








Đã đến Almaty, tôi đã xem lại thanh toán của Kazakhstan
 Quan điểm cốt lõi

 Khi Payment đã đủ Digital, tiếp theo làm thế nào để thực sự đạt được Interoperable?
- tác giả: Từ Triển Steven, Payment 201*
Tuần trước, tôi đã công tác tại Almaty vào nửa cuối tuần.
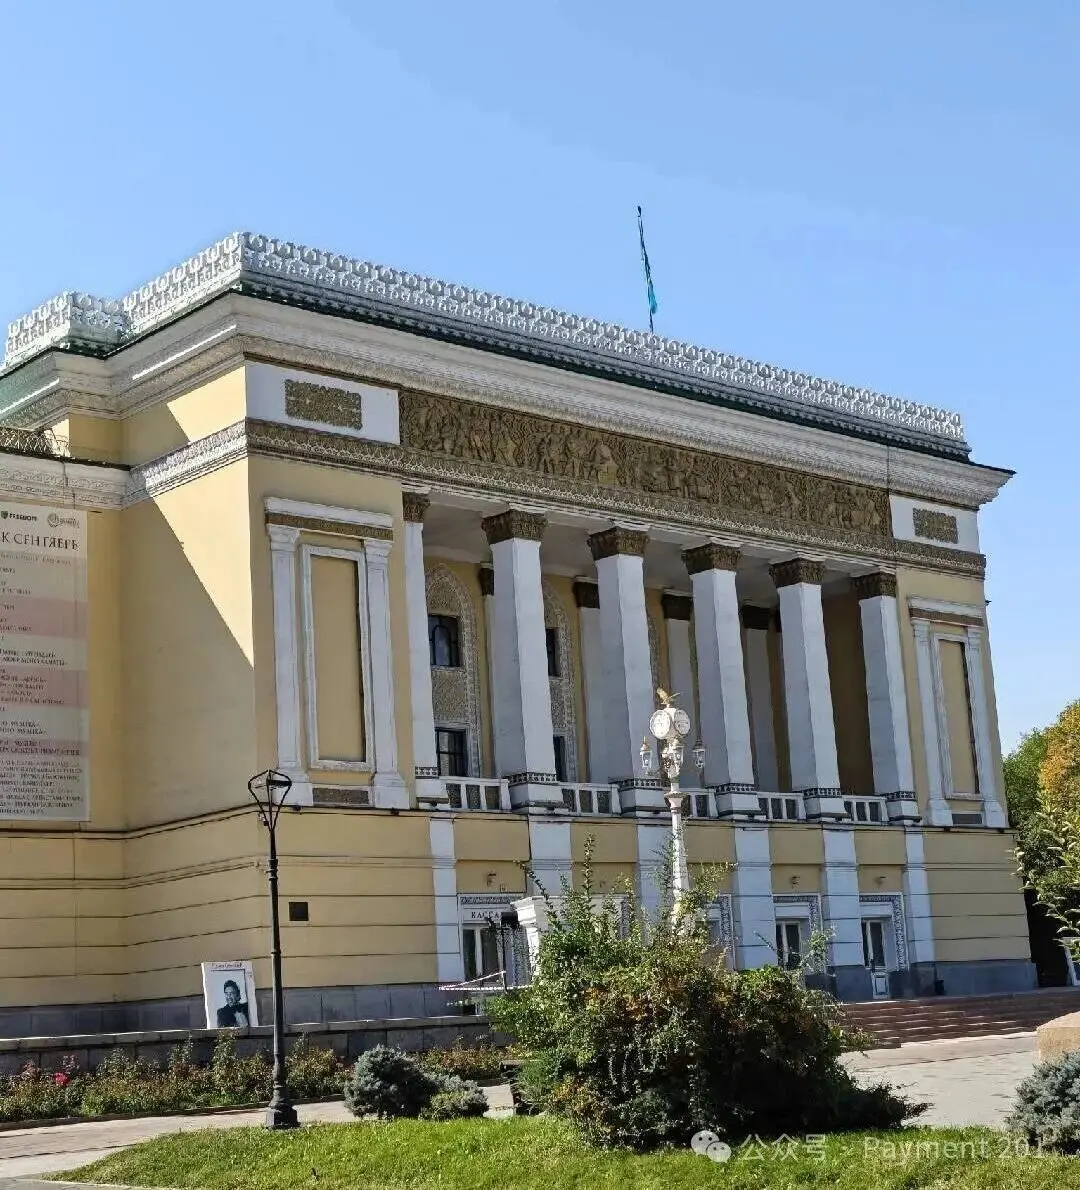
Đây cũng là lần đầu tiên tôi đến Kazakhstan, trước khi đi, tôi hình dung có thể gần giống như Phnom Penh hoặc một số thành phố ở Việt Nam. Khi đến nơi, tôi lại thấy Almaty rất sạch sẽ, đường phố, kiến trúc thậm chí cảm giác toàn bộ thành phố đều có chút hương vị Đông Nam Âu.
Nhưng trong không khí lại thường có cảm giác bụi bặm.
Đường rất rộng, khắp nơi đều là các tòa nhà mới, đường xá và các cơ sở hạ tầng đang được xây dựng, nhưng thực sự đi trên phố, lại cảm thấy không có nhiều người.
Dù sao đây cũng là một quốc gia có diện tích gần 2,7 triệu km², nhưng dân số chỉ có hơn 20 triệu.
Đất quá lớn, người quá ít.
Tính đến tháng 8 năm nay, dân số Kazakhstan khoảng 20,6 triệu.
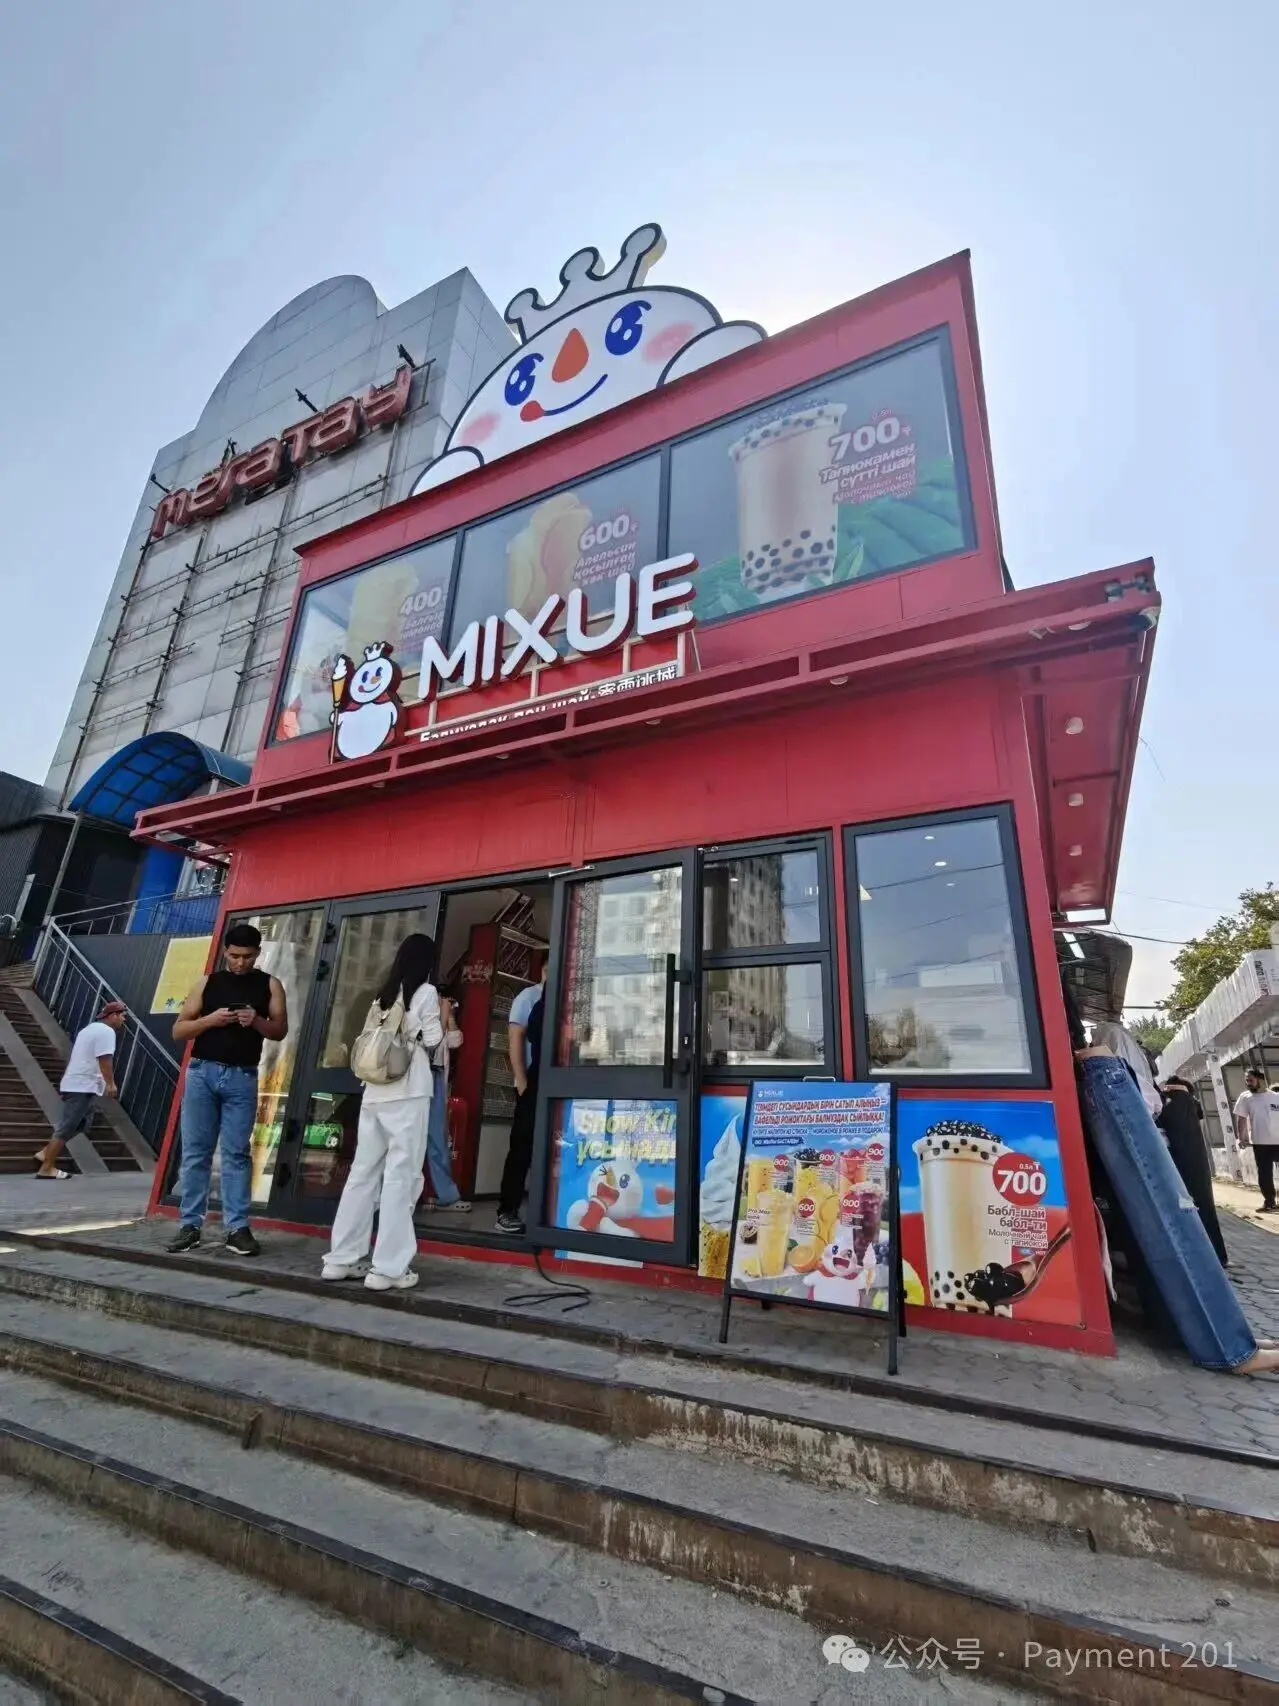
Một cảm nhận rất trực quan khác là, các yếu tố Trung Quốc nhiều hơn tôi tưởng. Tất nhiên, cũng có thể có chút thiên lệch do sống sót. Từ khi chờ máy bay ở Urumqi, đến khi hạ cánh ở Almaty, rồi đến ngày hôm sau họp, tôi đã gặp không ít người Trung Quốc. Có người làm xây dựng, có người làm khoáng sản, năng lượng và thương mại tài nguyên, cũng có người làm logistics xuyên biên giới và kinh doanh.
Sự giao lưu hàng hóa, vốn và nhân lực giữa Trung Quốc và Trung Á thực sự đã sâu sắc hơn nhiều so với những gì nhiều người làm trong ngành thanh toán trong nước tưởng tượng.
Một, từ Freedom Bank đến Central Asia FinTech Summit
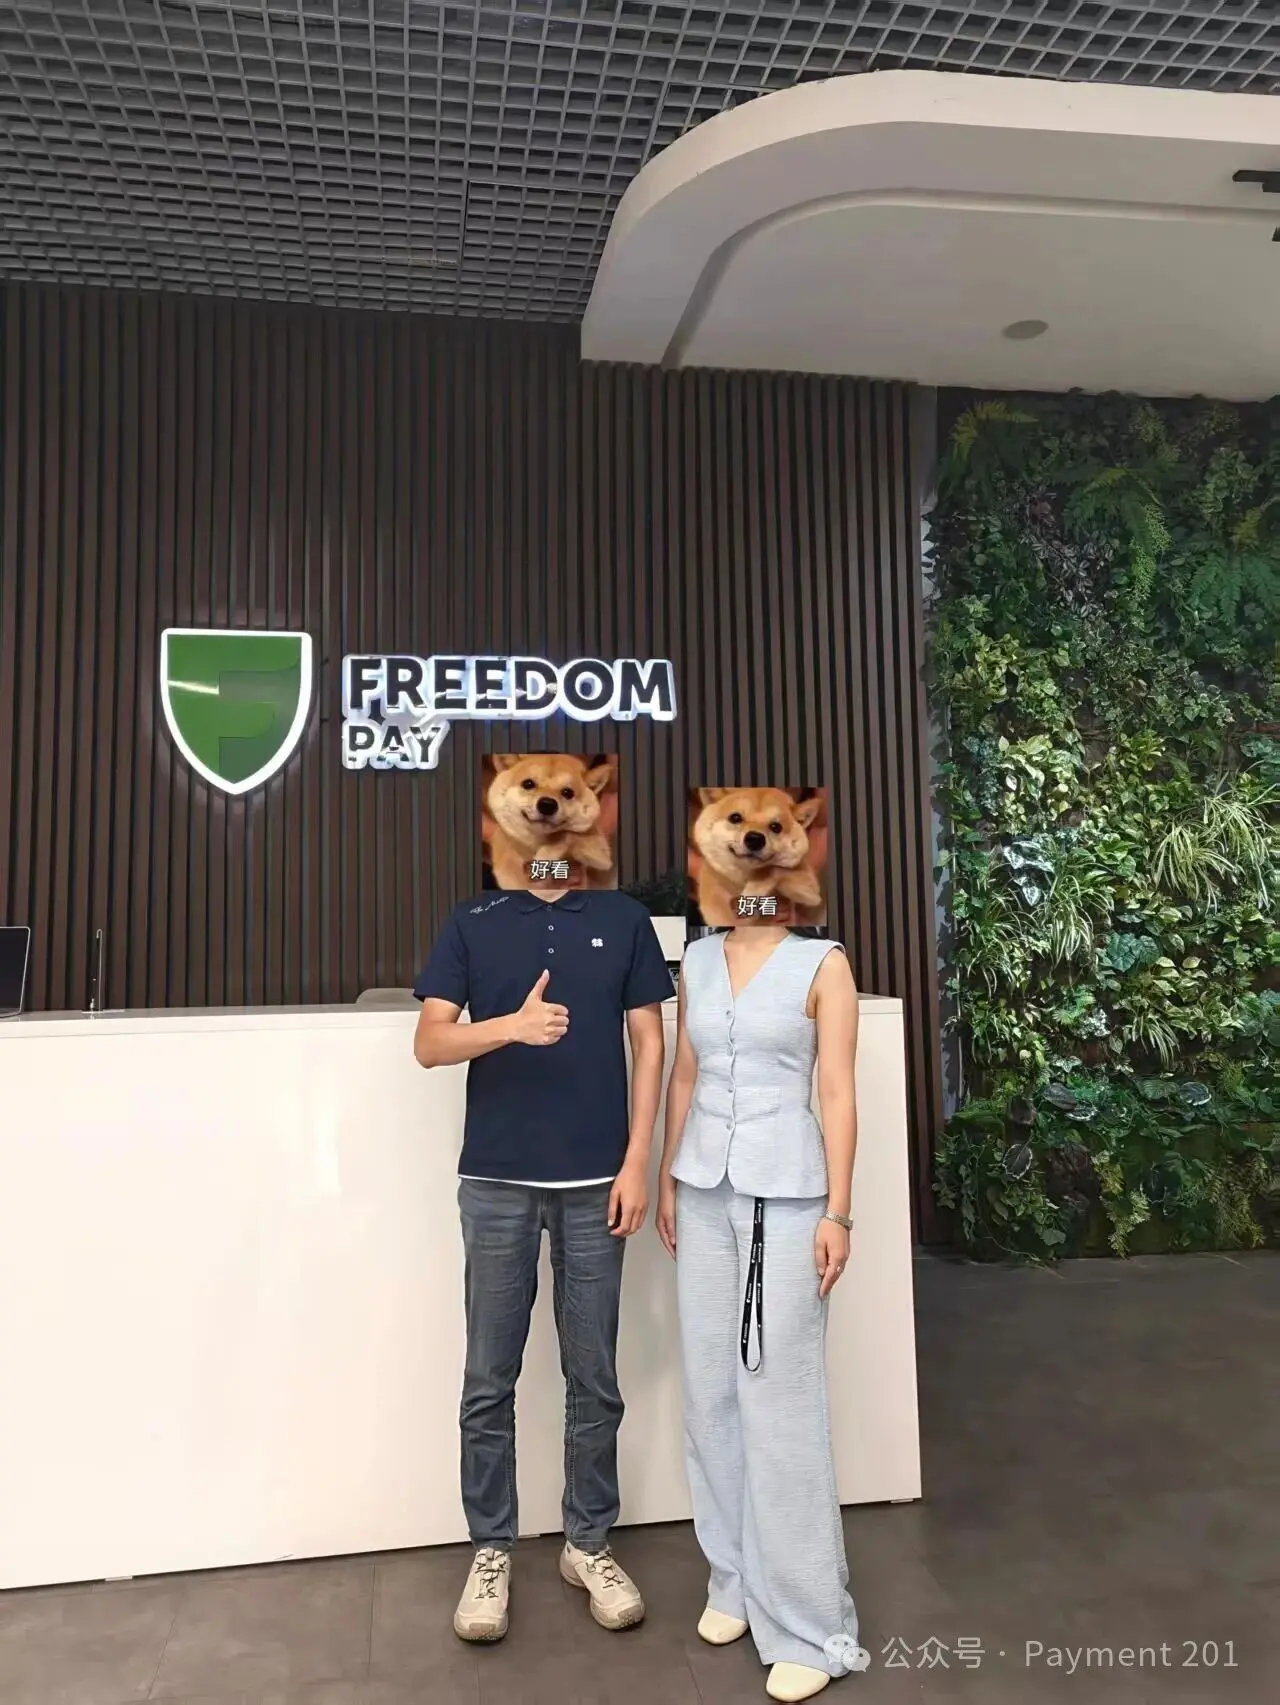
Sáng hôm sau, tôi đã đến Freedom Bank.
Văn phòng cũng rất điển hình theo phong cách ngân hàng Internet, có chút cảm giác giống như Ngân hàng WeBank. Đội ngũ Freedom Pay làm việc tại Kaisar Plaza, vì ông chủ lớn của họ thích Harry Potter, nên văn phòng được trang trí theo nội dung Harry Potter.
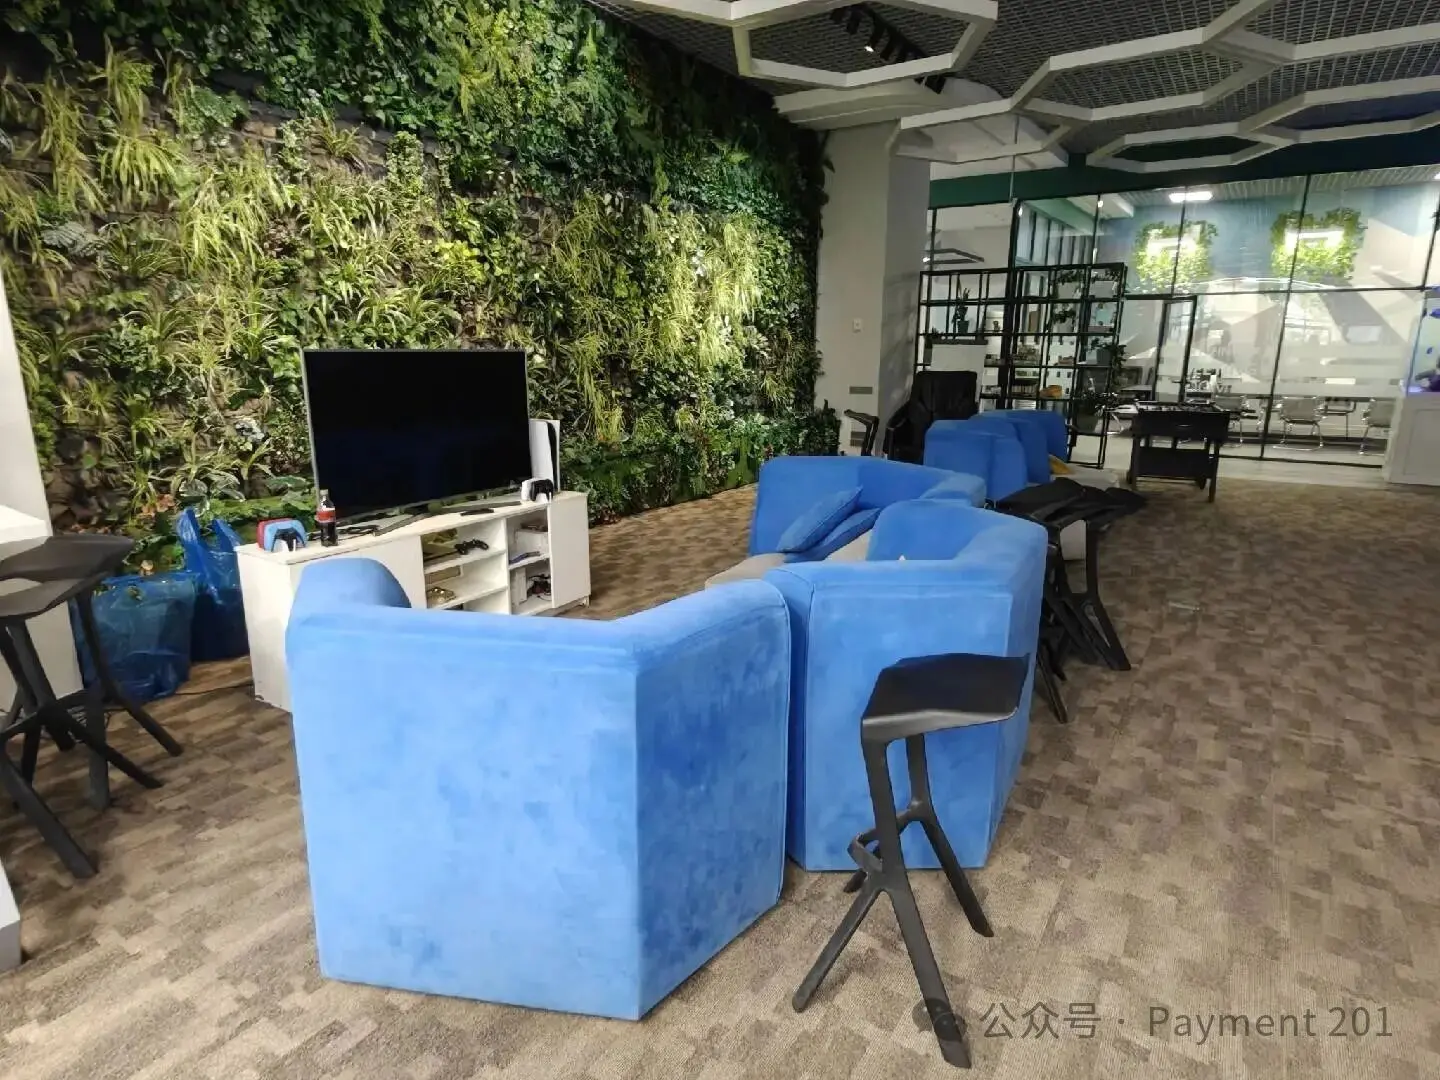
Mọi người nhanh chóng cập nhật lại một chút về hợp tác kinh doanh trước đó, cũng đã nói về những thay đổi gần đây trong ngành, cũng như hướng phát triển có thể có của ngân hàng và thanh toán Kazakhstan trong tương lai.
Một cảm nhận khá trực quan khác khi đến Freedom là: các ngân hàng địa phương đã không còn hiểu Mobile App như trước đây là "kênh ngân hàng điện tử", không chỉ là kiểm tra số dư, chuyển khoản, trả thẻ tín dụng. Mà đang tranh giành thực sự Consumer Front-end.
Kaspi là người chơi thành công nhất trong mô hình này, nhưng Freedom, cùng với các ngân hàng địa phương khác, cũng đang hướng tới Banking + Payments + Lifestyle / Commerce. Nói cách khác, các ngân hàng địa phương không chỉ tranh giành Deposit, Loan, Card.
Mọi người đang tranh giành: ai có thể chiếm giữ ứng dụng mà người dùng mở mỗi ngày. Chi tiết này thực sự rất quan trọng, sẽ nói sau.
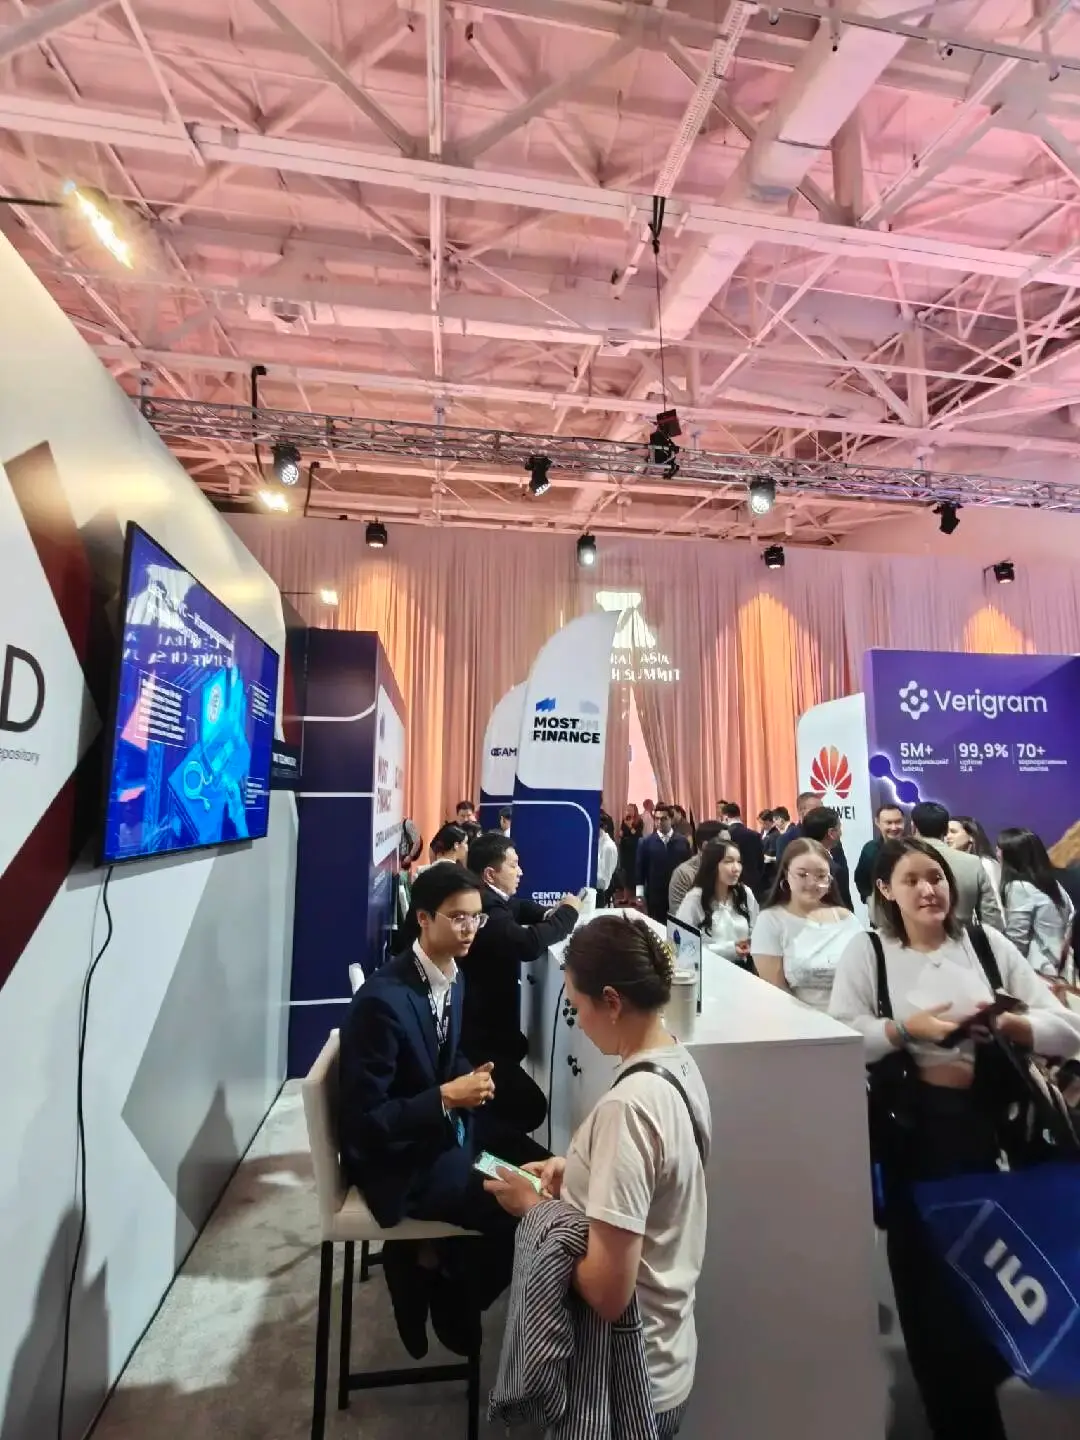
Buổi trưa, tôi đã nhanh chóng đến Central Asia FinTech Summit. Hội trường ở một nơi có chút giống như bảo tàng, số gian hàng không nhiều, chủ yếu là một số Local Exchange, Công ty Thanh toán và các tổ chức tài chính. Visa có một gian hàng khá lớn, nhưng khi tôi đi qua dường như không có nhiều giao dịch, vài người ngồi đó chơi game.
Tôi đã tìm một vài tổ chức trong hội trường để trò chuyện, trao đổi một số danh thiếp, và thực sự có một số thu hoạch bất ngờ. Cũng đã gặp một số bạn từ UnionPay International, đã nói về phát hành thẻ và dịch vụ chuyển tiền.
Ngành thanh toán đôi khi rất thú vị. Những vấn đề mà gửi đi gửi lại mười email không thể nói rõ, đứng nói chuyện mười phút tại chỗ, mọi người có thể biết có khả năng hợp tác hay không, phần còn lại, về nhà tiếp tục theo dõi.
Buổi trưa, tôi đã ăn một bữa với bạn bè gần đó, lại bắt đầu YY về những gì ngành thanh toán trong vài năm tới có thể làm.
Hai, buổi tối nói chuyện, đã là "chủ đề năm 2026"
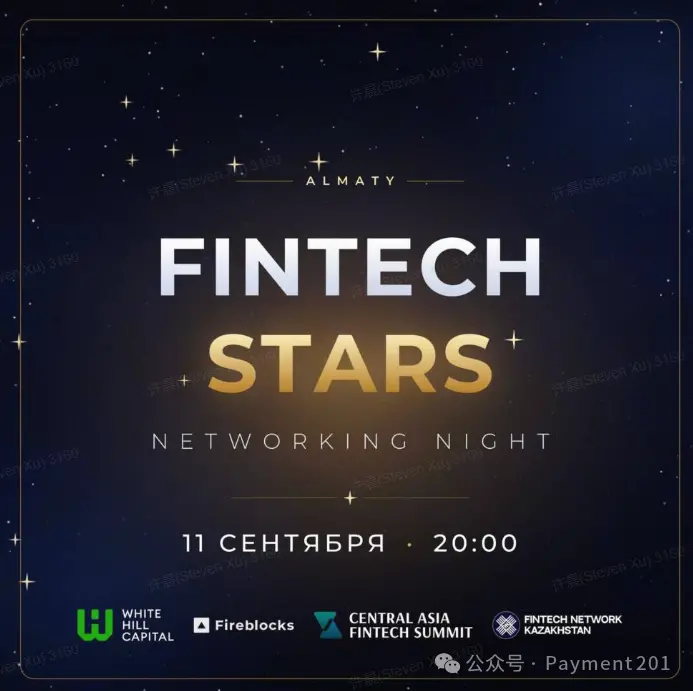
Buổi tối, tôi tham gia sự kiện Fintech Network duy nhất trong ngày ở Almaty.
Fireblocks là một trong những người tổ chức, cũng đã được giới thiệu để biết Pave Bank, Tether (Bixinh), và một số PSP và FinTech địa phương ở Trung Á.
Những gì mọi người nói cũng rất "2026". Các giao dịch và hợp tác cụ thể, không thể không nhắc đến: Stablecoin, Cross-border Settlement, Banking Infrastructure, On/Off-ramp, và thị trường Trung Á sẽ còn phát triển gì tiếp theo.
Nói xong, đã là mười giờ tối. Về nhà mở Telegram, phát hiện còn nhiều bạn trong cộng đồng Trung Á trước đó đã liên lạc đang hẹn gặp mặt trực tiếp. Thực sự không thể sắp xếp được.
Mặc dù tên sự kiện là Central Asia FinTech Summit, nhưng thực tế không chỉ có vài quốc gia C5 Trung Á. Cũng đã gặp một số bạn từ Caucasus, chẳng hạn như Georgia. Từ góc độ thanh toán và tài chính, Trung Á và Caucasus cũng thường được nhìn nhận trong một khu vực lớn hơn.
Sau vài ngày, tôi cũng đã ăn thử những món địa phương. Thịt ngựa, Bánh mì tự làm, Bia tươi, và nướng Georgia.
Almaty thực sự có sức hút mạnh mẽ.
Sau vài ngày, tôi chưa sử dụng tiền mặt lần nào
Nói về thanh toán.
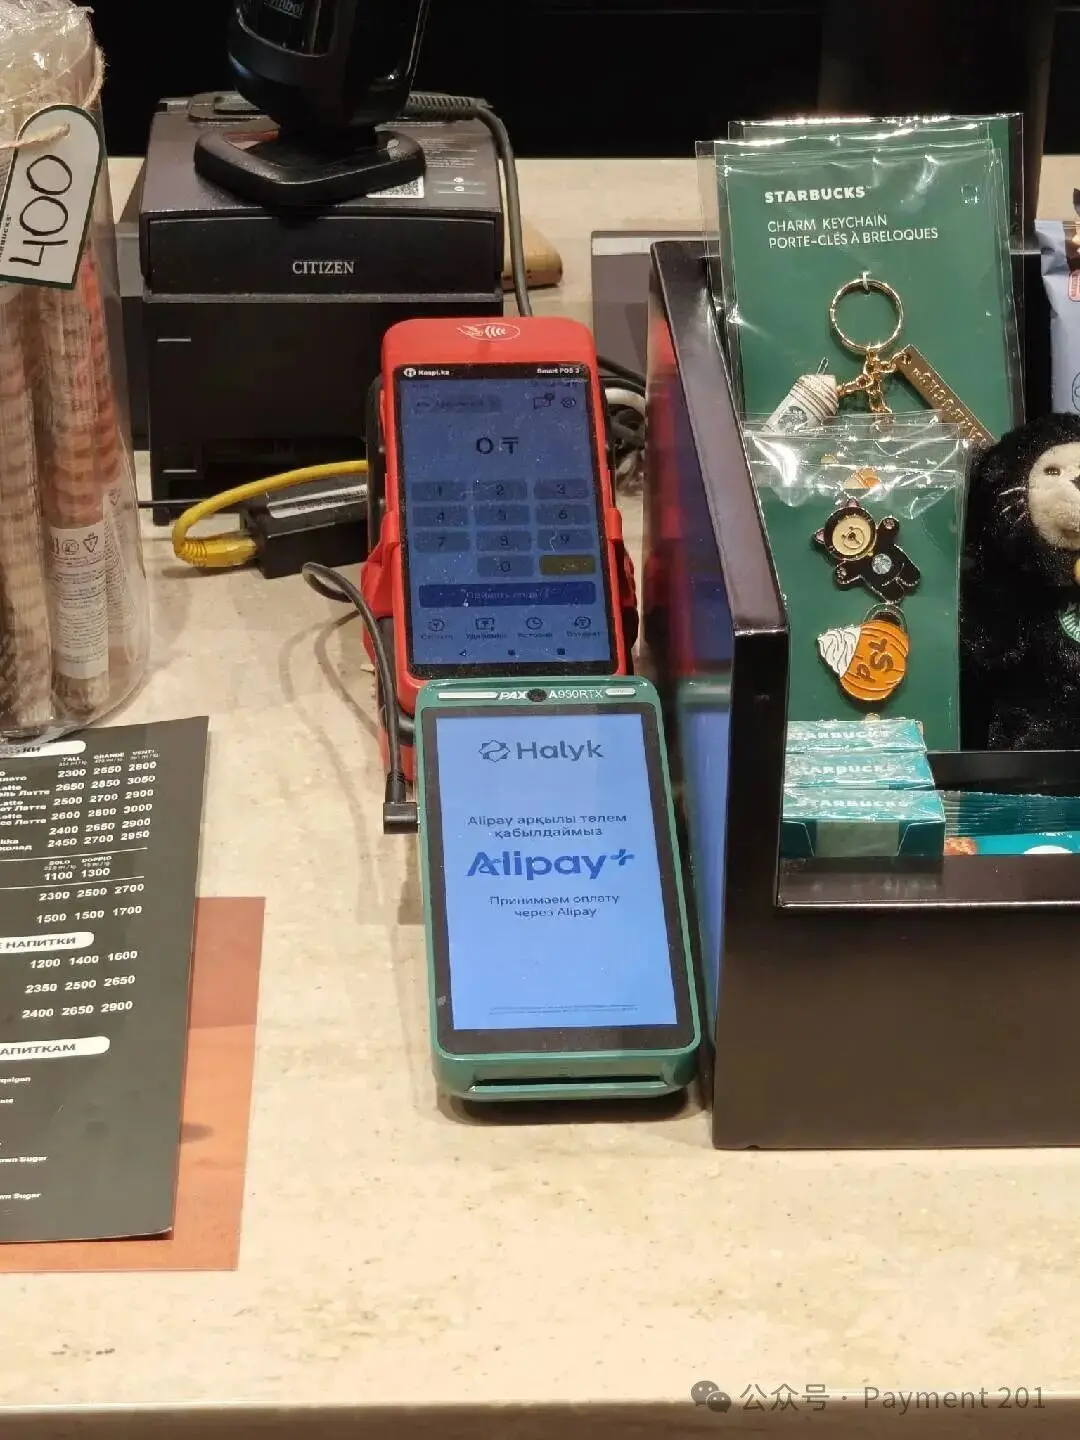
Lần này ở Almaty, có một trải nghiệm rất trực quan:
Toàn bộ không sử dụng tiền mặt.
Ăn uống, cà phê, trung tâm thương mại và các chi tiêu hàng ngày, khi có thể quẹt thẻ thì trực tiếp dùng Visa Card, một số tình huống cũng đã sử dụng Alipay+. Toàn bộ trải nghiệm thanh toán suôn sẻ hơn nhiều so với những gì tôi tưởng tượng trước khi khởi hành.
Trước khi đến, tôi cũng có chút định kiến: liệu Almaty có tỷ lệ tiền mặt cao không? Liệu việc chấp nhận thẻ có đủ không? Liệu có nhiều ví địa phương không, và chúng có bị chia rẽ không?
Thực sự đến nơi, ít nhất ở thành phố cốt lõi như Almaty, những lo lắng này cơ bản không xuất hiện. Một du khách nước ngoài, chỉ cần dựa vào Visa + Alipay+, cuộc sống hàng ngày cơ bản đã có thể không dùng tiền mặt.
Trong nửa đầu năm 2026, cư dân Kazakhstan đã thực hiện khoảng 7,1 tỷ giao dịch, 92,1 triệu tỷ tenge không dùng tiền mặt, trung bình mỗi ngày hơn 39 triệu giao dịch.
Nhưng thực tế, thế giới thanh toán mà tôi thấy như một du khách, và thế giới thanh toán mà người dân địa phương sử dụng hàng ngày, thực sự không phải là một thế giới.
Du khách thấy là: Visa / Mastercard / International Wallet.
Người tiêu dùng địa phương quen thuộc hơn với: Kaspi / Bank App / QR / P2P.
Đi sâu hơn một tầng nữa, lại bắt đầu xuất hiện:
Interbank Instant Payment + Unified QR.
Cũng chính từ đây, thanh toán Kazakhstan trở nên rất thú vị.
Đây không phải là một Thị trường dẫn đầu bởi Ví điển hình
Con đường phát triển của thanh toán di động ở Trung Quốc trong mười năm qua, mọi người đều rất quen thuộc. Ví bên thứ ba như Alipay, WeChat Pay dần dần đứng giữa người tiêu dùng và Tài khoản Ngân hàng.
Tài khoản Ngân hàng
↓
Ví
↓
Người tiêu dùng / Thương nhân
Tài khoản ngân hàng vẫn ở dưới, nhưng Consumer Front-end đã bị Ví chiếm mất.
Kazakhstan lại không hoàn toàn phát triển theo con đường này.
Thực sự thúc đẩy số hóa thanh toán ở đây, một phần lớn sức mạnh, chính là ngân hàng và các nền tảng thuộc ngân hàng.
Ứng dụng Ngân hàng không còn chỉ là một công cụ quản lý tài khoản. Mà đã trực tiếp biến thành: Super APP. Vì vậy, nếu phải gán một nhãn cho Kazakhstan Payment, tôi sẽ thích gọi nó là:
Thị trường Super App do Ngân hàng dẫn dắt.
Kaspi là ví dụ điển hình nhất ở đây.
Những gì Kaspi thực sự thay đổi không chỉ là phương thức thanh toán
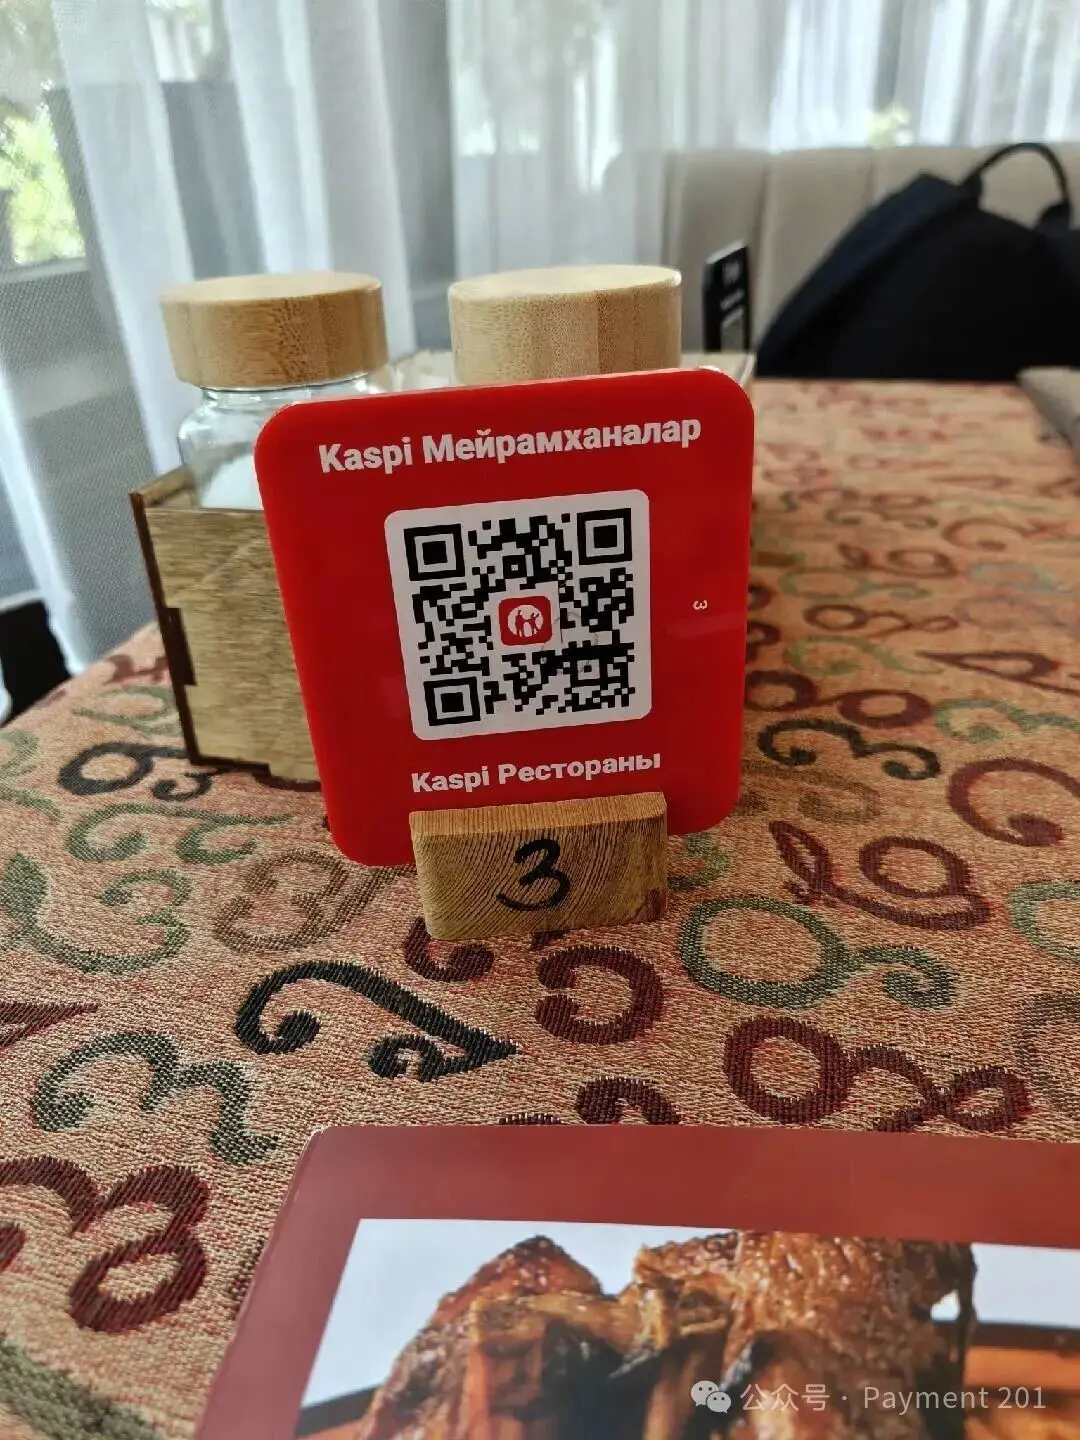
Nhiều người lần đầu tiên biết đến Kaspi, sẽ trực tiếp hiểu nó là:
"Alipay của Kazakhstan."
Dễ hiểu, nhưng thực sự có chút làm nhỏ Kaspi.
Kaspi không chỉ đơn giản là làm một Ví.
Phía người tiêu dùng có Thanh toán, P2P, QR, Thanh toán hóa đơn, Thương mại điện tử, Du lịch, Trả góp;
Phía thương nhân lại có Kaspi Pay, Acquiring, QR, Thanh toán B2B, Dịch vụ thương nhân.
Thanh toán, Ngân hàng, Thương mại và Tín dụng đều được nhồi vào một Hệ sinh thái.
Nhưng nếu chỉ liệt kê những sản phẩm này, thực sự vẫn chưa giải thích rõ tại sao Kaspi lại mạnh mẽ.
Điều thực sự quan trọng là Flywheel phía sau nó:
Người tiêu dùng
↓
Thanh toán
↓
Người bán
↓
Thị trường
↓
Tín dụng / Trả góp
↓
Nhiều GMV hơn
↓
Thanh toán
Người tiêu dùng vào đây vì thanh toán thuận tiện. Người bán cũng phải vào đây vì người tiêu dùng đều ở đây. Càng nhiều người bán, Mạng lưới chấp nhận càng mạnh. Thị trường lại mang đến cho người bán nhiều giao dịch hơn. Trả góp và Tài chính tiêu dùng lại thúc đẩy tiêu dùng thêm nữa.
Cuối cùng, những giao dịch này lại được lắng đọng trở lại vào Thanh toán.
Vì vậy, Moat thực sự của Kaspi chưa bao giờ là QR.
Mà là: Hiệu ứng mạng hình thành từ Người tiêu dùng + Người bán + Thanh toán + Thương mại + Tín dụng.
Năm 2025, Người tiêu dùng hoạt động của Kaspi Payments đạt 14,6 triệu, tổng TPV thanh toán trong năm đạt 44,2 triệu tỷ tenge, Giao dịch thanh toán khoảng 6,72 tỷ giao dịch; QR và Thanh toán thẻ chiếm tổng cộng 69% TPV thanh toán.
Đặt trong một quốc gia chỉ có 20,6 triệu dân, mật độ này rất ấn tượng.
Nhưng tôi nghĩ ý nghĩa thực sự quan trọng của Kaspi thậm chí không phải là những con số này.
- Mối quan hệ giữa ngân hàng truyền thống và người dùng có thể là: Lương vào, gửi tiền, vay tiền, thỉnh thoảng mở ứng dụng.
- Kaspi đã biến mối quan hệ này thành: Mua sắm, ăn uống, chuyển khoản, thanh toán, trả góp, Mua sắm……
Xảy ra hàng ngày.
Thanh toán trở thành cổng vào quan trọng nhất trong mối quan hệ này.
Vì vậy, theo một nghĩa nào đó, Kaspi đã không chỉ là một ứng dụng thanh toán.
Nó gần giống như một:
Hạ tầng thanh toán riêng.
Một thị trường thẻ rất thú vị: Visa, Mastercard, MIR đều có mặt
Một điều khác mà tôi thấy khá thú vị là Kazakhstan không phải là một thị trường đơn thuần của Visa / Mastercard.
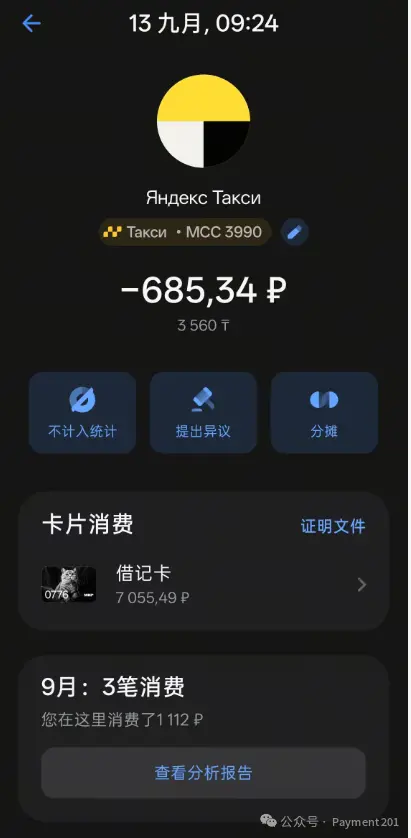
Trong một số tình huống, Thẻ MIR cũng có thể được chấp nhận.
Tất nhiên, điều này không có nghĩa là MIR đã bao phủ toàn bộ Kazakhstan, sự chấp nhận MIR rõ ràng vẫn phụ thuộc vào các nhà thu mua cụ thể và Mạng lưới POS, một số ngân hàng và mạng lưới đầu cuối vẫn hỗ trợ MIR, một số đã tạm dừng.
Nhưng chính chi tiết này đã làm cho Thanh toán Kazakhstan trở nên thú vị hơn.
Trong cùng một thị trường, bạn có thể thấy: Visa, Mastercard, UnionPay, MIR. Kèm theo đó là: Kaspi QR / Bank QR / Unified QR.
Từ góc độ Thanh toán Rail, Kazakhstan thực sự giống như một giao lộ của các mạng thanh toán.
Về phía tây, là Mạng lưới thẻ toàn cầu của Visa / Mastercard.
Về phía bắc, vẫn giữ một kết nối nhất định với hệ sinh thái thanh toán của Nga và CIS.
Về phía đông, du khách và thương nhân Trung Quốc có thể thấy các phương thức thanh toán như UnionPay, Alipay+.
Và giao diện thanh toán người tiêu dùng mạnh nhất địa phương lại là Kaspi và các ứng dụng ngân hàng khác.
Vì vậy, Thanh toán Kazakhstan rất khó để đơn giản phân loại thành: "Thị trường thẻ" hoặc: "Thị trường QR". Nó giống như một: Thị trường thanh toán đa đường ray.
Các đường ray thanh toán đến từ các quốc gia khác nhau, các thời kỳ khác nhau, các con đường công nghệ khác nhau, đang tồn tại chồng chéo ở đây.
QR rất mạnh, nhưng không phải "QR đã loại bỏ thẻ ngân hàng"
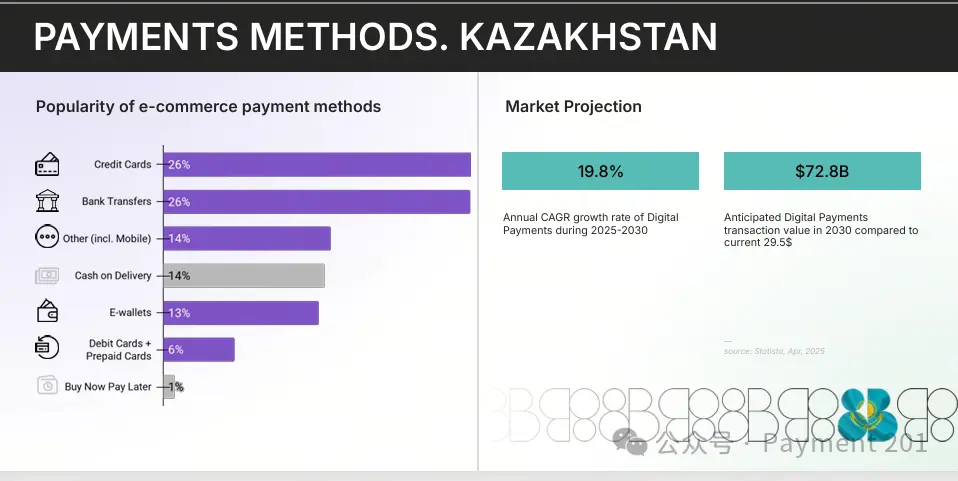
Cũng chính vì vậy, tôi nghĩ không thể dùng câu này: "QR thay thế thẻ." để mô tả Kazakhstan.
Lần này tôi chủ yếu sử dụng Visa, người tiêu dùng địa phương lại sử dụng nhiều QR, người dùng đến từ Nga, trong một số Mạng lưới chấp nhận vẫn có thể sử dụng MIR.
Tất cả những điều này hoàn toàn có thể xảy ra đồng thời.
Bởi vì làm thanh toán cần phân biệt hai điều: Giao diện thanh toán và Đường ray thanh toán.
Người tiêu dùng mở ứng dụng ngân hàng quét mã QR, đó là một Giao diện. Tôi chạm vào thẻ Visa cũng là một Giao diện.
Thẻ MIR hoàn thành giao dịch trên POS hỗ trợ nó, phía sau lại là một hệ thống và quy trình khác.
Vì vậy, điều thực sự xảy ra không phải là: một Đường ray loại bỏ hoàn toàn Đường ray khác.
Mà là: Trải nghiệm thanh toán phía trước ngày càng trở nên ưu tiên di động, nhưng Đường ray thanh toán cơ sở lại ngày càng nhiều lớp.
Visa / Mastercard vẫn sẽ tồn tại lâu dài trong Thanh toán xuyên biên giới, Thanh toán du lịch, Thương mại điện tử và Chấp nhận thương nhân quốc tế.
MIR thể hiện phần kết nối vẫn tồn tại giữa hệ sinh thái thanh toán Kazakhstan và Nga. Kaspi và QR địa phương giải quyết thanh toán người tiêu dùng tần suất cao. Unified QR tiếp tục hướng tới khả năng tương tác.
Các Đường ray khác nhau, giải quyết các vấn đề khác nhau.
Kaspi càng thành công, vấn đề tiếp theo lại càng rõ ràng
Nếu đứng từ góc độ người tiêu dùng, Closed Loop của Kaspi gần như không có vấn đề gì. Mở ứng dụng, Quét, Thanh toán, Xong.
Vấn đề xuất hiện trong toàn bộ Cấu trúc Thị trường.
Kaspi có người tiêu dùng riêng, người bán riêng, QR riêng, tài khoản riêng, mạng lưới thu mua riêng.
Các ngân hàng khác cũng đang làm ứng dụng riêng, QR riêng và mạng lưới người bán riêng. Đối với bất kỳ ngân hàng nào, điều này đều rất hợp lý.
Bởi vì:
Closed Loop = Moat.
Một tổ chức có thể kiểm soát UX, Rủi ro, Định giá, Trải nghiệm người bán, và sau đó thông qua Cashback, Tín dụng, Trả góp, Thương mại liên tục nâng cao mật độ mạng của mình.
Nhưng khi có một số Closed Loop đủ lớn cùng tồn tại, từ góc độ toàn bộ thị trường thanh toán, nó lại trở thành một từ khác:
Phân mảnh.
Tại sao người tiêu dùng phải quan tâm đến người bán là ngân hàng nào? Tại sao người bán phải sử dụng QR khác nhau cho người tiêu dùng từ các ngân hàng khác nhau? Tại sao mỗi ngân hàng đều phải xây dựng lại mạng lưới chấp nhận của riêng mình?
Vì vậy, tôi cho rằng giai đoạn trước của Kazakhstan đã giải quyết vấn đề: Làm thế nào để trở thành không tiền mặt? Bây giờ nó bắt đầu trả lời câu hỏi tiếp theo: Làm thế nào để trở nên tương tác?
Kaspi giải quyết việc áp dụng, Unified QR bắt đầu giải quyết Cấu trúc Thị trường
Vì vậy, sự thay đổi đáng chú ý nhất trong Thanh toán Kazakhstan vào năm 2026 thực sự không phải là Kaspi.
Mà là:
Unified QR.
Vào tháng 7 năm 2026, Kazakhstan chính thức ra mắt Hệ thống Thanh toán Di động Liên ngân hàng trên toàn quốc. Cốt lõi là hai điều: Chuyển khoản liên ngân hàng qua Số điện thoại và: Thanh toán QR liên ngân hàng.
Khi ra mắt, tất cả các ngân hàng cung cấp dịch vụ ngân hàng bán lẻ cho khách hàng cá nhân qua ứng dụng di động đều đã được kết nối.
Người tiêu dùng có thể chuyển tiền theo thời gian thực từ ứng dụng ngân hàng của mình đến người dùng của ngân hàng khác; cũng có thể quét QR thống nhất của người bán để hoàn thành thanh toán liên ngân hàng, không còn yêu cầu Người mua và Người bán phải ở cùng một ngân hàng.
Hệ thống hỗ trợ:
24/7 Thực thời.
Trước đây có thể là:
Người tiêu dùng Ngân hàng A
↓
Ứng dụng Ngân hàng A
↓
QR Ngân hàng A
↓
Người bán Ngân hàng A
Bây giờ dần dần trở thành:
Người tiêu dùng Ngân hàng A
↓
Ứng dụng Di động Ngân hàng A
↓
Đường ray Thanh toán Liên ngân hàng
↓
Người bán Ngân hàng B
Đối với người tiêu dùng bình thường, bề ngoài chỉ xảy ra một điều:
Mã QR đã tương tác.
Nhưng những người làm thanh toán không nhìn vào QR.
Thay đổi thực sự là: Addressing, Routing, Clearing, Acceptance. Bắt đầu từ Mạng Riêng chuyển sang Đường Sắt Tương Tác.
Hệ thống được cung cấp công nghệ vận hành bởi Tập đoàn Thanh toán Quốc gia thuộc Ngân hàng Trung ương Kazakhstan. Sau một tháng ra mắt, Hệ thống Thanh toán Di động Liên ngân hàng này đã xử lý hơn 8 triệu giao dịch, 210 tỷ tenge.
Vì vậy, tôi nghĩ có thể tóm tắt hai bộ phận trước và sau bằng một câu:
Kaspi giải quyết Adoption, Unified QR bắt đầu giải quyết Market Structure.
Kaspi chứng minh một Closed Loop có thể nhanh chóng kéo Người tiêu dùng và Thương nhân vào Thanh toán Di động.
Unified QR đang giải quyết một vấn đề khác:
Thị trường không thể mãi mãi bị cắt thành từng Mạng Riêng.
Tại sao Kaspi đã mạnh mẽ như vậy, quốc gia vẫn cần làm Unified QR?
Câu hỏi này thực sự là điểm tôi muốn truyền đạt nhất trong toàn bộ bài viết. Từ góc độ UX, Kaspi đã rất dễ sử dụng. Người tiêu dùng không hề phàn nàn mỗi ngày: "Tôi cần một mã QR thống nhất của quốc gia." Thương nhân cũng đã có sự chấp nhận trưởng thành.
Vậy tại sao vẫn cần tiếp tục xây dựng Đường Sắt Liên ngân hàng?
Bởi vì Hạ tầng Thanh toán không chỉ giải quyết UX.
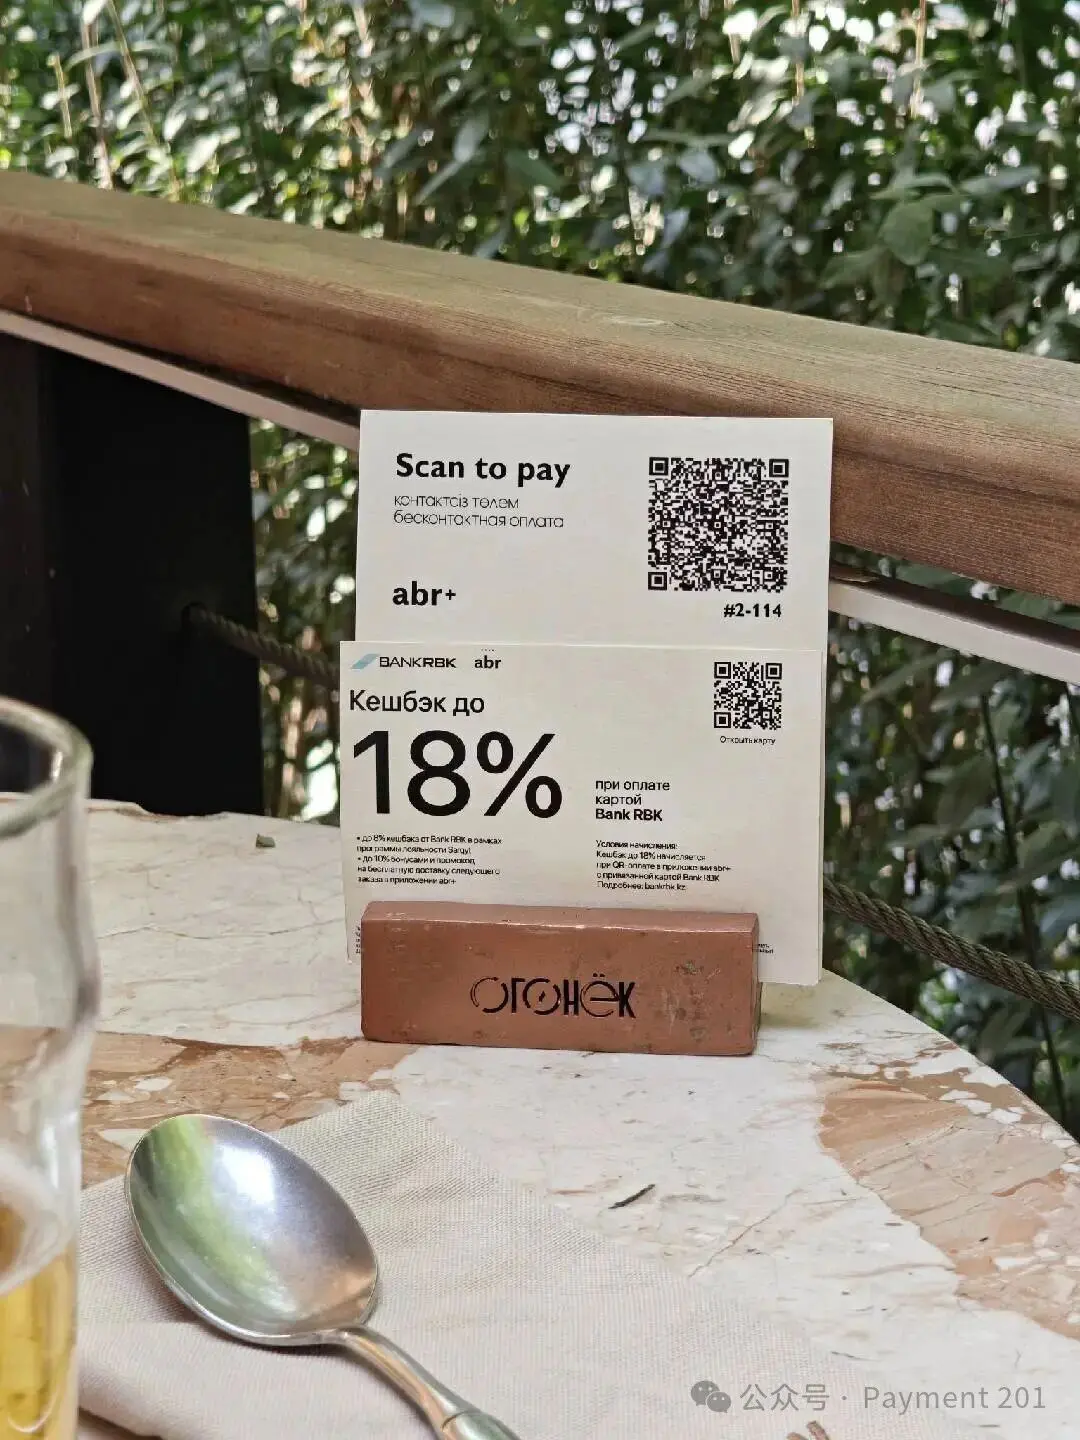
Câu hỏi đầu tiên là: Cạnh tranh.
Khi một nền tảng đồng thời sở hữu Người tiêu dùng, Thương nhân, Thanh toán, Thương mại và Tín dụng, một người mới tham gia không chỉ đối mặt với một sản phẩm thanh toán.
Mà là một toàn bộ Mạng lưới. Bạn làm một mã QR có trải nghiệm tốt hơn, không có ý nghĩa. Bởi vì người không ở đây. Thương nhân cũng không ở đây.
Ngành thanh toán nhiều khi là như vậy: Công nghệ dễ sao chép, Phân phối rất khó sao chép. Unified QR tương đương với việc tách rời Mạng lưới Chấp nhận và một phần Cơ sở Người tiêu dùng của một Ngân hàng nào đó. Các ngân hàng có thể cạnh tranh ít hơn một chút: "Ngân hàng nào có nhiều QR Merchant hơn." Và cạnh tranh nhiều hơn: Sản phẩm, UX, Giá cả, Tín dụng, Rủi ro, Dữ liệu, Dịch vụ.
Câu hỏi thứ hai là:
Mật độ Chấp nhận.
Một Mạng lưới Thanh toán thực sự trưởng thành, cuối cùng nhất định mong muốn đạt được:
Ngân hàng Người tiêu dùng ≠ Ngân hàng Thương nhân, cũng không ảnh hưởng đến việc thanh toán.
Visa, Mastercard, UnionPay trong vài thập kỷ qua, về bản chất luôn giải quyết những vấn đề này.
Ngày nay, ngày càng nhiều quốc gia thực hiện Thanh toán Nhanh + QR, chỉ là đang làm lại trong thế giới A2A.
Đây cũng là quá trình từ: Mạng Riêng chuyển sang: Đường Sắt Công cộng.
Tiếp theo là một bộ Hệ thống Tài chính cấp quốc gia
Unified QR cũng không phải là một dự án đơn lẻ.
Ngân hàng Trung ương Kazakhstan hiện thực tế đang thúc đẩy Interbank Mobile Payment, Unified QR, Open Banking, Digital Tenge trong một khung Hạ tầng Tài chính Kỹ thuật số Quốc gia lớn hơn.
Nếu tách rời những thứ này ra: QR, Thanh toán Nhanh, Open Banking, Danh tính Kỹ thuật số, Chống Gian lận, CBDC, mỗi cái đều là chủ đề rất nóng trong vài năm qua của FinTech.
Nhưng điều thực sự thú vị là, chúng cuối cùng có thể được ghép lại thành cùng một bộ Stack:
Danh tính
↓
Tài khoản Ngân hàng
↓
Open API
↓
Đường Sắt Thanh toán
↓
Clearing / Thanh toán
↓
Tiền Kỹ thuật số
↓
Hạ tầng Rủi ro
Vì vậy, hôm nay nhìn lại Kazakhstan Payment, nếu chỉ nghiên cứu: Tại sao Kaspi thành công?
Thực ra đã hơi không đủ, Kaspi là câu trả lời rất quan trọng của giai đoạn trước, nhưng thị trường này đã bắt đầu xuất hiện câu hỏi tiếp theo.
Tôi tự thanh toán bằng Visa, nhưng một PSP vào địa phương không hề đơn giản như vậy
Lần này ở Almaty, tôi với tư cách là một du khách có trải nghiệm Thanh toán rất đơn giản. Visa, Alipay+, cơ bản là đủ.
Nhưng: Du khách có thể thanh toán và một Thương nhân / PSP thực sự vào thị trường này, hoàn toàn là hai chuyện khác nhau.
Lần này tôi cũng gặp nhiều người Trung Quốc ở địa phương. Cơ sở hạ tầng, khoáng sản, năng lượng, thương mại tài nguyên, logistics, kinh doanh xuyên biên giới.
Những Luồng Kinh doanh này chắc chắn sẽ đi kèm với những Luồng Tiền ngày càng phức tạp: Thu tiền, FX, Thanh toán, Chi trả xuyên biên giới. Và những điều mà mọi người hiện đang rất quan tâm: Stablecoin On/Off-ramp.
Một PSP Toàn cầu nếu vào Kazakhstan, rất dễ có phản ứng đầu tiên là:
"Visa / Mastercard địa phương rất phổ biến, tôi chỉ cần kết nối Chấp nhận Thẻ là đủ rồi?"
Nhưng khi thực sự vào Hệ thống Thanh toán Địa phương, cần xử lý là:
Thực thể Địa phương
↓
Chấp nhận Địa phương
↓
Kaspi / QR Địa phương
↓
Unified QR
↓
Thu tiền KZT
↓
Thanh toán
↓
FX
↓
Đối chiếu
↓
Chi trả xuyên biên giới
Và nhiều thương nhân của bạn không có thực thể địa phương.
Vì vậy, thường xảy ra rằng Hệ thống Thanh toán Địa phương càng trưởng thành, PSP Toàn cầu lại càng cần hiểu Địa phương. Chấp nhận Toàn cầu không bao giờ đồng nghĩa với việc chỉ cần hoàn tất Visa / Mastercard. Cái gọi là Toàn cầu, về bản chất vẫn là một chuỗi Đường Sắt Địa phương được ghép lại.
Cơ hội của Stablecoin, cũng không phải để người địa phương dùng USDT mua cà phê
Tối hôm đó trong buổi Networking, mọi người đã nói rất nhiều về Stablecoin.
Nhưng nếu đặt vào toàn bộ Hệ thống Thanh toán Kazakhstan, hiểu của tôi lại khá đơn giản: ứng dụng đầu tiên của stablecoin chắc chắn không phải là bán lẻ. Người tiêu dùng địa phương mua một cốc cà phê, vốn đã mở Kaspi hoặc ứng dụng Ngân hàng quét một cái là xong. Tại sao phải dùng USDT để thanh toán trước? Thanh toán của Người tiêu dùng phía trước đã đủ tốt. Stablecoin không cần phải giải quyết một vấn đề đã được giải quyết.
Nơi thực sự có giá trị của nó, rất có thể là ở phía sau: B2B xuyên biên giới, Kho bạc, Thanh khoản USD, On/Off-ramp, Thanh toán Thương nhân. Và một số Hành lang mà Ngân hàng Correspondent truyền thống có hiệu quả bao phủ kém.
Nói cách khác:
Stablecoin ở đây giống như Lớp Thanh khoản và Lớp Thanh toán, chứ không phải là một sản phẩm thay thế cho Thanh toán Người tiêu dùng Địa phương.
Thu tiền phía trước có thể tiếp tục là: Kaspi / QR Ngân hàng / Thẻ / KZT. Thương nhân thấy thậm chí vẫn có thể là Thanh toán Fiat.
Nhưng ở phía sau, Kho bạc, điều chuyển và Chi trả xuyên biên giới, hoàn toàn có thể dần xuất hiện: Thanh toán Kết hợp Fiat + Stablecoin.
Hai điều này hoàn toàn không mâu thuẫn. Thậm chí tôi nghĩ, đây mới là nơi thực sự đáng xem của Hạ tầng Stablecoin trong vài năm tới. Không phải là người tiêu dùng hôm nay dùng gì để thanh toán.
Mà là: Sau khi Thanh toán hoàn tất, tiền sẽ chảy như thế nào.
Nửa đầu của Kaspi, nửa sau của Đường Sắt Thanh toán
Nếu đơn giản hóa sự tiến hóa của Kazakhstan Payment trong hơn mười năm qua, tôi nghĩ có thể chia thành ba giai đoạn:
Không tiền mặt
↓
Di động trước
↓
Tương tác
Kaspi có ảnh hưởng rất lớn đến hai giai đoạn đầu.
Nó thông qua Super App do Ngân hàng dẫn dắt, đã kéo Người tiêu dùng, Thương nhân, Thanh toán, Thương mại và Tín dụng lại với nhau. Nhờ Closed Loop, đã tối ưu hóa UX và Mật độ Mạng lưới.
Nhưng khi một thị trường đã số hóa cao, câu hỏi tiếp theo chắc chắn sẽ xuất hiện:
Các Ngân hàng khác nhau, QR khác nhau, Mạng lưới Thương nhân khác nhau làm thế nào để thực sự kết nối?
Vì vậy, tôi nghĩ biến số quan trọng nhất của Kazakhstan Payment vào năm 2026, không phải là lại xuất hiện một Ví mới, cũng không phải là thêm một PSP mới.
Mà là:
Closed Loop → Tính tương tác.
Nửa đầu, là câu chuyện Super App.
Nửa sau, bắt đầu trở thành câu chuyện Đường Sắt Thanh toán.
Cuối cùng
Quay lại Almaty lần này.
Vài ngày trôi qua, tôi chưa sử dụng tiền mặt lần nào. Đối với một du khách, trải nghiệm thanh toán đã trở nên rất đơn giản.
Nhưng điều thực sự thú vị là, những gì du khách thấy chỉ là lớp trên cùng của toàn bộ Payment Stack.
Lớp tiếp theo là: Kaspi / Ứng dụng Ngân hàng / QR / P2P.
Nhìn xuống Card Rail, là: Visa / Mastercard / UnionPay / một phần chấp nhận MIR.
Lớp tiếp theo là: Thanh toán tức thì liên ngân hàng / QR thống nhất.
Nhìn vào dòng tiền xuyên biên giới, lại bắt đầu xuất hiện: Tính thanh khoản Stablecoin / Thanh toán.
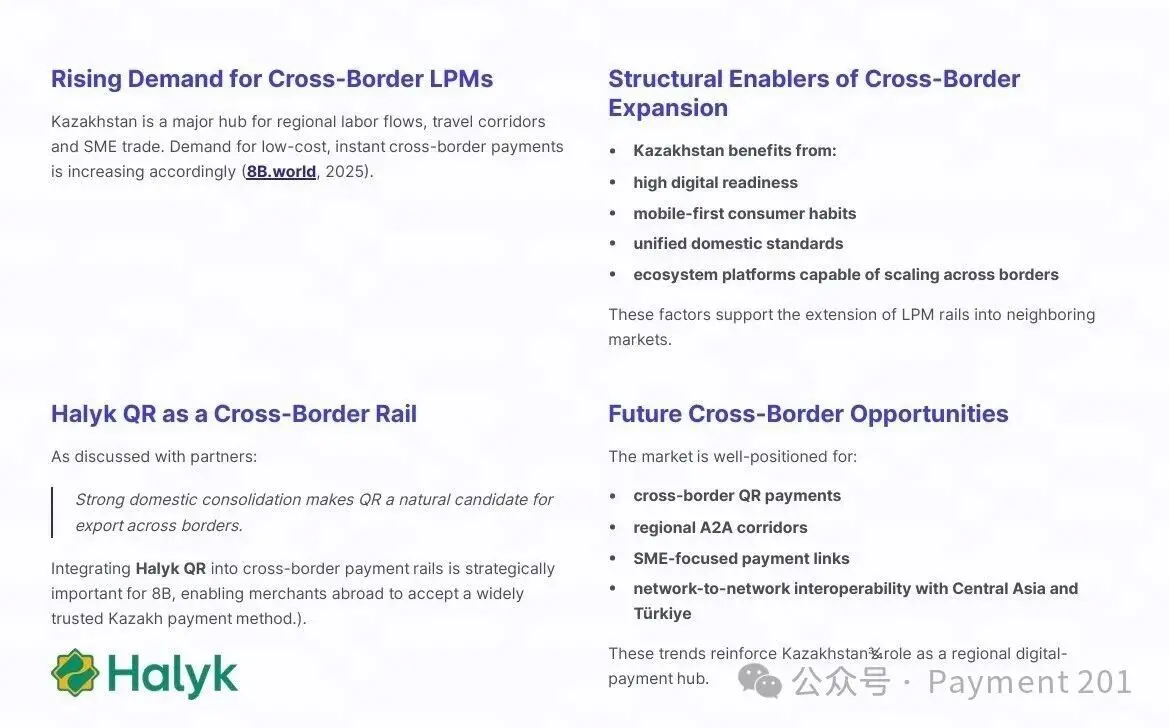
Hình ảnh từ 8b.world
Card, Super App, A2A, Đường sắt Quốc gia, Stablecoin. Nhiều bộ phận hạ tầng thanh toán đến từ những khu vực và giai đoạn hoàn toàn khác nhau đang chồng chéo lên nhau trong một thị trường chỉ có hơn 20 triệu dân.
Vì vậy, sau khi trở về, sự thay đổi nhận thức lớn nhất của tôi về Kazakhstan thực sự không phải là:
"Thanh toán ở đây phát triển hơn tôi tưởng."
Mà là:
Nó đã bắt đầu đổi đề tài.
Câu hỏi trong quá khứ là:
Làm thế nào để một thị trường chuyển từ tiền mặt sang kỹ thuật số?
Câu hỏi hôm nay ngày càng trở thành:
Khi thanh toán đã đủ kỹ thuật số, làm thế nào để thực sự đạt được tính tương tác?
Kaspi đã giải quyết một phần lớn trong câu hỏi trước đó.
Và Kazakhstan năm 2026 đã bắt đầu trả lời câu hỏi tiếp theo.
 Cảnh báo rủi ro
Bài viết nổi bật





