Thực sự là nút thắt tăng trưởng chậm vào giữa đêm: không phải sản phẩm, mà là sự hình thành của thị trường
 Quan điểm cốt lõi

 Midnight đang xây dựng không phải là một pool khác, mà là một hệ thống hạ tầng term-credit trên chuỗi.
- tác giả: Larry007_
1
Sự phát triển của Morpho's Midnight sau khi ra mắt không nhanh, nhưng tôi không nghĩ rằng điều này chỉ đơn giản là "sản phẩm còn sớm" hoặc "thị trường không thích lãi suất cố định".
Midnight thực sự đã gặp phải một vấn đề thú vị hơn: giao thức có thể tạo ra lãi suất cố định, thời hạn cố định và tín dụng có thể giao dịch, nhưng một thị trường tín dụng thực sự cần có người vay, người cho vay, nhà môi giới, phòng ngừa rủi ro, phân phối và tiện ích tài sản đảm bảo cùng tồn tại.
Hợp đồng có thể ra mắt, nhưng thị trường sẽ không tự động xuất hiện.
2
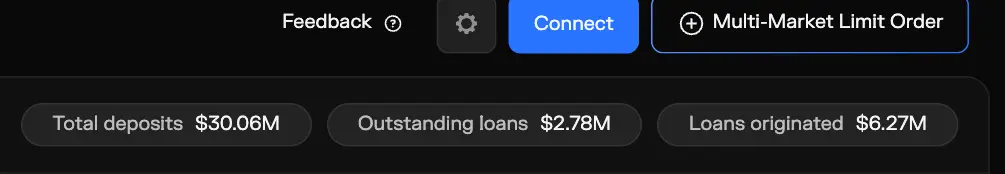
Trước tiên, hãy xem xét tình hình hiện tại. Trang Midnight hiện có khoảng $30 triệu tiền gửi, $2.8 triệu khoản vay chưa thanh toán, và $6.3 triệu tổng số khoản vay đã phát sinh.
$30 triệu tiền gửi không thể chứng minh rằng nguồn cung đã trưởng thành. Tiền gửi có thể đến từ việc tạo lập thị trường, quỹ thử nghiệm hoặc báo giá chưa được thực hiện. Nó chỉ có thể cho thấy: ở giai đoạn hiện tại, nút thắt trực tiếp nhất là nhu cầu vay hiệu quả, vốn đã được đưa ra nhưng chưa được sử dụng đầy đủ.
Vấn đề do đó cần được phân tích từ phía người vay.
3
Người vay tiền điện tử thực sự cần chi phí vốn có thể dự đoán hơn. Lãi suất biến động có thể nhanh chóng tăng vọt khi mức sử dụng tăng, khiến cho chiến lược đòn bẩy, giao dịch cơ sở và lập kế hoạch ngân quỹ trở nên khó quản lý.
Nhưng "cần lãi suất cố định hoặc có thể dự đoán" không đồng nghĩa với "cần thời hạn cố định".
Thời hạn cố định sẽ đồng thời mang đến rủi ro thanh toán đến hạn, tái cấp vốn và tái tài trợ. Đối với người vay tiền điện tử có vị thế thay đổi nhanh và chu kỳ nắm giữ không chắc chắn, những hạn chế này đôi khi còn phức tạp hơn cả sự biến động lãi suất.
4
Phiên bản v2 trên Ink của @tydrohq có thể được sử dụng để minh họa sự khác biệt này, nhưng không nên được hiểu là đối thủ trực tiếp của Midnight, càng không phải là so sánh ai hơn ai kém.
Tydro dựa trên tính thanh khoản tập trung kiểu @aave: người vay trả một mức lãi suất cố định không thay đổi theo mức sử dụng, và khoản vay không có ngày đáo hạn cố định; người cho vay nhận APY cung cấp thay đổi theo mức sử dụng.
Nó giữ lại thói quen sử dụng của các pool cho vay hiện có. Midnight thì đồng thời cố định lãi suất và thời hạn, và cho phép tín dụng được định giá trong thị trường thời hạn. Hai bên giải quyết không phải cùng một vấn đề.
5
Cũng chính vì lý do này, cấu trúc kiểu Tydro dễ dàng tiếp nhận nhu cầu vay hiện có hơn, trong khi mục tiêu của Midnight thì tiên phong hơn và khó khởi động hơn.
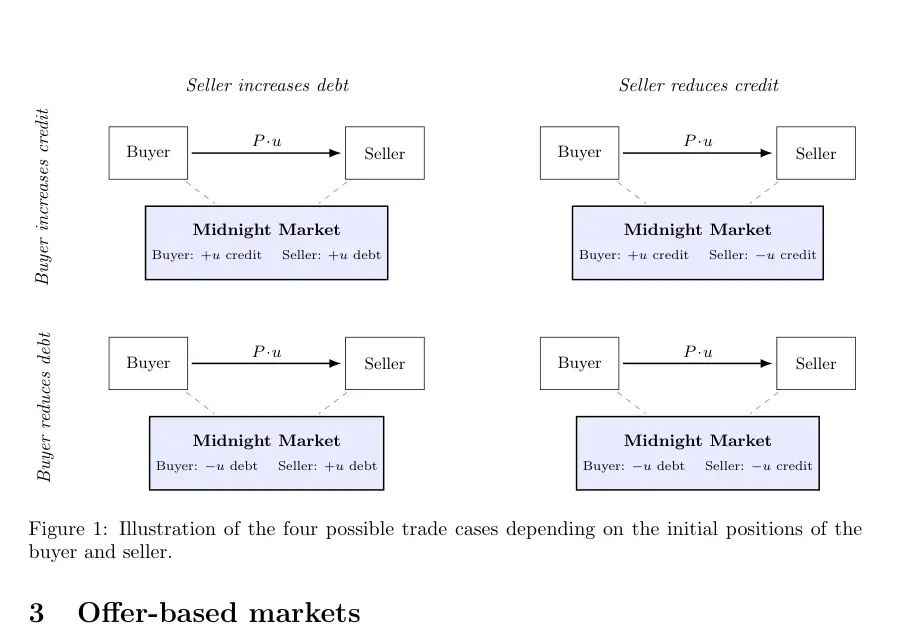
Midnight thể hiện khoản vay dưới dạng các đơn vị tín dụng/nợ có thể giao dịch, hình thành giá cả và thời hạn thông qua các đề nghị và ý định. Nó không chỉ muốn xây dựng một cổng vay, mà còn là cấu trúc thời hạn, chênh lệch tín dụng và đường cong lợi suất trên chuỗi.
Giá trị của loại cơ sở hạ tầng này có thể rất lớn, nhưng điều kiện tiên quyết là thị trường có đủ nhiều và đủ ổn định nhu cầu phát hành và nắm giữ nợ.
6
Tại đây xuất hiện vấn đề cấu trúc đầu tiên: Crypto thiếu nhu cầu người vay lâu dài, lặp đi lặp lại và ổn định.
Vay trên chuỗi chủ yếu đến từ đòn bẩy, chênh lệch giá, tạo lập thị trường, thuế và quản lý thanh khoản ngắn hạn. Nhu cầu phụ thuộc cao vào tình hình thị trường, nguồn vốn, động lực và chênh lệch có thể chênh lệch. Khi carry giảm, người vay có thể nhanh chóng hoàn trả hoặc chuyển sang các giao thức khác.
Điều này khác với nhu cầu cấu trúc hình thành từ việc chính phủ phát hành nợ liên tục, tài chính dài hạn của doanh nghiệp, cho vay mua nhà và tín dụng tiêu dùng. Midnight không chỉ cần nhiều người dùng hơn, mà còn cần những người vay neo có thể phát hành nợ cùng kỳ hạn nhiều lần.
7
Thị trường trái phiếu không có lãi suất và thị trường thu nhập cố định rất lớn, nhưng quy mô không phải do cấu trúc hợp đồng "trái phiếu không có lãi suất" này tạo ra.
Một bên là chính phủ, doanh nghiệp và tổ chức tài chính phát hành nợ liên tục; bên kia là quỹ hưu trí, công ty bảo hiểm, ngân hàng và quỹ trái phiếu, họ tự nhiên cần thời gian.
Ở giữa còn có các nhà môi giới chính, tài trợ repo, hợp đồng tương lai, IRS, thanh toán và bảng cân đối lớn. Các nhà môi giới có thể tiếp nhận phát hành, giữ hàng tồn kho, tài trợ và phòng ngừa rủi ro.
Trái phiếu chỉ là bề mặt. Thực sự tạo ra tính thanh khoản là toàn bộ mạng lưới thị trường.
8
Khi DeFi phát triển, ranh giới giữa Crypto và tài chính truyền thống thực sự ngày càng mờ nhạt.
Dự trữ stablecoin nắm giữ trái phiếu chính phủ Mỹ, trái phiếu được mã hóa lưu thông trên chuỗi, các tổ chức sử dụng DeFi thông qua lưu ký đủ điều kiện, các nền tảng tín dụng đưa ra bảo lãnh và thỏa thuận pháp lý, trong khi tài sản trên chuỗi bắt đầu vào bảng cân đối kế toán của các tổ chức truyền thống.
Lấy tài chính truyền thống làm tham chiếu không phải là yêu cầu DeFi sao chép tài chính truyền thống. Nó giống như một bản đồ chức năng: những khâu nào vẫn còn thiếu, những khâu nào có thể được thiết kế lại bằng thanh toán minh bạch trên chuỗi, tài sản đảm bảo có thể lập trình và khả năng kết hợp. Khoảng cách chính nó thường cũng là hướng tăng trưởng cho giai đoạn tiếp theo.
9
Crypto còn có một lớp rủi ro hơn so với thu nhập cố định truyền thống: phần lớn các khoản vay trên chuỗi vẫn phụ thuộc vào tài sản đảm bảo thừa.
Vay $100, thường phải khóa hơn $100 BTC, ETH hoặc tài sản khác. Một phần đáng kể nợ trong tài chính truyền thống phụ thuộc vào tín dụng của người vay, dòng tiền, bảng cân đối và khả năng truy đòi pháp lý để định giá.
Do đó, tín dụng có thời hạn cố định trên chuỗi ngoài lãi suất và thời gian, còn phải xử lý sự biến động tài sản đảm bảo, thanh lý, oracle, stablecoin, hợp đồng thông minh và rủi ro nợ xấu.
10
Điều này sẽ đồng thời hạn chế nhu cầu và tính thanh khoản.
Từ góc độ người vay, tài sản đảm bảo thừa phù hợp hơn cho đòn bẩy, chênh lệch giá và những người nắm giữ không muốn bán tài sản tạm thời, nhưng rất khó tạo ra nhu cầu tài chính lâu dài như tín dụng doanh nghiệp, cho vay mua nhà hoặc nợ chính phủ.
Từ góc độ người cho vay, các tín dụng hình thành từ tài sản đảm bảo khác nhau, LTV và oracle không hoàn toàn đồng nhất. Một yêu cầu được bảo đảm bằng cbBTC và một yêu cầu được bảo đảm bằng PT-USDe ngay cả khi có ngày đáo hạn giống nhau, cũng không phải là cùng một loại rủi ro.
Vì vậy, tính thanh khoản không chỉ bị phân chia theo thời hạn, mà còn sẽ bị phân chia một lần nữa theo rủi ro tài sản đảm bảo.
11
Thời hạn cố định cũng đặt ra yêu cầu mới cho người cho vay.
Khi người cho vay khóa lãi suất cố định, việc lãi suất thị trường tăng sẽ làm giảm giá trị tương đối của tín dụng cũ. Việc rút lui sớm cần có người mua thứ cấp; việc chuyển đổi từ rủi ro cố định sang rủi ro biến động cần có IRS, @pendle_fi YT hoặc các công cụ phòng ngừa khác.
Những công cụ này đã bắt đầu xuất hiện, nhưng độ sâu đối với rủi ro lãi suất cho vay vẫn còn hạn chế. Không có lớp phòng ngừa trưởng thành, các quỹ chuyên nghiệp sẽ yêu cầu chênh lệch cao hơn, thời gian ngắn hơn, hoặc đơn giản chỉ làm các pool lãi suất biến động có thể rút lui nhanh chóng.
12
Sau đó là sự phân mảnh tính thanh khoản.
Cùng là khoản vay USDC, 1 tháng, 3 tháng và 6 tháng sẽ hình thành các sổ đặt hàng khác nhau; khi cộng thêm các tài sản đảm bảo khác nhau, LTV, oracle và chuỗi, sẽ xuất hiện rất nhiều thị trường độc lập.
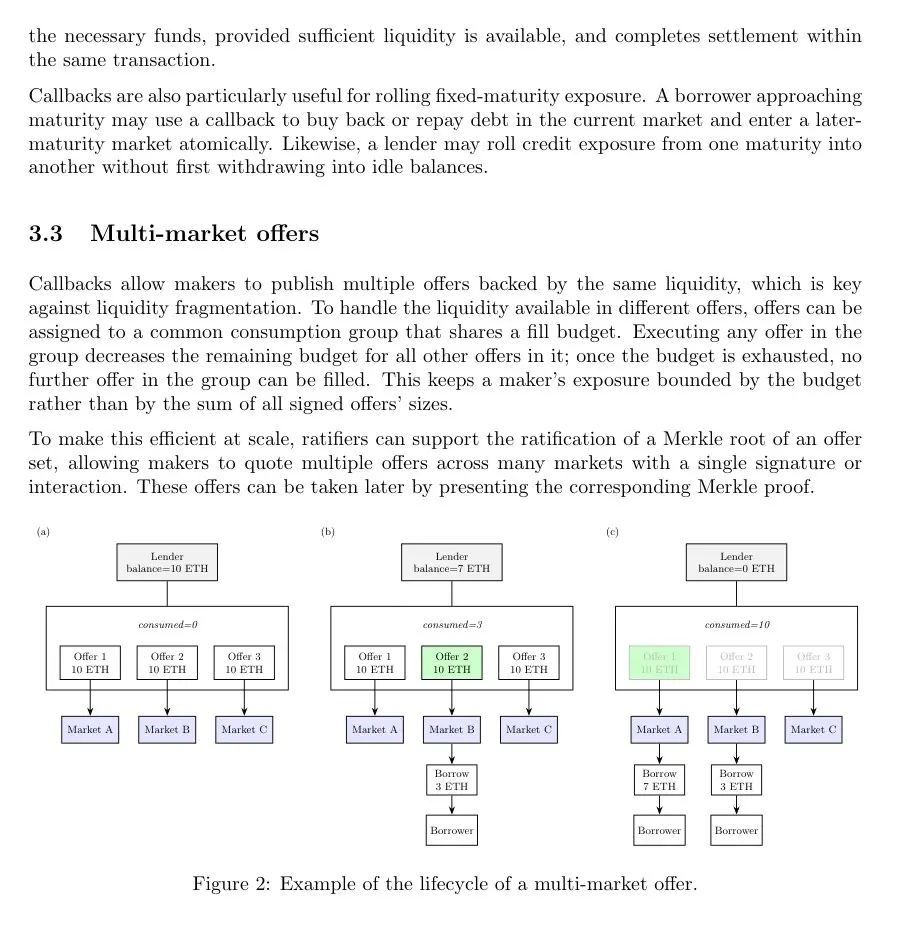
Các đề nghị đa thị trường và ngân sách thanh khoản chia sẻ của Midnight đã cố gắng giảm bớt vấn đề cần lặp lại việc khóa vốn của maker, đây là một thiết kế rất có giá trị.
Nhưng tính thanh khoản được cung cấp giải quyết hiệu quả vốn, không tự động tạo ra người vay cuối cùng, cũng không thể hoàn toàn thay thế các thời hạn chuẩn tập trung và báo giá hai chiều liên tục.
13
@pendle_fi đã cung cấp một gợi ý quan trọng khác: tài sản thu nhập cố định muốn lớn lên, không thể chỉ cung cấp lợi suất đến hạn, mà còn cần có "khả năng tiền tệ" hoặc tiện ích tài sản đảm bảo.
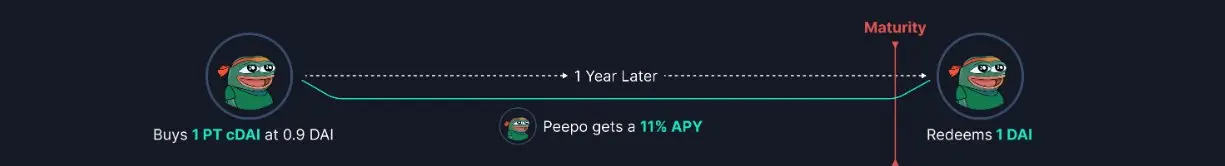
PT về bản chất cũng là yêu cầu giống như trái phiếu không có lãi suất, nhưng PT có thể vào nhiều thị trường tiền tệ lớn như tài sản đảm bảo. Pendle đã công bố vào tháng 3 năm 2026, đã có hơn $1.3 tỷ tài sản đảm bảo PT được triển khai trong các địa điểm cho vay này.
Khi PT có thể được thế chấp, lặp lại, tài trợ và kết hợp, nó không còn chỉ là một token chờ đến hạn, mà trở thành tài sản có thể tiếp tục sử dụng trong bảng cân đối DeFi.
14
Điều này có thể cũng là một trong những hướng quan trọng nhất cho tín dụng Midnight trong giai đoạn tiếp theo.
Nếu tín dụng chỉ có thể được nắm giữ đến hạn hoặc chờ người mua thứ cấp, nó sẽ là một tài sản có thời hạn thiếu tính thanh khoản đối với người cho vay.
Nếu nó có thể được vault nắm giữ, làm tài sản thế chấp cho vay, tham gia vào các thị trường token hóa lợi suất, hỗ trợ tài chính giống như repo, hoặc được đóng gói thành thang độ chín, nhu cầu sẽ hoàn toàn khác.
Điều thực sự quyết định liệu nguyên tắc thu nhập cố định có thể mở rộng hay không, thường không phải là giao dịch đầu tiên, mà là sau khi giao dịch hoàn tất, tài sản này còn có thể làm gì.
15
Maple cung cấp một cái nhìn khác về phía bên vay.
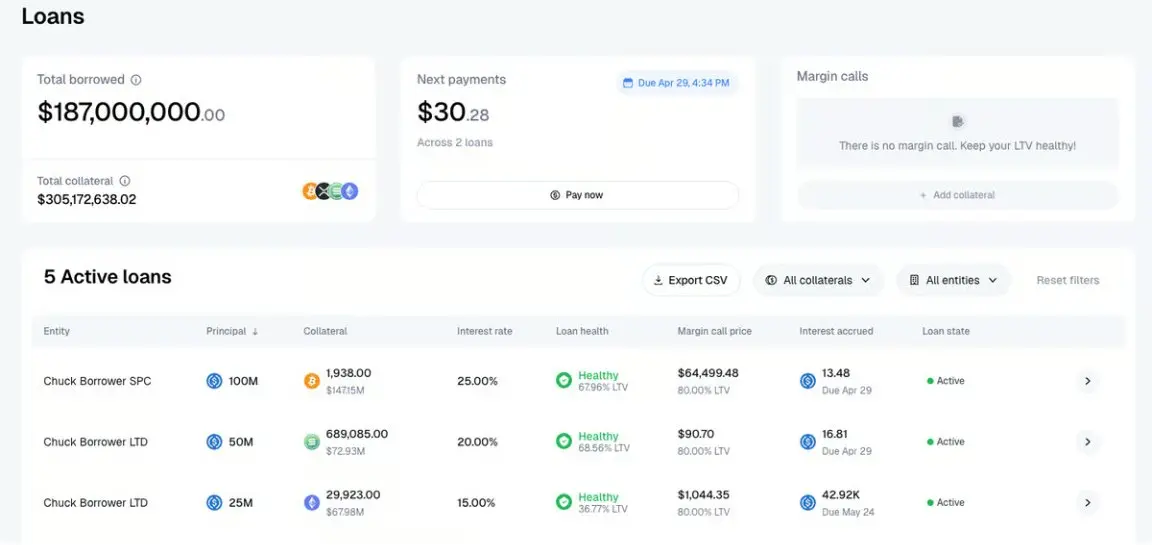
Nhu cầu vay của Maple không hoàn toàn phụ thuộc vào một pool không cần sự cho phép tự nhiên xuất hiện. Nó chủ động phục vụ các tổ chức vay, thực hiện KYC/KYB, xem xét tín dụng, đàm phán điều khoản và thỏa thuận cho vay chính, sau đó đưa việc chấp nhận khoản vay, thanh toán lãi suất, giám sát tài sản thế chấp, gọi ký quỹ và tái tài trợ vào quản lý trên chuỗi.
Đây là một mô hình tạo ra onchain + offchain. Maple hiện đang công bố tổng số khoản vay khoảng $25.7B, hơn 100 người vay và hơn 400 khoản vay.
16
Ý nghĩa của Maple không phải là Midnight nên trở thành bàn tín dụng có sự cho phép, mà là cho thấy: nhu cầu vay ổn định thường cần được tổ chức một cách chủ động.
Có người cần tìm kiếm người vay, hiểu mục đích sử dụng vốn, đàm phán thời hạn, thiết kế gói tài sản thế chấp, thiết lập quyền truy đòi pháp lý, và sắp xếp tái tài trợ. Trên chuỗi chịu trách nhiệm thanh toán minh bạch và quản lý tài sản, dưới chuỗi chịu trách nhiệm một phần về bảo lãnh, phân phối và quản lý mối quan hệ.
Midnight cung cấp một lớp thanh toán rất tổng quát, nhưng có thể vẫn cần các nhà khởi tạo, nhà giao dịch, người quản lý và sản phẩm tín dụng cấu trúc ở trên.
17
Vì vậy, tôi có xu hướng hiểu những hạn chế hiện tại của Midnight như là vấn đề hình thành thị trường và sắp xếp, chứ không phải là sai lầm về hướng sản phẩm.
Có thể điều nó cần nhất không phải là nhiều thị trường rời rạc hơn, mà là:
- Những người vay mỏ neo có thể vay liên tục
- Một số thời hạn chuẩn hóa
- Những nhà giao dịch có thể báo giá hai chiều lâu dài
- Bảo hiểm cố định sang biến đổi và tự động gia hạn
- Tính hữu ích của tài sản thế chấp có thể tham gia vào các giao thức khác
- Các nhà khởi tạo và phân phối tổ chức nhu cầu của các tổ chức một cách chủ động
Midnight không xây dựng một pool khác, mà là một bộ hạ tầng tín dụng theo điều khoản trên chuỗi. Nó sẽ hình thành chậm hơn so với pool, nhưng một khi hình thành, giá trị cũng không chỉ là một khoản TVL cho vay.
 Cảnh báo rủi ro