GSR: Tại sao token có lưu thông thấp và FDV cao lại khó tránh khỏi việc giảm giá?
 Quan điểm cốt lõi

 Token có FDV niêm yết vượt quá 1 tỷ USD, một năm sau tỷ suất hoàn vốn trung bình là âm 81%.
Biên soạn: Gia Hoan, ChainCatcher
Điểm chính
Nhóm nghiên cứu GSR đã hợp tác với nhóm tư vấn để hệ thống hóa các hồ sơ niêm yết token trên các sàn giao dịch chính từ năm 2013, bao gồm hơn 2300 lần phát hành token, và ghi lại hiệu suất của mỗi lần phát hành, tỷ lệ lưu thông ban đầu, định giá hoàn toàn pha loãng (FDV), lĩnh vực liên quan, v.v.
Kể từ khi kỷ nguyên phát hành token công khai bắt đầu, tỷ lệ lưu thông ban đầu khi niêm yết token đã giảm một nửa. Tỷ lệ lưu thông ban đầu trung vị khi niêm yết đã giảm từ 38% vào năm 2017 xuống còn 13% vào năm 2020, và chỉ phục hồi một phần sau đó.
Định giá phát hành càng cao, tỷ lệ lưu thông ban đầu khi niêm yết càng thấp: các token có FDV niêm yết dưới 10 triệu USD có tỷ lệ lưu thông ban đầu trung vị là 97%; các token có FDV niêm yết trên 1 tỷ USD có tỷ lệ này là 14%.
Các token có FDV niêm yết trên 1 tỷ USD có hiệu suất kém nhất, với tỷ lệ hoàn vốn trung vị sau một năm là -81%. Các token có tỷ lệ lưu thông ban đầu dưới 20% giảm khoảng 75% sau một năm; các token có tỷ lệ lưu thông ban đầu từ 30% đến 50% giảm khoảng 45%.
Đây không còn là vấn đề riêng của ngành công nghiệp tiền điện tử. Thị trường chứng khoán cũng đang dần chuyển sang mô hình tương tự: các doanh nghiệp giữ trạng thái tư nhân lâu hơn, những người trong nội bộ tích lũy cổ phần trước khi công chúng có thể mua vào, và kể từ năm 2019, IPO đã liên tục thua kém thị trường trong khung thời gian ba năm.
GSR tích cực tham gia vào phát hành token và các hoạt động thị trường thứ cấp, bao gồm cung cấp hỗ trợ thị trường và thanh khoản cho các quỹ, nhóm dự án và nhà đầu tư sớm, tư vấn phát hành và niêm yết, cũng như thực hiện giao dịch OTC và dịch vụ giao dịch khối.
Hiệu suất của các token có tỷ lệ lưu thông ban đầu thấp và FDV cao đã xuất hiện lặp đi lặp lại trong hàng trăm trường hợp. Một token có thể niêm yết với định giá hoàn toàn pha loãng (FDV) cao, nhưng chỉ một lượng nhỏ nguồn cung được đưa vào lưu thông. Giá có thể tăng tạm thời, nhưng nhìn chung, cuối cùng đều sẽ giảm dần.
Nhưng chúng tôi muốn hiểu rõ hơn về cơ chế hoạt động của quá trình này, vừa để phục vụ khách hàng, vừa để hiểu rõ hơn về thị trường mà chúng tôi đang hoạt động: liệu tỷ lệ lưu thông ban đầu có quyết định được tỷ lệ hoàn vốn trung bình của token sau khi niêm yết không? Nó có liên quan đến FDV không? Mô hình phát hành này nên được cải thiện như thế nào?
Dưới sự hợp tác của nhóm nghiên cứu và nhóm tư vấn GSR, chúng tôi đã hệ thống hóa tất cả các hồ sơ niêm yết token trên các sàn giao dịch chính từ năm 2013, xây dựng bộ dữ liệu đầu tiên trong ngành này, bao gồm hơn 2300 lần phát hành token.
Kết quả nghiên cứu không mấy lạc quan. Do chúng tôi theo dõi tất cả các lần phát hành token, dữ liệu cũng bao gồm các token đã mất hoạt động giao dịch hoặc bị gỡ bỏ, vì vậy những con số này không bị đánh giá quá cao do thiên lệch người sống sót. Tính theo trung vị, token sẽ giảm xuống dưới giá phát hành trong vòng 3 ngày sau khi niêm yết, và giảm 50% trong vòng 90 ngày.
Rõ ràng, các lần phát hành token trong những năm gần đây đã khiến người mua thất vọng. Tại sao cấu trúc phát hành này gần như chắc chắn dẫn đến kết quả như vậy? Một lần phát hành token tốt hơn nên như thế nào?
Tỷ lệ lưu thông ban đầu khi niêm yết giảm một nửa, nhưng định giá không giảm theo
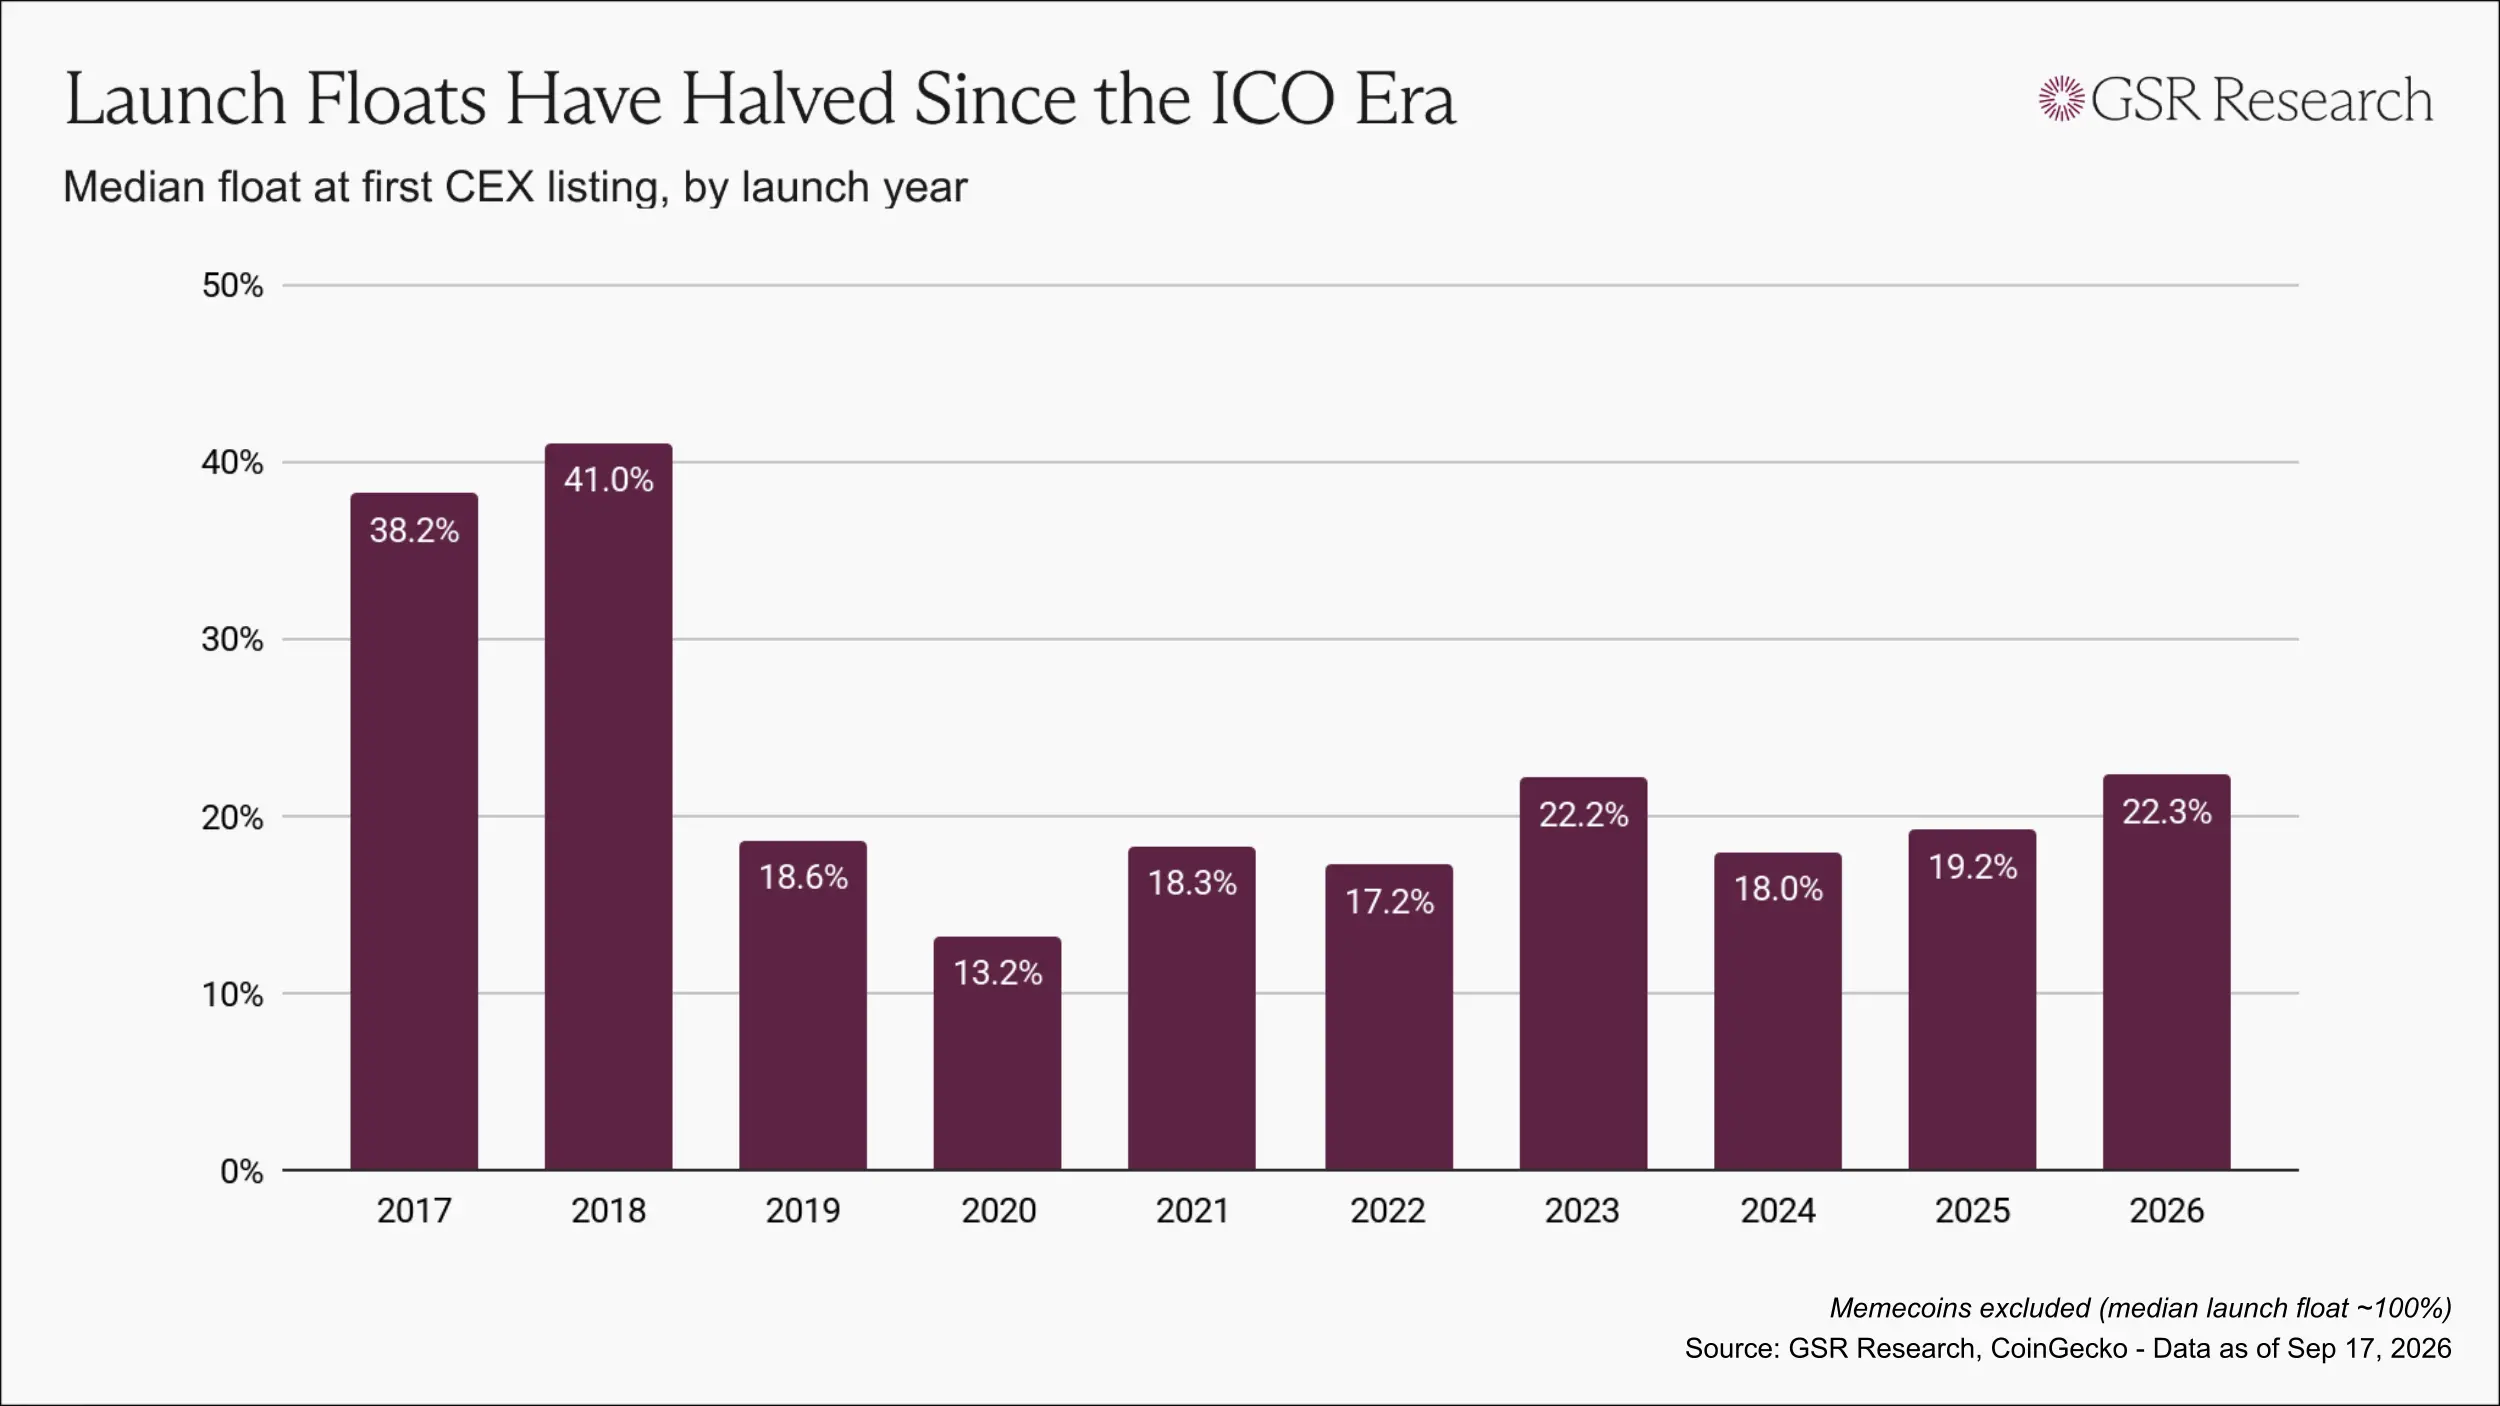
Thời kỳ phát hành token đầu tiên có nhiều vấn đề, nhưng ít nhất cũng cho phép token đến tay công chúng sớm hơn. Vào năm 2017 và 2018, tỷ lệ lưu thông ban đầu trung vị khi token lần đầu niêm yết là từ 38% đến 41%.
Khi việc thực thi quy định trở nên nghiêm ngặt hơn, việc huy động vốn dần chuyển sang hình thức tư nhân, mô hình phát hành token cũng đã đảo ngược: định giá được thiết lập bởi các vòng đầu tư mạo hiểm, các kế hoạch điểm thưởng và airdrop thay thế cho việc phát hành công khai. Đến năm 2020, tỷ lệ lưu thông ban đầu khi niêm yết token đã giảm xuống khoảng 13%.
Sau đó, tỷ lệ lưu thông ban đầu đã có sự phục hồi, nhưng hầu hết các năm vẫn ở mức từ vài điểm phần trăm đến hơn 20%.
Tuy nhiên, chỉ quan sát tỷ lệ lưu thông ban đầu sẽ đánh giá thấp vấn đề, vì tỷ lệ lưu thông phải được xem xét kết hợp với định giá. Một token có FDV dưới 50 triệu USD phát hành 5% nguồn cung, và một token có FDV đạt 1 tỷ USD phát hành 5% nguồn cung, sẽ tạo ra ảnh hưởng hoàn toàn khác nhau.
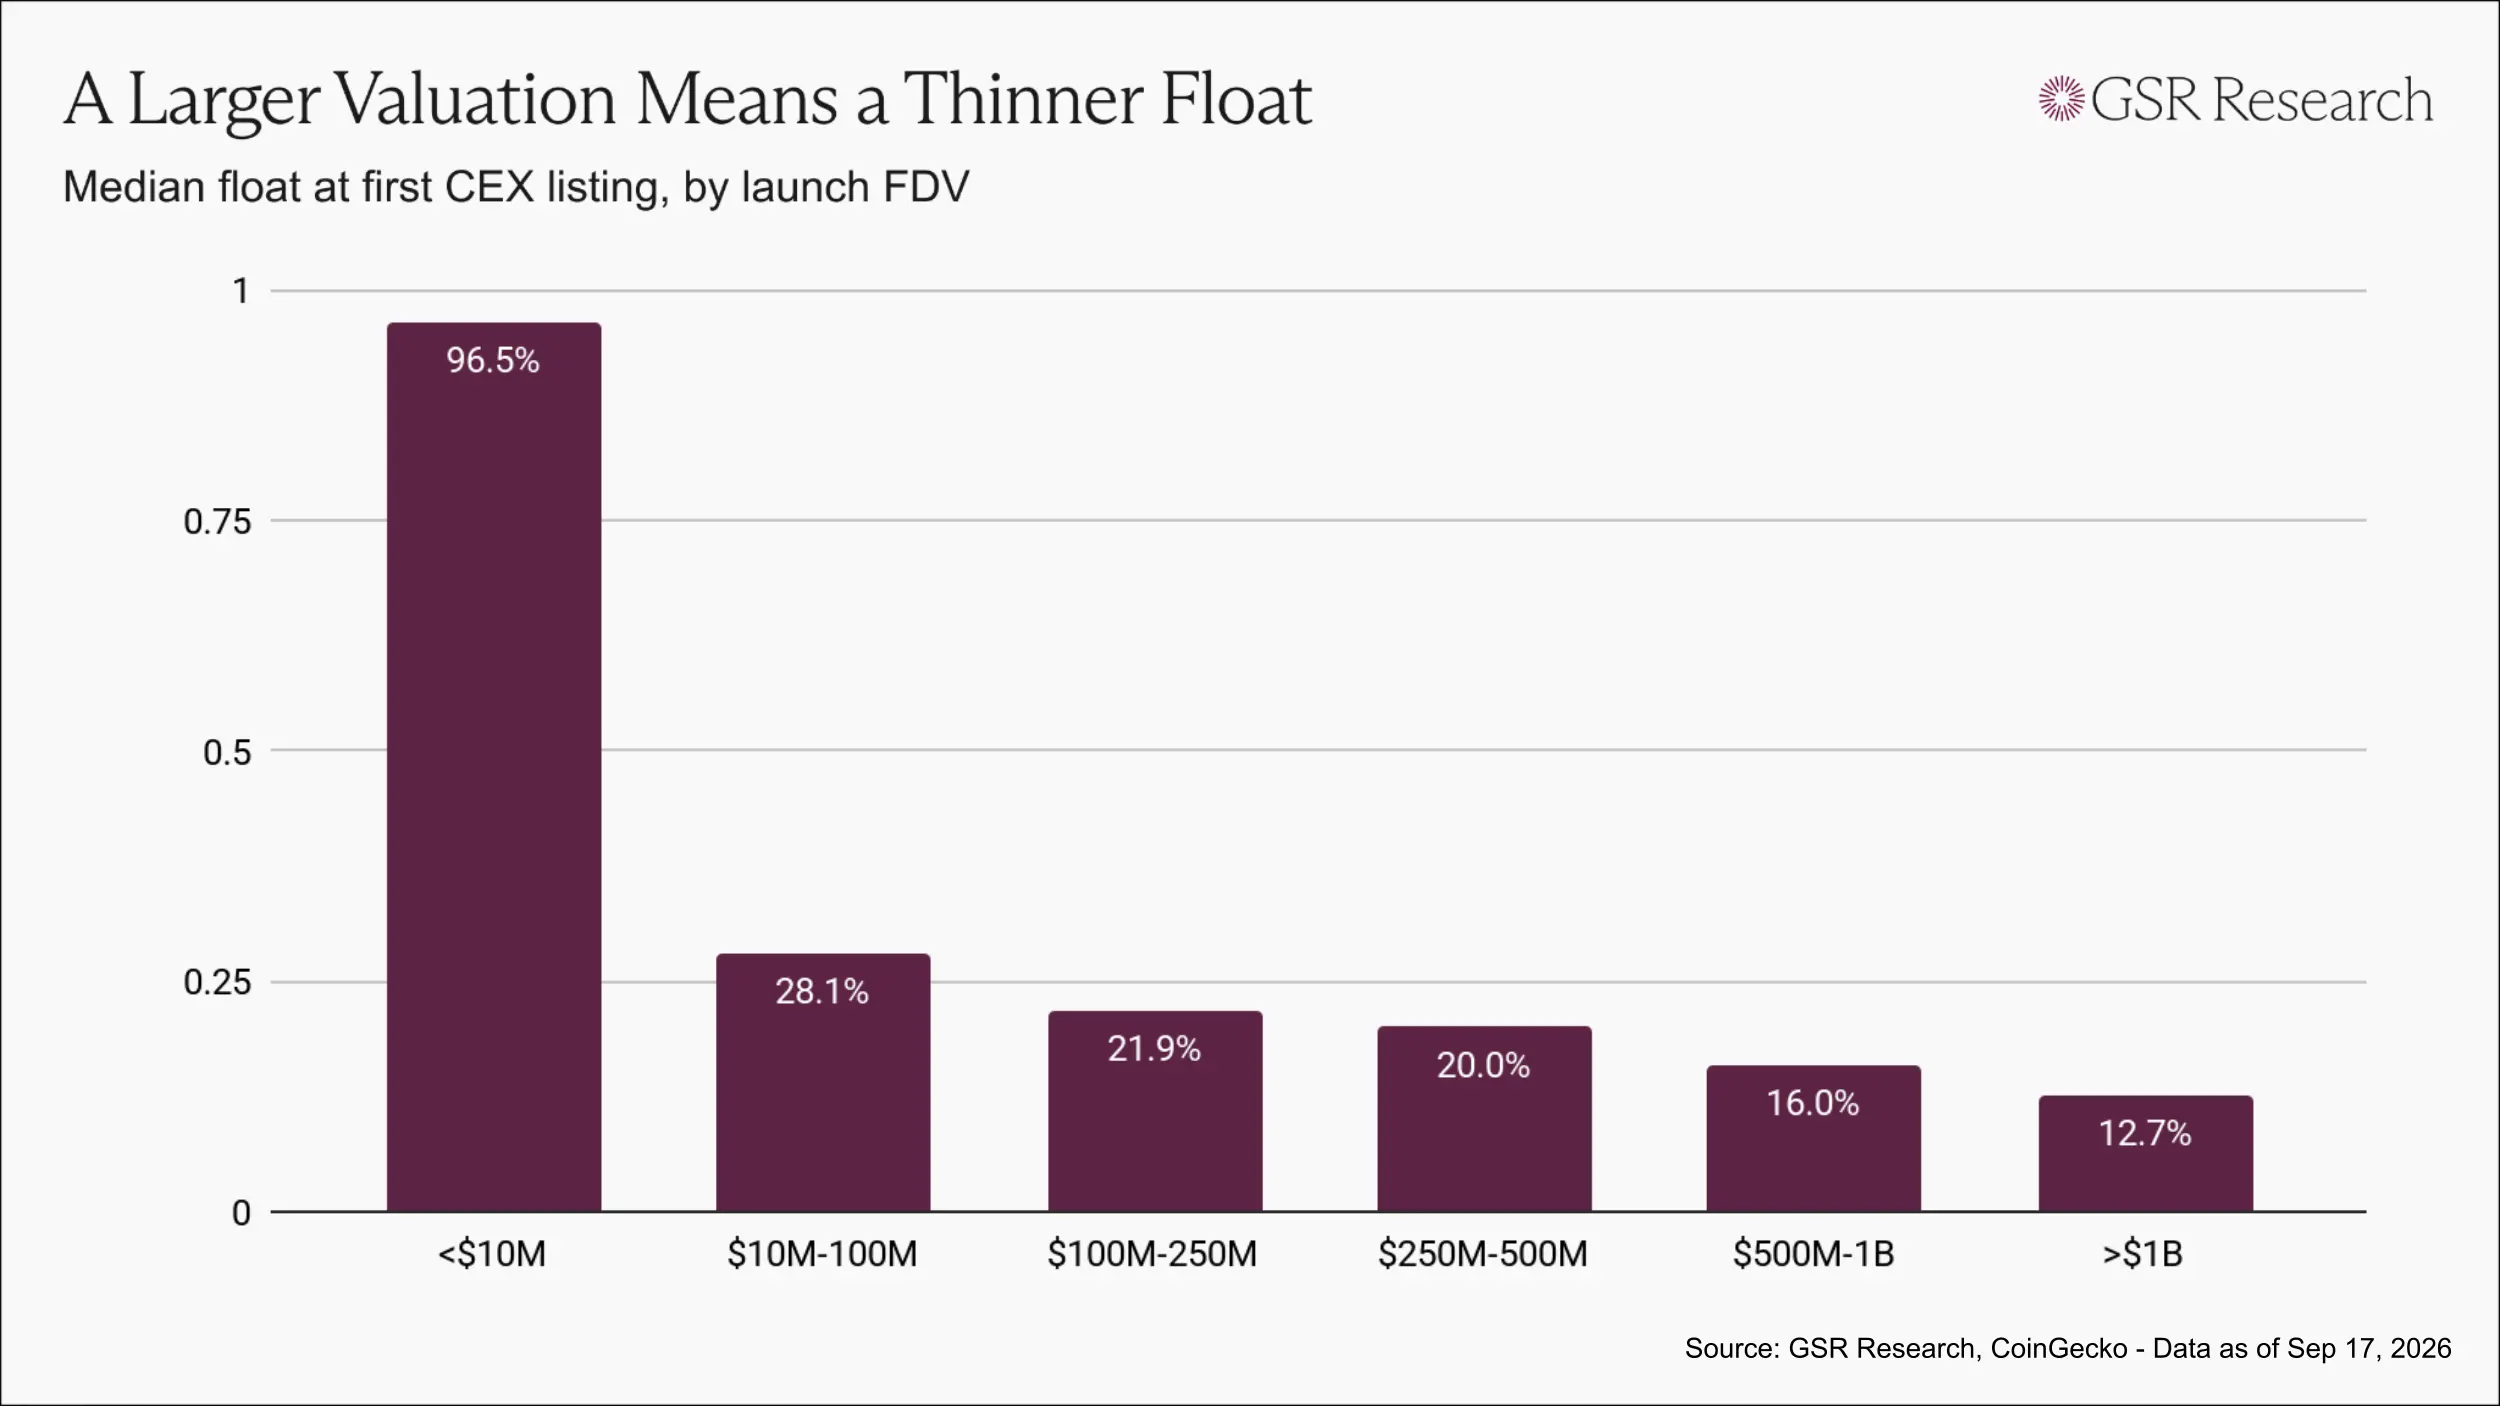
FDV niêm yết càng cao, tỷ lệ lưu thông ban đầu khi niêm yết càng thấp: các token có FDV niêm yết dưới 10 triệu USD có tỷ lệ lưu thông ban đầu trung vị là 97%; các token có FDV từ 10 triệu đến 100 triệu USD là 28%; các token có FDV từ 500 triệu đến 1 tỷ USD là 16%; các token có FDV trên 1 tỷ USD là 13%.
Rõ ràng, đây không phải là ngẫu nhiên, mà là mô hình phát hành dần dần hình thành trong ngành: định giá càng cao, lượng lưu thông càng mỏng.
Tại sao các token này lại tiếp tục giảm giá
Khi chỉ có một lượng nhỏ nguồn cung vào giao dịch, ngay cả khi quy mô nhu cầu hạn chế, cũng có thể đẩy cao định giá của toàn bộ token.
Các bên liên quan đến phát hành đều có thể hưởng lợi trong ngày đầu tiên. Cổ phần của các nhà đầu tư mạo hiểm sẽ được định giá lại theo giá niêm yết, token mà đội ngũ nắm giữ cũng được tính theo cùng một mức giá, và nền tảng giao dịch có thể niêm yết một tài sản có định giá cao nổi bật. Người duy nhất có thể có cơ hội mua vào tốt hơn khi giá token giảm là người mua.
Sau đó, lịch trình mở khóa bắt đầu phát huy tác dụng. Các token chưa vào lưu thông ban đầu sẽ dần dần vào thị trường theo thời gian biểu công khai, và sẽ được bán ra theo mức giá mà trước đó chỉ được phát hiện bởi một lượng lưu thông nhỏ.
Kết quả này không cần đến ác ý từ bất kỳ ai. Cấu trúc phát hành tự nó đủ để tạo ra động lực cho các bên liên quan cuối cùng dẫn đến cùng một kết quả.
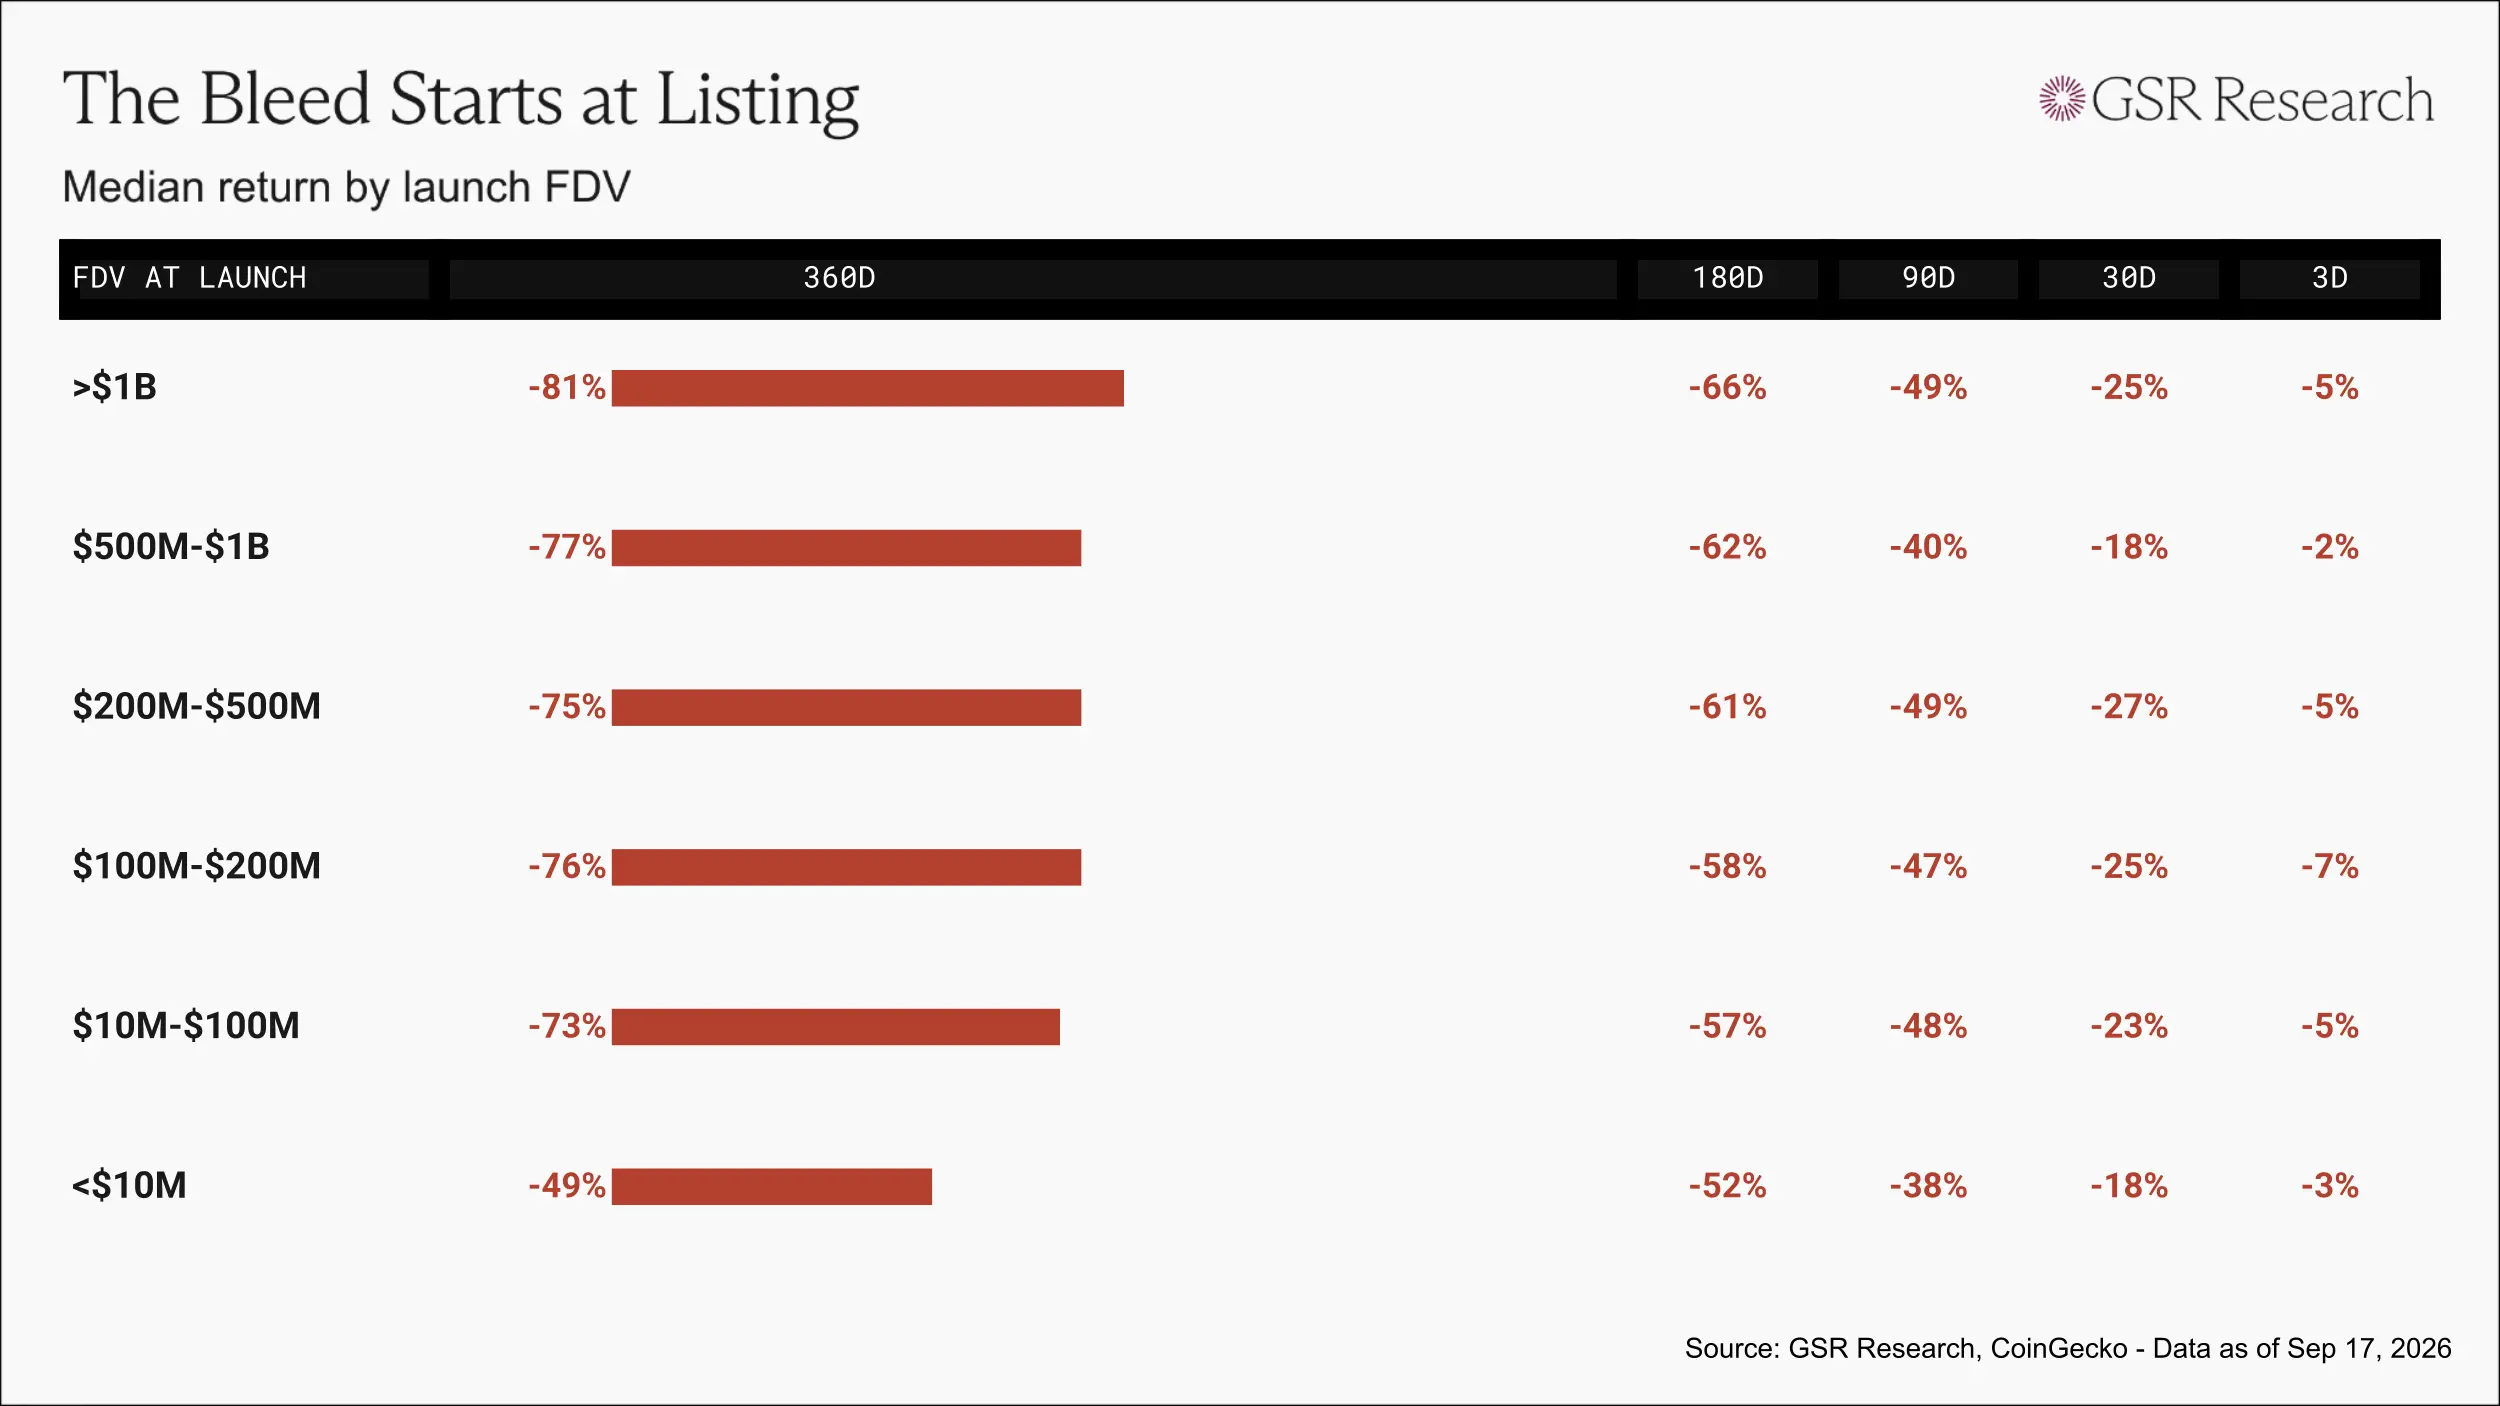
Từ góc độ hiệu suất trung vị, token sẽ giảm xuống dưới giá phát hành trong vòng 3 ngày sau khi niêm yết, giảm khoảng 20% đến 25% sau một tháng, và giảm gần 50% sau 90 ngày.
Trong nhóm các dự án có FDV niêm yết trên 1 tỷ USD, mỗi 1 USD đầu tư, giá trị trung vị sau 360 ngày chỉ còn 0.19 USD.
Thị trường chứng khoán cũng đi theo con đường tương tự
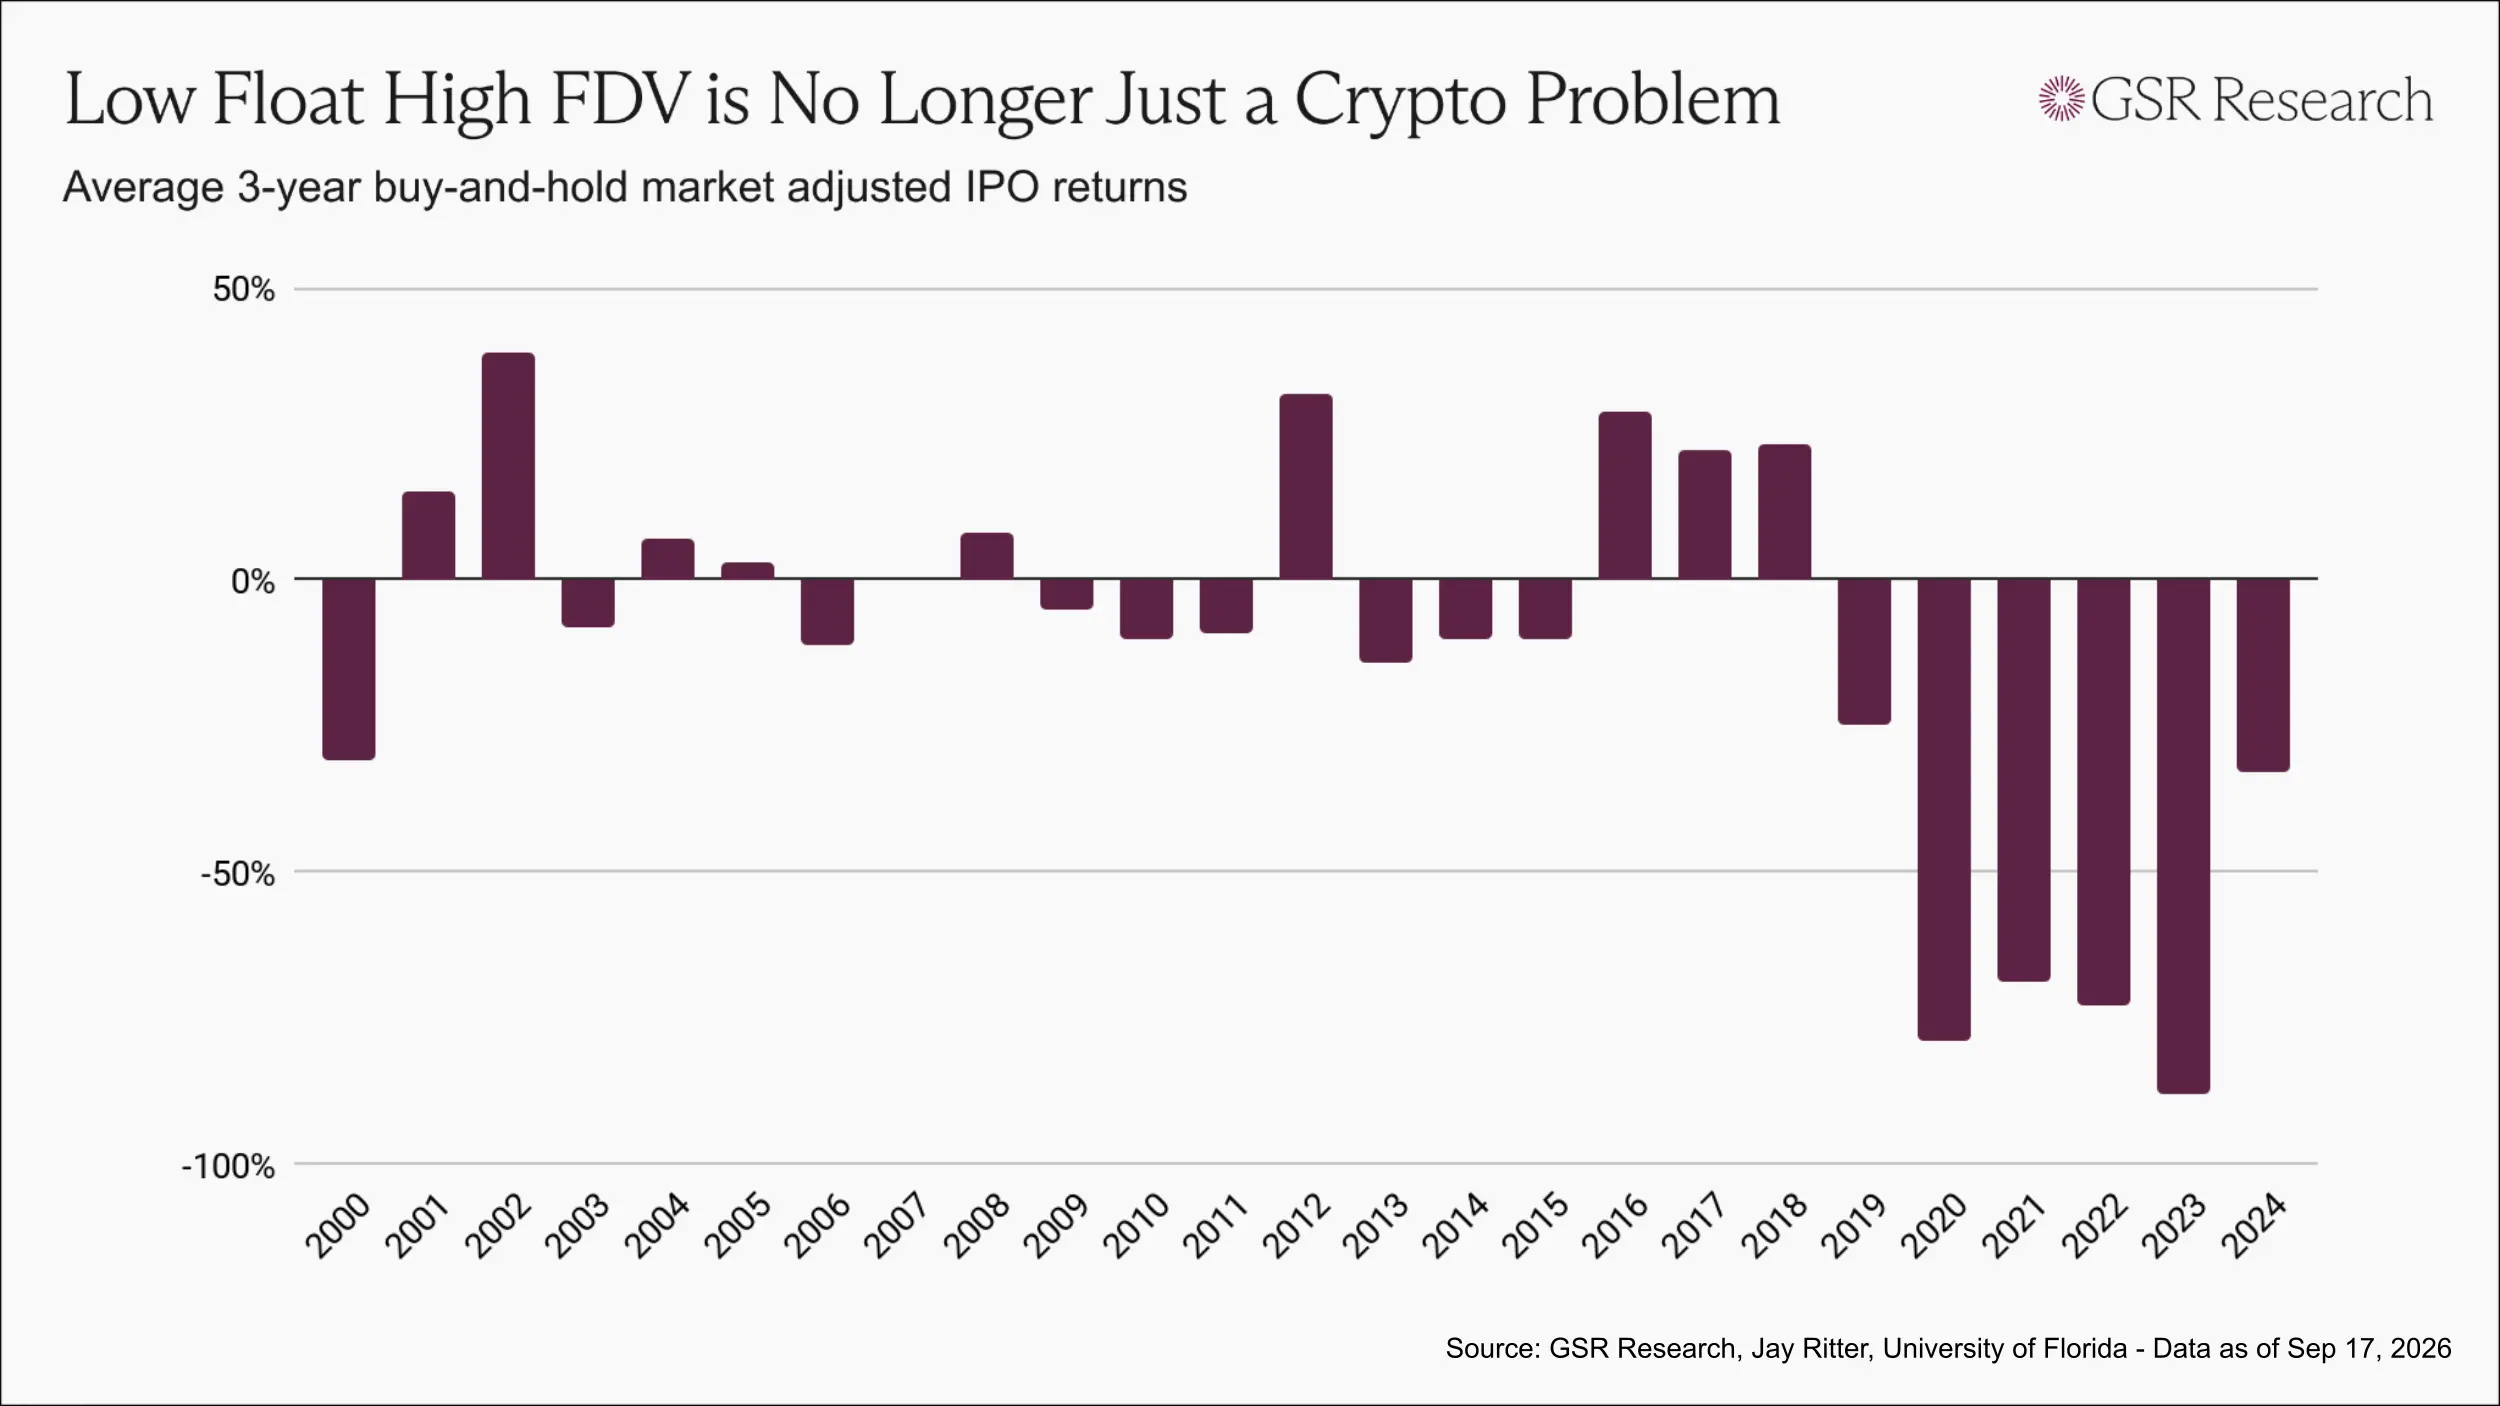
Mô hình tỷ lệ lưu thông ban đầu thấp và FDV cao thường được coi là vấn đề riêng của ngành công nghiệp tiền điện tử. Nhưng trong những năm gần đây, thị trường chứng khoán cũng dần chuyển sang cấu trúc tương tự.
Các công ty như SpaceX giữ trạng thái tư nhân trong suốt mười năm, những người trong nội bộ và các quỹ sau này liên tục tích lũy cổ phần trong quá trình định giá tăng lên, và cuối cùng khi niêm yết, chỉ phát hành một phần rất nhỏ cổ phiếu cho công chúng.
Theo hiệu suất mua vào và nắm giữ trong ba năm, kể từ năm 2019, các mẫu IPO hàng năm đều thua kém thị trường, và các đợt gần đây nhất thậm chí còn ở mức thấp nhất trong lịch sử.
Vấn đề phát hành token trong ngành công nghiệp tiền điện tử thực chất là vấn đề phổ biến mà thị trường phát hành mới hiện đại đang phải đối mặt, chỉ là tốc độ mở khóa token nhanh hơn và thông tin công bố ít hơn.
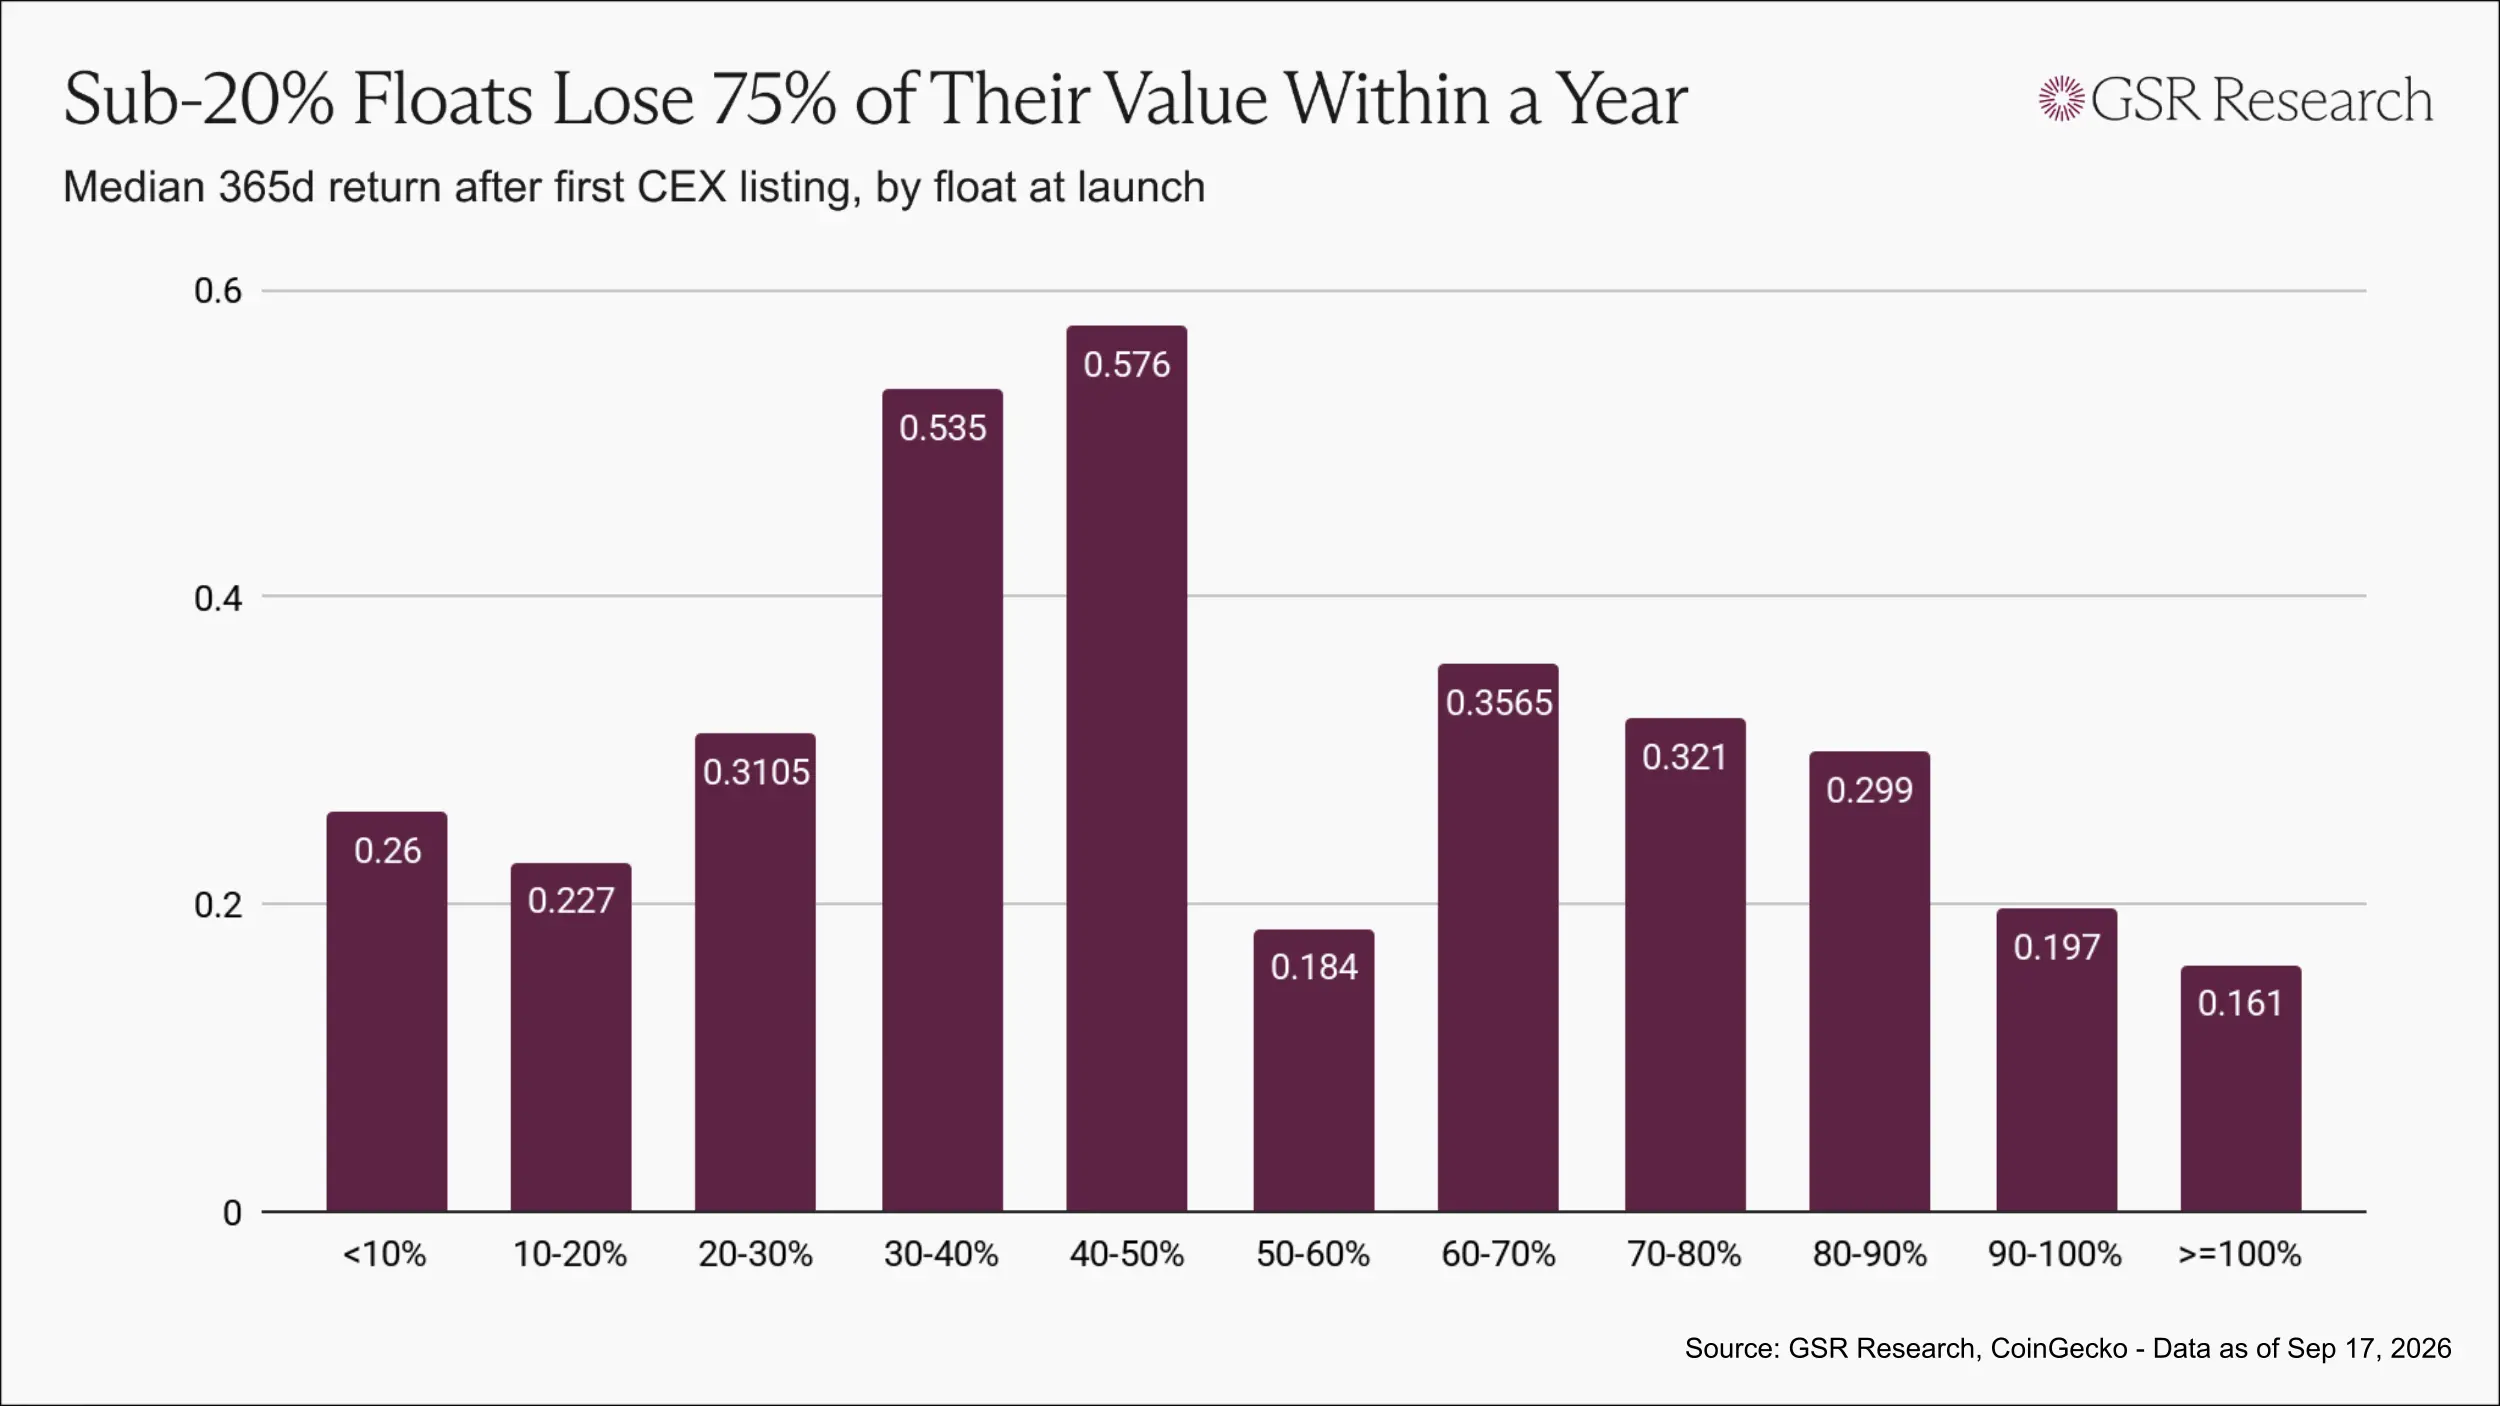
Trong thị trường tiền điện tử, các token có tỷ lệ lưu thông ban đầu dưới 20% khi niêm yết, sau một năm mỗi 1 USD đầu tư có giá trị trung vị khoảng từ 0.23 USD đến 0.26 USD.
Các token có tỷ lệ lưu thông ban đầu từ 30% đến 50%, sau một năm mỗi 1 USD đầu tư có giá trị khoảng 0.55 USD, gấp hơn hai lần so với các token trước đó.
Nhưng trong khoảng tỷ lệ lưu thông ban đầu gần 100%, mối quan hệ này không còn tồn tại, vì các token này chủ yếu là token có vốn hóa thấp và đồng Meme.
Tuy nhiên, trong khoảng phát hành của các dự án được thị trường ưa chuộng hơn, các dự án có tỷ lệ lưu thông ban đầu cao hơn và phân phối token rộng rãi hơn có hiệu suất tốt hơn so với các dự án cố tình tạo ra sự khan hiếm thông qua lưu thông thấp.
Phương thức phát hành tốt hơn là gì
Không có một giải pháp đơn lẻ nào có thể giải quyết tất cả các vấn đề, và chúng tôi cũng không tin rằng có ai đó thực sự có thể cung cấp một câu trả lời toàn diện. Nhưng dựa trên hàng trăm lần phát hành token, có thể thấy một số khâu quan trọng cần điều chỉnh.
Đầu tiên, giá phát hành nên cho phép cả người nắm giữ và người giao dịch đều có cơ hội hưởng lợi.
Các cộng đồng có thể chịu thử thách của thời gian trong ngành này thường xoay quanh một số tài sản mà công chúng có thể mua vào sớm và với giá thấp. Nói đơn giản, chỉ cần cho phép người nắm giữ hưởng lợi, cộng đồng sẽ dễ dàng hình thành hơn.
Nếu dự án đặt tỷ lệ phân phối token đầu tiên cho công chúng ở mức định giá tư nhân cao nhất, kết quả sẽ hoàn toàn ngược lại: những người nắm giữ mà nó thu hút từ đầu sẽ mua ở một mức giá có khả năng gây thất vọng, và cũng sẽ khiến người giao dịch rời bỏ.
Một token liên tục giảm giá từ ngày đầu tiên sẽ không thể hình thành giao dịch hai chiều liên tục, và cũng không có lý do đủ để thu hút các nhà giao dịch ngắn hạn tham gia. Khi người nắm giữ muốn bán, thị trường cũng sẽ không có đủ người mua.
Hai loại người tham gia này bổ sung cho nhau. Các nhà giao dịch cung cấp tính thanh khoản và biến động giá mà người nắm giữ cần, trong khi người nắm giữ cung cấp nền tảng nhu cầu ổn định, khiến thị trường này đáng để giao dịch.
Nếu giá phát hành chỉ có lợi cho những người trong nội bộ, cuối cùng sẽ mất cả hai loại người tham gia này. Dự án nên sớm bán token cho cộng đồng với giá thấp hơn, thay vì đợi đến khi định giá cao mới cho công chúng tiếp cận tài sản này lần đầu.
Thứ hai, cần phát hành đủ lượng cung để thị trường thực hiện việc phát hiện giá thực sự.
Tỷ lệ này nên rõ ràng cao hơn mức thấp từ 13% đến 20% trong giai đoạn 2020 đến 2022, và phải được xem xét kết hợp với định giá, không thể chỉ quan sát tỷ lệ lưu thông ban đầu một cách cô lập.
Để tham khảo, IPO chứng khoán thường phát hành khoảng 30% cổ phần cho công chúng, 50% đã được coi là mức cao. Đối với các tài sản lớn trong thị trường tiền điện tử, việc phát hành hơn một nửa nguồn cung khi niêm yết thường cũng không phù hợp.
Mục tiêu là để lượng lưu thông trong ngày đầu niêm yết đủ lớn, khiến giá trong ngày đầu thực sự có ý nghĩa tham khảo.
Cuối cùng, mở rộng phạm vi người tham gia và cho phép nhiều người tham gia sớm hơn.
Cơ hội tham gia cũng quan trọng như tỷ lệ lưu thông ban đầu. Trong những năm gần đây, các nền tảng đầu tư chung đã phát triển và được ưa chuộng, cho phép các nhà đầu tư nhỏ tham gia dự án theo các điều khoản đầu tư mạo hiểm. Ngoài ra, còn có các mô hình phân bổ token dựa trên người dùng thực, theo tiêu chí danh tiếng, phát hành công khai, đấu giá trên chuỗi và phát hành công bằng hoàn toàn.
Các mô hình này có ưu nhược điểm riêng, nhưng đều thúc đẩy sự tham gia rộng rãi hơn.
Hơn nữa, môi trường pháp lý và tuân thủ cũng đã cải thiện đáng kể.
Tại châu Âu, Dự luật Thị trường Tài sản Kỹ thuật số (MiCA) đã cho phép các nhà phát hành phát hành token trực tiếp cho công chúng. Tại Mỹ, phiên bản hiện tại của dự thảo Dự luật CLARITY đang xem xét cho phép phát hành trực tiếp có giới hạn cho nhà đầu tư lẻ.
Nếu dự luật này được thông qua, sức thuyết phục của câu nói "Luật chứng khoán buộc các dự án phải áp dụng mô hình huy động vốn riêng" sẽ giảm đáng kể. Lúc đó, cấu trúc phát hành token cũng sẽ chuyển từ kết quả thụ động dưới sự ràng buộc của quy định sang một phương án mà các bên dự án có thể chủ động lựa chọn.
 Cảnh báo rủi ro Cảnh báo rủi ro