Sự trỗi dậy của các nền tảng khổng lồ và các doanh nghiệp phần mềm nhỏ, giải pháp điểm đơn trung bình là nguy hiểm nhất
 Quan điểm cốt lõi

 537 công ty kỳ lân Mỹ vẫn mang theo định giá cũ của năm 2021-22, “AI bản địa” đang từ điểm cộng trở thành điểm rủi ro bị lật tẩy. Các nhà đầu tư bắt đầu đặt câu hỏi: Sau khi gỡ bỏ nhãn AI của bạn, còn lại điều gì?
Tác giả gốc: Venture Curator
Biên dịch gốc: Thần Triều TechFlow
Đọc hiểu sâu sắc: 537 công ty kỳ lân Mỹ vẫn đang mang theo định giá cũ từ thời bong bóng năm 2021, trong khi nhãn "AI bản địa" đang chuyển từ điểm cộng thành điểm rủi ro bị lật tẩy. Đối với những người đang huy động vốn hoặc nắm giữ quyền chọn, bài viết này giúp bạn phân biệt đâu là định giá thực sự, đâu chỉ là con số trên giấy mà không ai dám vạch trần.
537 công ty kỳ lân Mỹ vẫn đang mang theo định giá từ thời bong bóng 2021-22. Chúng có còn thực tế không?
Các nhà sáng lập và nhân viên sớm thường được giáo dục rằng phải coi định giá của vòng trước như một bảng điểm. Đó là con số trên bảng cấu trúc vốn, là con số trong thông cáo báo chí, và cũng là con số mà mọi người dùng để ước tính giá trị cổ phần của mình.
Nhưng dữ liệu mới từ báo cáo triển vọng định lượng quý 3 năm 2026 của PitchBook cho thấy, đối với hầu hết các công ty kỳ lân Mỹ, con số này đã không được thị trường kiểm chứng thực sự trong nhiều năm.
PitchBook đã nghiên cứu tất cả các công ty kỳ lân Mỹ đang hoạt động, phân loại theo năm hoàn thành huy động vốn định giá gần nhất.
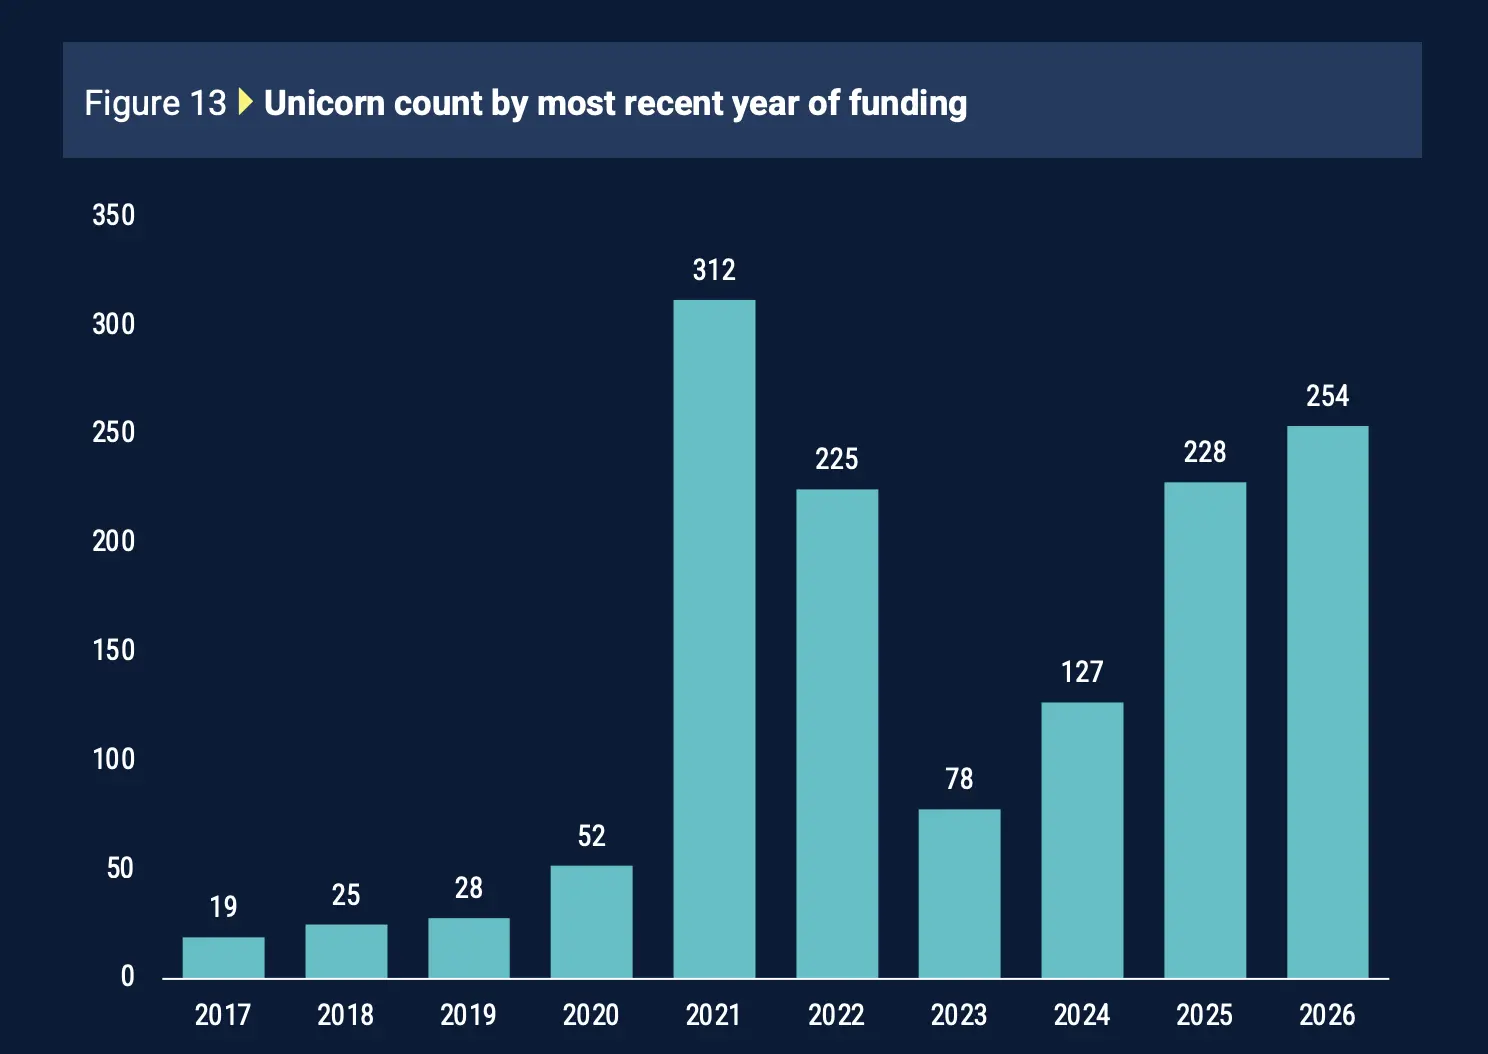
Trong số 964 công ty kỳ lân Mỹ đang hoạt động, 312 công ty đã huy động vốn lần cuối vào năm 2021, và 225 công ty vào năm 2022. Điều này có nghĩa là 537 công ty (khoảng 56% tổng số kỳ lân) vẫn đang mang theo định giá được thiết lập trong thời kỳ huy động vốn đắt đỏ nhất trong lịch sử đầu tư mạo hiểm.
Tiền mặt sẽ không quay lại để khớp với những con số đó. Tỷ lệ phân bổ của quỹ đầu tư mạo hiểm chỉ chiếm 7,9% giá trị tài sản ròng, gần như chỉ bằng một nửa mức trung bình lâu dài là 14,5%. PitchBook chỉ ra rằng, lợi nhuận của quỹ đã bị kéo xuống bởi những định giá cao ngất ngưởng từ năm 2020 đến 2022.
Khi những công ty này thực sự đi kiểm tra giá, thường thì không thể chịu nổi. Các nhà đầu tư trên thị trường công khai từ chối trả giá cho giá trên thị trường tư nhân. Định giá của Chime khi niêm yết đã giảm mạnh so với đỉnh điểm tư nhân của nó, và các nhà đầu tư trên thị trường thứ cấp đưa ra mức chiết khấu lớn hơn nhiều cho những công ty đã huy động vốn từ nhiều năm trước so với những công ty vừa hoàn thành huy động vốn gần đây.
Đằng sau điều này còn có một xu hướng thứ hai. Nhiều công ty như vậy không ngừng lại vì không thể hoạt động, mà là chủ động chọn không huy động vốn, không niêm yết, vì bất kỳ sự kiện định giá mới nào cũng có thể buộc họ phải đối mặt với một con số thấp hơn. Giữ kín, giữ im lặng, có thể khiến định giá năm 2021 vẫn chỉ dừng lại trên giấy. Đây là lý do tại sao thị trường lại xuất hiện đồng thời giá trị trên giấy kỷ lục và giá trị bị mắc kẹt kỷ lục.
Vậy cơn sốt kỳ lân có thật hay chỉ là một con số chưa ai xác minh?
Đối với nhiều công ty, cả hai tuyên bố đều có thể đúng. Một số công ty thực sự đã phát triển đến định giá năm 2021, hôm nay có thể dễ dàng duy trì. Nhưng thị trường không có cách nào xác nhận công ty nào thuộc loại này, vì họ chưa huy động vốn hoặc bán với giá thực tế kể từ đó. Một định giá bốn năm trước không phải là một lời nói dối, chỉ là chưa được xác minh.
Đây chính là phần mà các nhà sáng lập và nhân viên cần phải cẩn thận.
Nếu lần huy động vốn cuối cùng của công ty bạn là vào năm 2021 hoặc 2022, định giá trên bảng cấu trúc vốn là con số lạc quan nhất mà bạn từng có, không nhất thiết phải bằng giá trị thực tế hôm nay. Điều này ảnh hưởng đến cách bạn đàm phán vòng tiếp theo, cách bạn xem xét quyền chọn, và cách bạn giải thích cho đội ngũ về ý nghĩa của quyền chọn của họ. Đối với các nhà đầu tư cũng vậy: một quỹ nếu cho thấy lợi nhuận chưa thực hiện mạnh mẽ từ những công ty này, thì chỉ là báo cáo con số trên giấy, không phải là tiền thật.
Rủi ro thực sự không nằm ở việc định giá có thể thấp hơn so với vẻ bề ngoài, mà là khi bạn đưa ra quyết định huy động vốn, tuyển dụng hoặc thực hiện quyền chọn, lại coi con số được thiết lập vào năm 2021 như là giá mà thị trường hôm nay vẫn sẵn sàng trả cho bạn.
Gọi công ty khởi nghiệp là "AI bản địa", có thể lại làm tổn hại đến định giá của bạn?
Gọi mình là công ty AI vẫn có thể nhận được mức định giá cao hơn. Nhưng các nhà đầu tư ngày càng đặt ra câu hỏi thứ hai: phần nào của công ty này thực sự có tính phòng thủ nhờ vào AI?
Dữ liệu trong phân tích này cho thấy, thị trường bắt đầu phân loại các công ty mang nhãn "AI bản địa" vào những giỏ hoàn toàn khác nhau.
Mức định giá AI vẫn còn tồn tại: Dữ liệu từ Carta trong nửa đầu năm 2026 cho thấy, các công ty khởi nghiệp AI huy động được số tiền tương tự như các công ty không phải AI trong vòng hạt giống, nhưng định giá cao hơn khoảng 50%.
Nhưng không phải công ty AI nào cũng nhận được cùng một mức định giá cao: phân tích định giá các công ty AI có thể thương mại hóa từ 3 đến 8 lần doanh thu, các sản phẩm AI theo chiều dọc có dữ liệu độc quyền dính liền từ 10 đến 20 lần, trong khi các công ty thực sự sở hữu quyền sở hữu trí tuệ và dữ liệu độc quyền từ 25 đến 40 lần.
Công ty càng trưởng thành, việc kiểm tra càng nghiêm ngặt: trong vòng hạt giống, các công ty không có quyền sở hữu trí tuệ bảo vệ sẽ bị giảm giá từ 20% đến 30% so với các công ty cùng loại có tính phòng thủ mạnh hơn. Đến vòng A, khoảng cách này mở rộng lên 30% đến 40%.
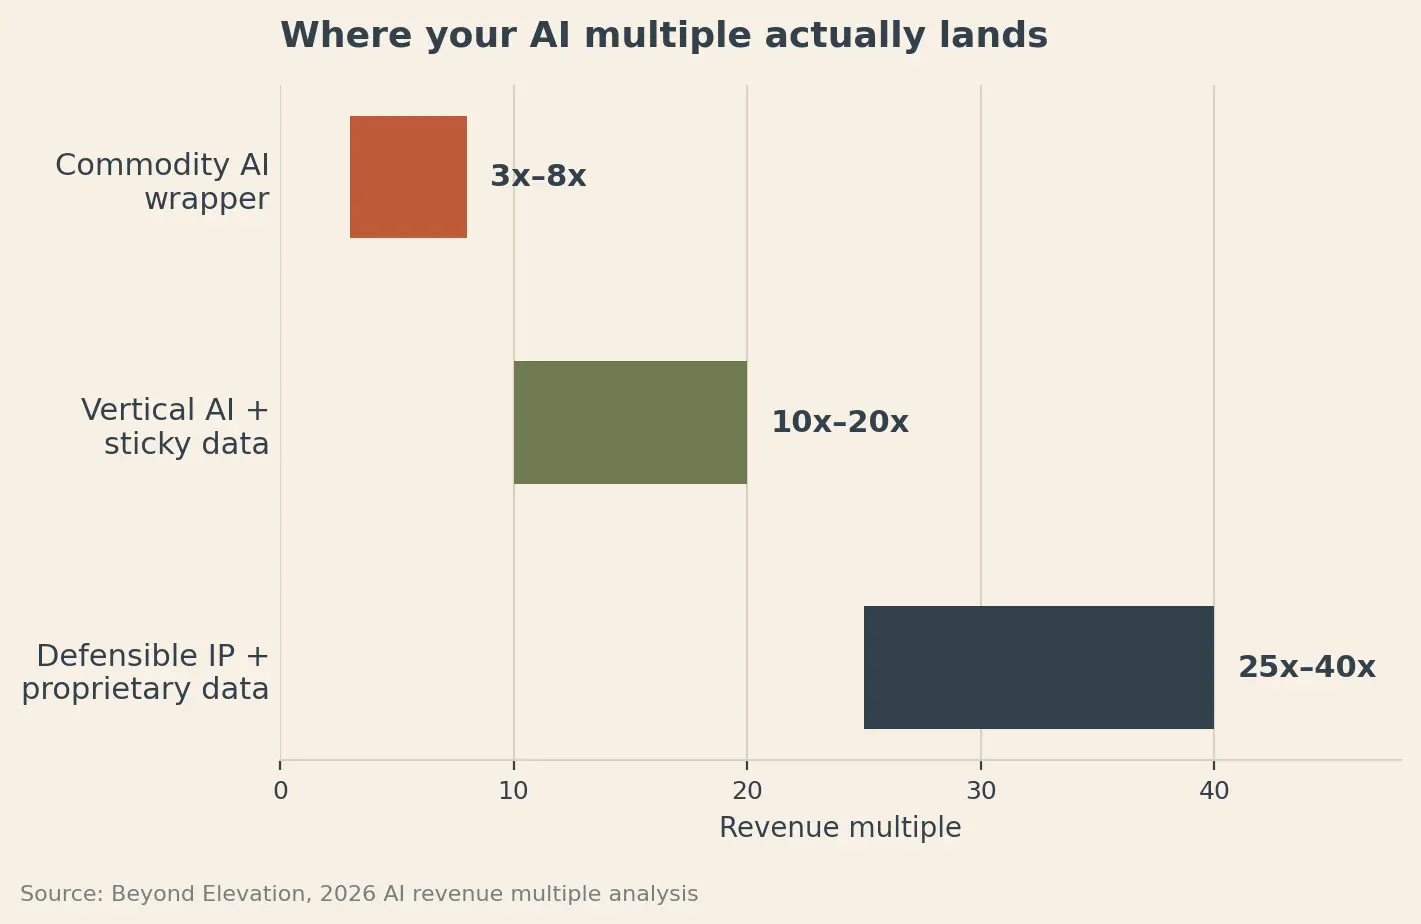
Điều này giải thích tại sao chỉ cần thêm AI vào sản phẩm đang trở nên ngày càng vô nghĩa.
Các nhà đầu tư ngày càng muốn biết, khi bạn gỡ bỏ nhãn AI, còn lại điều gì?
Một công ty khởi nghiệp khác có thể tạo ra sản phẩm chỉ bằng cách gọi API của cùng một mô hình cơ bản không? Mỗi khách hàng mới có tạo ra dữ liệu độc quyền giúp cải thiện sản phẩm theo thời gian không? Phần mềm có đủ sâu để tích hợp vào quy trình làm việc, việc thay thế nó sẽ gây khó khăn không? Khi khối lượng suy diễn tăng lên gấp 10 lần, mô hình kinh tế đơn vị còn hợp lý không?
Những câu hỏi này chỉ ra bốn hướng mà các nhà sáng lập nên xem xét trước khi huy động vốn vòng tiếp theo: sự khác biệt về công nghệ, dữ liệu độc quyền, khóa quy trình làm việc, và mô hình kinh tế đơn vị dưới quy mô.
Kiểm tra sự khác biệt về công nghệ thực sự đơn giản đến kỳ lạ: thay đổi mô hình cơ bản. Nếu bạn thay đổi nhà cung cấp mô hình chính của mình sang một mô hình tương đương khác, sản phẩm gần như không thay đổi, các nhà đầu tư có thể không nhìn thấy được "hào quang công nghệ" ở đâu.
Đối với dữ liệu độc quyền, chỉ có số lượng người dùng là không đủ. Tín hiệu mạnh hơn là, việc tăng khối lượng có tạo ra dữ liệu không, giúp sản phẩm trở nên tốt hơn theo thời gian, chẳng hạn như độ chính xác, thời gian giải quyết hoặc chất lượng khớp được cải thiện.
Độ sâu quy trình làm việc là một manh mối khác. Nếu việc tích hợp sản phẩm sâu hơn giúp khách hàng giữ chân và mở rộng tốt hơn, các nhà sáng lập có bằng chứng thực tế về chi phí chuyển đổi, thay vì chỉ nói suông rằng sản phẩm có độ bám dính cao.
Sau đó còn có mô hình kinh tế. Một sản phẩm AI có tỷ suất lợi nhuận tốt dưới khối lượng hiện tại, nhưng khi khối lượng suy diễn mở rộng gấp 10 lần có thể hoàn toàn không phải như vậy. Tính toán rõ ràng những điều này trước các nhà đầu tư có thể tiết lộ liệu quy mô kinh doanh có thực sự trở nên mạnh mẽ hơn hay không.
Điều này khiến sự phát triển của mức định giá "AI bản địa" trở nên rất thú vị.
Mười tám tháng trước, chỉ cần liên quan đến AI, bạn có thể củng cố câu chuyện huy động vốn một cách đáng kể. Khi ngày càng nhiều công ty khởi nghiệp sử dụng cùng một ngôn ngữ, các nhà đầu tư có nhiều lý do hơn để nhìn sâu hơn.
Nhãn AI có thể giúp bạn bước vào cuộc đối thoại. Phần ngày càng có giá trị hơn là chứng minh lý do tại sao những gì bạn xây dựng trở nên khó sao chép hơn khi phát triển.
Sự phân tầng của phần mềm: AI sắp giết chết lớp giữa của thị trường phần mềm.
AI đang làm cho việc xây dựng phần mềm trở nên rẻ hơn và nhanh hơn rất nhiều. Điều này nghe có vẻ tốt cho các công ty khởi nghiệp, nhưng cũng có thể làm suy yếu một số "hào quang" đã bảo vệ các công ty phần mềm trong nhiều thập kỷ.
Mike Vernal của Conviction đã đưa ra một so sánh thú vị: phần mềm có thể đang tiến tới một cấu trúc "cân đẩu" tương tự như cấu trúc hình thành sau khi internet thay đổi ngành báo chí.
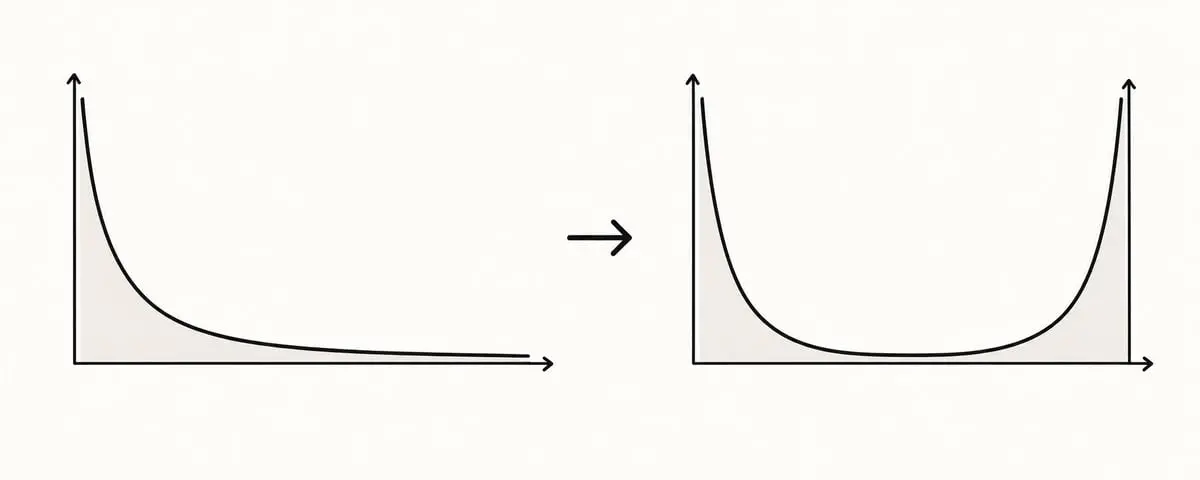
Trước khi có internet, các tờ báo khu vực hưởng lợi từ chi phí phát hành đắt đỏ. Khi phát hành gần như miễn phí, phần lớn lớp giữa đã biến mất. Một số ít ấn phẩm toàn cầu trở nên lớn hơn nhiều, trong khi hàng ngàn tờ báo độc lập và ngách xuất hiện.
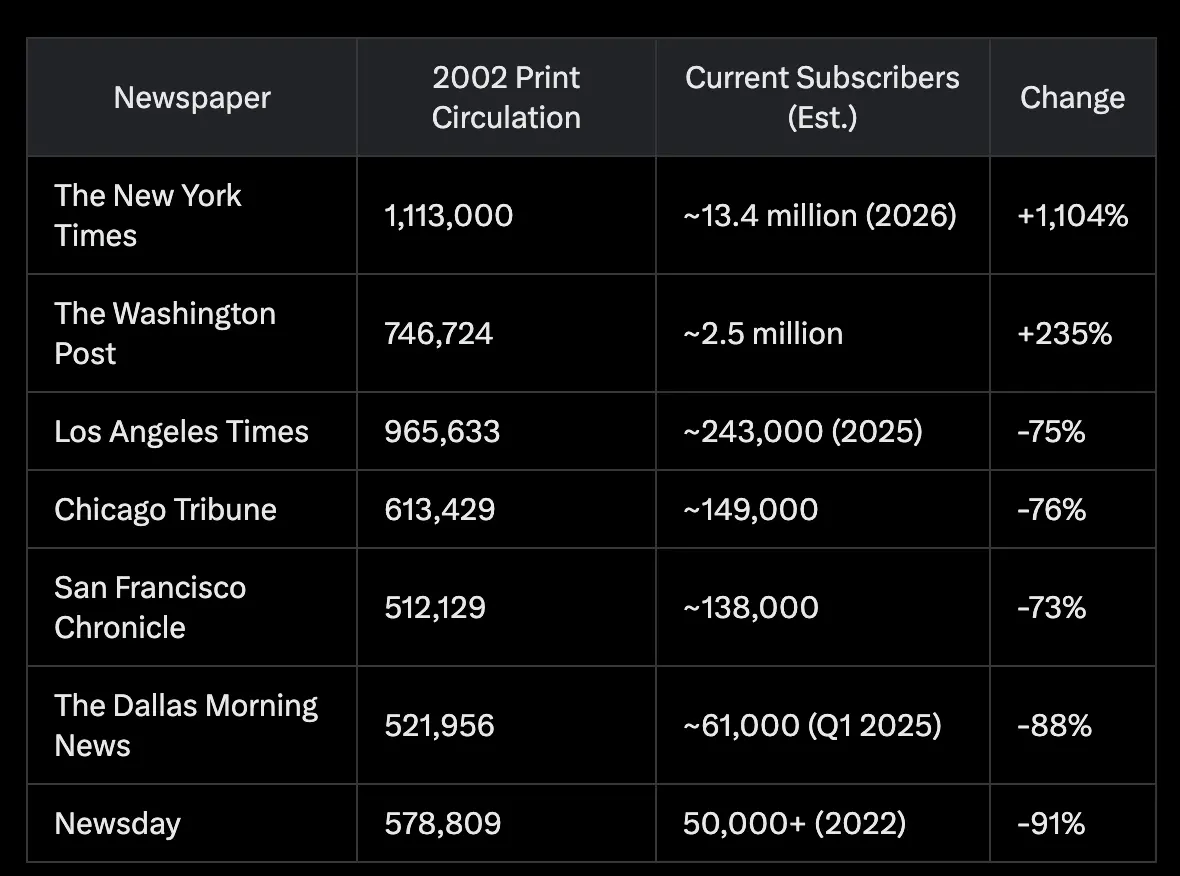
Vernal cho rằng AI có thể tạo ra một cấu trúc tương tự trong lĩnh vực phần mềm.
Hào quang phần mềm truyền thống thường đến từ ba điều:
Xây dựng sản phẩm rất đắt
Chuyển đổi hệ thống rất đau đớn
Tích hợp tạo ra hệ sinh thái mạnh mẽ.
AI đã làm suy yếu cả ba điểm này. Các đối thủ có thể sao chép chức năng nhanh hơn, việc di chuyển có thể trở nên tự động hơn, và AI có thể làm cho việc tích hợp trở nên dễ dàng hơn đáng kể.
Kết quả có thể là một thị trường cực kỳ mạnh mẽ ở cả hai đầu:
Nền tảng khổng lồ: Một số công ty có thể sở hữu toàn bộ loại sản phẩm, chẳng hạn như bán hàng, tiếp thị, tài chính, nhân sự, pháp lý hoặc y tế. Họ không chỉ bán một công cụ hẹp, mà còn mở rộng liên tục cho đến khi trở thành hệ thống mà khách hàng gần như sử dụng cho mọi thứ.
Doanh nghiệp phần mềm siêu nhỏ: Ở đầu kia, các công cụ lập trình AI có thể cho phép hàng triệu người xây dựng phần mềm rất cụ thể cho bản thân, công ty của họ hoặc một nhóm khách hàng nhỏ. Một số trong số đó có thể phát triển thành các doanh nghiệp ngách có lợi nhuận.
Lớp giữa không thoải mái: Các giải pháp đơn điểm trung bình có thể phải đối mặt với áp lực lớn nhất. Nếu các nền tảng lớn có thể liên tục thêm chức năng của họ, các nhóm nhỏ có thể tái tạo sản phẩm hẹp với chi phí thấp, thì việc bảo vệ như một công cụ độc lập trở nên khó khăn hơn.
Sự so sánh với Amazon giải thích những gì mà hào quang mới có thể trông như thế nào. Amazon bắt đầu với những gì tương đối dễ sao chép: bán sách trực tuyến. Sự phòng thủ của nó đến từ hàng thập kỷ tái đầu tư liên tục vào logistics, cơ sở hạ tầng, công nghệ và phát hành.
AI có thể thúc đẩy các công ty phần mềm theo cùng một chiến lược: xây dựng nhanh hơn, mở rộng liên tục, tái đầu tư, khiến sản phẩm tổng thể ngày càng khó sao chép.
Đối với các công ty khởi nghiệp phần mềm được hỗ trợ bởi vốn đầu tư mạo hiểm, điều này tạo ra một câu hỏi chiến lược thú vị: nếu việc xây dựng phần mềm gần như miễn phí, thì hào quang của bạn vẫn là một sản phẩm tốt, hay là mọi thứ bạn có thể xây dựng xung quanh nó?
Định giá vòng hạt giống của bạn thực sự được xác định như thế nào? (Hầu như không liên quan đến công ty của bạn).
Các nhà sáng lập thường giả định rằng định giá chủ yếu liên quan đến traction, quy mô thị trường hoặc khả năng thuyết trình của họ.
Nhưng còn một ràng buộc lớn khác mà hầu hết các nhà sáng lập gần như không nhìn thấy: mô hình kinh tế của quỹ VC ngồi đối diện.
Hãy tưởng tượng bạn đang thuyết trình cho một quỹ hạt giống 28 triệu đô la. Nó thường đưa ra một tấm séc khoảng 600.000 đô la, muốn khoảng 6% đến 8% cổ phần.
Với 7% cổ phần, khoản đầu tư 600.000 đô la có nghĩa là khoảng 8,6 triệu đô la định giá sau đầu tư. Với 6%, có nghĩa là 10 triệu đô la. Vì vậy, nếu bạn huy động vốn với định giá 18 triệu đô la, quỹ đó có thể hoàn toàn không thể thực hiện khoản đầu tư này trong mô hình danh mục đầu tư của nó.
Điều này tạo thành một chuỗi đơn giản:
Quy mô quỹ → Kích thước séc → Cổ phần mục tiêu → Giới hạn định giá khả thi
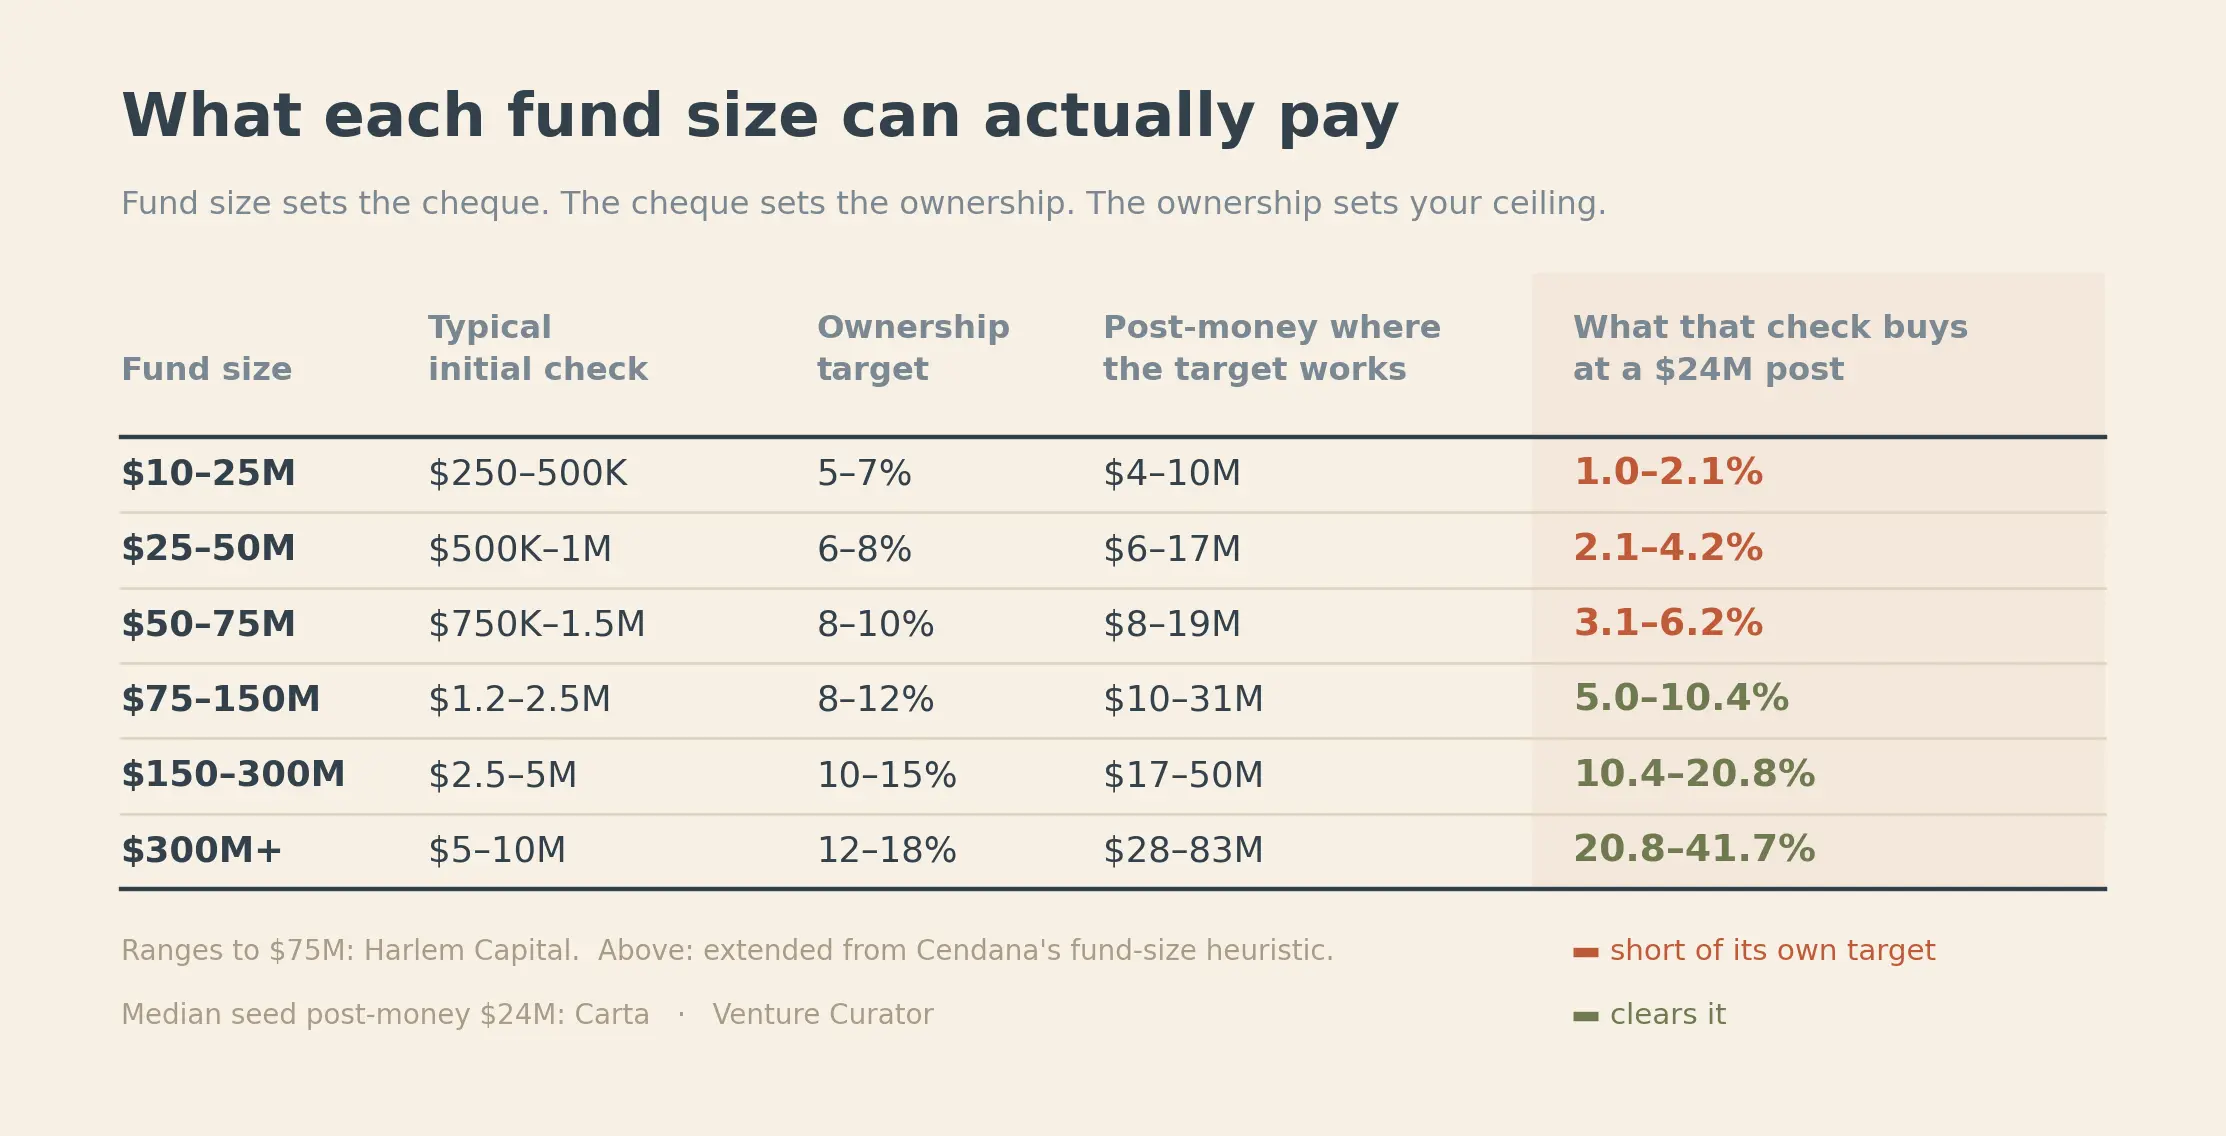
Điều này càng quan trọng hơn trong ngày nay, vì định giá vòng hạt giống đã tăng lên. Phân tích trích dẫn mức định giá trung vị sau đầu tư của vòng hạt giống Carta là 24 triệu đô la. Một quỹ 50 triệu đô la đầu tư 1,5 triệu đô la với mức định giá này chỉ có thể nhận được 6,2% cổ phần, có thể thấp hơn mục tiêu của nó.
Điều này cũng thay đổi cách các nhà sáng lập suy nghĩ về quy mô vòng.
Nếu bạn nói với một quỹ rằng bạn muốn huy động 3 triệu đô la, bên dẫn đầu muốn 15%, bạn thực sự đã ngụ ý một định giá sau đầu tư là 20 triệu đô la trước khi bất kỳ ai thảo luận rõ ràng về định giá.
Thứ tự hữu ích hơn là:
Tính toán bạn cần bao nhiêu vốn để đạt được cột mốc tiếp theo trong khoảng thời gian 18 đến 24 tháng.
Cộng thêm một khoản đệm.
Đó là quy mô vòng của bạn.
Chia nó cho tỷ lệ pha loãng mà bạn sẵn sàng chấp nhận.
Sau đó, tìm quỹ có kích thước séc và mô hình cổ phần có thể hỗ trợ định giá này.
Còn một con số khác mà các nhà sáng lập thường bỏ qua: quỹ tùy chọn. Bên dẫn đầu có thể yêu cầu thiết lập một quỹ tùy chọn từ 10% đến 15% trước khi đầu tư, điều này sẽ làm pha loãng cổ đông hiện tại trước khi khoản đầu tư được thực hiện. Phân tích cho rằng, thương lượng quỹ tùy chọn dựa trên kế hoạch tuyển dụng thực tế đôi khi ảnh hưởng đến cổ phần của nhà sáng lập nhiều hơn so với việc tranh cãi thêm 1 triệu hoặc 2 triệu đô la trên định giá đầu tư.
Tránh lãng phí hàng tuần thời gian vào những quỹ sai lầm, cách đơn giản nhất là hỏi câu hỏi này trong cuộc gọi đầu tiên:
"Khoản séc đầu tiên điển hình của quỹ này là bao nhiêu, các bạn thường muốn nắm giữ bao nhiêu cổ phần?"
Hai con số này có thể giúp bạn nhanh chóng ước tính xem mô hình kinh tế của quỹ này có hỗ trợ vòng huy động vốn của bạn hay không.
Vì vậy, đừng coi tất cả sự kháng cự về định giá là sự phủ nhận đối với công ty khởi nghiệp của bạn. Đôi khi công ty của bạn không có vấn đề gì. Chỉ là vòng huy động vốn của bạn không phù hợp với logic toán học của quỹ.
Nếu ChatGPT có thể làm miễn phí những gì ứng dụng của bạn làm, tại sao người khác còn phải trả tiền?
Điều này đang trở thành một trong những vấn đề lớn nhất mà các nhà sáng lập ứng dụng tiêu dùng phải đối mặt.
Nếu người dùng mở ChatGPT, Claude hoặc Gemini và có thể nhận được kết quả tương tự trong vài giây, tại sao họ còn phải chi 10 hoặc 20 đô la mỗi tháng để sử dụng một ứng dụng độc lập?
Daphne Tideman của RevenueCat cho rằng, câu trả lời không đơn giản là "thêm nhiều AI hơn". Các ứng dụng được điều khiển bởi AI đã tạo ra doanh thu tốt, mỗi người dùng trả phí mang lại doanh thu cao hơn 41% so với ứng dụng không phải AI, tỷ lệ chuyển đổi dùng thử cao hơn 52%. Nhưng tỷ lệ giữ chân trong 12 tháng của chúng chỉ là 21.1%, trong khi ứng dụng không phải AI là 30.7%.
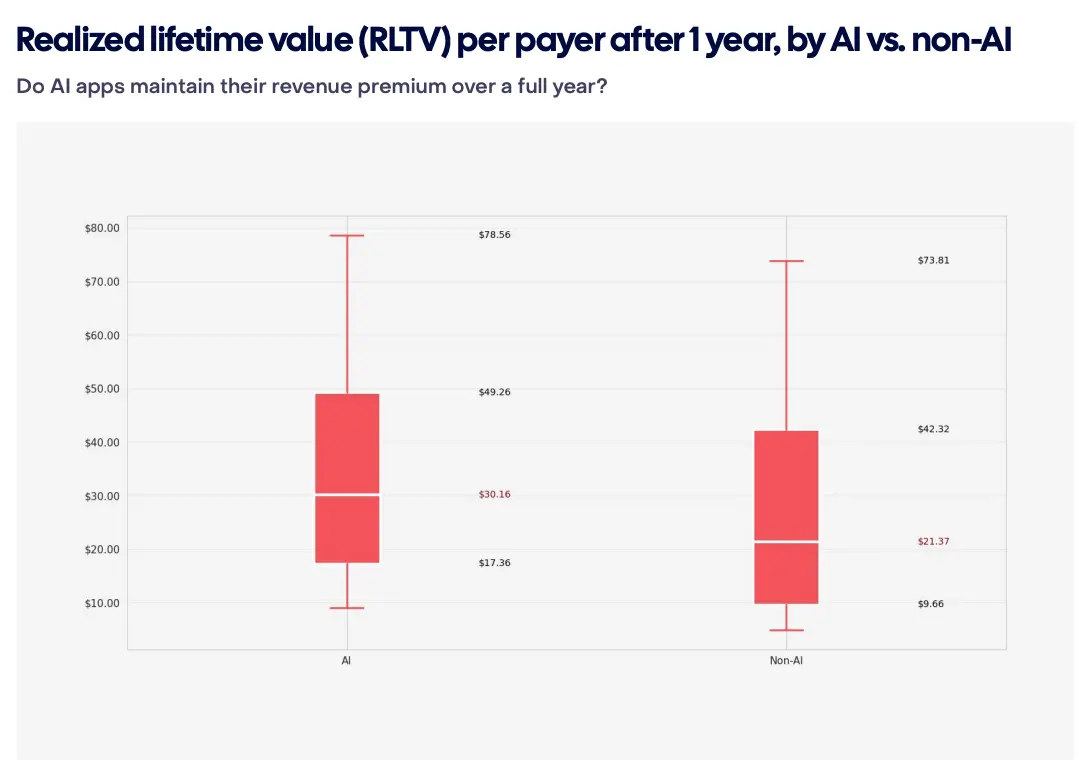
Nói cách khác: AI có thể thu hút người dùng. Nhưng nó không nhất thiết phải cung cấp lý do để họ ở lại.
Hãy xem sự so sánh giữa Chegg và Duolingo.
Sự khác biệt nằm ở những gì ngoài câu trả lời.
RevenueCat đề xuất rằng các ứng dụng có thể xây dựng sáu loại thứ mà các cuộc trò chuyện LLM trống rỗng khó sao chép:
Cấu trúc: Biến một câu trả lời thành quy trình làm việc hoặc trải nghiệm hoàn chỉnh.
Ký ức: Hiểu người dùng theo thời gian, ứng dụng trở nên hữu ích hơn.
Thói quen: Sử dụng việc điểm danh liên tục, nhắc nhở, giám sát và gamification để thu hút người dùng quay lại.
Chính xác: Nắm vững dữ liệu chuyên môn hoặc chuyên ngành, tạo ra kết quả tốt hơn.
Kết nối: Xây dựng cộng đồng, danh tính, cá tính hoặc sự gắn bó cảm xúc.
Kết hợp thực thể và số: Kết hợp phần mềm với cảm biến, thiết bị hoặc dữ liệu thế giới thực.
Duolingo là một ví dụ tuyệt vời, nó đã kết hợp một số yếu tố trong số đó. ChatGPT có thể dạy ngôn ngữ, nhưng Duolingo đã dành nhiều năm để xây dựng việc điểm danh liên tục, bảng xếp hạng, hệ thống tiến độ, nhắc nhở và gamification. Theo báo cáo, sau khi Duolingo giới thiệu bảng xếp hạng, thời gian học tập đã tăng 17%, số lượng người học tham gia cao đã tăng gấp ba lần.
Còn một bài kiểm tra đơn giản mà các nhà sáng lập có thể thực hiện: bài kiểm tra hộp thoại trống.
Mở ChatGPT hoặc LLM khác, mô tả chính xác người dùng của bạn đến ứng dụng của bạn để giải quyết vấn đề, sau đó so sánh câu trả lời của nó với những gì sản phẩm của bạn cung cấp. Nếu phần lớn giá trị của sản phẩm của bạn có thể được tái hiện bằng một lần nhắc nhở và một lần trả lời, bạn có vấn đề về sự khác biệt. Nếu ứng dụng của bạn đã thêm cấu trúc, dữ liệu tích lũy, thói quen, chính xác, kết nối hoặc các thành phần thế giới thực, thì đó có thể là lợi thế cạnh tranh của bạn.
Vì vậy, AI bản thân có thể không phải là lợi thế cạnh tranh. Câu hỏi quan trọng hơn đối với các nhà sáng lập là: sản phẩm của bạn cung cấp cho người dùng điều gì mà hộp thoại trống không thể? Quan điểm của RevenueCat là, những người chiến thắng sẽ sử dụng AI ở cấp độ sản phẩm, trong khi cạnh tranh xung quanh trải nghiệm được xây dựng xung quanh nó.
 Cảnh báo rủi ro