Lợi suất staking giảm xuống 2.2%, Bitmine còn có thể kiếm tiền từ đâu?
 Quan điểm cốt lõi

 Staking là điểm khởi đầu của hầu hết các kho ETH, nhưng với việc tỷ lệ lợi nhuận giảm, staking không còn là câu trả lời duy nhất.
Tác giả: Golem Foundation, Ethereum Institutional
Biên soạn: Gia Hoan, ChainCatcher
Càng ngày càng nhiều công ty niêm yết, quỹ và tổ chức tiền điện tử đưa ETH vào bảng cân đối kế toán. Sau khi nắm giữ, cách sử dụng những tài sản này trở thành câu hỏi tiếp theo.
Staking là lựa chọn trực tiếp nhất. Nhưng khi số lượng ETH tham gia staking ngày càng tăng, tỷ suất lợi nhuận đã giảm từ mức trung bình 4.5% vào năm 2022 xuống khoảng 2.2%.
Tính bằng ETH, lợi nhuận từ cho vay và cung cấp thanh khoản đều thấp hơn so với staking. Các lựa chọn có lợi nhuận cao hơn bao gồm bảo hiểm tổn thất đầu tiên và quyền chọn mua có bảo đảm: cái trước thông qua việc gánh chịu rủi ro nợ xấu của giao thức để thu lợi, cái sau thì bán quyền chọn mua trong khi nắm giữ ETH, đổi lấy phí quyền chọn từ một phần không gian tăng giá trong tương lai.
Báo cáo này do Kairos Research phối hợp với Golem Foundation và Ethereum Institutional phát hành, đã tổng hợp các vị trí và cách phân bổ của các quỹ ETH chính, đồng thời so sánh lợi nhuận và rủi ro của các chiến lược khác nhau, cũng như đánh giá nhu cầu tương lai về ETH của các tổ chức.
Điểm chính
Lợi nhuận staking giảm một nửa. Khi số lượng ETH staking tăng khoảng 3.5 lần, đạt 45.2 triệu đồng, tỷ suất lợi nhuận của Lido đã giảm từ mức trung bình 4.5% vào năm 2022 xuống còn 2.2% hiện tại. Hiện tại, tất cả các token staking chính đều có tỷ suất lợi nhuận từ 2.1% đến 2.3%.
Quỹ nắm giữ tỷ lệ ETH đáng kể. Các công ty niêm yết nắm giữ 8.03 triệu ETH, chiếm 6.6% tổng nguồn cung; quỹ ETF giao ngay của Mỹ nắm giữ khoảng 6.1 triệu ETH, chiếm 5.0%. Trong 28 quỹ mà chúng tôi theo dõi, khoảng 74% ETH có thể thấy đã được staking.
Tính bằng ETH, không có nhiều chiến lược vượt qua được staking. Tỷ suất lợi nhuận cho vay là 1.3%, tỷ suất lợi nhuận từ cung cấp thanh khoản là 1.2%, đều thấp hơn so với 2.2% của staking. Chỉ có cơ chế bảo hiểm tổn thất đầu tiên và tỷ suất lợi nhuận quyền chọn mua có bảo đảm cao hơn, lần lượt là 4.8% và 7.6%, nhưng cả hai đều mang lại những rủi ro khác nhau.
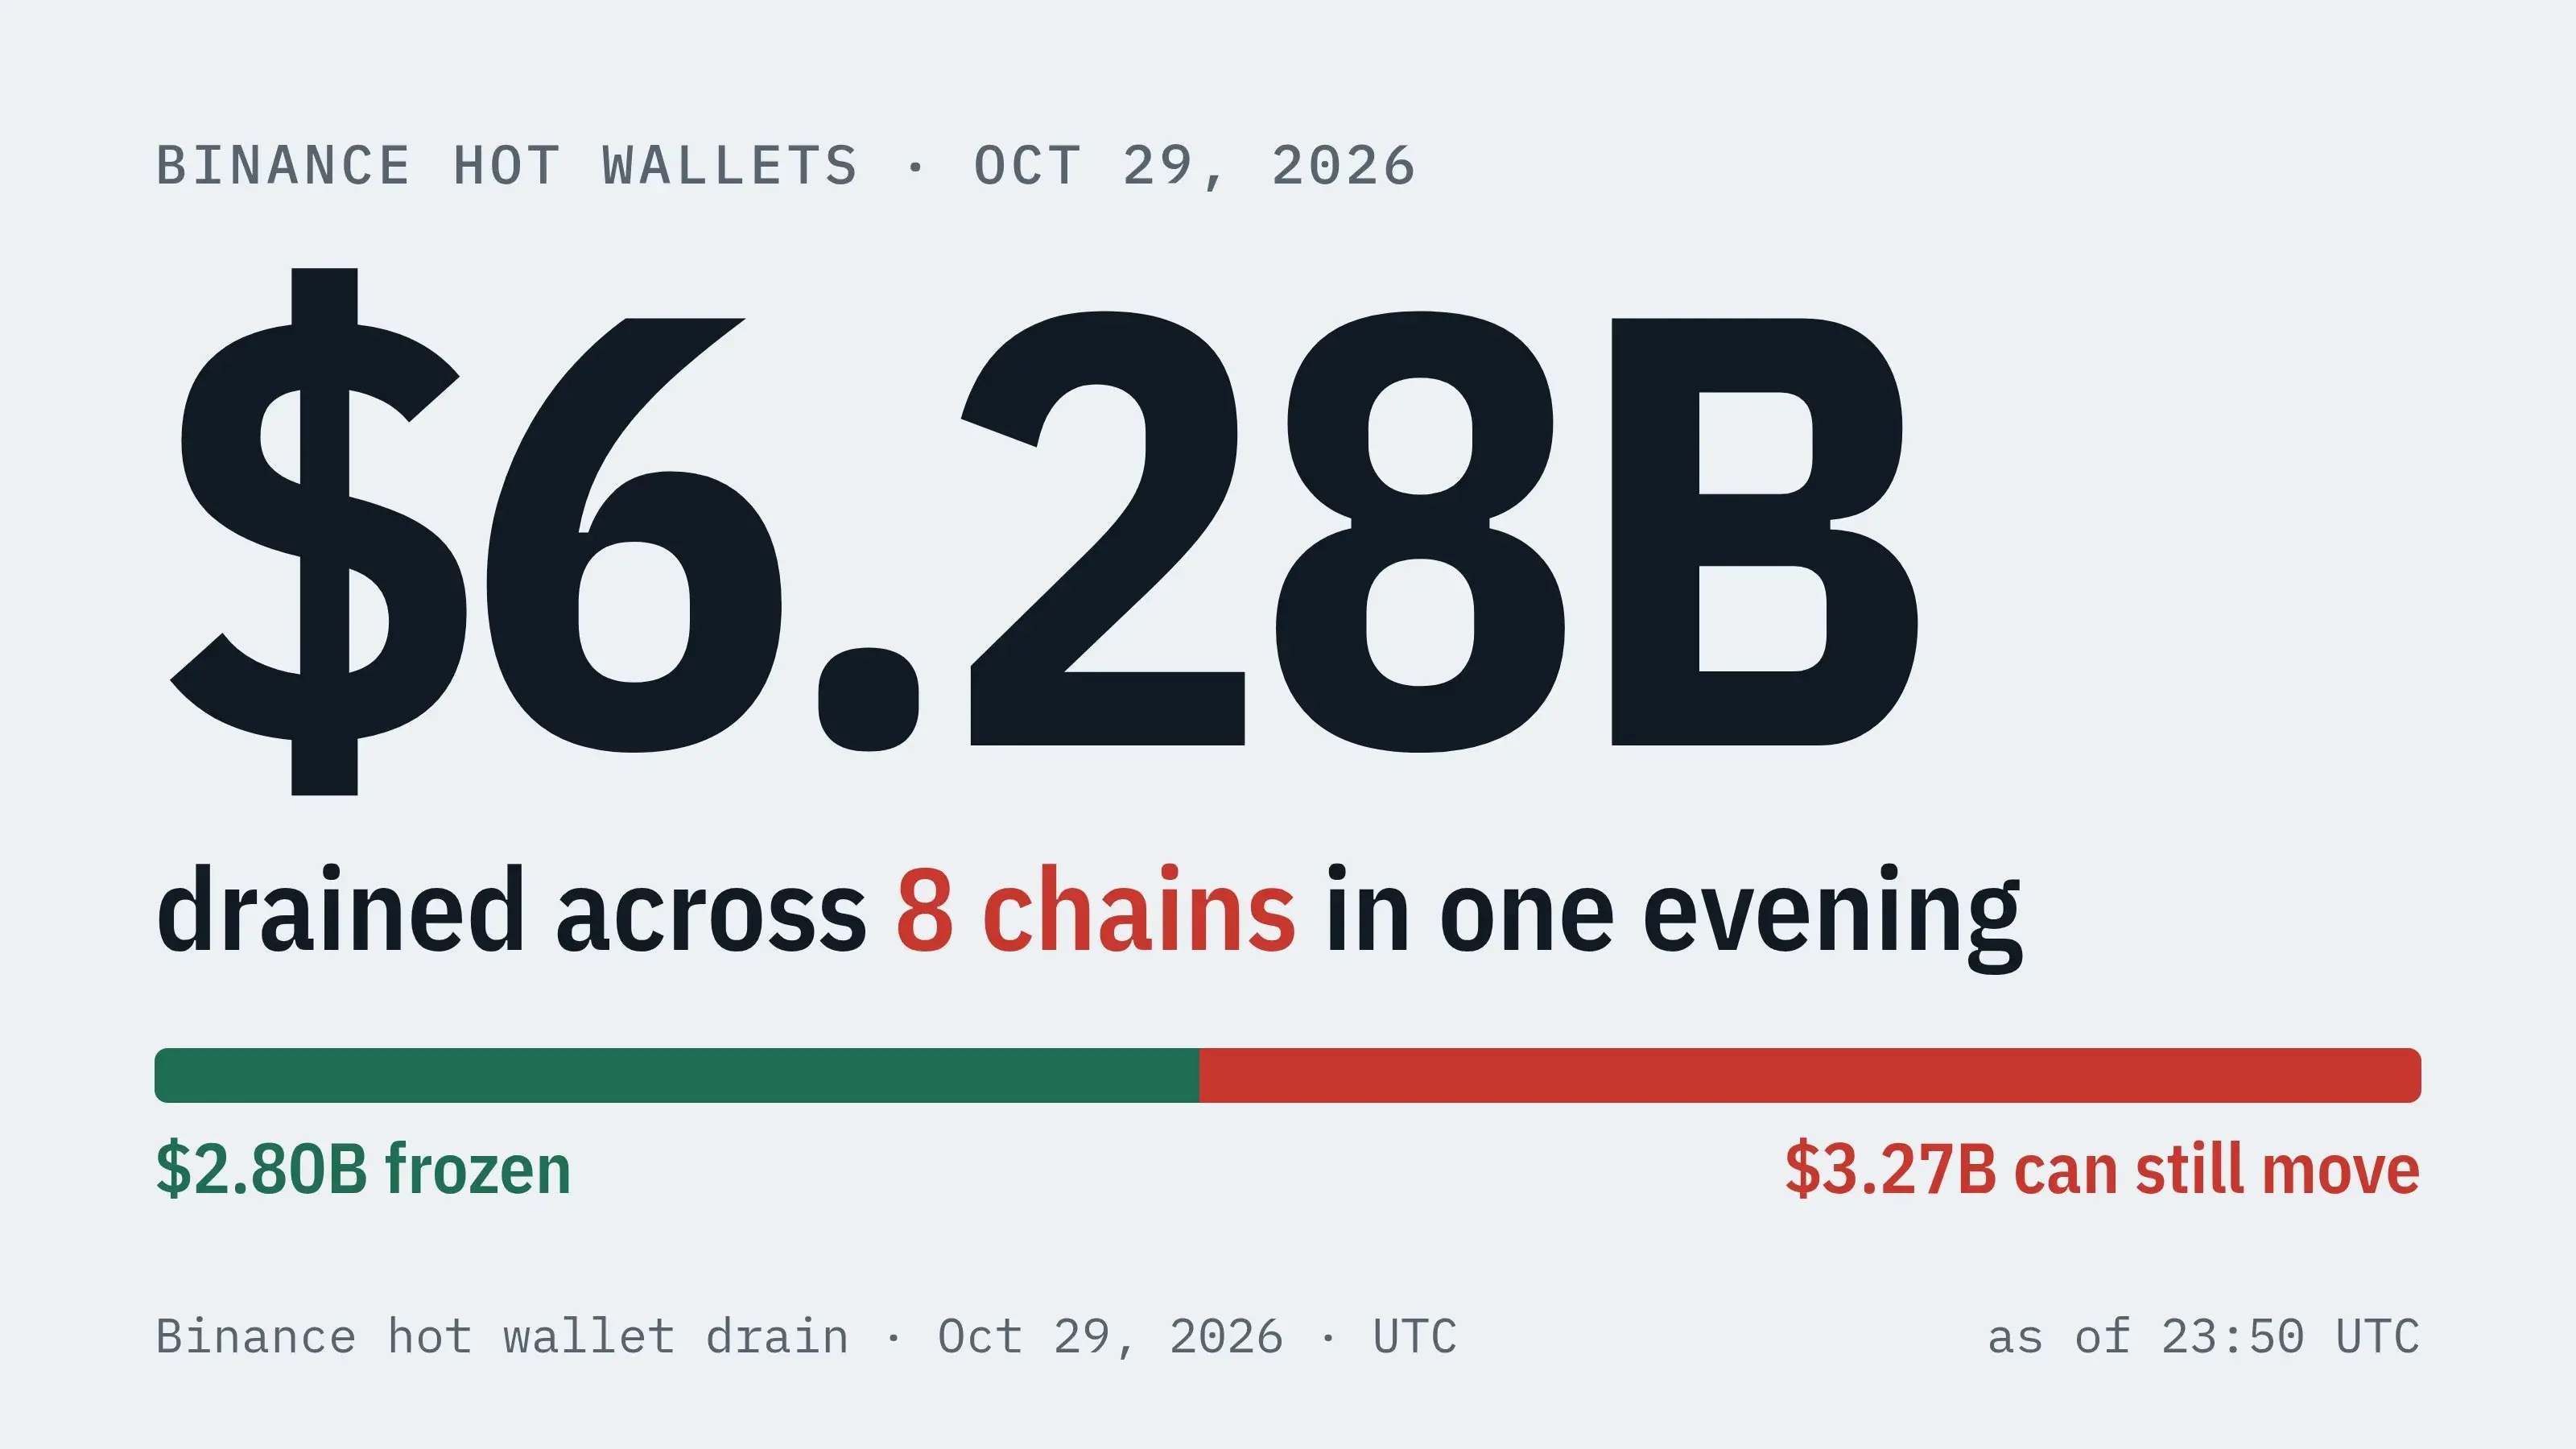
An toàn là mối quan tâm chính. Từ đầu năm 2026 đến nay đã xảy ra 328 vụ tấn công mạng, trong khi cả năm 2025 là 148 vụ; số tiền bị đánh cắp lần lượt là 8.78 tỷ USD và 2.72 tỷ USD. Trong đó bao gồm vụ đánh cắp 6.36 tỷ USD từ Binance xảy ra vào ngày 29 tháng 10 năm 2026.
Nắm giữ ETH cũng là một vị thế tiền tệ. Kể từ tháng 11 năm 2018, tỷ suất lợi nhuận của việc nắm giữ ETH trong một năm dao động từ -92% đến +2,142%, với mức trung vị là +14%; 45% thời gian nắm giữ một năm ghi nhận thua lỗ.
Người nắm giữ muốn tìm kiếm lựa chọn ngoài staking. Tất cả các nhà cung cấp dịch vụ được khảo sát đều cho rằng, lợi nhuận từ staking là "một cơ sở, nhưng chỉ dựa vào nó là không đủ". Những người được phỏng vấn cùng với các công ty quỹ đã nắm giữ hoặc quản lý tổng cộng 7.1 triệu ETH, trị giá khoảng 16 tỷ USD. Vấn đề quản trị, chứ không phải tỷ suất lợi nhuận, là rào cản chính trong việc phân bổ tài sản.
Lời mở đầu
Trong vài năm qua, ETH đã trở thành một tài sản trên bảng cân đối kế toán của nhiều tổ chức khác nhau. Các công ty niêm yết, quỹ và tổ chức tiền điện tử hiện đang nắm giữ một lượng lớn ETH, và hầu hết các tổ chức đều sử dụng nó để staking. Staking cung cấp cho các tổ chức một loại lợi nhuận mà rất ít tài sản có thể mang lại: lợi nhuận gốc từ chính giao thức. Điều này cũng tạo ra nguồn thu nhập mới cho những người nắm giữ. Khi tỷ suất lợi nhuận staking giảm, câu hỏi cũng chuyển sang: những quỹ này còn có thể làm gì với ETH?
Báo cáo này do Kairos Research hợp tác với Golem Foundation phát hành, cung cấp một hướng dẫn thực tiễn cho những lựa chọn này. Golem Foundation đã quản lý quỹ ETH của riêng mình từ năm 2019, và báo cáo này cũng đã tham khảo kinh nghiệm thực tiễn của họ. Báo cáo khảo sát các cách mà người nắm giữ ETH có thể lựa chọn, đánh giá lợi nhuận của chúng và thảo luận thẳng thắn về những rủi ro, bao gồm cả sự biến động của ETH có nghĩa là gì đối với các tổ chức thanh toán bằng USD.
Tại Ethereum Institutional, chúng tôi đã dành nhiều thời gian để thảo luận những vấn đề này với các ngân hàng, công ty quản lý tài sản và doanh nghiệp, cũng như khám phá các chủ đề rộng hơn như token hóa, thanh toán trên chuỗi Ethereum, v.v. Những cuộc đối thoại này chủ yếu diễn ra trong bí mật, và nghiên cứu công khai như thế này giúp thúc đẩy cuộc thảo luận.
Giai đoạn đầu tiên trong việc các tổ chức áp dụng ETH tập trung vào việc liệu có nên nắm giữ ETH hay không. Giai đoạn tiếp theo tập trung vào cách sử dụng nó tốt hơn, và báo cáo này cung cấp một tham khảo thực tiễn cho điều đó.
Vấn đề nằm ở đâu?
Hiện nay, ETH mà các quỹ nắm giữ đã chiếm một phần đáng kể trong tổng nguồn cung. Các công ty niêm yết nắm giữ 8.03 triệu ETH, chiếm 6.6% tổng nguồn cung; quỹ ETF giao ngay của Mỹ nắm giữ khoảng 6.1 triệu ETH, chiếm 5.0%; DAO và các quỹ cũng nắm giữ hàng trăm nghìn ETH.
Một phần lớn trong số đó được sử dụng để staking, nhưng ETH được sử dụng cho các mục đích khác vẫn còn rất ít: khoảng 37% ETH trên toàn mạng đã được staking, chỉ khoảng 3% được gửi vào các giao thức cho vay, 2% được sử dụng để tái staking.
Câu hỏi đã chuyển từ "Chúng ta có nên nắm giữ ETH trên bảng cân đối kế toán không?" sang "Chúng ta nên cấu trúc vị thế ETH như thế nào?".
Trước đây, staking là một câu trả lời đơn giản và trực tiếp. Nhưng khi số lượng ETH staking trên toàn mạng tăng khoảng 3.5 lần, tỷ suất lợi nhuận của Lido đã giảm từ mức trung bình 4.5% vào năm 2022 xuống còn 2.2% hiện tại.
Điều này dẫn đến câu hỏi cốt lõi của báo cáo này: Đối với các quỹ ETH lớn, chỉ dựa vào staking có đủ không? Những người nắm giữ ETH lớn nhất còn có những lựa chọn nào khác để tạo ra lợi nhuận từ những tài sản này?
Trong số các công ty quỹ, nhà cung cấp dịch vụ và tổ chức quản lý tài sản mà chúng tôi đã phỏng vấn hoặc khảo sát, hầu hết các người được hỏi đều cho rằng đã đến lúc tìm kiếm lợi nhuận ngoài staking. Mặc dù số lượng mẫu còn nhỏ, nhưng những người tham gia bao gồm một số công ty lớn nhất trong lĩnh vực này, tổng cộng nắm giữ hoặc quản lý 7.1 triệu ETH, trị giá khoảng 16 tỷ USD.
Báo cáo dưới đây sẽ tìm hiểu dữ liệu về những tổ chức nào đang đưa ETH vào bảng cân đối kế toán, họ sử dụng những tài sản này như thế nào, và logic đầu tư của việc nắm giữ ETH. Cấu trúc báo cáo như sau:
- ETH phân bổ ở đâu: ai nắm giữ ETH, và các quỹ lớn nhất cùng các công ty cấu trúc những tài sản này như thế nào.
- Staking và các lựa chọn khác: từ staking, tái staking đến cho vay, bảo hiểm tổn thất đầu tiên và quyền chọn mua có bảo đảm, tổng hợp các cách tạo ra lợi nhuận từ ETH trên chuỗi, với lợi nhuận được tính bằng ETH.
- Rủi ro cần cân nhắc: phân tích các hợp đồng thông minh, tín dụng, thanh khoản, rủi ro tịch thu và rủi ro hoạt động đứng sau mỗi lựa chọn, giúp các quỹ đưa ra quyết định dựa trên nhu cầu vốn ngắn hạn của họ.
- Hiệu suất của ETH: xem xét hiệu suất hàng năm tốt nhất, tồi tệ nhất và trung vị của ETH. Hầu hết các tổ chức cần thanh toán chi phí hoạt động liên tục đều thanh toán bằng USD, do đó việc nắm giữ ETH cũng là một vị thế tiền tệ. Chúng tôi sẽ khám phá sự biến động của ETH, cũng như cách mà nó đã dần trưởng thành trong những năm qua.
- So sánh lợi nhuận với stablecoin: so sánh lợi nhuận từ cho vay Aave, giao dịch chênh lệch Ethena, tái bảo hiểm OnRe, cho vay GPU USDai và token hóa trái phiếu chính phủ Mỹ. Những lợi nhuận bằng USD này có thể được sử dụng làm chuẩn so sánh, đồng thời phản ánh mức độ lợi nhuận mà các ứng dụng trên Ethereum và các mạng khác hiện đang cung cấp trực tiếp cho người dùng.
- Quan điểm của người nắm giữ: khám phá xem nhu cầu về ETH có tăng lên cùng với sự phát triển của stablecoin, tài sản token hóa và L2 hay không, cũng như dữ liệu hiện tại cho thấy điều gì.
1. Ai đang nắm giữ ETH? Họ sử dụng những tài sản này như thế nào?
Để hiểu rõ hơn về cơ hội lợi nhuận từ ETH, cũng như những gì các nhà nắm giữ chính đang tìm kiếm, cần thiết phải hiểu rõ phân bổ nguồn cung ETH. Hơn một phần ba ETH đã được staking, các công ty niêm yết hiện đang nắm giữ 6.6% tổng nguồn cung. Tính theo giá mỗi ETH là 2,253.47 USD vào ngày 31 tháng 10 năm 2026, phần tài sản này có giá trị khoảng 18.1 tỷ USD. Tỷ lệ nắm giữ của DAO và quỹ nhỏ hơn nhiều, trong đó phần lớn đã được staking.
Hơn một phần ba ETH đã được staking
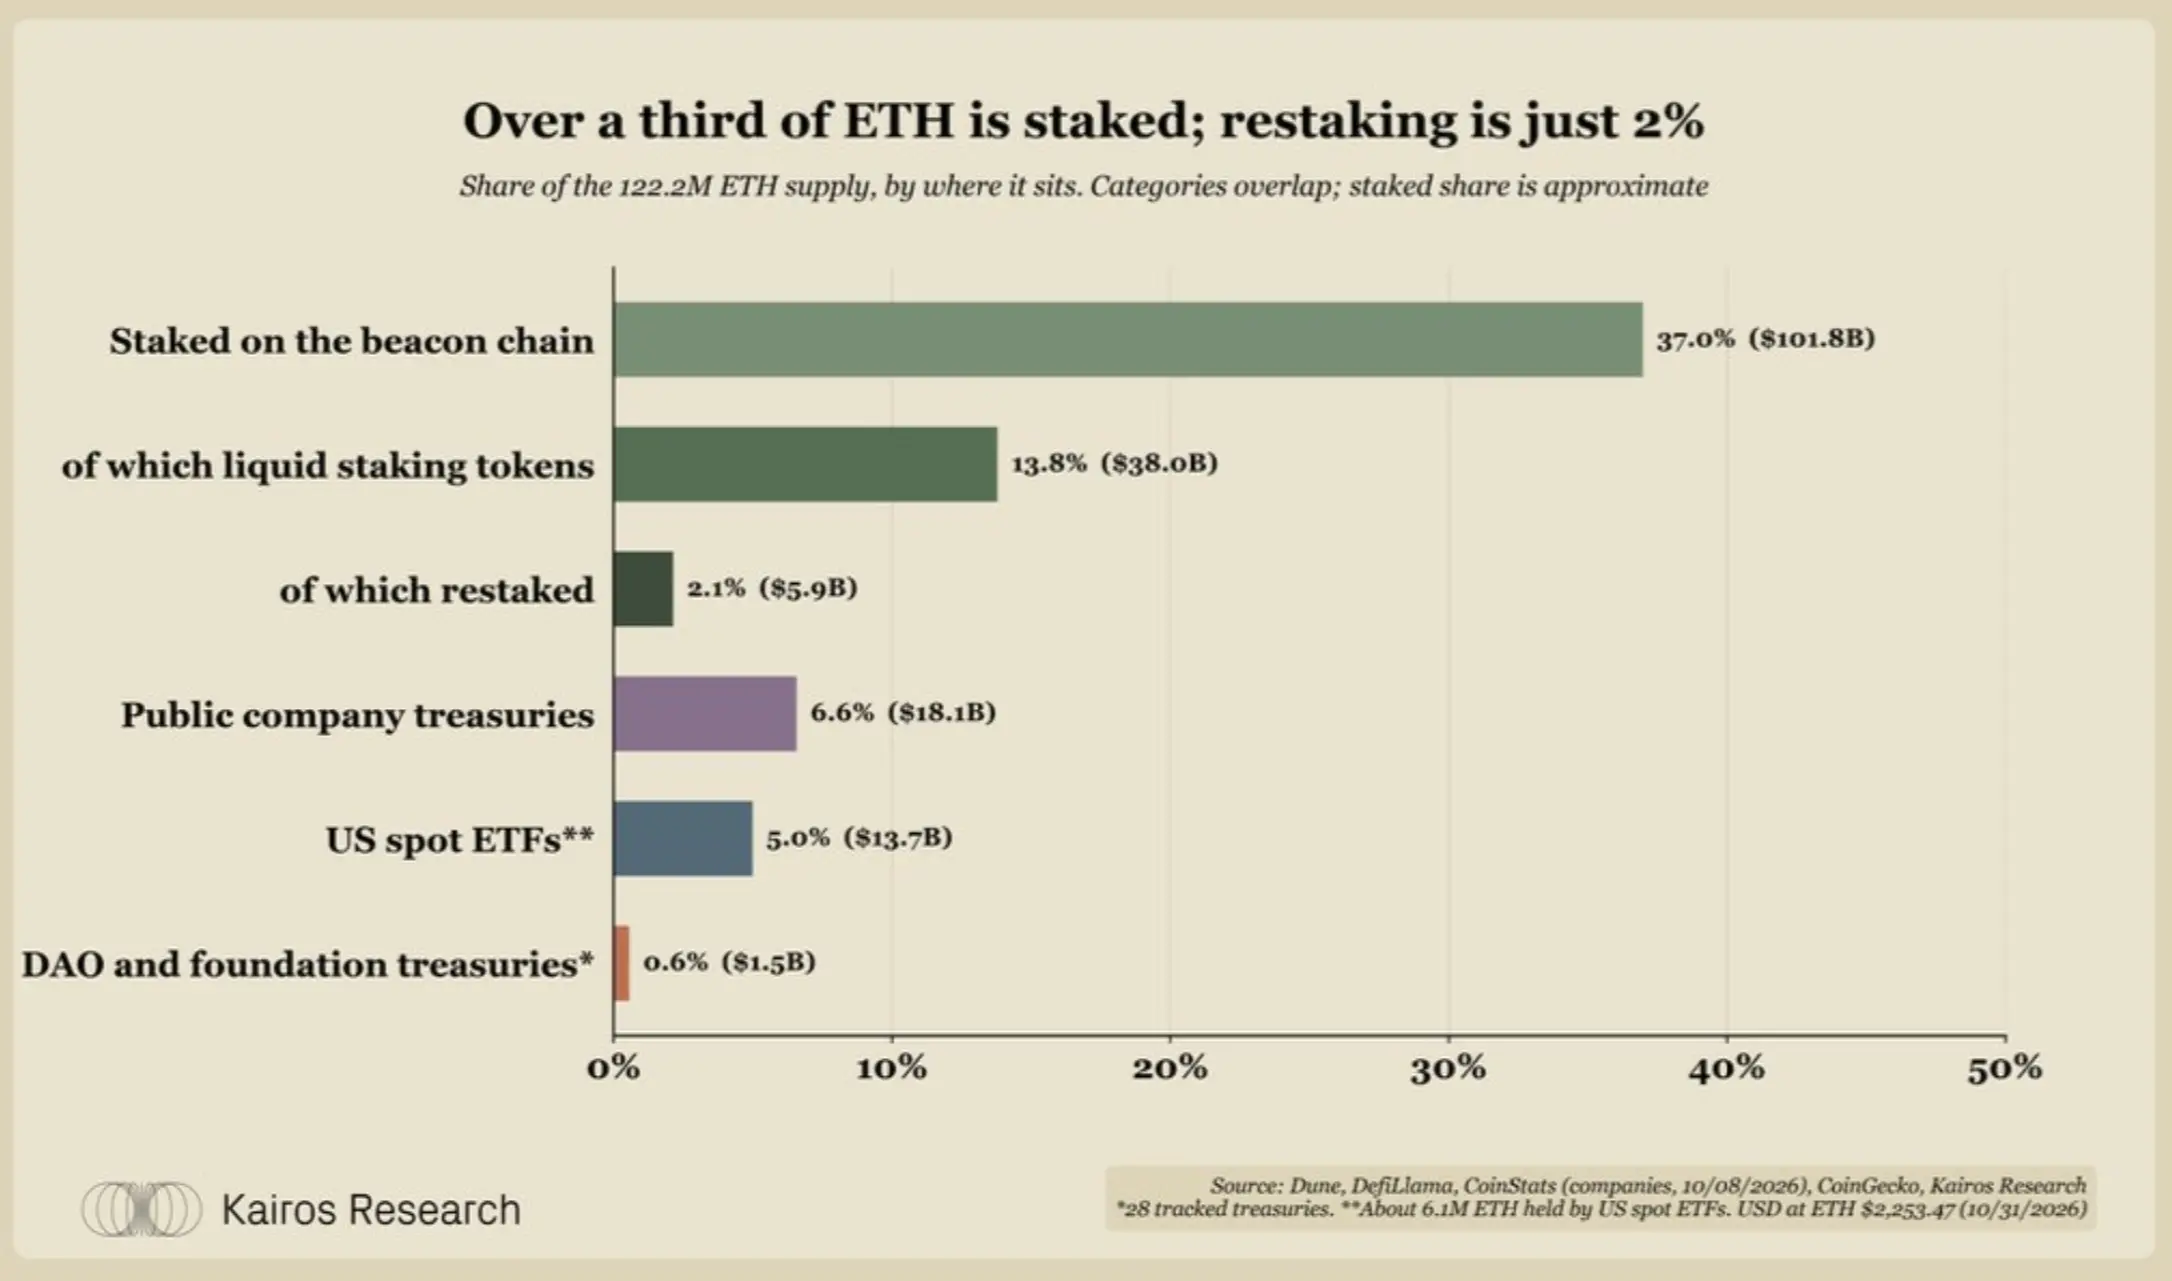
Phân bổ nguồn cung ETH và tình hình staking
Khoảng 45.2 triệu ETH đã được staking, chiếm 37% tổng nguồn cung; trong đó 16.8 triệu ETH tương ứng với token staking thanh khoản.
Các công ty niêm yết nắm giữ 8.03 triệu ETH, trong đó Bitmine nắm giữ nhiều nhất với 6.05 triệu ETH; Sharplink nắm giữ 890,000 ETH. Quỹ ETF giao ngay của Mỹ nắm giữ khoảng 6.1 triệu ETH, chiếm 5.0% tổng nguồn cung. Các quỹ DAO và quỹ mà chúng tôi theo dõi nắm giữ tổng nguồn cung khoảng 0.6%.
Quỹ nắm giữ ETH như thế nào
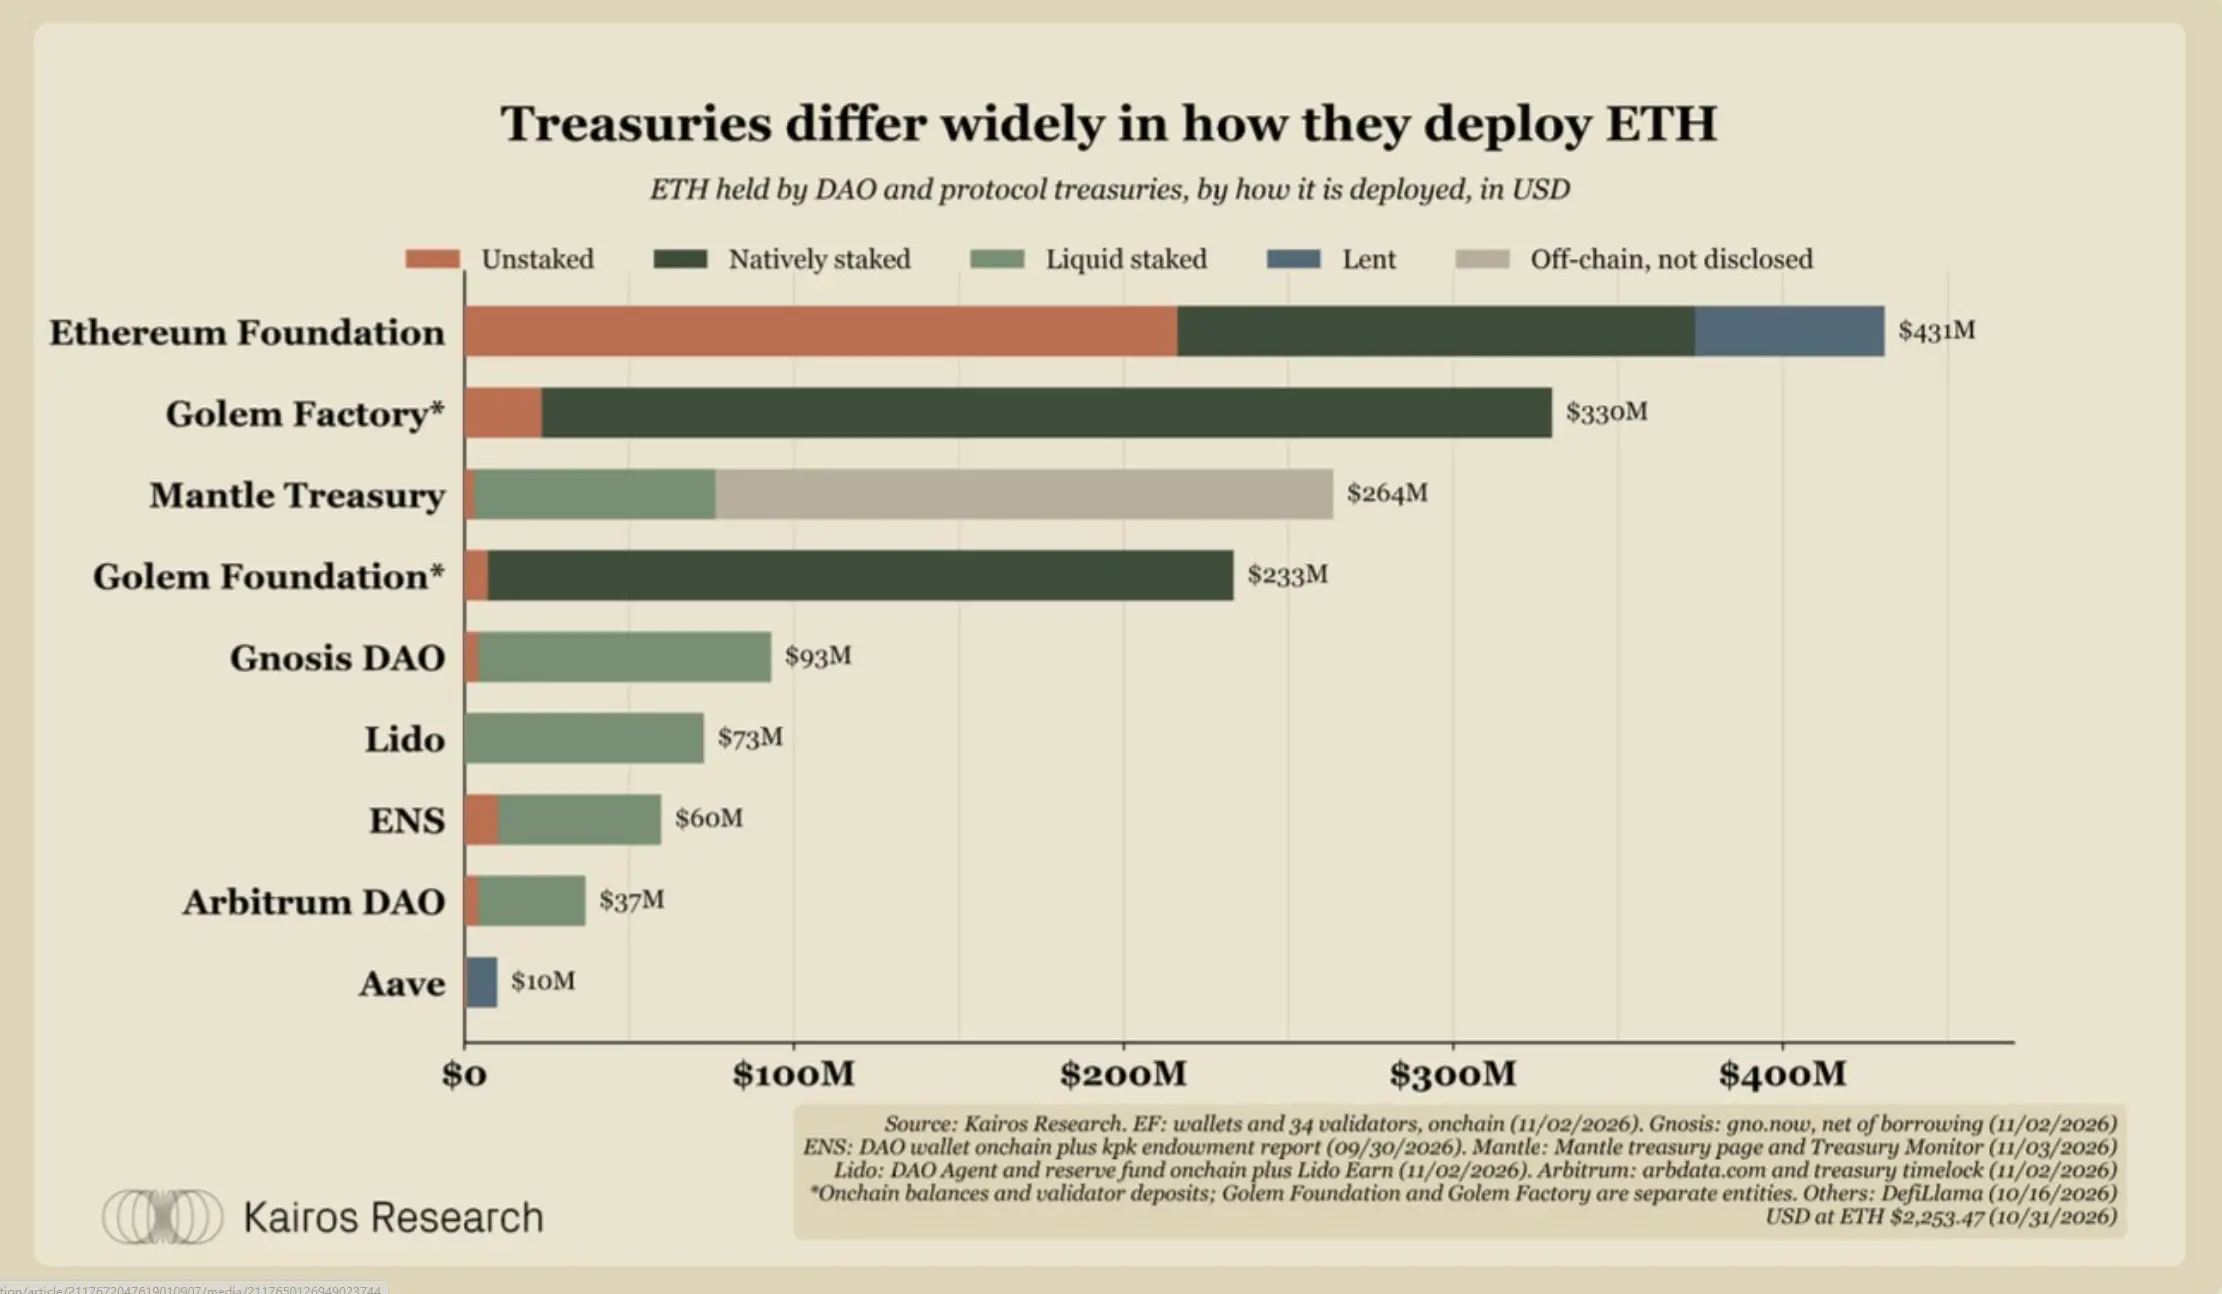
Tình hình phân bổ ETH của các quỹ chính
Trong 28 quỹ mà chúng tôi theo dõi, khoảng 74% ETH có thể thấy đã được staking, trong đó 51% là staking gốc, 23% được nắm giữ thông qua token staking thanh khoản; khoảng 21% chưa được staking, khoảng 5% được sử dụng cho vay. Còn lại khoảng 12% tổng nắm giữ ETH được lưu trữ ngoài chuỗi, chủ yếu thuộc về Mantle, với mục đích cụ thể chưa được công bố. Các con số trên đều đã được làm tròn.
Các quỹ có cách làm khác nhau. Tỷ lệ staking của Lido, Gnosis và Golem Foundation đều đạt hoặc vượt 95%, trong đó Gnosis còn sử dụng ETH staking làm tài sản thế chấp để vay khoảng 25 triệu USD ETH. Tỷ lệ staking của Arbitrum là 89%, của ENS là 83%.
Mantle đã staking gần như toàn bộ ETH nắm giữ trên chuỗi, nhưng khoảng 71% ETH của họ được lưu trữ ngoài chuỗi, với mục đích cụ thể chưa được công bố. Quỹ Ethereum là tổ chức nắm giữ lớn nhất, với khoảng 191,000 ETH: 36% được sử dụng để staking, 13% để cho vay, khoảng một nửa chưa được staking. Tính theo tỷ suất lợi nhuận 2.2%, mỗi 100,000 ETH không được staking sẽ mất khoảng 2,200 ETH mỗi năm. Đây là chi phí cơ hội dễ bị bỏ qua khi ETH không tham gia staking.
"Từ ngày đầu tiên, chúng tôi đã có niềm tin vững chắc vào Ethereum. Quỹ Golem đã thành lập từ năm 2019 và luôn giữ ETH lâu dài như một chiến lược tài chính, đồng thời đã staking ETH và vận hành các nút xác thực của riêng mình trong nhiều năm. Staking đã đóng vai trò quan trọng trong sự phát triển bền vững của chúng tôi, và cho phép chúng tôi cung cấp hỗ trợ tài chính 5,273 ETH cho người dùng và các đội ngũ xuất sắc nhất của Ethereum thông qua Octant. Tôi tin rằng giai đoạn chỉ giữ và staking ETH đã qua. Chúng tôi cần một nền kinh tế Ethereum được định giá bằng ETH. Khi lợi suất staking giảm, chúng tôi nhận ra rằng chỉ dựa vào staking sẽ hạn chế những gì chúng tôi có thể làm. Chúng tôi cam kết đa dạng hóa sang các công cụ có rủi ro thấp hơn, giữ vị thế dài hạn ETH, và tích cực khám phá cách để tài sản ETH hoạt động hiệu quả hơn."
Julian Zawistowski, Người sáng lập và Giám đốc điều hành Quỹ Golem
Dữ liệu trên chuỗi hỗ trợ cho nhận định này: các giao thức, công ty đầu tư và doanh nghiệp hoạt động đã thiết lập và tiếp tục giữ một lượng lớn vị thế ETH. Dữ liệu Arkham trên trang tiếp theo chỉ là một phần nhỏ của thế giới tài sản ETH. Chúng tôi có thể xác định rằng L2 và các sàn giao dịch cũng nắm giữ một lượng lớn ETH, trong đó có Arbitrum DAO, nắm giữ khoảng 16,300 ETH, trị giá khoảng 37 triệu USD.
Còn ai đang nắm giữ ETH và staking ETH trên chuỗi
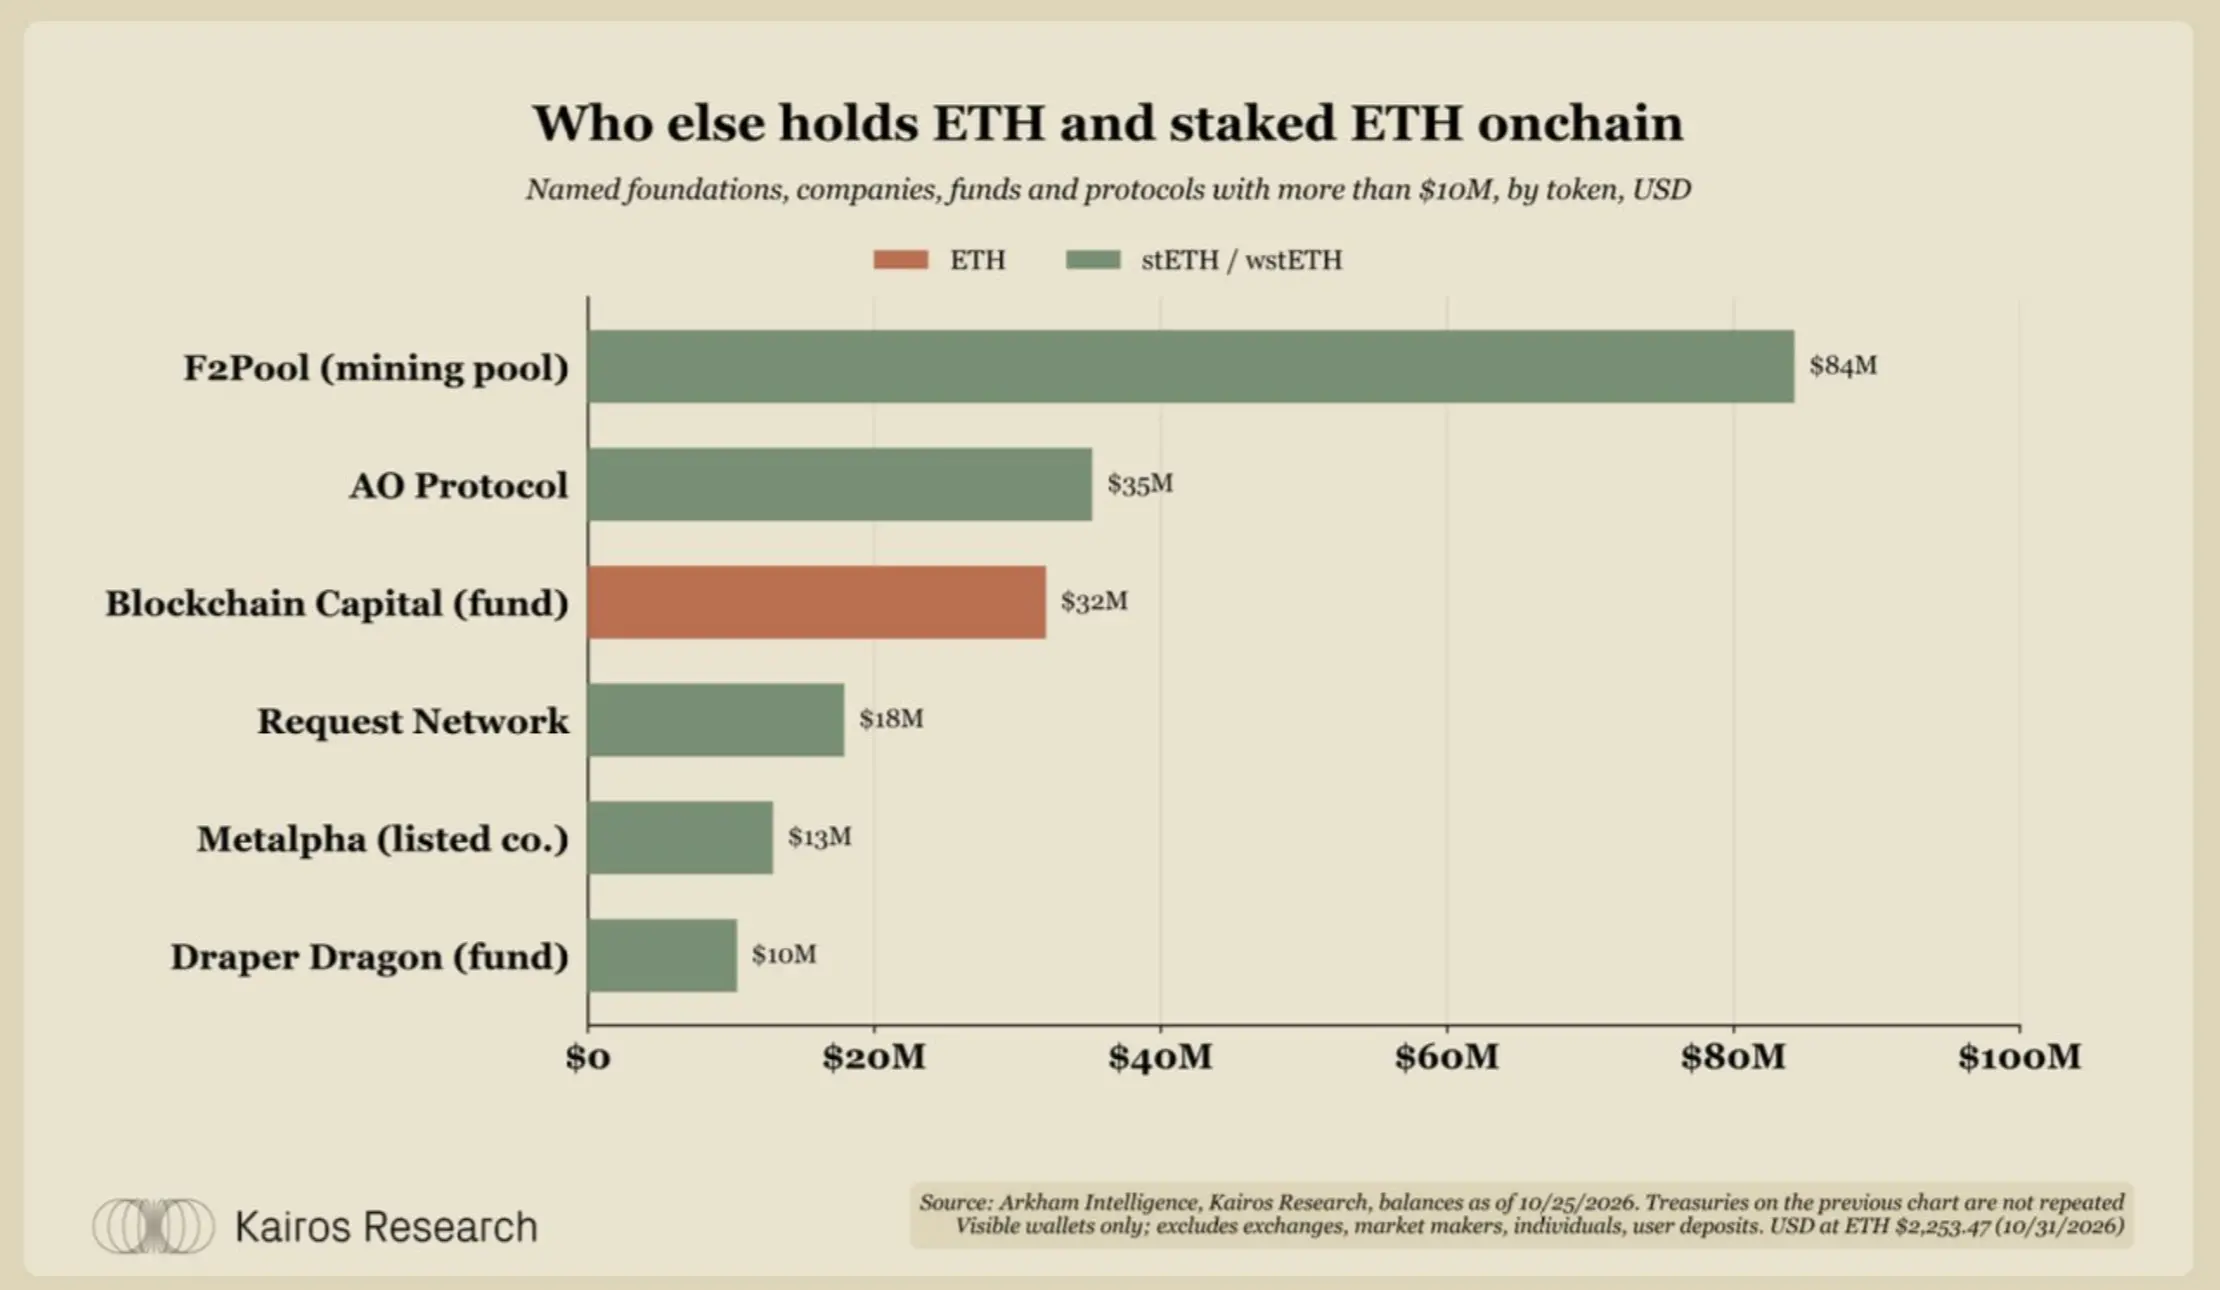
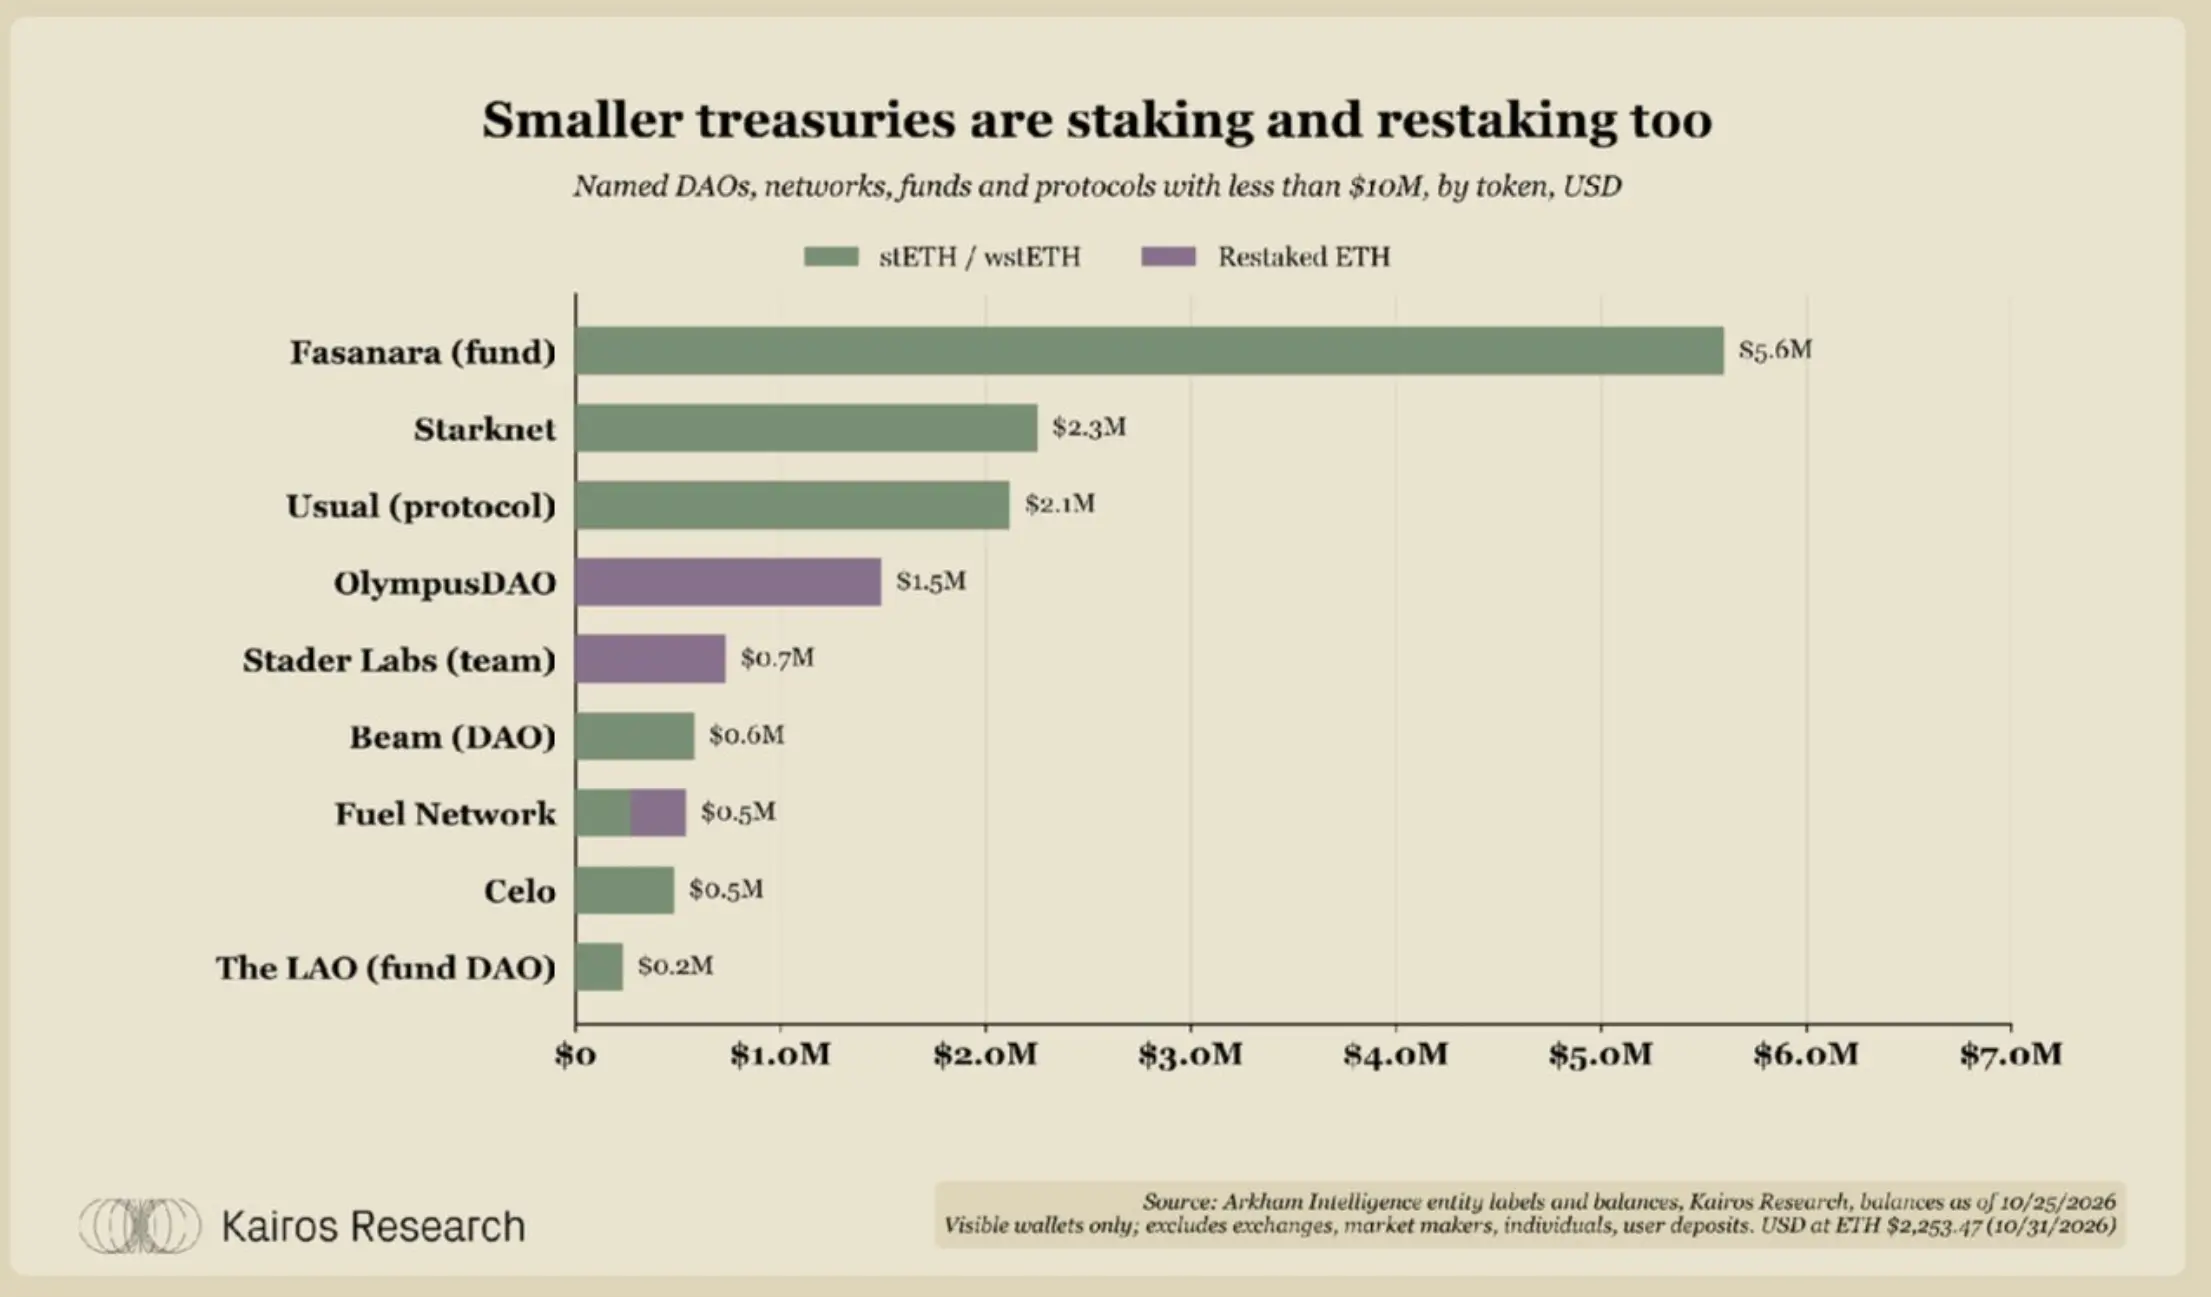
Cách các doanh nghiệp lớn nắm giữ ETH
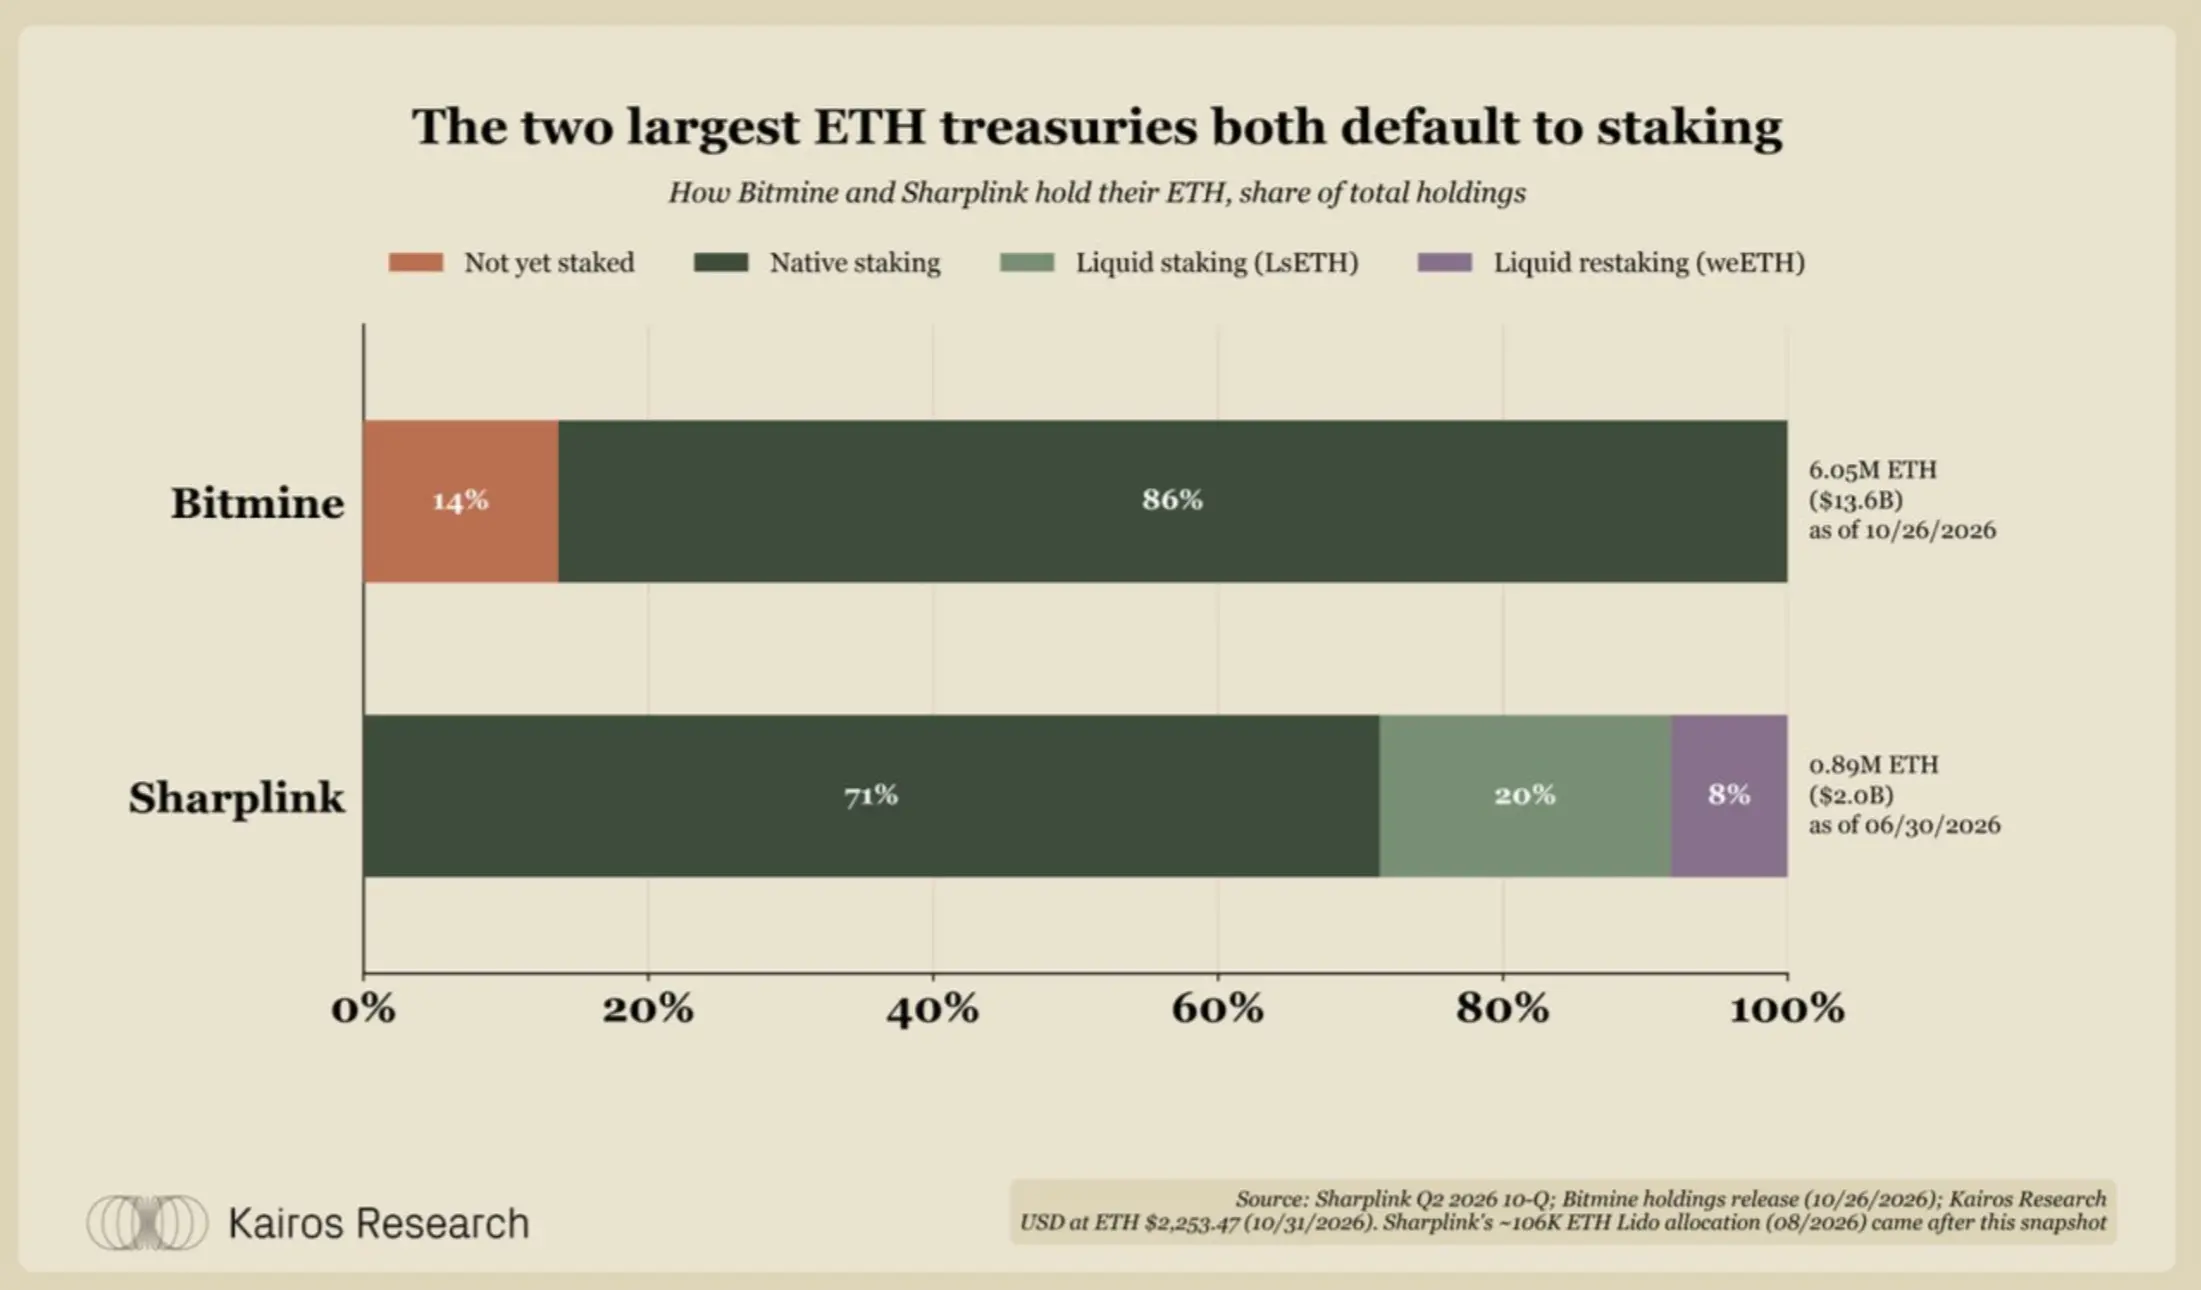
Phân bổ tài sản của các doanh nghiệp nắm giữ ETH chính
Bitmine nắm giữ 6.05 triệu ETH, trong đó 5.23 triệu, tức 86%, được staking thông qua các nút xác thực gốc, thay vì sử dụng token staking thanh khoản. Phần lớn việc staking được thực hiện thông qua MAVAN. Bitmine đã thiết lập mạng lưới nút xác thực này sau khi mua lại nhà điều hành nút Pier Two vào tháng 3 năm 2026. Tỷ lệ lợi suất staking mà Bitmine công bố là 2.58%, mang lại khoảng 318 triệu USD doanh thu staking hàng năm; doanh thu staking chiếm 98% tổng doanh thu của quý trước. Công ty không công bố thông tin về việc tái staking, cho vay, cung cấp thanh khoản hoặc vị thế quyền chọn.
Phân bổ tài sản của Sharplink thì khác: khoảng hai phần ba được staking gốc, một phần ba được staking thanh khoản. Kể từ khi thành lập, công ty đã triển khai 200 triệu USD ether.fi weETH vào Linea và EigenCloud; thông qua Lido, nắm giữ khoảng 106,000 ETH wstETH, trị giá khoảng 200 triệu USD; và đã đầu tư 100 triệu USD vào một quỹ lợi suất trên chuỗi do Galaxy quản lý. Tính đến ngày 29 tháng 9 năm 2026, Sharplink đã nhận được tổng cộng 28,351 ETH từ phần thưởng staking.
Họ nói gì
"Là doanh nghiệp nắm giữ ETH lớn nhất thế giới, Bitmine đã tăng cường vị thế của mình hàng tuần kể từ khi khởi động chiến lược tài chính vào tháng 6 năm 2025, và chúng tôi đang tiến gần đến mục tiêu nắm giữ 5% tổng cung ETH. Thông qua MAVAN, chúng tôi staking ETH của mình cùng với ETH của khách hàng và các tài sản kỹ thuật số khác, vừa đảm bảo an ninh mạng, vừa cung cấp dịch vụ cơ sở hạ tầng quan trọng cho hệ sinh thái. Chúng tôi cũng đang đầu tư vào việc thúc đẩy thương mại hóa hệ sinh thái Ethereum và mong muốn tạo ra giá trị cho cổ đông. Những khoản đầu tư này bao gồm các dự án kiểu 'chương trình lên mặt trăng' như Beast Industries và Eightco Holdings, cũng như các tổ chức gần đây được ươm tạo từ Quỹ Ethereum như Ethlabs, Ethereum Institutional và EthSystems. Mục tiêu chung của những tổ chức này là giúp mạng lưới phục vụ quy mô lớn cho các tổ chức."
Young Kim, Giám đốc điều hành và Giám đốc tài chính của Bitmine
"Trong năm qua, chúng tôi đã thấy stablecoin, tài sản token hóa, DeFi và AI Agent cùng nhau gia nhập Ethereum, tạo ra một bùng nổ kinh tế và mang lại sự tăng trưởng chưa từng có. Là doanh nghiệp nắm giữ ETH lớn thứ hai thế giới, chúng tôi tin rằng năm 2027 là một cơ hội để tận dụng vốn vĩnh viễn trên bảng cân đối kế toán, thông qua các khoản đầu tư có mục tiêu để tăng tốc chuyển đổi này, đồng thời mang lại lợi nhuận cho cổ đông. Chúng tôi staking ETH để giúp đảm bảo an ninh mạng; cung cấp thanh khoản đầu tiên cho các giao thức mới; và giúp tài trợ cho các tổ chức như ETHLabs, Ethereum Institutional và ETH Systems, chuẩn bị cho Ethereum cho những cá nhân và tổ chức sẽ gia nhập tiếp theo."
Joseph Chalom, Giám đốc điều hành của Sharplink
II. Lợi suất staking giảm một nửa, các tổ chức bắt đầu tìm kiếm lựa chọn mới
Staking là nguồn lợi suất mặc định trên mạng Ethereum, và cũng là tiêu chuẩn mà các chiến lược khác cần vượt qua. Tiêu chuẩn này đang giảm, trong khi tái staking vẫn chưa trở thành nguồn lợi suất bổ sung có ý nghĩa.
Lợi suất staking giảm, tài sản đang tìm kiếm nhiều lựa chọn hơn
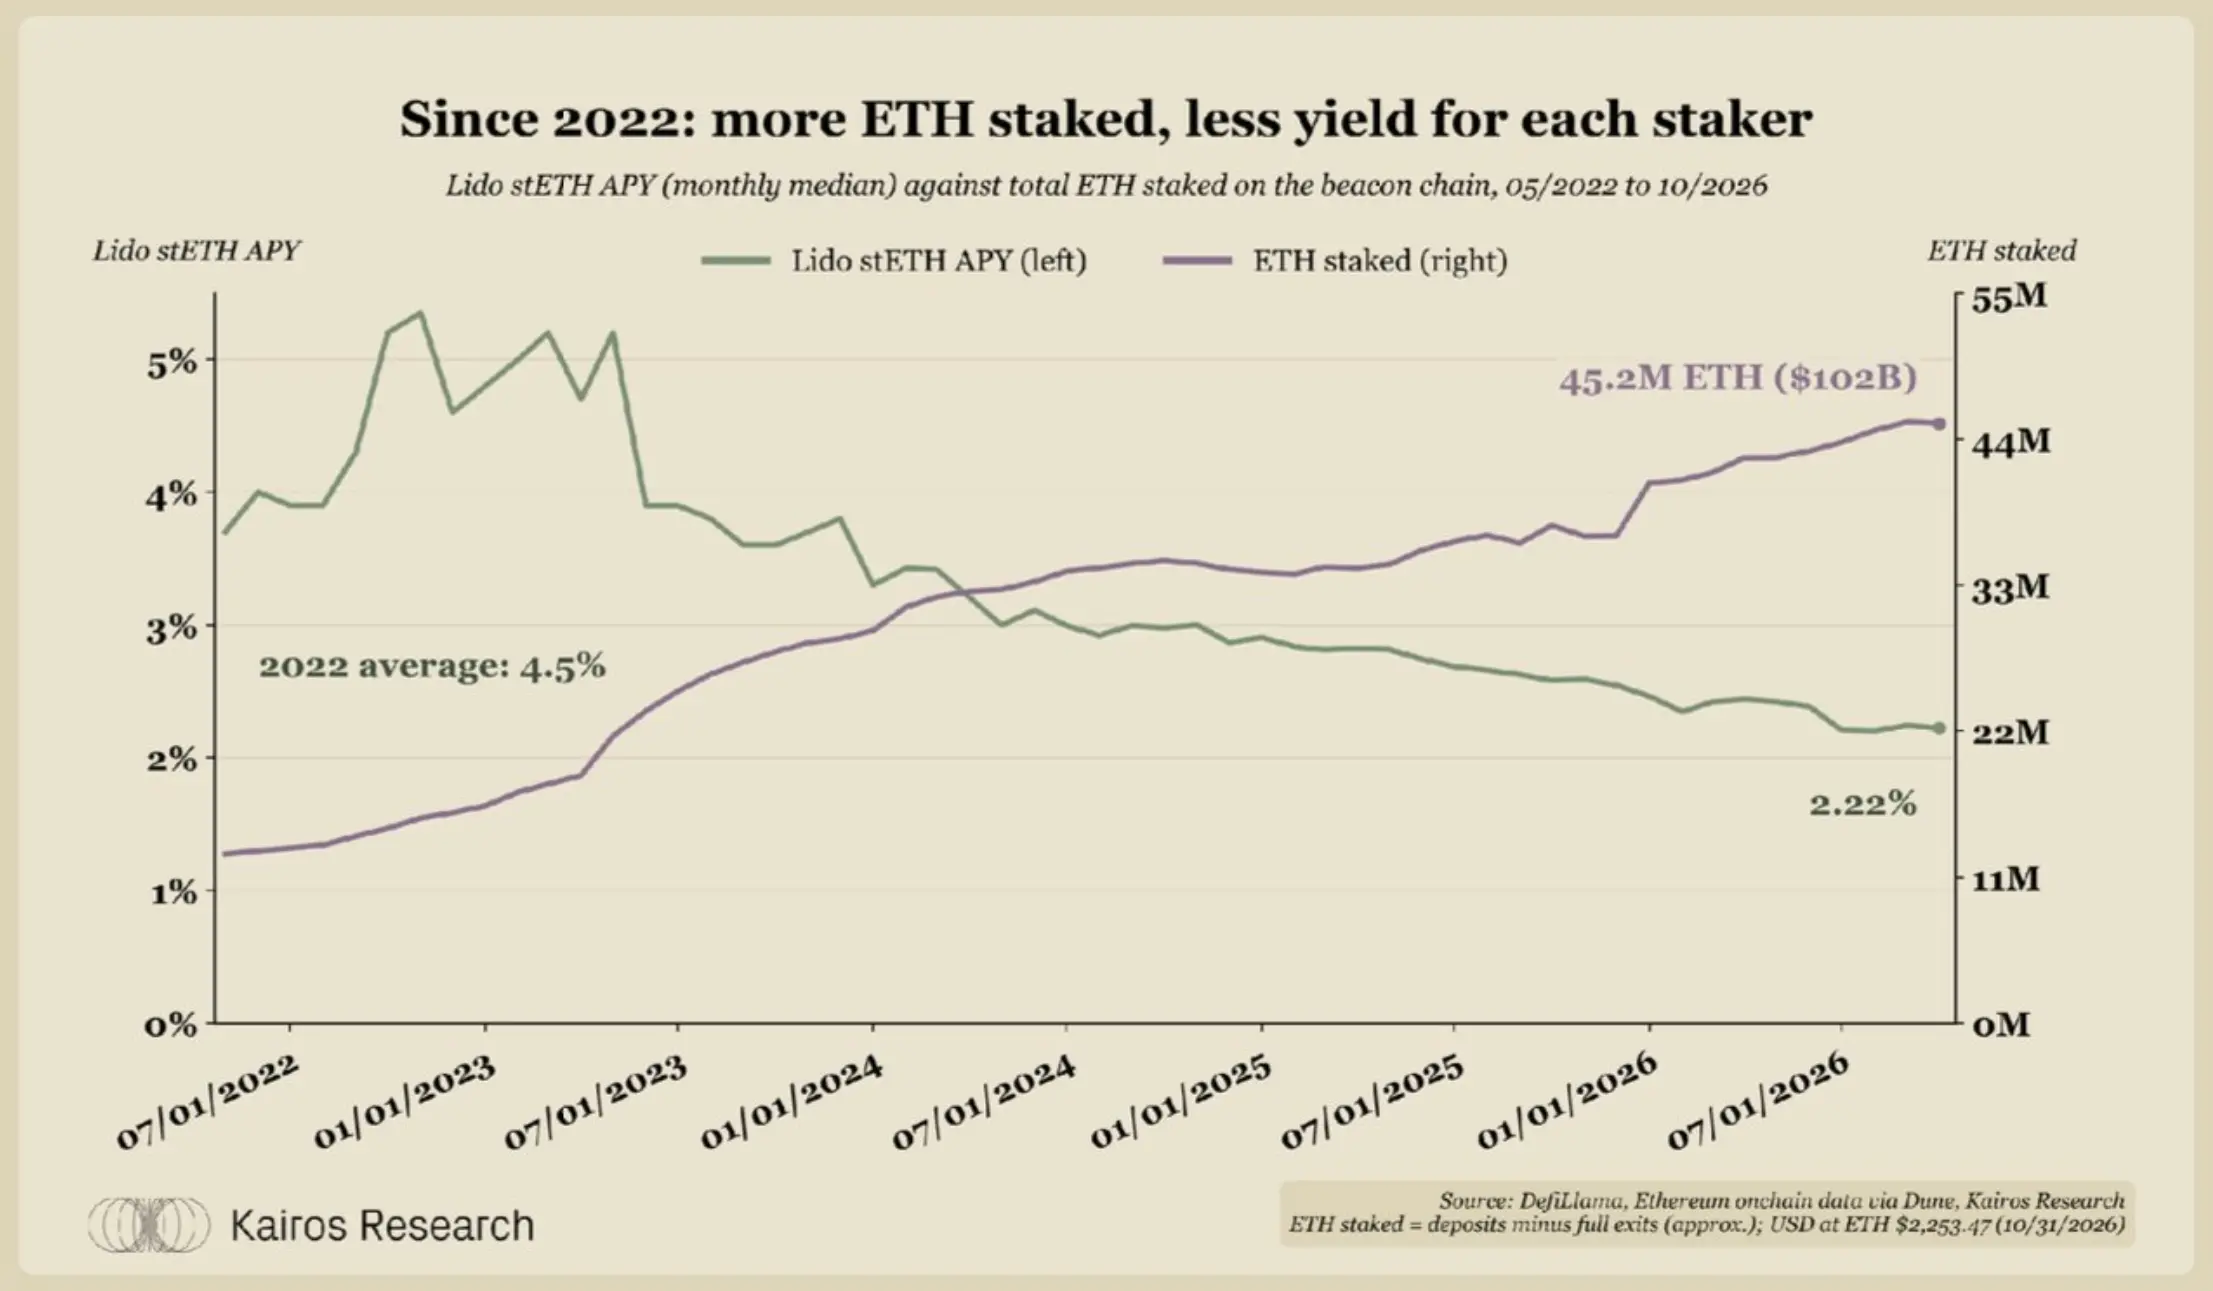
Quy mô staking ETH và sự thay đổi tỷ lệ lợi suất staking
Lợi suất của Lido đã giảm một nửa, từ mức trung bình 4.5% vào năm 2022 xuống còn 2.2% hiện nay. Hiện tại, tất cả các token staking thanh khoản chính đều có lợi suất từ 2.1% đến 2.3%.
Kể từ năm 2022, số lượng ETH được staking đã tăng khoảng 3.5 lần, từ mức trung bình 12.9 triệu ETH lên 45.2 triệu ETH. Càng nhiều ETH tham gia staking, tỷ lệ lợi suất staking của mạng càng thấp, do đó còn có khả năng giảm thêm nữa.
Tái staking vẫn chưa mang lại lợi suất đáng kể
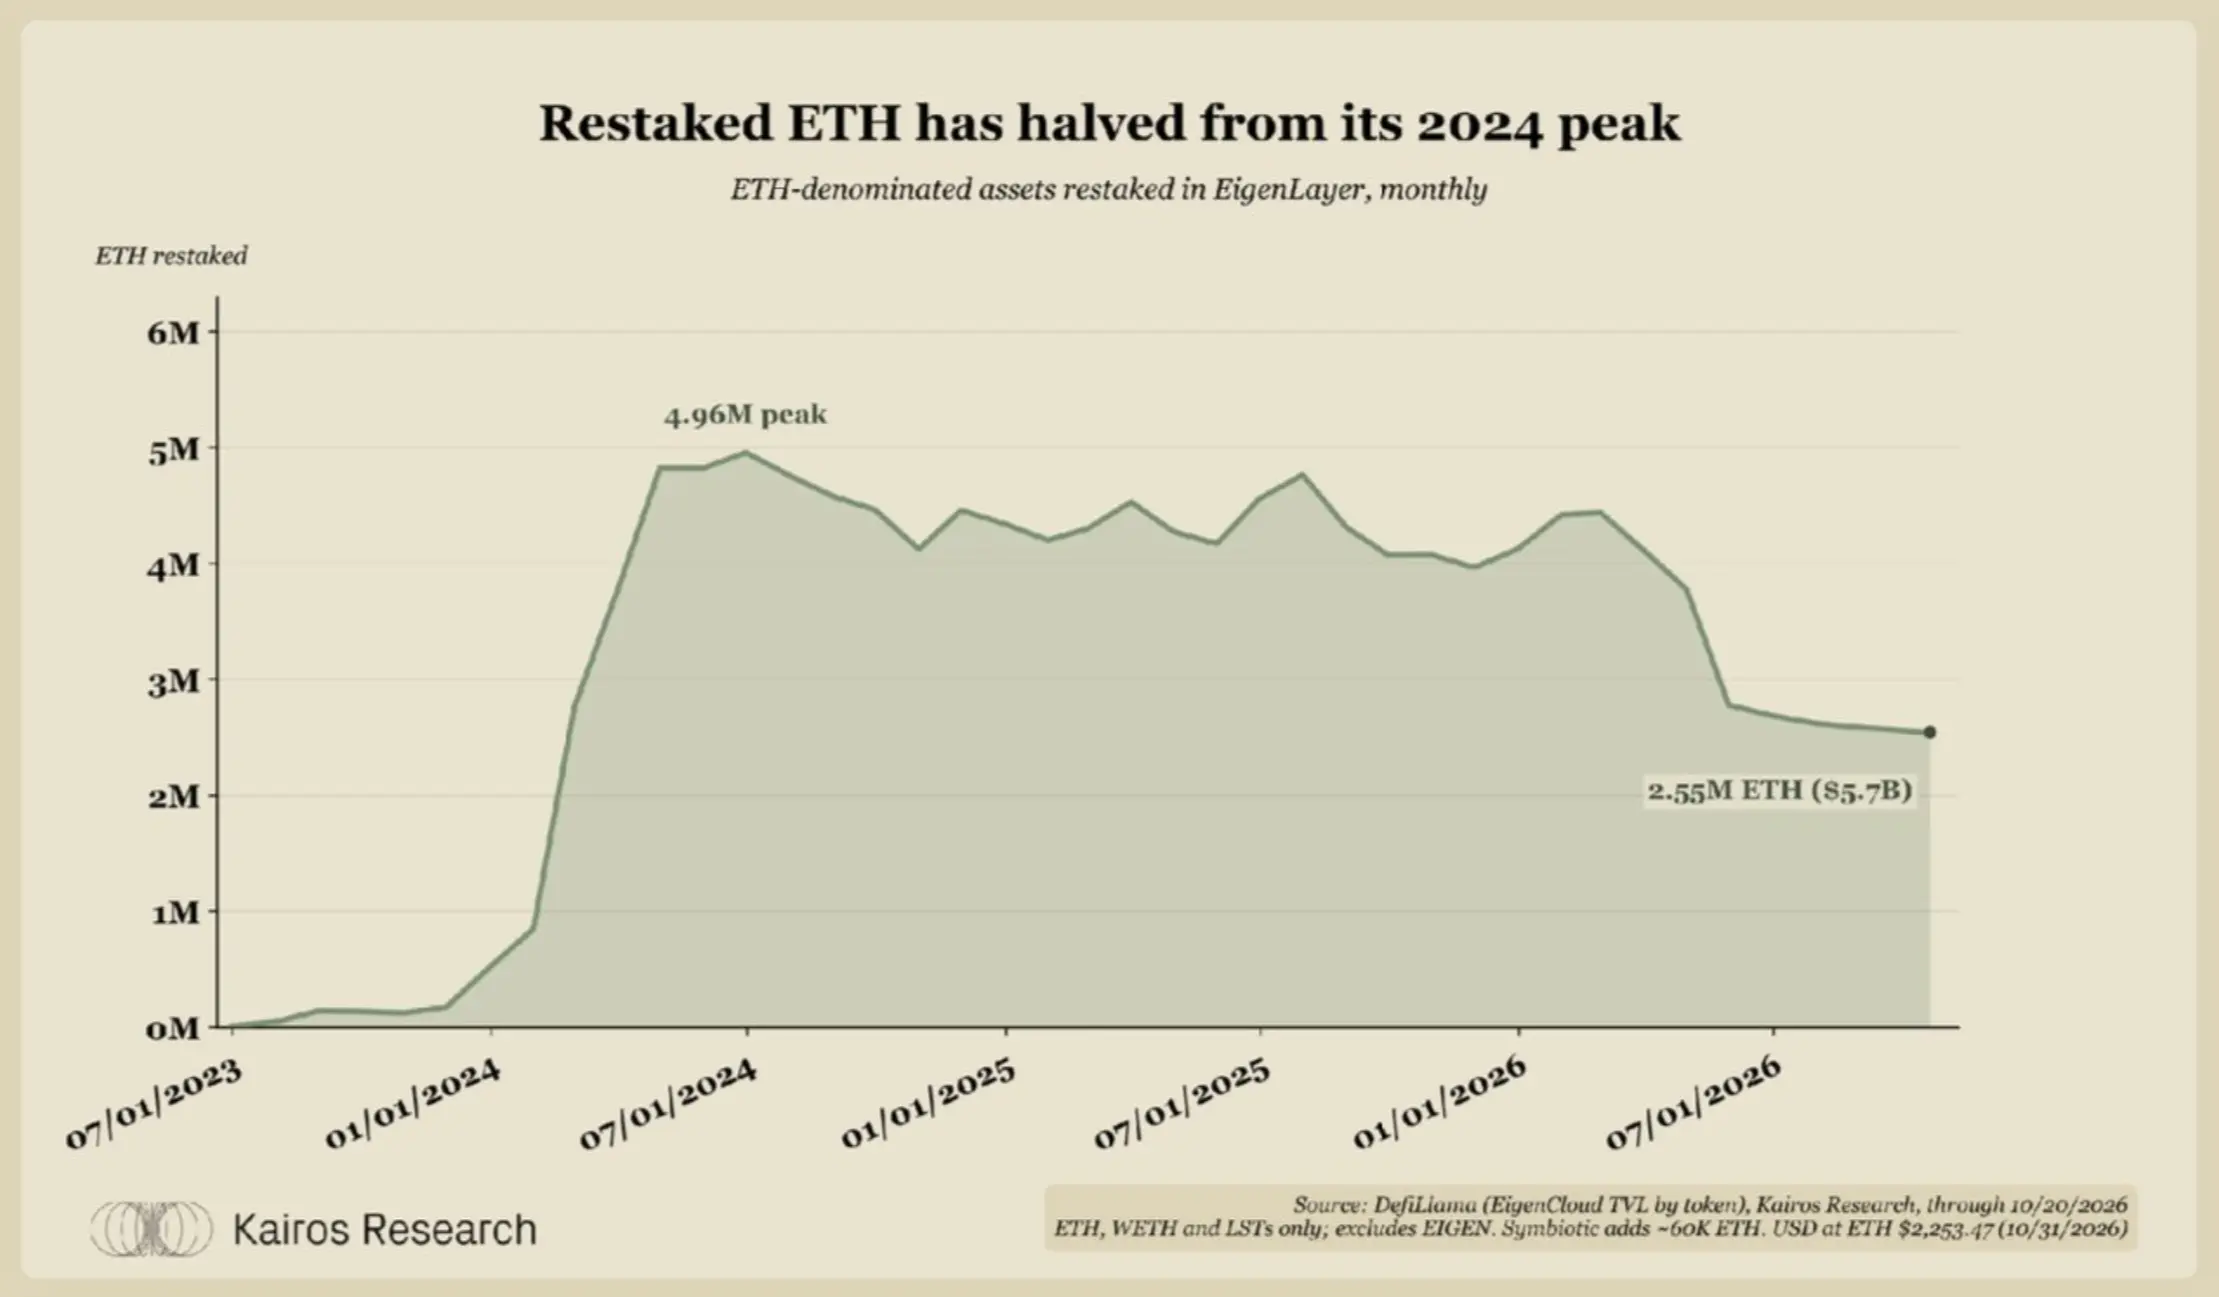
Quy mô tái staking ETH và tình hình lợi suất
Hiện có 2.6 triệu ETH tham gia tái staking, chiếm 2.1% tổng cung, hầu hết nằm ở EigenLayer. Con số này thấp hơn mức khoảng 5 triệu ETH vào giữa năm 2024. Symbiotic nắm giữ khoảng 60,000 ETH.
Lợi suất của các token tái staking thanh khoản dao động từ 2.2% đến 2.7%, trong khi lợi suất của staking thông thường là 2.2%. Do đó, ngoài các phần thưởng từ điểm và EIGEN, lợi suất bổ sung từ việc chấp nhận rủi ro phạt và rủi ro thanh khoản không nhiều.
Lợi suất bổ sung mà tái staking từng cung cấp chủ yếu đến từ airdrop EIGEN, chương trình điểm và các phần thưởng token khác, chứ không phải từ phí dịch vụ sử dụng tái staking ETH. Khi những phần thưởng này dần giảm, lợi suất chênh lệch giữa tái staking và staking thông thường gần như biến mất, và số lượng ETH tái staking cũng giảm khoảng một nửa so với mức đỉnh vào năm 2024.
III. Ngoài staking, ETH còn có thể kiếm lợi suất như thế nào?
Đối với tài sản ETH, tiêu chí phù hợp là liệu một chiến lược nào đó có thể tăng số lượng ETH hay không, chứ không chỉ là tăng giá trị USD của nó. Các chiến lược dưới đây khác nhau về tính thanh khoản, rủi ro và lợi suất, có thể phù hợp với các cấu hình tài sản khác nhau.
So sánh lợi suất ETH
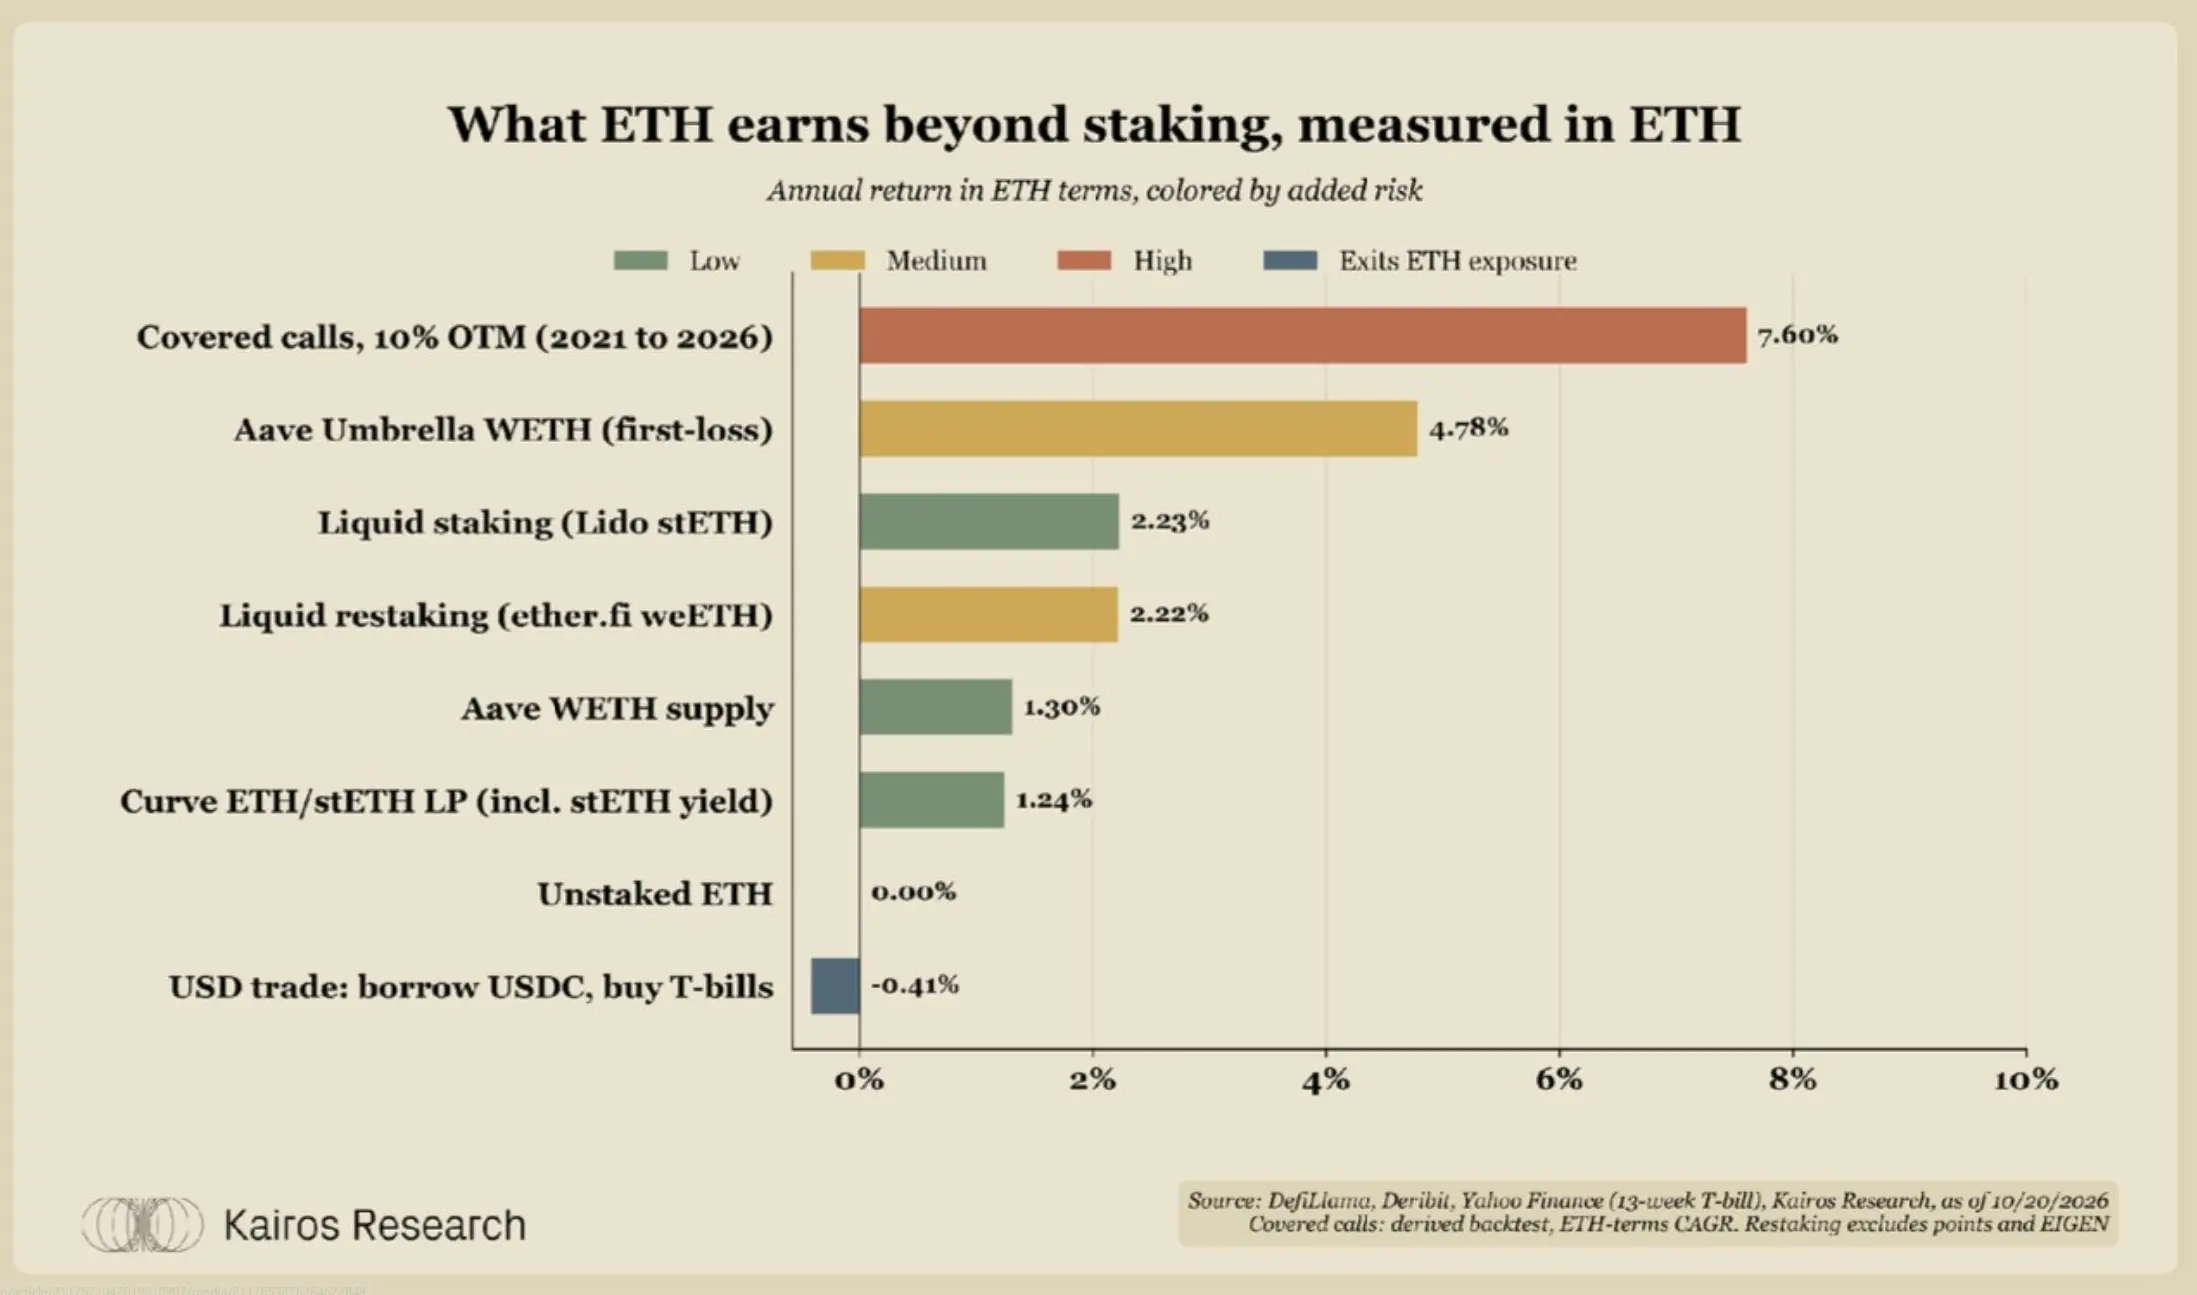
So sánh các chiến lược lợi suất ETH khác nhau
Được định giá bằng ETH, lợi suất cho vay là 1.3%, lợi suất cung cấp thanh khoản là 1.2%, đều thấp hơn lợi suất staking 2.2%. Chỉ có bảo vệ tổn thất đầu tiên và quyền chọn mua có lợi suất cao hơn, lần lượt là 4.8% và 7.6%. Trong đó, con số lợi suất quyền chọn mua là lợi suất hàng năm được định giá bằng ETH kể từ năm 2021. Nhưng hai chiến lược này đều mang lại các rủi ro khác nhau.
Giao dịch chênh lệch và giao dịch trái phiếu chính phủ Mỹ tạo ra lợi suất USD, sẽ khiến người nắm giữ mất vị thế ETH. Nếu vay USDC với lãi suất hiện tại là 4.50%, rồi mua trái phiếu chính phủ Mỹ với lợi suất 4.09%, sẽ dẫn đến thua lỗ.
Cho vay ETH trên Aave
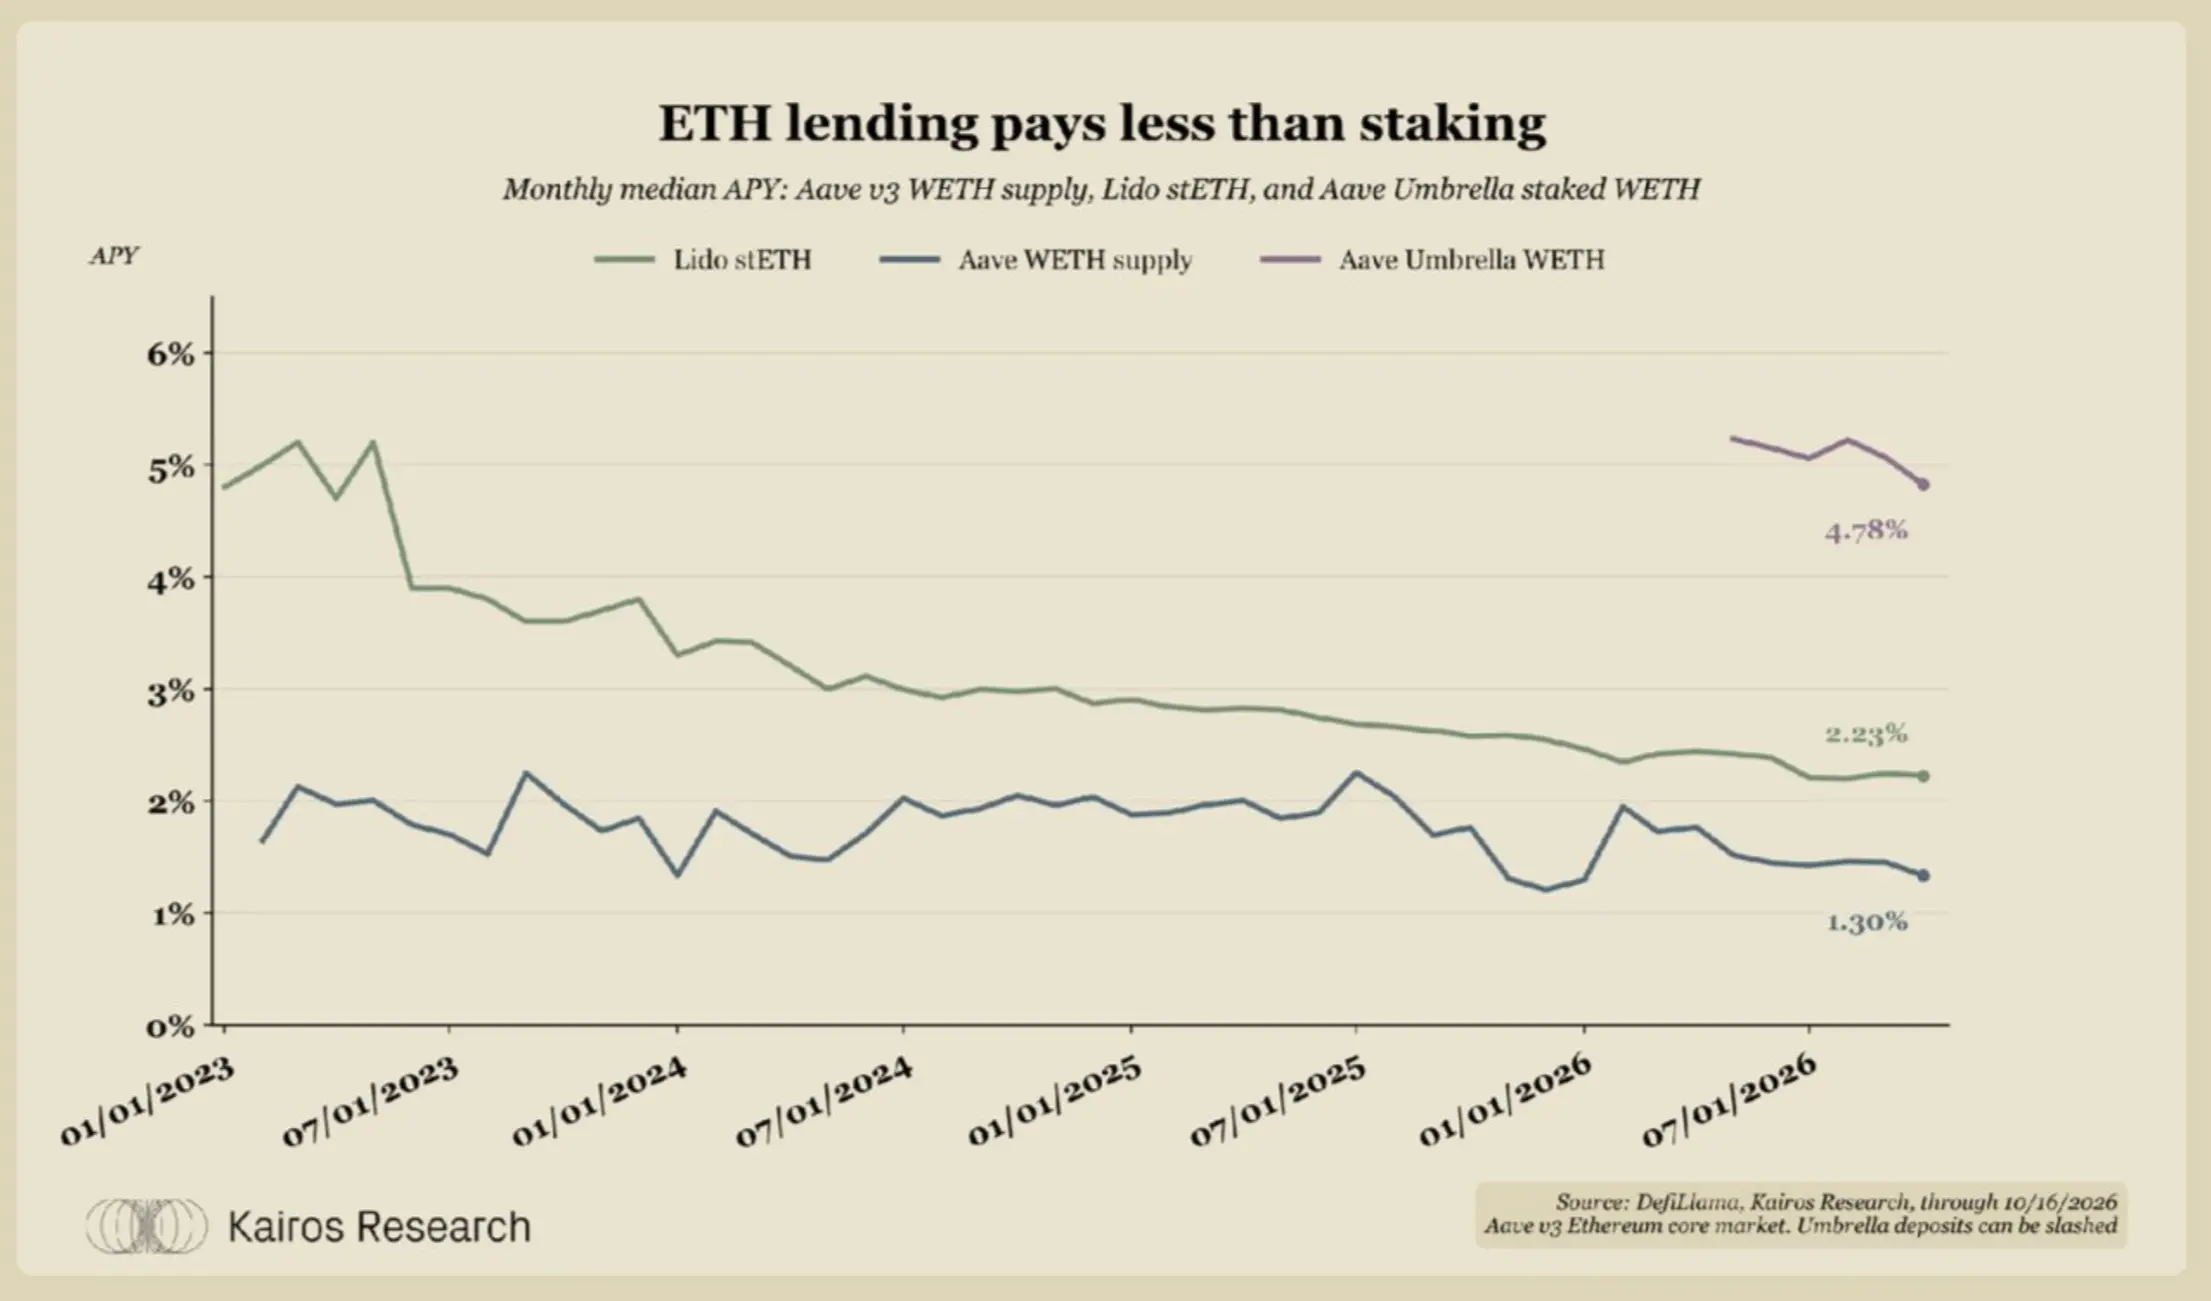
Lợi suất cho vay ETH trên Aave
Hiện tại, lợi suất cho vay WETH trên Aave là 1.3%, lợi suất trung bình năm 2026 là 1.7%, thấp hơn khoảng 0.9 điểm phần trăm so với việc staking cùng số lượng ETH.
Aave Umbrella cung cấp lợi suất 4.8% cho WETH, nhưng tài sản gửi vào có thể bị phạt để bù đắp cho các khoản nợ xấu. Do đó, lợi suất bổ sung là sự bù đắp cho việc chấp nhận rủi ro tổn thất đầu tiên.
Quyền chọn mua có bảo vệ
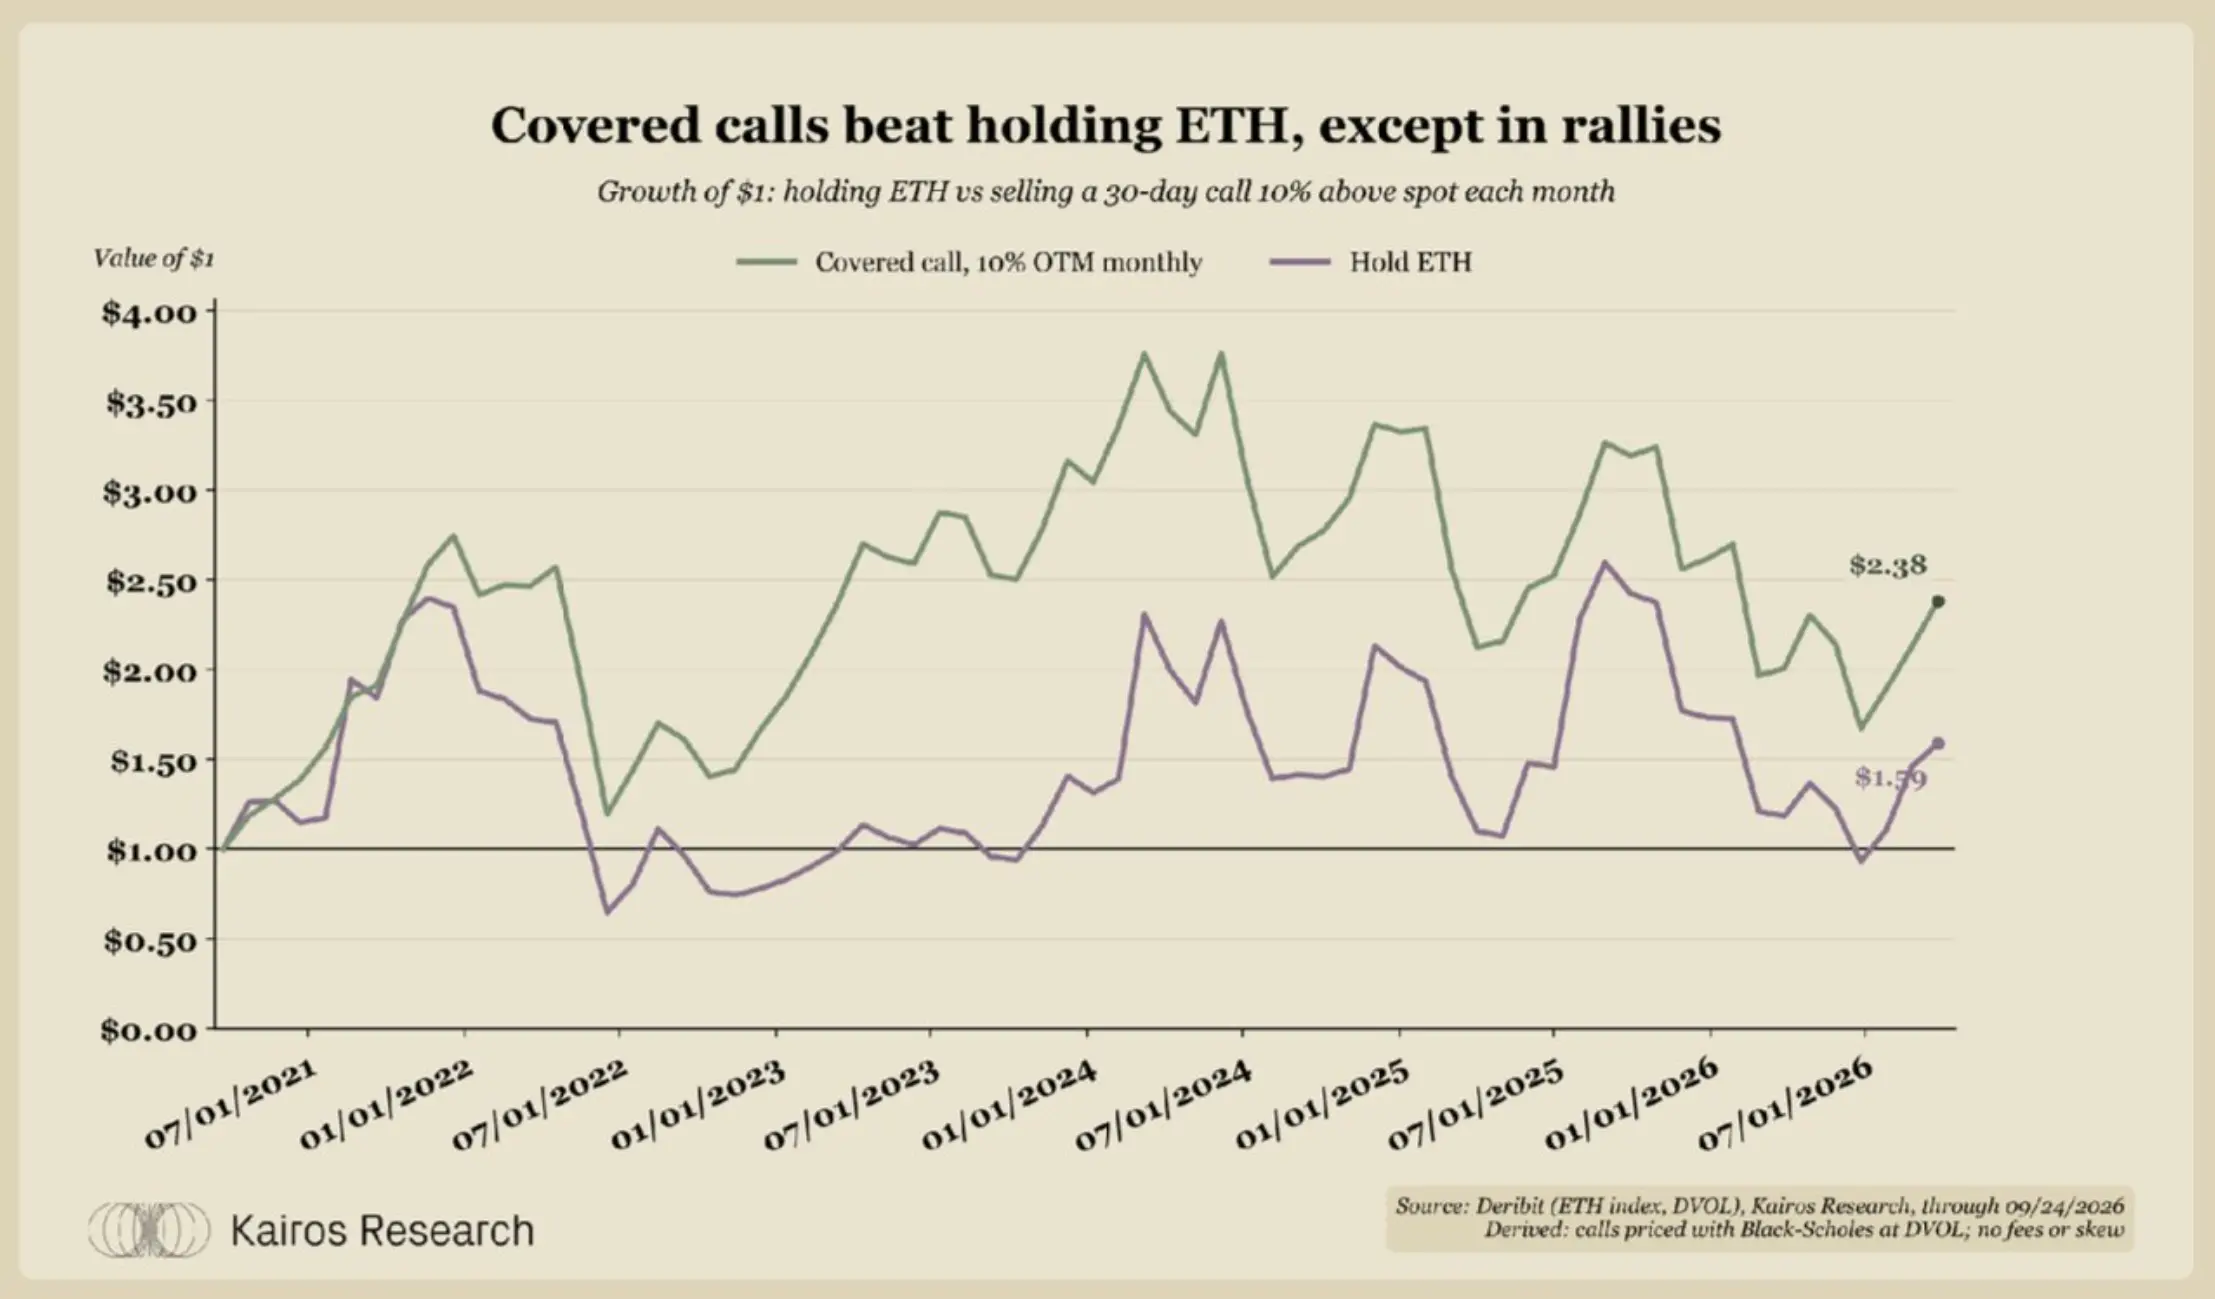
Hiệu suất chiến lược quyền chọn mua có bảo vệ ETH
Hiện tại, một quyền chọn mua có thời hạn 42 ngày, với giá thực hiện cao hơn giá giao ngay 10%, phí quyền chọn thu được tương đương với 3.2% số lượng ETH nắm giữ. Độ biến động ngụ ý của ETH là 51%, thấp hơn mức trung bình hàng năm kể từ năm 2021, do đó phí quyền chọn tương đối rẻ.
Kể từ năm 2021, việc bán các quyền chọn mua với giá thực hiện cao hơn giá giao ngay 10% hàng tháng có tỷ suất sinh lợi hàng năm tính bằng đô la là 17,1%; trong khi đó, tỷ suất sinh lợi hàng năm từ việc nắm giữ ETH là 8,8%. Tuy nhiên, trong bối cảnh thị trường tăng giá, phương pháp trước rõ ràng kém hiệu quả hơn: tỷ suất sinh lợi năm 2024 là 9%, trong khi tỷ suất sinh lợi từ việc nắm giữ ETH là 53%.
IV. Đằng sau lợi nhuận: Mỗi chiến lược có những rủi ro nào?
Mỗi bước ngoài việc staking đều làm tăng rủi ro ở một số khía cạnh. Sự kết hợp phù hợp phụ thuộc vào việc quỹ có thể cần bán bao nhiêu ETH trong 12 đến 24 tháng tới và có thể chịu đựng bao nhiêu tổn thất.
Staking thanh khoản: Rủi ro thoát khỏi liên kết và rủi ro xếp hàng có thể làm giảm sức hấp dẫn của nó.
Bảo hiểm tổn thất đầu tiên: Đối mặt với rủi ro về khả năng thanh toán và nợ xấu.
Quyền chọn mua có bảo đảm: Lợi nhuận từ việc tăng giá bị giới hạn, một số nền tảng giao dịch quyền chọn còn mang lại rủi ro đối tác giao dịch.
Cho vay: Đối mặt với rủi ro hợp đồng thông minh, thanh khoản và nợ xấu.
Staking lại: Rủi ro bị tịch thu liên quan đến dịch vụ bên ngoài, thanh khoản để thoát khỏi token staking lại cũng tương đối yếu.
Giao dịch chênh lệch: Đối mặt với rủi ro đối tác giao dịch trên sàn. Trong năm qua, có từ 16% đến 18% tỷ lệ phí vốn theo giờ là âm.
Trong tất cả những rủi ro này, an toàn hiện nay là mối quan tâm chính.
An toàn là một chi phí thực
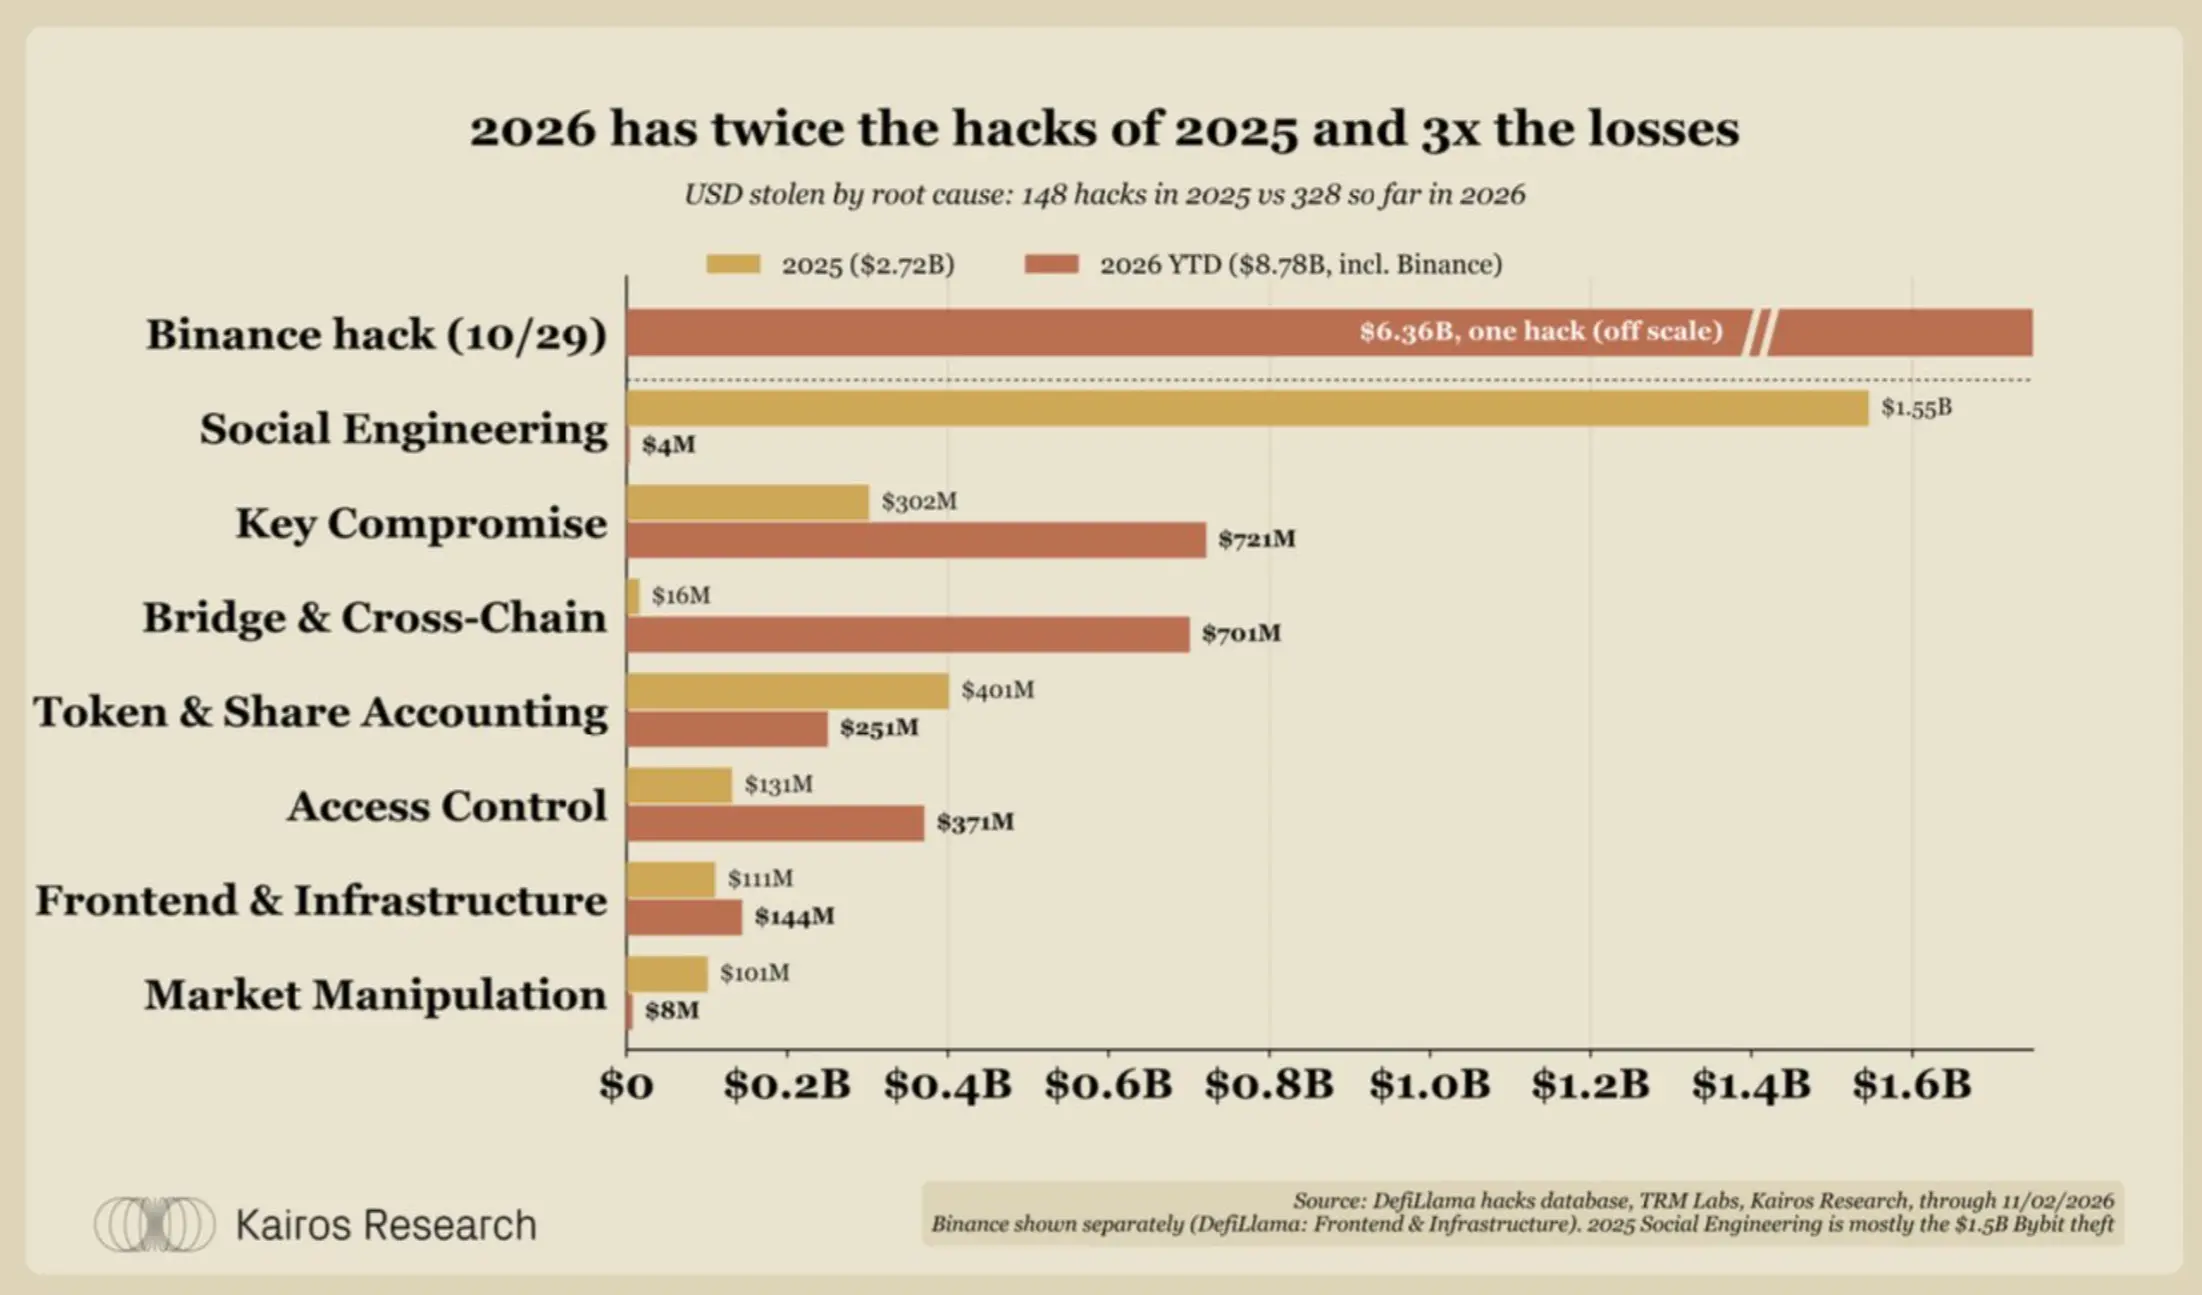
Số lần tấn công và thiệt hại do hacker trong ngành công nghiệp tiền điện tử *
Từ đầu năm 2026, đã xảy ra 328 vụ tấn công hacker, trong khi cả năm 2025 là 148 vụ; số tiền bị đánh cắp lần lượt là 8,78 tỷ đô la và 2,72 tỷ đô la. Chỉ riêng vào ngày 29 tháng 10 năm 2026, Binance đã mất khoảng 6,36 tỷ đô la, trở thành vụ đánh cắp tài sản tiền điện tử lớn nhất được ghi nhận. Kẻ tấn công đã xâm nhập vào cơ sở hạ tầng chữ ký ví nóng của họ.
Ngoại trừ sự kiện Binance, thiệt hại do xâm nhập khóa riêng hoặc khóa và lỗ hổng cầu nối chuỗi lần lượt khoảng 700 triệu đô la.
V. Nắm giữ ETH, nhưng phải thanh toán hóa đơn bằng đô la
Hầu hết các quỹ thanh toán lương và chi phí nhà cung cấp bằng đô la, vì vậy việc nắm giữ ETH cũng là một vị thế tiền tệ. Sự khác biệt về kết quả có thể rất lớn: một năm hoạt động mạnh có thể cung cấp cho tổ chức vốn hoạt động trong mười năm, trong khi một năm hoạt động yếu có thể làm giảm một nửa vốn hoạt động.
Năm tốt nhất, tồi tệ nhất và trung vị
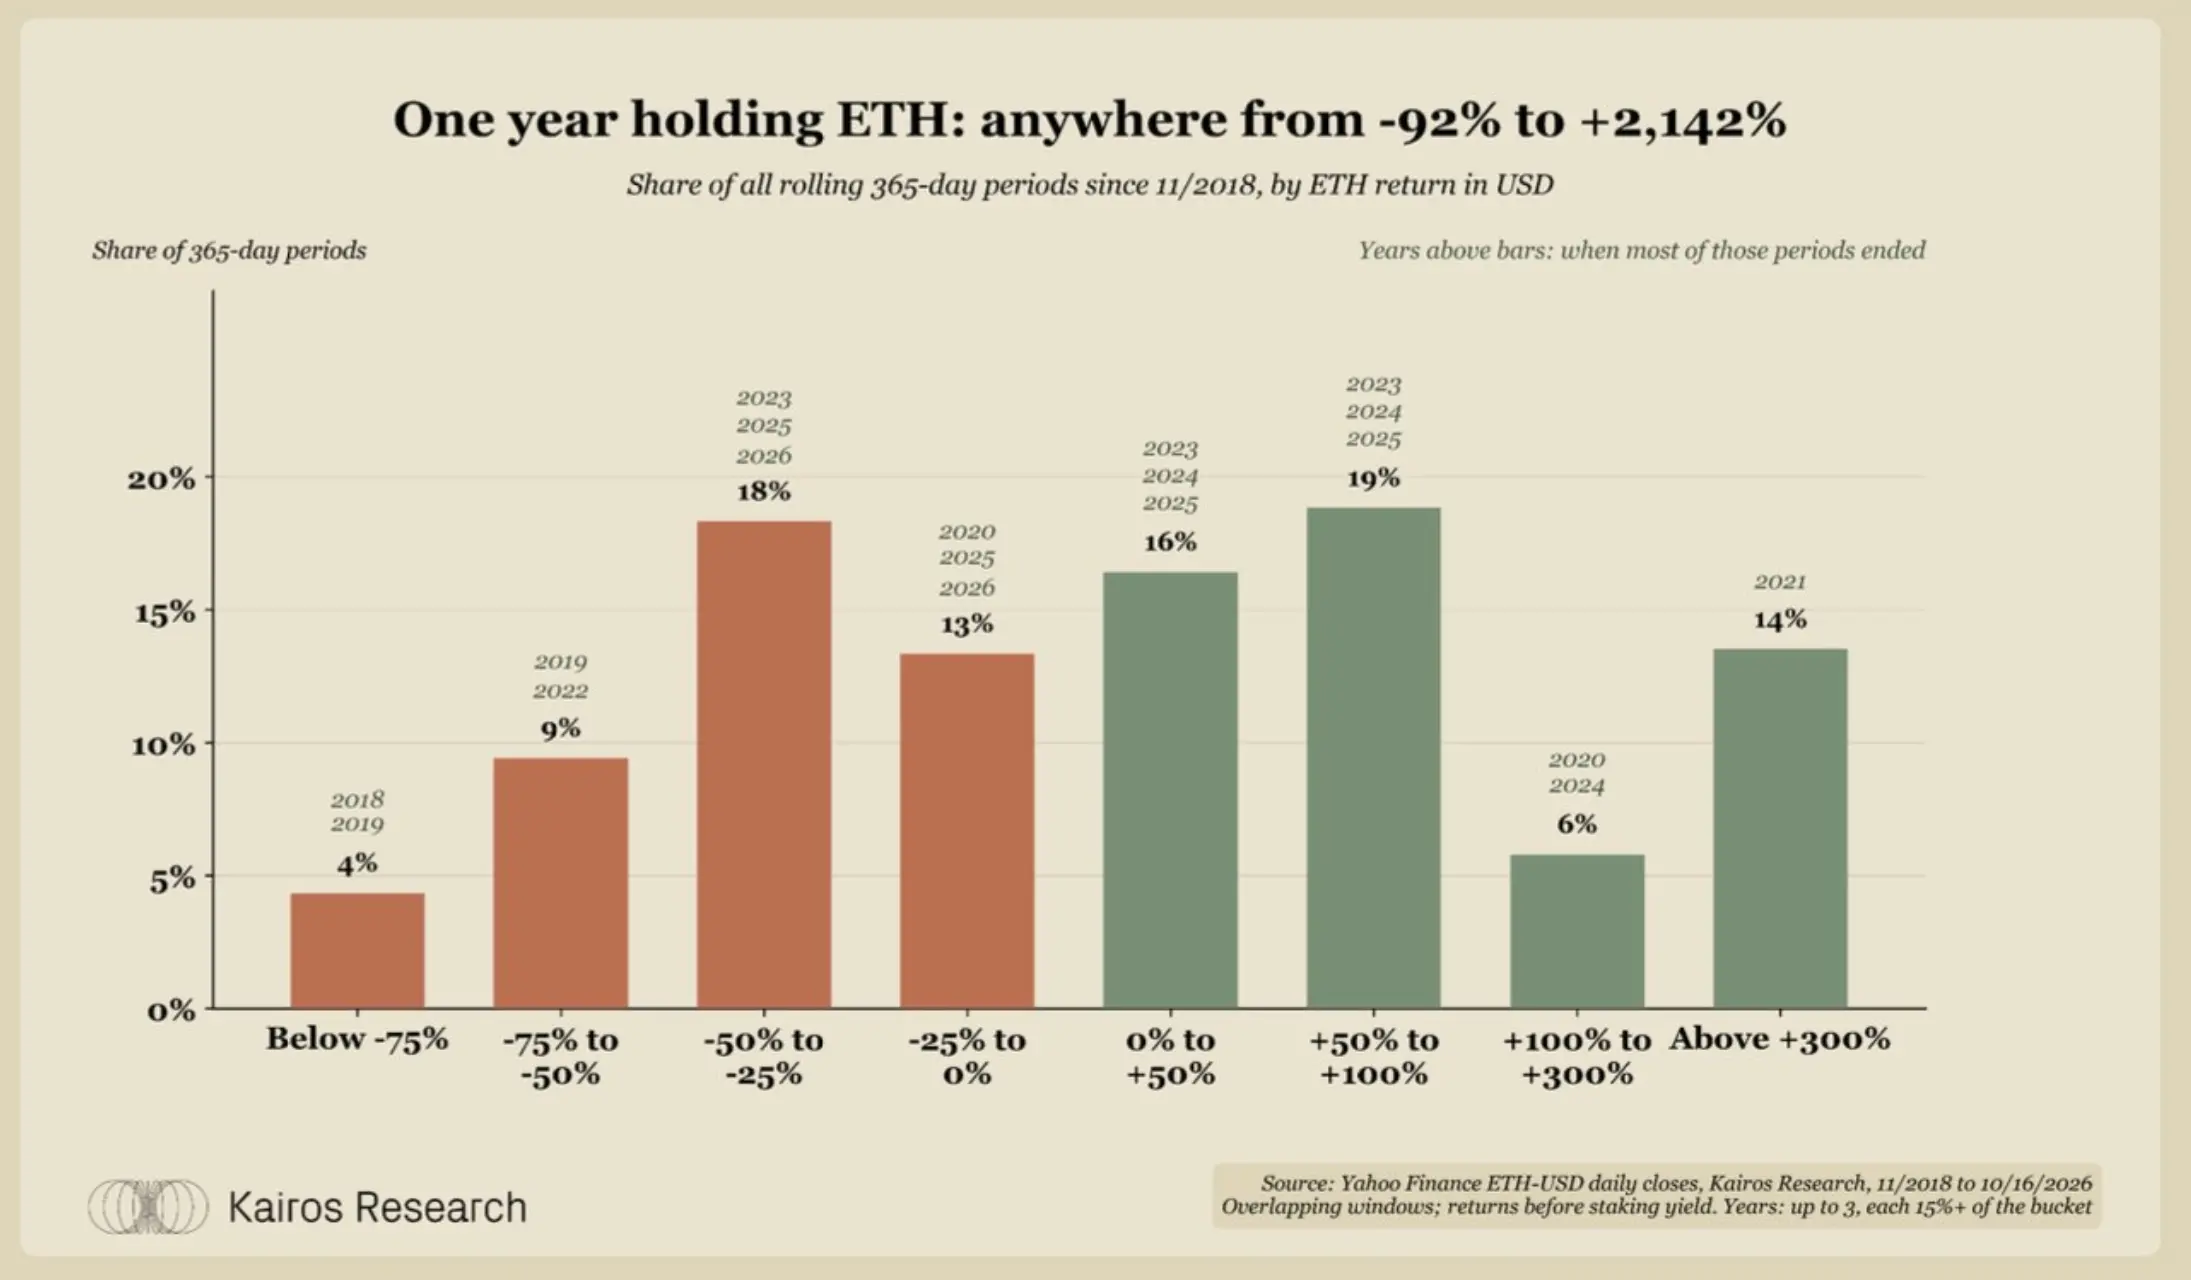
- Hiệu suất lợi nhuận nắm giữ ETH trong một năm *
Kể từ tháng 11 năm 2018, tỷ suất sinh lợi từ việc nắm giữ ETH trong một năm dao động từ -92% đến +2.142%, với trung vị là +14%. 45% thời gian nắm giữ một năm ghi nhận thua lỗ, 14% thời gian nắm giữ thua lỗ hơn một nửa.
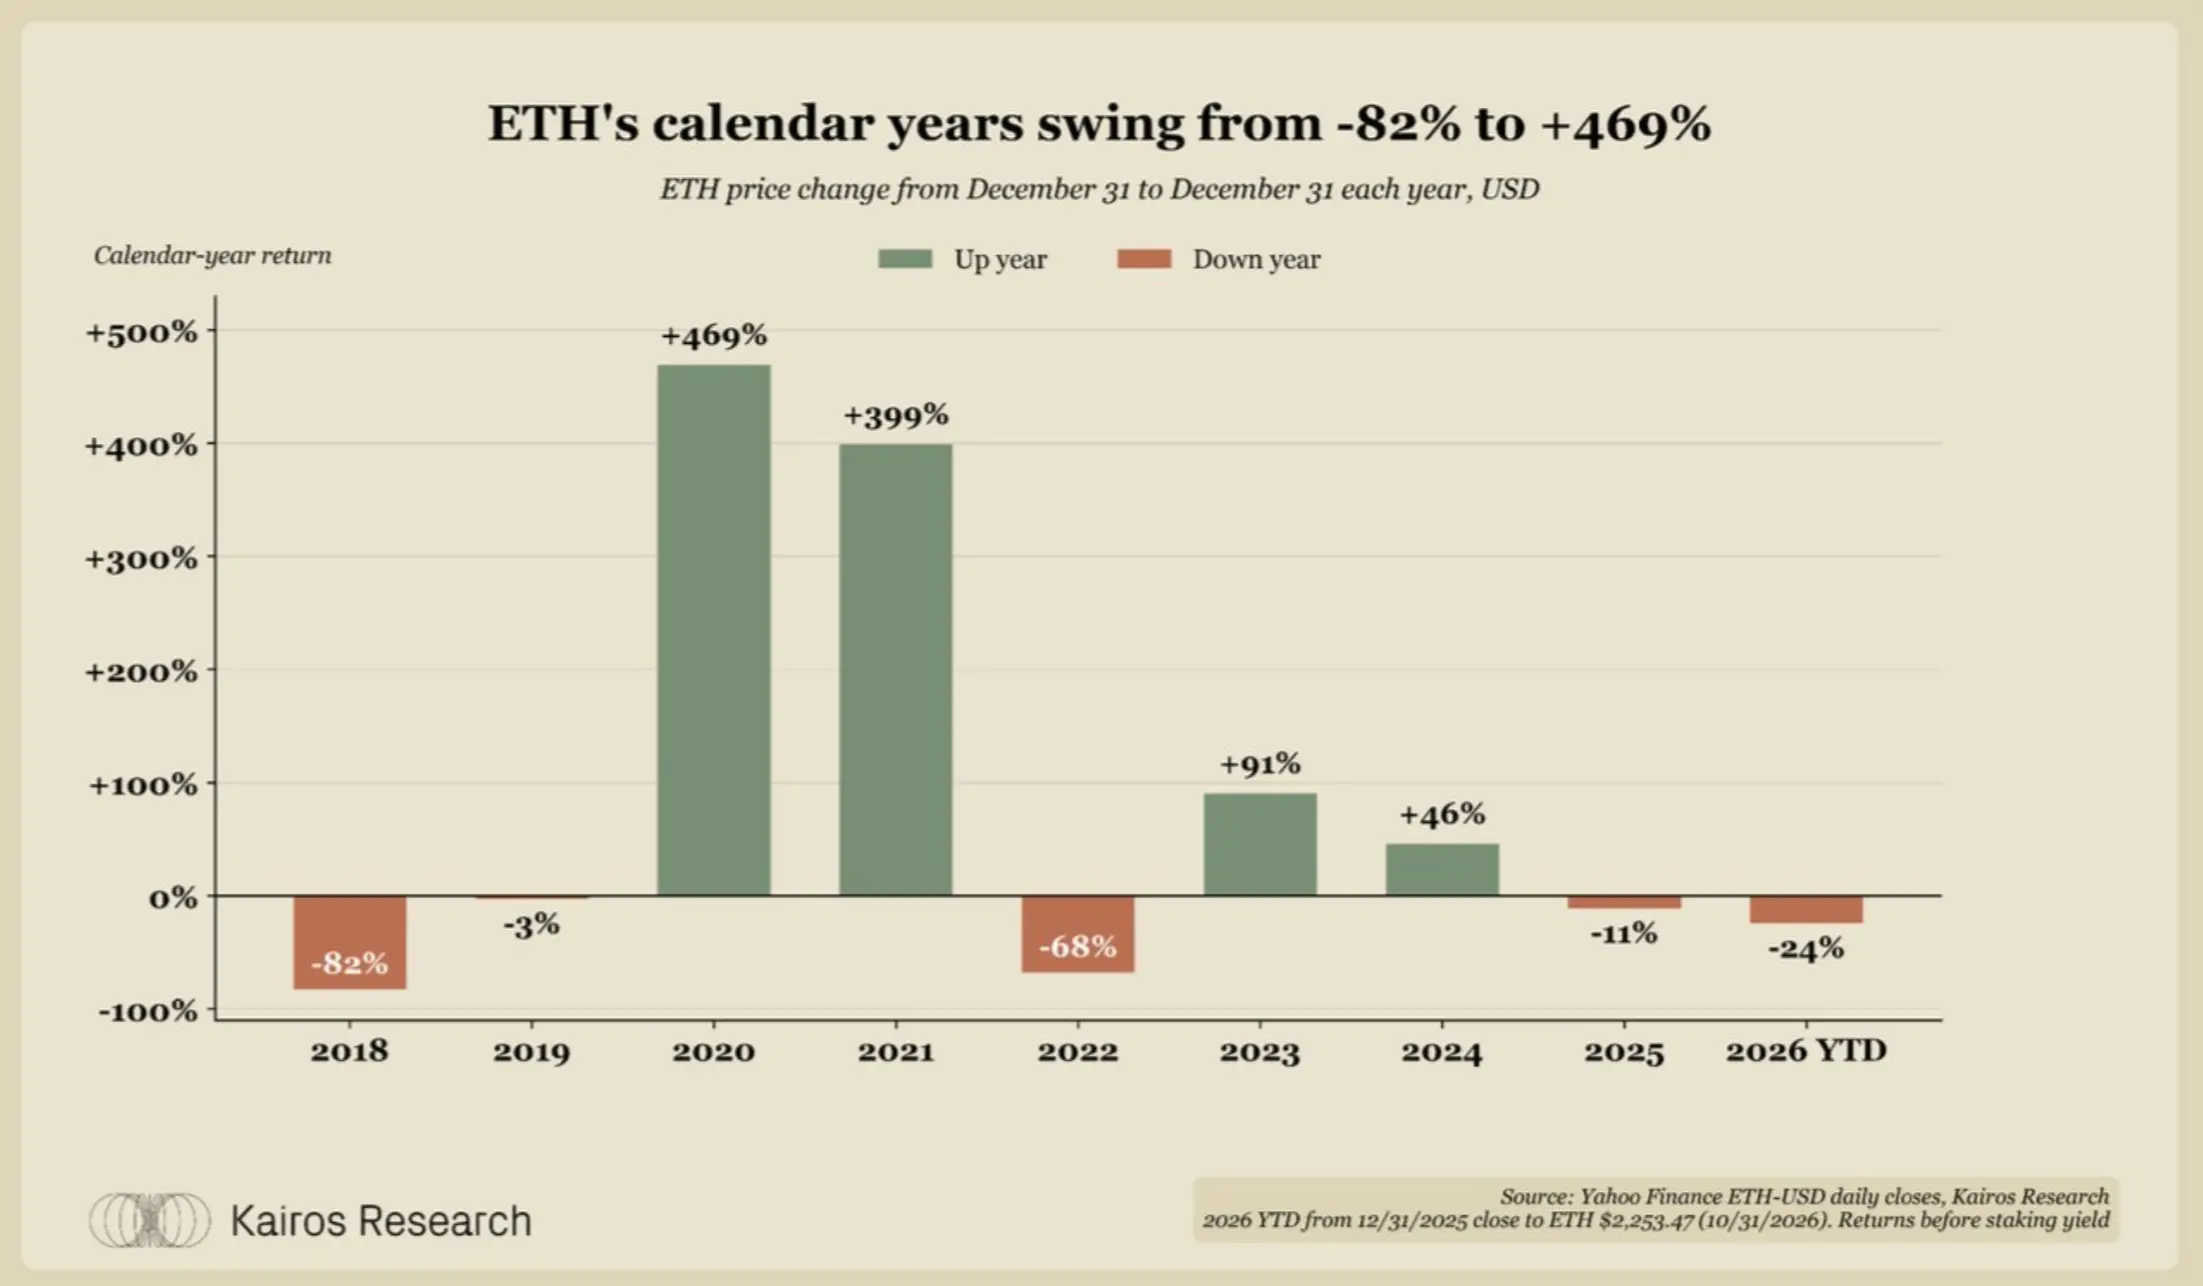
- Hiệu suất ETH tính bằng ETH và tính bằng đô la *
Trong năm qua, tính bằng ETH, việc staking ETH đã đạt được lợi nhuận 2,4%; nhưng tính bằng đô la thì thua lỗ 36,8%. Quỹ ETH cần một bộ tiêu chuẩn đo lường hiệu suất tính bằng ETH.
Biến động
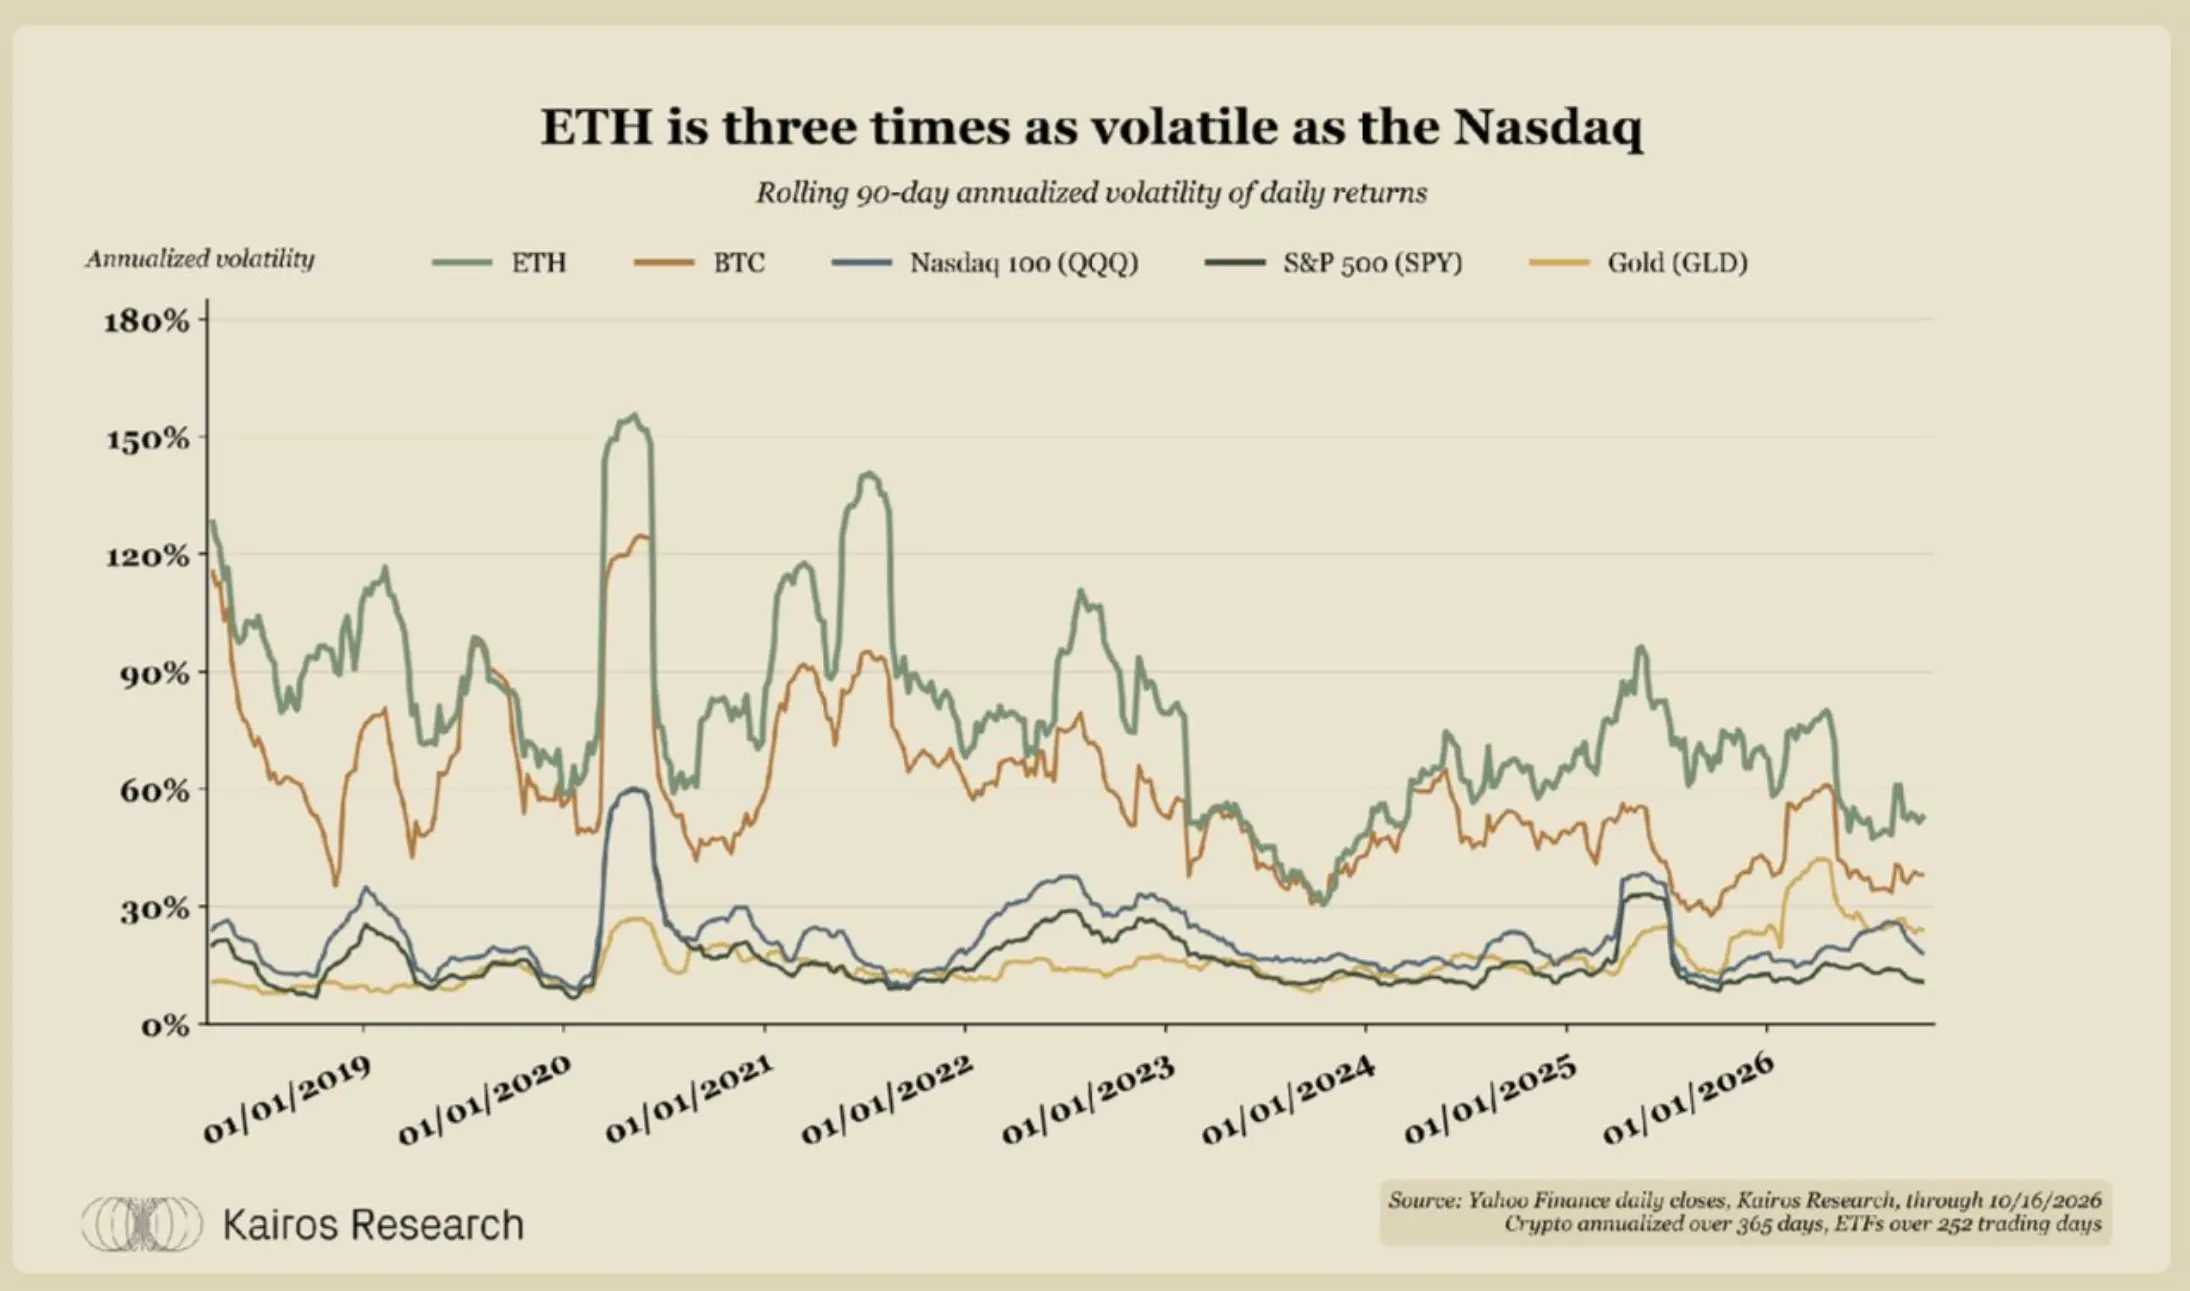
So sánh độ biến động của ETH với các tài sản chính khác *
Trong năm qua, độ biến động của ETH là 61%, gấp 1,4 lần Bitcoin, 3,1 lần chỉ số Nasdaq 100, 4,8 lần chỉ số S&P 500, và 2,1 lần vàng.
Kể từ năm 2018, tỷ lệ ngày có biến động giá trên 5% của ETH chiếm 19%; tỷ lệ này của QQQ và SPY khoảng 1%.
ETH có đang trưởng thành không?
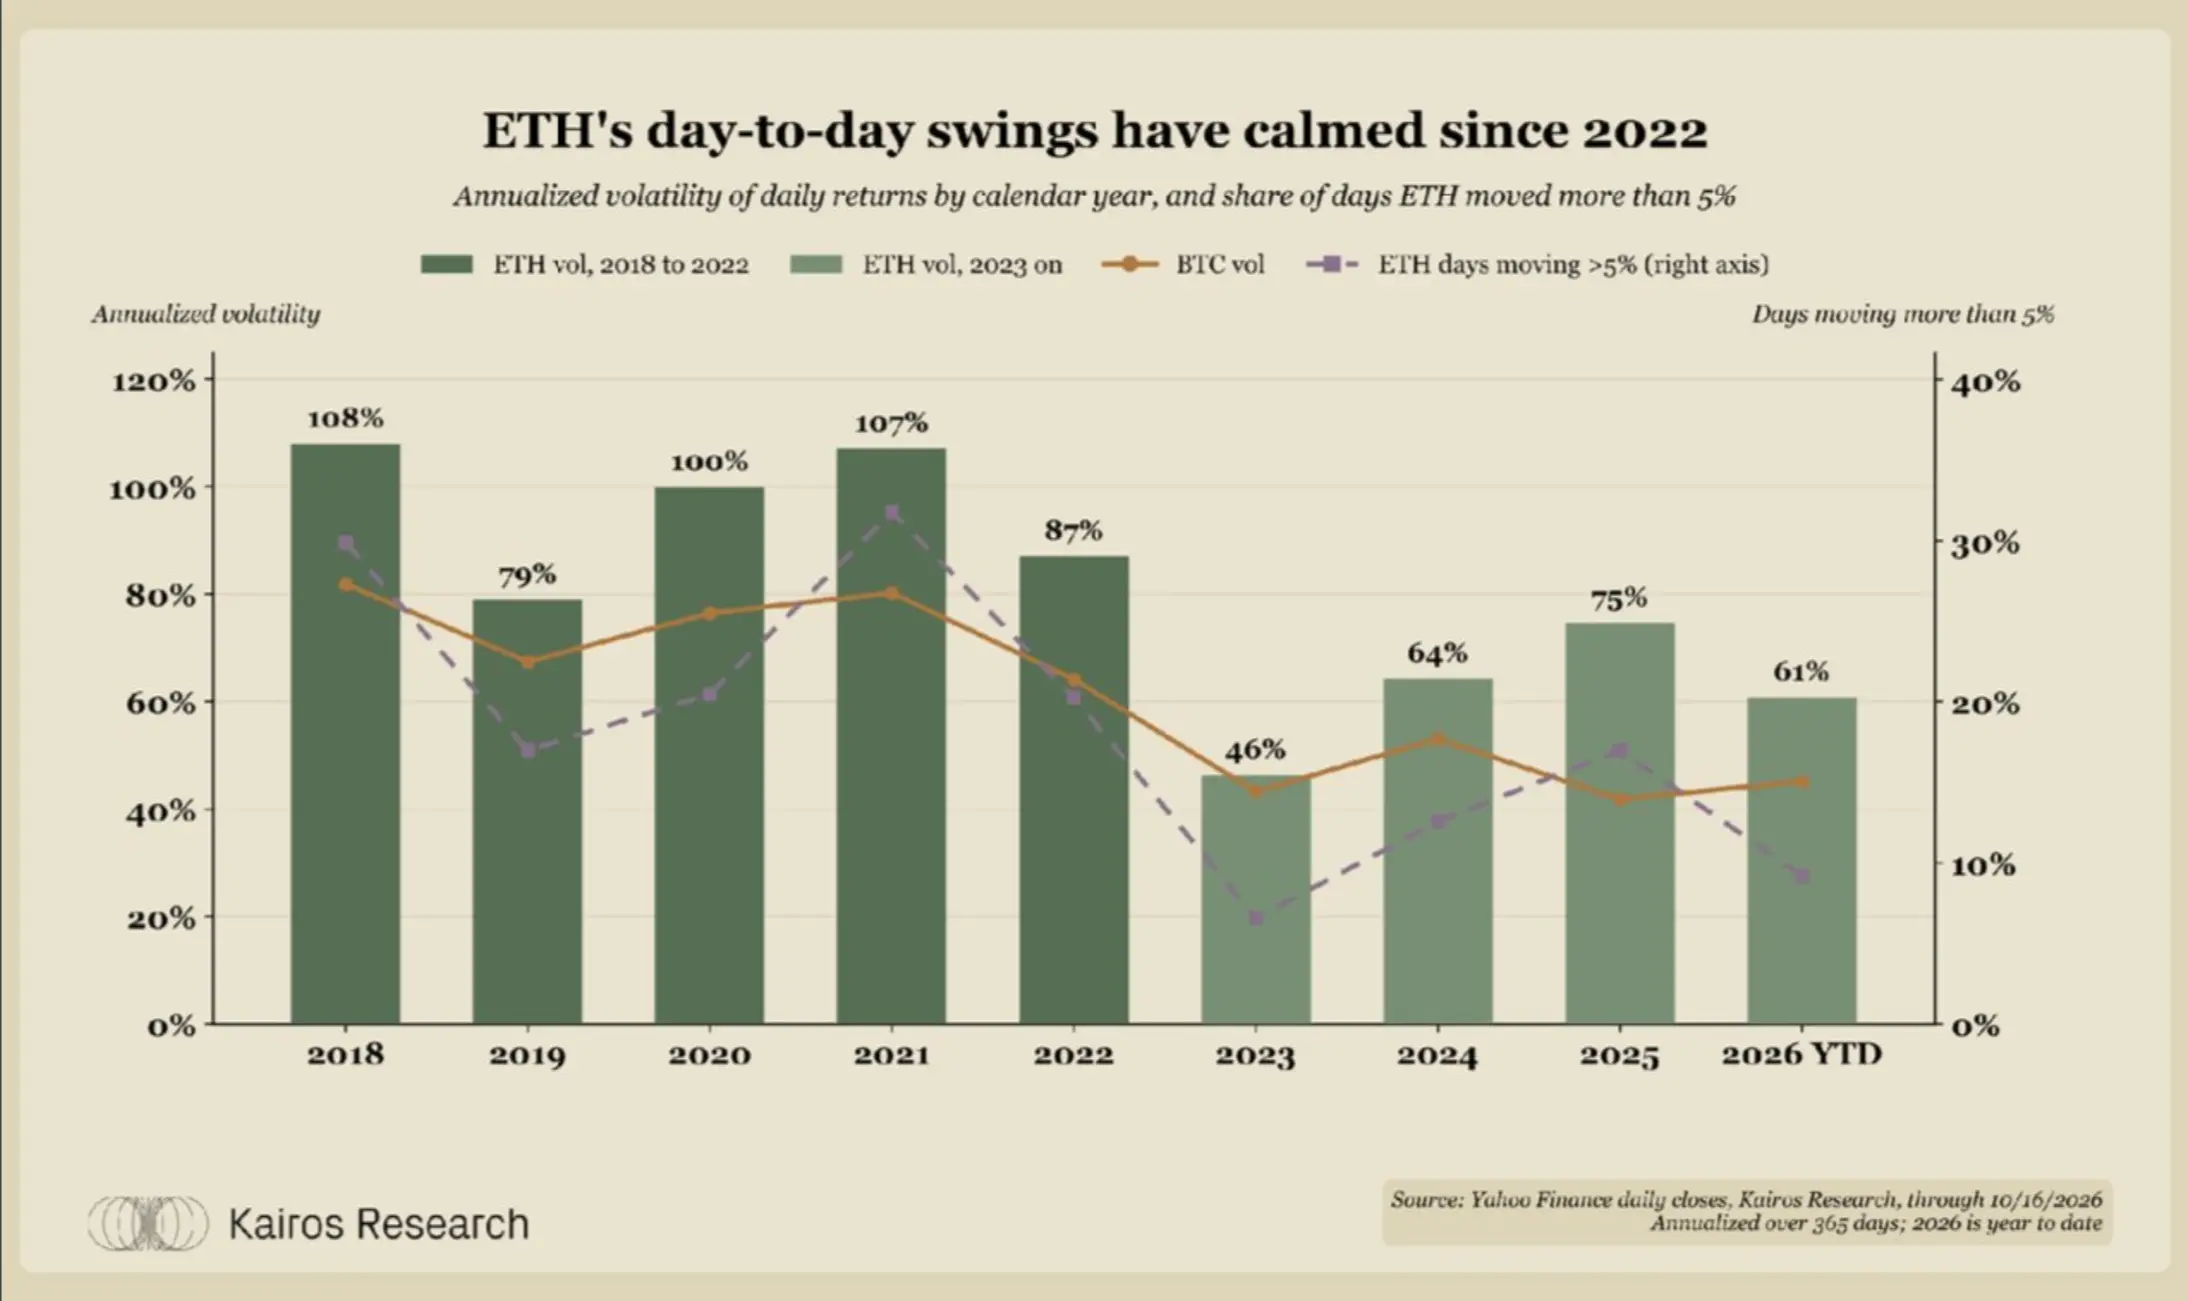
Biến động lịch sử của ETH *
Từ năm 2018 đến 2022, độ biến động hàng năm của ETH khoảng 96%; kể từ năm 2023 đã giảm xuống khoảng 62%. Tỷ lệ ngày có biến động giá trên 5% cũng giảm từ 17% đến 32% hàng năm xuống còn 7% đến 17% hàng năm. Khi ETH dần trưởng thành và số lượng người nắm giữ tăng lên, giá của nó đã có sự ổn định hơn.
Tuy nhiên, từ đỉnh cao vào tháng 8 năm 2025 đến đáy vào ngày 25 tháng 6 năm 2026, ETH vẫn giảm 68%. Năm 2025, độ biến động của ETH gấp 1,8 lần Bitcoin, khoảng cách giữa hai loại này là lớn nhất kể từ năm 2018. Do đó, quỹ vẫn nên chuẩn bị cho khả năng xảy ra sự giảm sâu trong mỗi chu kỳ.
ETH và các token L1 chính khác: Giảm giá
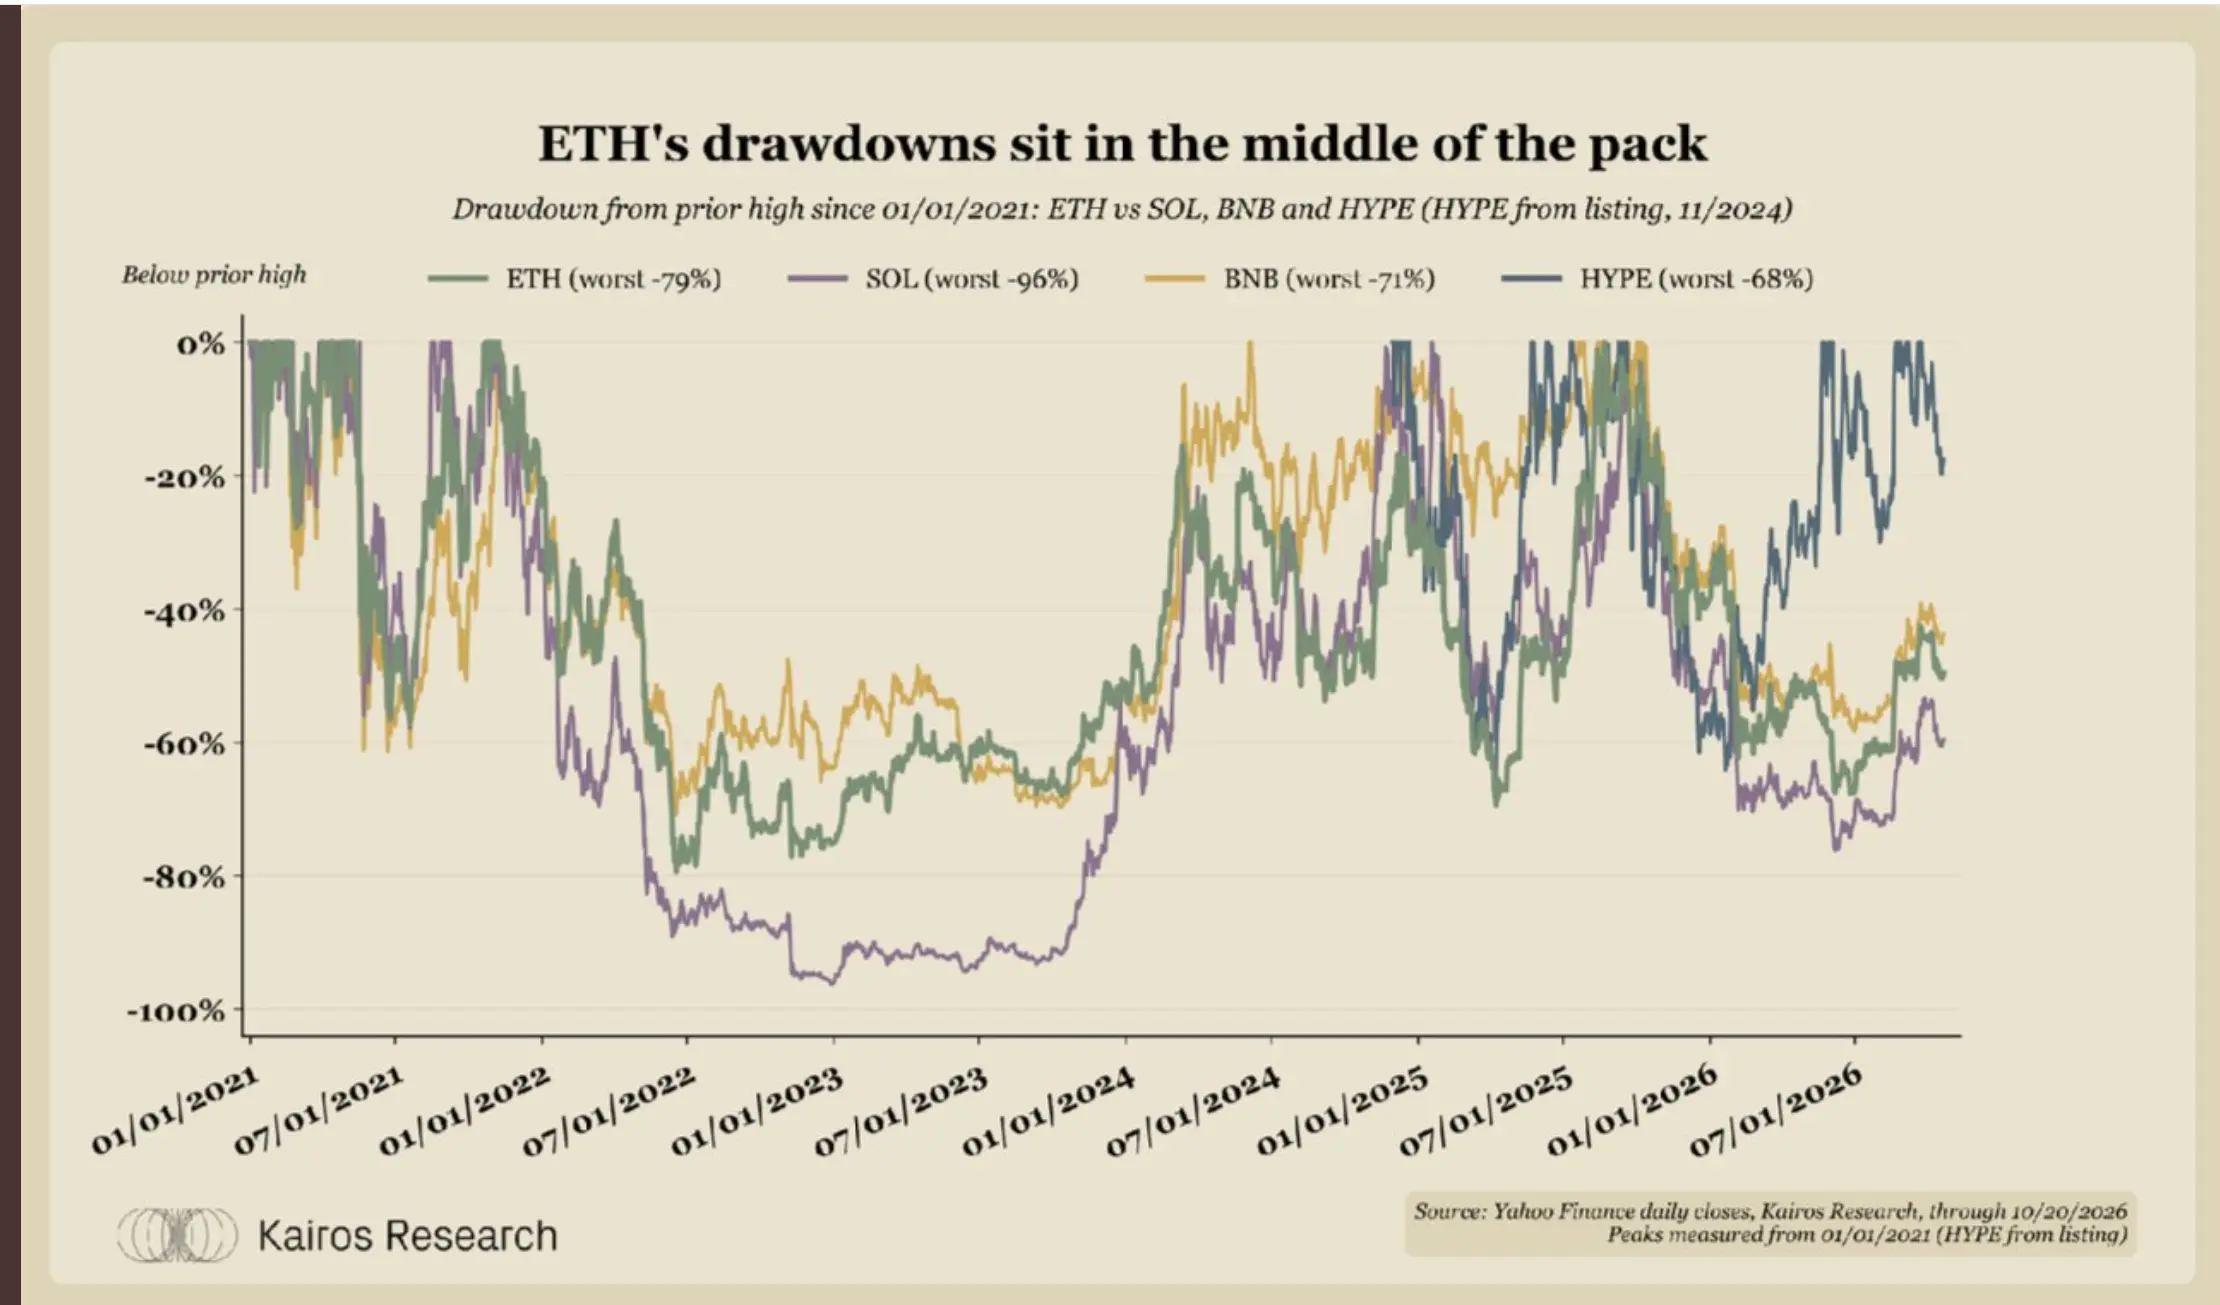
So sánh mức giảm giá của ETH với các token L1 chính khác *
Kể từ năm 2021, mức giảm giá lớn nhất của ETH là 79%, SOL là 96%, BNB là 71%. HYPE, ra mắt vào tháng 11 năm 2024, có mức giảm lớn nhất là 68%.
Tính đến ngày 20 tháng 10 năm 2026, ETH đã giảm 50% so với mức cao, SOL giảm 60%, BNB giảm 44%. HYPE giảm 18% so với mức cao vào tháng 9 năm 2026.
ETH và các token L1 chính khác: Độ biến động
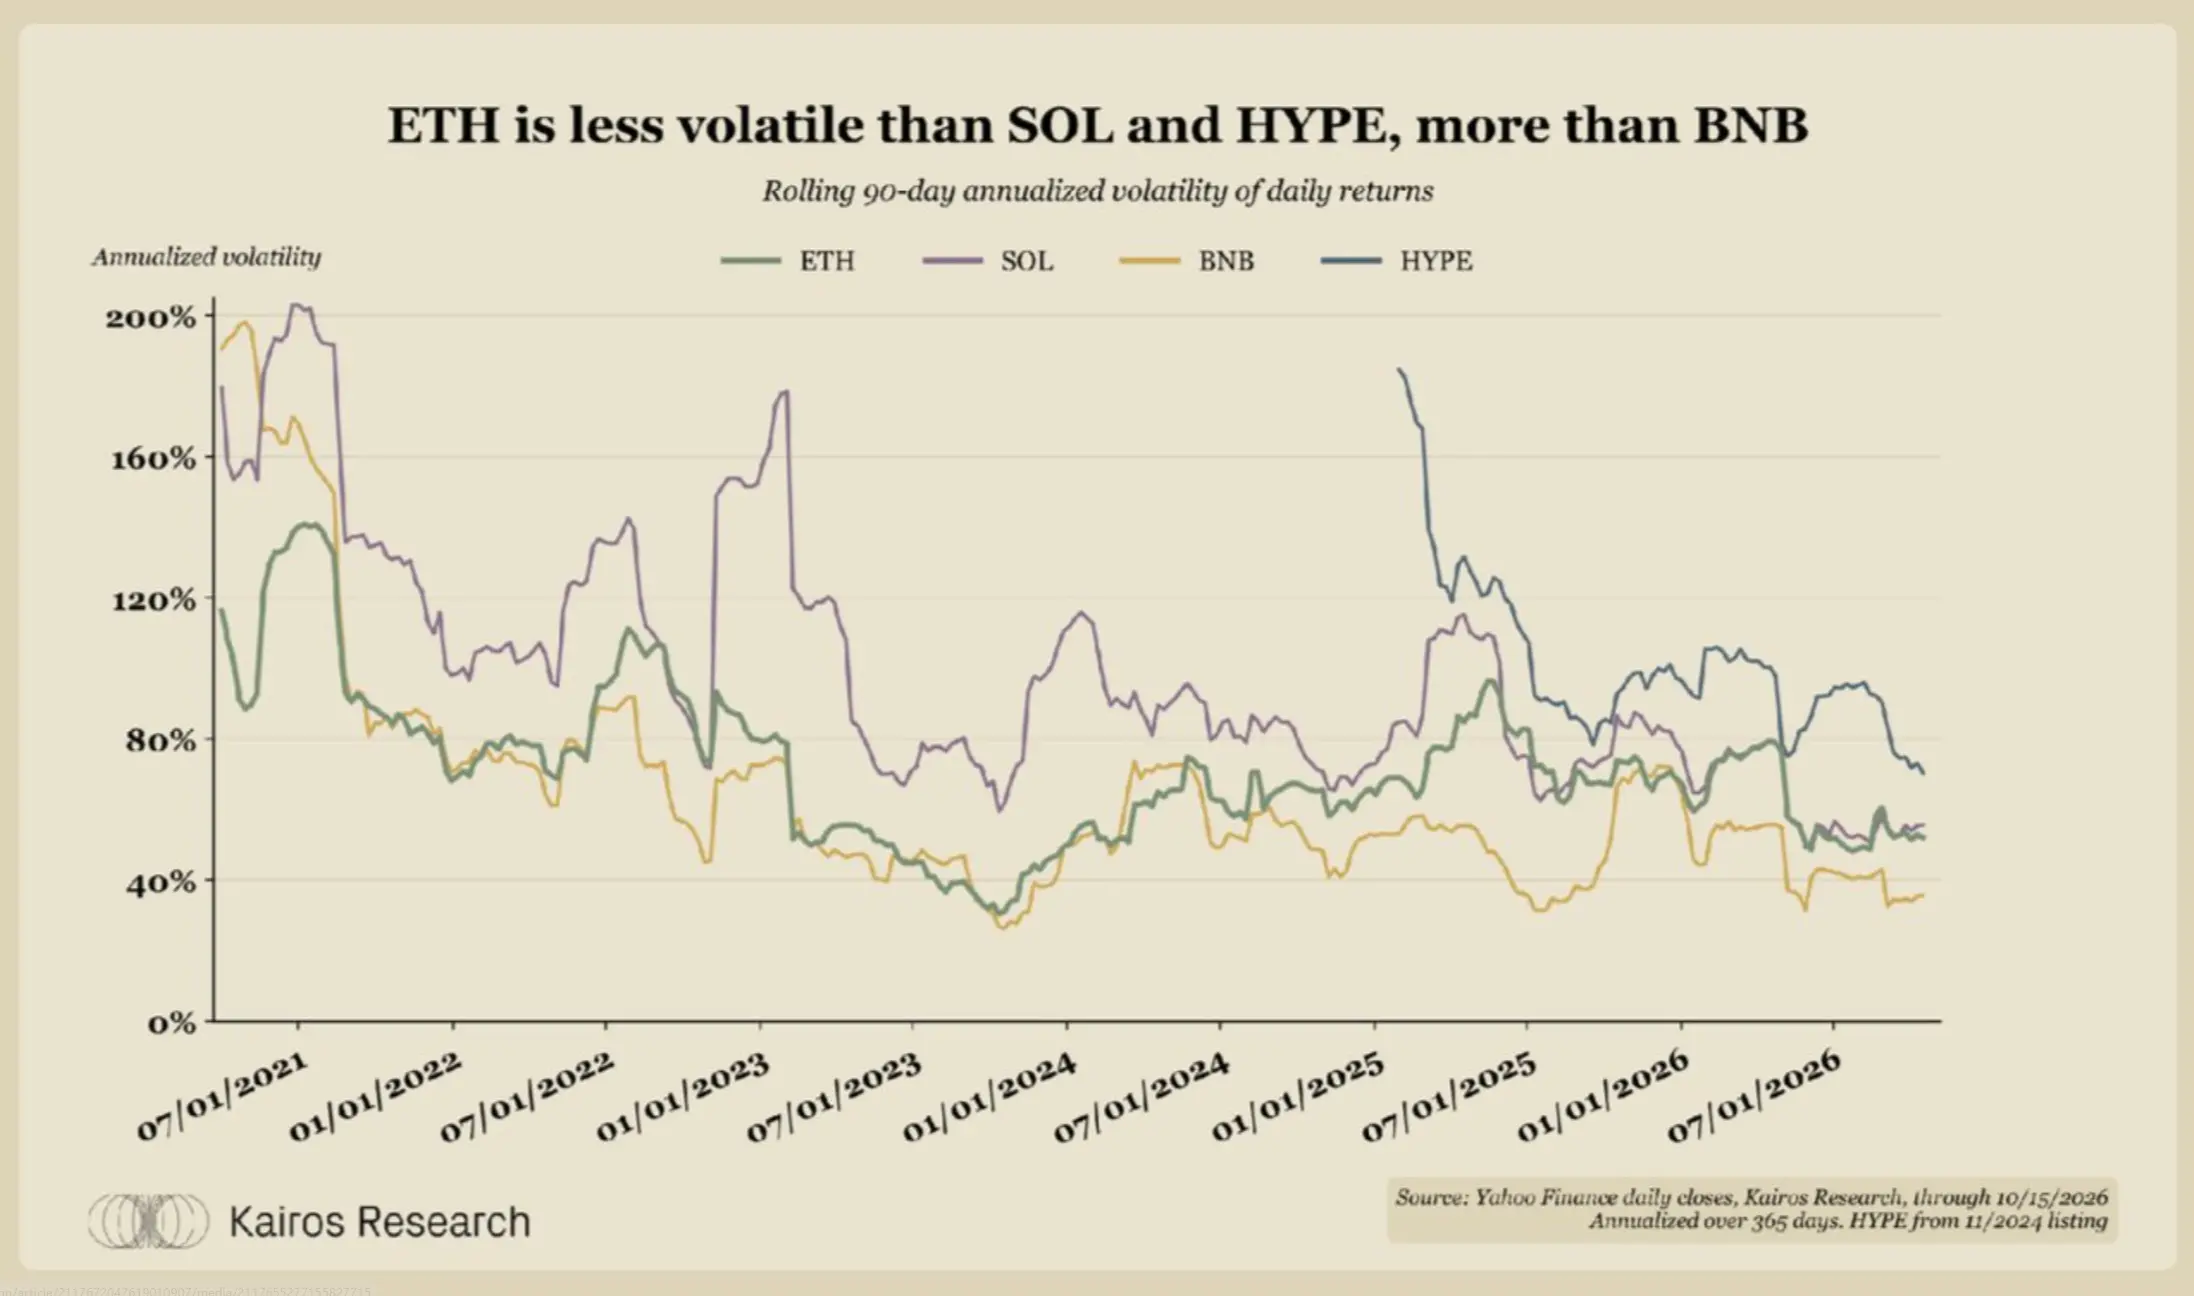
So sánh độ biến động của ETH với các token L1 chính khác *
Trong năm qua, độ biến động của ETH là 61%, SOL là 64%, BNB là 45%, HYPE là 90%.
Kể từ năm 2025, độ biến động của ETH là 69%, SOL là 76%, BNB là 49%, HYPE là 98%.
VI. Lợi nhuận từ stablecoin có thể trở thành lựa chọn tốt hơn không?
Thông qua các chiến lược cho vay, giao dịch chênh lệch, tái bảo hiểm và tín dụng thế chấp GPU, việc nắm giữ đô la trên chuỗi có thể đạt được lợi nhuận cao hơn trái phiếu chính phủ Hoa Kỳ. Những tỷ suất này là tiêu chuẩn so sánh cho bất kỳ chiến lược ETH nào và cũng phản ánh mức lợi nhuận mà các ứng dụng trên chuỗi hiện nay cung cấp trực tiếp cho người dùng. Khi các khoản trợ cấp giảm và nhiều vốn hơn được đưa vào, những tỷ suất này cũng đang giảm.
Tỷ suất lợi nhuận đô la trên chuỗi
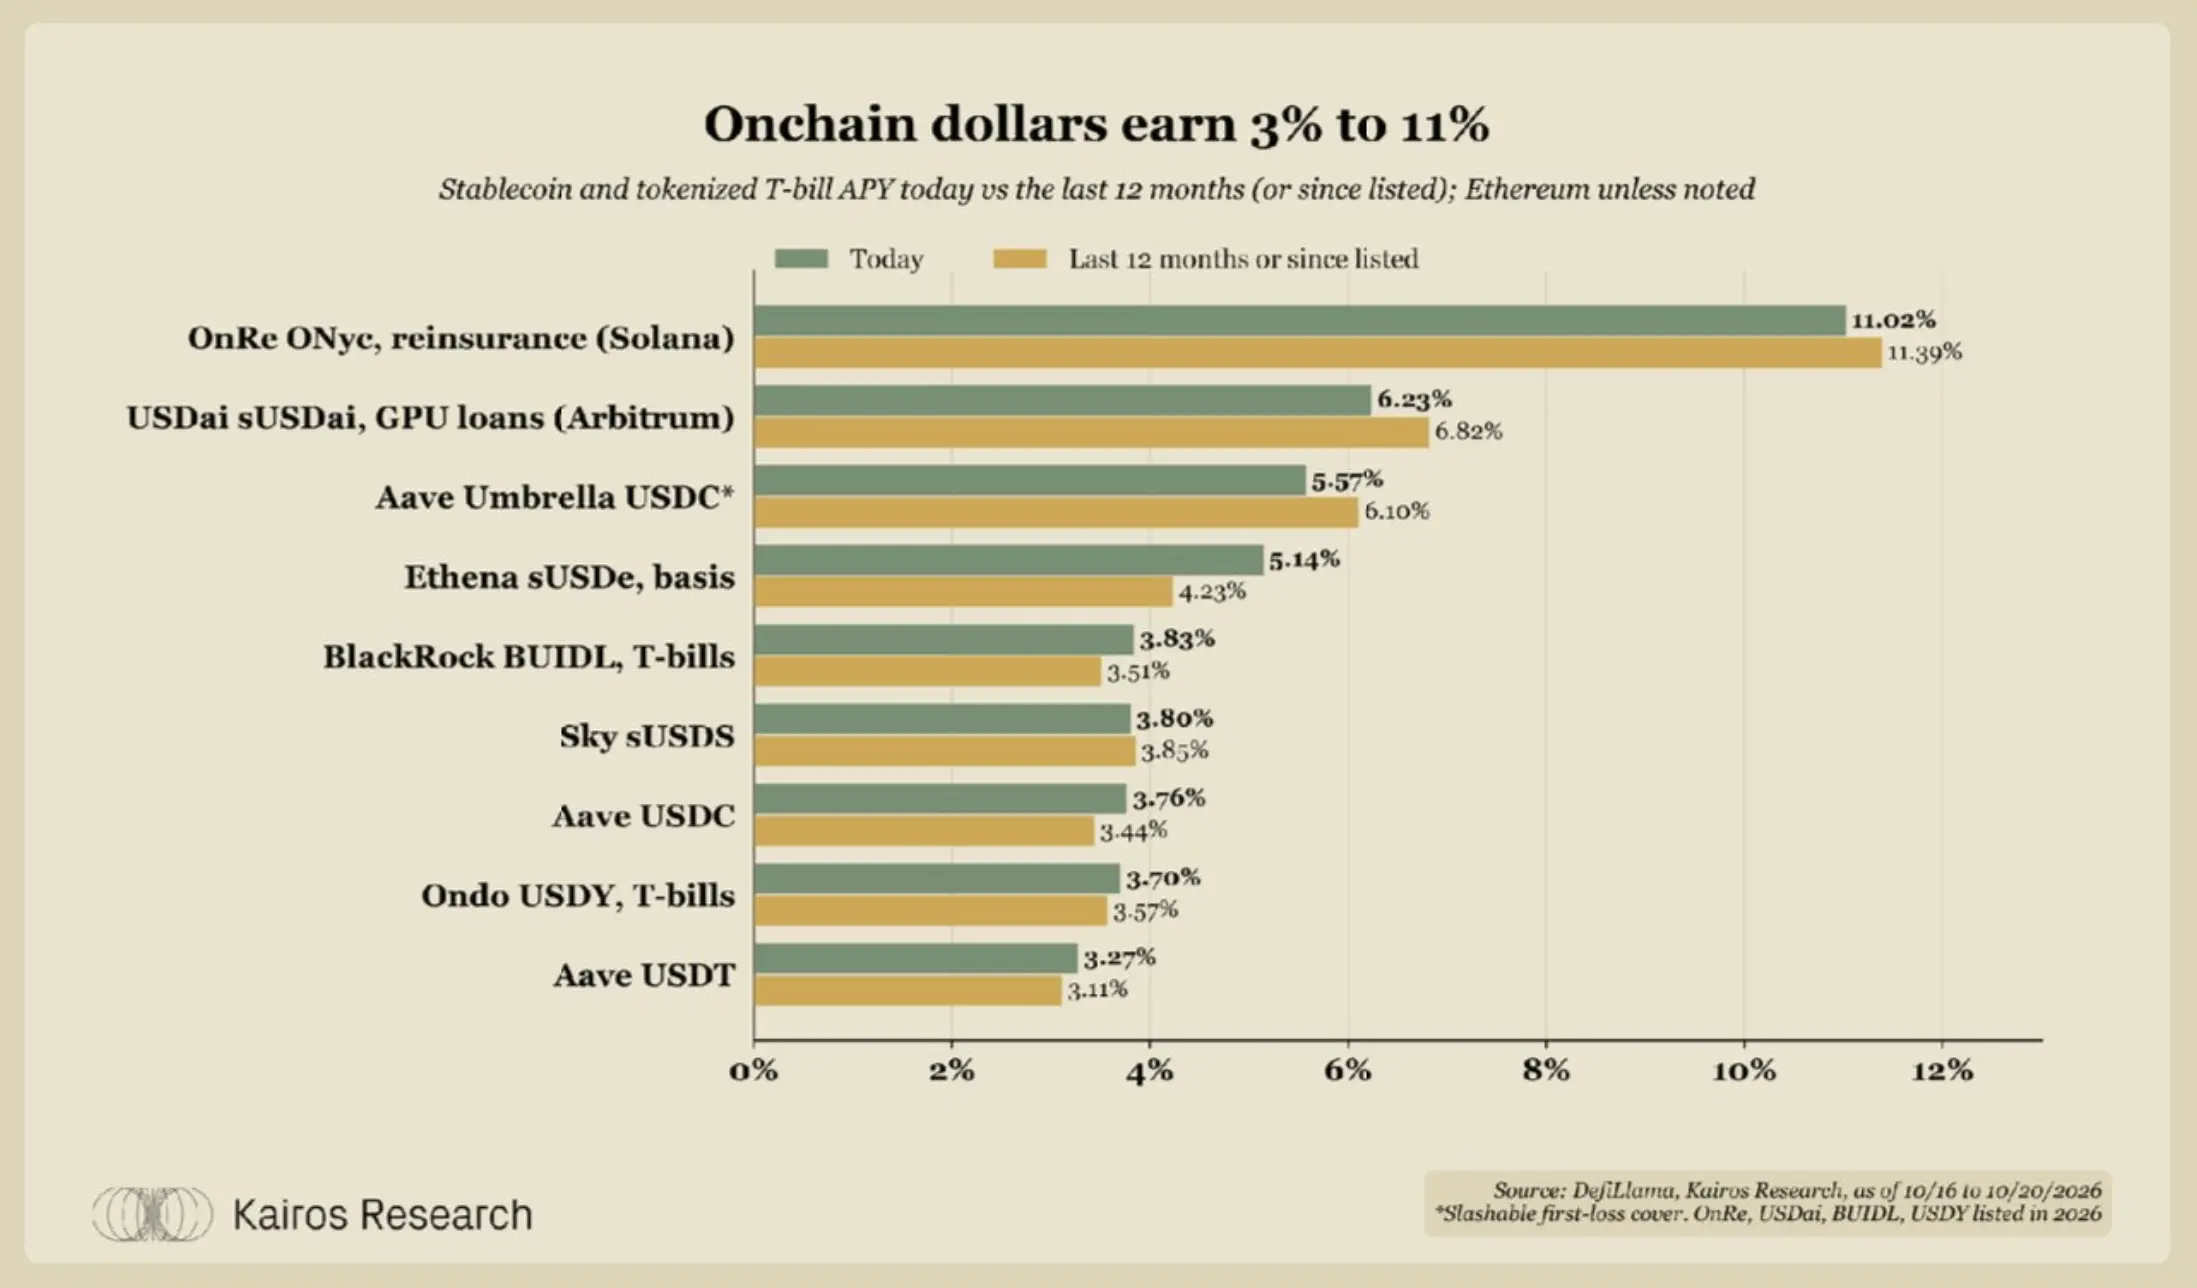
So sánh các chiến lược lợi nhuận đô la trên chuỗi khác nhau *
Tỷ suất lợi nhuận đô la trên chuỗi dao động từ 3,3% của Aave USDT đến 11,0% của tái bảo hiểm OnRe trên Solana. Tỷ suất lợi nhuận trái phiếu chính phủ Hoa Kỳ được token hóa của BlackRock và Ondo là từ 3,7% đến 3,8%. Tỷ suất lợi nhuận cho vay thế chấp GPU của USDai trên Arbitrum là 6,2%.
Tỷ suất lợi nhuận của USDC của Aave là 3,8%, tỷ suất lợi nhuận của USDT là 3,3%, khoảng một nửa so với mức trung bình của năm 2024. Khi đó, hai tỷ suất này lần lượt là 7,2% và 6,3%. Tỷ suất lợi nhuận của sUSDe là 5,1%, nhưng trong năm qua dao động từ 0,1% đến 5,7%, việc giải phóng staking cần 7 ngày.
Giảm lợi nhuận từ giao dịch chênh lệch
Thay đổi lợi nhuận từ giao dịch chênh lệch và tỷ lệ phí vốn *
Khi một lượng lớn vốn đổ vào giao dịch chênh lệch, tỷ lệ phí vốn của Hyperliquid ETH đã giảm từ 22% trong năm 2023 và 2024 xuống còn 5,9% vào năm 2026, tỷ suất lợi nhuận của sUSDe cũng giảm từ 17,5% xuống 4,2%. Sự giảm lợi nhuận trong một số thời kỳ trùng hợp với thời điểm ra mắt ETF hợp đồng tương lai ETH vào tháng 10 năm 2023 và ETF giao ngay ETH vào tháng 7 năm 2024. Những sản phẩm này đã cung cấp cho các nhà giao dịch chênh lệch một nơi giao dịch mới.
Trong năm qua, có từ 16% đến 18% tỷ lệ phí vốn theo giờ là âm. Hiện tại, hợp đồng tương lai đến hạn của Deribit có thể khóa lợi nhuận hàng năm từ 4,3% đến 4,7%.
VII. Tại sao các tổ chức lại nắm giữ ETH? Nhu cầu sẽ đến từ đâu?
Các phần từ đầu đến phần sáu sử dụng dữ liệu từ thị trường công khai và trên chuỗi. Phần cuối cùng chuyển sang logic đầu tư của các nhà nắm giữ ETH lớn: họ tin rằng những yếu tố nào sẽ thúc đẩy nhu cầu ETH và dữ liệu hiện tại cho thấy điều gì. Chúng tôi đã khảo sát các công ty quỹ, môi giới, nhà cung cấp dịch vụ và tổ chức quản lý tài sản trong lĩnh vực này và trích dẫn quan điểm công khai của họ.
Logic đầu tư của quỹ ETH
Các công ty quỹ tin rằng khi tài sản vào chuỗi, nhu cầu ETH cũng sẽ tăng lên. Chủ tịch Bitmine, Tom Lee, coi Ethereum là lớp thanh toán cho stablecoin và tài sản token hóa. Dưới đây là ba khía cạnh kiểm tra logic này:
- Stablecoin: Sự gia tăng nguồn cung stablecoin trên Ethereum có chuyển đổi thành nhiều phí giao dịch hơn và nắm giữ ETH không?
- Cổ phiếu token hóa và tài sản thế giới thực: Các phát hành đã chọn chuỗi nào, tại sao?
- L2 như kênh phân phối: Robinhood Chain sử dụng ETH để thanh toán Gas và thanh toán cho Ethereum.
Sự gia tăng stablecoin và thị phần của Ethereum
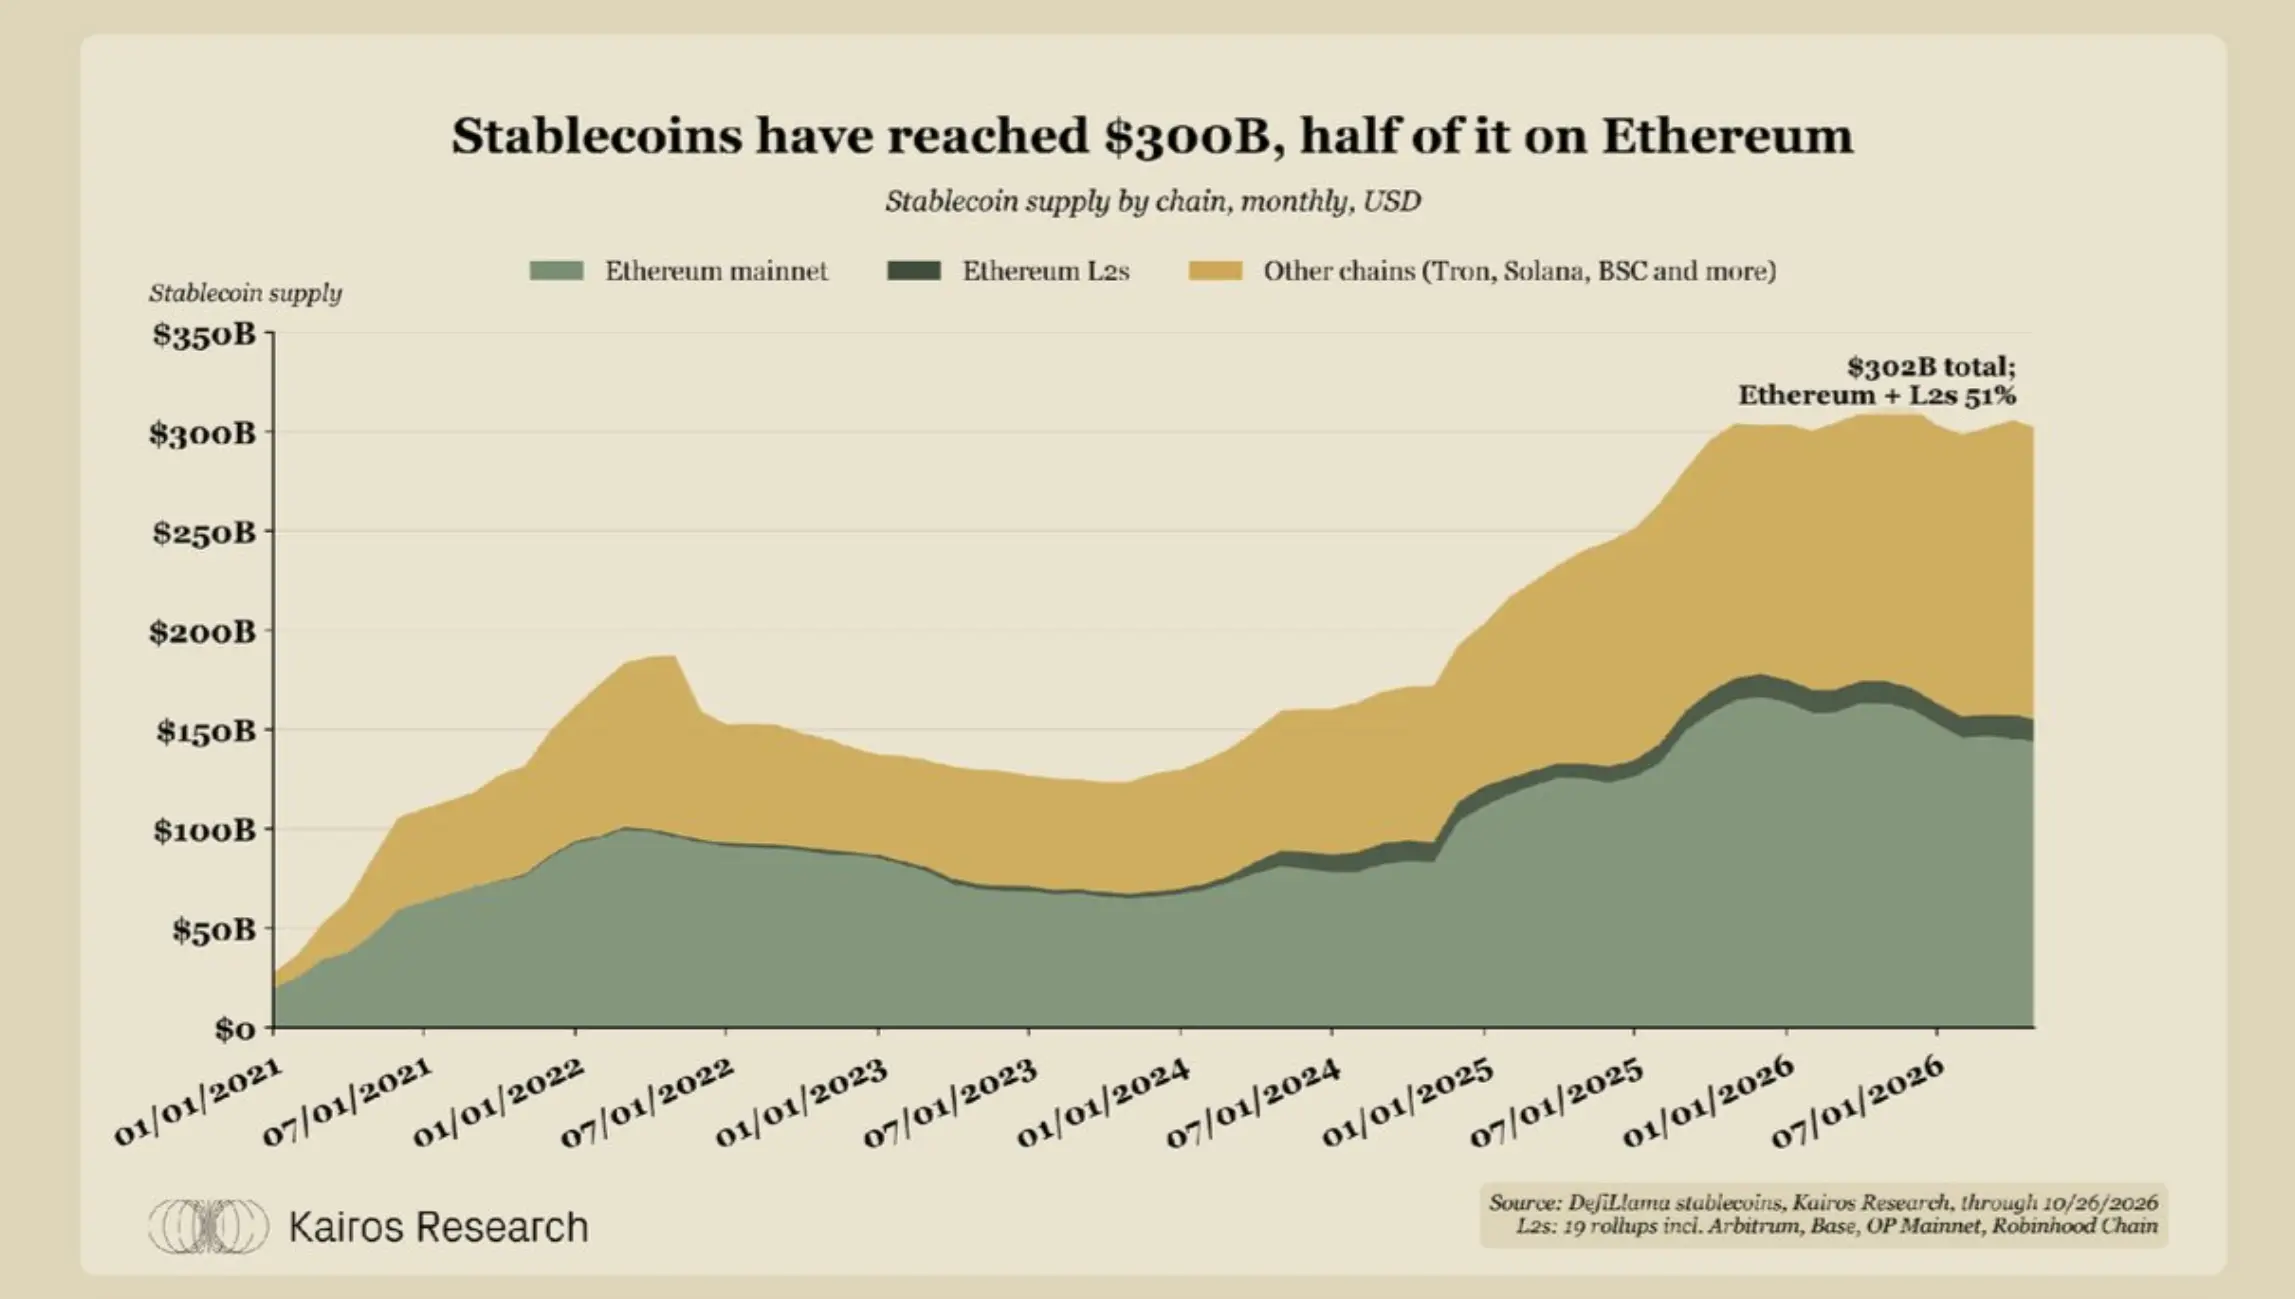
Sự gia tăng nguồn cung stablecoin và thị phần của Ethereum *
Nguồn cung stablecoin đã tăng từ 27 tỷ đô la vào tháng 1 năm 2021 lên 302 tỷ đô la hiện nay, tăng khoảng 100 tỷ đô la kể từ tháng 1 năm 2025.
Ethereum và L2 của nó chiếm 51% thị phần trong số đó.
Cổ phiếu token hóa
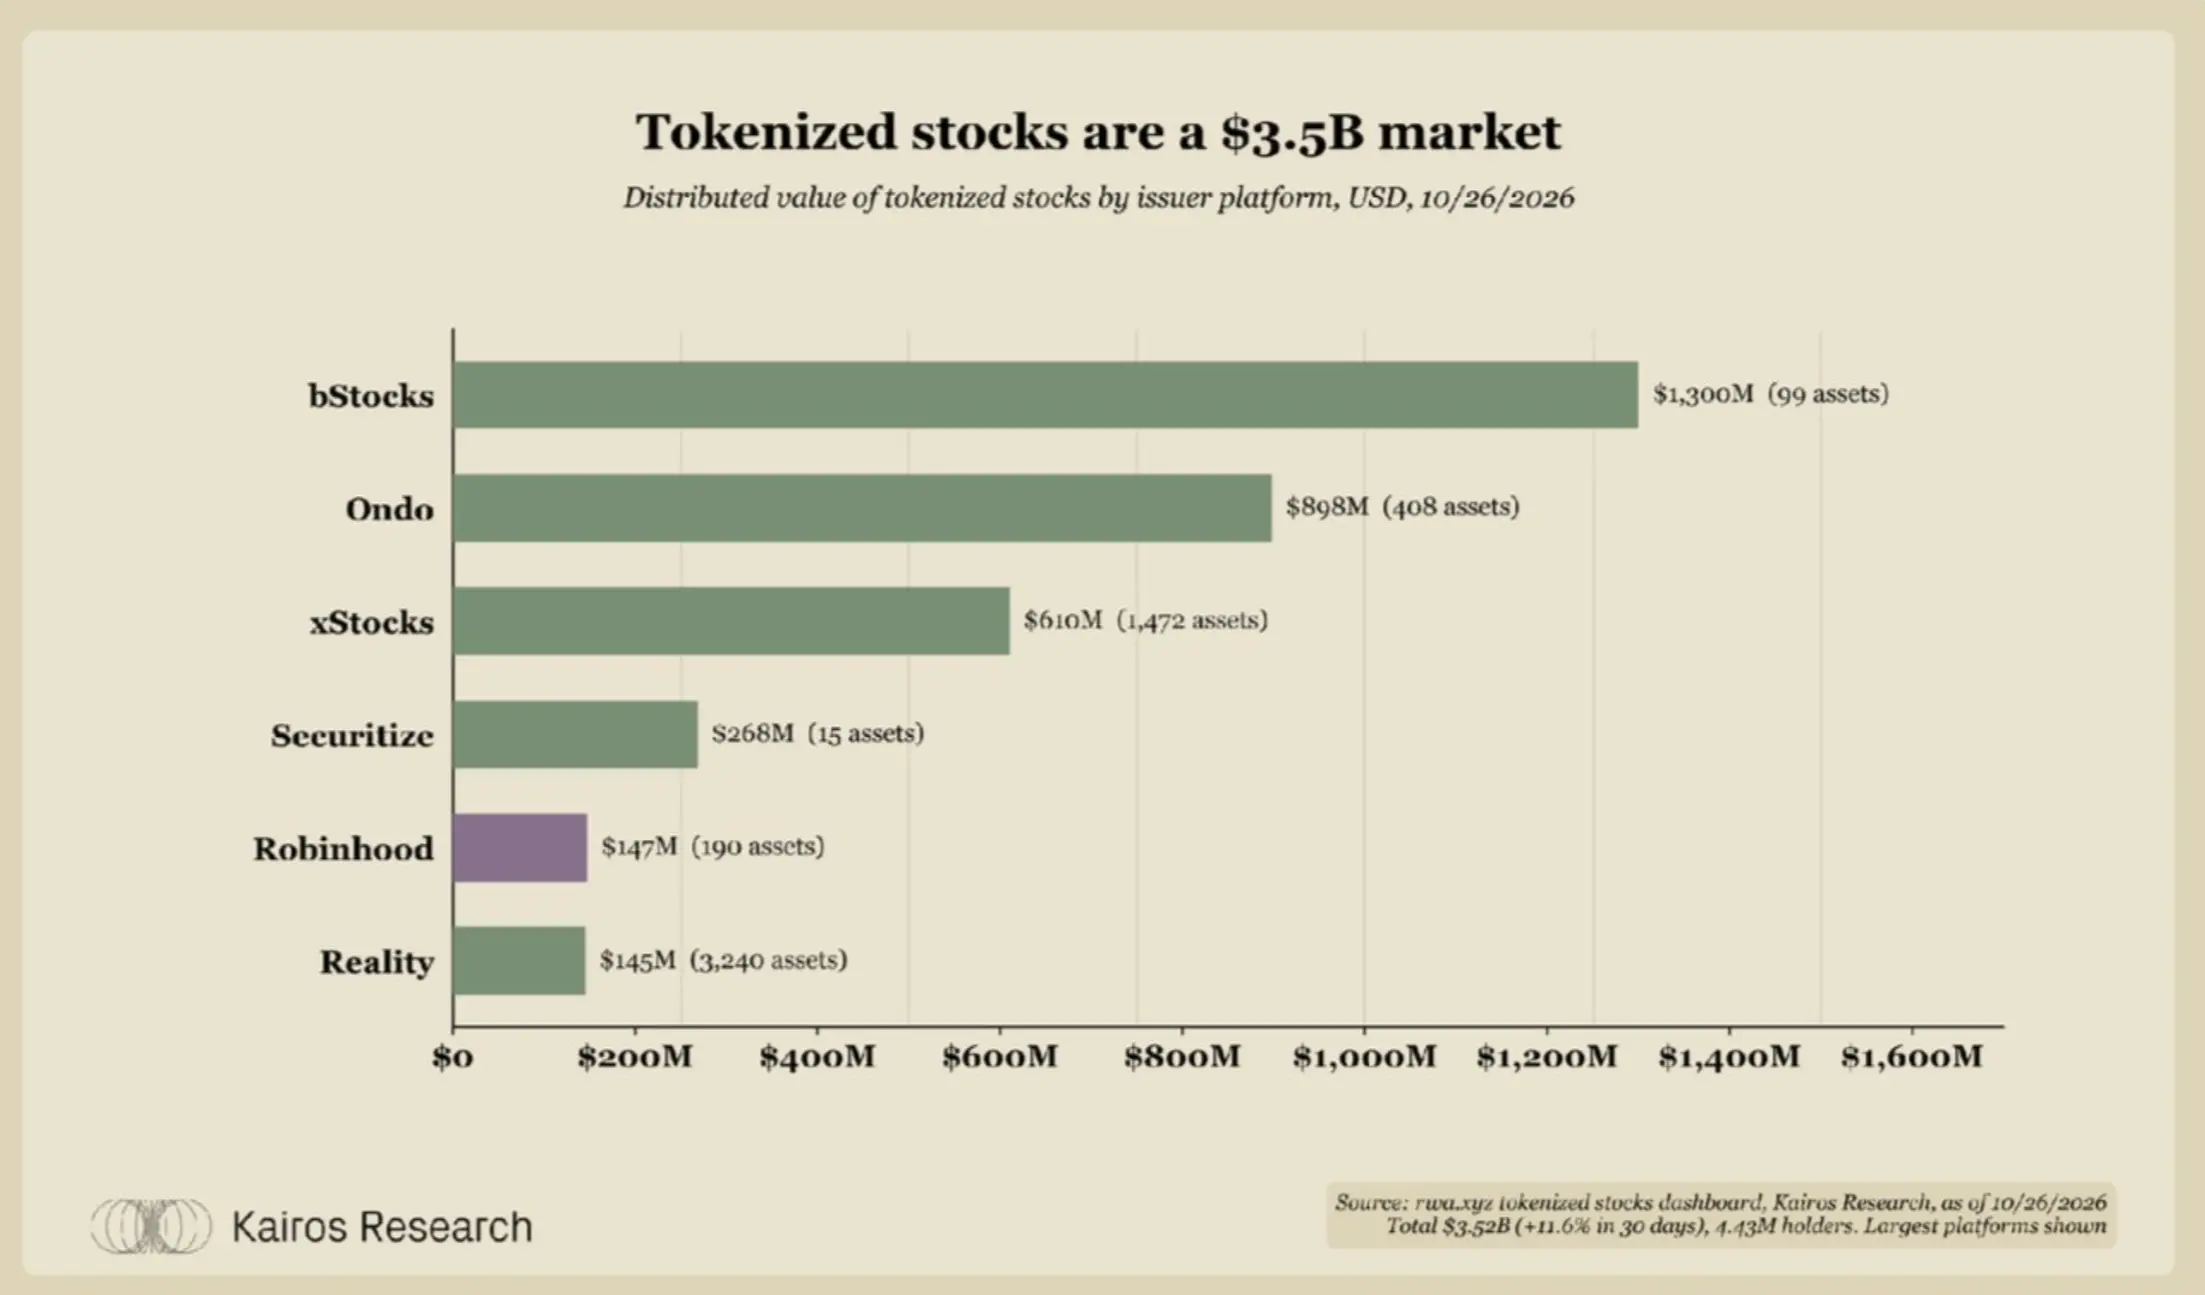
Quy mô và tình hình phát hành thị trường cổ phiếu token hóa
Tính đến ngày 26 tháng 10 năm 2026, quy mô cổ phiếu token hóa đạt 3.52 tỷ USD, tăng 11.6% trong 30 ngày, số lượng người nắm giữ đạt 4.43 triệu người.
bStocks, Ondo và xStocks đang dẫn đầu trên nhiều chuỗi; Robinhood đã phát hành sản phẩm token hóa bao phủ 190 cổ phiếu, quy mô đạt 147 triệu USD.
ETH trên Robinhood Chain
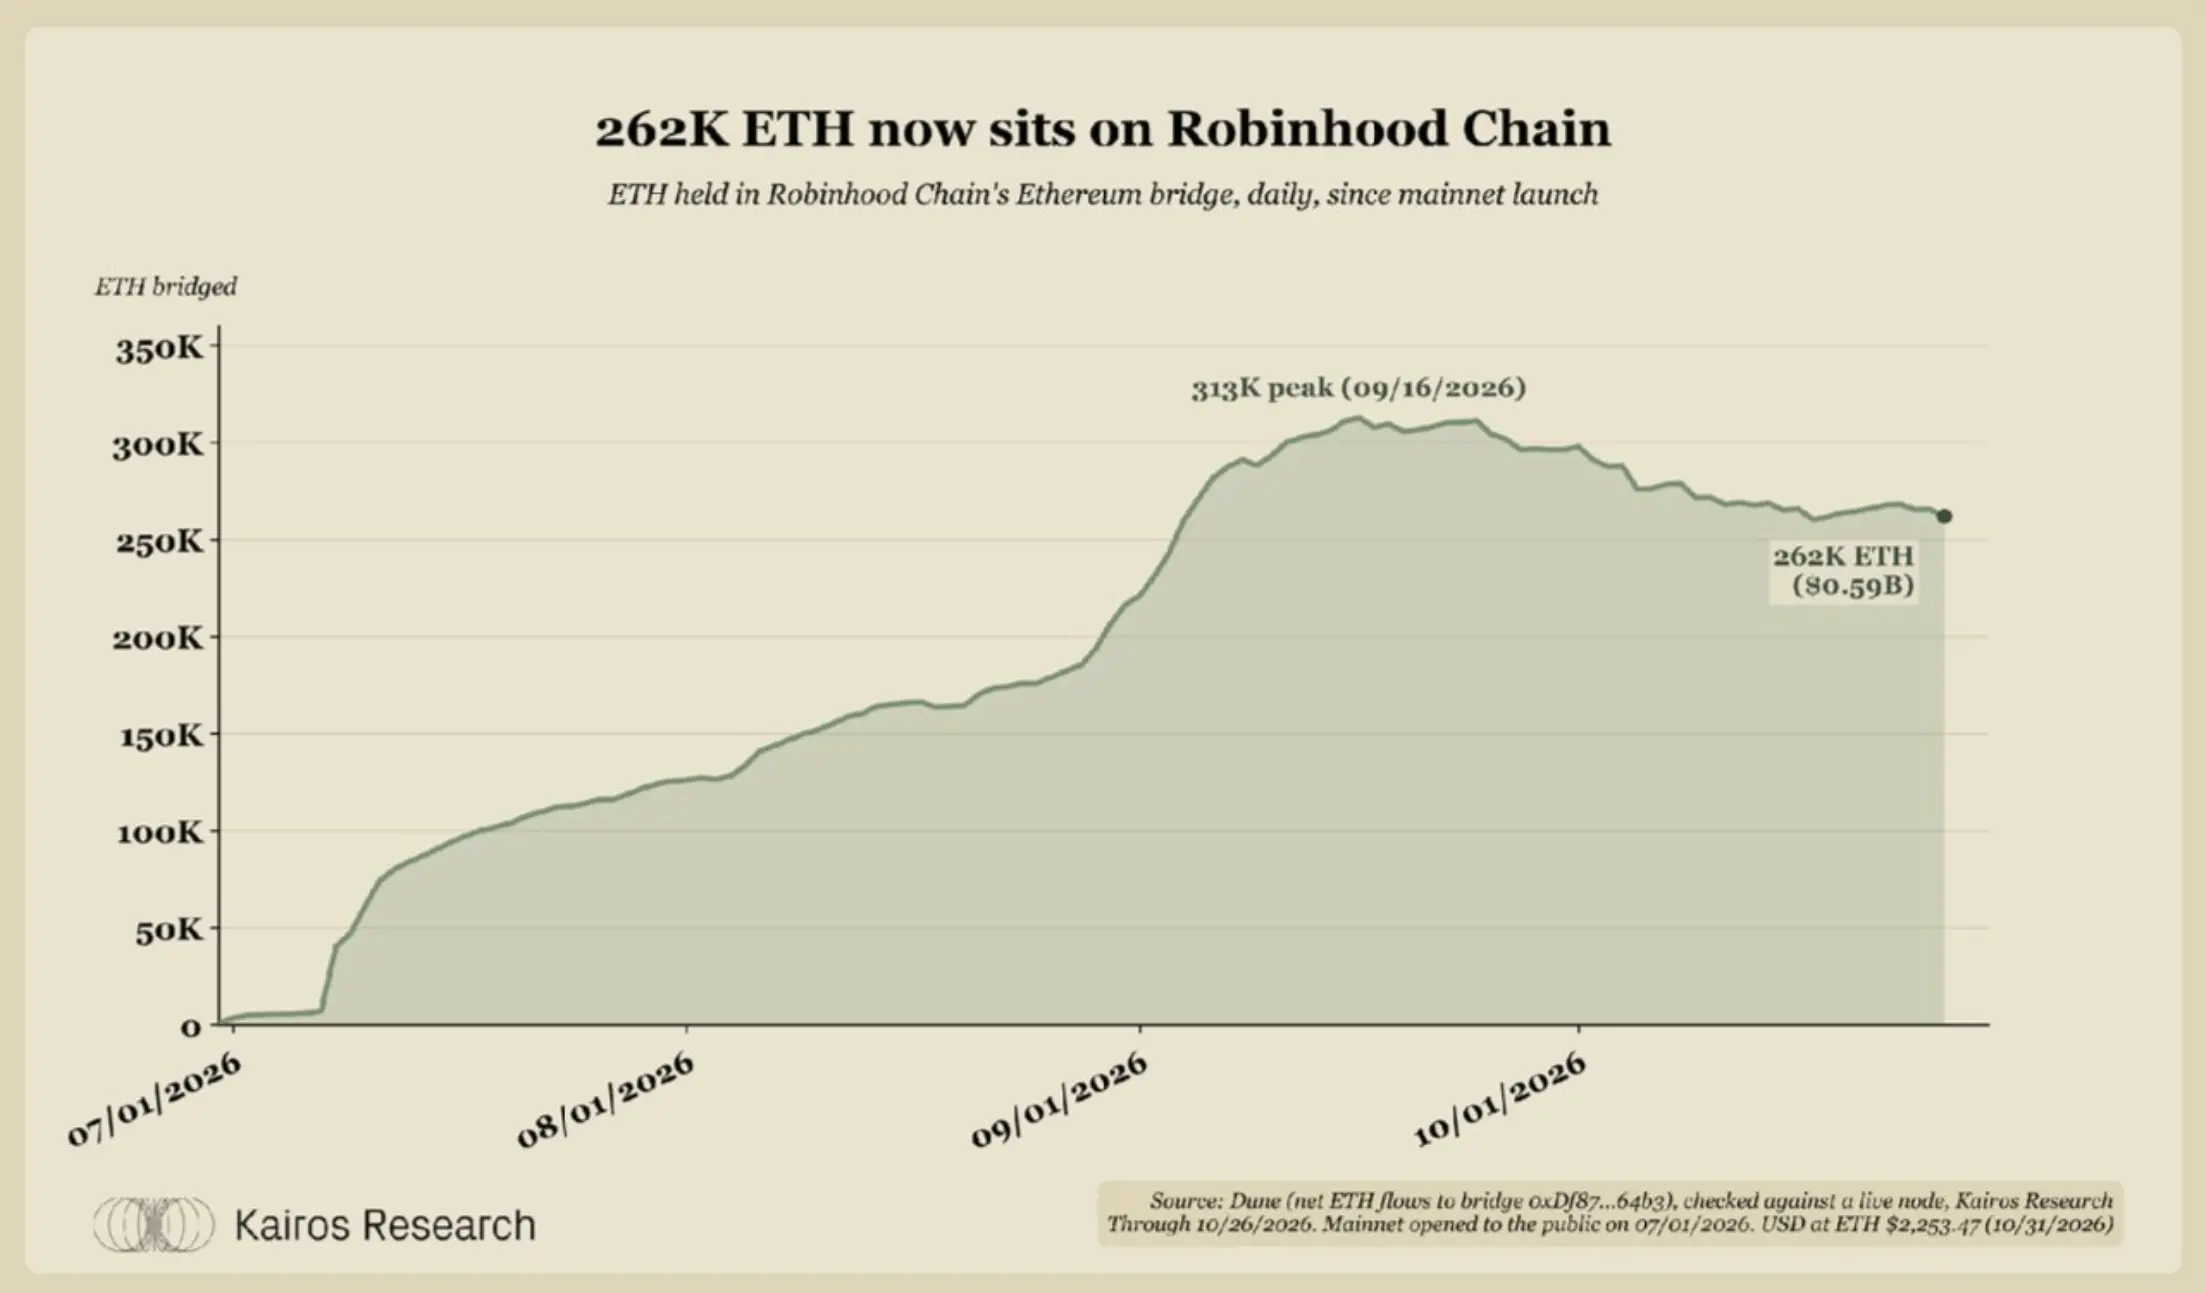
Sự thay đổi trong lượng ETH nắm giữ trên Robinhood Chain
Robinhood Chain có 262,000 ETH trong cầu nối chuỗi, trị giá khoảng 590 triệu USD. Con số này chưa đến 1,000 ETH trước khi ra mắt công khai vào ngày 1 tháng 7 năm 2026, và đạt đỉnh 313,000 ETH vào ngày 16 tháng 9.
Robinhood Chain sử dụng ETH làm token Gas, vì vậy mỗi người dùng giao dịch trên chuỗi đều cần nắm giữ ETH. Đây là một ví dụ trực tiếp về việc tạo ra nhu cầu cho ETH.
Doanh thu của bộ sắp xếp trên Robinhood Chain và chi phí Ethereum
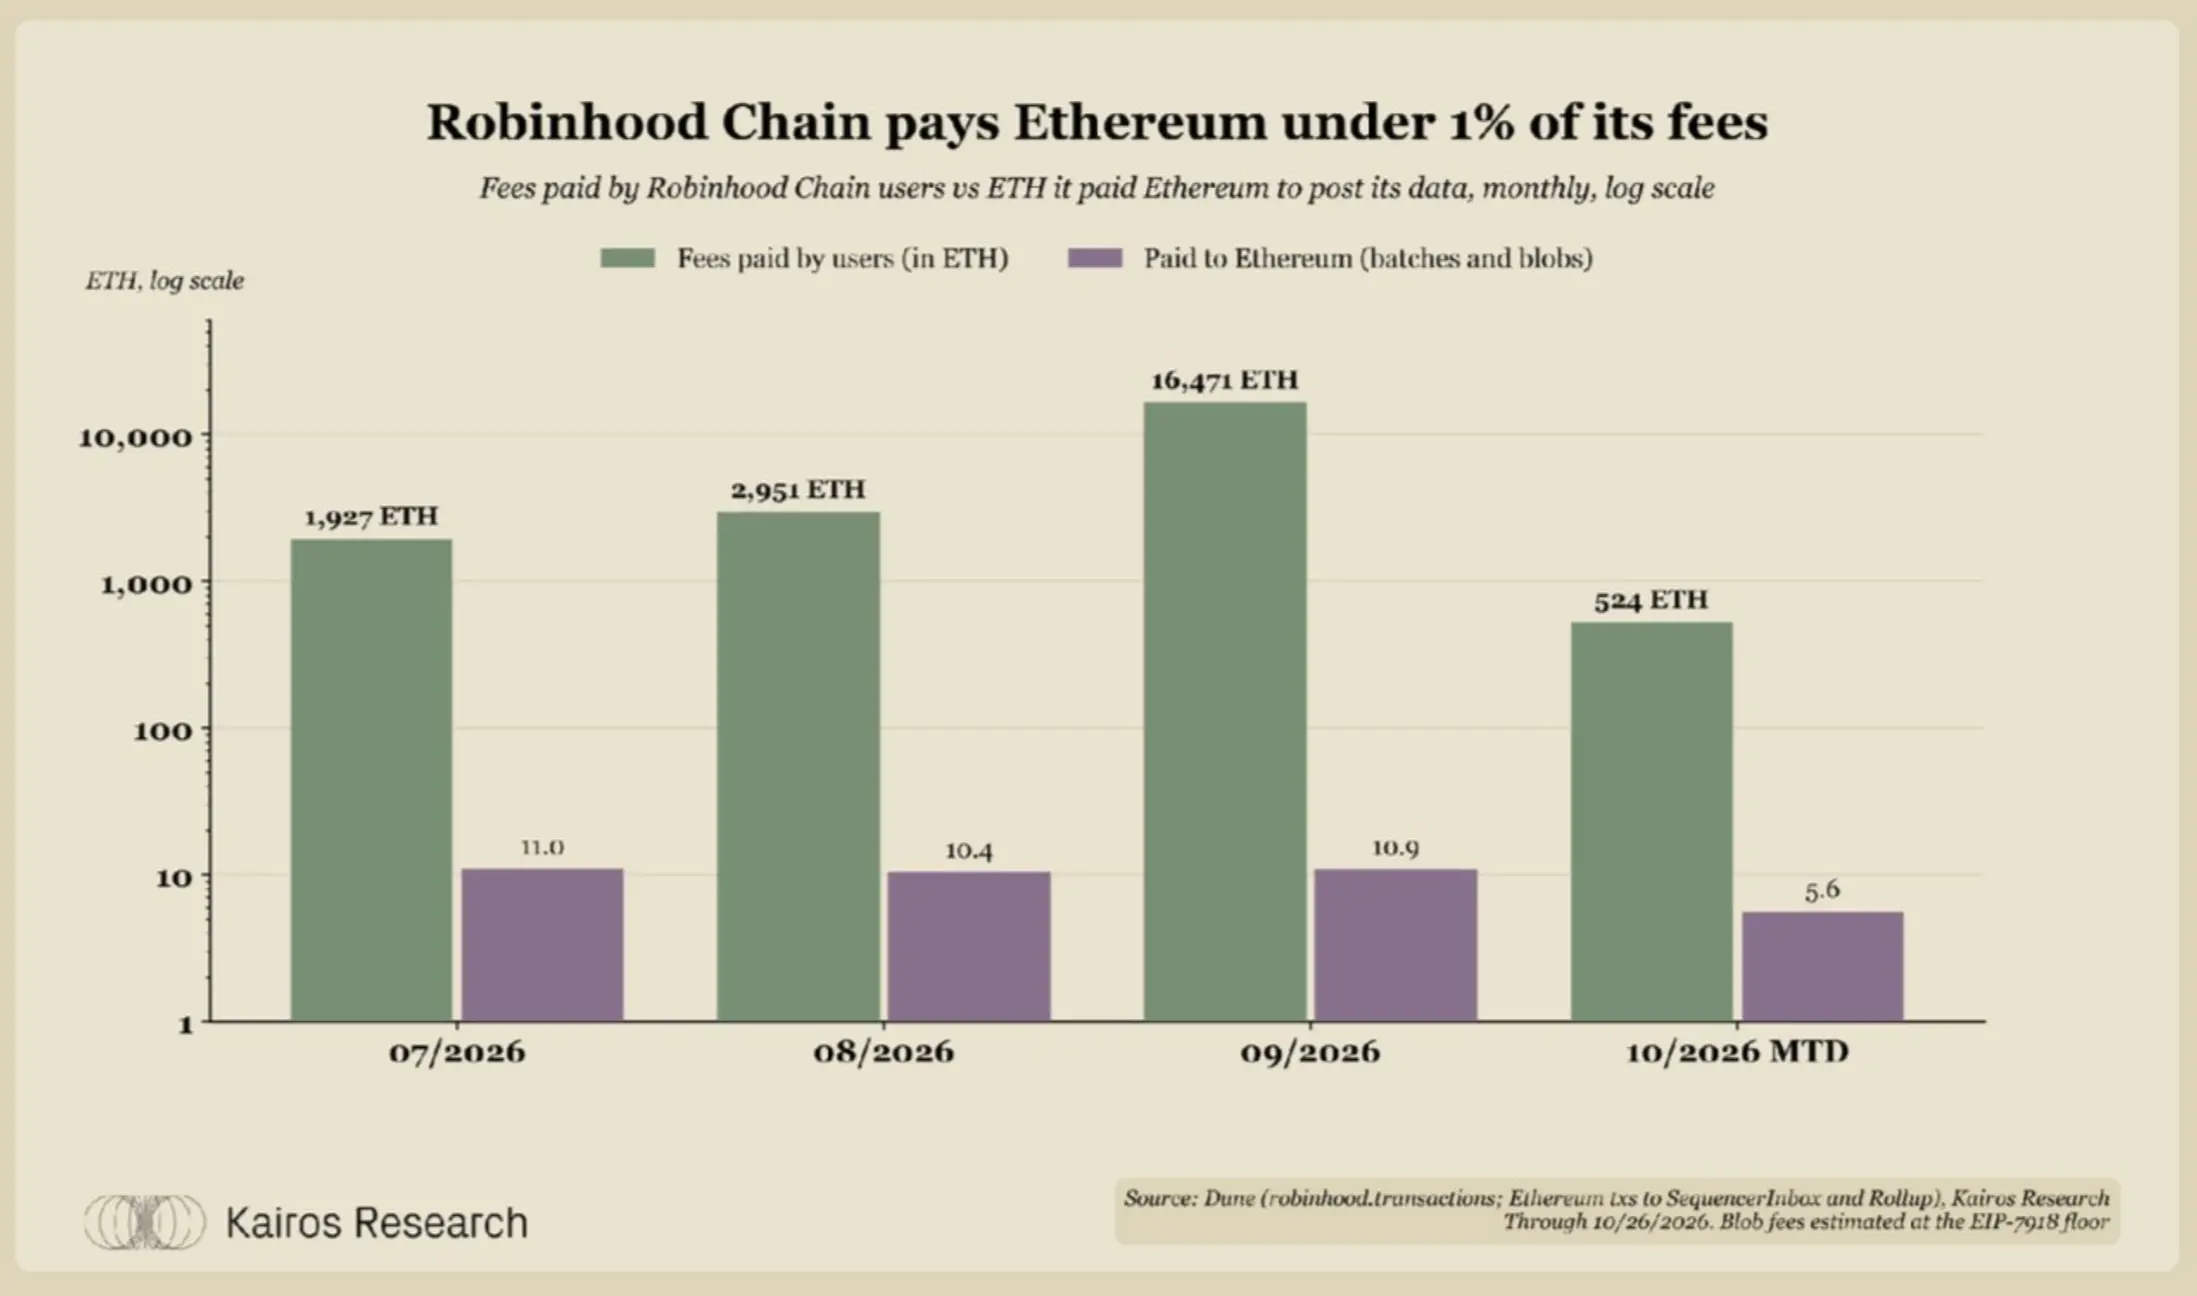
Doanh thu của bộ sắp xếp trên Robinhood Chain và chi phí thanh toán Ethereum
Kể từ tháng 7, người dùng đã trả khoảng 21,900 ETH phí giao dịch.
Hiện tại, giá trị mà Ethereum nhận được chủ yếu đến từ việc được sử dụng làm Gas và nắm giữ ETH trên chuỗi, chứ không phải từ phí thanh toán. Về lâu dài, Ethereum có khả năng nhận được một phần giá trị lớn hơn từ L2.
Tăng trưởng nhu cầu ETH, làm thế nào để quỹ có thể phát huy vai trò lớn hơn?
Dữ liệu trên cho thấy một loạt xu hướng tích cực đang xuất hiện trong Ethereum và ngành công nghiệp tiền điện tử rộng lớn hơn. Vậy, cách tốt nhất để các nhà đầu tư muốn đặt cược vào ETH tham gia là gì?
Hầu hết các quỹ ETH trước tiên xem xét việc staking, nhưng với việc lợi suất giảm, staking không còn là câu trả lời duy nhất. Kể từ năm 2022, lợi suất đã giảm một nửa, xuống còn 2.2%. Việc staking lại không lấp đầy khoảng trống này, trong khi lợi suất từ cho vay và cung cấp thanh khoản tính bằng ETH đều thấp hơn so với staking.
Chiến lược duy nhất có thể rõ ràng vượt qua tiêu chuẩn này là bảo hiểm tổn thất đầu tiên và quyền chọn mua có đảm bảo, nhưng cái trước cần phải chịu rủi ro thực tế, cái sau sẽ hạn chế lợi nhuận tăng. Như đã thấy trong năm qua với nhiều giao thức trên chuỗi, việc đứng ở tuyến đầu chịu tổn thất thực sự có rủi ro. Các nhà cung cấp dịch vụ được khảo sát cũng đồng tình với điều này. Họ đều cho rằng lợi suất staking là "một nền tảng, nhưng chỉ riêng nó thì không đủ".
Họ cũng chỉ ra rằng các vấn đề quản trị nội bộ đang cản trở hầu hết các quỹ ETH sử dụng tài sản trên chuỗi. Những người được phỏng vấn đã liệt kê rủi ro hợp đồng thông minh, sự chấp thuận của hội đồng quản trị và thiếu tiêu chuẩn rõ ràng là những trở ngại chính. Tuy nhiên, hầu hết mọi người cho rằng, so với lợi suất cao hơn, việc khiến hội đồng quản trị hoặc cơ quan quản lý yên tâm sẽ giúp thúc đẩy việc triển khai tài sản.
Một số nhà đầu tư lớn nhất hoàn toàn không staking ETH, lý do có thể là quy định đầu tư của ETF hạn chế, hoặc có thể là staking ở các khu vực như Hàn Quốc vẫn đang trong vùng xám về quy định. Xét đến việc số lượng khai thác lỗ hổng và tấn công hacker gia tăng tính đến năm 2026, việc giữ cảnh giác là hoàn toàn hợp lý.
Tuy nhiên, khi thị trường dần trưởng thành, những người được phỏng vấn và các nhà đầu tư cũng thấy được xu hướng tích cực. Joshua Lim, đồng giám đốc thị trường toàn cầu của FalconX và Kam Benbrik, giám đốc nghiên cứu trên chuỗi của Bitwise đều nhấn mạnh sự gia tăng hoạt động và sự quan tâm trong lĩnh vực RWA:
"Đến năm 2027, mọi người sẽ ít hỏi hơn về cách token hóa tài sản, mà nhiều hơn về những gì có thể làm sau khi tài sản đã được token hóa. Các dịch vụ truyền thống như tài trợ và quản lý tài sản thế chấp, vốn thường được cung cấp bởi các nhà môi giới lớn, có thể trở nên dễ tiếp cận hơn trên chuỗi. Điều này có cơ hội giảm bớt rào cản gia nhập, cho phép nhiều nhà đầu tư hơn sử dụng các dịch vụ này."
Kam Benbrik, giám đốc nghiên cứu trên chuỗi của Bitwise
"Trong suốt năm, hoạt động của các công cụ RWA trên chuỗi trong hợp đồng vĩnh viễn và thị trường giao ngay đã tăng lên, đây là một xu hướng quan trọng. Nhìn về năm 2027, chúng tôi mong đợi sẽ cung cấp thêm hỗ trợ cho khách hàng đối với những thị trường này."
Joshua Lim, đồng giám đốc thị trường toàn cầu của FalconX
Sự đổi mới và cải thiện khả năng tiếp cận sản phẩm đã mở ra không gian đầu tư rộng lớn hơn cho các nhà đầu tư trong thị trường tiền điện tử.
Giám đốc điều hành của dYdX Foundation, Charles d'Haussy cho biết: "Với việc các tổ chức lưu ký đủ điều kiện và các ngân hàng tài chính truyền thống có thể cung cấp nhiều RWA hơn, cùng với việc cải thiện kênh phân phối, chúng tôi đã có thể tăng cường đáng kể việc phân bổ tài sản token hóa."
Sự rõ ràng về quy định cần thiết để khiến hội đồng quản trị yên tâm và cải thiện an toàn trên chuỗi vẫn cần thời gian. Trong khi đó, một câu hỏi quan trọng vào năm 2027 là: liệu logic đầu tư đứng sau việc nắm giữ ETH có được xác thực hay không. Các công ty quỹ đặt cược rằng khi tài sản vào chuỗi, nhu cầu về ETH cũng sẽ tăng theo. Và chúng tôi đã thấy:
Stablecoin tiếp tục tăng trưởng trong các môi trường thị trường khác nhau.
Một trong những nhà môi giới phổ biến nhất toàn cầu, Robinhood, đã ra mắt cổ phiếu trên chuỗi thông qua Ethereum L2.
Các sản phẩm độc đáo như giao dịch chênh lệch token hóa của OnRe, USDai và Ethena cho thấy nhu cầu của thị trường đối với cơ hội lợi nhuận trên chuỗi.
 Cảnh báo rủi ro Cảnh báo rủi ro