Không ai thực sự cần blockchain? Khi cơ sở hạ tầng tài chính trở thành ống dẫn, câu chuyện về tiền mã hóa sẽ đi đâu?
 Quan điểm cốt lõi

 Công nghệ blockchain đang được công cụ hóa thành các kênh thanh toán cơ sở. Nếu giá trị không thể chảy vào hệ sinh thái trên chuỗi mà bị các nền tảng phân phối do người dùng kiểm soát hút hết, ngành công nghiệp tiền mã hóa phải đối mặt với câu hỏi cuối cùng: "Thực sự điều gì là không thể thiếu blockchain?"
Tiêu đề gốc: Không ai cần Blockchain
Tác giả gốc: 100y, Bốn Trụ Cột
Biên dịch gốc: Thần Triều TechFlow
Đọc trước của Thần Triều: Khi Kalshi nhận được sự chấp thuận của cơ quan quản lý Mỹ để ra mắt hợp đồng vĩnh viễn cho cổ phiếu đơn lẻ, khối lượng giao dịch trên thị trường dự đoán liên tục lập kỷ lục mới, và quy mô thanh toán bằng stablecoin vượt qua một nghìn tỷ đô la, ngành công nghiệp tiền điện tử dường như đang đón nhận một làn sóng chính thống hóa chưa từng có. Tuy nhiên, đằng sau vẻ bề ngoài thịnh vượng, một thực tế bí mật và tàn khốc đang nổi lên: những sản phẩm hiện tượng được săn đón này, logic kinh doanh cốt lõi của chúng lại gần như không có mối quan hệ thực chất nào với blockchain.
100y đã phân tích sắc bén về "khó khăn trong việc định hình" mà hệ sinh thái tiền điện tử hiện đang phải đối mặt. Dù là thị trường dự đoán tuân thủ quy định với sự thanh toán tập trung, hay RWA và stablecoin phụ thuộc vào nền tảng tài chính truyền thống, blockchain chỉ đóng vai trò như một kênh tài chính cơ bản cho việc rút và gửi tiền cũng như luân chuyển tài sản. Thậm chí nghiêm trọng hơn, theo quy luật lịch sử về sự lan tỏa công nghệ và tích lũy giá trị, giá trị thương mại đang bị các nền tảng phân phối kiểm soát người dùng cuối chặn lại hoàn toàn, trong khi cơ sở hạ tầng trên chuỗi và kinh tế token lại không thể thu hút dòng giá trị thực sự quay trở lại.
Bài viết này không chỉ hệ thống hóa sự khác biệt giữa cấu trúc của Kalshi và Polymarket, cũng như sự phân cực của các lĩnh vực trên chuỗi vào năm 2026, mà còn thảo luận trực diện về con đường cuối cùng của ngành công nghiệp tiền điện tử trong tương lai. Khi "kênh tài chính thế hệ tiếp theo" không đủ để hỗ trợ tầm nhìn của ngành, chúng ta thực sự cần những ứng dụng gốc nào để định nghĩa lại giá trị thực sự không thể thay thế của blockchain?
Bài viết này ghi lại một số suy nghĩ rời rạc gần đây của tôi về ngành công nghiệp blockchain. Nó được xây dựng trên nền tảng logic của bài viết trước đó của tôi "Tại sao các doanh nghiệp tiền điện tử ngày nay trông giống nhau đến vậy".
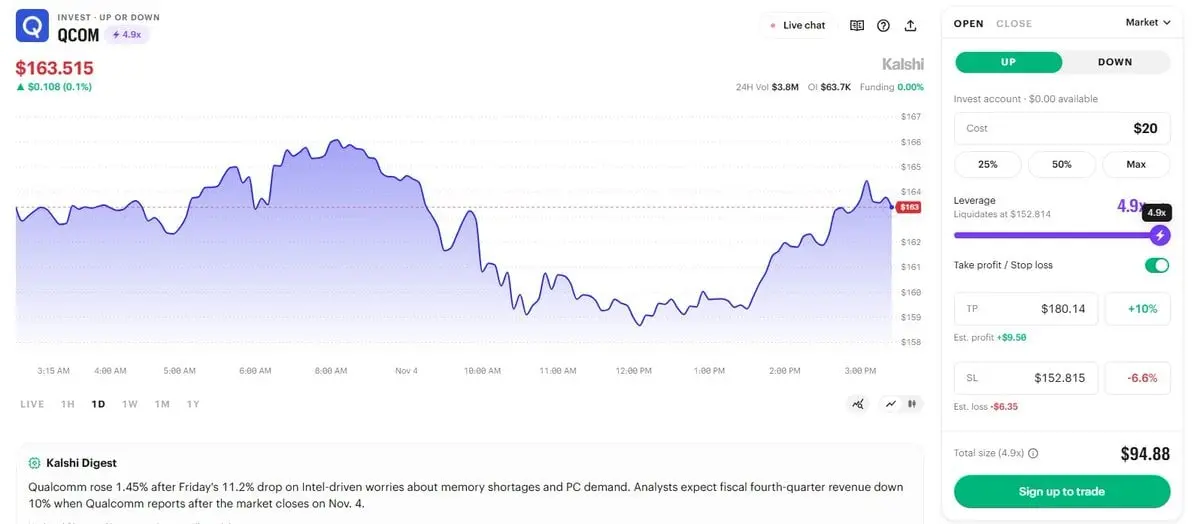
Hình: Kalshi nhận được sự chấp thuận của CFTC để ra mắt giao dịch hợp đồng vĩnh viễn cho cổ phiếu đơn lẻ (Nguồn: Trang web chính thức của Kalshi)
Hôm nay, ngành công nghiệp tiền điện tử đã đón nhận một tin tức quan trọng. Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) đã thông báo sẽ cho phép giao dịch hợp đồng tương lai vĩnh viễn cho cổ phiếu đơn lẻ (tức là hợp đồng vĩnh viễn cho cổ phiếu, Equity Perps).
Đây không chỉ là một thông báo chính sách từ cơ quan quản lý. Sàn giao dịch tuân thủ quy định Kalshi thực tế đã ra mắt chức năng giao dịch hợp đồng vĩnh viễn cho cổ phiếu ngay trong cùng một ngày.
Nhưng hãy chờ đã. Đây thực sự có phải là một tin tức của ngành công nghiệp tiền điện tử không?
Hiểu Kalshi: "Người bản địa tiền điện tử" bị hiểu lầm
Như mọi người đã biết, Kalshi là một sàn giao dịch phái sinh tập trung được quản lý bởi CFTC của Mỹ, cung cấp dịch vụ giao dịch thị trường dự đoán và hợp đồng vĩnh viễn.
Mọi người thường có xu hướng coi Kalshi là một doanh nghiệp gắn bó sâu sắc với ngành công nghiệp blockchain. Nhưng thực tế tàn khốc là, mối liên hệ thực tế giữa Kalshi và blockchain thực sự rất ít.
Kalshi không sử dụng công nghệ blockchain để điều khiển các sản phẩm cốt lõi của mình, bao gồm cả thị trường dự đoán và hợp đồng vĩnh viễn của nó. Các đơn hàng được thực hiện thông qua động cơ khớp lệnh độc quyền của nó ngoài chuỗi, trong khi việc thanh toán và giải quyết được tổ chức thanh toán phái sinh Kalshi Klear, đơn vị đã nhận được chứng nhận đăng ký từ CFTC, chịu trách nhiệm thống nhất.
Mối liên kết thực tế giữa Kalshi và blockchain là rất hạn chế. Người dùng có thể nạp và rút tiền thông qua stablecoin, đồng thời vị thế trên thị trường dự đoán của họ có thể được mã hóa và truy cập một cách liền mạch thông qua các nền tảng dựa trên Solana (như DFlow và Jupiter).
Vậy tại sao mọi người lại liên kết Kalshi với ngành công nghiệp blockchain một cách chặt chẽ như vậy? Tôi nghĩ có một số lý do cốt lõi sau đây.
Đầu tiên, nó là đối thủ cạnh tranh trực tiếp của Polymarket. Khi Polymarket lần đầu tiên cung cấp thị trường dự đoán cho người dùng ngoài nước Mỹ, nó thực sự đã sử dụng mạng Polygon và UMA oracle như là các thành phần cơ bản để phân xử kết quả thị trường và giải quyết giao dịch.
Điều này đã tạo ra một nhận thức sâu sắc rằng thị trường dự đoán bản thân nó là một phần cốt lõi của ngành công nghiệp blockchain. Nhưng ngay cả Polymarket phiên bản Mỹ hoạt động dưới sự quản lý của CFTC, thực tế cũng giống như Kalshi, gần như không có mối liên hệ kỹ thuật nào với blockchain.
Thứ hai, John Wang đã gia nhập Kalshi. Vào tháng 8 năm 2025, John Wang chính thức đảm nhận vị trí lãnh đạo kinh doanh tiền điện tử của Kalshi. Trước đó, ông là một nhà nghiên cứu tại Paradigm, một tổ chức đầu tư mạo hiểm hàng đầu trong lĩnh vực tiền điện tử.
Cuối cùng, là sự ra mắt của hợp đồng vĩnh viễn. Hợp đồng vĩnh viễn là một loại sản phẩm tài chính mà mọi người thường vô thức cho rằng nó gắn liền với blockchain, con đường nhận thức của nó giống như thị trường dự đoán. Sự liên tưởng này không phải là không có lý do.
Hợp đồng vĩnh viễn ban đầu được phát triển như một công cụ giao dịch mới, chính là xuất phát từ các sàn giao dịch tiền điện tử. Đặc điểm giao dịch 24/7 của tài sản tiền điện tử khiến nó trở thành một môi trường lý tưởng cho cơ chế hợp đồng vĩnh viễn.
Chúng ta hiện cũng có những sàn giao dịch vĩnh viễn phi tập trung xuất sắc như Hyperliquid và Lighter dựa trên blockchain thuần túy. Do đó, hợp đồng vĩnh viễn thực sự có nguồn gốc sâu sắc trong thế giới tiền điện tử.
Nhưng từ góc độ kiến trúc kỹ thuật thuần túy, việc cung cấp hợp đồng vĩnh viễn hoàn toàn không cần đến blockchain. Các sàn giao dịch tuân thủ quy định nghiêm ngặt của Mỹ như Kalshi và Coinbase, khi thực hiện hoặc thanh toán giao dịch hợp đồng vĩnh viễn của họ, đều không sử dụng bất kỳ công nghệ blockchain nào.
Ranh giới cốt lõi thực sự rất rõ ràng: thị trường dự đoán và hợp đồng vĩnh viễn là những sản phẩm giao dịch có nguồn gốc sâu sắc với ngành công nghiệp tiền điện tử, nhưng cả hai đều không cần blockchain để hoạt động ở cấp độ cơ bản.
Blockchain đang trở thành một kênh tài chính thuần túy
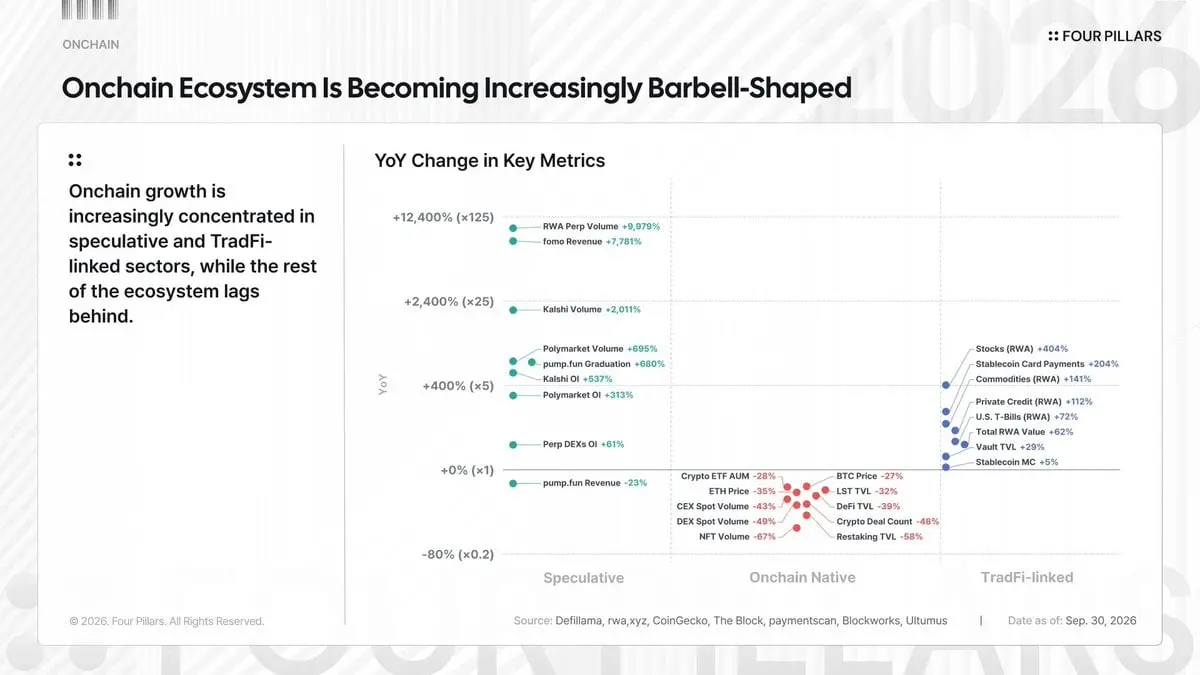
Hình: Sự phân cực của các lĩnh vực trên chuỗi vào năm 2026 và sự tiến hóa của cơ sở hạ tầng tài chính
Trong bài viết trước của tôi, tôi đã lập luận rằng hệ sinh thái trên chuỗi đang ngày càng trở nên phân cực. Nhìn chung, bức tranh toàn ngành đã trở nên rất rõ ràng vào năm 2026.
Các lĩnh vực gốc trên chuỗi như DeFi gốc đang hoạt động kém. Trong khi đó, các lĩnh vực đạt được sự tăng trưởng có ý nghĩa chủ yếu tập trung vào hai hướng cực đoan.
Ở một bên của cán cân là các lĩnh vực được thúc đẩy bởi đầu cơ, chẳng hạn như thị trường dự đoán, hợp đồng vĩnh viễn và đồng meme; ở bên kia là các lĩnh vực gắn bó chặt chẽ với tài chính truyền thống, bao gồm stablecoin, tài sản thế giới thực (RWA) và kho lưu trữ trên chuỗi (Vaults).
Xét đến năm 2026 là một trong những năm khó khăn nhất trong lịch sử ngành công nghiệp tiền điện tử, những lĩnh vực này vẫn có thể đạt được sự tăng trưởng đáng kể, cho thấy chúng ít nhất đã tìm thấy điểm phù hợp giữa sản phẩm và thị trường (PMF) ở một mức độ nào đó.
Nhìn bề ngoài, hai lĩnh vực cực đoan này dường như hoàn toàn khác nhau. Nhưng thực tế, chúng chia sẻ một đặc điểm chung vô cùng quan trọng: phần lớn trong số chúng chỉ sử dụng blockchain như một kênh tài chính cơ bản.
Như chúng ta đã thảo luận trước đó, thị trường dự đoán và hợp đồng vĩnh viễn về cơ bản không cần blockchain để tồn tại. Blockchain chủ yếu cung cấp tiện ích cơ sở hạ tầng cho việc nạp tiền, rút tiền và khả năng giao dịch của tài sản.
Đồng meme cũng tương tự. Blockchain cho phép bất kỳ ai phát hành token một cách tự do và công khai với chi phí cực thấp, giá trị cốt lõi thực sự của nó chủ yếu nằm ở đây.
Ở bên kia của cán cân, stablecoin và RWA cũng chủ yếu coi blockchain như một kênh tài chính thế hệ tiếp theo, nhằm thay thế các cơ sở hạ tầng thanh toán cũ kỹ và kém hiệu quả trong hệ thống tài chính truyền thống.
Cần phải làm rõ rằng, tôi không phủ nhận giá trị to lớn của kênh tài chính. Ngược lại, giá trị này là hiển nhiên.
Một nền tảng tài chính toàn cầu cho phép bất kỳ ai giao dịch và sử dụng các tài sản rộng rãi 24/7, so với cơ sở hạ tầng tài chính truyền thống, là một bước nhảy vọt lớn. Chỉ riêng khả năng này đã là một lợi thế khác biệt cốt lõi.
Nhưng có một hiện tượng khiến tôi cảm thấy thú vị: trong những lĩnh vực thực sự tìm thấy PMF, blockchain bản thân nó gần như chưa bao giờ là trụ cột chính của mô hình kinh doanh. Các trụ cột chính thường là những thứ khác.
Logic thương mại thực sự nằm ở nơi khác, blockchain chỉ đơn giản là làm cho doanh nghiệp này trở nên dễ dàng hơn, nhanh chóng hơn, hoặc làm cho rào cản trở nên thấp hơn.
Giá trị tập trung vào các lớp phân phối: Ngành công nghiệp blockchain sẽ đi về đâu?
Hình: So sánh đường cong thu hút giá trị giữa nguồn gốc công nghệ và kênh phân phối (Nguồn: The Commanding Heights)
Gần đây, một bài viết có tiêu đề "Điểm cao nhất (The COMMANDING HEIGHTS)" đã thu hút sự chú ý lớn trong giới đầu tư mạo hiểm ở San Francisco, trong đó đưa ra một lập luận sâu sắc đầy cảm hứng.
Theo lịch sử, giá trị thương mại không nhất thiết phải tích tụ ở nơi công nghệ ban đầu phát sinh. Giá trị thường có xu hướng tập trung nhiều ở nơi nắm giữ kênh phân phối của công nghệ đó. Bài viết cho rằng, ngành công nghiệp AI cũng sẽ tuân theo cùng một quỹ đạo tiến hóa.
Tôi nghĩ hiện tượng này đã thực sự diễn ra trong thế giới tiền điện tử. Blockchain thực sự đã tìm thấy PMF, nhưng vấn đề là, giá trị được tạo ra không quay trở lại hệ sinh thái trên chuỗi, cũng như không quay trở lại cơ sở hạ tầng tiền điện tử cơ bản.
Phần lớn giá trị thương mại đang bị các nền tảng phân phối phía trước trực tiếp sở hữu mối quan hệ với người dùng chiếm giữ. Đối với những nền tảng này, blockchain hoàn toàn không phải là logic thương mại cốt lõi, nó chỉ đơn giản là một đặc điểm bình thường trong ngăn chức năng sản phẩm của họ.
Vậy ngành công nghiệp blockchain tiếp theo sẽ đi về đâu? Hiện tại, blockchain đã chứng minh được hiệu quả của nó như một kênh tài chính và đã tìm thấy vị trí của mình trong vai trò đó. Nhưng tôi nghĩ, chúng ta cần nhiều hơn thế.
Chúng ta cần những doanh nghiệp gốc "thực sự không thể thiếu blockchain". Trong những doanh nghiệp này, blockchain không nên chỉ là một công cụ hỗ trợ, mà phải ngồi ở trung tâm của logic thương mại cốt lõi.
Tất nhiên, chúng ta đã từng trải qua những câu chuyện như vậy. Nhiều dự án từng đầy tham vọng đã bắt đầu với khát vọng như vậy, cố gắng xây dựng những sản phẩm đột phá chỉ có thể tồn tại trên blockchain, hoàn toàn khác biệt với những thứ trước đây.
Tuy nhiên, hầu hết những dự án đó hiện đã biến mất. Dù vậy, tôi vẫn nghĩ rằng chúng ta phải kiên trì khám phá theo hướng này.
Nếu hiệu quả của blockchain luôn bị giới hạn trong việc đóng vai trò là "kênh tài chính thế hệ tiếp theo", thì trong làn sóng siêu tài chính hóa, ngành công nghiệp blockchain có khả năng lớn sẽ cuối cùng trở thành một trong nhiều nhà cung cấp cơ sở hạ tầng tài chính tầm thường.
Nói một cách công bằng, đây không phải là một kết thúc tồi tệ. Nhưng nếu chúng ta hy vọng hệ sinh thái blockchain có thể phát triển thành một thực thể lớn hơn và vĩ đại hơn nhiều so với ngày nay, chúng ta phải đưa ra một câu trả lời thuyết phục hơn.
Có thể trong tương lai sẽ xuất hiện một loạt các loại ứng dụng gốc hoàn toàn vượt xa mọi kỳ vọng của chúng ta để giải quyết vấn đề này; hoặc, chất xúc tác cho sự đột phá có thể không đến từ chính công nghệ, mà từ sự biến đổi của chính trị hoặc cấu trúc xã hội, từ đó cơ bản định hình lại nhận thức của công chúng về blockchain, cho phép các ứng dụng gốc hiện tại một lần nữa nhận được sự chú ý.
Tôi không biết tương lai sẽ đi theo con đường nào, nhưng tôi tin chắc rằng đây chính là điều mà mỗi chúng ta nên chú ý theo dõi nhất vào lúc này.
 Cảnh báo rủi ro Cảnh báo rủi ro