








Multicoin đối tác: AI có thể viết ra thỏa thuận, nhưng không thể tạo ra DeFi thành trì
 Quan điểm cốt lõi

 Spencer Applebaum cho rằng, AI đang giảm mạnh chi phí xây dựng phần mềm DeFi, nhưng mối quan hệ khách hàng, vốn và dữ liệu độc quyền vẫn khó sao chép. Các dự án sở hữu khả năng phân phối, bảng cân đối kế toán hoặc bảo hiểm sẽ nắm quyền định giá, trong khi các giao thức phần mềm thuần túy sẽ bị hàng hóa hóa. Các công ty khởi nghiệp có thể vào thị trường mà các ông lớn không muốn chạm vào, sau đó biến khẩu vị rủi ro thành lợi thế cạnh tranh lâu dài.
Tác giả: Spencer Applebaum, Đối tác chung của Multicoin Capital và đồng lãnh đạo đầu tư mạo hiểm
Biên soạn: Cốc Duy, ChainCatcher
Năm năm trước, việc xây dựng một DEX hoặc giao thức cho vay có nghĩa là phải huy động 3 triệu đô la, thuê 5 kỹ sư và mất 6 tháng để tạo ra MVP. Bây giờ, các nhà sáng lập có thể sử dụng Claude Code để xây dựng phần lớn trong số đó chỉ trong một cuối tuần. Để một mô hình AI tiên tiến xây dựng một sàn giao dịch hợp đồng vĩnh viễn, bạn có thể ngay lập tức có được động cơ khớp lệnh, động cơ rủi ro, giao diện giao dịch, API và hầu hết mọi thứ bạn cần.
AI đang làm cho sự cạnh tranh trong hầu hết mọi khía cạnh của ngành phần mềm trở nên dễ dàng hơn, nhưng dịch vụ tài chính sẽ là một trong những lĩnh vực khó bị hàng hóa hóa nhất. Điều này là do phần có giá trị nhất trong các hoạt động tài chính ít liên quan đến phần mềm tự nó. Xây dựng một cơ sở khách hàng trung thành, tích lũy một bảng cân đối kế toán khổng lồ và phát triển dữ liệu độc quyền cùng khả năng bảo lãnh đều cần nhiều năm để xây dựng mối quan hệ, thiết lập hồ sơ thành tích và giành được sự tin tưởng. AI có thể làm giảm đáng kể chi phí xây dựng phần mềm, nhưng không làm cho những điều này trở nên dễ dàng để sao chép.
Nói cách khác, một mô hình có thể viết ra một giao thức cho vay trong một buổi chiều. Điều nó không thể làm là tạo ra 10 tỷ đô la tiền gửi stablecoin vào hợp đồng từ không khí, hoặc ký hợp đồng với 28 triệu khách hàng cho một neobrokerage mới.
Chúng tôi tin rằng điều này rất có lợi cho DeFi. Trong mười năm tới, hàng triệu tỷ đô la hoạt động tài chính sẽ chuyển sang chuỗi, và AI sẽ làm giảm đáng kể chi phí xây dựng sản phẩm phục vụ cho các hoạt động này. Nhưng những điều làm cho hoạt động tài chính có giá trị và khả năng phòng vệ không trở nên dễ dàng để sao chép.
Trụ cột mới trong khung giá trị DeFi của chúng tôi
Chúng tôi đã dành nhiều năm để suy nghĩ về việc nắm bắt giá trị trong DeFi, và quan điểm của chúng tôi đã phát triển cùng với sự tăng trưởng của thị trường. Ở giai đoạn đầu, chúng tôi đã xem xét cách mà token ứng dụng nắm bắt giá trị thông qua các mô hình như work tokens và cân bằng giữa việc đốt và đúc (BME). Sau đó, chúng tôi tập trung vào tính phòng vệ và trạng thái không thể phân nhánh của DeFi. Ý tưởng là bất kỳ ai cũng có thể phân nhánh mã nguồn mở, nhưng không thể sao chép tính thanh khoản hoặc hiệu ứng mạng. Gần đây, chúng tôi đã lập luận rằng khi các giao thức DeFi có một số rủi ro cần được quản lý, giá trị mà chúng nắm bắt là lớn nhất. Những lập luận này đã được chứng minh ở một mức độ nào đó, và bài viết này là lần lặp tiếp theo trong suy nghĩ của chúng tôi.
Trước khi bắt đầu phần còn lại của bài viết, chúng tôi muốn nêu rõ một thực tế: chúng tôi tin rằng DeFi sẽ tiếp tục nuốt chửng CeFi và cuối cùng sẽ nuốt chửng toàn bộ tài chính truyền thống. Thị phần của DEX so với CEX đang ở mức cao lịch sử và vẫn đang tăng lên:
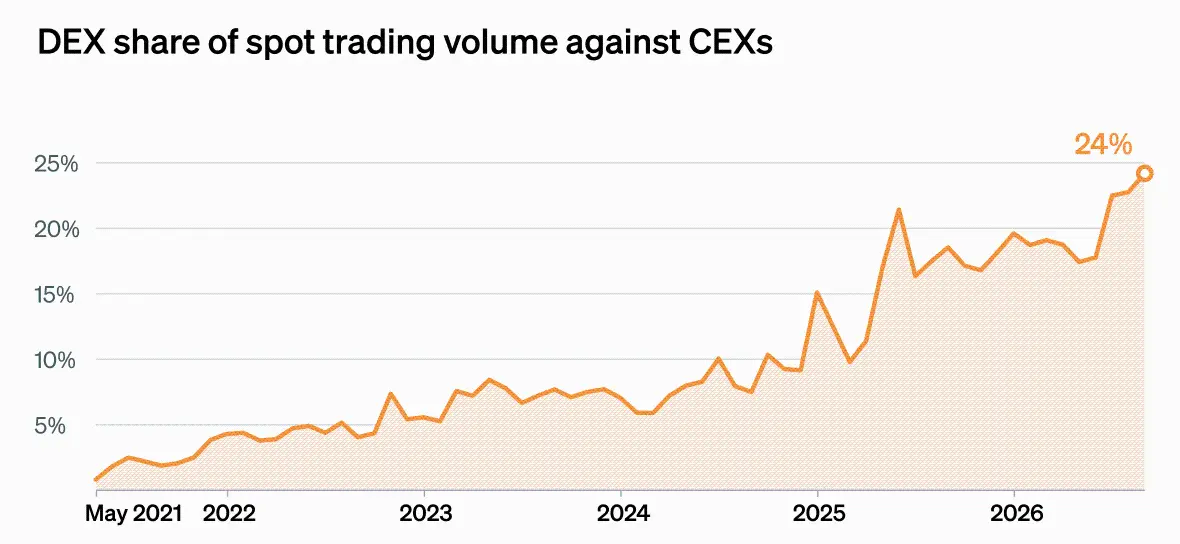
Nguồn: The Block, DefiLlama
Chúng tôi hiện cũng thấy việc áp dụng tài sản token hóa thực sự, cho dù đó là trái phiếu chính phủ, tín dụng tư nhân hay cổ phiếu. Quan trọng là, không chỉ có người dùng gốc tiền điện tử thúc đẩy sự tăng trưởng. Các tổ chức hiện có, fintech, các nhà quản lý tài sản tổ chức và các nhà môi giới truyền thống đang xây dựng sản phẩm trên chuỗi và mang theo khách hàng của họ.
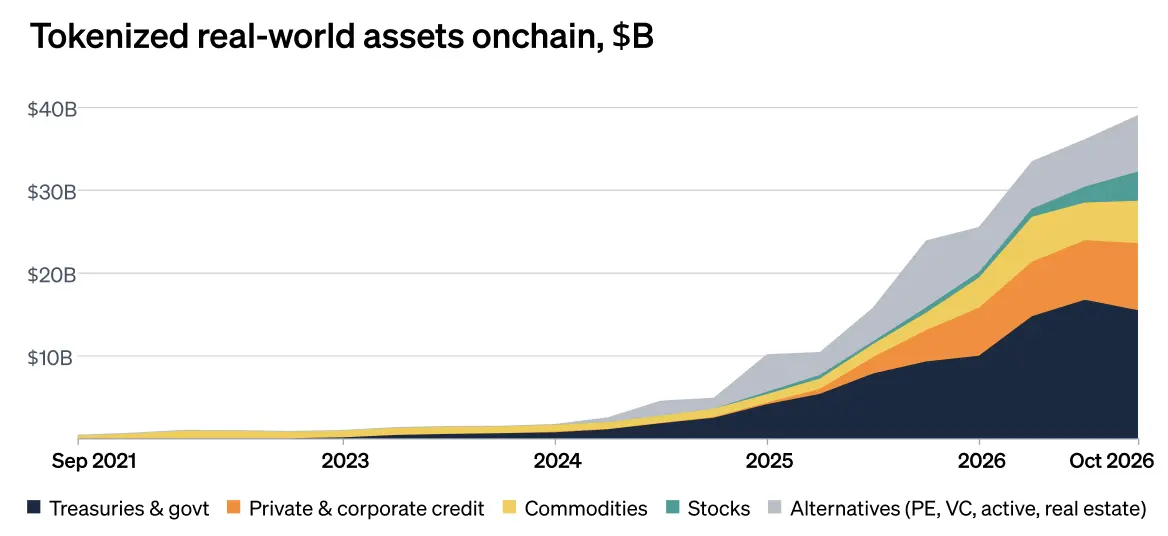
Nguồn: rwa.xyz
Vấn đề là, các giao thức DeFi blue-chip ngày nay không nhất thiết sẽ là những giao thức nắm bắt được sự tăng trưởng này. Khi phần mềm và phân tích dữ liệu trở nên rẻ hơn, giá trị sẽ chảy về phía bên kiểm soát các đầu vào khan hiếm mà phần mềm không thể tạo ra.
Chúng tôi thấy có ba rào cản chính trong DeFi: 1) phân phối, 2) vốn, và 3) dữ liệu độc quyền. Còn một thứ tư, khả năng chịu rủi ro, hoạt động theo cách khác, thực sự là một cái chêm, chúng tôi sẽ thảo luận ở cuối bài viết.
Rào cản 1 - Phân phối
Một trong những lập luận tiên phong nhất trong lĩnh vực tiền điện tử là "Fat Protocols", được Joel Monegro viết vào năm 2016. Ý tưởng là, mặc dù internet đã tạo ra giá trị khổng lồ ở tầng ứng dụng (Google, Facebook, Amazon, v.v.), blockchain sẽ đảo ngược mối quan hệ này, khiến phần lớn giá trị thuộc về các giao thức nền tảng.
Bằng chứng chỉ ra hướng ngược lại, và xu hướng này đang gia tăng. Khi chi phí khởi động giao thức ngày càng thấp, giá trị sẽ chảy về phía bên có mối quan hệ khách hàng. Doanh nghiệp này có thể định tuyến người dùng và số dư đến nơi có giá thầu cao nhất. Đôi khi đó là một ứng dụng, đôi khi, như Hyperliquid, nó là một chuỗi đồng thời cũng là một ứng dụng.
Định nghĩa của chúng tôi về phân phối rất đơn giản: nó liên quan đến việc kiểm soát hướng đi của dòng đơn hàng hoặc số dư. Cần lưu ý rằng không phải tất cả các hình thức phân phối đều có độ bám dính như nhau. Các tài khoản đã được đầu tư khó chuyển nhượng sẽ tạo ra rào cản thực sự, trong khi chỉ có giao diện thì dễ bị ảnh hưởng bởi cạnh tranh hơn. Chúng tôi sẽ thảo luận thêm về điều này trong phần dưới.
Sàn giao dịch và các bên phân phối stablecoin khác
Phân phối thể hiện rõ nhất trong chuỗi giá trị stablecoin. Việc phát hành trong lịch sử luôn là một công việc tuyệt vời, miễn là bạn đạt được quy mô và lãi suất không gần bằng không. Tether và Circle nắm giữ dự trữ đô la Mỹ, từ đó kiếm lãi, và trong hầu hết các trường hợp không trả gì cho người nắm giữ. Chỉ riêng Tether đã kiếm được hơn 20 tỷ đô la từ cách này kể từ năm 2021, với tỷ suất lợi nhuận gần 100% từ thu nhập lãi:
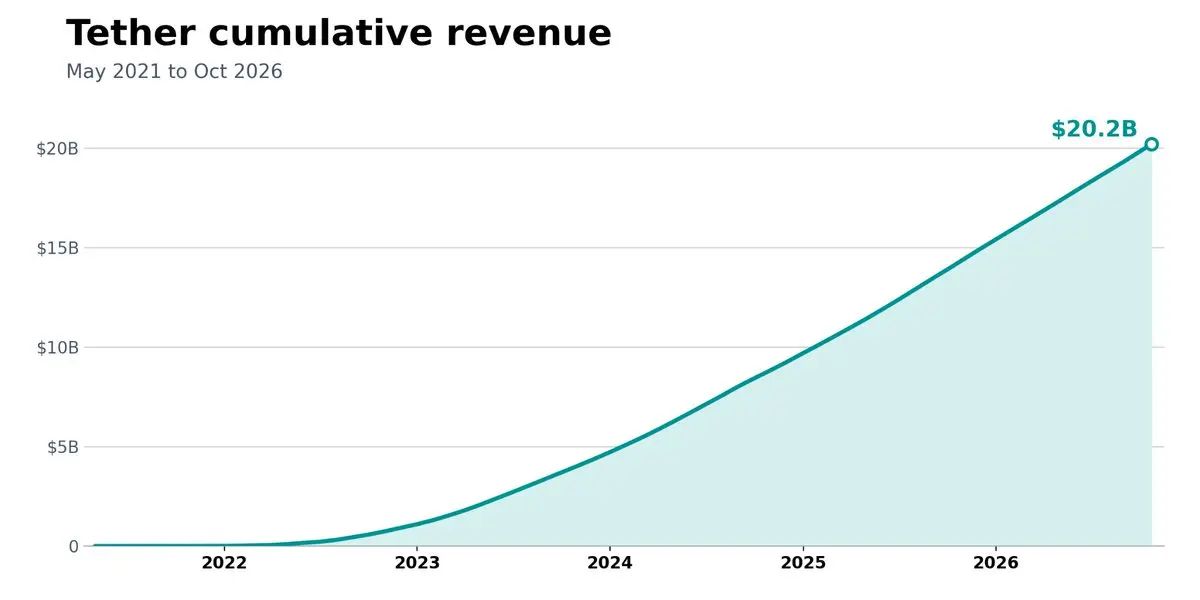
Nguồn: DefiLlama
Nhưng với Hyperliquid, nền tảng của họ có hơn 6 tỷ đô la USDC làm tài sản thế chấp cho các sản phẩm phái sinh. Những số dư này đã tạo ra thu nhập dự trữ đáng kể cho Circle và các đối tác phân phối của họ. Ở một thời điểm nào đó, Hyperliquid nhận ra rằng lý do tồn tại của những số dư này chính là nó, vì vậy nó có đòn bẩy: nếu Circle không muốn chia sẻ lợi ích kinh tế, Hyperliquid có thể thay thế USDC bằng stablecoin sẵn sàng chia sẻ, hoặc lý thuyết là tạo ra stablecoin riêng của mình.
Đầu năm nay, Hyperliquid đã thực hiện một thỏa thuận với Coinbase thông qua khung tài sản báo giá đồng bộ (AQA). Theo thỏa thuận này, khoảng 90% thu nhập từ dự trữ USDC trên Hyperliquid sẽ chảy vào Quỹ Hỗ trợ của giao thức, quỹ này sẽ dùng để mua HYPE, thay vì chảy vào Circle hoặc Coinbase. Kho bạc có 5,5 tỷ đô la USDC (90% chảy vào HYPE), điều này hiện tại tạo ra khoảng 185 triệu đô la doanh thu cho Hyperliquid.
Hyperliquid không duy trì bất kỳ đường ống nào ở đây, cho dù là đúc/rút, quản lý kho bạc, hay giấy phép quản lý. Nó sở hữu phân phối, điều này đủ để yêu cầu nhiều lợi ích kinh tế hơn.
Ví và giao diện người dùng
Ví và giao diện người dùng là mặt khác của vấn đề này. Ở giai đoạn đầu, ví không quản lý đã gặp khó khăn trong việc hiện thực hóa. Cuối cùng, họ nhận ra rằng lĩnh vực tiền điện tử có lợi nhuận cao nhất là giao dịch, vì vậy họ đã biến nó thành một sản phẩm hàng đầu vài năm trước. Trong giao dịch, MetaMask thu phí 0,875%, trong khi phí giao dịch trung bình của Uniswap trong 12 tháng qua là 0,13%. Và phần lớn giá trị trong số đó chảy về phía nhà cung cấp thanh khoản (LP), chứ không phải giao thức Uniswap.
Nói ngắn gọn, ví kiếm được nhiều hơn so với nơi thực hiện giao dịch. Mặt khác, sàn giao dịch phải thu hút LP, duy trì cơ sở hạ tầng phức tạp và cạnh tranh trong việc thực hiện; MetaMask phải giành được và giữ mối quan hệ khách hàng. Nếu một DEX không đưa ra mức giá tốt, MetaMask có thể định tuyến giao dịch đến nơi khác. Theo thời gian, nếu họ nhận được đủ dòng đơn hàng, họ có thể nội bộ hóa một phần lớn trong số đó và giữ lại nhiều lợi ích kinh tế hơn.
Chúng tôi cũng bắt đầu thấy động thái này ở phía hợp đồng vĩnh viễn. Phantom cho phép người dùng giao dịch hợp đồng vĩnh viễn trên Hyperliquid và thu thêm 5 điểm cơ bản trên mức phí 4,5 điểm cơ bản của Hyperliquid. Hyperliquid vận hành động cơ rủi ro, khớp lệnh và thanh khoản, nhưng Phantom chỉ đơn giản kiếm được nhiều hơn nhờ có giao diện và người dùng.
Tuy nhiên, có một giới hạn ở đây. Trong Hyperliquid builders, hiện tại là một thị trường đỏ mới, đã bắt đầu chiến tranh giá cả, các đội đang giảm phí để tăng cường giữ chân. Nói cách khác, ngay cả lớp phía trước cũng không thể tránh khỏi việc bị hàng hóa hóa.
Nói chung, ví tiền điện tử có phần yếu ớt, vì chi phí chuyển đổi rất thấp. Người dùng có thể dễ dàng kết nối khóa riêng hoặc cụm từ khôi phục với một ví khác và truy cập cùng một khoản tiền chỉ trong vài phút thông qua giao diện mới. Việc chuyển ngân hàng hoặc fintech phức tạp hơn nhiều. Người dùng cần mở tài khoản mới, hoàn thành KYC, chuyển tiền qua các kênh truyền thống, kết nối lại việc phát lương và có thể cập nhật các dịch vụ đã kết nối khác.
Fintech và Neobank
Để minh họa ví dụ về fintech, lấy Robinhood làm ví dụ, nó có 28 triệu tài khoản đã được đầu tư. Hiện tại, Uniswap là DEX chính trên Robinhood Chain, Robinhood không có ý kiến gì về điều này. Nhưng khi AI giảm chi phí xây dựng phần mềm tài chính, không có gì ngăn cản Robinhood xây dựng và ra mắt giao thức DEX của riêng mình và đưa người dùng đến đó. Với phạm vi phủ sóng và công cụ lập trình tiên tiến của họ, họ gần như có thể xây dựng một trong những DEX Layer 2 lớn nhất trong DeFi chỉ trong một đêm. Nhân tiện, chúng tôi không nói rằng Robinhood chắc chắn sẽ làm như vậy, vì việc sở hữu thanh khoản không phải là mục tiêu hàng đầu của Robinhood trong lịch sử (mặc dù họ thực sự đã bắt đầu chuyển một lượng lớn lưu lượng truy cập đến thị trường dự đoán của riêng mình Rothera, thay vì Kalshi). Chúng tôi chỉ chỉ ra rằng việc xây dựng giao thức không còn là phần khó khăn. Việc thu hút người dùng, vốn và dữ liệu độc quyền mới là điều quan trọng.
Bạn có thể thấy một chuỗi giá trị DeFi theo kiểu thác nước đang hình thành. Lớp phía trước (Phantom) đang thu được nhiều lợi ích kinh tế hơn từ các sàn giao dịch, trong khi sàn giao dịch (Hyperliquid) đang thu được nhiều hơn từ các nhà phát hành stablecoin (Circle). Trong mọi trường hợp, việc sở hữu doanh nghiệp phân phối có quyền định giá đối với cơ sở hạ tầng phía dưới.
Nhưng mỗi lớp có thể giữ lại bao nhiêu, phụ thuộc vào mức độ dễ dàng mà người dùng rời đi. Hyperliquid đã thu được khoảng 90% lợi nhuận từ dự trữ, trong khi lớp phía trước trên Hyperliquid đã đẩy cạnh tranh phí xuống mức đơn số thấp.
Hào quang 2 - Vốn
Kết luận tự nhiên của phần trước là các giao thức không có đầu và cơ sở hạ tầng phía sau đang ở thế bất lợi. Đúng, trong một số trường hợp là như vậy. Nhưng ngoài việc phân phối, còn có những hào quang khác, trong đó một trong những điều quan trọng nhất là vốn.
Vốn là mạch máu của thị trường tài chính. Các nhà giao dịch cần nó để đòn bẩy, các nhà tạo lập thị trường cần nó để báo giá liên tục, các giao thức cho vay cần tiền gửi để phát hành khoản vay. AI có thể giúp viết mã và tự động hóa quy trình làm việc, nhưng nó không thể tạo ra tiền từ không, mà những hệ thống này phụ thuộc vào tiền. Khi một cái gì đó gặp sự cố (ví dụ như sự kiện KelpDAO của Aave hoặc Thứ Năm Đen Tối của MakerDAO), phải có ai đó chịu tổn thất.
Trước khi thảo luận thêm, chúng ta hãy nói về thanh khoản. Có một hiệu ứng mạng log(n): các nhà giao dịch đến nơi có thanh khoản, và thanh khoản cũng theo họ. Khối lượng chưa thanh toán của Hyperliquid là một lợi thế thực sự, nhưng số vốn đó thuộc về những người dùng có thể chuyển nó đến nơi khác. Chúng tôi đã thấy thanh khoản chuyển từ một giao thức sang giao thức khác trong DeFi, thường được thúc đẩy bởi các động lực token và tấn công ma cà rồng. Và khi những động lực này cạn kiệt, nhiều khi thanh khoản cũng sẽ rời đi.
Hai hình thức vốn dưới đây thực sự có thể tạo ra giá trị lâu dài có thể bảo vệ.
Nhà môi giới chính DeFi
Nhà môi giới chính (PB) là những người tham gia thị trường quan trọng trong thị trường tài chính truyền thống. Họ cung cấp đòn bẩy, tài trợ cho giao dịch và cho phép các quỹ đầu cơ sử dụng một bể vốn duy nhất trong các thị trường và chiến lược khác nhau, thay vì phải nộp tài sản thế chấp riêng cho mỗi nơi.
Đây là một doanh nghiệp cực kỳ lớn. Doanh thu của toàn ngành PB đã tăng từ khoảng 15 tỷ USD vào năm 2020 lên khoảng 27 tỷ USD vào năm 2024, nhờ vào sự phát triển của ngành quỹ đầu cơ và một lượng lớn các cửa hàng pod đa quản lý phụ thuộc vào tài chính.
Chúng tôi tin rằng cơ hội trong DeFi có thể lớn hơn. PB truyền thống chủ yếu phục vụ các tổ chức lớn, vì việc xử lý các khách hàng nhỏ hơn là rất tốn kém về mặt vận hành. Hợp đồng thông minh có thể tự động hóa phần lớn công việc đó và cung cấp cho bất kỳ ai, từ người giao dịch 500 USD đến một pod quản lý hàng trăm triệu USD trong Millennium.
Ngày nay, các nhà giao dịch thường phải nộp tài sản thế chấp riêng trên Hyperliquid, Aave, Lighter, Morpho, Variational và Kamino. Điều này cực kỳ không hiệu quả về vốn, và khi cổ phiếu token hóa, trái phiếu chính phủ, tín dụng tư nhân và các RWA khác chuyển sang chuỗi, vấn đề chỉ trở nên tồi tệ hơn. Một quỹ có thể mua vào cổ phiếu token hóa tại một nơi, và bán khống hợp đồng vĩnh viễn chỉ số tại một nơi khác, nếu một phần rủi ro bù trừ lẫn nhau, thì không nên phải cung cấp tài sản thế chấp đầy đủ cho cả hai vị trí.
Việc xây dựng phần mềm để quản lý tất cả những điều này đang trở nên ngày càng dễ dàng, trong khi phần khó khăn là sở hữu bảng cân đối kế toán để tài trợ cho những vị trí này, chi phí vốn thấp hơn và bí quyết quản lý rủi ro để tránh bị thanh lý. Theo thời gian, PB có vốn rẻ hơn có thể cung cấp các điều khoản tài chính tốt hơn, thu hút nhiều khách hàng hơn và tận dụng quy mô này để có được tài chính rẻ hơn. Tóm lại, doanh nghiệp này nên có lợi suất quy mô tốt.
Cung cấp bảo hiểm cho rủi ro của các giao thức DeFi
Vốn như một hào quang thứ hai là cung cấp bảo hiểm cho rủi ro. Điều này liên quan trực tiếp đến bài viết trước đây của chúng tôi về việc quản lý rủi ro của DeFi DAO, trong đó chúng tôi lập luận rằng, các token liên kết với các giao thức không quản lý rủi ro dễ bị phân nhánh hơn so với các giao thức quản lý rủi ro.
Ví dụ, hãy xem HLP vault của Hyperliquid, nó cung cấp thanh khoản bằng cách tạo lập thị trường và tiếp quản các vị trí bị thanh lý. Người gửi tiền chia sẻ lợi nhuận, nhưng cũng chịu tổn thất. Vào tháng 3 năm 2025, HLP đã mất khoảng 4 triệu USD khi thanh lý một vị trí ETH lớn, sự kiện JELLYJELLY sau đó đã khiến nó đối mặt với rủi ro thêm. Cả hai trường hợp này đều cho thấy tại sao quỹ bảo hiểm DEX phái sinh lại quan trọng như vậy. Umbrella của Aave phục vụ cho mục đích tương tự, cho phép người dùng đổi lấy lợi nhuận để bảo hiểm các khoản nợ xấu.
Bất kỳ ai cũng có thể phân nhánh hợp đồng HLP hoặc Umbrella, nhưng không thể phân nhánh vốn trong đó. Vấn đề là: đây là vốn của bên thứ ba, nếu người gửi tiền tìm thấy lợi nhuận tốt hơn, họ có thể rời đi. Luận điểm phản biện là, một số vốn có thể có độ bám dính, vì có thể có sự chồng chéo giữa các chủ sở hữu token và người gửi tiền. Ví dụ, những người nắm giữ HYPE có thể giữ một số USD trong HLP để làm cho sàn giao dịch an toàn hơn và bảo vệ khoản đầu tư token của họ.
Phiên bản bền vững nhất của chiến lược này là bảng cân đối kế toán của chính giao thức, được xây dựng từ lợi nhuận giữ lại. Vốn này sẽ không ra đi để theo đuổi lợi nhuận mới hơn, sáng bóng hơn hoặc các chương trình điểm thưởng.
Binance gần đây đã giải thích lý do tại sao phương pháp này lại quan trọng. Sau khi mất 6,3 tỷ đô la trong một cuộc tấn công vào ngày 29 tháng 10, họ đã sử dụng quỹ dự trữ SAFU và vốn công ty (chủ yếu là cái sau) để bù đắp tổn thất, mở lại việc rút tiền trong vài ngày và chỉ có 3% tài sản rời đi. Bây giờ vẫn còn sớm, nhưng cho đến nay, cách giải thích là bảng cân đối tài sản của họ được cảm nhận đã giúp ngăn chặn một cuộc rút tiền hàng loạt.
Khi DeFi tiến vào tín dụng cá nhân, cổ phiếu token hóa và các RWA khác, nhu cầu về bảo hiểm và vốn rủi ro sẽ tiếp tục tăng. Kết quả ròng là, các giao thức thực sự cung cấp và quản lý vốn sẽ thu hút nhiều giá trị hơn so với những giao thức chỉ cung cấp phần mềm.
Hào quang 3 - Dữ liệu độc quyền
Hào quang thứ ba là thông tin, nhưng có một điều kiện hạn chế. DeFi được xây dựng trên quan niệm rằng dữ liệu tài chính nên công khai, điều này hoạt động rất tốt trong các tình huống như cho vay thế chấp tài sản tiền điện tử và giao dịch giao ngay. Nhưng khi nhiều RWA hơn được đưa lên chuỗi, chúng ta sẽ thấy nhiều doanh nghiệp xây dựng xung quanh thông tin không công khai hơn. Hào quang này là sự kết hợp giữa dữ liệu độc quyền và khả năng sử dụng những dữ liệu này để bảo hiểm rủi ro.
Người quản lý tín dụng
Cho vay là lĩnh vực rõ ràng nhất mà điều này xuất hiện đầu tiên. Các người quản lý trên các nền tảng như Morpho, Kamino và Euler đại diện cho quỹ của người gửi tiền để đánh giá rủi ro, hiện tại quy mô đạt 9,5 tỷ đô la:
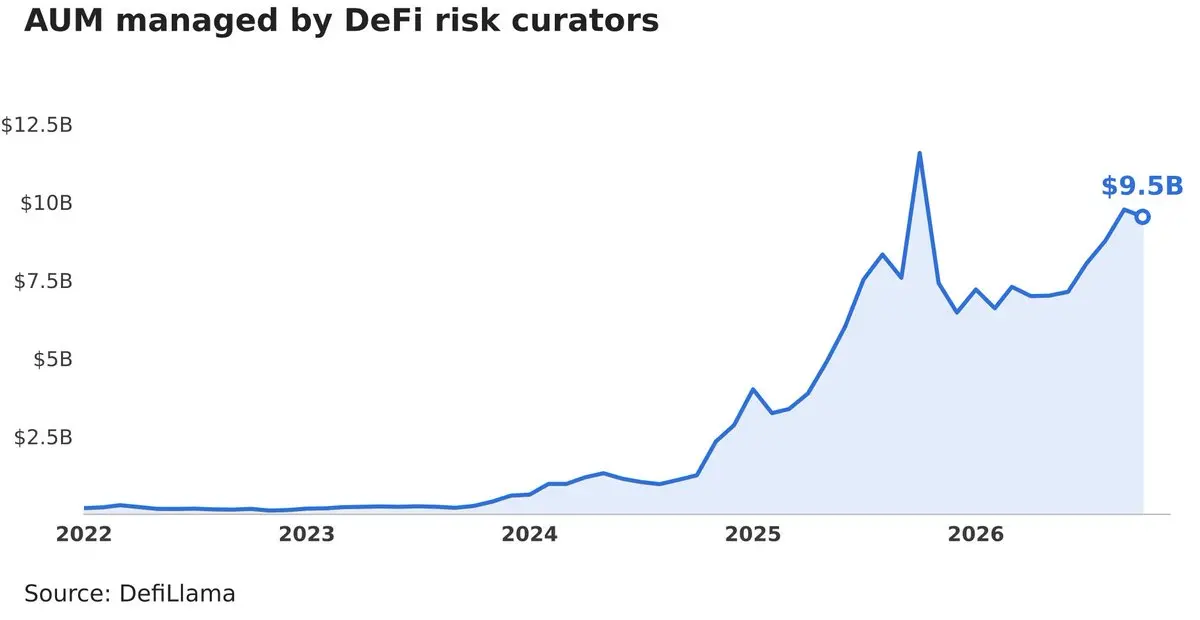
Các người quản lý này được cấp quyền kiểm soát hạn chế trong hợp đồng thông minh của kho bạc, để điều chỉnh phân bổ vốn vào các thị trường cho vay nào, thiết lập các tham số rủi ro và giám sát vị thế tài sản thế chấp. Mặc dù họ quản lý tổng cộng 9,5 tỷ đô la, nhưng doanh thu tạo ra rất ít, đặc biệt là so với các công ty quản lý tài sản truyền thống có quyền tự quyết lớn hơn và trách nhiệm cao hơn. Thực tế, nhiều người quản lý hoàn toàn không tính phí. Steakhouse Financial là người quản lý rủi ro DeFi lớn nhất tính theo AUM, với tỷ lệ hoa hồng là 22 điểm cơ bản, trong khi tỷ lệ hoa hồng trung bình của các người quản lý là 19 điểm cơ bản.
Một phần lý do là, lợi suất đã điều chỉnh rủi ro trong DeFi hiện tại thiếu sức hấp dẫn (có thể một phần nguồn gốc từ vốn nhàn rỗi bị kẹt trong Aave). Một phần lý do khác là, Morpho và Kamino đã làm đồng nhất hóa lớp kho bạc và đứng giữa người quản lý và người gửi tiền, điều này lại quay trở lại lập luận của chúng ta về phân phối.
Nhưng vấn đề lớn hơn là, các người quản lý chủ yếu làm việc dựa trên cùng một dữ liệu. Nếu bạn vay mượn bằng ETH hoặc BTC làm tài sản thế chấp, giá cả, quy tắc thanh lý và tài sản thế chấp đều công khai. AI đã làm cho việc sao chép mô hình rủi ro trở nên dễ dàng, khiến các người quản lý chỉ có thể cạnh tranh dựa trên phán đoán (ví dụ như chấp nhận rủi ro, phần lớn đã được định nghĩa trước bởi thuật toán) và hồ sơ hiệu suất. Trong một khoảng thời gian đủ dài, điều này sẽ không thể tránh khỏi gây áp lực lên phí.
So sánh điều này với các giao thức như OnRe. Đây là một công ty tái bảo hiểm trên chuỗi, lấy vốn từ các nhà đầu tư và sử dụng để bảo hiểm rủi ro bảo hiểm thế giới thực. Để làm được điều này, nó cần dữ liệu lịch sử về khiếu nại, xác suất tổn thất và hợp đồng bảo hiểm chính nó. Chưa kể, nó cũng cần những người hiểu những dữ liệu này. Tất cả những điều này không có trên trình duyệt chuỗi khối, và một mô hình tiên tiến không thể truy cập sổ sách tái bảo hiểm dù thông minh đến đâu, cũng không thể thực hiện bảo hiểm.
Đó là lý do tại sao OnRe có thể thu phí quản lý 75 điểm cơ bản cộng với 20% lợi nhuận. Tính theo lợi suất hiện tại, điều này tương đương với khoảng 3% mỗi năm, cao gấp 16 lần so với người quản lý rủi ro DeFi trung bình.
Đây là những doanh nghiệp khác nhau với rủi ro khác nhau, một phần phí chênh lệch phản ánh tính không thanh khoản và khả năng tổn thất. Nhưng đó chính là phần quan trọng, các doanh nghiệp sở hữu dữ liệu độc quyền, khả năng bảo hiểm chuyên môn và mối quan hệ có thể thu phí cao hơn nhiều. Nếu bạn sở hữu dữ liệu và công cụ giống như người khác, bạn rất có thể sẽ trở thành một hàng hóa đồng nhất.
Tất cả điều này có nghĩa là gì đối với việc thu hút giá trị?
L1 và L2
Một cách giải thích bi quan là, các token cơ sở hạ tầng như L1 và L2 đang gặp khó khăn. Nguyên nhân là, chuỗi khối trong quá khứ đã cung cấp hai trong ba hào quang này cho các ứng dụng DeFi mới: phân phối và vốn.
Trong lịch sử, chuỗi khối có lợi thế phân phối, vì người dùng DeFi sẽ đặt tài sản của họ trên chuỗi mà họ hoạt động tích cực nhất. Nếu bạn xây dựng trên Ethereum, bạn có thể tiếp cận người dùng Ethereum. Nếu bạn xây dựng trên Solana, bạn có thể tiếp cận người dùng Solana. Nếu bạn khởi động Uniswap, Compound, Aave, Kamino hoặc MakerDAO từ con số không, tất cả điều này rất quan trọng. Bạn không có khách hàng hiện tại, không có tài sản, cũng không có mối quan hệ tài chính, vì vậy việc khởi động trong hệ sinh thái mà người dùng đã có mặt sẽ dễ dàng hơn nhiều.
Nhưng bây giờ, sự cải thiện về khả năng tương tác đang làm suy yếu điều này. Ngày nay, một người dùng fomo hoàn thành việc nhập môn qua ứng dụng của họ có thể giao dịch bất kỳ tài sản nào trên bất kỳ chuỗi nào mà không cần phải suy nghĩ về điều đó. Hơn nữa, ngày càng nhiều người dùng mới sẽ gia nhập DeFi thông qua các công ty công nghệ tài chính như Revolut, Nubank và Robinhood, những công ty đã có hàng triệu khách hàng và không cần ví đã được nạp tiền để truy cập vào chúng.
L1 cũng cung cấp vốn thông qua hiệu ứng tài sản trong hệ sinh thái. Khi giá SOL và ETH tăng, người dùng có nhiều vốn hơn để triển khai vào các ứng dụng trên các chuỗi này. Sau đó, vốn sẽ được giữ lại, vì việc sử dụng cầu nối chuỗi chéo rất đau đớn, và người dùng thường có thuộc tính bộ lạc. Tuy nhiên, bây giờ việc sử dụng cầu nối chuỗi chéo dễ dàng hơn, vốn thông qua stablecoin/tài sản token hóa/các tổ chức gia nhập, do đó sự phụ thuộc của các giao thức mới vào hiệu ứng tài sản của bất kỳ token đơn lẻ nào đã giảm. Các nhà phát hành RWA cũng muốn khởi động trên mỗi chuỗi, và chúng ta đã thấy điều này từ Securitize, Superstate, Ondo.
Về dữ liệu, chưa bao giờ có nhiều hào quang. Hầu hết tất cả thông tin tài chính trên chuỗi đều công khai, vì vậy các chuỗi và ứng dụng chưa bao giờ sở hữu nhiều dữ liệu độc quyền để bảo vệ.
AI cũng đang xói mòn một lợi thế lịch sử khác của chuỗi khối: hệ sinh thái nhà phát triển của chúng. Một trong những lợi thế lớn nhất của Ethereum so với các chuỗi mới hơn như Solana hoặc Aptos là công cụ trưởng thành, thư viện đã được kiểm toán và tích hợp. Nhưng khi AI làm cho việc di chuyển ứng dụng giữa các VM trở nên dễ dàng hơn, tầm quan trọng của lợi thế này đã giảm.
Nói rộng ra, các chuỗi chung đang mất đi lợi thế của chúng về phân phối và vốn, và từ đầu đã không có nhiều hào quang dữ liệu. Điều này khiến chúng chủ yếu cạnh tranh về thực thi và thanh toán, trong khi không gian khối dồi dào và phí tiếp tục giảm.
Tuy nhiên, điều này không có nghĩa là các chuỗi không thể có giá trị. Như Tushar đã trình bày trong bài phát biểu tại hội nghị vài năm trước, token L1 là tài sản vốn, tài sản hàng hóa và tài sản lưu trữ giá trị. Nếu Solana cuối cùng xử lý 1 tỷ giao dịch mỗi ngày, với mỗi giao dịch thu phí 1 xu, thì đó sẽ là 3,65 tỷ đô la phí mỗi năm. Như hình dưới đây cho thấy, khối lượng giao dịch tiếp tục tăng:
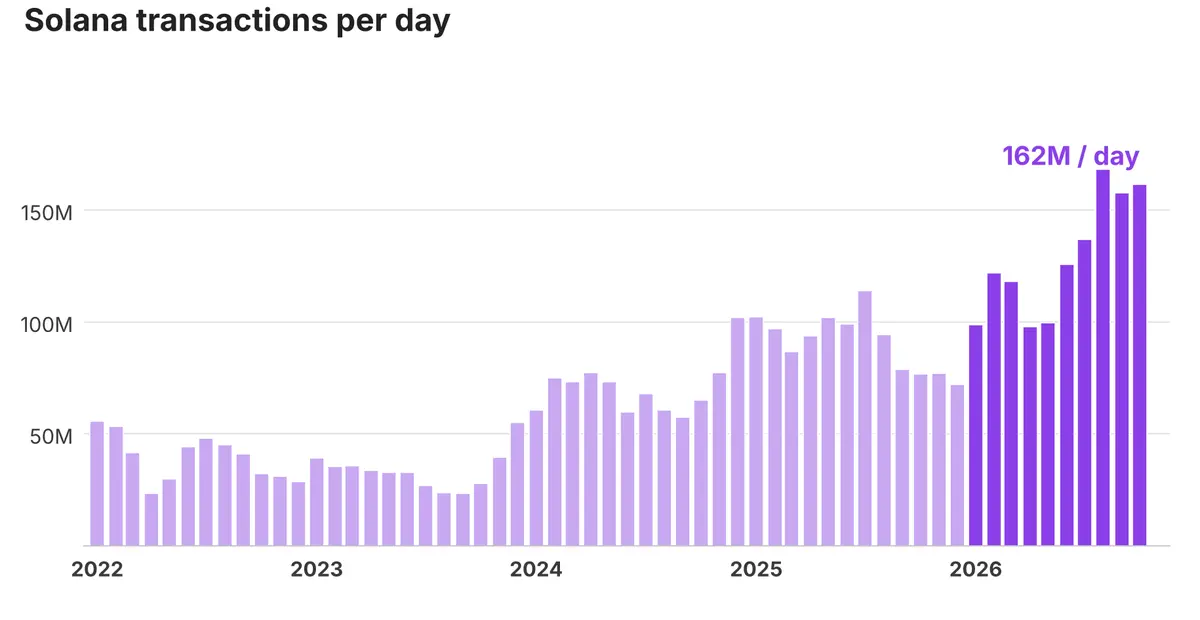
Nguồn: Blockworks Research
Kết luận là, lý do khiến chúng có giá trị có thể khác xa so với những gì các nhà đầu tư ban đầu mong đợi.
Ứng dụng và giao thức
Đối với các ứng dụng, những doanh nghiệp thu hút nhiều giá trị nhất sẽ là những doanh nghiệp sở hữu ít nhất một trong ba hào quang: phân phối thông qua mối quan hệ khách hàng trực tiếp khó chuyển nhượng (ví dụ như Robinhood hoặc Hyperliquid); vốn thông qua bảng cân đối có khả năng hấp thụ tổn thất; hoặc khả năng bảo hiểm rủi ro mà người khác không thể bảo hiểm. Dù mô hình có trở nên xuất sắc đến đâu, ba yếu tố này vẫn khó sao chép hơn nhiều so với phần mềm.
Chúng tôi không nghĩ rằng việc giá trị chảy vào cổ phần hay token là quan trọng, quan điểm của chúng tôi là giá trị sẽ chảy vào cả hai. Hướng dẫn và đề xuất quy tắc gần đây của SEC đã lập kế hoạch cho con đường tuân thủ để token thu hút giá trị, và chúng tôi hoàn toàn có ý định đầu tư vào những cơ hội này. Điều thực sự quan trọng là, một doanh nghiệp (token hoặc cổ phần) có kiểm soát một thứ gì đó khan hiếm hay không, có vì vậy mà có quyền định giá hay không, và có thể chuyển đổi nó thành lợi nhuận cho nhà đầu tư hay không, bất kể hình thức công cụ là gì.
Khi nhiều hoạt động tài chính được đưa lên chuỗi, khoảng cách giữa các giao thức có hào quang và các giao thức chỉ có phần mềm sẽ ngày càng lớn. Là một trong những nhà đầu tư lớn nhất trong lĩnh vực này, chúng tôi dành rất nhiều thời gian để tìm hiểu các dự án nào trong công nghệ có những hào quang này và có thể duy trì chúng.
Tất cả điều này có phải là có lợi cho những người đang nắm quyền không?
Một kết luận hợp lý từ tất cả những điều trên là, những người đang nắm quyền sẽ thắng. Robinhood có khách hàng, Goldman Sachs có vốn có thể nhiều hơn bất kỳ DeFi PB nào có thể có trong tương lai, và Moody's có dữ liệu và giấy phép. Nếu phần mềm đang trở nên miễn phí, trong khi hào quang mới là phần đắt giá, thì các công ty đã sở hữu những hào quang này nên có lợi thế.
Nhưng các công ty khởi nghiệp vẫn có một lợi thế: họ sẵn sàng chấp nhận những rủi ro mà những người đang nắm giữ không muốn chấp nhận. Một phần lý do là, AI ở đây sẽ hoạt động theo cả hai chiều. Nó cho phép Robinhood ra mắt DEX với cùng một bộ công cụ trong một cuối tuần, cũng như cho phép một công ty khởi nghiệp ba người có thể làm điều đó. Khi chi phí xây dựng sản phẩm đáng tin cậy giảm xuống, cơ hội thực sự của các công ty khởi nghiệp nằm ở việc theo đuổi các thị trường và khách hàng mà những người đang nắm giữ không muốn theo đuổi.
Thực tế đã có một vài nghiên cứu trường hợp thuyết phục.
Ethena đã xây dựng một sản phẩm đô la tổng hợp xoay quanh việc phòng ngừa delta trung tính, đây là một chiến lược mà các công ty truyền thống rõ ràng hiểu (giao dịch cơ sở), nhưng họ không thể hoặc không muốn đưa nó vào sàn giao dịch tiền điện tử. Họ hiện đã mở rộng quy mô lên 5,4 tỷ đô la AUM.
Pump.fun và fomo đã xuất hiện, tạo ra một trải nghiệm giao dịch hoàn toàn mới trong một loại tài sản mới lạ (memecoin), và xây dựng một lượng phân phối lớn xung quanh cái chốt này. Hiện tại, chúng là hai câu chuyện thành công lớn nhất trong chu kỳ tiền điện tử này.
Hyperliquid đã bước vào một thị trường phái sinh do Binance, Bybit và OKX thống trị, và nhanh chóng chiếm lĩnh thị phần. Họ cũng đang ra mắt hợp đồng vĩnh viễn cho các công ty trước khi niêm yết như OpenAI và Anthropic, điều mà các sàn giao dịch truyền thống sẽ không làm. Những thị trường này đã thu hút các nhà giao dịch và thanh khoản mới, như bạn có thể thấy trong ví được tạo ra vào ngày IPO của SpaceX:
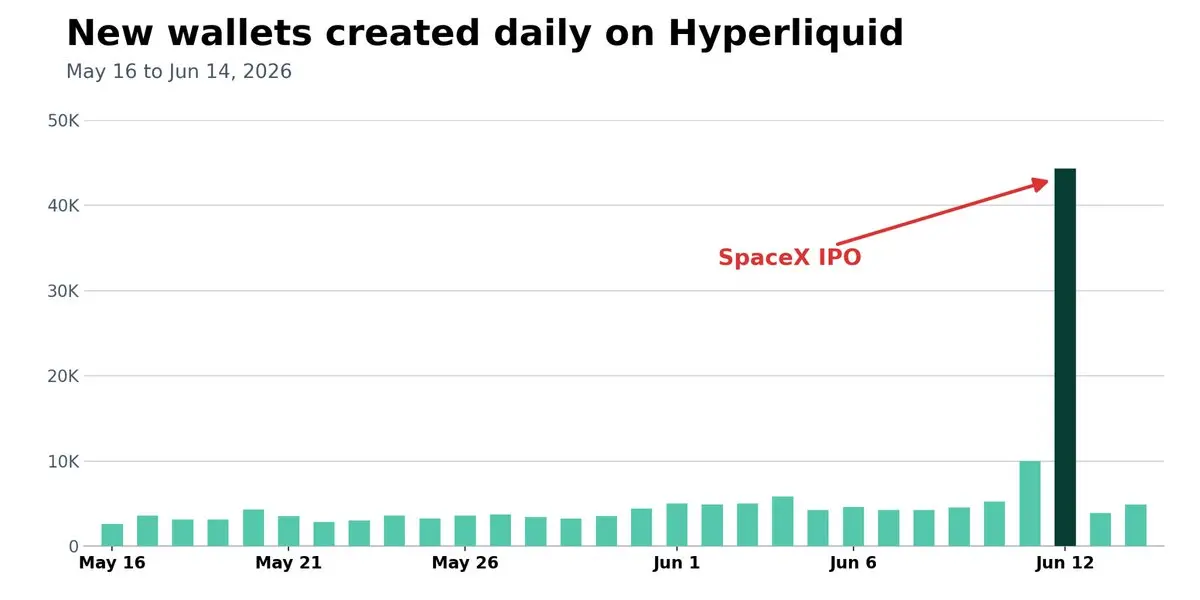
Nguồn: HyperTracker
Về mặt vốn, Project 0 cung cấp tài chính cho tài sản thế chấp DeFi mà các PB truyền thống không muốn chấp nhận làm tài sản thế chấp cho vay. Còn về dữ liệu độc quyền, USD.ai có thể bảo hiểm cho các khoản vay được hỗ trợ bởi GPU, đây là một loại tài sản mà các ngân hàng gần như không có kinh nghiệm.
Điểm chung là, những doanh nghiệp này đang theo đuổi các thị trường mà những người đang nắm giữ không phục vụ, cho dù là do quy định, phức tạp trong hoạt động, rủi ro về danh tiếng, hay chỉ đơn giản là vì cơ hội có vẻ quá nhỏ. Đối với các công ty khởi nghiệp, luôn có những khe hở như vậy để cạnh tranh không đối xứng, như chúng ta đã thấy trong toàn bộ lịch sử tiền điện tử và dự kiến sẽ tiếp tục thấy.
Đó là lý do tại sao sự kết hợp giữa AI và DeFi lại hấp dẫn đến vậy. AI đang giảm đáng kể chi phí xây dựng sản phẩm tài chính, trong khi DeFi cho phép các công ty khởi nghiệp tiếp cận khách hàng và huy động vốn mà không cần phải xây dựng lại toàn bộ hệ thống tài chính.
Tất nhiên, khả năng chịu rủi ro không phải là một bức tường thành bền vững. Quy định sẽ theo kịp, và một khi một thị trường nào đó được chứng minh, những người đang nắm giữ sẽ theo sau (xem thị trường BTC giao ngay). Nhưng các công ty khởi nghiệp không cần phải có bức tường thành ngay từ ngày đầu tiên. Họ chỉ cần một khe hở mà những người đang nắm giữ sẽ không theo đuổi, và đủ thời gian để biến nó thành một trong ba bức tường thành, và sau đó có thể bắt đầu tăng trưởng lãi kép từ đó.
Tóm tắt
Chúng tôi tin rằng trong mười năm tới sẽ có hàng chục nghìn tỷ hoạt động tài chính được đưa lên chuỗi, và AI sẽ làm cho việc xây dựng các sản phẩm phục vụ cho những hoạt động này dễ dàng hơn bao giờ hết.
Nhưng mặc dù phần mềm đang trở nên đồng nhất, những thứ làm cho doanh nghiệp tài chính có giá trị thì không. Khách hàng, vốn và dữ liệu độc quyền vẫn khó tiếp cận, và những doanh nghiệp kiểm soát chúng sẽ có quyền định giá.
Đó là lý do tại sao chúng tôi rất lạc quan về thế hệ công ty DeFi tiếp theo. Khi các công cụ phát triển AI trở nên phổ biến, các công ty khởi nghiệp hiện có thể cạnh tranh với những người đang nắm giữ nhanh hơn và rẻ hơn bao giờ hết. Một khi một công ty mới thiết lập được một trong những bức tường thành này, nó có thể tạo ra một doanh nghiệp cực kỳ bền vững.
Cuối cùng, bạn có thể phân nhánh mã với mô hình AI mới nhất và mạnh nhất và tạo ra nó. Nhưng bạn không thể đơn giản tạo ra bất kỳ bức tường thành nào trong số này, và đó chính là cơ hội của chúng tôi với tư cách là các nhà đầu tư tiền điện tử.
 Cảnh báo rủi ro Cảnh báo rủi ro

Bài viết nổi bật





