








Lạm phát vẫn chưa giảm: Zhongjin duy trì phán đoán tăng lãi suất 25 điểm cơ bản vào tháng 12
 Quan điểm cốt lõi


 Chúng tôi duy trì phán đoán về việc tăng lãi suất 25 điểm cơ bản vào tháng 12, nhịp độ thắt chặt lần này vẫn thiên về dần dần và ôn hòa.
Nghiên cứu của Trung Kim
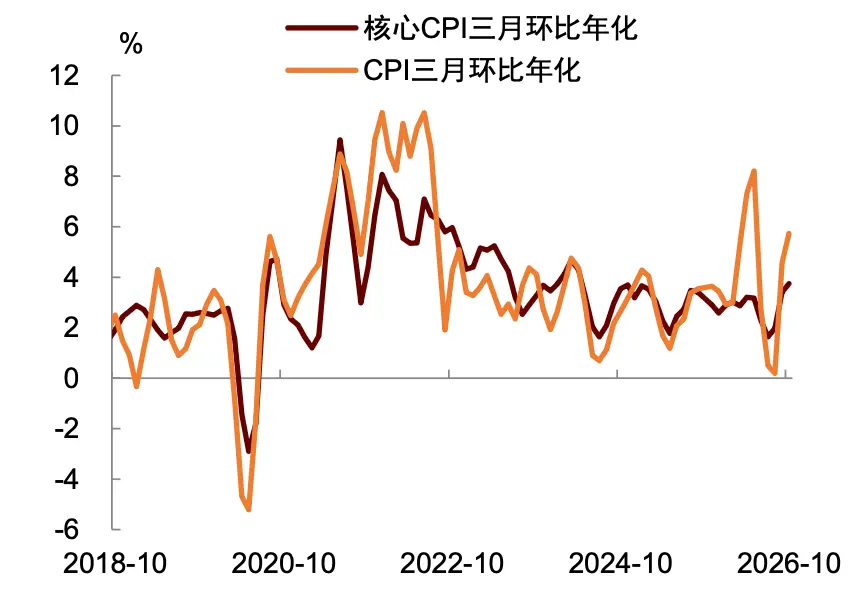
Chỉ số giá tiêu dùng (CPI) của Mỹ tháng 10 điều chỉnh theo mùa tăng 0.4% (tháng trước 0.6%), CPI lõi tăng 0.3% (tháng trước 0.3%), đều cao hơn dự đoán của thị trường. Tháng 10 năm ngoái, chính phủ Mỹ đã ngừng hoạt động và không công bố dữ liệu kinh tế, do đó không có dữ liệu so sánh năm trước. Nhìn chung, áp lực lạm phát vẫn còn mạnh, CPI lõi đã tăng 0.3% trong ba tháng liên tiếp, hỗ trợ cho Cục Dự trữ Liên bang tiếp tục tăng lãi suất. Gần đây, thành viên hội đồng Cục Dự trữ Liên bang, Waller, đã đề xuất không loại trừ khả năng tăng lãi suất 50 điểm cơ bản vào tháng 12. Tuy nhiên, chúng tôi cho rằng chính sách của Cục Dự trữ Liên bang không rõ ràng "đi sau đường cong", cộng với điều kiện tài chính đã thắt chặt biên độ, do đó không cần thiết phải tăng lãi suất nhanh chóng. Chúng tôi duy trì dự đoán tăng lãi suất 25 điểm cơ bản vào tháng 12, nhịp độ thắt chặt này vẫn thiên về từ từ và ôn hòa.
Áp lực lạm phát năng lượng đã giảm nhẹ, trong khi giá thực phẩm tăng nhanh. CPI năng lượng tháng 10 tăng 0.7%, giảm mạnh so với mức tăng 5.2% của tháng 9. Trong đó, giá xăng tăng 1%, giá nhiên liệu tăng 2%, đều thấp hơn đáng kể so với mức tăng tháng 9, dịch vụ đường ống khí tự nhiên giảm 0.8%. Tuy nhiên, giá điện tăng 0.9%, là mức cao nhất kể từ tháng 5 năm nay. Trong bối cảnh xây dựng trung tâm dữ liệu và nhu cầu điện tăng, giá điện có thể chịu áp lực tăng nhất định.
CPI thực phẩm tháng 10 tăng 0.5%, là mức cao nhất kể từ tháng 5 năm nay. Trong đó, thực phẩm gia đình tăng 0.4%, ăn ngoài tăng 0.5%. Giá thực phẩm tăng có phạm vi bao phủ khá rộng, giá trái cây và rau củ, sản phẩm từ sữa, thịt đều tăng, không phải do một loại sản phẩm đơn lẻ nào thúc đẩy. Điều này có thể bị ảnh hưởng bởi sự truyền dẫn từ việc tăng giá năng lượng trước đó.
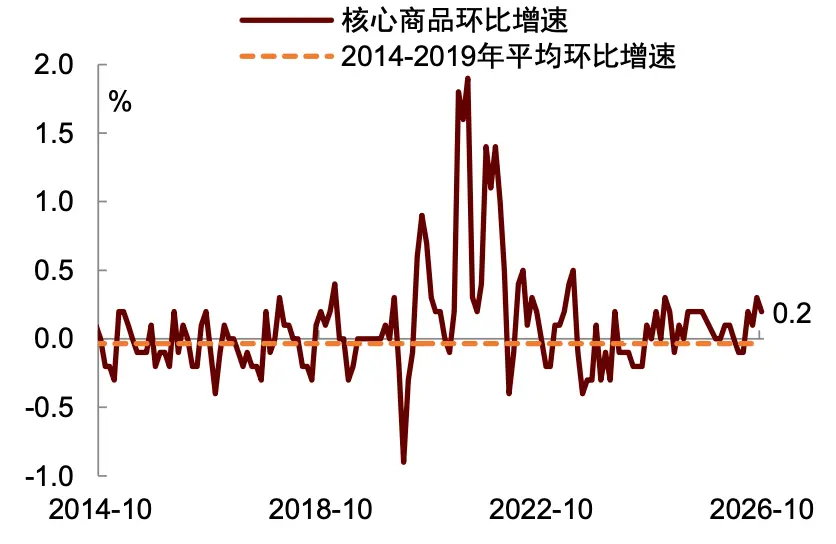
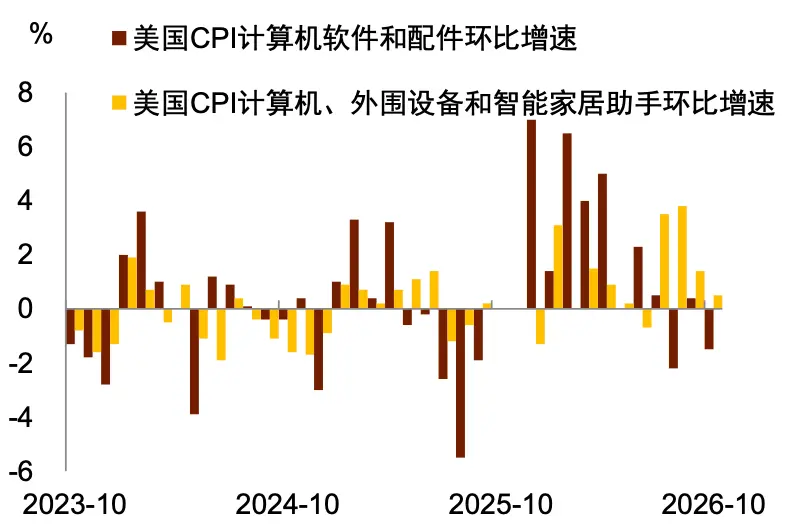
Giá hàng hóa lõi nhìn chung vẫn ôn hòa. Loại trừ năng lượng và thực phẩm, giá hàng hóa lõi tháng 10 tăng 0.2%, chậm lại so với mức 0.3% của tháng 9. Trong đó, giá xe mới (0.2%), đồ nội thất (0.7%) và hàng hóa y tế (0.5%) vẫn đang tăng, trong khi giá xe đã qua sử dụng giảm 1.2%, là mức thấp nhất kể từ tháng 2 năm nay. Giá phần mềm máy tính và phụ kiện giảm 1.5%, trong khi tốc độ tăng giá máy tính, thiết bị ngoại vi và trợ lý nhà thông minh giảm từ 1.4% tháng trước xuống 0.5%, cho thấy áp lực lạm phát AI đã giảm nhẹ. Tuy nhiên, giá phần cứng liên quan đến AI vẫn đang tăng, áp lực tăng giá trong tương lai vẫn cần được theo dõi.
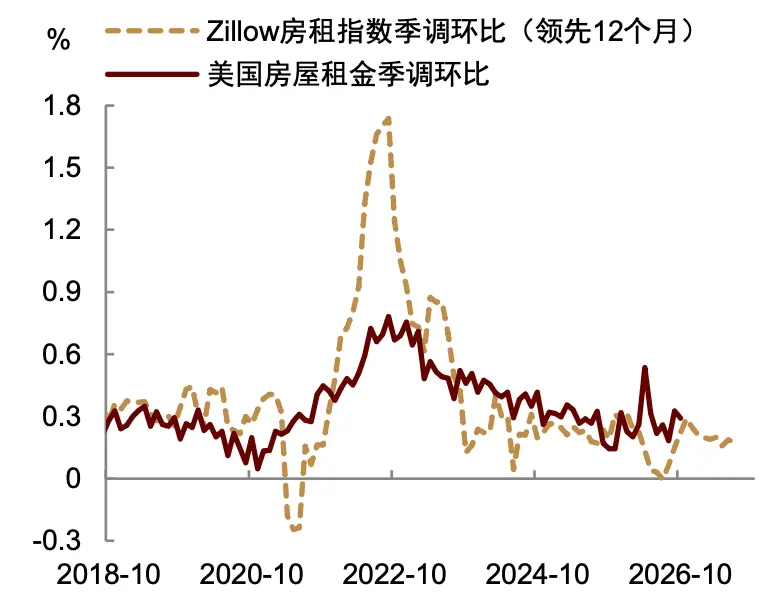
Lạm phát giá thuê nhà nhìn chung ổn định. CPI nhà ở tháng 10 tăng 0.3%, chậm lại so với mức 0.4% của tháng 9. Trong đó, giá thuê tương đương chủ sở hữu (OER) tăng 0.3%, giá thuê thực tế tăng 0.2%, đều giữ nguyên so với tháng trước. Từ các chỉ số dự báo về giá thuê, không có dấu hiệu nào cho thấy lạm phát giá thuê đang tăng tốc.
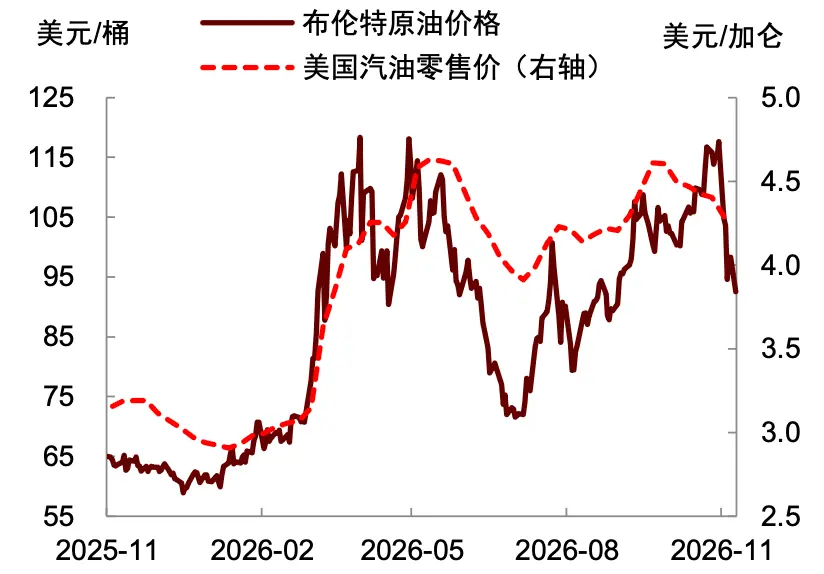
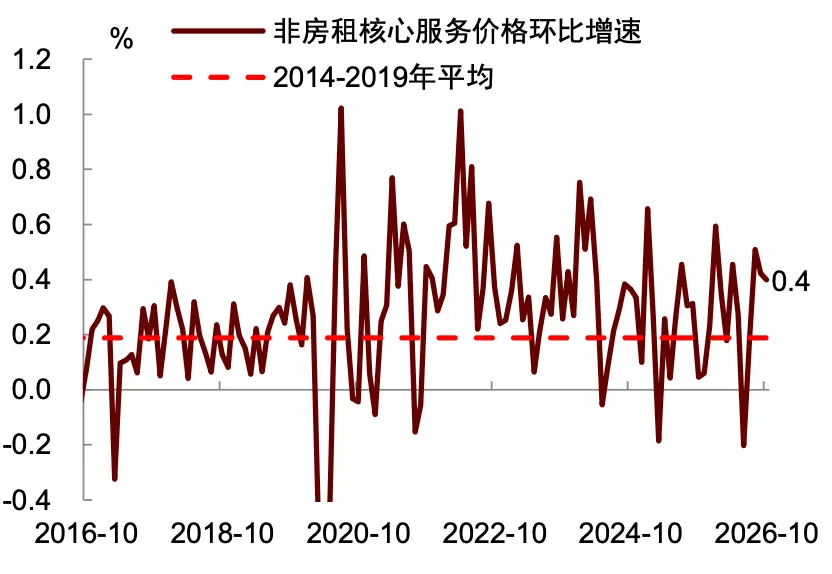
Lạm phát dịch vụ lõi không phải thuê nhà có độ dính cao, giá dịch vụ giao thông tăng mạnh. Giá dịch vụ lõi không phải thuê nhà tháng 10 tăng khoảng 0.4%, gần như không thay đổi so với tháng trước. Trong đó, giá dịch vụ giao thông tăng 0.8%, cao hơn mức 0.6% của tháng trước, nhưng cấu trúc tăng giá đã có sự thay đổi. Giá bảo hiểm ô tô tăng 0.7%, giá giao thông công cộng tăng 2.0%, trong khi mức tăng giá vé máy bay giảm từ 1.2% tháng trước xuống 0.4%. Ngoài ra, giá dịch vụ y tế tăng 0.3%, giá dịch vụ giải trí tăng 0.9%, cho thấy nguồn gốc của lạm phát dịch vụ vẫn tương đối rộng, tổng thể có độ dính cao. Nhìn về phía trước, với việc giá dầu quốc tế gần đây giảm, áp lực truyền dẫn chi phí năng lượng sang giá dịch vụ vận tải có thể được giảm bớt, nhưng tốc độ tăng lương trong ngành sản xuất và xây dựng đã tăng lên, cần theo dõi xem nhu cầu lao động phục hồi có thúc đẩy lương trong ngành dịch vụ lao động mật độ cao hay không, tạo ra áp lực tương hỗ giữa lương và giá dịch vụ.
Chúng tôi cho rằng, áp lực lạm phát vẫn cao, hỗ trợ Cục Dự trữ Liên bang tiếp tục tăng lãi suất, nhưng không cần thiết phải tăng lãi suất nhanh chóng. CPI lõi tháng 10 đã tăng 0.3% trong ba tháng liên tiếp, cho thấy áp lực lạm phát vẫn còn mạnh, hỗ trợ Cục Dự trữ Liên bang thắt chặt chính sách tiền tệ hơn nữa. Chúng tôi cũng duy trì dự đoán trước đó: Cục Dự trữ Liên bang sẽ tăng lãi suất một lần nữa vào tháng 12.
Trước khi công bố dữ liệu CPI, thành viên hội đồng Cục Dự trữ Liên bang Waller cho biết, nếu CPI lõi tháng 10 tăng 0.3% hoặc cao hơn, nên xem xét tăng lãi suất một lần 50 điểm cơ bản để duy trì độ tin cậy của chính sách tiền tệ. Dữ liệu lần này phù hợp với điều kiện mà ông đã đề xuất, thị trường có phần lo ngại về điều này. Chúng tôi cho rằng, việc tăng lãi suất mạnh hơn thường có nghĩa là cần phải điều chỉnh chính sách nhanh chóng để bù đắp cho sự thiếu hụt trong thắt chặt trước đó, nhưng điều kiện tài chính gần đây đã thắt chặt biên độ, cho thấy sự thắt chặt trước đó đã bắt đầu có hiệu ứng; đồng thời, tốc độ tăng lạm phát trong hai tháng gần đây chủ yếu phản ánh tính dính, không có dấu hiệu tăng tốc, Cục Dự trữ Liên bang cũng không cần phải tăng cường thắt chặt. Thực tế, Waller cũng đã ủng hộ việc tạm dừng tăng lãi suất trong cuộc họp tháng 10, nếu ông cho rằng chính sách tiền tệ có "đi sau đường cong", thì lúc đó ông nên phản đối việc không hành động.
Không loại trừ khả năng: kết quả cuộc bầu cử giữa kỳ gần đây đã được công bố, Đảng Dân chủ giành chiến thắng lớn, áp lực mà Cục Dự trữ Liên bang phải đối mặt đã giảm bớt, một số quan chức có thể có xu hướng hành động sớm để giảm bớt lạm phát cao. Nhưng việc có cần thiết phải tăng lãi suất một lần 50 điểm cơ bản hay không vẫn cần được đánh giá, ngay cả trong nội bộ Cục Dự trữ Liên bang, chiến lược tăng lãi suất mạnh cũng chưa chắc nhận được sự ủng hộ của đa số quan chức, trước đây, Chủ tịch Cục Dự trữ Liên bang Dallas, Logan, cũng chỉ cho rằng, nên tăng lãi suất thêm hai lần, mỗi lần 25 điểm cơ bản. Tóm lại, trước khi có thêm dữ liệu kinh tế được công bố, kịch bản cơ bản của chúng tôi vẫn là tăng lãi suất 25 điểm cơ bản vào tháng 12, nhịp độ thắt chặt này vẫn là một chu kỳ thắt chặt từ từ và tương đối ôn hòa.
Biểu đồ 1: Xu hướng tăng của CPI lõi và tổng thể theo tháng
Nguồn: Wind, Bộ phận Nghiên cứu của Trung Kim
Biểu đồ 2: Giá dầu thô gần đây đã giảm
Nguồn: Wind, Bộ phận Nghiên cứu của Trung Kim
Biểu đồ 3: Tốc độ tăng lạm phát hàng hóa lõi theo tháng giảm nhẹ
Nguồn: Haver, Bộ phận Nghiên cứu của Trung Kim
Biểu đồ 4: Áp lực lạm phát liên quan đến AI đã giảm nhẹ
Nguồn: Haver, Bộ phận Nghiên cứu của Trung Kim
Biểu đồ 5: Lạm phát giá thuê nhà có độ dính tăng lên
Nguồn: Haver, Bộ phận Nghiên cứu của Trung Kim
Biểu đồ 6: Lạm phát dịch vụ lõi không phải thuê nhà đã giảm
Nguồn: Haver, Bộ phận Nghiên cứu của Trung Kim
[1]https://www.federalreserve.gov/newsevents/speech/waller20261110a.htm
[2]https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
Nguồn
Bài viết này trích từ: "Lạm phát dính chưa giảm, hỗ trợ Cục Dự trữ Liên bang tiếp tục tăng lãi suất" đã được phát hành vào ngày 11 tháng 11 năm 2026
Lưu Chính Ninh, Nhà phân tích, Số chứng nhận SAC: S0080520080007, SFC CE Ref: BRF443
Tiêu Tài Văn, Nhà phân tích, Số chứng nhận SAC: S0080523060021, SFC CE Ref: BVG234
Lâm Vũ Tân, Nhà phân tích, Số chứng nhận SAC: S0080526060003
Trương Văn Lãng, Nhà phân tích, Số chứng nhận SAC: S0080520080009, SFC CE Ref: BFE988
 Cảnh báo rủi ro Cảnh báo rủi ro
Bài viết nổi bật





