








Dự báo chi tiêu vốn cho sức mạnh AI của SemiAnalysis giảm 41% vào năm 2029, chỉ còn 923 tỷ USD vào năm 2030
 Quan điểm cốt lõi

 SemiAnalysis đã điều chỉnh dự báo chi tiêu vốn cho các bộ tăng tốc AI toàn cầu từ năm 2028 đến 2030 lần lượt giảm 28%, 41%, 40%, từ 1.531 nghìn tỷ USD xuống 923 tỷ USD vào năm 2030; NVIDIA chiếm 66% trong việc cắt giảm xuất khẩu chip logic, giả định giá bán trung bình của Feynman giảm từ khoảng 110.000 USD xuống 78.000 USD.
Trong khi lĩnh vực sức mạnh AI toàn cầu đang trải qua một cuộc thanh trừng, tổ chức nghiên cứu bán dẫn SemiAnalysis lại tiếp tục có những điều chỉnh.
Trong bản cập nhật mô hình mới nhất của mình, họ đã điều chỉnh mạnh mẽ chi tiêu vốn cho bộ tăng tốc AI toàn cầu, lượng hàng xuất xưởng, nhu cầu HBM và nhu cầu điện năng.
Trong đó, mức điều chỉnh từ năm 2028 đến 2030 là đáng kể nhất: dự báo chi tiêu vốn năm 2028 giảm 28%, năm 2029 và 2030 lần lượt giảm 41% và 40%.
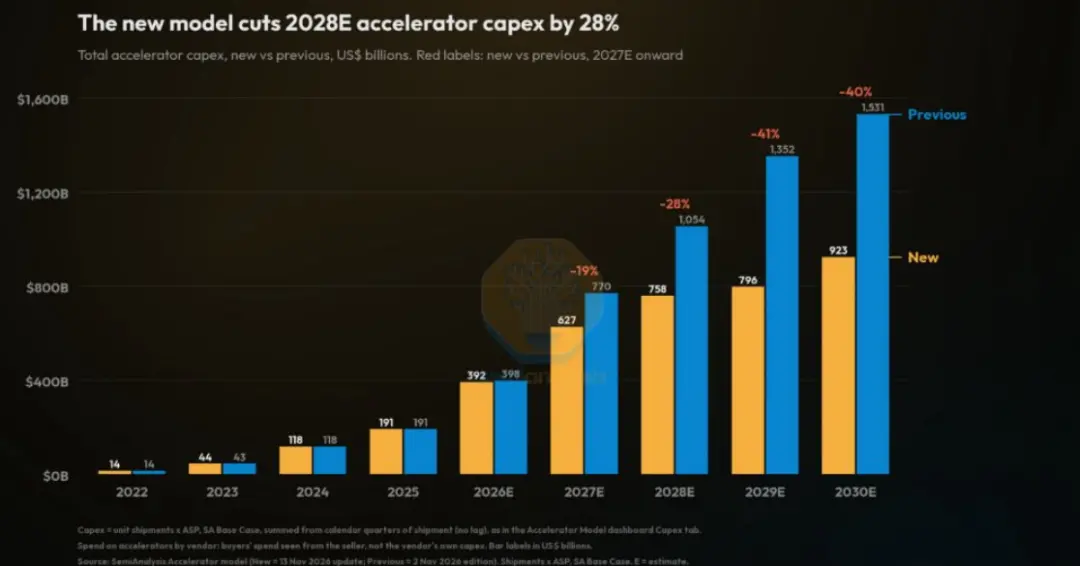
Theo tính toán của mô hình mới, chi tiêu vốn cho bộ tăng tốc AI toàn cầu vào năm 2030 sẽ giảm từ 1.531 nghìn tỷ USD xuống còn 923 tỷ USD, giảm 608 tỷ USD.
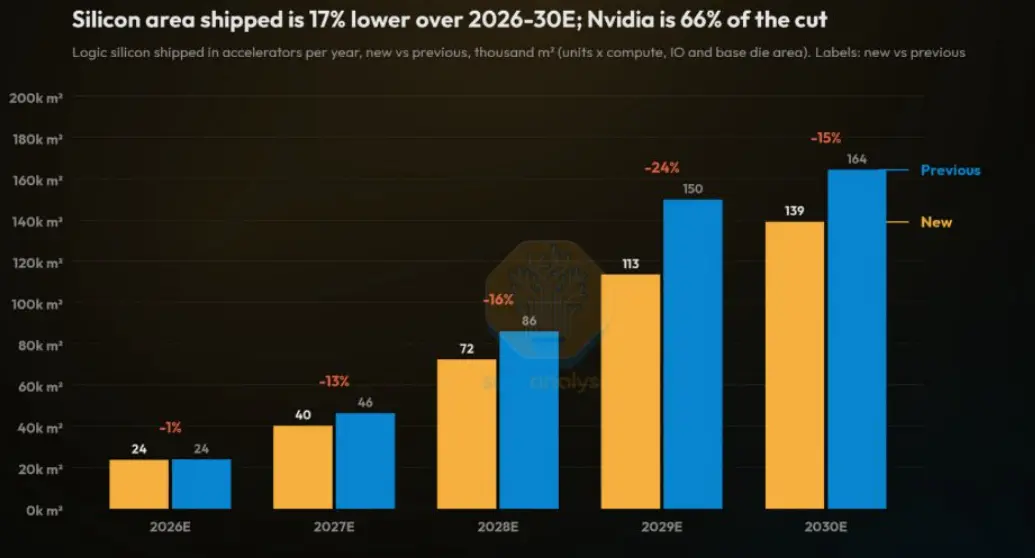
Trong khi đó, diện tích xuất xưởng của chip logic tăng tốc từ năm 2026 đến 2030 được dự báo giảm 17%, trong đó NVIDIA chiếm 66% mức giảm này.
Sự tác động của những con số này trước tiên thể hiện ở việc câu chuyện về "mở rộng vô hạn" của cơ sở hạ tầng AI đã bị phá vỡ.
Trong hai năm qua, thị trường vốn đã giả định rằng các nhà cung cấp đám mây và phòng thí nghiệm AI sẽ tiếp tục đầu tư vào sức mạnh tính toán với cường độ rất cao, từ đó thúc đẩy việc định giá lại các lĩnh vực như GPU, HBM, mô-đun quang, điện năng trung tâm dữ liệu và làm mát bằng chất lỏng.
Tuy nhiên, sự điều chỉnh của SemiAnalysis cho thấy, dự báo chi tiêu vốn năm 2026 cơ bản ổn định, điểm chuyển biến rõ ràng thực sự xảy ra từ năm 2027 trở đi, đặc biệt là quy mô đầu tư hàng năm vượt quá 1 nghìn tỷ USD vào năm 2029 và 2030, nay đã được điều chỉnh xuống khoảng 800 đến 900 tỷ USD.
Có ba lý do chính cho sự điều chỉnh này:
Thứ nhất, tăng trưởng doanh thu AI chậm lại. Tốc độ tăng trưởng doanh thu định kỳ hàng năm của các phòng thí nghiệm AI tiên tiến trong quý 3 đã giảm, khiến các tổ chức đánh giá lại khả năng doanh thu Token có thể tiếp tục trang trải chi phí sức mạnh tính toán cao.
Thứ hai, môi trường tài chính thắt chặt. Các nhà đầu tư nợ và vốn cổ phần trở nên thận trọng hơn với các dự án thiếu cam kết mua sắm lâu dài từ các nhà cung cấp dịch vụ đám mây, điều này sẽ ảnh hưởng đến việc phát triển đất đai, điện năng và công trình trung tâm dữ liệu.
Thứ ba, sự gia tăng các quy định và ràng buộc kết nối lưới điện tại Mỹ, dự kiến trong nửa cuối năm 2027 đến nửa đầu năm 2028, có 5.8GW trung tâm dữ liệu sẽ bị trì hoãn đưa vào hoạt động.
Tác động đến chuỗi công nghiệp không phân bố đồng đều.
NVIDIA chịu tác động lớn nhất, không chỉ dự báo xuất xưởng bị điều chỉnh mạnh, mà giả định giá bán trung bình của các sản phẩm thế hệ mới Feynman cũng bị giảm đáng kể.
Ví dụ, giá bán trung bình của Feynman đã giảm từ khoảng 110.000 USD xuống còn khoảng 78.000 USD, Feynman Ultra từ khoảng 175.000 USD xuống còn khoảng 98.000 USD.
Điều này cho thấy cạnh tranh chip AI đang chuyển từ "ai có năng lực sản xuất" sang "ai có tỷ lệ giá trị tốt hơn", các nền tảng thay thế như TPU, Trainium, GPU AMD đang làm suy yếu quyền định giá của NVIDIA.
Nhu cầu HBM và điện năng cũng được điều chỉnh giảm, điều này cũng đáng chú ý.
Dự báo lượng hàng HBM toàn cầu năm 2028 giảm 30%, nhu cầu công suất của bộ tăng tốc AI năm 2030 giảm 34%.
Điều này không có nghĩa là các lĩnh vực lưu trữ và điện năng mất giá trị, mà cho thấy chuỗi công nghiệp đang chuyển từ việc cạnh tranh năng lực sản xuất và điện năng sang phân bổ năng lực theo lợi nhuận.
Tỷ lệ HBM trong danh sách vật liệu của bộ tăng tốc AI vẫn còn cao, HBM4, đóng gói tiên tiến và lưu trữ tùy chỉnh vẫn có cơ hội cấu trúc; các nút thắt ở phía điện năng cũng sẽ không hoàn toàn biến mất, chỉ là nhịp đặt hàng sẽ phụ thuộc nhiều hơn vào tiến độ kết nối lưới điện của các dự án cụ thể.
Đối với thị trường, đợt điều chỉnh này giống như một lần hiệu chỉnh giảm bớt bong bóng sớm.
Trước đây, thị trường dễ dàng hiểu rằng đầu tư vào sức mạnh AI là một đường cong tăng đơn phương, nhưng trong thực tế, nó chịu ảnh hưởng từ việc xác thực doanh thu, ràng buộc tài chính, kết nối lưới điện, hiệu suất chip và cấu trúc cạnh tranh.
Trong thời gian tới, cần chú ý đến hướng dẫn chi tiêu vốn của các nhà cung cấp đám mây, độ khả thi của đơn hàng bộ tăng tốc, sự thay đổi giá hợp đồng HBM, thời gian xếp hàng kết nối lưới điện của trung tâm dữ liệu, cũng như tỷ lệ tải suy diễn trong tổng sức mạnh tính toán.
Nếu nhu cầu suy diễn tiếp tục tăng, chi phí sức mạnh tính toán trên mỗi đơn vị giảm, và tỷ lệ sử dụng hiệu quả tăng lên, chuỗi công nghiệp vẫn sẽ nhận được sự hỗ trợ cấu trúc; nếu lợi nhuận của các dự án dài hạn khó xác thực, dự báo chi tiêu vốn vẫn có khả năng tiếp tục điều chỉnh.
Hiện tại, lĩnh vực sức mạnh AI toàn cầu đang trải qua giai đoạn điều chỉnh giá trị đau đớn và phá vỡ bong bóng.
Dù vậy, vẫn chưa thể xác định giai đoạn này đã hoàn thành hay chưa, mặc dù giá trị có vẻ đã giảm nhiều, nhưng vấn đề là các tham số dự đoán trong mô hình định giá có được điều chỉnh đồng bộ hay không, nếu không thì giá trị có thể không thực sự bị đánh giá thấp.
Cách tốt nhất vẫn là kiên nhẫn chờ đợi thị trường tự điều chỉnh.
Có thể mong đợi rằng, quán tính của thị trường thường sẽ đi quá xa, mặc dù có nhiều yếu tố tiêu cực, lĩnh vực sức mạnh AI đã giảm mạnh, nhưng nếu thị trường điều chỉnh quá mức, sẽ thực sự đẩy giá trị xuống mức cực kỳ thấp, cộng với việc các loại vốn đòn bẩy và bán ra đã được làm sạch, vị thế bán khống lại ở mức cao lịch sử, thì điều đó có thể mang lại một cú bật lại lợi nhuận lớn.
Còn về thời điểm cơ hội này sẽ đến, chỉ có thị trường mới có thể đưa ra câu trả lời.
 Cảnh báo rủi ro Cảnh báo rủi ro
Bài viết nổi bật





