Kịch bản cuối năm 2018: Cục Dự trữ Liên bang Mỹ tiếp tục tăng lãi suất, thị trường chứng khoán Mỹ giảm mạnh 20% từ đỉnh điểm tháng 9, buộc Cục Dự trữ Liên bang Mỹ "quay đầu" vào tháng 1
 Quan điểm cốt lõi

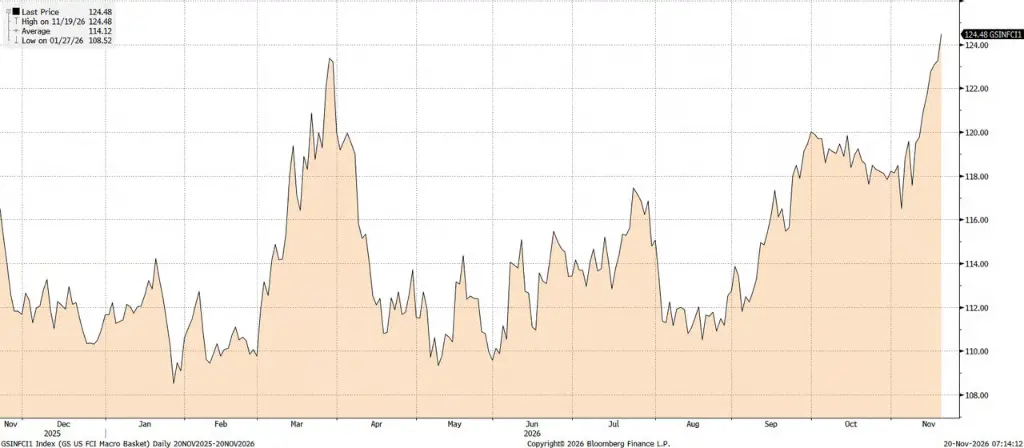
 Giám đốc giao dịch của Goldman Sachs cho rằng, thị trường chứng khoán Mỹ hiện đang tái hiện tình trạng thắt chặt tiền tệ và áp lực lên thị trường chứng khoán giống như cuối năm 2018. Chỉ số điều kiện tài chính của Goldman Sachs đã thắt chặt khoảng 8 điểm trong hai tuần, đạt mức cao nhất trong một năm, và sự bán tháo trên thị trường cũng đã lan rộng từ cổ phiếu công nghệ sang các lĩnh vực phòng thủ. Vàng và cổ phiếu đồng thời giảm giá, có thể phản ánh rằng các nhà đầu tư đang bán tài sản để huy động tiền mặt, và vàng do đó trở thành chỉ số quan trọng để quan sát áp lực thanh khoản.
Thị trường chứng khoán Mỹ tiếp tục giảm, điều kiện tài chính thắt chặt nhanh chóng, thị trường đang xuất hiện những tín hiệu nguy hiểm tương tự như cuối năm 2018: Cục Dự trữ Liên bang Mỹ (Fed) vẫn phải đối mặt với kỳ vọng chính sách tiếp tục tăng lãi suất trong bối cảnh áp lực thị trường gia tăng, nhà đầu tư bắt đầu lo ngại liệu chính sách tiền tệ có thể làm gia tăng sự biến động của thị trường một lần nữa hay không.
Theo báo cáo của Giám đốc giao dịch Goldman Sachs, Rich Privorotsky vào thứ Sáu, thị trường hiện tại có sự tương đồng đáng kinh ngạc với cuối năm 2018. Ông đã định nghĩa việc bán tháo gần đây là "thanh lý toàn bộ" thay vì chỉ là sự luân chuyển thông thường giữa các ngành, và cảnh báo rằng thị trường có thể đang chuyển từ việc giảm khẩu vị rủi ro sang sự thu hẹp thanh khoản sâu hơn.
Vào thời điểm đó, Fed đã tăng lãi suất liên tiếp trong năm 2018, chỉ số S&P 500 đã giảm 19,8% từ đỉnh cao tháng 9 đến đáy ngày 24 tháng 12, gần chạm ngưỡng thị trường gấu kỹ thuật. Khi áp lực thị trường tiếp tục gia tăng, Fed cuối cùng đã phát tín hiệu ngừng tăng lãi suất vào tháng 1 năm 2019, chính sách đã thay đổi.
Hiện nay, Privorotsky đặc biệt chú ý đến diễn biến của vàng. Cổ phiếu và vàng đồng thời bị bán tháo, tài sản trú ẩn truyền thống không phát huy tác dụng bảo vệ. Theo ông, vàng có thể là chỉ số quan sát tốt nhất để đánh giá độ sâu của cuộc khủng hoảng thanh khoản hiện tại, diễn biến của nó có thể tiết lộ liệu áp lực thị trường có đang xấu đi hơn nữa hay không.
Bài học từ cuối năm 2018: Tăng lãi suất liên tục cuối cùng đã buộc Fed phải chuyển hướng
Năm 2018, Fed đã tăng lãi suất bốn lần trong năm. Vào ngày 20 tháng 9, chỉ số S&P 500 đạt đỉnh cao tạm thời, sau đó với sự suy giảm tăng trưởng kinh tế toàn cầu, gia tăng căng thẳng thương mại và chính sách tiền tệ tiếp tục thắt chặt, áp lực thị trường liên tục gia tăng.
Vào tháng 12, Fed lại tăng lãi suất, đưa mục tiêu lãi suất quỹ liên bang lên 2,25% - 2,50%. Tuy nhiên, lo ngại về triển vọng kinh tế và chính sách tiền tệ tiếp tục gia tăng, chỉ số S&P 500 đã giảm gần 20% từ đỉnh cao tháng 9 đến đáy ngày 24 tháng 12.
Việc bán tháo trên thị trường cuối cùng đã buộc Fed điều chỉnh chính sách. Vào ngày 30 tháng 1 năm 2019, Fed cho biết sẽ giữ kiên nhẫn trong việc điều chỉnh lãi suất trong tương lai, phát đi tín hiệu rõ ràng về việc ngừng tăng lãi suất, sau đó thị trường đã phục hồi.
Privorotsky cho rằng, thị trường hiện tại cũng đang phải đối mặt với áp lực kép từ việc thắt chặt điều kiện tài chính và triển vọng tăng trưởng bị đè nén, mâu thuẫn giữa chính sách và thị trường đang gia tăng.
Điều kiện tài chính thắt chặt đột ngột, thị trường chuyển từ luân chuyển sang bán tháo toàn diện
Privorotsky chỉ ra rằng, sự thay đổi rõ rệt nhất trên thị trường hiện tại là việc bán tháo đã lan rộng từ các ngành cụ thể sang toàn bộ thị trường. Vào thứ Năm, chỉ số S&P 500 đã có lúc tăng hơn 1%, nhưng cuối cùng lại giảm 2%, đánh dấu sáu ngày giao dịch liên tiếp giảm và lại rơi xuống dưới đường trung bình 200 ngày. Tất cả 11 ngành đều giảm, các ngành phòng thủ truyền thống như tiện ích và hàng tiêu dùng thiết yếu cũng không thoát khỏi số phận này.
Trong khi đó, Chỉ số điều kiện tài chính của Goldman Sachs (FCI) đã tăng lên 124,48 vào thứ Năm, đạt mức cao nhất trong một năm qua. Kể từ đầu tháng 11, chỉ số này đã tăng khoảng 8 điểm trong khoảng hai tuần, cho thấy điều kiện tài chính đang nhanh chóng thắt chặt.
Các quan chức Fed hiện tại liên tục phát đi tín hiệu diều hâu, phát biểu của thành viên hội đồng Waller về việc tăng lãi suất 50 điểm cơ bản, cùng với sự ủng hộ của các quan chức trong biên bản cuộc họp về việc tiếp tục tăng lãi suất, càng làm gia tăng lo ngại trên thị trường. Chi phí vốn tăng cũng khiến kỳ vọng lợi nhuận từ đầu tư cơ sở hạ tầng AI bị áp lực.
Privorotsky cho rằng, mặt kỹ thuật của thị trường đã bị tổn hại nghiêm trọng, hiệu ứng Gamma âm trên thị trường quyền chọn vẫn đang làm gia tăng xu hướng giảm. Sự luân chuyển giữa các ngành trước đó đang chuyển thành việc thanh lý cổ phiếu rộng rãi hơn.
Vàng trở thành chỉ số quan sát tốt nhất cho cuộc khủng hoảng thanh khoản
Trong tất cả các tài sản, Privorotsky đặc biệt chú ý đến vàng. Ông cho rằng, vàng là chỉ số đồng bộ có giá trị nhất để quan sát tình trạng thanh khoản của thị trường hiện tại.
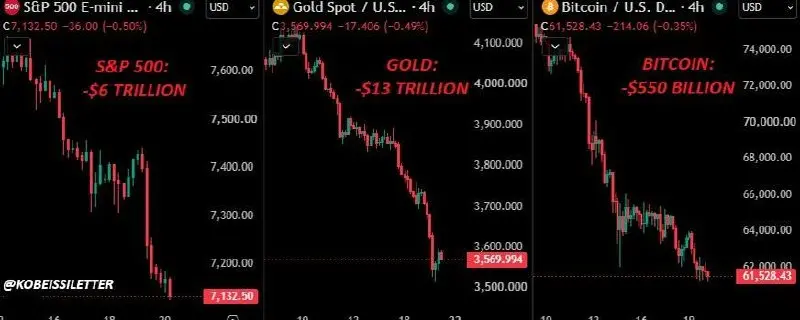
Thông thường, vàng được coi là tài sản trú ẩn, nhưng lần này lại giảm cùng với cổ phiếu. Giá vàng đã giảm xuống dưới 3600 USD, giá đồng cũng giảm mạnh khoảng 5% trong một ngày.
Sự giảm giá đồng bộ giữa các tài sản này phát ra tín hiệu khác với sự điều chỉnh thông thường của thị trường: nhà đầu tư không chỉ chuyển từ cổ phiếu sang tài sản trú ẩn như vàng, mà đang bán các loại tài sản khác nhau để lấy tiền mặt. Thị trường có thể đang đối mặt với sự thu hẹp thanh khoản rộng hơn.
ANZ chỉ ra rằng, các vị thế mua vàng đầu cơ vẫn còn khoảng 200 tấn không gian giảm vị thế tiềm năng, có nghĩa là áp lực giảm đòn bẩy có thể chưa được giải phóng hoàn toàn.
Trong khi đó, lợi suất trái phiếu dài hạn giảm, tỷ lệ lạm phát và lợi suất thực tế thu hẹp, nhưng cổ phiếu và vàng lại đồng thời bị bán tháo. Privorotsky cho rằng, sự kết hợp này cho thấy mối quan tâm của thị trường đang chuyển từ lạm phát sang các vấn đề về tăng trưởng và thanh khoản, thị trường trái phiếu có thể đã bắt đầu định giá cho những sai lầm trong chính sách.
Do đó, việc vàng có thể dừng giảm và ổn định hay không sẽ là một cửa sổ quan sát quan trọng để đánh giá liệu áp lực thanh khoản trên thị trường có được giảm bớt hay không. 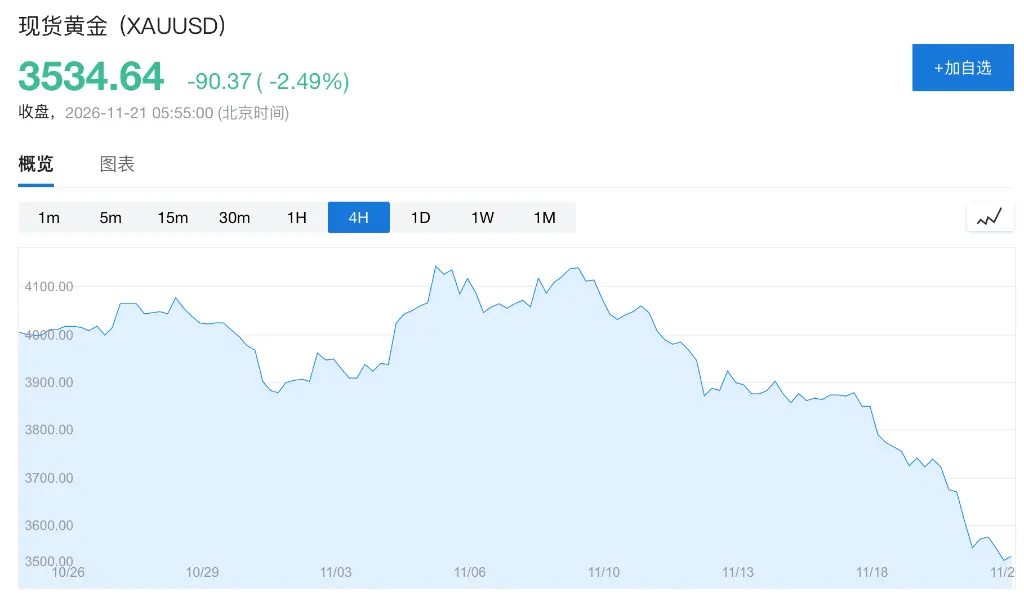
Khi nào thị trường sẽ đón nhận sự chuyển hướng chính sách?
Privorotsky cho rằng, tâm lý bi quan hiện tại và quy mô giảm đòn bẩy một chiều cho thấy thị trường có thể đang tiến gần đến điểm thấp chiến thuật. Do vị thế của quỹ đã rõ ràng thấp, một khi có chất xúc tác phục hồi, mức phục hồi của thị trường có thể sẽ rất mạnh.
Nhưng bước ngoặt thực sự vẫn phụ thuộc vào việc kỳ vọng chính sách có thay đổi hay không. Ông vẫn lạc quan về việc mua trái phiếu ngắn hạn, cho rằng giao dịch này có sự sai lệch rõ ràng với tín hiệu rủi ro mà thị trường cổ phiếu phản ánh.
Thời gian tới, thị trường sẽ chú ý đến dữ liệu PCE, báo cáo việc làm phi nông nghiệp và cuộc họp FOMC tháng 12. Privorotsky cho rằng, dữ liệu CPI tháng 11 mới thực sự có khả năng buộc Fed phải đánh giá lại lộ trình chính sách, nhưng dữ liệu này vẫn còn một khoảng thời gian nữa mới đến.
Cần lưu ý rằng, các nhà kinh tế Goldman Sachs hiện vẫn dự đoán Fed sẽ tăng lãi suất 25 điểm cơ bản vào tháng 12 và sẽ tăng lãi suất một lần nữa vào tháng 3 năm 2027, trong khi định giá trên thị trường trái phiếu có sự khác biệt rõ rệt với dự đoán này.
链捕手ChainCatcher nhắc nhở: hãy nhìn nhận blockchain một cách tỉnh táo, nâng cao ý thức rủi ro, cảnh giác với việc phát hành và đầu cơ các token ảo. Mọi nội dung trên trang chỉ là thông tin thị trường hoặc quan điểm của các bên liên quan, không cấu thành bất kỳ hình thức tư vấn đầu tư nào. Nếu phát hiện nội dung nhạy cảm, hãy nhấp , chúng tôi sẽ xử lý kịp thời.
Bài viết nổi bật