波場TRON行業週報:股債同高位加密反彈難持續,詳解連接法幣與穩定幣的全球 PayFi 支付網絡 Credible
 回顧10月5日至11日宏观與加密市場:通脹及高利率壓制風險資產,BTC、ETH回落,下週重點關注美國CPI與零售數據。熱點聚焦穩定幣、RWA及合規基礎設施,並詳解Credible通過穩定幣流動性與短期應收帳款融資實現T+0支付的機制及風險,梳理美國、歐盟和韓國監管進展。
一.前瞻
1. 宏觀層面總結以及未來預測
宏觀本週總結(2026年10月5日---10月11日):
核心矛盾仍是經濟韌性與通脹壓力並存。美國9月ISM服務業PMI為54.9,保持擴張,但價格指數升至74.0;初請失業金人數降至19.7萬人,裁員仍少,而10月消費者信心初值降至46.3。10月7日公布的美聯儲會議紀要強調能源價格和AI投資帶來的通脹風險;10月9日美國10年期國債收益率收於5.243%,融資成本仍高,風險資產面臨估值壓力。
宏觀下週預測(10月12日---10月18日):
預計市場主要圍繞通脹與利率預期波動。北京時間10月14日20:30公布美國9月CPI,10月15日20:30公布PPI、零售銷售及初請失業金人數。若核心通脹高於預期、消費繼續強勁,進一步加息預期可能升溫,推高美元和美債收益率;若通脹降溫且消費適度放緩,則有利於緩解緊縮擔憂。能源價格仍是重要變數,單次回落不足以確認通脹趨勢逆轉。
2. 加密行業市場變動及預警
加密市場本週變動(10月5日---10月11日):
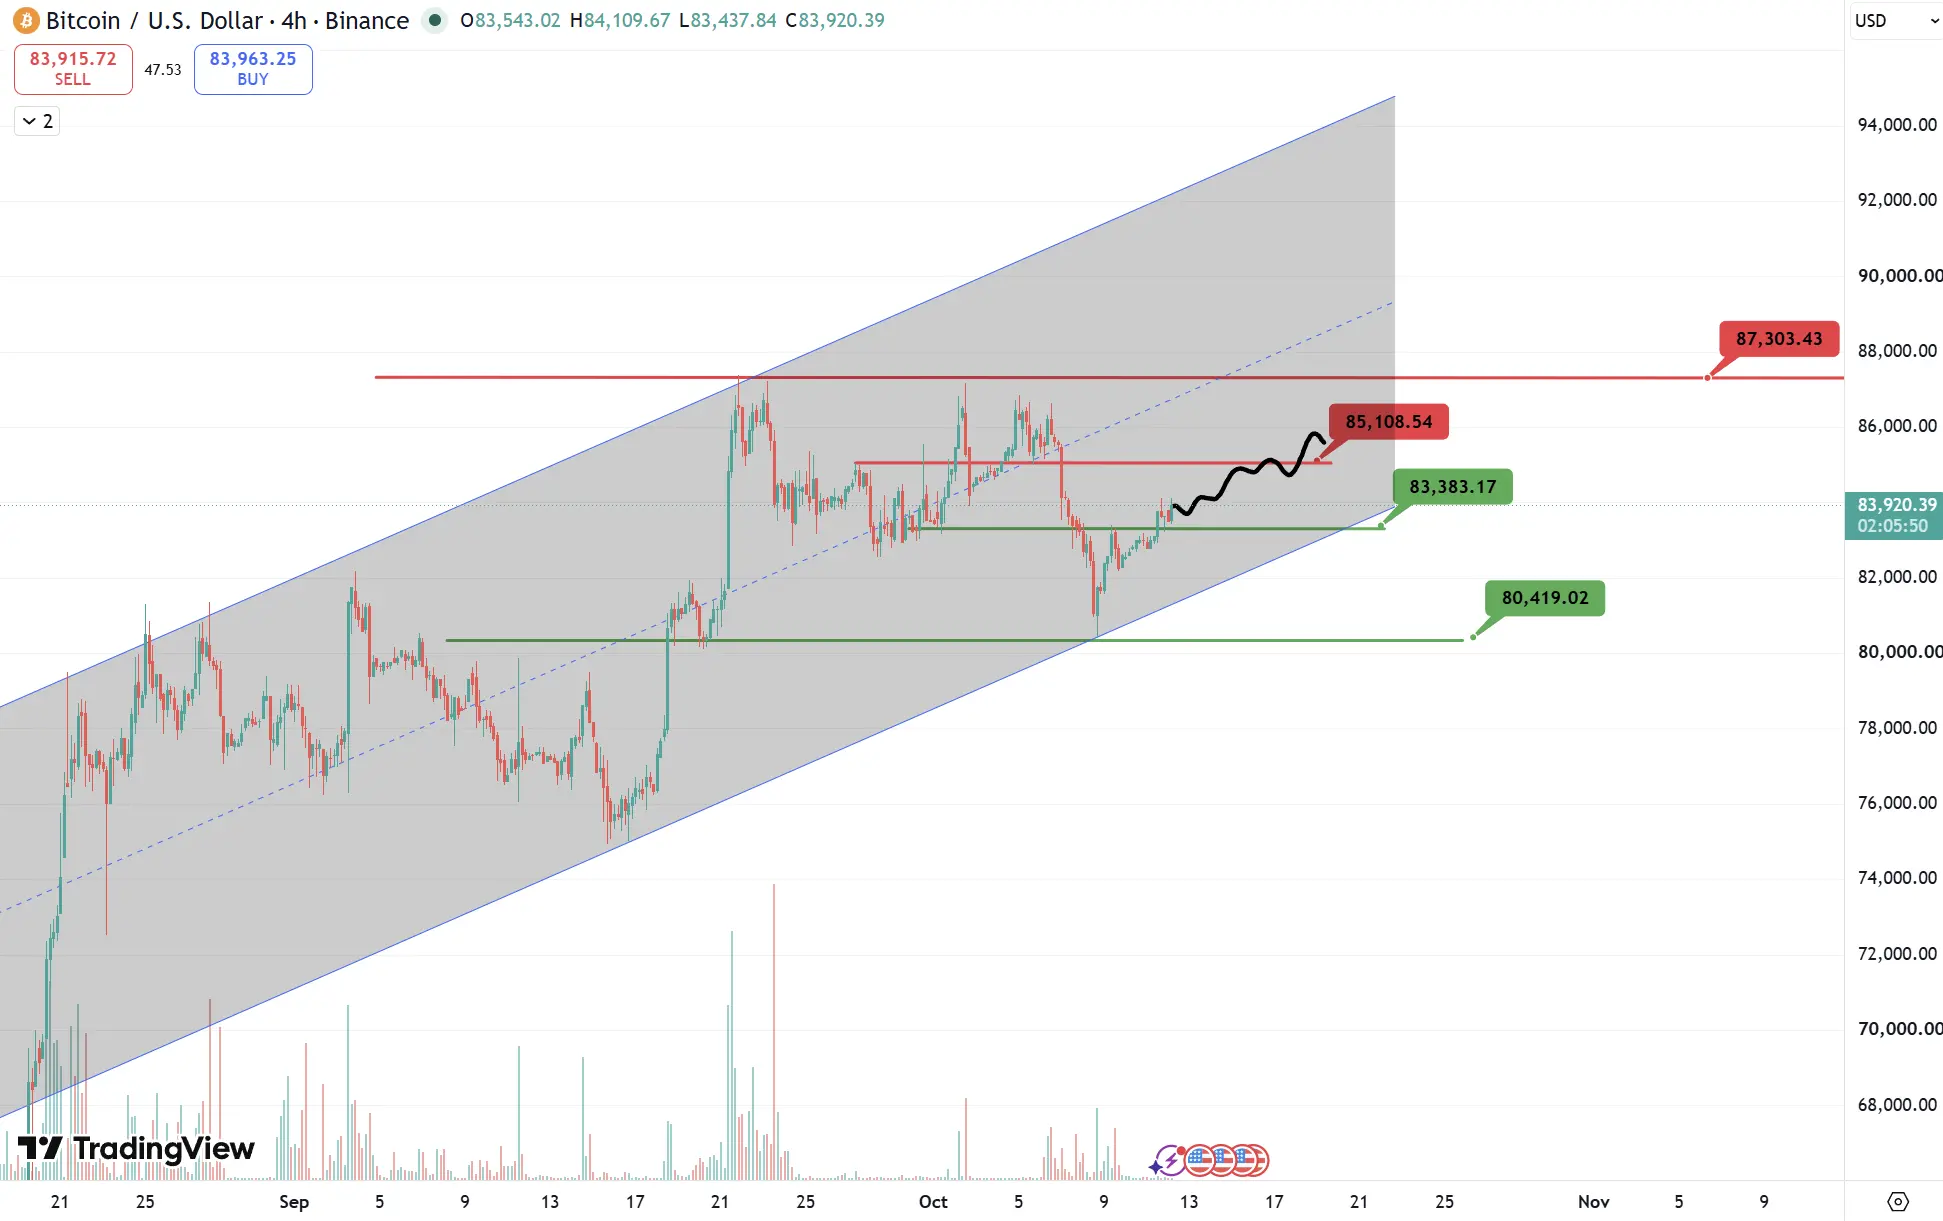
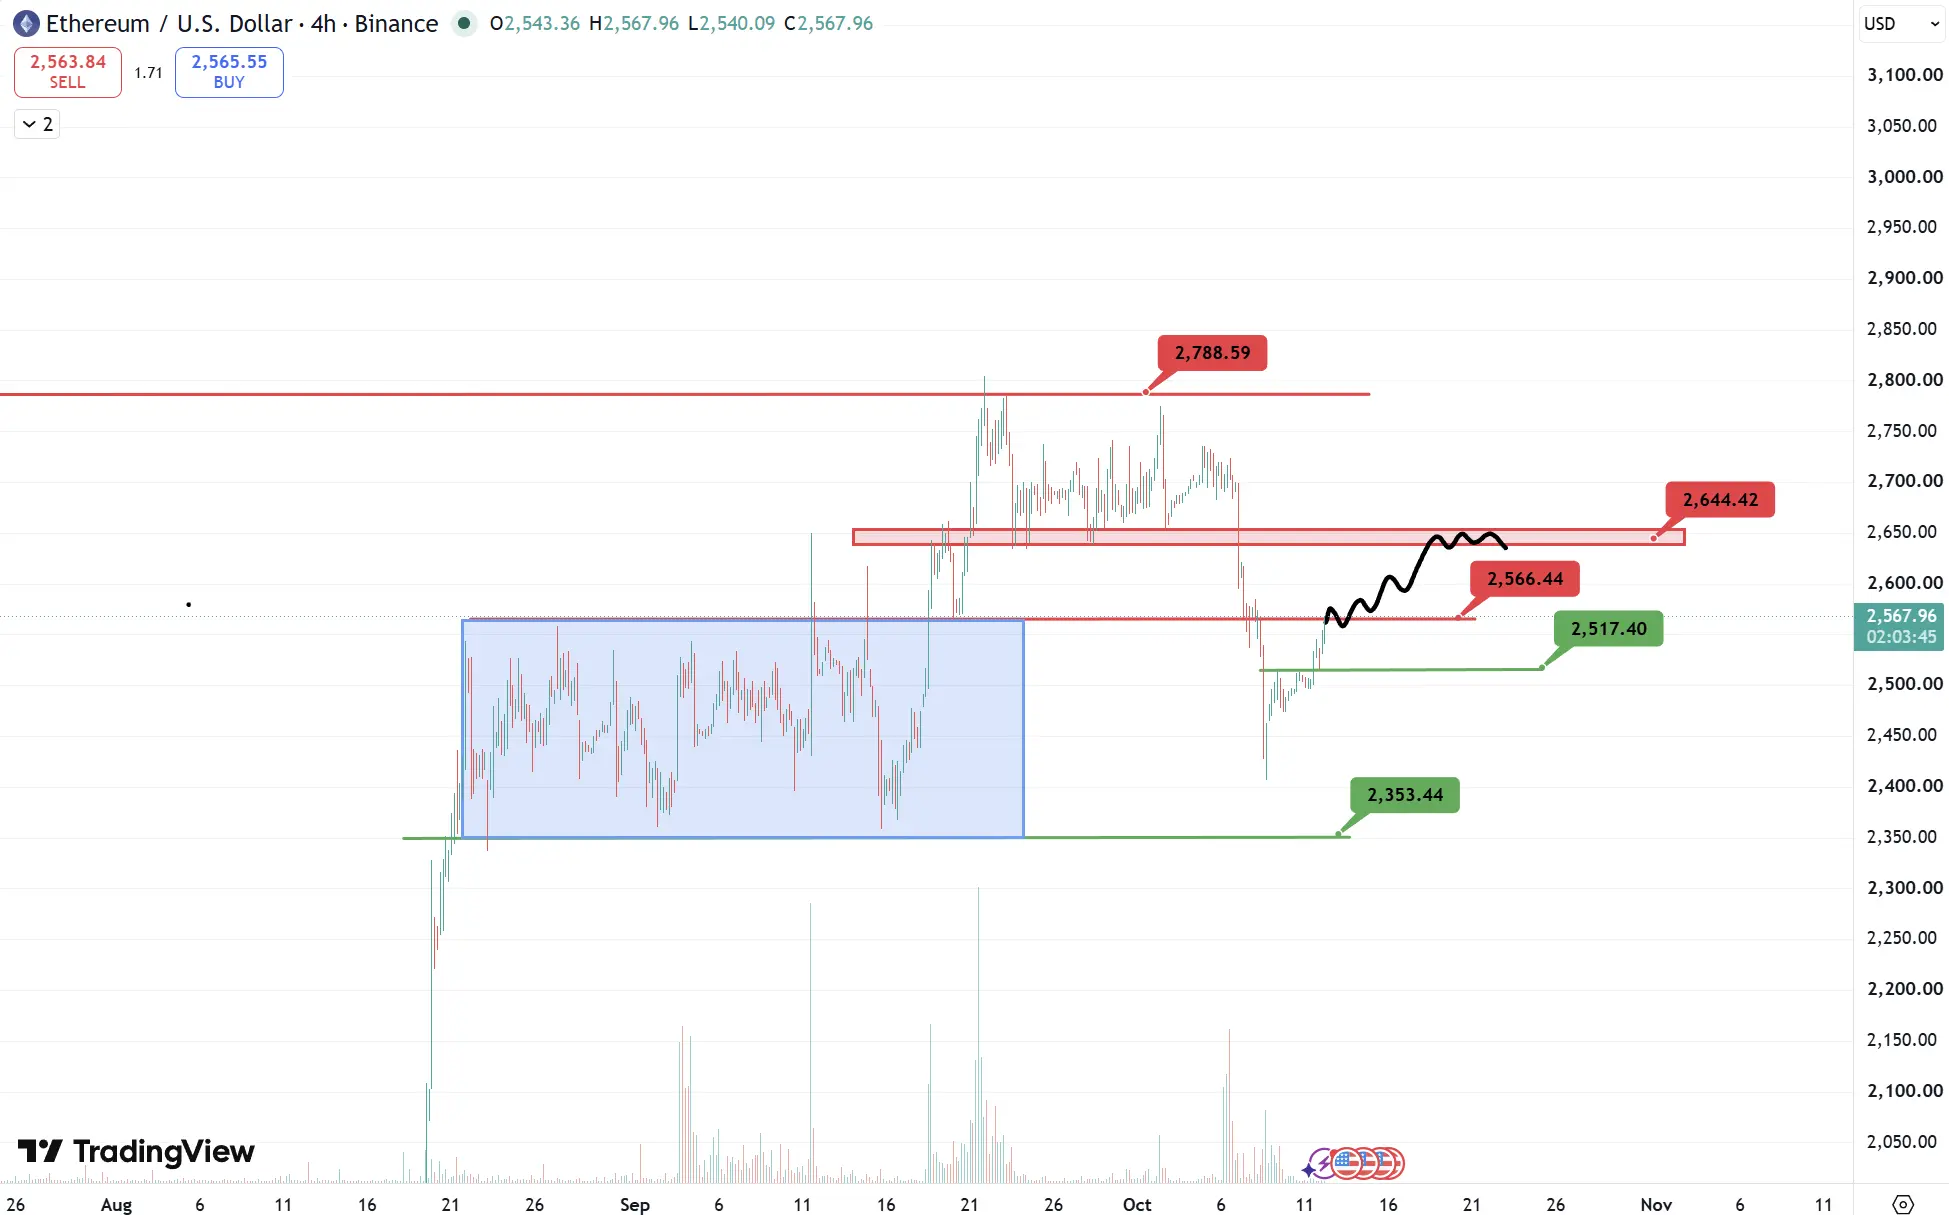
主流幣總體走弱,週末小幅回升,ETH表現弱於BTC。BTC從10月5日報導的約85,950美元,回落至10月9日約82,123美元;截至10月11日北京時間09:30,報82,931.96美元。ETH從10月5日約2,712美元降至10月9日約2,488美元,同一時點回升至2,506.70美元。上述為不同日期的價格快照,並非完整週內最高、最低價;高利率環境及ETH現貨ETF持續流出,是本週值得關注的壓力因素。
加密市場下週預測(10月12日---10月18日):
傾向於數據驅動的震盪行情,反彈能否延續取決於美國通脹結果與ETF資金流。若CPI低於預期、美債收益率回落且ETF資金改善,BTC、ETH有望修復本週跌幅;若通脹偏強、緊縮預期升溫,則仍有再度下探風險。BTC的80,000美元和ETH的2,500美元可作為短期心理關口觀察,但不能視為確定支撐;目前尚不足以判斷市場已恢復持續上漲趨勢。
3. 行業以及賽道熱點
本週可核實的重點集中在穩定幣、RWA及合規交易基礎設施。10月6日發布的CoinDesk報告顯示,9月穩定幣規模達3,130億美元,代幣化股票規模達48.7億美元、月交易額達156億美元------這些是本週發布的上月數據,反映相關賽道的業務增長。與此同時,美國CFTC啟動加密交易框架前期徵詢,歐盟推進重大跨境加密服務商統一監管,進一步凸顯交易、托管與資產代幣化基礎設施的重要性;業務增長是否能轉化為相關代幣收益,仍需分別判斷。
二.市場熱點賽道及當週潛力項目
1.潛力項目概覽
1.1. 詳解總融資400萬美元,由個人投資者參投------構建連接法幣與穩定幣的全球 PayFi 支付網絡Credible
簡介
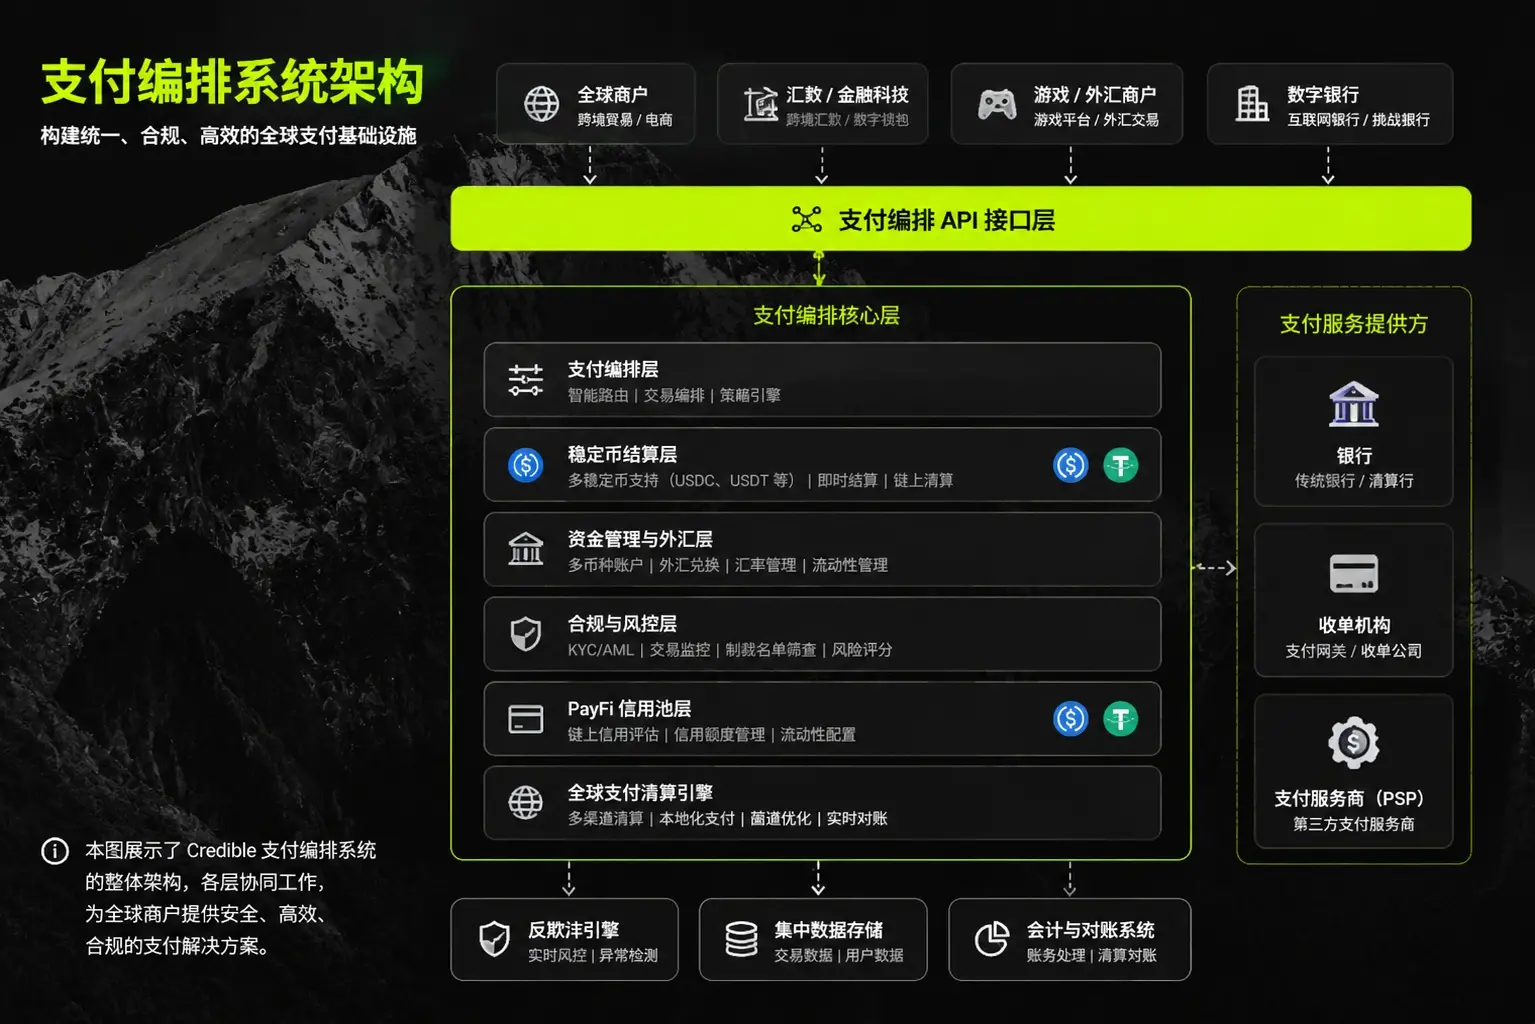
Credible 是一個支付編排平台(Payment Orchestrator),通過結合法幣支付基礎設施(Fiat Infrastructure)與穩定幣流動性(Stablecoin Liquidity),為全球支付提供當日結算(Same-day Settlement)、無縫接入本地支付方式以及具有競爭力的匯率服務。
Credible 的核心圍繞三大支柱構建:
速度(Speed)
可訪問性(Accessibility)
價格優勢(Pricing)
Core Functions(核心功能)
- Pay-In(入)
Credible 支持即時 T+0 入。平台通過集成支付網關(Payment Gateways)和聚合服務商(Aggregators),接收用戶通過多種支付方式完成的法幣支付,同時通過 PayFi 信貸層(PayFi Credit Layer) 提前釋放穩定幣流動性。
商戶可以立即收到結算資金,即使底層的法幣兌換穩定幣流程仍需要通過本地法幣支付網絡異步完成。通過這種方式,Credible 將傳統法幣支付的結算延遲與鏈上穩定幣流動性結合,實現更快速的商戶資金到賬體驗。
- Pay-Out(出)
Credible 支持 T+0 提現和支付分發。平台通過提前向數字銀行(Neobanks)和金融科技公司(Fintechs)提供本地法幣資金,用於跨境匯款和商戶付款。
與此同時,穩定幣兌換法幣的流程會在後台通過異步方式持續完成清算。這種模式使最終收款方能夠即時收到資金,而無需等待傳統法幣結算周期,從而提升跨境支付和商業支付效率。
- Yield(收益)
Credible 提供期限為 1~7 天的短期支付融資服務,該融資以用戶的入或出應收款(Pay-In / Pay-Out Receivables)作為抵押。
這一融資層實際上為支付業務提供了流動資金支持,使商戶和支付服務商能夠實現即時結算,同時利用融資中的支付資金流產生收益。通過將支付流動性、穩定幣資金和短期信貸結合,Credible 構建了一套兼具支付效率提升和資金利用率優化的 PayFi 基礎設施。
協議機制簡述
- How Credible Works(Credible 如何運作)
Credible 是一個支付編排層(Payment Orchestration Layer),旨在通過將支付結算速度與傳統法幣清算周期解耦,實現全球範圍內的即時(T+0)入與出(Pay-In / Pay-Out)。
這一目標通過三項核心能力實現:
基於穩定幣的支付融資(Stablecoin-based Payment Financing)
合規的法幣支付通道(Regulated Fiat Rails)
基於短期限應收帳款的信用融資(Short-duration Receivable-backed Credit)
通過這些機制,Credible 能夠讓用戶快速完成支付和資金到賬,而底層法幣清算流程仍可按照傳統金融體系異步完成。
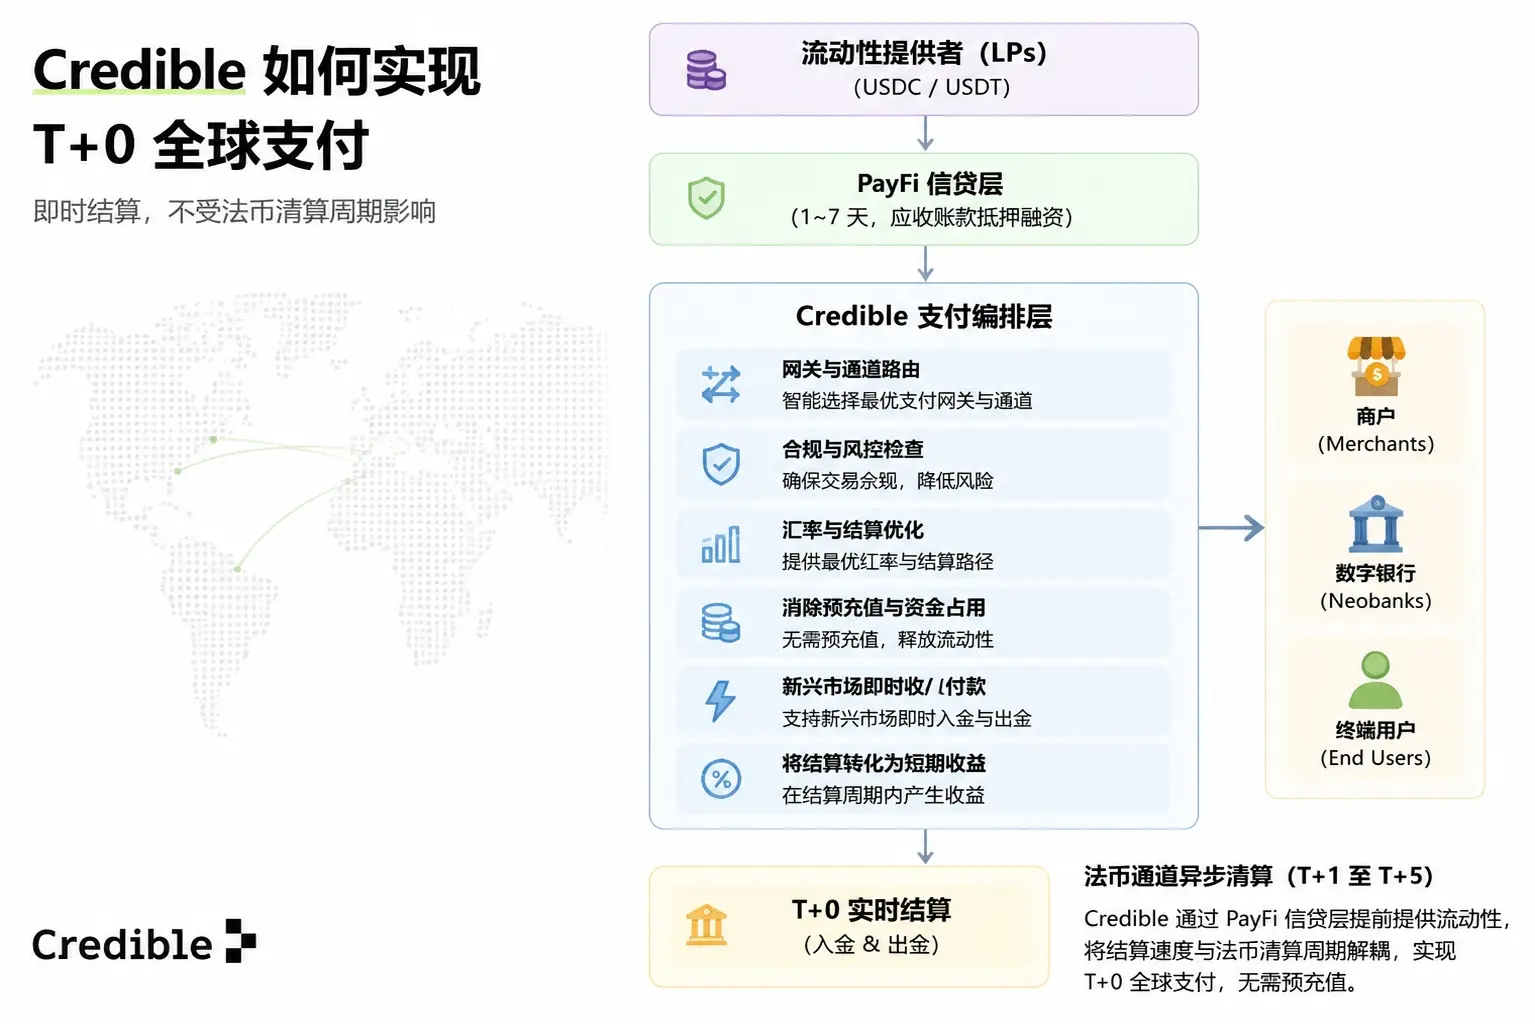
Credible 生態中的三類核心參與者
- Liquidity Providers(流動性提供者,LP)
流動性提供者向 Credible 的 PayFi 信貸層(PayFi Credit Layer) 提供穩定幣流動性,例如:
USDC
USDT
這些資金用於支持短周期(1~7 天)的支付融資,並以真實支付業務產生的應收帳款作為保障。
LP 可以通過為支付流程提供流動性獲得收益。
- Payment Platforms(支付平台)
包括:
數字銀行(Neobanks)
金融科技公司(Fintechs)
商戶(Merchants)
這些平台需要在全球市場中實現即時入和出,但傳統支付體系通常存在:
需要提前儲備資金(Pre-funding)
資金長期被鎖定(Trapped Capital)
法幣清算速度較慢
Credible 通過支付融資層幫助這些平台實現即時結算,而無需依賴傳統緩慢的法幣清算流程。
- Fiat & Payment Rail Partners(法幣與支付通道合作方)
包括:
支付網關(Payment Gateways)
支付聚合商(Aggregators)
銀行
本地結算合作夥伴
這些機構負責在不同市場中完成法幣收取和支付分發,但其運行通常依賴傳統金融體系,因此清算周期可能存在延遲。
Credible 通過穩定幣流動性和支付融資層彌補這一時間差。
- What Makes Credible Unique(Credible 的核心創新)
Credible 的核心創新在於:
將支付執行速度與法幣清算速度分離。
通過 PayFi 信貸層提前提供穩定幣或本地法幣流動性,Credible 可以讓最終用戶和收款方實現 T+0(即時或當天)結算。
即使底層流程:
法幣 → 穩定幣轉換;
穩定幣 → 法幣轉換;
仍然按照傳統金融系統異步完成,用戶依然可以提前獲得資金。
尤其是在新興市場,由於本地法幣系統通常存在較長清算周期,Credible 通過提前融資解決了支付效率問題。
這種結算速度與清算周期的解耦,是 Credible 核心價值所在。
The Credible Stack Is Built on Three Pillars(Credible 三大核心架構)
① PayFi Credit Layer(PayFi 信貸層)--- 融資
PayFi Credit Layer 是 Credible 的短期支付融資模塊。
該層提供:
1~7 天短期融資;
以入或出產生的應收帳款作為保障;
為支付流程提供流動資金支持。
它主要解決:
支付過程中的資金缺口;
商戶和平台提前墊資需求;
結算周期造成的資金佔用問題。
通過該層,支付可以無需預存資金即可即時執行。
② Payment Orchestration(支付編排層)--- 執行
支付編排層負責統一管理和調度不同支付渠道。
它連接:
支付網關;
聚合服務商;
銀行;
穩定幣支付通道。
系統會根據不同市場情況,在:
速度;
成本;
可用性;
合規要求;
之間進行優化,選擇最佳支付路徑。
③ Fiat Settlement Rails(法幣結算通道)--- 清算
法幣結算層負責連接傳統銀行體系和本地支付基礎設施。
這些傳統支付網絡按照自身清算周期運行,通常存在:
T+1;
T+5;
等結算時間。Credible 不改變這些傳統清算流程,而是在其基礎上通過支付融資實現用戶端即時到賬。
Credible 並不是針對企業或消費者進行信用貸款。
它不提供:
企業貸款;
循環信用額度;
長期運營資金貸款;
商戶或支付平台資產負債表融資。
Credible 提供的是針對支付資金流本身的流動性支持。其融資對象不是企業信用,而是由真實支付交易產生的短期應收賬款。
這種模式類似於 Aave 等 DeFi 協議對抵押資產進行風險評估,而不是評估借款人的信用,Credible 則將這一邏輯應用到現實世界支付基礎設施中。
Settlement Timing \& Yield Mechanics(結算周期與收益機制)
由於法幣支付體系,尤其是新興市場中的支付網絡,通常需要 T+1 至 T+5 的清算時間,Credible 引入了一段可控的融資窗口。
在這一期間:
用戶可以即時收到資金(T+0);
法幣清算流程繼續異步完成;
PayFi 資金在結算窗口期間產生收益;
風險通過短期限和真實應收賬款進行限制。
這種結構減少了資金閒置(Cash Drag),釋放被鎖定的流動性,並將傳統支付結算過程轉變為一種資本效率更高、能夠產生收益的金融基礎設施。
a. Pay-in(入)詳細機制
Credible 通過統一的支付編排層,幫助全球金融科技公司(Fintechs)、數字銀行(Neobanks)以及互聯網企業在新興市場接收本地支付,同時利用穩定幣支持的流動性融資實現即時 T+0 結算。
相比傳統模式下企業需要分別接入不同支付渠道、提前儲備本地資金,並等待數天完成結算,Credible 通過一次 API 接入即可連接多個市場的支付網絡,實現跨境資金即時流轉,並將底層複雜的支付流程進行統一管理。
Step 1:客戶使用本地支付方式付款(Customers Pay Using Local Methods)
Credible 支持新興市場中主流的本地支付渠道,包括:
UPI(印度)
Pix(巴西)
GCash(菲律賓)
OPay(尼日利亞)
本地銀行轉賬及數字錢包網絡
通過這些本地支付方式,商戶可以直接接受消費者日常使用的本地貨幣支付方式,無需改變用戶支付習慣。
Step 2:Credible 通過多渠道網絡完成支付編排(Credible Orchestrates Collection Across Multiple Providers)
在後台,Credible 連接多個支付基礎設施,包括:
本地支付處理商(Payment Processors)
銀行合作夥伴(Banking Partners)
錢包聚合服務商(Wallet Aggregators)
法幣出入服務商(On/Off-ramp Providers)
相比依賴單一支付服務商(PSP),Credible 會根據不同交易情況動態選擇最佳支付路徑,綜合考慮:
支付成功率(Success Rates)
系統可用性(Uptime)
成本與匯率效率(Cost \& FX Efficiency)
合規要求(Compliance Requirements)
企業只需通過一個 API 接入,而 Credible 負責處理不同國家和地區的支付複雜性。
Step 3:本地支付完成確認(Payment Confirmation Happens Locally)
當用戶通過 UPI、Pix 或數字錢包完成支付後,Credible 會即時收到支付確認信息。
此時:
本地支付已經完成驗證;
但傳統銀行體系中的法幣清算可能仍需要額外時間。
Credible 的核心架構創新在於將支付確認(Payment Confirmation)與最終清算(Settlement)進行分離。也就是說,用戶支付成功後,商戶無需等待傳統銀行結算完成即可獲得資金。
Step 4:通過穩定幣流動性實現 T+0 即時結算(Instant T+0 Settlement via Stablecoin-Backed Liquidity)
當入完成確認後,Credible 會立即通過穩定幣支持的流動性池向商戶提前提供資金。
商戶可以即時收到:
美元(USD)
歐元(EUR)
穩定幣(Stablecoins)
整個過程無需等待傳統銀行清算周期,實現真正的 T+0 即時結算。
Credible 本質上提供了一層短期支付融資能力,用於連接即時本地支付執行與延遲的法幣最終清算之間的時間差。
Step 5:法幣異步完成清算並自動對賬(Fiat Funds Settle Asynchronously and Reconcile Automatically)
雖然商戶已經提前收到資金,但 Credible 會繼續在後台通過本地支付網絡完成法幣資金收集和清算。
當法幣資金最終到賬後:
信貸敞口關閉;
資金餘額完成核對;
財務和賬本系統自動更新。
這一機制減少了企業對以下能力的依賴:
提前資金儲備(Prefunding)
運營資金緩衝(Working Capital Buffers)
多市場分散結算管理
Step 6:統一報告、合規與資金管理抽象(Unified Reporting, Compliance, and Treasury Abstraction)
Credible 提供完整的 Pay-in 基礎設施,包括:
統一結算賬本(Unified Settlement Ledger)
交易監控與反欺詐控制(Transaction Monitoring \& Fraud Controls)
KYB/KYC 合規管理
符合監管要求的支付路徑選擇(Compliance-aware Routing)
多市場統一數據報告(Consolidated Reporting)
通過 Credible,企業無需分別建設不同國家的支付運營體系,即可獲得覆蓋多個新興市場的標準化、可擴展支付收款能力。
b. Pay-out(出)詳細機制
Credible 通過穩定幣支持的流動性結算體系,為新興市場提供即時跨境出服務。
借助單一支付接口,數字銀行(Neobanks)、金融科技公司(Fintechs)以及全球商戶(Merchants)可以向新興市場發送資金,同時通過穩定幣流動性實現 T+0 即時結算。
相比傳統跨境支付需要:
提前準備本地資金(Prefunding)
管理分散的本地支付渠道(Fragmented Local Rails)
等待銀行清算周期
Credible 將支付執行流程進行統一編排,用戶只需發起一次出請求,平台即可完成從驗證、路由到最終交付的全流程管理。
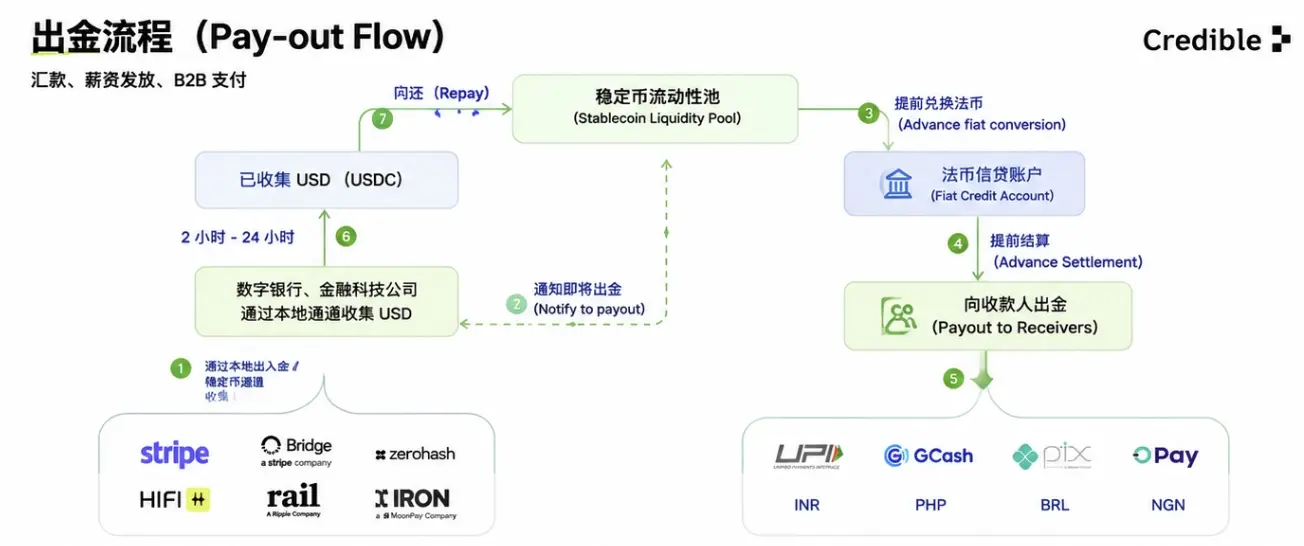
Step 1:通過一個 API 發起出請求(You Initiate a Pay-Out via One API)
平台(數字銀行、金融科技公司或商戶)通過 Credible API 提交出請求,包括:
收款人信息(銀行賬戶 / 錢包地址 / 身份標識)
支付金額和幣種
支付用途及對賬信息(Purpose / Metadata)
可選合規信息(如 KYC/KYB 參考信息、資金來源等)
Credible 收到請求後,會立即生成支付意圖(Payout Intent),並啟動後續處理流程。
Step 2:Credible 驗證收款人並執行風險控制(Validates Beneficiary + Applies Controls)
在資金轉移之前,Credible 會執行多項驗證和控制措施,包括:
收款人身份驗證(格式檢查、銀行路由規則、錢包地址檢查)
合規規則和支付通道政策檢查
欺詐風險評分與交易頻率限制
根據業務流程要求執行 KYB/KYC 審核
這些機制能夠降低支付失敗率,並減少後續的:
資金退回(Reversals)
重試操作(Retries)
結算爭議(Settlement Disputes)
Step 3:Credible 將支付路由至最佳本地支付渠道(Routes Pay-Out to the Best Local Rail)
Credible 連接多個國家和地區的本地支付網絡,包括:
即時銀行轉賬渠道
數字錢包網絡(例如 GCash、OPay)
實時支付系統(例如類似 UPI 的支付網絡)
本地銀行合作夥伴及支付處理商
相比依賴單一支付服務商,Credible 會根據不同市場情況動態選擇最佳支付路徑,綜合考慮:
支付渠道可用性和穩定性(Availability \& Uptime)
歷史成功率表現(Success Rate)
成本效率(Cost Efficiency)
特定支付走廊的規則和合規要求
即使 Credible 後續增加新的支付服務商或優化路由策略,用戶原有 API 集成無需修改。
Step 4:通過穩定幣支持流動性實現 T+0 即時結算(Instant T+0 Settlement Using Stablecoin-Backed Liquidity)
傳統跨境支付通常需要:
提前準備本地賬戶資金;
等待法幣清算窗口完成。
Credible 通過內置的穩定幣流動性層解決這一限制。
當支付請求完成驗證後:
Credible 提供穩定幣支持的即時流動性;
通過本地支付網絡實時執行付款;
平台立即獲得結算確認(T+0);
用戶可以獲得近乎即時的資金到賬體驗。
這一機制實現了真正的實時跨境支付,同時避免資金長期鎖定。
Step 5:本地法幣支付完成並自動對賬(Fiat Execution Completes Locally and Reconciles Automatically)
雖然平台已經即時完成結算,但 Credible 會繼續在後台通過本地支付網絡完成實際法幣支付流程,並自動完成資金核算。
Credible 負責管理:
本地法幣資金流轉及合作方結算;
必要時的匯率轉換(FX Conversion);
賬本更新和平衡管理;
異常處理(重試、備用路徑、退款)。
這一機制降低了企業運營複雜度,並提供更加穩定、可預測的出體驗。
Step 6 \& 7:統一報告、狀態通知與結算賬本(Unified Reporting, Status Webhooks, and Settlement Ledger)
Credible 提供完整的支付運營管理工具,包括:
出狀態追蹤與 Webhook 通知;
跨支付區域統一結算賬本;
對賬導出和數據報告;
爭議及退款處理流程;
合規記錄和審計追蹤。
通過 Credible,企業可以獲得覆蓋多個國家和地區的統一支付數據視圖,無需維護多個支付服務商後台或建立各地區獨立運營體系。
c. Yield(收益機制)
Credible 通過為實時跨境支付提供穩定幣流動性墊資來產生收益。在法幣支付流程的一側完成確認後,Credible 才會釋放流動性,用於支持即時結算。
Credible 的流動性並不會投入高風險或投機性借貸市場,而是用於支持由真實法幣交易支撐的短期限結算融資(Short-duration Settlement Advances)。
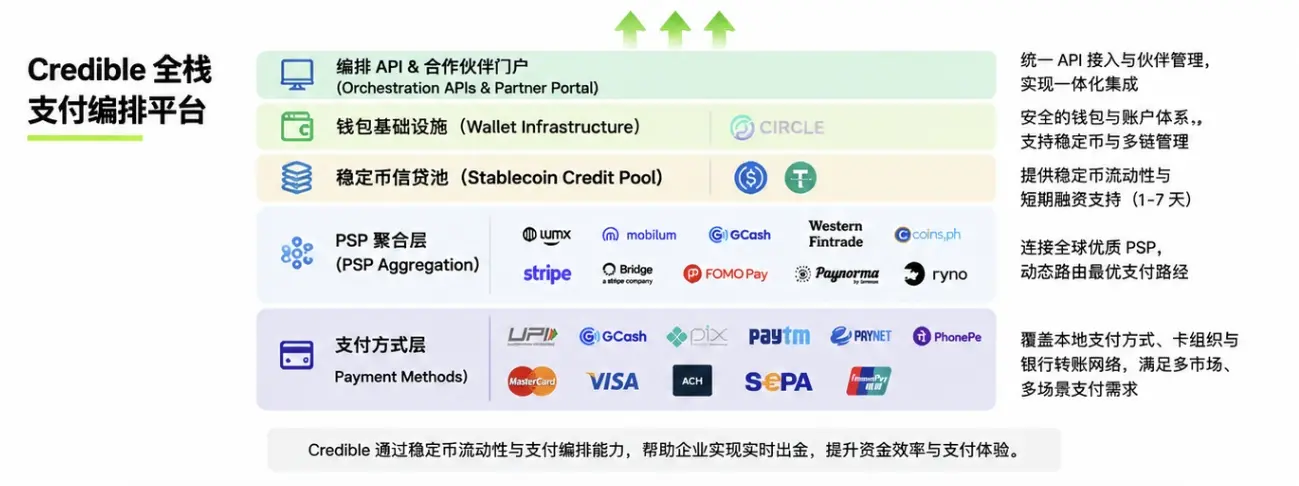
- 僅在法幣支付確認後啟動結算融資(Settlement Advances Trigger Only After Fiat Confirmation)
Credible 只有在法幣支付事件完成確認後,才會提供 T+0 即時結算。
Pay-In(入場景)
用戶通過本地支付渠道完成付款,例如:
UPI(印度)
Pix(巴西)
GCash(菲律賓)
OPay(尼日利亞)
Credible 收到本地支付網絡的收款確認後,才會啟動穩定幣流動性支持。
Pay-Out(出場景)
對於出流程,來自美國或歐洲金融科技公司的法幣資金需要首先完成源端確認,隨後 Credible 才會提供流動性,用於執行目標市場的本地支付。
這一機制確保流動性只會部署到已經驗證的真實支付流程中,而不是基於未經確認的信用風險進行放貸。
- 收益來源於即時結算服務費用(Yield Comes From Fees Paid for Instant Settlement)
當法幣支付完成確認後,Credible 會提前提供穩定幣流動性,實現即時結算。
金融科技公司和商戶會為以下服務支付費用:
實時結算權限(Real-time Settlement Access)
流動性提前釋放(Liquidity Advancement)
支付編排與路徑優化(Payment Orchestration and Routing)
資金管理與匯率執行(Treasury and FX Execution)
流動性提供者(Liquidity Providers)則通過這些交易級結算服務費用獲得收益。
- 短期限、自清算式支付融資(Short-Duration, Self-Liquidating Payment Financing)
每一次流動性墊付都對應特定支付應收款,並在較短時間窗口內完成結算。
資金會在以下支付流程之間快速循環:
已確認的入交易(Confirmed Pay-In Collections)
已確認的出資金流(Confirmed Pay-Out Funding Flows)
當法幣支付環節最終完成後,對應資金風險敞口會自動關閉。
- 收益由真實支付活動支撐(Yield Is Backed by Real Payment Activity)
Credible 的收益來源於真實的跨境支付交易規模,而不是槓桿交易或投機性借貸。
每一次流動性墊付均由以下因素支持:
通過本地支付方式確認的法幣收款;
來自受監管合作方的已確認法幣資金流;
結構化的結算和對賬流程。
因此,Credible 將支付基礎設施、穩定幣流動性和短期融資結合,使流動性提供者能夠從真實支付活動中獲得收益,同時保持較低期限風險。
Tron 評論
Credible 的優勢在於其構建了一套面向全球跨境支付的 PayFi 支付編排基礎設施,通過結合穩定幣流動性、法幣支付網絡和短期限應收賬款融資,實現傳統支付體系難以達到的 T+0 即時結算。其核心價值在於將支付確認與法幣清算周期解耦,通過統一 API 接入全球本地支付渠道,並提供智能路由、合規控制、FX 優化以及穩定幣結算能力,幫助金融科技公司、數字銀行和商戶降低預充值需求、減少資金佔用,並提升跨境支付效率。同時,其收益模式建立在真實支付交易流量之上,而非投機借貸。
劣勢在於,Credible 的商業模式高度依賴全球支付網絡、本地金融機構和監管環境的持續合作,不同國家的支付基礎設施和合規要求可能增加擴展難度;此外,穩定幣流動性、法幣通道穩定性以及支付規模增長速度將直接影響平台效率和收益能力,早期仍面臨市場教育、生态冷啟動和機構採用率提升等挑戰。
二. 行業數據解析
1. 市場整體表現
1.1. 現貨BTC vs ETH 價格走勢
BTC
ETH
三.宏觀數據回顧與下週關鍵數據發布節點
本週回顧(2026年10月5日---10月11日):
美國數據呈現"服務業繼續擴張、裁員較少、消費信心走弱"的組合。
10月5日公布的9月ISM服務業PMI為54.9,低於前值55.4,但價格指數升至74.0,顯示成本壓力上升;
10月8日公布的初請失業金人數為19.7萬人,較修正後的前值減少2,000人;
10月9日密歇根大學10月消費者信心初值降至46.3,低於9月的48.1。
整體看,經濟仍有韌性,但通脹壓力與居民信心疲弱並存。
下週節點(2026年10月12日---10月18日):
重點關注:
10月14日20:30美國9月CPI;
10月15日20:30美國9月PPI、零售銷售和初請失業金人數集中發布;
10月16日21:15公布美國9月工業產出。
最關鍵的是美國CPI與零售銷售,分別檢驗通脹壓力和消費韌性,可能明顯影響利率預期。
四. 監管政策
美國:啟動加密交易專門規則制定,托管規則進入公開徵求意見程序
10月5日,美國商品期貨交易委員會(CFTC)發布規則制定預先通知(ANPRM),就"加密資產交易規則"(Regulation CTX)及"加密資產市場規則"(Regulation CAM)徵求意見。重點是為涉及零售客戶的槓桿、保證金或融資加密交易建立專門框架,並研究在指定合約市場註冊體系下設置加密資產市場類別。準確而言,本週啟動的是前期規則制定程序,尚未形成生效規則,也沒有要求所有普通現貨交易平台統一向CFTC註冊。
10月6日,證券交易委員會(SEC)的投資顧問及受監管基金加密資產托管規則提案刊登於《聯邦公報》,意見提交截止日為12月7日。提案涉及基金和投資顧問如何托管加密資產,以及相關記錄保存、報告和披露要求。本週的具體進展是提案正式刊登並進入徵求意見程序,不能表述為托管新規已經實施。
歐盟:就重大跨境加密服務商統一監管達成政治協議
10月9日,歐盟理事會就"市場一體化與監管一攬子方案"(MISP)談判立場的關鍵內容達成政治協議。其中,與加密行業直接相關的變化是:擬將最重要的跨境加密資產服務提供商納入歐洲證券與市場管理局(ESMA)直接監管;相較歐盟委員會原先覆蓋所有此類服務商的方案,理事會採取了更有針對性的範圍。
同一方案還擬擴大分佈式帳本技術試點制度的業務空間,支持數字資產交易與結算實驗。本週取得的是立法談判層面的進展,談判立場仍需完成正式程序,之後還須與歐洲議會協商。因此,不能寫成"ESMA本週已接管歐洲加密交易所監管"。
韓國:數字資產基本法及穩定幣制度進入最後協調階段
10月8日,韓國金融委員會主席在國會政務委員會國政監查中表示,包含穩定幣制度設計的《數字資產基本法》第二階段立法內容已基本準備就緒,目前處於最後協調階段,監管部門將儘快完成協商並明確整體政策方向。這是本週有關韓國數字資產立法進度的重要官方表態。
其意義在於,韓國監管框架正繼續向穩定幣及更完整的數字資產制度推進,但此次表態沒有確認法案通過日期或生效時間。穩定幣分類、發行安排及交易所牌照制度仍需進一步明確,不能據此判斷"韓元穩定幣已經全面獲准發行"。
 風險提示