寫在風眼中:為什麼我不認為當前下跌是短期風險
 核心觀點

 把握大勢有時候遠比盯短線信號更有價值。
作者:WhosCalvin
詩有云:「時來天地皆同力,運去英雄不自由」。尤其是股市,把握大勢有時候遠比盯短線信號更有價值。而每次看到很多人對一些結局已經注定的事情,還在因為一兩則新聞情緒跌宕起伏。我就不由遺憾。其中還不乏有十幾萬粉的財經大 V。
之前承諾過把當下市場主線寫一篇長文說清楚。這篇文章會把我從 10 月底 INTC 財報後、提示 AI 硬體風險,到民主黨當選後、宣告 AI 硬體行情解釋,再到黃仁勳下台後、直言市場低估影響,這些一系列觀點,串成一條邏輯清晰的主線。可能一個月甚至半年後,你會發現一切發生的事情都只是這條主線上的延伸。而可能很多研報或大 V,會在半個月甚至一個月後,才後知後覺復述我的觀點。
閒話少敘,直接開宗明義。當下市場的唯一主線,即:
美國因為承擔不起 AI capex 加速,在刻意放慢 AI 速度。而放慢 AI 建設,對雲廠、硬體廠、模型廠、甚至美國來說,是一件皆大歡喜的好事(除了股民)。
一、中下游的進退維谷
第一次察覺可能有泡沫破裂的跡象,是 INTC 財報後,當天盤後大跌 25%。後來仔細看了財報和電話會後,發現了不少問題:
簡單來說,財報顯示 intc 在擴產上猛踩油門:Q3 向半導體設備商下達的硬性採購訂單(Firm POs)環比暴增近 40%,同時還在多線擴張產能。直接導致 2027 年的 FCF 大概率轉負。
然而如果是只看這份財報,只能說明 intc 目前在資金循環上遇到一點問題,且因為需求的旺盛而擴產看起來是很合理的需求。但如果把頭部雲廠(Hyperscalers + 代表性中小 AI 雲 Neoclouds)的財報一起來看,會發現 AI 泡沫已經出現了裂痕:五大超大規模雲廠中已有四家(AMZN、GOOGL、META、ORCL)單季自由現金流正式被 capex 擊穿轉負,行業正從「科技巨頭靠自有現金流內生買單」,切換至「外部股債融資」的新階段:
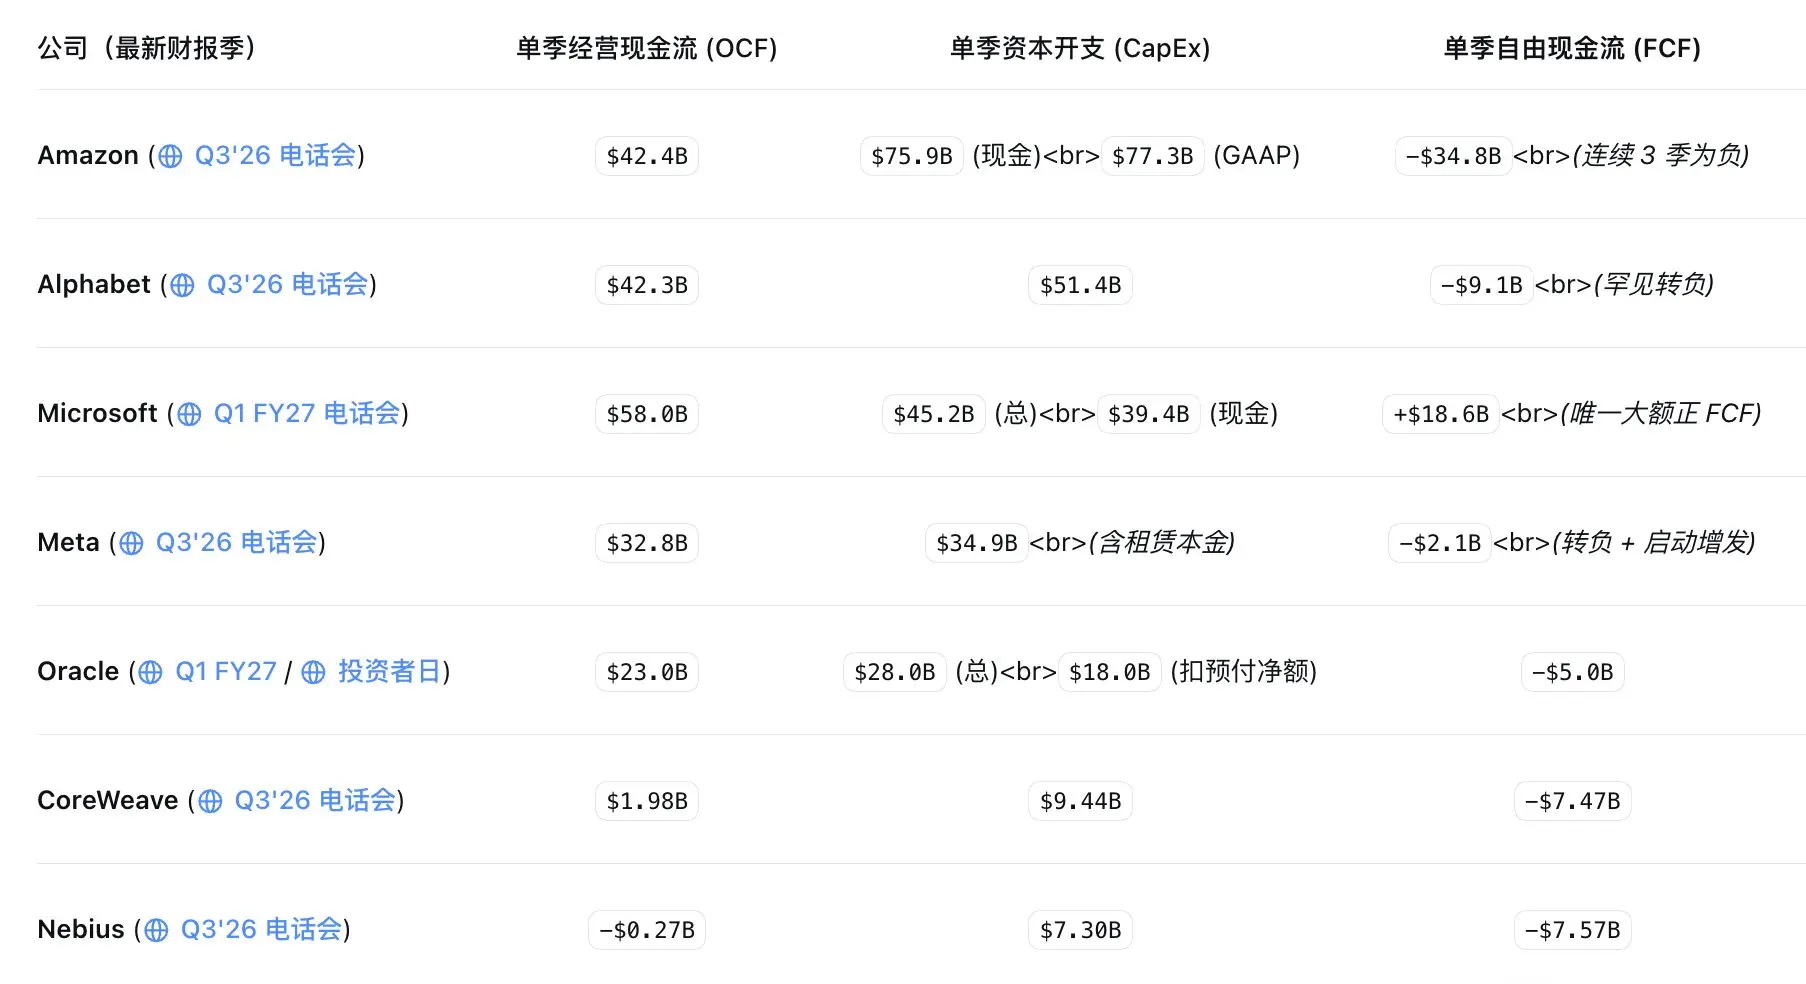
AI 匯總的頭部雲廠 FCF 情況
在本季度之前,大家認為 AI 能持續發展的動力,來自於目前行業主導的算力商多數是擁有超級印鈔機(搜索廣告、電商、企業軟體)的現金牛巨頭,這和 00 年科網泡沫有本質區別。而現在,這些年化 $800B 的自有現金流已經被 100% 舀乾了。
當五大雲廠還要往 $820B+ 甚至 2027 年近萬億美元的 capex 繼續加速,同時 neoclouds 和大模型獨角獸也要砸上千億美元搶卡時,超出的所有增量資金,就只能靠加槓桿來填。與此同時,財報報表之外,根據美聯儲的最新報告七巨頭的表外"尚未起租的租賃承諾"已突破 $1T(1 萬億美元),擔保及其他合同承諾超 $2T。
當然,在下游被資本開支競賽逼的不得不抽血加槓桿的時候,中游是否就過得很滋潤呢?也並沒有。中游重資產環節也已成「負 FCF 重災區」,那些自己蓋廠房、買晶圓設備、擴產線、墊資組裝的硬體廠商,為了搶 AI 產能把 FCF 燒成負數的情況比比皆是:
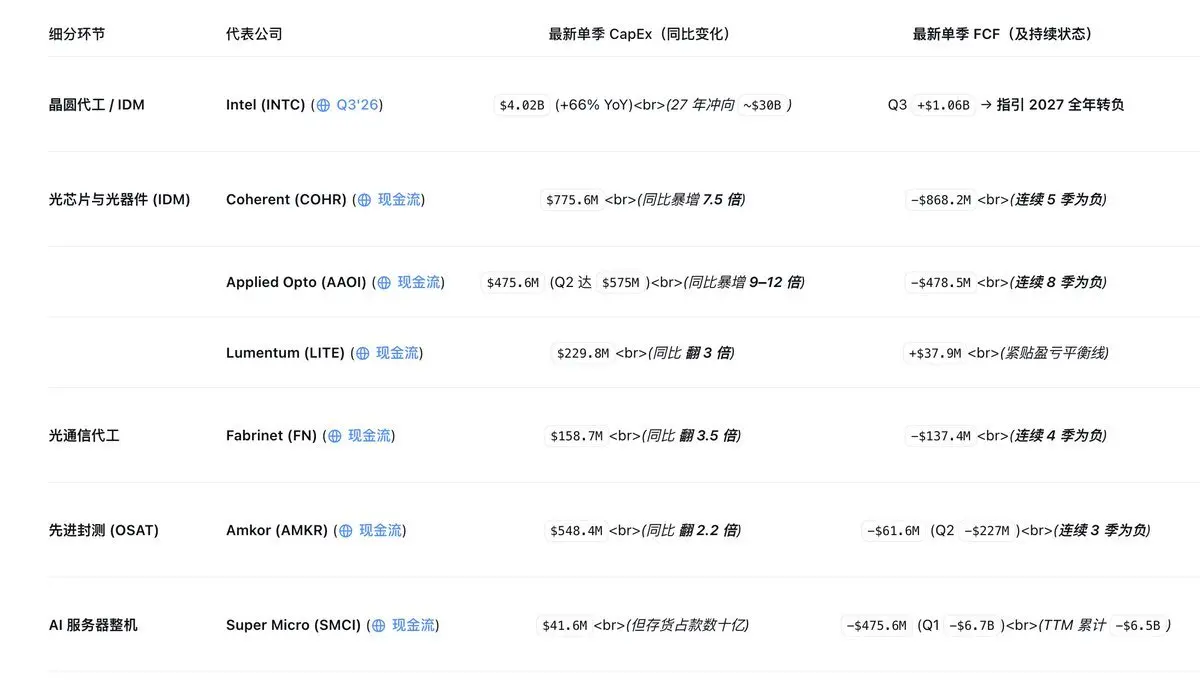
AI 總結的頭部硬體廠 FCF 情況
這些公司絕大多數,都是為了承接海量的訂單,而猛擴產能,絕大部分經營現金流都已被擴產吞噬;甚至部分小廠正進行遠超自身規模的極限擴產。
當然,你單看這個數據,說明短期需求強勁、行業正處於高景氣、手裡都是下游不可撤銷的預付款和保底長協。但是,當這些耗時 1.5--2.5 年新建的光芯片晶圓廠、先進封裝線、Intel 新產線和存儲潔淨室在 2027 下半年至 2028 年集中投產釋放供給時,如果恰好撞上下游雲廠因融資成本和折舊壓力在 2028 年放慢 CapEx 增速,目前這些毛利率偏薄、靠燒 FCF 擴產的中游重資產廠商,將最先承受"產能開出即降價 + 高額折舊反噬"的雙重擠壓。
這些都是市場聰明資金在財報季後默默計價的。而那些上游的壟斷硬體廠(NVDA、MU、TSMC、AVGO),從財報上看,他們淨現金堆積如山、幾乎沒有債務;哪怕明天 AI 降溫,它們最多是少賺利潤,絕不會有債務危機。
但結合我們上面的分析,你會發現這些上游金字塔尖的極少數壟斷收租者,是靠著吸血中下游才能站穩地位。然而你不可能之外一棟樓只有第五層;當大樓的一二層和地基開始晃動,可能先塌的就是五層。
現在美光 81.1% 毛利率、海力士近 80% 營業利潤率、英偉達 74.8% 毛利率,本質上全是極端缺貨下的稀缺性溢價,而不是製造業常態。一旦佔你收入 60% 的前五大雲巨頭同時吃不下貨時,沒有任何一家上游供應商敢把金主告上法庭硬逼提貨,最終幾乎 100% 都會妥協------允許延期提貨或降價重簽。
因此,假設明年五大雲廠並沒有垮,只是為了把負的自由現金流修回正數,決定把年度總 CapEx 下調 20%(比如從 $820B 降回 $650B)。對雲廠來說,已經建好的機房還在照常收錢,AWS、GCP、Azure 的雲收入可能照樣增長 +20%;但對上游硬體廠來說是滅頂之災:下游一旦發現晶片不再緊缺,會立刻停止恐慌性鎖單和重複下單,並優先消耗手裡囤積的庫存(比如 Google 目前為外售 TPU 囤的大量存貨)。下游終端 CapEx 降 20%,傳導到上游晶片、存儲和光模塊廠,往往就是新增訂單暴跌 40%--60%。這就是"牛鞭效應"。
所以現在的AI 鏈,可以用一句話總結:被層層放大的「旺盛 AI 需求」,正倒逼下游雲廠與中游製造廠一起燒穿現金流甚至舉債擴產,去單向供養上游極少數壟斷寡頭吸血。
理論上,只要這個需求不斷,這個故事還能一直講下去。但事實上,這整個鏈條中最關鍵的一環,偏偏是最危如累卵的一環。
二、 沙上築塔的 AI 需求
目前來看,全行業有且僅有一個真金白銀跑通的 AI 硬需求:AI Coding。很多證據表明,企業非常願意為替代/增效高薪程式員買單。包括我個人每個月也會花費幾千在各種 AI 訂閱上。
但即便如此,單靠"幫程式員寫程式"和"幫巨頭多賣點廣告",也遠遠填不上雲廠們$800B+ capex 的天坑。
更要命的是即便是當前最有力的需求,也完全是在補貼、無法形成正循環。算力消耗確實是在十倍暴增,但為什麼看不到等量的收入?因為巨頭根本不敢向普通用戶按真實成本收費。目前模型廠的所有 coding plan,都是在賠錢賺吆喝。Meta 借錢發股猛砸 Muse 智能體也是同理------算力確實是在成倍燒,但本質是巨頭在借債補貼全球用戶免費用 AI,屬於"保命稅"而非已跑通的商業回報。
而鏈路中最下游的買方,就是這些持續在虧損中的模型廠,而不是真實需求的實體企業。它們的錢來自 VC、主權基金、發債,甚至就來自MSFT、AMZN、GOOGL、NVDA、TSMC他們自己的投資。本質上是:大廠和資本市場出錢投給模型廠 → 模型廠拿這筆錢簽雲廠的五年期算力大單 → 雲廠拿著合同去借債買上游晶片。
另外,在無人注意的角落,本季財報有個極其魔幻的細節:CRWV電話會自豪地宣布,其 $133B 積壓訂單中超 75% 來自"投資級大企業"------而這些大客戶的主力,恰恰就是微軟、谷歌、Meta 這些大雲廠自己!GOOGL也親口承認,因自家機房不夠,Q3 末開始向第三方租算力。
至此,欺騙整個資本市場的循環就跑起來了:終端哪怕只有 100 塊錢的模型調用需求 → 模型廠找大雲廠簽 100 塊合同(計入大雲廠財報) → 大雲廠機房來不及建,轉頭向 Neoclouds 簽 80 塊轉租長約(又計入 新雲財報) → 兩邊同時拿著各自暴漲的訂單找中游光模塊和上游晶片廠搶貨。同一份需求,在產業鏈帳本上被重複放大了數倍。
實話講,以上的部分你可以理解為 AI 鬼故事匯總,你也可以說是近兩個月以來的利空匯總起來講而已。但這背後已經為放緩埋下了條件:對下游和中游來說,放緩絕對是一件好事。
下游如果減少 capex,它們的自由現金流瞬間原地復活。中游如果需求放緩,雖然短期業績受損,但不用再貼錢擴產產能,可以避免後期新產線剛投產就遇砍單;而如果需求持續狂奔,面對"訂單驟降 + 毛利率回落 + 殺估值"的三重暴擊只是遲早的事情。
而算力上下游之外,與此同時,這些 AI 鏈的根源、頭部模型廠們,他們所需的訓練成本在指數級減少:
當然,在 Anthropic 自己的 FWP 裡,他們每季度的算力支出在 6 個季度裡漲了約 11 倍,從 9 億美元漲到 99 億美元。因為他們為了自己的領先地位,需要花更多的錢來投入到訓練中。所以只要前沿競爭還在、推理需求還在增長,總需求就會繼續上升。
但在產業鏈之外,這種虛浮的前沿競爭,是否還能持續?
三、帝國不能承受之輕
而接下來到了這一部分,終於來到了我們的正題:為什麼我說美國已經承擔不起 AI capex 加速,所以在刻意放緩 AI 速度。
我會從兩方面展開我的觀點:為什麼美國要放緩,以及他具體是怎麼做的。
首先是為什麼?其實這一點是顯而易見的:AI已經從華盛頓和華爾街寄望的「化債解藥」,變成了美國經濟與金融體系「最大的脆弱源」。這部分 11 月 13 日美聯儲發布的《金融穩定報告》幫我省了不少口舌,感興趣自己去看,我不多贅述。
而 AI 數據中心的大躍進建設,正通過「電力、電網容量與市政水務的通道」、「存儲芯片與 IT 硬件"產能擠佔"的漲價通道」、「工程物資、電網設備與技術藍領的物理擠出通道」等多條漲價傳導鏈,持續助推美國通脹,已經成為與伊朗戰爭帶來的能源漲價同量級的威脅。
事實上,下半年已經有不少美聯儲內部角色,在喊話 AI 正在推動美國通脹,並佐證這一論點。美聯儲監管副主席 Bowman 在 11.10 披露,截至 2026 年 9 月的一年內,AI 相關價格壓力單獨貢獻了美國核心 PCE 高出 2% 目標超額部分的約四分之一,和能源持平。
而去年乃至今年上半年,普遍被認為的「AI 帶來的生產率提升最終會降低成本、增加總供給,從而壓低通脹」的理論,至今看不見跡象。反而 AI 的發展目前看來只是在取代越來越多的工作崗位。
如果是以上只是停留在理論推導,這個月發生的一系列事情,皆是以上理論的佐證。
假定美國發現了 AI 再加速下去會有一眾企業爆雷、居民端還會持續通脹影響美國經濟,所以需要放緩 AI 節奏的話,這個由頭不能由川子本人及其勢力發起,因為他自己就是這邊 AI 泡沫的最大推動者之一。所以必須有一幫人出來當黑臉------也就是民主黨。
這也是為什麼本次中選川子幾乎沒有發力,甚至任由油價飆到 120。他如果想降油價,其實釋放兩句 taco 信號就能短期達到目的,但他甚至在選舉前表示要痛擊伊朗。因為他的全程擺爛,導致民主黨大獲全勝,拿到了足夠的話語權,可以放開手腳去給全國的 AI 狂飆踩剎車。而天天上半年天天唱票的川子,回過頭來也發現至少一個季度沒有為 AI 企業搖旗了。
當然,民主黨並不是真的想幹死 AI,他們只是不想上面提到的中下游爆雷的事件發生在他們的任期中。所以他們會做的也只是放緩節奏。
而美國的霸主地位已經由軍事實力和美元霸權,開始轉向科技霸權------也就是全球頂尖的 AI 實力了。這基本上已經是共識。當前美債的核心就是美國必須在 AI 領域上保持領先地位。而現在居然開始要放緩 AI 節奏,是不是不把全世界唯一和他在 AI 領域競爭的中國放在眼裡?
當第一名不想讓第二名成績超過自己,除了自己努力學習以外,最好的方法,其實就是不讓第二名學習就行了。
所以你能看到這個月美國打出的兩套組合拳:彈劾美國對華芯片頭號販子、兼最大 AI 泡沫推動者黃仁勳下台,以及BIS出台遠程算力訪問新規、關閉中國的遠程算力套利窗口。而以上這些,在這個月之前,美國都是睜一隻眼閉一隻眼的狀態。
以上都是理論結合實際發生的事件進行的推演。只不過我的理論誕生的更早,而後面一件件發生的事也都在印證我的觀點。包括今天凌晨英偉達電話會,臨時 CEO 表示「過去一季度內部對"循環融資"的看法變了;對客戶的擔保會收緊,對 neocloud 會"挑著支持"」。
很多人覺得這是 CFO 鼠目寸光,但我敢說即便是真選了 CEO 上台,甚至極小概率黃仁勳回來,這套策略也不會變。
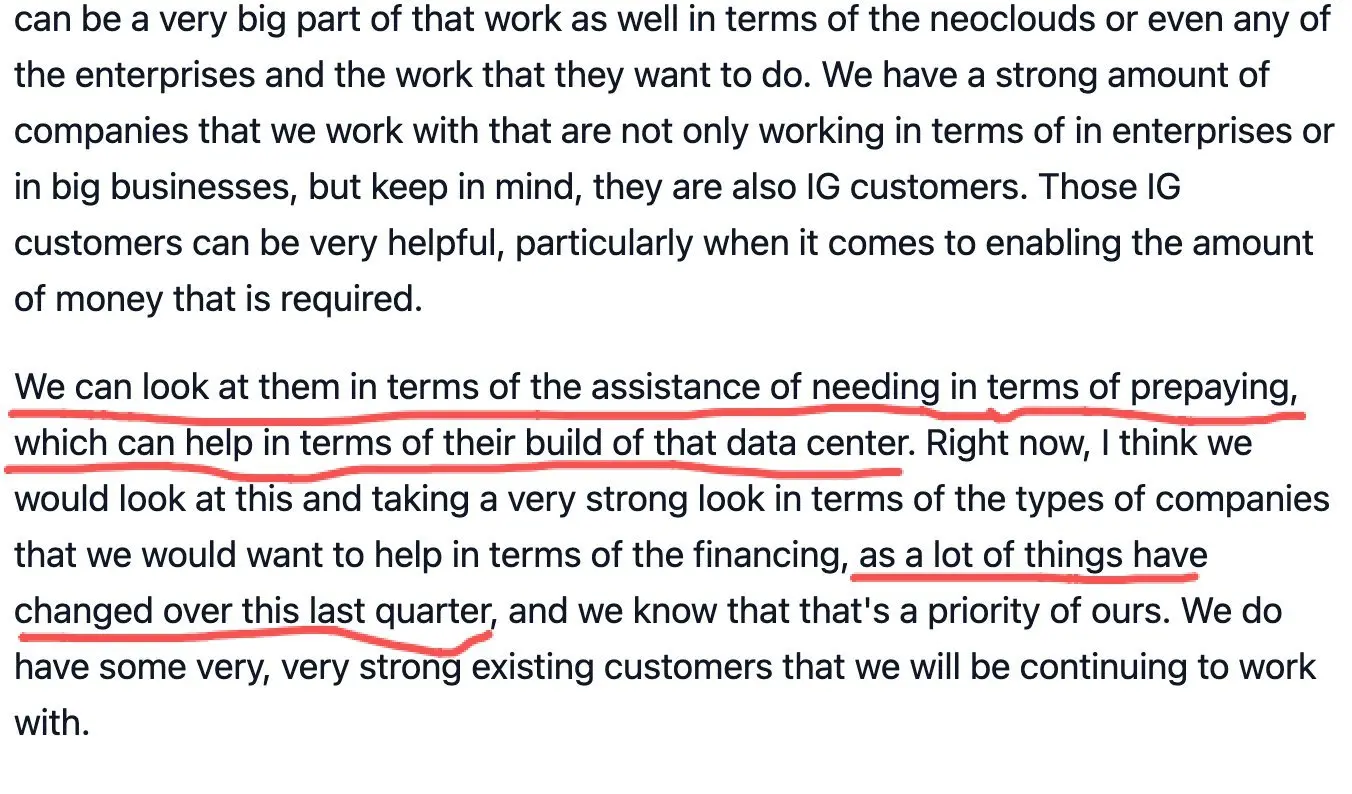
臨時 CEO 表示收緊擔保
四、後記:那之後呢?
以上只是我結合產業鏈以及宏觀背景,再結合實際發生的實事做的推演,只是攔不住一直在被應驗。如果這套理論是真的那麼以下幾件事就是大概率事件:
黃仁勳大概率不會回歸;因為沒有人能保證他不會再對華輸出先進芯片。凌晨的電話會也再一次確認這件事。
對華芯片政策會持續收緊。以前好像還有路子只是單純沒認真,順便還能賺點溢價。現在是關係到美國國本,自然不會鬆嘴。
會想盡辦法阻撓中國 AI 發展和數據中心建設,可能會從輿論入手。比如宣揚 AI 導致失業、數據中心影響居民生活等。
美國輿論上減少或不再宣揚對 AI 產業的利好,而更多是利空消息(這也是為什麼最近利空這麼多)
之前對 AI 大肆鼓吹的公眾人物銷聲匿跡或調轉言論風口。
到了下一階段:
民主黨實質性執行暫停或放緩數據中心建設的法案
AI 產業鏈中下游出於財務安全考慮放緩資本開支
到了這個階段,就已經是明牌了。甚至可能會演變成利空出盡。
而現階段,我的狀態是輕倉+投資「當前的AI水平也能充分受益」的公司或放緩 CaPex 會因此受益的公司。當然只是個人操作,不構成投資建議,我也不會分析買賣點。
寫這篇長文主要是每次看到有博主到處喊「短期風險」「利空出盡」「黃仁勳要回來了」就覺得好笑;同時我又有點厭蠢。乾脆把我的觀點完整整理出來,如果後面再次被印證了,我也不用敲很多字了。當然,我也歡迎被打臉,這樣在硬體的朋友們也能賺到錢。
每個人都需要為自己的觀點和交易負責。我也不希望有人因為看了我的文章割肉了,結果反彈個兩天過來罵我說我害他錯過了。雖然我沒啥粉絲但我絕對會拉黑。
交易唯有自渡。
鏈捕手ChainCatcher提醒,請廣大讀者理性看待區塊鏈,切實提高風險意識,警惕各類虛擬代幣發行與炒作,站內所有內容僅係市場信息或相關方觀點,不構成任何形式投資建議。如發現站內內容含敏感信息,可點擊,我們會及時處理。