BTC 世代級買點將至,AI 危機或砸出最終底部
 核心觀點


 100y 認為 BTC 正接近底部買點,45,000 至 55,000 美元區間具有吸引力。基準情形是未來一年內 AI 行業危機觸發最終底部,隨後美國信用擴張與貨幣寬鬆推動反轉。均線失守、MVRV 接近 1、挖礦成本與極度悲觀情緒支持這一判斷,但四年周期失效等風險仍在。
作者:100y,Four Pillars 研究主管
編譯:谷昱,ChainCatcher
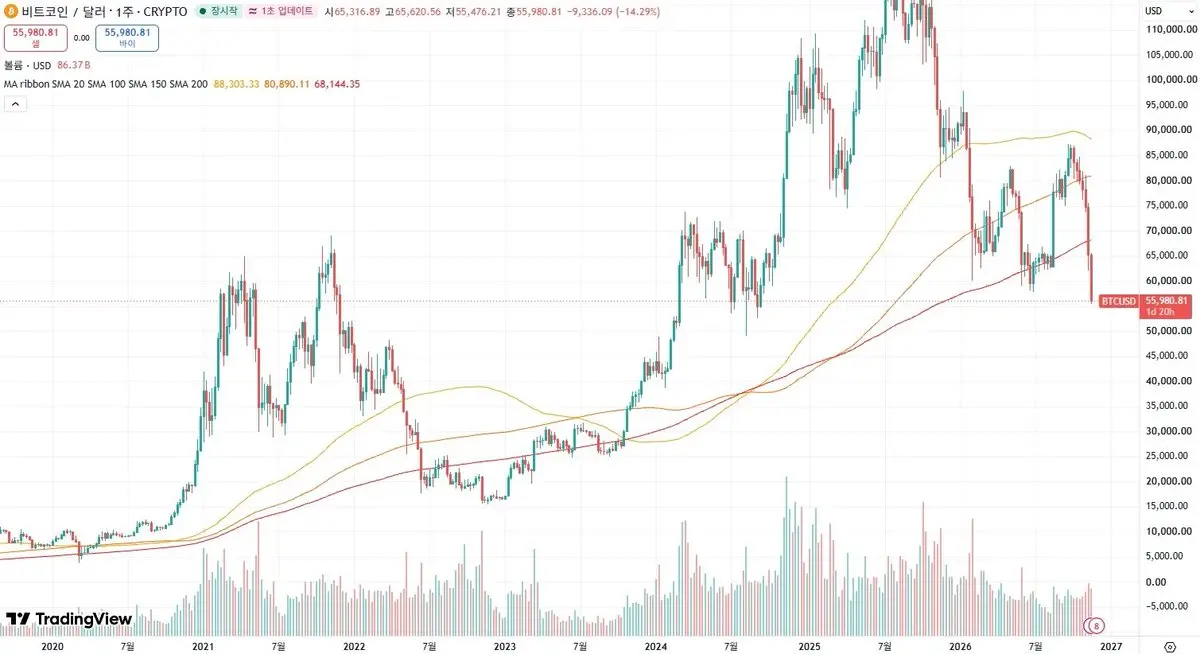
週六早上我起得很晚,給自己做了義大利麵和三文魚,然後坐到電腦前。我簡直不敢相信自己的眼睛。BTC 當時的交易價格是 5.5 萬美元。
加密市場是正式死了嗎?還是說,這是一個世代級買入機會?
以下是我的看法:
我們正非常接近 BTC 的底部買入機會。假設 BTC 最終會進入另一輪牛市,4.5 萬美元到 5.5 萬美元區間看起來是一個有吸引力的入場點。
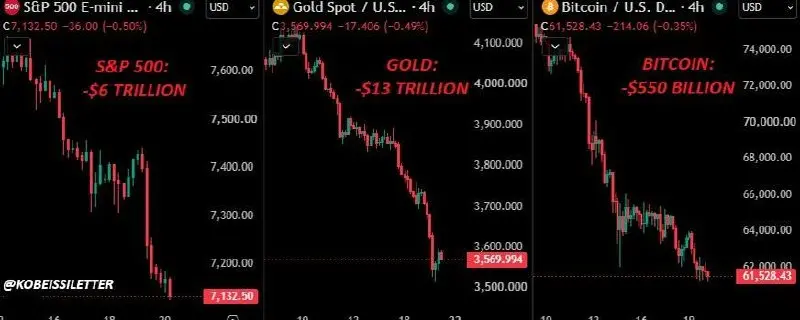
我們仍有不小的可能性尚未看到本輪周期底部。移動平均線和 MVRV 等技術與鏈上指標表明,未來可能還有更多下行空間。鑑於 AI 行業正在發生的情況,宏觀因素也可能把 BTC 價格推得更低。
我的基準情形是,AI 行業的一場危機將在未來一年內的某個時點觸發 BTC 的最終底部,隨後由美國的信貸擴張和貨幣寬鬆推動趨勢反轉。
讓我簡要說明,為什麼我認為這是最可能的情形。
1. 加密行業比以往任何時候都更強
在深入技術分析、市場周期和鏈上數據之前,讓我們先退一步,看看 BTC 所屬的更廣泛的加密行業。
正如我稍後會討論的,我在 X 上看到越來越多的帖子聲稱,與 AI 相比,加密什麼都沒做成,整個行業本質上毫無用處。我完全不同意。
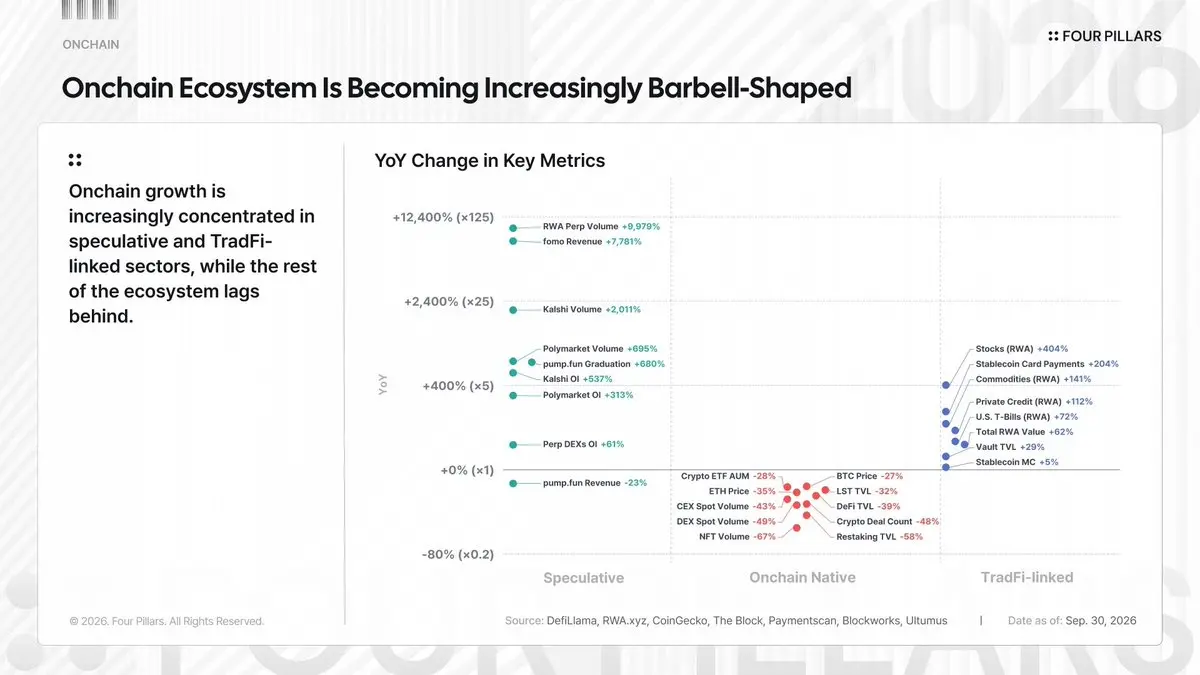
上圖來自 Four Pillars 即將發布的年終報告。我對加密行業的當前評估是,若干板塊已經明確找到了 PMF。但問題在於,採用極度集中在少數幾個領域。
第一是加密更具投機性的一面,包括 memecoin、永續期貨和預測市場。無論更廣泛的加密市場狀況如何,這些板塊都持續吸引著穩定的用戶活動。尤其是永續合約和預測市場,代表著交易金融市場的全新方式,增長空間巨大。Robinhood、Coinbase 以及各類傳統金融機構如此關注這些市場,是有原因的。
第二是加密作為下一代金融基礎設施的興起,主要借助穩定幣和 RWA。傳統金融基礎設施極其碎片化。不同資產類別和使用場景依賴完全獨立的後端系統。區塊鏈正越來越被視為少數能夠將這些碎片化系統整合起來的技術之一。看看 DTCC 的代幣化舉措、ICE 和 NYSE 的代幣化股票交易計劃,以及美國銀行等大型銀行正在探索的穩定幣舉措就知道了。如此多或大或小的金融機構都在向穩定幣、RWA 和區塊鏈基礎設施投入資源,是有原因的。
BTC 眼下的交易價格或許在 5.5 萬到 5.6 萬美元,但加密行業可以說比以往任何時候都找到了更多真正的 PMF,並且正日益融入現有金融體系。
無論市場價格或情緒如何,加密行業都生機勃勃。如果你思考金融基礎設施的未來,就很難想像這個行業不會從這裡顯著增長。
2. 300WMA 已被跌破
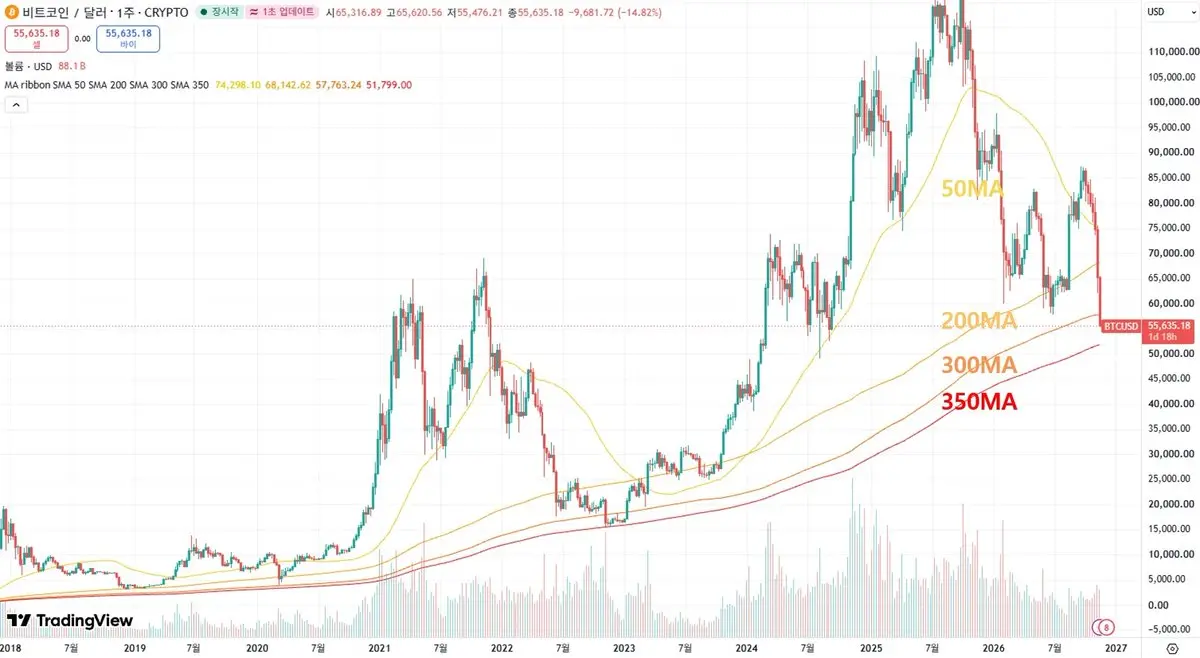
加密圈有一句老話:"200WMA 就是底部。"
在包括 2018 年熊市、新冠崩盤、Terra 崩盤和 FTX 破產在內的歷次重大市場崩盤中,200 周移動平均線一直是識別 BTC 底部時極為有用的心理參考點。
但這一次,情況不同了。最近的拋售不僅跌破了 200WMA,也跌破了 300WMA。BTC 目前正接近 350WMA,而這一位置在歷史上幾乎一直充當著完美的地板價。
如果 BTC 在短期內觸及 350WMA,對應價格大約是 5.2 萬美元。
無論如何,BTC 已經跌破 200WMA 這一其歷史上最強的心理支撐位。這一事實表明,假設最終還會迎來另一輪牛市,我們可能已經非常接近底部。
我們以前見過類似情形。2022 年 6 月,在 Terra 崩盤以及隨後 Celsius 和 3AC 倒閉之後,BTC 曾短暫交易在其 200WMA 下方約 20% 的位置。
BTC 大約花了 9 個月才重新站上 200WMA,又過了大約 14 個月才明確脫離該水平,並開啟下一輪主要上漲。
如今,BTC 的交易價格大約低於其 200WMA 18%,使我們處於非常相似的位置。
如果歷史重演,我們當然可能再看到一波下跌。但我們也可能正在進入這樣一個時期:在下一次重大突破之前,BTC 會在接下來的一年裡橫盤運行,並隨著其 200WMA 逐步走高。
3. 新一輪四年周期的開始
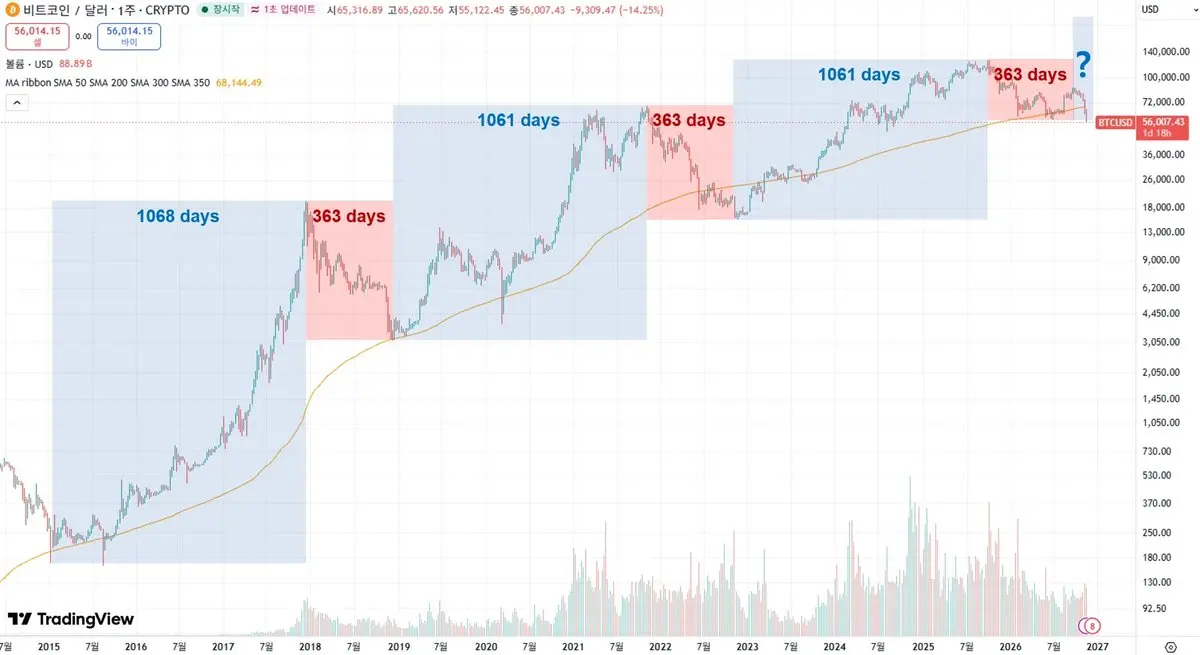
我認為既最缺乏說服力、又最有力量的敘事之一,是比特幣的四年周期理論。我不認為存在任何基本面理由,足以讓人相信它會如此持續地奏效。
然而,底部與頂部之間的時間間隔如此驚人地相似,有時幾乎讓人覺得是光明會在秘密控制 BTC 價格。
自 2015 年底部以來,BTC 反覆經歷大約 1,061 到 1,068 天的上漲,隨後是大約 363 天的下跌。結合比特幣的減半周期,這一模式已成為塑造投資者心理的極其強大的敘事。
這對 BTC 這類不產生現金流、且深受宏觀環境與市場情緒影響的資產尤為重要。對於這類資產,敘事極其重要。
如果歷史規律延續,我們現在應該正接近熊市尾聲,並即將開啟新一輪看漲階段。
不過,這裡有一個重要風險。距離上個高點已經過去超過 363 天,BTC 的下跌也已超出歷史時間框架。我不認為僅憑這一點就足以宣布四年周期已經失效。但如果 BTC 繼續偏離這一規律,我們就需要認真重新評估這一理論是否仍然成立。
4. MVRV 正接近跌破 1
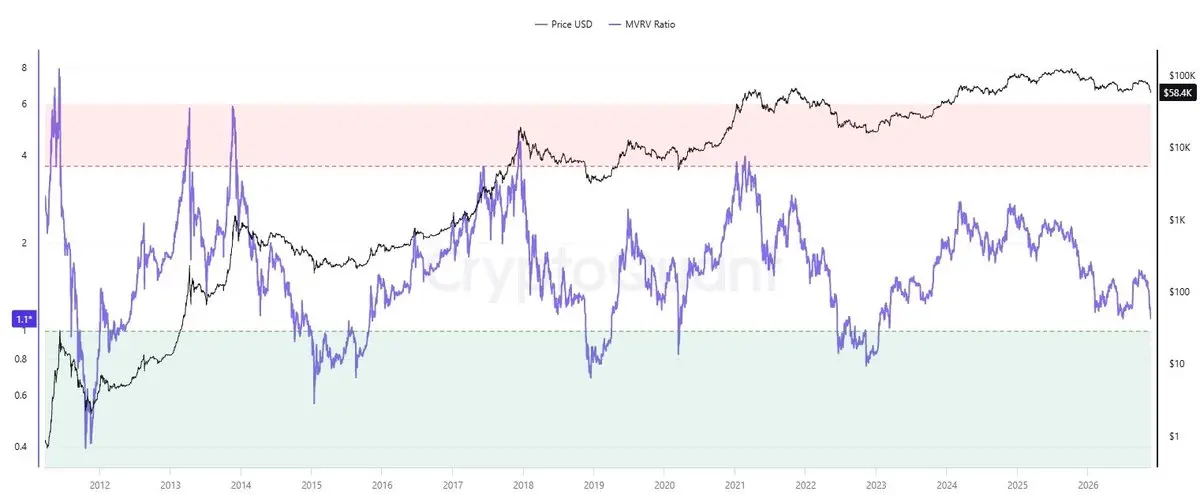
來源:CryptoQuant
MVRV 是 Market Value to Realized Value 的縮寫,即市值與已實現價值之比。它的計算方法是,用 BTC 當前市值除以已實現市值;已實現市值按照每個 BTC 上次在鏈上移動時的價格進行估值。
簡單來說,較低的 MVRV 意味著,相對於投資者估算的整體成本基礎,BTC 當前市值相對較低。
歷史上,MVRV 跌破 1 的時期,往往提供了有吸引力的長期買入機會。
在以往周期中,BTC 通常會在 MVRV 跌破 1 之後約 1 到 6 個月觸達最終底部。隨後,它往往會在 MVRV 低於 1 的區間附近盤整大約 6 到 12 個月,然後才重新恢復上升趨勢。
MVRV 尚未跌破 1,但我們已經非常接近。這讓我越來越樂觀地認為,一個強勁的長期買入機會可能正在臨近。
這裡還有一個令人鼓舞的細節。每一輪周期的 MVRV 底部都在逐步抬高。自 2011 年以來,歷史 MVRV 低點大約為 0.395 → 0.564 → 0.691 → 0.760。
如果這一趨勢延續,當前周期的 MVRV 底部有相當大的可能性不會像早期周期那樣深。
假設已實現市值保持不變,且下一輪 MVRV 底部按照歷史趨勢落在 0.8 附近,我們可以估算 BTC 底部大約在 4.3 萬美元附近。
5. BTC 正接近其挖礦成本交易
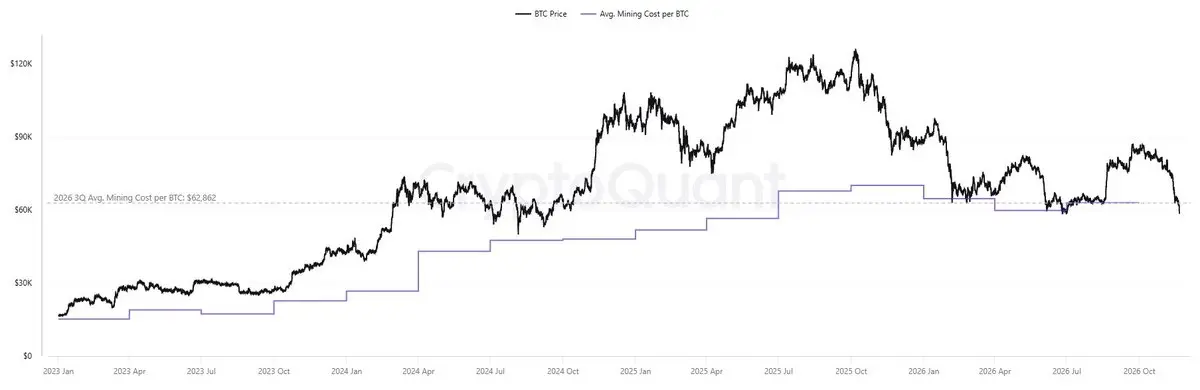
來源:CryptoQuant
CryptoQuant 通過分析 Marathon Holdings 的財務披露來估算挖出 1 枚 BTC 的成本。Marathon Holdings 是主要的上市 Bitcoin 挖礦公司之一。截至 2026 年第三季度,該成本約為每枚 BTC 6.29 萬美元。
歷史上,Bitcoin 礦工的生產成本一直是識別潛在市場底部的有用信號。當 BTC 交易價格低於生產成本時,礦工以虧損價格出售新挖出的代幣的動力就會下降。
當然,情況已經發生變化。減半降低了 BTC 的產出量,許多 Bitcoin 挖礦公司如今也在向 AI 數據中心業務多元化。
因此,我不會把挖礦成本當作 BTC 價格的絕對底部。不過,在評估市場底部可能位於何處時,我認為這仍是一個值得留意的有用指標。
6. BTC 已與 M2 流動性脫鉤
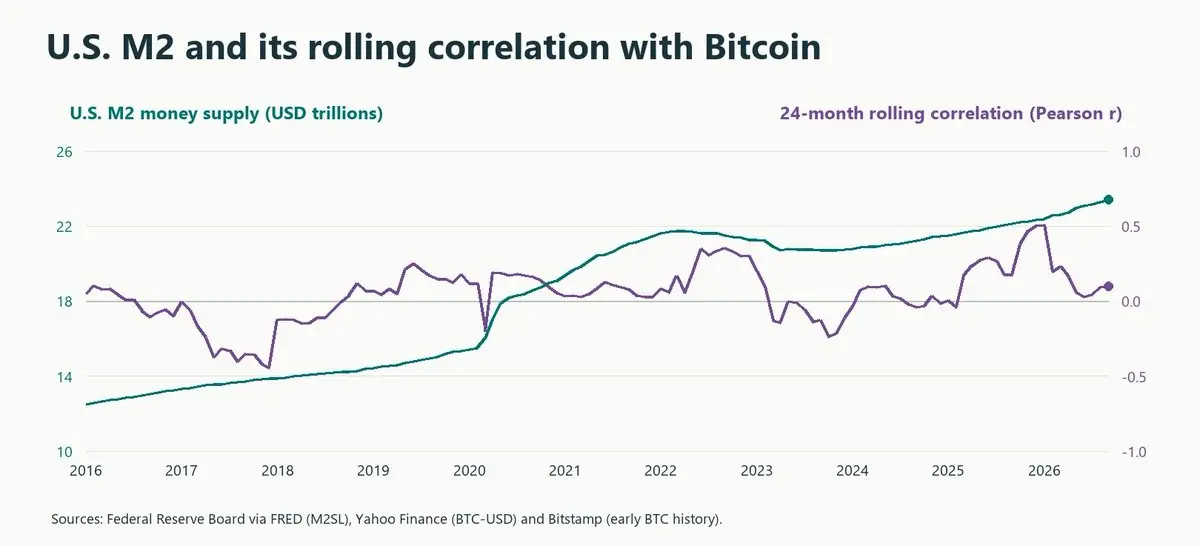
許多投資者將 BTC 視為供應量固定的數字黃金。在這一框架下,當金融體系中的流動性擴張時,以美元計價的 BTC 價格通常應當受益。歷史上,我們也看到 BTC 在美國 M2 貨幣供應量擴張期間大幅上漲。
但最近出現了一個有趣的現象。整個 2026 年,美國 M2 流動性再次擴張,BTC 卻持續大幅下跌。BTC 價格與 M2 流動性之間的相關性已降至接近於零。在我看來,這表明相對於金融體系中目前可用的流動性規模,BTC 可能被顯著低估。
7. 市場情緒極其糟糕
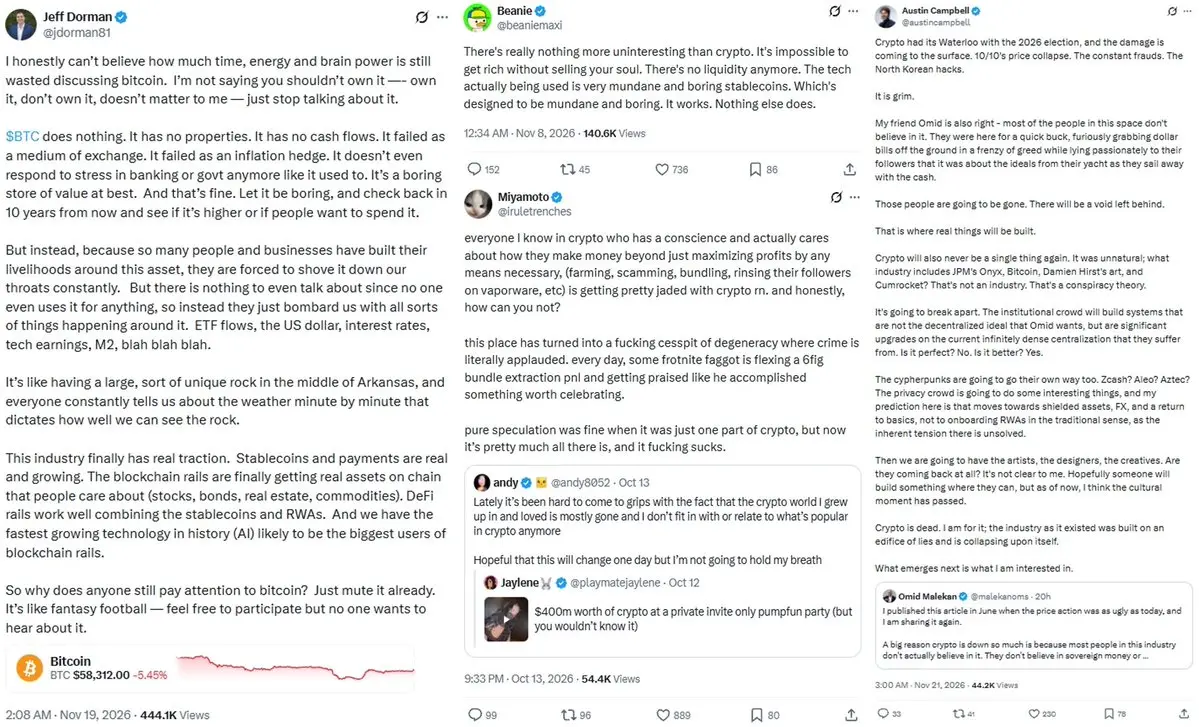
感謝 Jeff Dorman、iruletrenches、Beanie 與 Austin Campbell 的帖子
極端的看跌情緒在歷史上一直是市場接近底部的有用信號。而現在,crypto 情緒幾乎已經差到極點。
過去幾週,X 上充斥著這樣的帖子:聲稱 crypto 一事無成,整個行業毫無意義,而且基本上每一種 crypto 代幣都是垃圾。更有意思的是,這些帖子從投資者那裡獲得了多少關注和認同。
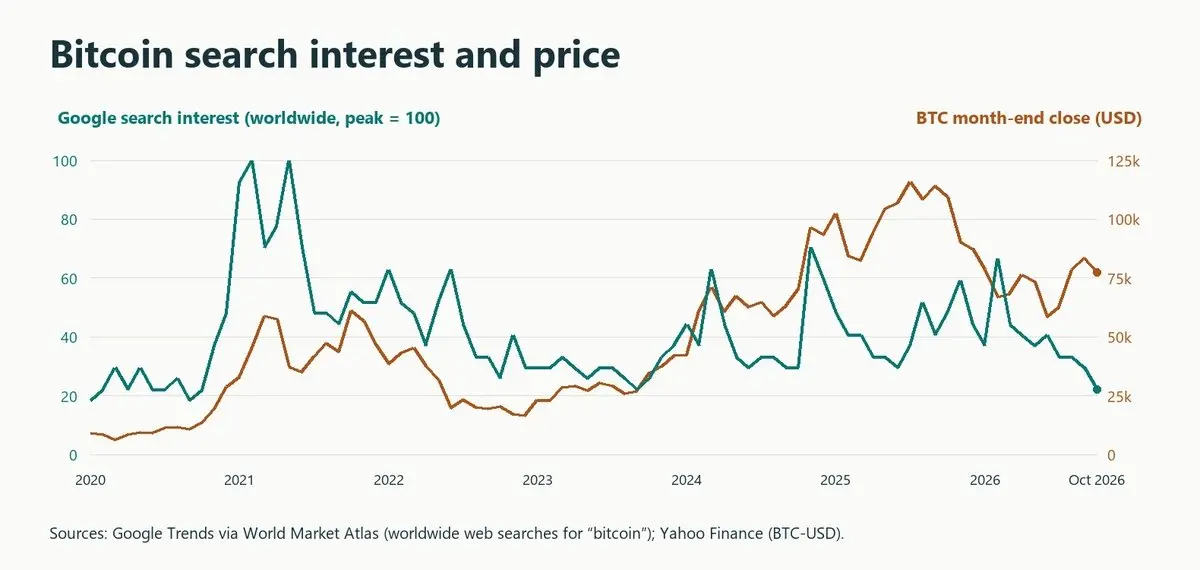
Google Trends 講述了類似的故事。Bitcoin 的搜索興趣已回落至上次見於 2020 年左右的水平,接近自那時以來的最低點。
歷史上,所有人都放棄 crypto 的時刻,往往最終成為一些最佳的買入時機。
8. 貨幣擴張不可避免
在思考未來三年的市場流動性時,有一件事我特別有信心。AI 最終將導致美元流動性大規模擴張。
這與 Arthur Hayes 在其文章 Situationship 中提出的論點大體一致。
邏輯很簡單。
如果 AI 泡沫沒有破裂,且該行業繼續增長,包括銀行貸款在內的私人信貸創造將繼續擴張。
如果 AI 泡沫破裂,美國政府將不可避免地以信貸擴張和貨幣寬鬆來應對,就像 2008 年金融危機期間那樣。
從近期發展來看,我越來越傾向於第二種情景。
在圍繞 Jensen Huang 及其辭去 NVIDIA CEO 職務的一系列爭議之後,再加上民主黨在中期選舉中大獲全勝,以及由此對 AI 數據中心建設與發展形成的壓力,投資者已逐漸開始質疑支撐 AI 行業的融資結構。
這些事態最終是否會引發 AI 泡沫的大幅回調,仍有待觀察。但如果 AI 泡沫確實破裂,我很難想像美國政府會袖手旁觀、什麼都不做。AI 已不再只是另一個由市場供需主導的行業。它正在成為一項戰略性國家資產。
在人們日益相信,無論哪個國家率先實現 AGI 或 ASI,都可能主導下一個全球權力時代的世界裡,美國無法承受落後於中國。在這種情況下,我認為美國幾乎別無選擇,只能通過激進的信貸創造和貨幣擴張來支持 AI 行業。
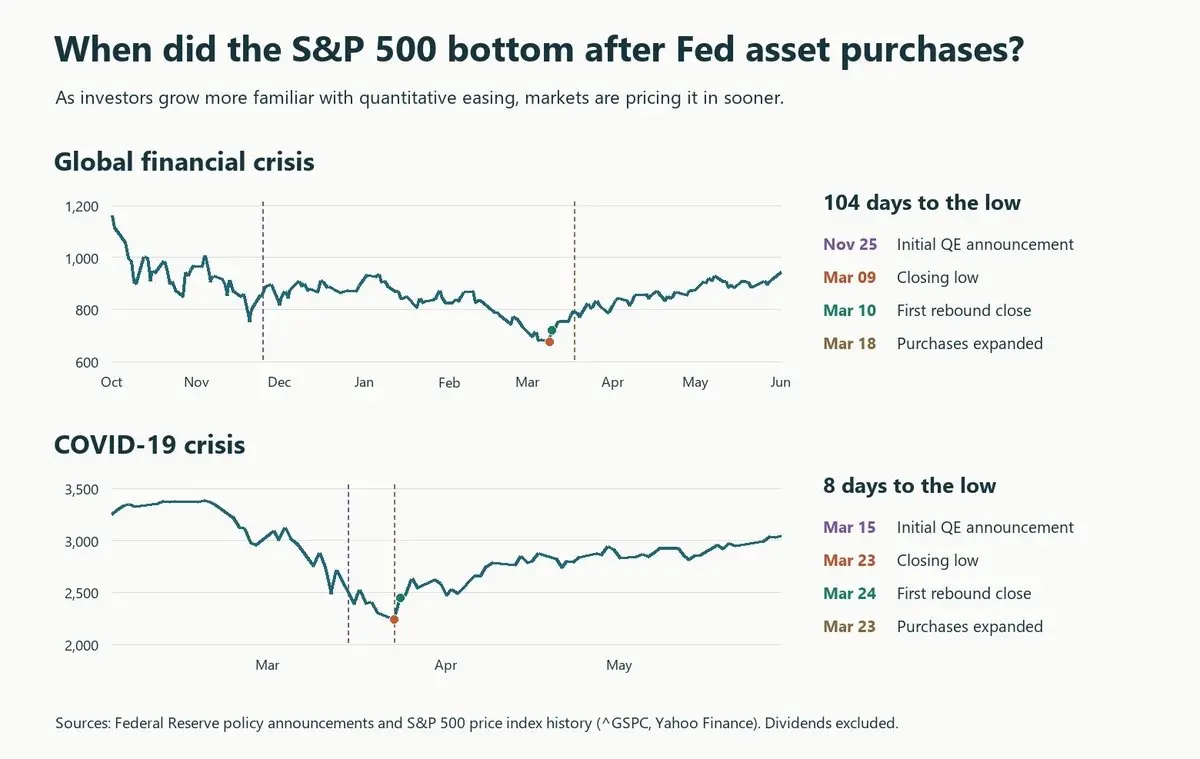
回想 2008 年金融危機和 2020 年的 COVID 暴跌。從宣布量化寬鬆到市場見底之間的時間顯著縮短。我的解讀是,投資者已經學會了市場如何對貨幣寬鬆作出反應,並且越來越快地將其計入價格。如果 AI 泡沫崩塌,而政府再次宣布激進的信貸與貨幣擴張,我預計 BTC 可能會強勁反彈。
9. 最壞情景
到目前為止,我已經解釋了為什麼我認為,在我們最終迎來下一輪牛市的前提下,未來 6 到 12 個月可能為 BTC 提供一個有吸引力的入場點。
但讓我們把論點反過來看。我到目前為止提出的幾乎每一個觀點,也同樣可以被解讀為看跌信號。
一個健康的 crypto 行業並不必然意味著更高的 BTC 價格。即便穩定幣、RWA 和區塊鏈技術在未來五到十年內取代全球金融後端基礎設施的很大一部分,也無法保證 BTC 會捕獲這部分價值。
200WMA 和 300WMA 的失守可能意味著 BTC 已經失去動能。此前充當可靠底部的價位,可能不再具有參考意義。
四年周期可能已經被打破。按照歷史規律,熊市本應持續約 363 天。而我們已處於下跌的第 411 天。
MVRV 低於 1,以及 BTC 交易價格低於礦工生產成本,並不能保證已經見底。尤其是現在許多 Bitcoin 挖礦公司也在運營 AI 數據中心,這可能正在改變歷史動態。
儘管 M2 流動性在擴張,BTC 仍在下跌,這可能是一個結構性警示信號。此前可能流入 BTC 的資金,反而可能正在被 AI 行業吸收。
而這甚至還不是全部。DAT 公司可能出現的投降式拋售、量子計算帶來的威脅,以及與涉及 Binance 和其他平台的事件相關的被盜資金持續拋壓,都可能對 BTC 未來表現構成重大風險。BTC 未必會像歷史周期所暗示的那樣復甦,理由有很多。
10. 買入 BTC,以後再謝我
歸根結底,買入 BTC 是在押注其未來價格會更高。而要對這一押注抱有信念,你需要自己回答一個根本問題:Bitcoin 的價值究竟從何而來?
有些人將 BTC 視為最能代表更廣泛數字資產行業增長與規模的資產。另一些人將其視為數字黃金,一種對沖法幣長期貶值的工具。還有一些人看重它作為一種去中心化貨幣的價值,世界上任何人都可以自由持有和轉移,而無需依賴政府或中心化機構。
就我個人而言,我長期看漲 BTC 的最大原因之一,頗具諷刺意味的是 AI 的進步。AI 將大幅增加我們曾經認為稀缺之物的供給。軟體、內容、知識工作,以及歷史上需要人類時間和勞動的無數其他事物,都將變得越來越便宜、越來越充裕。
而我相信,在一個幾乎一切都變得充裕的世界裡,那些無法被人為創造或通脹的事物,以及不需要信任中心化權威的系統,將變得相對更有價值。
正因如此,我相信區塊鏈的技術價值,尤其是去中心化和可驗證性,在 AI 時代將變得更加重要。而 BTC 是最長時間內踐行這些原則的資產。
它不依賴於某一家公司的盈利,也不依賴於某一國政府的政策。沒有任何單一實體可以單方面增加其供給,世界各地的參與者都可以獨立驗證並執行同一套規則。
我相信未來六到十二個月將是檢驗這一信念的關鍵時期,同時也可能提供押注這一信念的最有趣機會之一。
買入 BTC,以後再謝我。
鏈捕手ChainCatcher提醒,請廣大讀者理性看待區塊鏈,切實提高風險意識,警惕各類虛擬代幣發行與炒作,站內所有內容僅係市場信息或相關方觀點,不構成任何形式投資建議。如發現站內內容含敏感信息,可點擊,我們會及時處理。