Stripe 的下一張牌:為 AI 支付搭建底座
 核心觀點

 當 Agent 從回答問題走向替人辦事,所有 AI 公司最終都會遇到支付。
讓 Agent 能買,也讓商戶敢賣。
昨天整理了一下 Stripe Tour 的視頻素材和內容,重新回看現場演示的幾個 Demo,我發現都還挺有意思。
第一個 Demo 裡,Stripe 大中華區解決方案架構師 Annice Liu 對 Kimi 說:幫我上線一個親子出遊服務。這個服務會根據家長的偏好和本地最新資訊,每週生成一份個性化的親子出行週報。
接下來,Agent 開始自己找需要的服務:註冊域名,把域名部署到 Cloudflare,通過 OpenRouter 接入模型,再接入 Supabase 保存用戶偏好。幾分鐘後,一個原本只存在於對話裡的想法,真的變成了可以打開的網站。
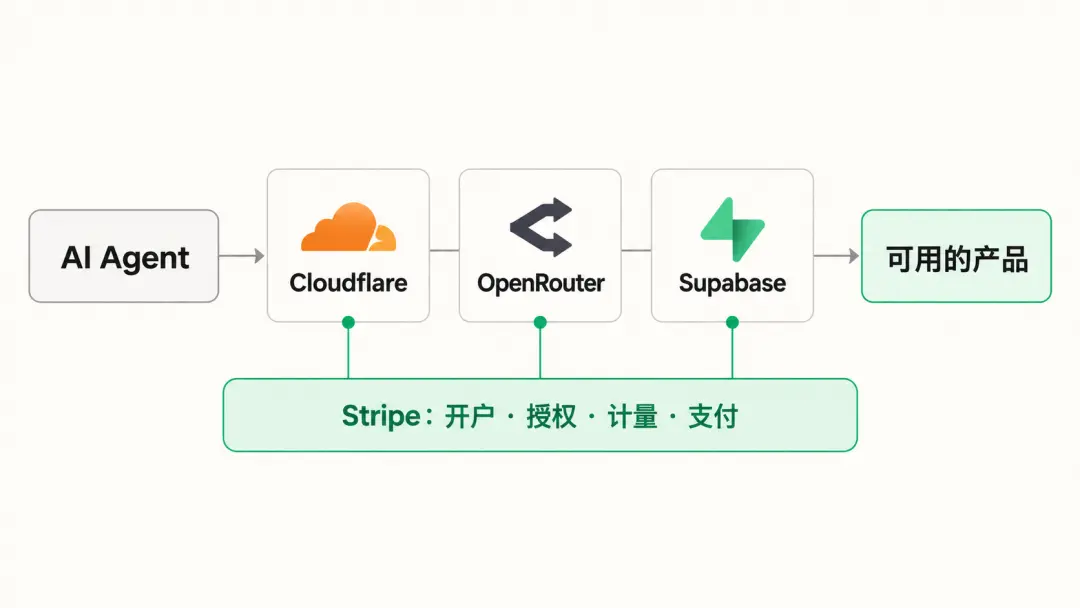
這個demo裡其實我們也看到海外軟體的生態,它不是讓 Agent 進入一家公司的封閉平台,尋找裡面已經準備好的全部功能,而是讓它組合一組獨立服務。
Cloudflare 提供域名和部署,OpenRouter 提供跨模型入口,Supabase 提供資料庫,Stripe Projects 則把這些服務的開通、配置和付費串在一起。每家公司只做自己擅長的一層,Agent 根據任務把它們拼成一個完整產品。
Stripe 聯合創始人及 CEO Patrick Collison 此前也提到,Stripe Projects 受到 Claude Code 工作方式的啟發:當 Agent 寫出一個產品,它很快就會需要日誌、托管、資料庫和模型等外部服務。Stripe 想做的,是讓 Agent 可以直接發現並開通這些服務。
Stripe Projects 從想法到公開發布,由兩三名工程師用了大約兩個月完成,其間接入了約 50 項服務。他估計,在過去,這至少需要更大的團隊和半年時間。
國內更常見的路徑,是從超級 App 內部開始。帳戶、支付、商戶、內容和生活服務原本就在同一個生態裡,Agent 更容易在平台內部完成從需求到交易的閉環。它的好處是鏈路短、用戶不需要管理多個帳戶;代價是 Agent 能調用什麼、資料如何流動,往往更依賴單一平台的邊界。
海外這種組合也不是天然更容易。Agent 每接入一個新服務,就多出一組身份、授權、帳單和風險問題。過去這些事情由開發者逐個處理;如果 Agent 要自己搭產品,就需要一層基礎設施把不同服務變成可以被發現、開通、計量和付款的資源。
這麼看也會給 Stripe 收購 OpenRouter 提供另一個視角,Demo 中 OpenRouter 看起來只是個模型介面,讓 Agent 不必分別接入不同模型公司。但對 Stripe 來說,它代表的是 AI 產品運行時最頻繁的一種消費:每一次模型調用,都要在價格、速度、可靠性和效果之間做選擇,也會產生一筆可以計量的 Token 成本。
如果模型路由、Token 計量、Billing 和支付被連在一起,Stripe 管理的就不再只是產品賣出去以後怎樣收錢,也包括一個 AI 產品運行過程中,怎樣選擇和購買模型能力。
從這個角度看,Stripe 想做的,更像是給開放生態提供一層共同的資金、計量和權限系統,讓 Agent 即使跨越多家公司,也能獲得接近超級 App 內部的連貫體驗。
另一個 Demo 是 Meta 的個人 Agent Muse。用戶讓它尋找一張從波士頓直飛都柏林的往返機票,Muse 找到一個總價 470 美元的選項,確認乘客資訊,然後問用戶要不要完成預訂。
到了付款環節,它沒有要求用戶把銀行卡號發給 AI。Stripe 的 agent 錢包 Link 彈出一個授權頁面。用戶可以看到金額、使用哪張卡,並在 "Deny" 和 "Allow" 之間做選擇。只有用戶批准以後,Agent 才拿到完成這一次交易所需的支付憑證,最後把機票訂下來。
這兩段演示放在一起,很像 Stripe 對 AI 經濟的一張縮略圖。
一邊,Agent 可以自己搭建產品、調用服務、產生收入;另一邊,Agent 也可以替人尋找商品、形成訂單並發起付款。Stripe 想做的,並不只是給聊天機器人加一個付款按鈕,而是把 Agent 從 "會說話的軟體" 接進真實的商業系統。
我們可以把這一年 Stripe 公布的產品、協議和 Demo 串起來,會發現它在 AI 支付做了不同的嘗試。
把商戶的商品和 Checkout 變成 Agent 能理解的介面
AI 幫人購物,最先遇到的問題不是怎麼刷卡,而是怎麼準確地知道商戶在賣什麼。
人可以打開網頁,看圖片、篩選尺碼、理解運費,再點擊結帳。Agent 如果只能模仿人類在網頁上找按鈕,就很容易選錯規格、讀到過期價格,或者在頁面更新以後直接失效。
2025 年,Stripe 與 OpenAI 一起推出 Agentic Commerce Protocol,也就是 ACP。它把商品目錄、庫存、價格和結帳過程變成一套機器可以調用的流程。當時第一個公開用例,是 ChatGPT 裡的 Instant Checkout。
這一步的重要性不在於 "ChatGPT 裡也能買東西",而在於 Stripe 開始把 Checkout 從一個給人看的頁面,變成 Agent 可以調用的商業介面。
Stripe 還推出 Agentic Commerce Suite,它想讓商戶接入一次,就能面對不同的 AI 入口,不需要分別為 ChatGPT、Gemini、Copilot 或下一家 Agent 重做一套商品和結帳系統。
商戶仍然是 merchant of record,繼續控制庫存、稅費、配送、退款、拒付和客戶關係。AI 平台負責提出需求和帶來訂單,Stripe 負責把前面的自然語言請求翻譯回商戶原有的交易系統。
這也是 Stripe 與純 AI 平台最大的不同。OpenAI、Google、Meta 爭奪的是用戶入口;Stripe 想成為所有入口背後都可以使用的商業基礎設施。它不需要押中最後是哪一個 Agent 贏,只需要越來越多 Agent 開始參與交易。
Muse 採用的是一條類似的接入路徑:先通過瀏覽器操作網站,讓還沒有專門適配的商戶也能被訪問;再與重要合作夥伴打通 API,讓過程更快、更穩定。Zuckerberg 的判斷是,未來企業會像今天擁有網站、郵箱和社交帳號一樣,擁有自己的 Agent。
瀏覽器操作解決的是 "現在能不能用",直接介面解決的才是 "以後能不能穩定地做生意"。這也是 Stripe 要把商品、Checkout 和支付能力改造成 Agent 介面的原因。
不用相信 Agent,把限制直接寫進支付憑證
Agent 能形成訂單以後,下個問題是:它憑什麼使用用戶的錢?
傳統網上支付經常把 "拿到了正確卡號" 當成重要的信任信號。但對 Agent 來說,持有支付憑證,不等於獲得了眼前這筆交易的授權。
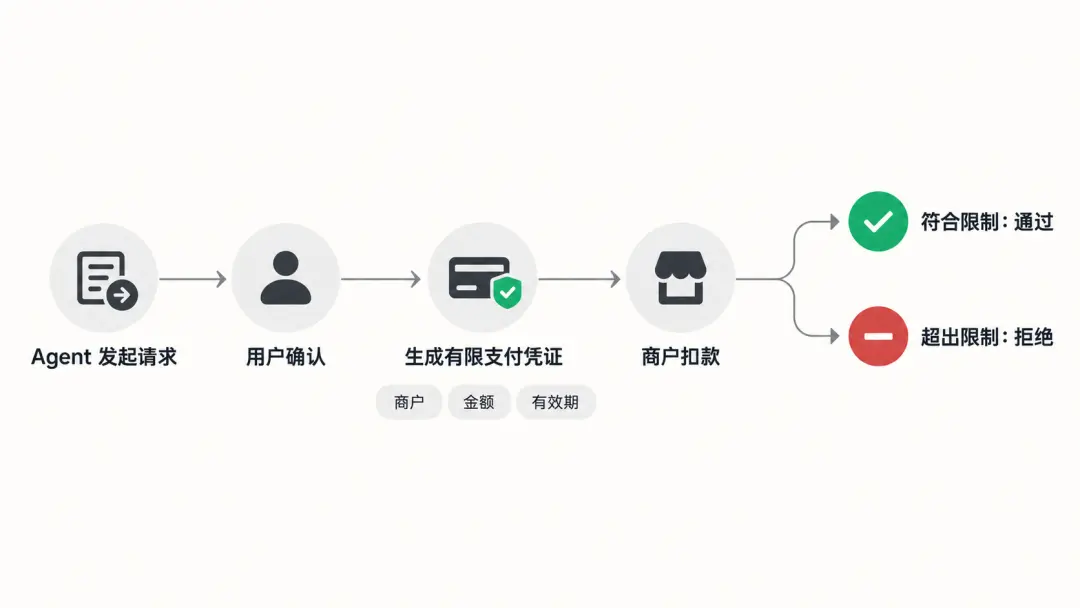
Stripe 為此做了 Shared Payment Token,簡稱 SPT。它不是把真實卡號交給 Agent,而是生成一份受限制的支付憑證。這份憑證可以限定商戶、金額、幣種和有效時間,也可以被撤銷。Agent 可以拿它去付款,卻不能把它變成一張到處都能刷的卡。
Stripe 在 Sessions 2026 做過一個很直觀的演示:Token 的額度是 25 美元。商戶收取 25 美元時,交易成功;把金額改成 50 美元以後,Stripe 直接拒絕。
這看起來只是個限額功能,實際卻是 Agentic Payment 最關鍵的設計之一。
如果預算只寫在 Prompt 裡,那只是要求 Agent 自覺遵守;如果額度寫進支付憑證,即使模型判斷錯了、被惡意指令影響,支付系統也不會放行。
大模型負責理解模糊意圖,支付系統負責執行確定規則。
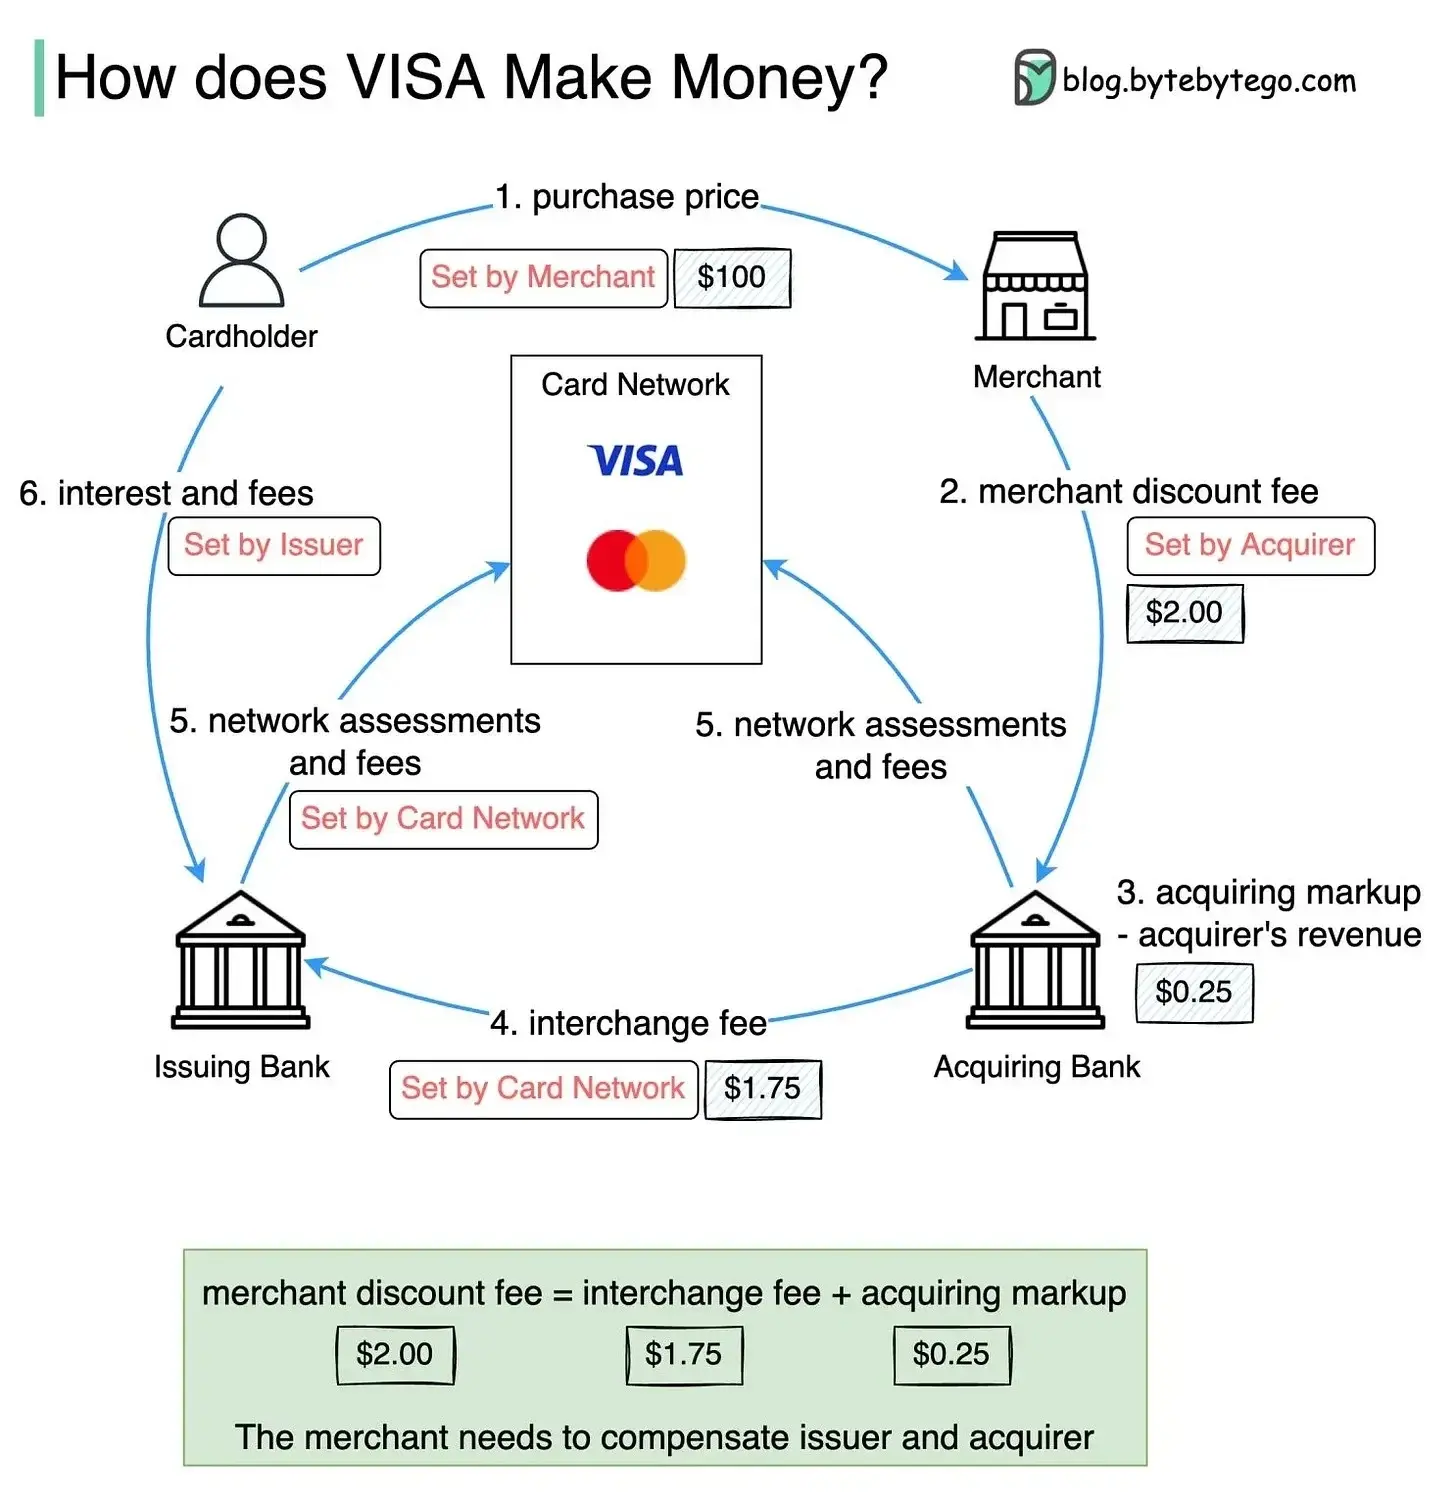
今年,Stripe 又把 SPT 擴展到 Visa、Mastercard 的 Agentic Token,以及 Affirm、Klarna 這類先買後付方式。它想做的不是再造一個支付網路,而是把不同網路的 Agent 授權,統一翻譯成商戶可以接收的支付憑證。
把 Link 從快捷支付工具,變成 Agent Wallet
SPT 解決了 "商戶怎麼安全收錢",但消費者還需要一個地方管理:哪些 Agent 可以向我請求付款,我批准了什麼,它最後花了多少錢。
這就是 Link Agent Wallet 的位置。
Agent 可以先向 Link 發起一筆 "spend request",寫清楚商戶、金額和購買目的。用戶在網頁或手機上審核,批准以後,Link 再向 Agent 返回一次性虛擬卡或 SPT。用戶原始的銀行卡資料不會暴露給 Agent。
上面的第二個 Demo 就是一個例子,Stripe 在 Sessions 還展示過一個更小的例子:Claude 給演示者的女兒寫了一封包含冷笑話的信,再調用 PostalForm 把 PDF 郵寄出去。Link 手機上彈出 3.40 美元的請求,用戶看到商戶和用途,用 Face ID 批准,Agent 隨後完成付款和郵寄。
這兩個例子一個是機票,一個是郵費,金額不同,背後的邏輯卻相同:
用戶不是把錢包長期交給 AI,而是批准一個有上下文、有金額、有對象的具體任務。
每一筆 Link Agent Wallet 支出仍然需要用戶逐筆確認,未來也許會增加預算和免逐筆審批的規則。從接入名單看,到了 9 月,Muse、Grok Bot 和 Instinct 已經在使用 Link Agent Wallet。通過 Link 完成的 Agentic purchases,也在一個月內增長了 38 倍。
增長很快,但絕對交易量我想都還是在早期,但這依然是一個值得大家"幻想"的方向。
從 Demo 上的 Muse,到我真的開始用 Muse
在 Stripe Tour 看到這段 Demo 時,我還沒有用 Muse。我最近開始用 muse 幫我做短視頻和規劃美國的行程,整個過程還是很絲滑的。它不只是給我列幾個建議,而是能夠記住前面的要求,繼續查找和整理後面的安排,Personal Agent 可能真的會成為一個新的消費入口。
Meta 對 Muse 的商業化設想也已經更明確,Zuckerberg 提到,Muse 的基礎版本會儘量保持免費,Muse Wonder 通過訂閱收費;更長期看,當 Muse 幫用戶省錢、賺錢或者完成交易時,Meta 希望從它創造的價值中取得一小部分。
Zuckerberg 還舉了一個很具體的例子,他以前幾乎不用 Instacart,但為了讓 Muse 根據對話購買做飯需要的食材,專門註冊了賬戶,現在反而每週會使用一兩次。他由此提出,Agent 帶來的不只是更高的轉化率,它也可能創造原本不會發生的交易。未來,賬戶關係甚至不再只屬於人,Agent 也會逐漸擁有自己的賬戶。
當然,想從交易裡賺錢,不等於這門生意很容易成立。
如果商家付佣金,Muse 就要回答一個很現實的問題:它推薦某個酒店或商品,究竟是因為最適合用戶,還是因為對方給的佣金更高?如果向用戶收費,它又要證明自己節省的時間和金錢,確實值得額外付費。再往後還有買錯、價格變化、取消、退款和售後,任何一個環節處理不好,都会消耗用戶對 Agent 的信任。
這裡也要分清 Muse 和 Stripe 想賺的不是同一筆錢。Muse 更接近一個交易入口,希望從"幫用戶把事情辦成"中獲得訂閱或成交收入;Stripe 提供的是支付憑證、授權、發卡、風控和交易處理,賺的是基礎設施的錢。
但對 Stripe 來說,這仍然是一次很不一樣的機會。收單業務本來就在處理消費者付款,Link 也早已直接保存消費者的支付方式。只是過去,Stripe 與消費者的關係更多發生在某個商戶的結帳頁面裡:用戶完成付款,Stripe 幫商戶把錢收進來。
Agent Wallet 把這種關係向前推進了一步。Stripe 開始直接管理消費者與 Agent 之間的連接:我允許哪個 Agent 請求付款、這次可以買什麼、金額是多少、需不需要再次確認、買錯以後有沒有保護。變化是它從處理一筆消費者付款,進一步參與消費者怎樣把支付權委託給 Agent。
如果 Personal Agent 最後真的成為人們搜索、比較和購買服務的入口,Stripe 甚至不需要自己做出最受歡迎的 Agent。它只要成為不同 Agent 都願意接入、消費者也願意信任的錢包,就能從商戶結帳背後的支付處理者,進一步成為消費者授權 Agent 花錢時調用的基礎設施。
這條路當然很難,處理商戶發起的收款,和持續管理消費者對 Agent 的授權,不是同一種產品關係。後者還要面對品牌、體驗、隱私,以及每天都可能變化的用戶信任。但也正因為 Stripe 正在從"完成這筆付款"向"管理誰可以替我付款"前移,一旦 Link Agent Wallet 真能佔住 Personal Agent 的支付入口,它帶來的想像空間會比多一個支付產品大得多。
讓機器直接購買 API、數據和服務
消費者讓 Agent 買機票,背後仍然是一筆熟悉的電商交易。但 Agent 自己也會消費。
它可能臨時需要一份天氣數據、一次圖片生成、一段模型推理、一次身份核驗,或者調用另一個 Agent 提供的能力。這些交易往往只有幾美分或幾美元,而且非常高頻。
傳統 API 的購買流程對機器並不友好,先註冊賬戶、申請 API Key、選擇月度套餐、綁定卡片,這些步驟通常都需要人介入。一個只想查詢一次數據的 Agent,不應該先去買一整年的訂閱。
Stripe 與 Tempo 一起推出 Machine Payments Protocol,也就是 MPP。它利用 HTTP 402 "Payment Required",讓服務在同一次請求裡告訴 Agent:這個資源需要付費、價格是多少、可以怎樣支付,Agent 根據已有授權完成付款,再拿到結果。
一個 Agent 創建並部署了一項 API 服務,另一個 Agent 用 MPP 和 Link 支付 2 美元,購買一次代碼審查。另一個演示裡,Agent 以極小金額購買天氣數據。付款方式可以是通過 SPT 承接的銀行卡,也可以是穩定幣。
這條線與"AI 幫我購物"其實是兩門不同的生意。
前者是 Agent 代表人消費,重點是用戶身份、授權、售後和責任;後者是軟件為了完成任務購買資源,重點是程序化、微支付、可觀測和自動對賬。
Stripe 同時做兩條線,是因為它判斷未來 Agent 不只是新的購物入口,也會成為新的企業客戶和軟件買家。
Patrick Collison 列出的下一步問題很具體:Agent 怎樣註冊和使用 Stripe、MCP 是否足夠、Stripe CLI 應該怎樣適配,以及 Agent 之間怎樣付款、使用什麼貨幣。他給出的判斷是,未來大約三年內,按交易筆數計算,大多數交易的雙方都可能是 Agent。這不意味著 Agent 會佔據大部分交易金額;更可能出現的,是數量龐大、金額很小的 Agent-to-Agent payments。
這會讓支付從一次購買動作,變成 Agent 協作過程中的基礎協議。一個 Agent 為了完成任務,可能不斷調用模型、數據、軟件和其他 Agent;每一次調用背後,都需要身份、授權、計費和結算。
不只讓 Agent 付錢,還要處理出錯以後怎麼辦
真實交易不是付完錢就結束了的。
機票價格可能在最後一步增加行李費;銀行卡可能觸發 3D Secure;商品可能缺貨;Agent 可能買錯尺寸;用戶可能要求退貨;商戶還要判斷這到底是可信 Agent,還是偽裝成 Agent 的自動攻擊。
最近 Link Agent Wallet 的更新,開始把這些問題擺到台面上。
如果最終價格因為稅費、運費或附加服務上漲,Agent 可以申請提高已授權金額,而不是重新下單、再次凍結一筆錢。如果付款需要額外驗證,Link 可以給 Agent 一個鏈接,讓它把用戶帶回 3D Secure 或身份核驗流程。如果原來的卡被拒絕,Agent 也可以請用戶換卡並重新發起支出請求。
同時也開始讓 Agent 在用戶許可下讀取消費記錄,用於判斷常去的商戶、預算和商品偏好。這會讓個人助理更懂用戶,也會把新的問題帶進來:一個購物 Agent 應該看到多少金融數據?它能否用過去的消費習慣影響未來的選擇?用戶是否真正理解自己開放了什麼?
更值得注意的是購買保護,符合條件的 Link Agent 交易已經覆蓋意外損壞、物品遺失、降價、免手續費退貨等情況,Muse 是第一個接入這項保護的 Agent。
這說明 Agentic Payment 真正的競爭,已經不只是"誰能讓 AI 付出第一筆錢",而是"AI 買錯以後誰負責"。
支付行業最難複製的從來不只是一个付款按鈕,而是付款背後的授權、風控、退款、爭議和責任分配。
Stripe 真正爭奪的,是四個接口
回頭看 Stripe 這一年的嘗試,大致可以歸成四個位置:
• Agent 如何發現並理解商品;
• 商戶如何接收來自 Agent 的訂單;
• 用戶如何把一部分支付權安全地交給 Agent;
• 機器如何直接購買 API、數據和計算資源。
ACP 和 Agentic Commerce Suite 在解決前兩個問題,SPT 和 Link Agent Wallet 在解決第三個問題,MPP 在解決第四個問題。Radar、Checkout、Issuing、Financial Connections,以及 Stripe 原有的退款和爭議系統,則把這些新入口重新接回傳統支付世界。
把這些放在一起,剛好能從兩端補全這張圖。Zuckerberg 判斷,Agent 會逐漸擁有自己的賬戶,並創造新的消費;Patrick 則判斷,大量交易的雙方最終都可能是 Agent。前者描述新的需求從哪裡來,後者提出支付系統將面對什麼。它們目前都還是方向判斷,而不是已經發生的市場事實,但也解釋了為什麼 Stripe 要同時布局商戶接口、個人授權和機器支付。
Stripe 並不只是想讓 AI 使用 Stripe,它想讓任何 AI 平台進入交易時,都繞不開 Stripe 已經擅長的那一層:把一個模糊的購買意圖,變成商戶敢接受、用戶能撤銷、系統可追責的一筆交易。
━
但現在還不是"AI 可以自己花錢"的成熟階段
現在 Agent 不只能生成購物清單、創建訂單或者把人帶到收銀台。它確實可以在用戶批准以後拿到受限憑證,並繼續執行後面的交易。
但這與"AI 已經可以自主支配用戶的錢"仍然有很大距離。
今天大部分公開案例仍然依賴逐筆確認,免確認預算仍停留在下一步規劃裡,而不是默認能力。跨平台的退款、重複下單、身份冒用和責任認定,遠沒有被徹底解決。
所以,也許2026 年可以被稱為 Agentic Payment 的協議與基礎設施元年,現在在發生的變化是 Agent 已經進入交易決策,並開始接觸支付憑證;而支付公司正在把人類世界裡原本隱含的信任,重新寫成機器可以執行的規則。
未來成熟的 Agentic Payment,大概不會是"給 AI 一張卡,讓它自由發揮"。
它更可能是另一種東西:用戶先定義目標和邊界,Agent 負責搜尋、比較和執行,錢包與支付網絡負責在最後一刻檢查金額、商戶、時間和用途;一旦出現錯誤,還有明確的退款、爭議和責任鏈。
在上海的大螢幕上,這看起來只是一次很順的機票預訂,
但 Stripe 真正想賣的,是這筆交易為什麼可以被放心地放行。
本文內容僅為個人觀察與思考,不構成任何投資或商業建議。請讀者結合自身理解與信息來源理性參考。
 風險提示