高盛解讀:預計2027年下半年才降息,高利率還要持續多久?
 核心觀點

 高盛預計12月再加息,但高利率持續時間將決定經濟代價
編者按:美國通脹再度升溫,美聯儲的加息問題重新成為市場焦點。10月14日公布的數據顯示,9月美國CPI環比上漲0.6%,同比上漲3.7%。汽油價格貢獻了超過一半的月度漲幅,但剔除食品和能源後,核心CPI仍環比上漲0.3%,與8月持平,基礎價格壓力尚未進一步緩和。
通脹黏性讓繼續緊縮有了理由,高企的融資成本卻也在積累增長壓力。對市場而言,下一次是否加息只是眼前的問題:更長遠的變數,是利率會在高位停留多久,以及企業和居民需要承受多長時間的高融資成本。
高盛在宏觀研究簡報中提出的基線是,美聯儲12月再加息一次,隨後自2027年9月起降息三次,長期利率則在未來幾個月回落。按這一情景,高盛估計,更高利率將在2027年拖累美國GDP增長約0.2個百分點;如果利率維持當前水平,拖累將超過這一數字的兩倍。
這意味著,高盛對增長代價相對有限的判斷,依賴於後續利率回落。如果通脹遲遲不退、長期融資成本持續高企,市場需要重新評估的,將不僅是美聯儲還要加息多少,也包括美國經濟能夠承受多久。
以下為原文編譯:
通脹高於預期後,市場重新審視美聯儲的加息路徑。但高盛提供的情景分析,將問題進一步推向了增長端:利率已經升至高位,接下來維持多久,可能顯著改變緊縮的經濟代價。
根據所提供的報告內容,高盛仍預計,美聯儲將在12月再加息一次,隨後自2027年9月起降息三次。與此同時,其基線假設是,長期利率將在未來幾個月從當前水平回落。
在這一路徑下,高盛估計,更高利率將在2027年拖累美國GDP增長約0.2個百分點。如果利率維持當前水平,拖累幅度將擴大至基線估計的兩倍以上。
兩種情景之間的差距,揭示了這份報告最重要的判斷:未來的增長壓力,既取決於美聯儲下一步如何行動,也取決於市場融資成本能否隨之下降。
核心通脹未降溫,美聯儲仍難放鬆
9月美國通脹上升,能源是主要推手。汽油價格環比上漲9.1%,推動整體CPI月度漲幅從8月的0.4%擴大至0.6%。
但價格壓力並未全部集中於能源。核心CPI連續兩個月環比上漲0.3%,住房價格漲幅則從8月的0.3%升至0.4%。這使市場難以僅用汽油價格波動解釋本次通脹表現。
對美聯儲而言,關鍵在於價格上漲能否持續。能源價格可以迅速推高整體通脹,其後續影響取決於價格走勢及成本傳導;核心通脹能否穩定放緩,則關係到政策制定者對基礎價格壓力的判斷。
此次數據尚不足以確定後續政策路徑,但核心通脹沒有進一步降溫,意味著判斷通脹持續回落仍需更多證據。
高盛在報告中給出的基線仍包含12月再加息一次。不過,現有節選沒有披露預測調整的完整過程,因此不能據此認定,該行因本次CPI改變了加息時間或次數。
增長拖累可能翻倍,關鍵是利率何時回落
高盛的增長測算建立在一條明確的利率路徑上:年內再加息,長期利率隨後回落,2027年晚些時候啟動降息。
這意味著,其估計的0.2個百分點增長拖累,已經包含了未來融資環境逐步緩和的條件。如果這一條件無法兌現,經濟承受的壓力也會隨之增加。
高盛估計,若利率維持當前水平,對2027年美國GDP增長的拖累將超過基線情景的兩倍。相比單次加息,高融資成本的持續性,可能帶來更大的累積影響。
理解這一差異,需要區分政策利率與長期市場利率。美聯儲直接影響短期資金價格,而住房貸款、企業長期融資和投資項目的資金成本,還受到長期市場利率影響。
因此,即使美聯儲結束加息,企業和居民也未必立即獲得融資成本下降的緩解。如果長期利率持續高企,住房需求、企業投資和信貸活動仍可能承壓。
需要明確的是,0.2個百分點是高盛模型估計的增長拖累,並非美國GDP增速預測,也不代表經濟總量將下降0.2%。所提供材料未披露完整模型設定,不能進一步推算各行業的具體損失。
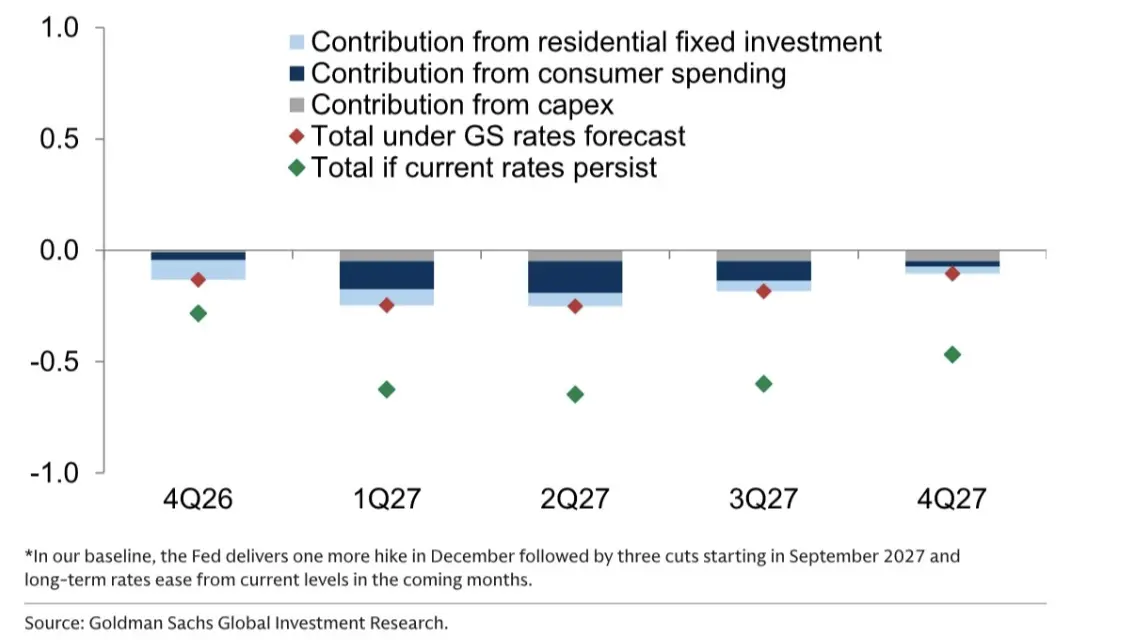
圖注:高盛基線假設,美聯儲將在12月再加息一次,隨後自2027年9月起降息三次,長期利率將在未來幾個月從當前水平回落。圖中為不同利率路徑下的模型估計。
高盛的基線能否成立,要看兩個條件
高盛同時預計年內再加息、次年降息,反映的是一條有條件的政策路徑:短期通脹仍需約束,隨後經濟與價格條件逐步允許政策調整。
但這一判斷需要兩個條件配合。
首先,核心通脹必須出現更持續的緩和。如果價格漲幅遲遲不降,或者能源成本進一步傳導至其他商品和服務,維持緊縮的時間就可能延長。高盛預計的降息時點,也將面臨重新評估。
其次,長期利率需要從當前水平回落。這是高盛較溫和增長拖累估計中的重要假設。如果長期利率保持高位,即使政策利率不再連續上調,融資成本仍可能持續壓制需求。
從資產定價角度看,這要求投資者分別評估政策轉向與融資環境改善。停止加息可以緩解對進一步緊縮的擔憂,但增長壓力能否減輕,還要看實際借貸成本是否下降。
後續需要觀察的變數也因此更加清晰:核心通脹是否連續放緩,長期利率是否回落,以及住房、投資和就業是否開始顯現更明顯的壓力。
高盛預計的0.2個百分點增長拖累,是利率隨後回落情景下的結果。如果通脹黏性迫使融資成本更長時間維持高位,美國經濟需要付出的代價,就可能顯著高於這一基線。
 風險提示