美國財政部調查未釋放削減發債信號,美國債券收益率走高、10 年期重上 5.12%
 核心觀點


 在徵詢一級交易商意見的調查中,財政部問到長期國債的回購計畫、如何提高回購效率、短債發行時點、經濟與融資前景,卻沒把問題直接指向減少長債供給。部分投資者原本期待,財政部會借此次問卷更明確地暗示正考慮縮減長債標售規模,甚至停止發行 20 年期國債。11 月 4 日財政部公布的再融資公告成為下一觀察點。花旗預計,屆時會將 20 年和 30 年期美債標售規模各削減 30 億美元,認為本次調查顯示財政部在考慮減發長債。
作者:華爾街見聞
美國財政部的最新一級交易商調查並未釋放即將削減長期國債拍賣規模的明確信號,令押注政府將出手壓低長期利率的投資者失望,美債價格由此下跌、收益率整體走高。
這份調查是財政部為11月4日公布季度再融資計劃做的部分準備。市場原本希望從問卷中找到美國財長貝森特可能調整長期國債發行規模的線索,尤其是市場近期熱議的縮減、甚至停止發行20年期國債的可能性。但財政部只是籠統詢問未來應考慮哪些拍賣規模調整,沒有明確暗示削減長期債券供給即將發生。
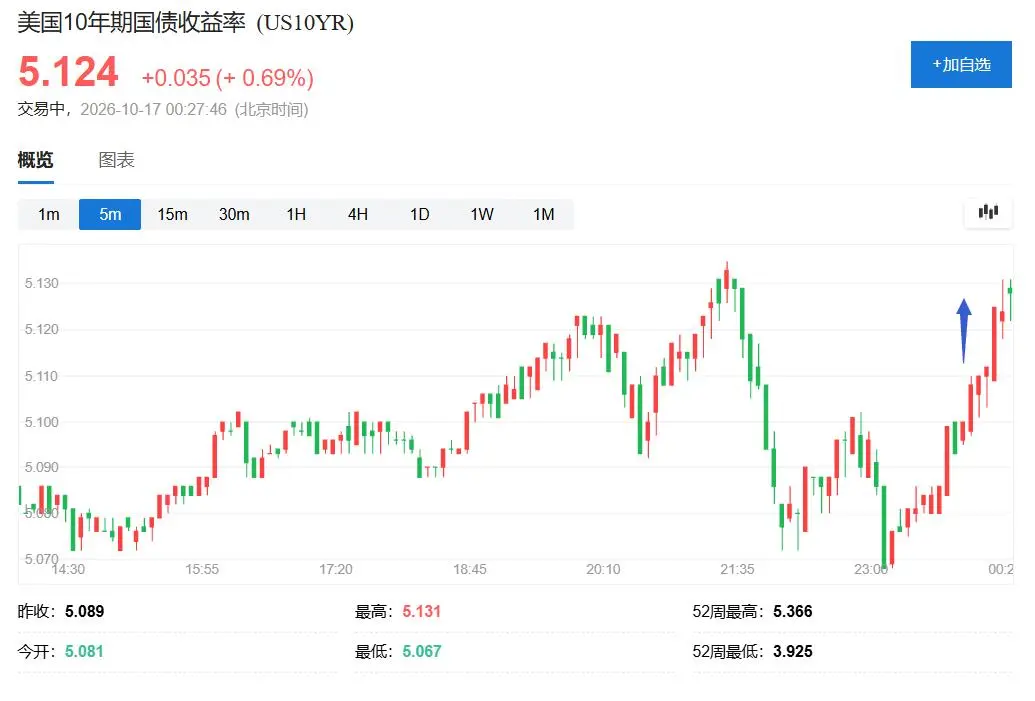
16日週五美股午盤時段,財政部調查的細節公布後,美國國債收益率全線上行。美國10年期基準國債收益率重上5.12%,逼近美股盤前刷新的日高5.1315%,日內升幅重新擴大至6.5個基點;20年期美債收益率日內升5.4個基點,30年期美債收益率的日內升幅重新擴大到約5個基點,兩年期美債收益率抹平日內降幅轉升。
與此同時,油價在調查公布前不久已加速上漲,也對美債收益率構成上行壓力。因此,週五收益率走高既反映了市場對財政部未釋放減供信號的失望,也受到能源價格變化的影響。
財政部問了什麼,市場在等待什麼
財政部此次向一級交易商徵詢意見,重點詢問在投資者需求出現結構性變化、且未來中期需求預期可能繼續演變的情況下,未來應考慮對國債拍賣規模作出哪些調整。
這類調查是財政部季度再融資決策的常規準備工作,目的是了解主要交易商對政府融資需求、投資者需求和市場運行狀況的判斷,為後續確定國債發行規模和結構提供參考。調查本身並不是發債計劃,也不意味著財政部已經決定調整任何期限的發行規模。
據報導,此次問卷還涉及多個債務管理問題:
長期國債回購計劃: 財政部詢問,擴大長期國債回購規模後,是否改善了市場流動性和交易運行;更大規模的回購如何影響交易商承接客戶買賣訂單的能力,以及客戶直接或間接參與回購的意願。
如何進一步提高回購效率: 財政部徵詢交易商對回購計劃還可以作出哪些調整的意見。
國庫券和浮息債的發行時點: 財政部詢問,是否應調整目前避開美聯儲公開市場委員會(FOMC)議息日發行國庫券和浮息債的慣例。
經濟與融資前景: 交易商還需提供對經濟、財政、貨幣政策以及未來幾個財年的財政部融資需求的預測。
真正令市場失望的是,財政部沒有把問題直接指向長期國債供給削減。部分投資者原本期待,財政部會借此次問卷更明確地暗示正在考慮縮減長期債券標售規模,甚至停止發行20年期國債,以回應特朗普政府希望壓低融資成本的努力。
RBC Capital Markets美國利率策略主管Blake Gwinn表示,如果財政部希望借問卷釋放信號或影響收益率,完全可以提出更直接的問題。他認為,此次調查沒有傳遞實質性信號;考慮到部分投資者期待大幅調整,例如停止發行20年期國債,這一結果可能令市場失望。
20年期國債成為焦點,華爾街押注財政部調整發債結構
市場對調查格外敏感,與長期美債收益率近期處於高位有關。隨著美國財政赤字持續、既有債務的利息支出增加,政府融資需求不斷上升,長期國債供給壓力成為投資者關注的核心問題之一。
彭博社稱,部分華爾街機構此前押注,財政部可能通過調整發債結構來緩解長期債券供給壓力。市場討論尤其集中在20年期國債:財政部是否會縮減其發行規模,乃至徹底取消這一期限的發行。
從融資機制看,財政部需要滿足政府整體的借款需求,但並不意味著必須按照固定比例發行各個期限的債券。如果短期融資工具的需求和市場承接能力允許,財政部理論上可以通過增加短期債務發行,減少對長期債券市場的供給壓力。不過,期限結構調整也會改變政府未來的再融資安排,不能簡單理解為減少總借款需求。
TD Securities美國利率策略師Molly Brooks表示,財政部的問題設置仍然過於寬泛,沒有明確詢問是否減少長期債券供給,因此市場感到失望。她預計,長期國債拍賣規模最早也要到2027年2月才可能調整。
這一判斷意味著,部分投資者此前押注的樂觀情景------財政部在11月的季度再融資計劃中就宣布削減長期發行規模,甚至取消20年期國債------未必會很快兌現。問卷沒有提供明確的減供信號,也不代表相關調整已被排除。
不過,花旗策略師堅持其預測,認為美國財政部將在11月的季度再融資公告中削減長債的發行量,預計20年期和30年期美國國債的標售規模將各削減30億美元。他們指出,調查問卷中的相關問題表明,財政部官員正在考慮採取這一舉措。
花旗的報告寫道,自上次再融資公告發布以來,長期美債出現顯著的拋售行情,且在美財政部宣布提高回購上限後的幾次長債回購操作中,市場表現相對疲軟,這些因素將促使財政部將長債的發行轉向短債。
發債信號落空疊加油價上漲,長端收益率承壓
除財政部調查外,油價上漲也加大了美債收益率的上行壓力。能源價格走高可能重新推升市場對通脹的擔憂,並影響投資者對美聯儲未來利率路徑的判斷。對於期限較長的國債而言,通脹預期、未來短期利率以及投資者要求的期限溢價,都会影響收益率定價。
這也解釋了為什麼此次市場反應集中體現在長期美債。長期國債價格對供給預期變化尤其敏感:如果市場原本期待財政部減少長期債券發行,一旦相關信號缺席,投資者就可能重新評估需要持有的長期債券供給,以及為承擔利率風險所要求的回報。
但不能將週五的收益率上行完全歸因於財政部調查。油價變化同樣是報導提及的推動因素,而調查結果只是令市場此前對政策調整的期待落空,並未直接證明未來長期國債發行規模一定維持不變。
11月4日再融資公告成為下一觀察節點
財政部將於11月4日公布下一份季度再融資計劃,屆時市場才能進一步評估政府對借款需求、不同期限債券發行規模以及回購安排的具體考量。
美國政府面臨持續的財政赤字,既有債務利息支出也在增加,這使得財政部必須在融資成本、市場需求和債務期限結構之間權衡。通過縮減長期債券供給來壓低長端收益率,是市場關注的一種可能路徑,但並非沒有約束。
在正式公告公布前,交易商調查提供的是市場意見徵詢,而不是政策承諾。週五長端美債下跌、收益率再度走高,反映出市場原本期待財政部釋放更積極的減供信號,卻沒有從這份問卷中得到足夠明確的依據。接下來,投資者將繼續關注財政部是否會在11月的再融資計劃中調整長期國債發行安排,以及相關舉措能否真正緩解長期美債的供給壓力。
 風險提示