Strategy 季賺近 200 億美元,比特幣越買越多,每股持幣卻在下降
 核心觀點


 Strategy 年內出售 4.32 億美元比特幣,用於支付部分股息和回購優先股。
作者:火火
比特幣上漲,讓 Strategy 的利潤表重新變得好看。
10 月 29 日,這家比特幣儲備公司發布第三季度財報。公司實現淨利潤 195.3 億美元,而上半年還在連續虧損。財報裡還有一個不那麼顯眼的數字,截至 10 月 25 日,Strategy 年初至今的 BTC Yield 已降至負值。
持有的比特幣更多了,按公司定義計算的每股比特幣卻比年初少了。利潤、持倉和股東所占份額,正在講三個不同的故事。
利潤從哪裡來?
據 Strategy 第三季度財報,公司當季確認數字資產收益 209.1 億美元。這一數字與營業利潤幾乎相等,也解釋了利潤表為何從上半年的虧損躍向盈利。
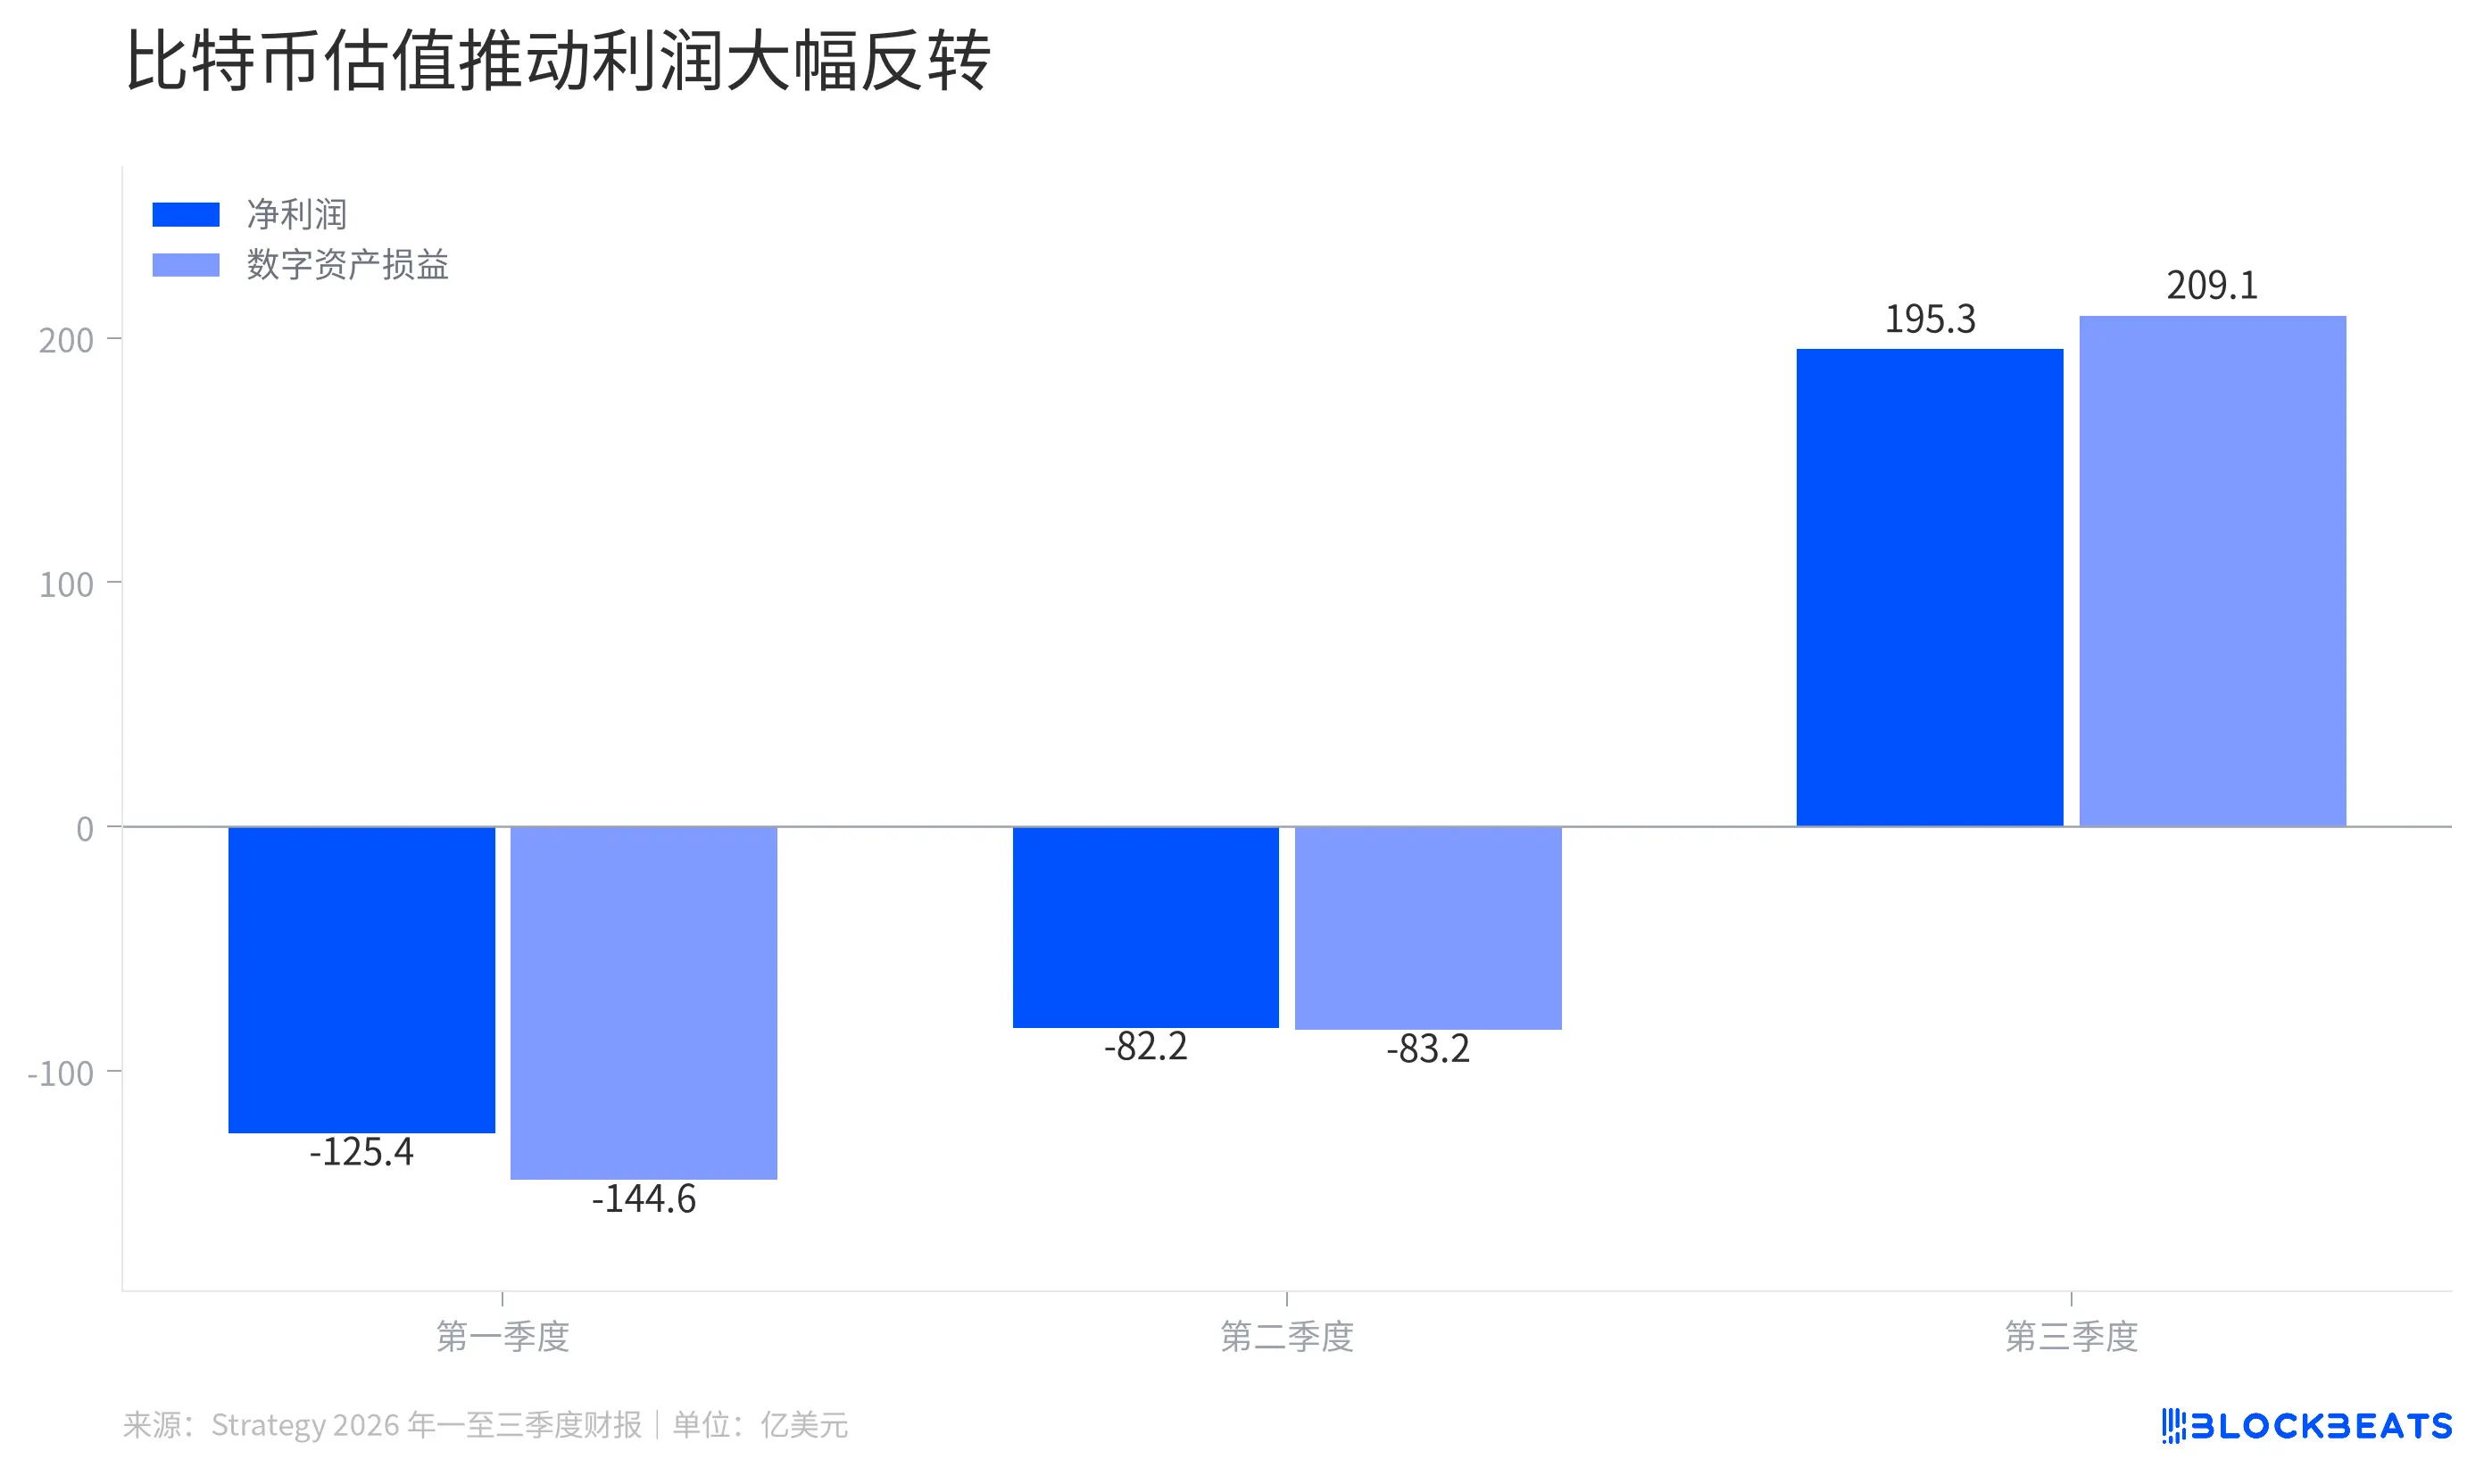
Strategy 2026 年季度利潤與數字資產損益
圖中的兩組柱子不能相加。數字資產損益已經計入公司的經營結果,淨利潤則是在此基礎上,再考慮其他收入、費用和稅項後的結果。兩者靠得很近,說明比特幣估值變化足以主導一家公司的季度業績。
這種波動來自會計處理。根據 Strategy 第二季度財報,公司按公允價值計量比特幣,並把報告期內價值變化計入當期損益。幣價上漲可以帶來帳面收益,下跌也會把損失帶進利潤表,即使公司沒有賣出全部持倉。
與此同時,第三季度軟體等業務帶來的營收為 1.254 億美元,同比下降 3%。把營收與數字資產收益放在一起看,前者更像公司的日常經營收入,後者反映資產價格變化,二者不能按同一種賺錢方式理解。
大額淨利潤也不等於同樣規模的現金流入。公司需要用現金支付優先股股息和債務利息,而比特幣價格上漲產生的帳面收益本身不會自動變成帳戶裡的美元。
幣越買越多,為什麼每股指標反而下降?
截至 10 月 25 日,Strategy 持有約 84.85 萬枚比特幣,較年初增長 26%。這是持倉總量的變化,股東還需要看另一個分母:公司發行或可能發行的股份。
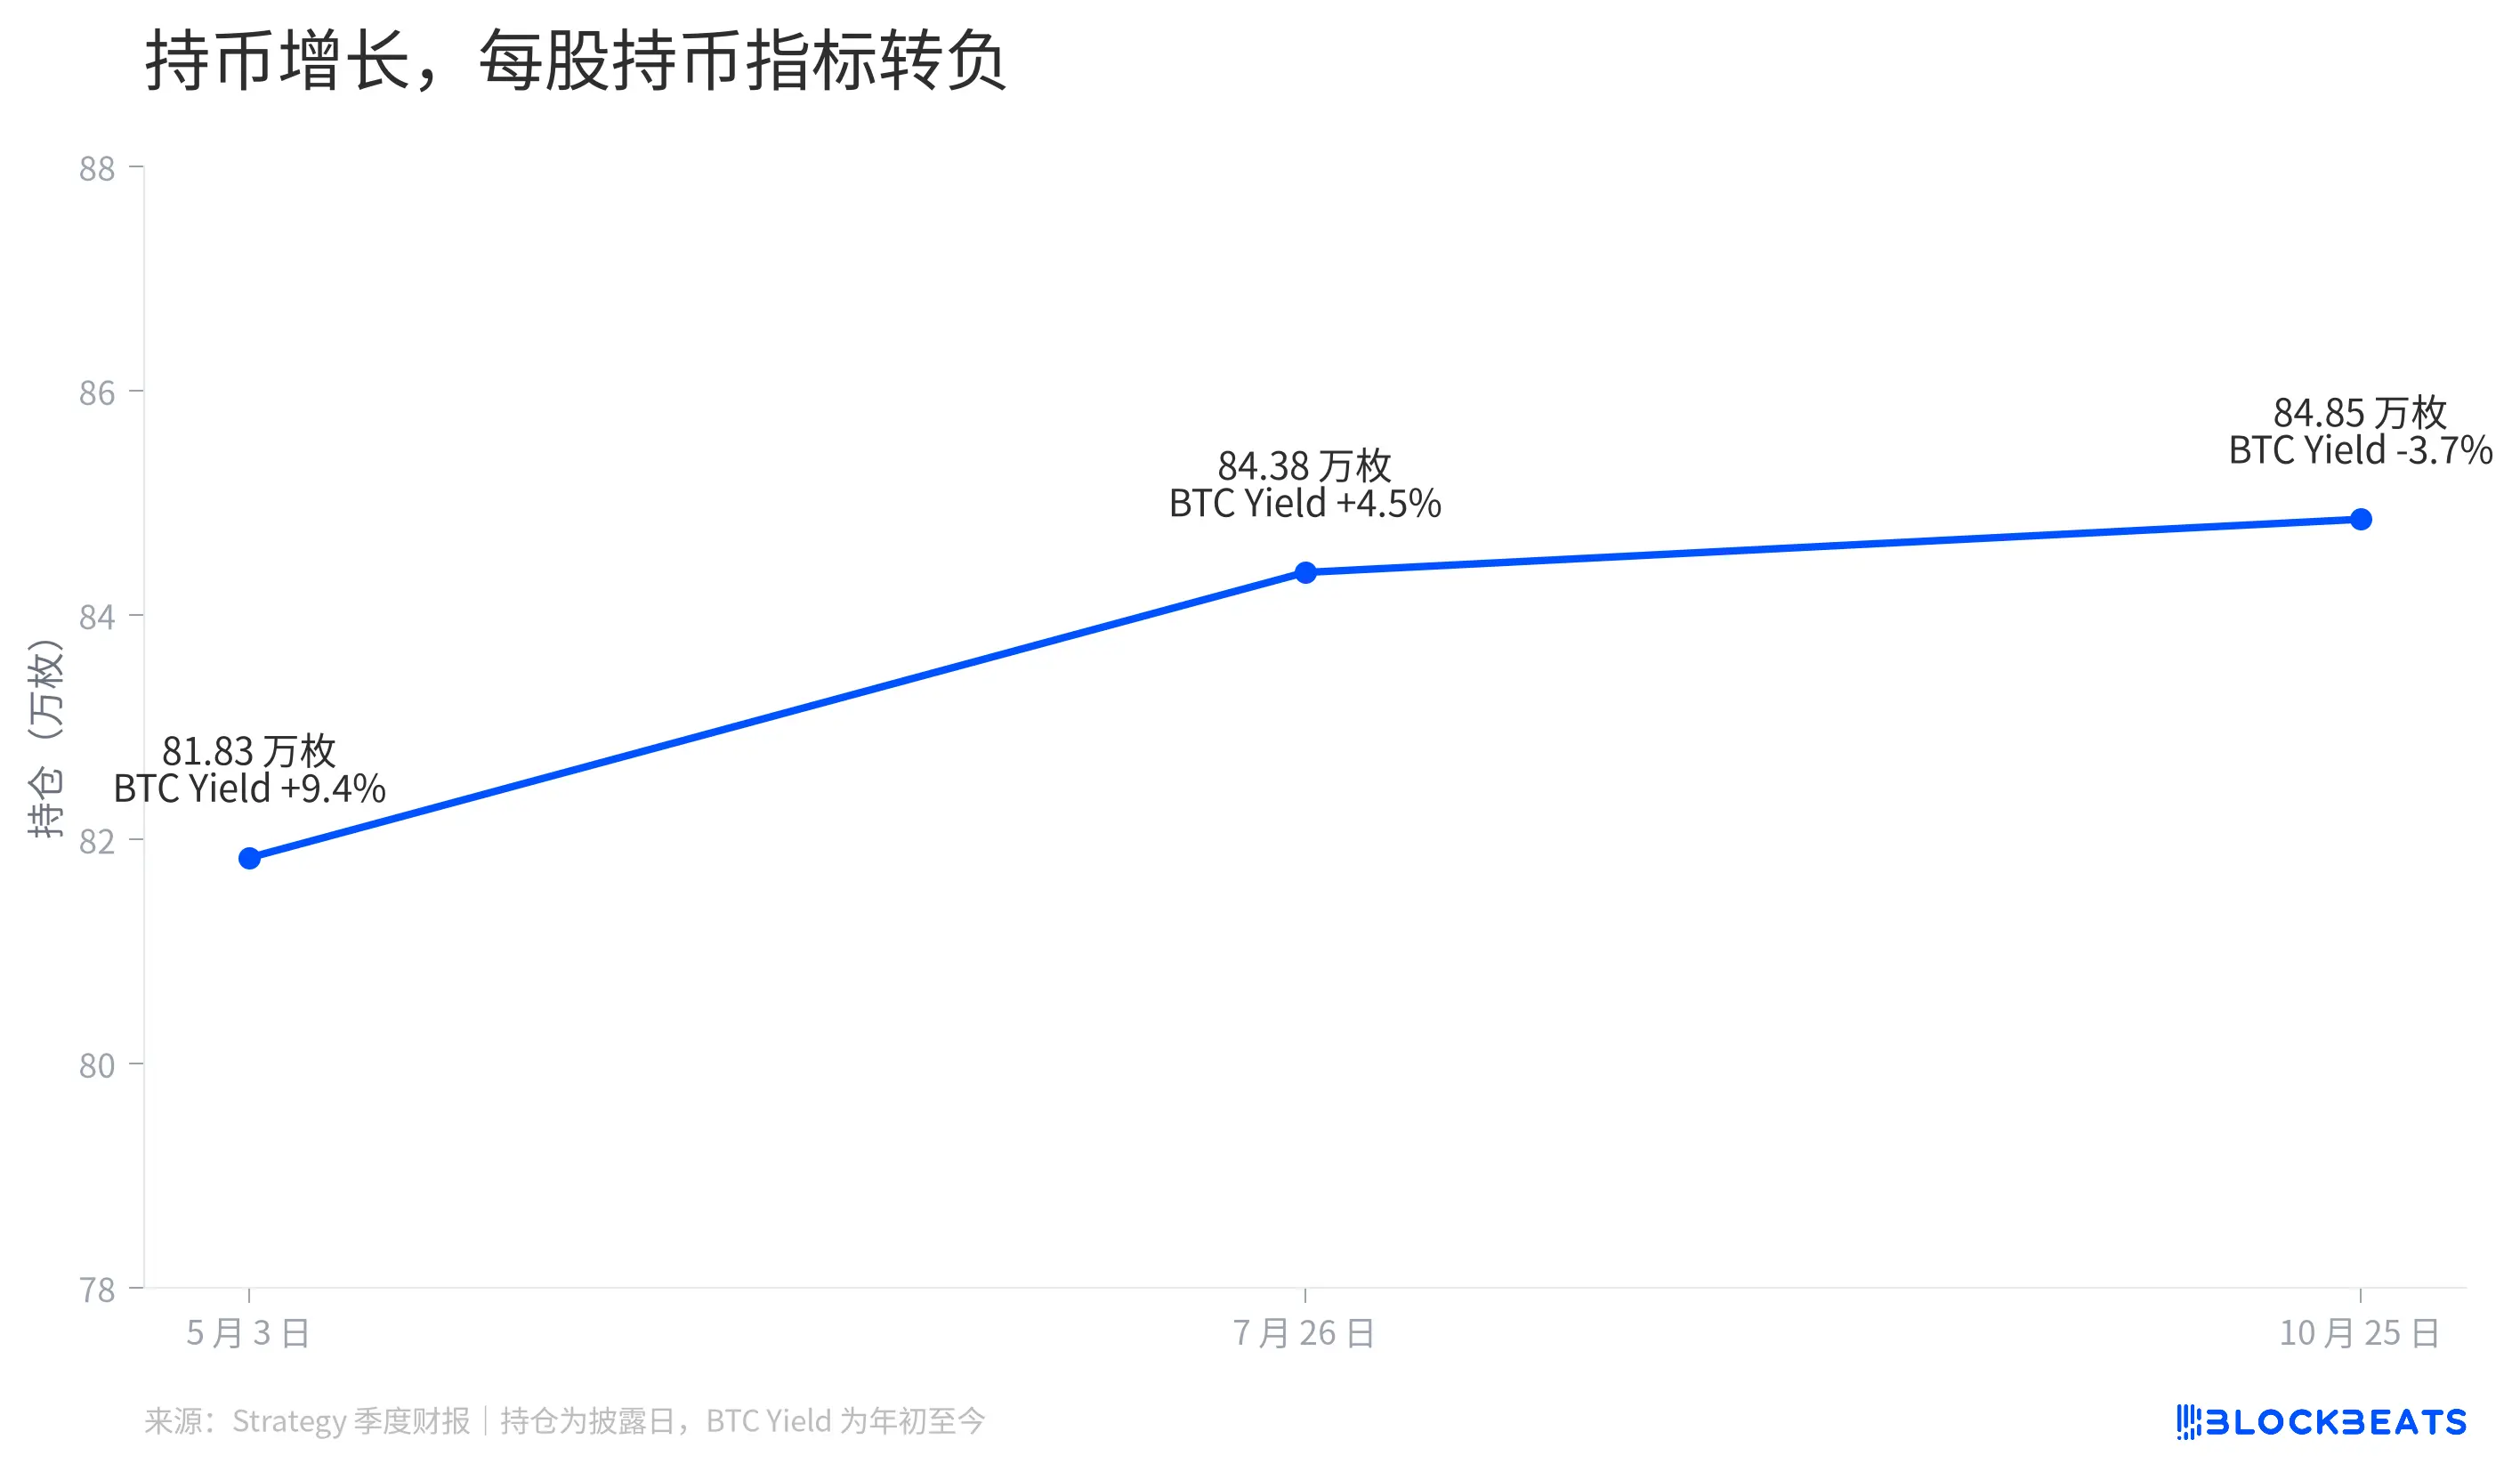
持幣數量與年初至今 BTC Yield
Strategy 用 BTC Yield 衡量比特幣持倉相對於假設稀釋後股份數量的變化。可以把它想成一塊不斷變大的蛋糕:蛋糕變大了,如果切分的份數增加得更快,每一份對應的蛋糕仍可能變小。
公司披露的年初至今 BTC Yield,從第一季度財報時的正值降至最新的 −3.7%。這個數字表示按公司假設稀釋股份口徑計算,每股對應的比特幣數量較年初下降,並不表示比特幣本身跌了這麼多,也不等同於 MSTR 股票的投資回報。Strategy 第一季度財報和第三季度財報分別披露了這兩個時點的數據。
這個指標還有邊界。公司在財報中提示,BTC Yield 沒有完整計入債務和部分優先股持有人的優先索償權。融資買幣可能讓每股持幣指標上升,同時增加排在普通股之前的索償或股息要求。一個指標無法替投資者看完資產負債表。
帳面盈利之外,現金從哪裡來?
Strategy 的融資工具不只有普通股。公司發行了多種優先股,需要持續支付股息。它還在回購浮動利率優先股 STRC,以支持其交易價格靠近每股 100 美元的名義金額。
據第三季度財報,截至 10 月 25 日,公司年初至今回購 STRC 的金額約為 20.4 億美元。這個數字包含已回購但尚未結算的股份,不能簡單等同於當日已經付出的全部現金。
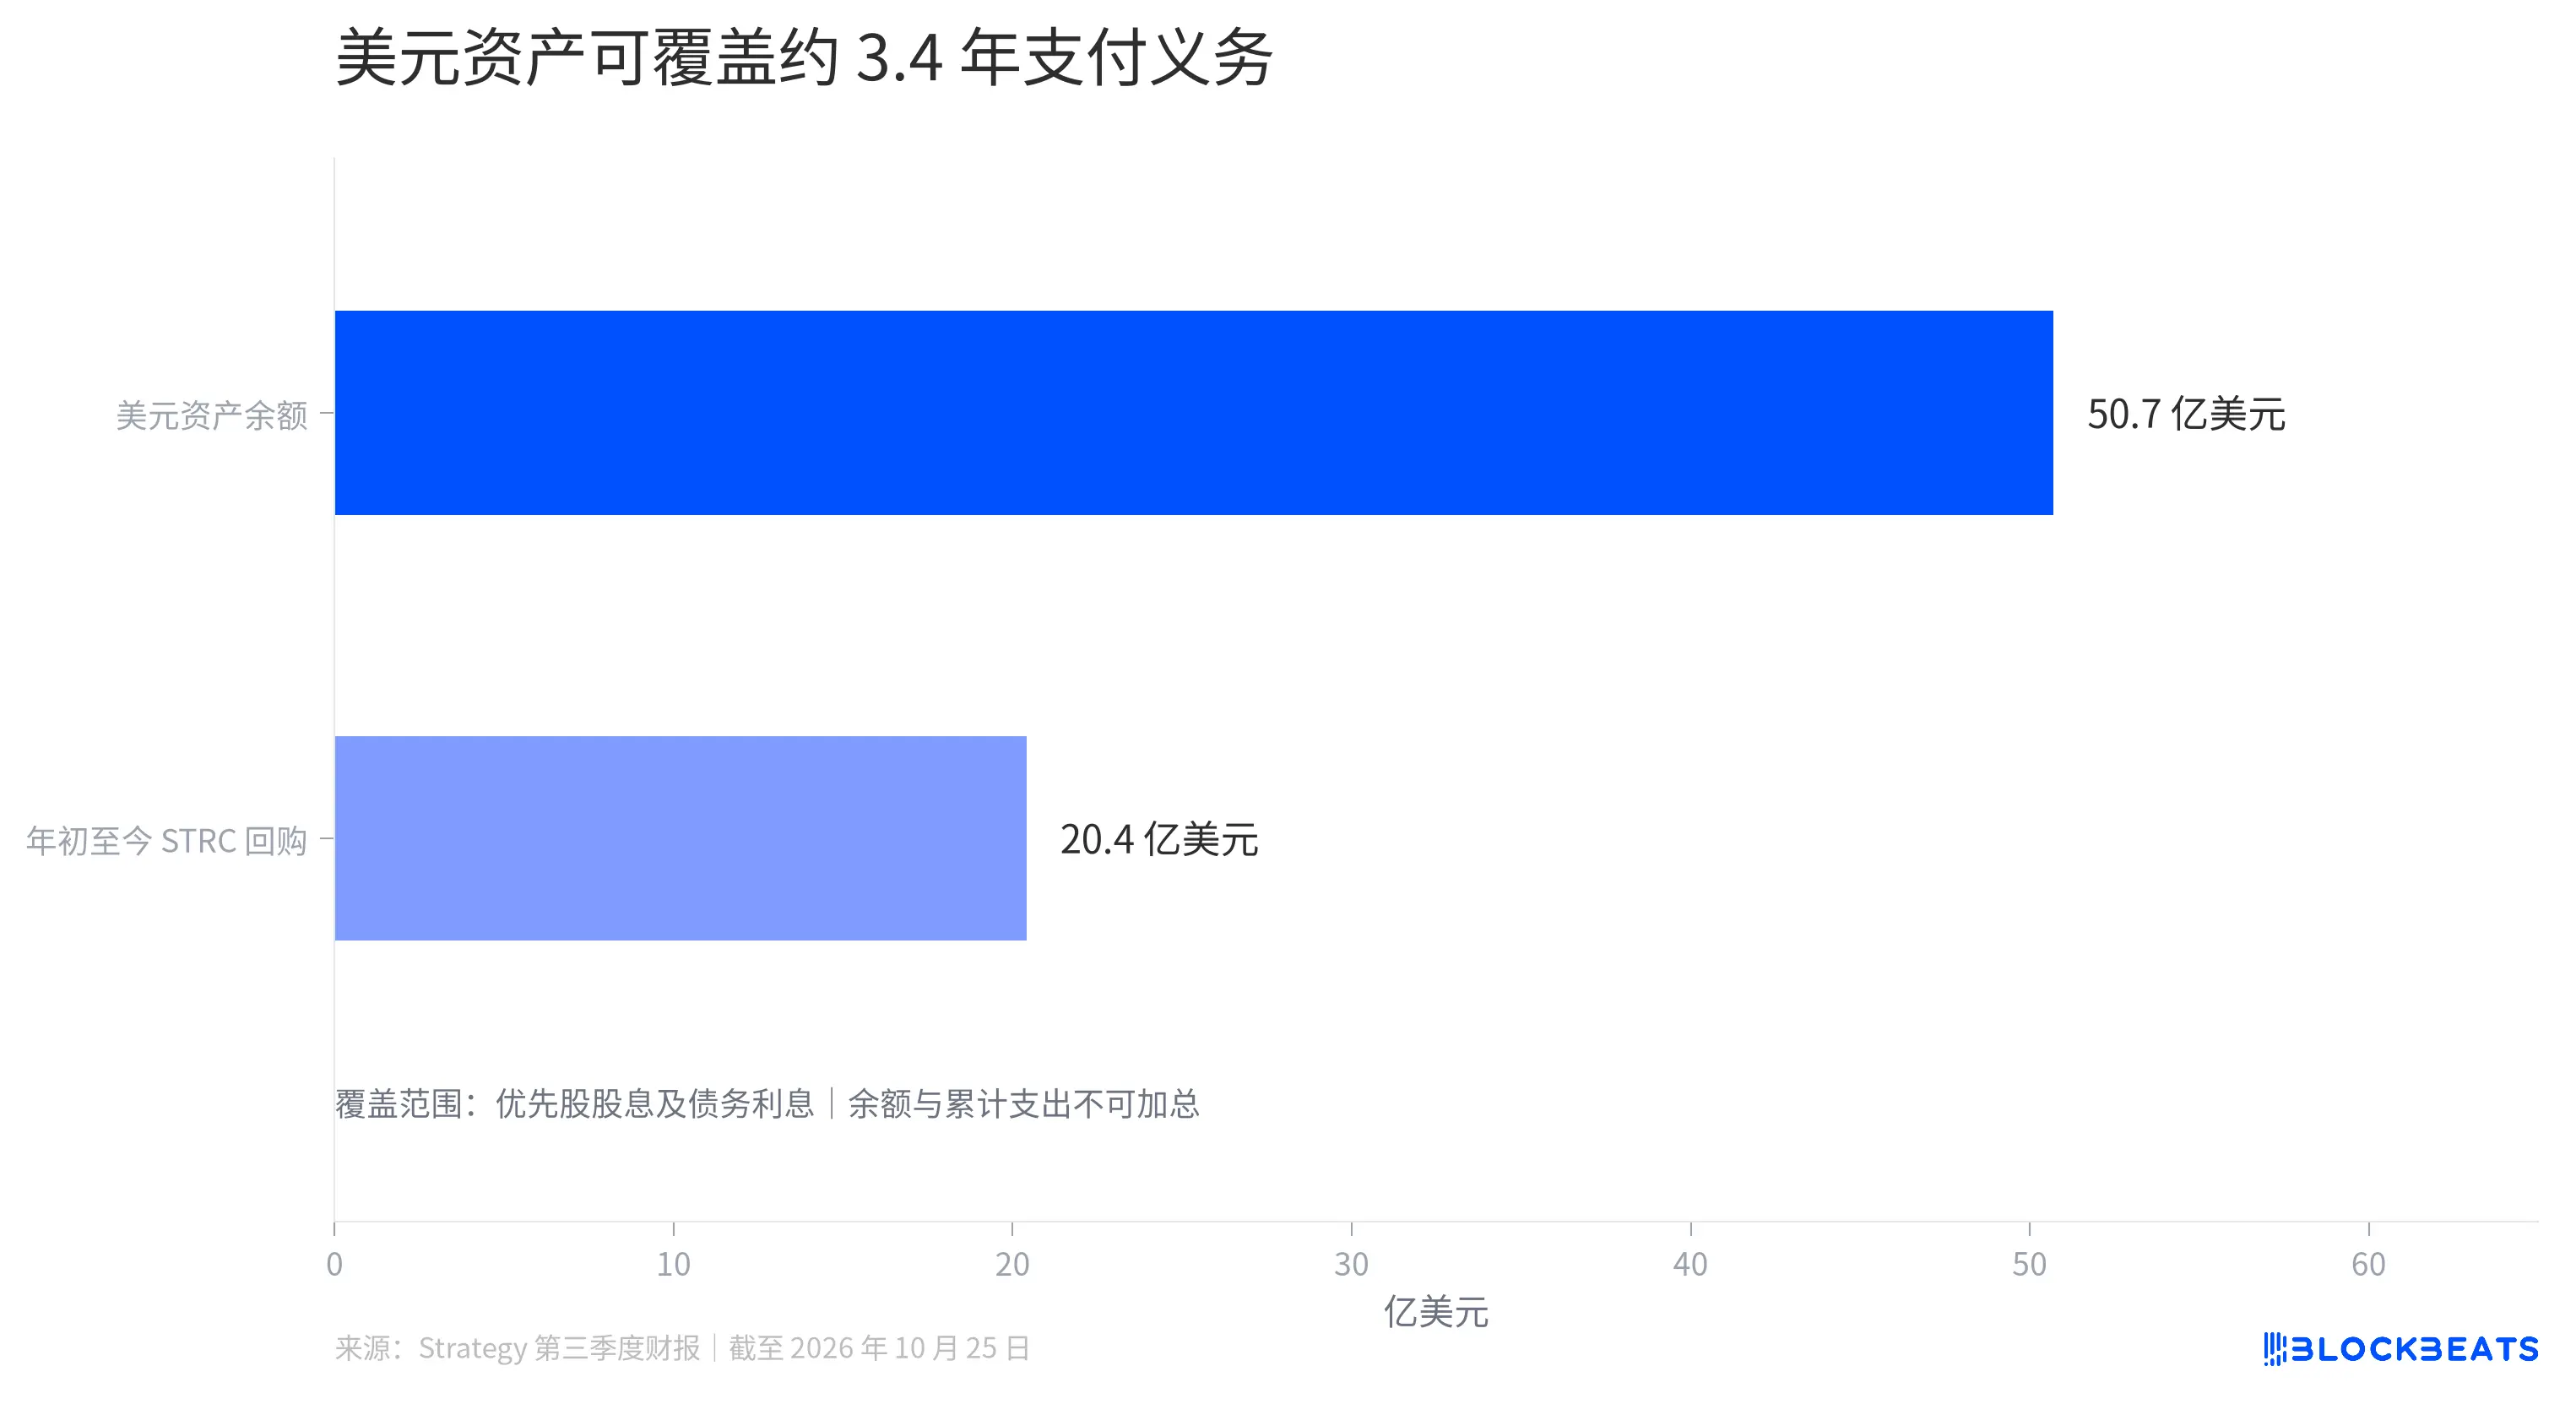
美元資產餘額和 STRC 回購規模
同一時點,公司披露的美元資產約為 50.7 億美元,按公司的測算,相當於約 3.4 年的優先股股息和債務利息。這個覆蓋期是基於披露時點的測算,不代表未來支付規模固定,也不涵蓋所有可能的資金需求。圖中美元資產是餘額,STRC 回購是年初至今累計金額,兩者不能相加。
現金緩衝的另一面,是公司已經開始把部分比特幣變現。財報顯示,Strategy 年初至今出售了約 4.32 億美元的比特幣,用於支付部分優先股股息及 STRC 回購。公司同時保留了按董事會授權出售比特幣以補充儲備、支付相關費用或支持回購的空間。
這並不意味著公司停止買幣。據同一份財報,截至披露時點,Strategy 年初至今購買比特幣的金額約為 143.3 億美元。買入和賣出可以在同一年同時發生,區別在於資金的用途與發生時間。
Strategy 的季度利潤表跟著幣價起伏,而持幣總量、每股持幣和可用於支付的美元,各有自己的分母。
 風險提示
 風險提示