拆解 Anthropic 招股書:半年淨虧 807 億美元,最快 11 月中旬上市
 核心觀點

 可以說,投資者買的不是 Anthropic 今天的利潤,而是它能否在電網瓶頸、推理成本與模型可靠性的三重約束下,把「數據中心裡的天才之國」從招股書裡的一句話,變成企業帳戶裡的流水。
作者:Joanne,騰訊科技
編輯:蘇揚,騰訊科技
美國當地時間10月26日,Anthropic向美國SEC遞交S-1招股書,正式啟動首次公開募股(IPO)。公司申請在納斯達克全球精選市場掛牌,股票代碼"ANT"(螞蟻)。
據知情人士透露,Anthropic計劃在11月16日當週上市,但具體時間仍可能調整。按招股書與近期一級市場融資推算,Anthropic上市估值有望落在1萬億至2萬億美元區間。
今年5月完成的Series H輪融資估值已達9650億美元,市場預期本次IPO募資規模或達千億美元級別。若按2萬億美元定價,Anthropic將一舉超越SpaceX,成為人類史上最大IPO。
不過,擺在投資者面前的是一組反差極強的數字。
招股書披露,2025年Anthropic營收45.85億美元,淨虧損419.65億美元;2026年上半年營收躍升至162.86億美元,淨虧損卻擴大至807.48億美元。
一邊是收入半年翻十倍,一邊是賬面虧損動輒數百億。開口要萬億美元市值,Anthropic的底氣來自哪裡?
01 定價邏輯:模型、應用、智能體三塊板
Anthropic把業務拆成三部分:模型、應用、智能體。
作為Anthropic的地基,Anthropic的模型Claude系列目前分四條產品線:Mythos(含Fable)、Opus、Sonnet、Haiku,分別對應能力、成本、速度曲線上的不同位置。
招股書披露的數據顯示,2023年商業化啟動時,全年營收僅4100萬美元,2024年3.86億,2025年45.85億,2026年上半年162.86億,同比增長約13倍。
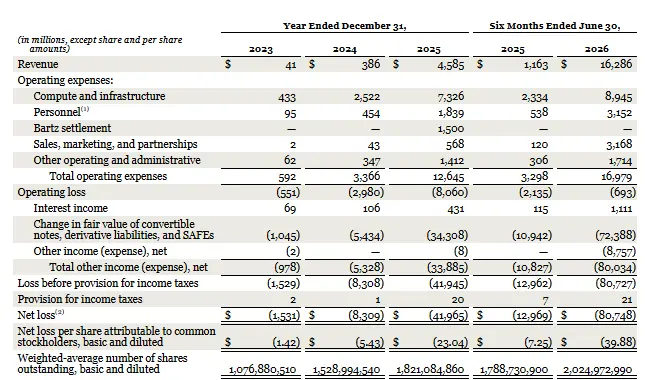
Anthropic財務數據,今年上半年營收162.86億美元,虧損807.48億美元
最新一個季度營收較2024年四季度的1.97億美元已增長一個數量級以上,年化收入運行率據市場估算約650億美元。
增長主要來自用量付費(pay-for-intelligence)。2026年上半年消費型收入131億美元,占總營收80%;訂閱收入32億美元,占20%。企業客戶一旦把Claude嵌入關鍵流程,用量就會指數級放大。招股書披露,截至2026年9月30日,淨收入留存率(NRR)約900%。
應用是Anthropic目前最接近盈利的板塊。訂閱業務從2024年的0.98億美元漲到2025年的7.89億美元,2026年上半年已達32億美元。Claude.ai與Claude Cowork在2026年9月合併,把對話式與智能體式工作流統一進同一應用。
智能體是2024年才獨立成線、但增速最快的部分。Claude Code已嵌入全球主流企業的軟體開發流程,Claude Cowork作為知識工作智能體,2026年1月開放研究預覽後,採用速度超過同期的Claude Code。
三塊業務交叉協同,其中安全研究讓企業客戶嘗試將核心流程交給模型,企業數據回流讓模型迭代更快,模型能力提升又把智能體的可用場景往外推。
Anthropic自稱是"唯一一家把安全研究、前沿模型與企業部署做成同一門生意的實驗室"。
招股書預估:2025年全球知識工作者創造的經濟價值超過40萬億美元。IDC預計到2031年AI對全球經濟的累計影響達22.5萬億美元,僅生命科學領域,2026年全球製藥支出就將超過2萬億美元。
02 從 Opus 5.5 到"數據中心裡的天才之國"
招股書列出了Anthropic過去三年已兌現和未來兩三年將兌現的關鍵節點。
模型迭代方面,Claude Opus 5.5相較Opus 5把單任務成本降低了約40%,推理效率的提升直接轉化為客戶用量增長。2026年二季度營收同比增長1368%,同期算力與基礎設施支出僅增長300%。這是Anthropic講給投資者的核心故事:收入跑得比算力快。
企業落地方面,截至2026年9月30日:
年流水10萬美元以上客戶超過11900家,一年前還只有950家;
年流水100萬美元以上客戶超過1900家;
年流水1000萬美元以上客戶約250家;
前五大客戶合計貢獻約25%營收,單一客戶依賴度可控。
員工效率同樣在躍升。員工總數從2024年底的約940人增至2026年9月的約5300人,而TTM人均營收從140萬美元升至660萬美元以上。招股書把這歸因於高人才密度、輕銷售模式,以及團隊內部大規模使用Claude自身。
算力基礎設施方面,Anthropic同時調度AWS Trainium、谷歌TPU、英偉達GPU和AMD GPU,把算力當作一個可 fungible 的池子動態分配。
此外,Anthropic也在調整算力採購方式,嘗試直接租用晶片,並將晶片與數據中心容量分開安排,以減少對單一雲服務商的依賴,並爭取更穩定的長期算力供應。
關於遠期願景,招股書寫道:讓Claude能被授予持續數小時、數天乃至數週的開放式任務,然後自主執行。最終形態是"數據中心裡的天才之國"------數百萬個虛擬協作者並行運行,各自獨立或協作解決問題。
03 差異化,五層垂直整合
Anthropic用研究、模型、產品、渠道、客戶五個層次解釋自己的成本優勢。
研究層面包括憲法AI(Constitutional AI)、機制可解釋性和對齊科學;模型層面是預訓練、後訓練和評測體系;產品層面覆蓋Claude.ai、Claude Code、Claude Cowork的端到端矩陣;運營層面是算力調度、安全紅隊與質量控制;客戶層面直達政府、財富500強與開發者。
垂直整合的結果是成本曲線持續下行。
Apthropic透露,2023年至今,達到同級別模型所需要的算力,每個週期都在下降,企業場景推理成本兩年累計大幅降低,憲法AI帶來的對齊開銷占訓練總成本的比例持續壓縮。
客戶黏性也來自這種縱深。招股書披露,2026年三季度,年流水10萬美元以上客戶中,超過50%同時使用Claude Platform和至少一款自研應用,而2025年四季度這一比例約為30%。品牌信任度越高,獲客越省力,銷售費用率並未隨客戶數暴漲而同比上升。
04 被忽略的供應鏈
Anthropic上市,藏在供應鏈裡的巨頭也跟著浮出水面。
亞馬遜是最大的算力供應商與戰略投資方。通過2023年9月和2024年11月兩輪可轉債協議,亞馬遜持有大量Anthropic可轉債,IPO時將轉換為無投票權的Class N普通股(受持股上限約束)。Project Rainier集群部署自研Trainium晶片,是Anthropic多晶片算力架構的核心一環。
谷歌是另一個已跑出量的夥伴,提供TPU集群,占Anthropic訓練算力相當比例。
微軟通過Azure接入,提供英偉達GPU算力。
Anthropic在三大雲平台均原生可用,並與埃森哲、德勤、KPMG、普華永道等系統集成商,以及Salesforce、Snowflake等數據平台建立分發合作。公司還與頂級私募股權公司合資成立Ode with Anthropic,面向中型企業交付Claude解決方案。
招股書同時透露,公司正從純雲採購轉向"雲+自有"混合模式。
Anthropic Direct讓公司直接租賃晶片並托管在專屬設施,長期看,在算力投資中的比重越來越大。截至2026年9月30日及之後,公司已簽署的採購承諾與租賃協議合計承諾支出超過一個未披露的巨額數字,絕大部分與算力和基礎設施相關,其中相當大部分發生在2030年前,其餘延續至2031至2045年。
05 阿莫迪兄妹絕對控制權
按1萬億至2萬億美元估值區間估算,CEO達里奧·阿莫迪(Dario Amodei)與總裁丹妮拉·阿莫迪(Daniela Amodei)兄妹的持股賬面價值最高將達到千億美元級別。
但招股書的治理設計,比身家數字更值得細讀。
首先,七位聯合創始人承諾將個人持股的80%捐給慈善事業。七位創始人分別是:達里奧·阿莫迪、丹妮拉·阿莫迪、湯姆·布朗(Tom Brown)、傑克·克拉克(Jack Clark)、賈里德·卡普蘭(Jared Kaplan)、山姆·麥坎德利什(Sam McCandlish)、克里斯托弗·奧拉(Christopher Olah)。
其次,IPO前將向創始人有限責任公司(Founder LLC)發行一股Class F普通股,這一股享有50.1%的總投票權,但沒有任何經濟權利。
換句話說,創始人用一股股票鎖定了過半數投票權,卻不從中分錢。
第三,長期利益信託(LTBT)持有一股Class T普通股,有權選舉和罷免占董事會多數的Class T董事。LTBT由五名在AI安全、國家安全、公共政策和社會企業領域有專長、財務上無利益關聯的受託人組成。
招股書明確寫著,這套結構的目的是確保公司在"股東經濟利益、受影響者利益、公司公益目標"三者之間取得平衡。
第四,Anthropic是特拉華州公益公司(PBC),章程寫明的公益目標是"為人類長遠利益負責任地開發和維護先進AI"。
第五,高管薪酬與股權激勵規模較大。2025年,達里奧·阿莫迪總薪酬約1800萬美元,丹妮拉·阿莫迪約1640萬美元。2026年7月,兩人的基本年薪均上調至約140萬美元,並獲授額外限制性股票單位(RSU),部分獎勵與IPO生效掛鉤,部分以持續任職為條件。
招股書還披露,假設IPO於2026年6月30日生效,相關RSU涉及的累計股權激勵費用約290億美元,另有約237億美元尚未確認,預計在加權平均約2.1年內確認。
控制權鎖死在信託與Class F架構裡,經濟利益的80%承諾捐出,激勵與IPO和長期任職綁定。這套安排意味著:公眾股東承擔日常運營與資本開支壓力,而公司的最終方向,被"人類長遠利益"這一公益目標鎖定。
06 最大風險,算力、虧損與不可持續增長
招股書中也披露了諸多風險。
一是收入增長可能不可持續。Anthropic明確提示,近期增長反映的是AI市場早期採納的爆發效應,隨著收入基數擴大和市場成熟,增速將下降。
二是算力投入的時間錯配。算力通常提前12到18個月簽約,費用在上線時一次性確認,而對應的收入要滯後兌現。當大量新增算力集中上線時,營業利潤率會階段性承壓。
三是淨虧損裡藏著非現金項目。2026年上半年807億美元淨虧損中,724億來自可轉債、衍生負債和SAFE的公允價值變動,本質是公司估值上升帶來的帳面重估,並非現金流出。
真正反映經營的營業虧損,2026年上半年已收窄至6.93億美元,調整後營業利潤達16億美元。問題在於,隨著可轉債在IPO時轉股,這部分非會計虧損未來會消失,但股權激勵費用(RSU)將在IPO後開始大額確認。
四是客戶集中度與雲依賴。前五大客戶占營收約25%,且公司高度依賴亞馬遜、谷歌、微軟三家雲廠商提供算力。
五是Bartz訴訟。2025年,Anthropic還計入了15億美元的Bartz訴訟和解費用。這起版權集體訴訟涉及公司使用受版權保護的書籍訓練AI模型。
截至2026年6月30日,Anthropic累計融資1411億美元,持有現金及現金等價物1124億美元、短期投資193億美元。這是它敢於承諾長期算力開支、敢於講萬億美元故事的底氣所在。
Anthropic的IPO,本質是把一條"安全研究---前沿模型---企業部署---智能體自治"的垂直鏈路,打包成一個萬億美元的賭注。招股書把賭注的兩面都攤在投資者面前:一面是半年翻十倍的營收與900%的淨收入留存率,另一面是數百億的帳面虧損與對算力的剛性依賴。
可以說,投資者買的不是Anthropic今天的利潤,而是它能否在電網瓶頸、推理成本與模型可靠性的三重約束下,把"數據中心裡的天才之國"從招股書裡的一句話,變成企業賬戶裡的流水。
 風險提示 風險提示