罕見!美股 AI 的恐慌,結束了嗎?
 核心觀點


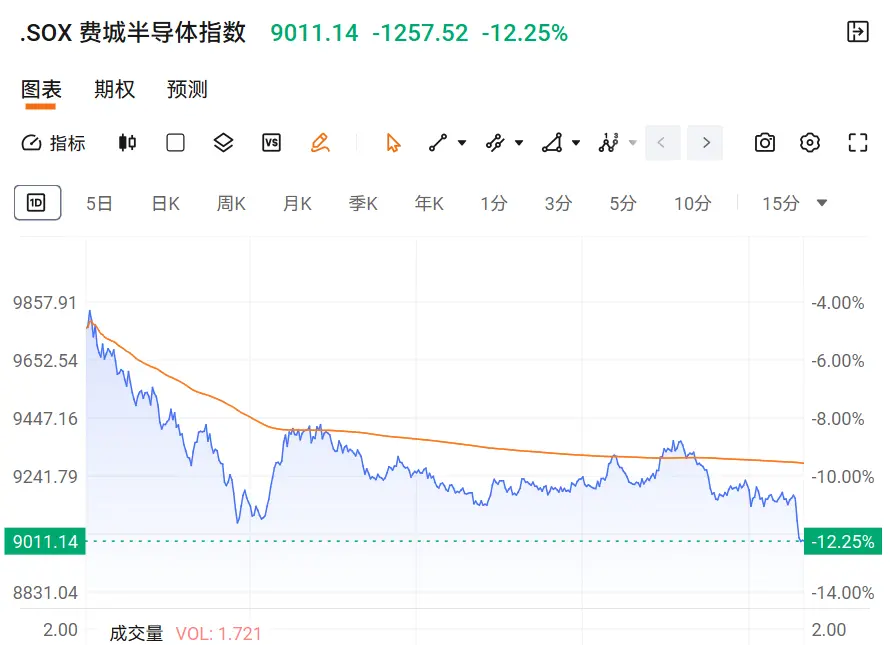
 美股隔夜遭遇罕見恐慌:納指跌 5.52%、費半跌超 12%、科技七巨頭單日蒸發約 1 萬億美元。中期選舉“藍色浪潮”觸發 AI 監管擔憂,UBS 測算約 30% 規劃新增數據中心容量或受影響。
隔夜美股,經歷了罕見的恐慌。
納指跌5.52%,標普500跌4.36%,道指跌3.44%,科技七巨頭單日蒸發約1萬億美元;費城半導體指數跌超12%,閃迪跌22%,美光、AMD跌17%附近,英偉達跌9%以上。
為什麼跌?
首先是中期選舉"藍色浪潮"觸發AI監管恐慌。
民主黨拿下參眾兩院,並在德克薩斯、佐治亞等數據中心建設重州取得突破。
市場擔心數據中心可能面臨更嚴的環保、電力、用地審批,甚至階段性暫停。
UBS測算,約30%的美國規劃新增數據中心容量可能受影響。
這直接打擊了"AI算力持續擴張---晶片訂單持續增長---雲廠商資本開支不斷加碼"的鏈條。
其次,是AI投資回報焦慮從情緒變成財報壓力。
谷歌、亞馬遜、Meta等自由現金流承壓,英特爾業績指引偏弱,市場開始問:幾千億美元砸下去,利潤什麼時候跟得上?
第三,是半導體和算力鏈估值過高、籌碼擁擠。
今年以來,市場對於AI預期過於樂觀,特別是AI硬體鏈,前期漲幅大、機構持倉集中,一旦預期反轉,程式化止損、槓桿去倉和散戶拋售會疊加放大跌幅。
VIX飆升也說明恐慌情緒明顯升溫。
另外,還有美聯儲官員釋放偏鷹信號,油價上漲抬升通脹擔憂,美元和美債收益率壓力對高估值成長股形成壓制。
跌成這樣,很多人都想知道,民主黨利空是否已經price in?
先說結論,不能簡單說已經price in。
更準確地說,市場只是完成了第一層定價:民主黨勝選本身。
但真正影響AI估值的是後續政策落地,而這部分仍不確定。
可以理解為華爾街看到利空,36計走為上計,但冷靜思考一下,其實大家對於這個利空的精算,是否明確呢?
相信還是不明確的,畢竟要將這些利空因素量化到利潤、現金流和估值模型裡,是不容易的,或者說根本還沒有具體的數據。
因此,短期看,政策不確定性定價不足。
直到民主黨真正掌握兩院後,AI監管、數據中心審批、電網接入成本、稅收和反壟斷調查都被重新討論了,才可能有答案。
這個月17號英偉達的財報,或者管理層會提供一些數據和看法,值得關注。
市場此前按"寬鬆監管+快速擴張"定價,現在要重新估算資本開支節奏和回報週期。
定性地看,AI沒有被封殺,但擴張速度可能下降。
兩黨都不希望美國失去AI優勢,但民主黨更強調合規、能耗、反壟斷和公共利益。
這意味著AI仍會發展,只是從一路開綠燈,暢通無阻,轉向到特定路口,得等一等紅綠燈。
從產業鏈上看,影響程度也有差別。
晶片、存儲、光模組、數據中心運營商、電力設備這類"賣鏟人"對建設節奏最敏感,同樣的邏輯也適合A股和港股的標的。
已擁有大量投產算力的雲巨頭相對更有緩衝,甚至可能因供給受限而提升存量資產價值。
也存在反向邏輯。
有機構認為,科技企業可能趁政策尚未完全落地前搶跑資本開支;如果未來算力擴容受限,現有算力資產反而更稀缺。
但這只能對沖部分風險,不能否定監管收緊帶來的估值折價。
總的來說,這一次中期選舉帶來的衝擊,確實有點出乎意料,但也揭示了一些問題,比如原先的高預期,高估值。
但相信這也並非壞事,畢竟之前太瘋狂,踩一踩剎車,而最為關鍵點的一點,必須明確,AI產業的發展趨勢是明確的,不是兩院換了主人,就會改變。
對於投資來說,現在確實是下飛刀,如果無法確定飛刀已經下完,那就先行回避,等一切有了眉目再看。
消息面上,重點關注民主黨官員的言論,AI企業的觀點;
基本面上,重點關注企業的財報,特別是17日英偉達的財報,下個月美光的財報。
 風險提示 風險提示