CPI超預期,美股高波動還沒結束:科技股怎麼守,回調機會怎麼接?
 美國10月CPI環比上漲0.4%、核心CPI上漲0.3%,均高於預期;12月加息25個基點的市場定價升至接近90%,10年期美債收益率盤中重新逼近5%。高利率壓力尚未解除,但科技股已經出現明顯分化:一邊是估值和融資成本承壓的高波動標的,另一邊是有盈利和現金流支撐的龍頭。接下來盯住10年期美債收益率,判斷哪些倉位需要防守、哪些回調機會值得提前準備。
一、CPI之後,重點盯10年期美債
北京時間11月10日晚,美國10月CPI公布。整體環比上漲0.4%,比9月的0.6%低,但高於預期的0.3%。核心環比上漲0.3%,跟前兩個月基本持平,還是高於0.2%的預期。2025年10月政府停擺,勞工統計局當月沒採到完整數據,這份報告沒有可比的同比數字,市場只能拿環比判斷通脹是不是又黏住了。
分項上,住房仍然是大頭,食品和能源也在漲。對交易真正要緊的一點是,這份報告沒有給出"通脹快速回落、聯儲可以鬆手"的確認。它指向的畫面是,通脹有粘性,高利率要多待一陣子。
市場馬上就改了價。12月加息25個基點的定價從11月9日的78.8%升到CPI公布後的約89.8%,50個基點的定價升到約12%。方向基本定了,剩下的是幅度。
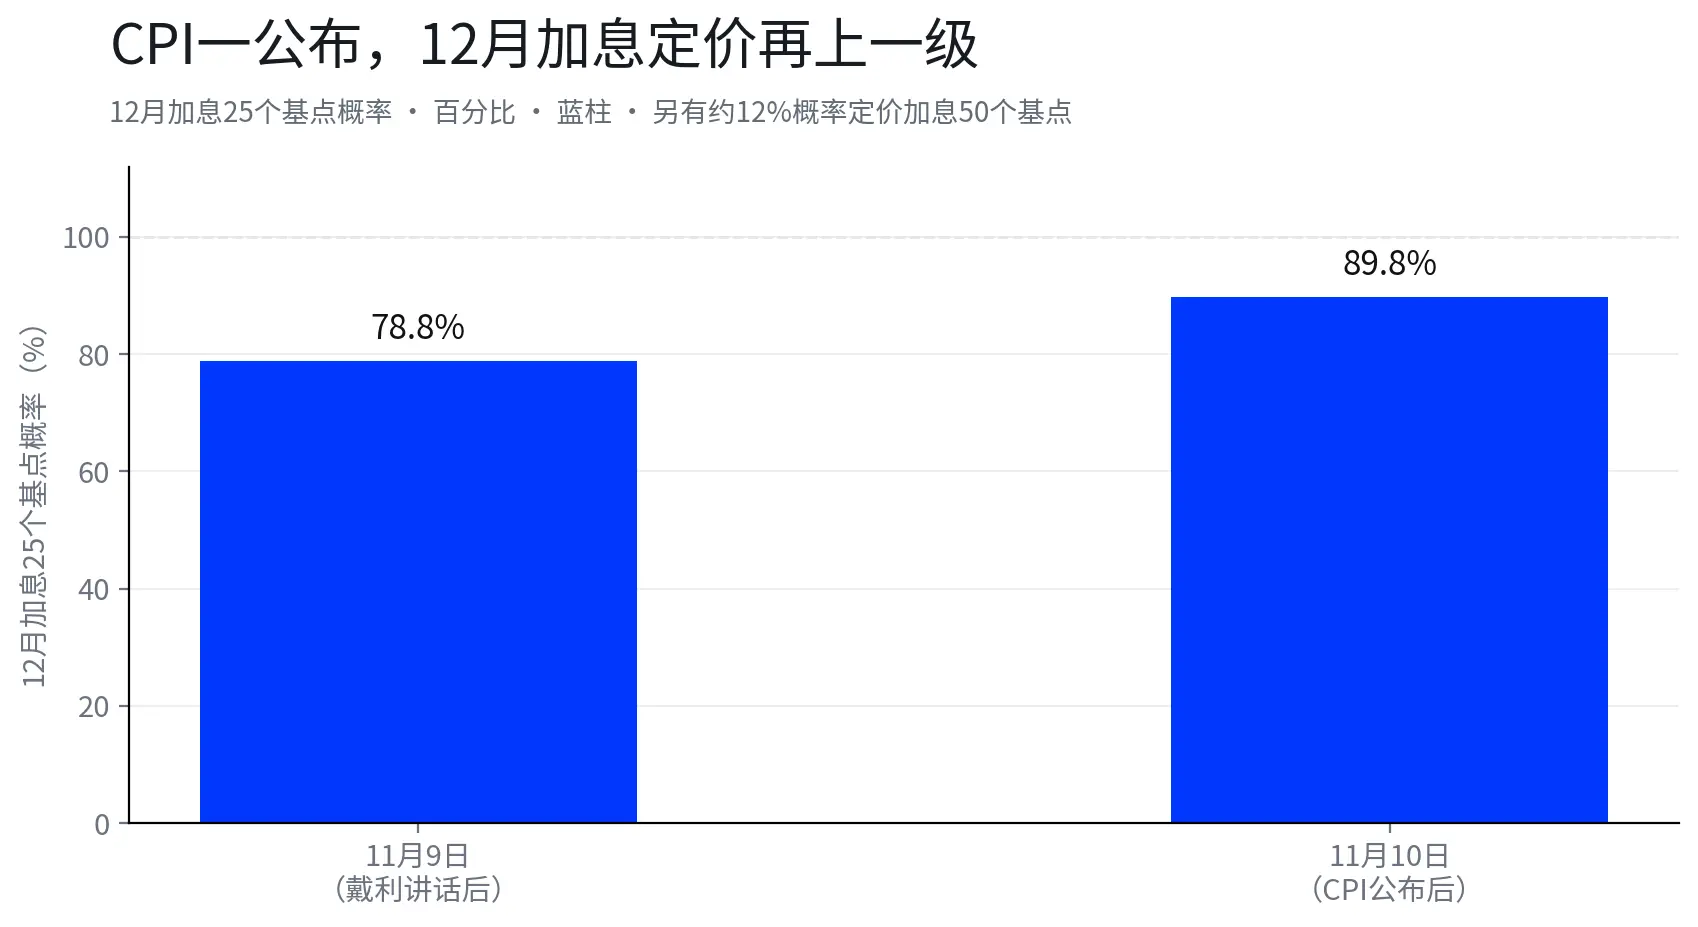
圖注:12月加息25個基點的市場定價,11月9日為78.8%,CPI公布後的11月10日升至89.8%。另有約12%的定價落在加息50個基點上。藍柱為概率,單位為百分比。
加息幅度本身越來越接近市場基準情景,繼續圍繞25bp還是50bp做方向性押注的空間在縮小。股市真正交易的是利率水平。CPI公布後市場對利率路徑重新定價,先推著10年期美債收益率回到5%關口,再從收益率傳導進成長股的估值。所以以後別盯著12月加25還是50,重點盯US10Y。它走多高、多久不回頭,決定了成長股的估值底在哪,後面每一份通脹數據、每一次聯儲講話,最終都通過這個數落到股價上。
二、US10Y站上5%,誰先被殺估值
11月5日市場的巨震是殺估值,在加息落地前未必不會再發生。當天納指跌5.52%,標普500跌4.36%,費城半導體指數跌12.25%。個股裡閃迪跌22.26%,美光跌17.46%,西部數據跌17.35%,AMD跌17.26%,英偉達跌9.26%。11月10日再來一遍小的,費半收在9998.33點,英偉達連續第二個交易日跌約5.5%,兩日市值縮水約4300億美元。
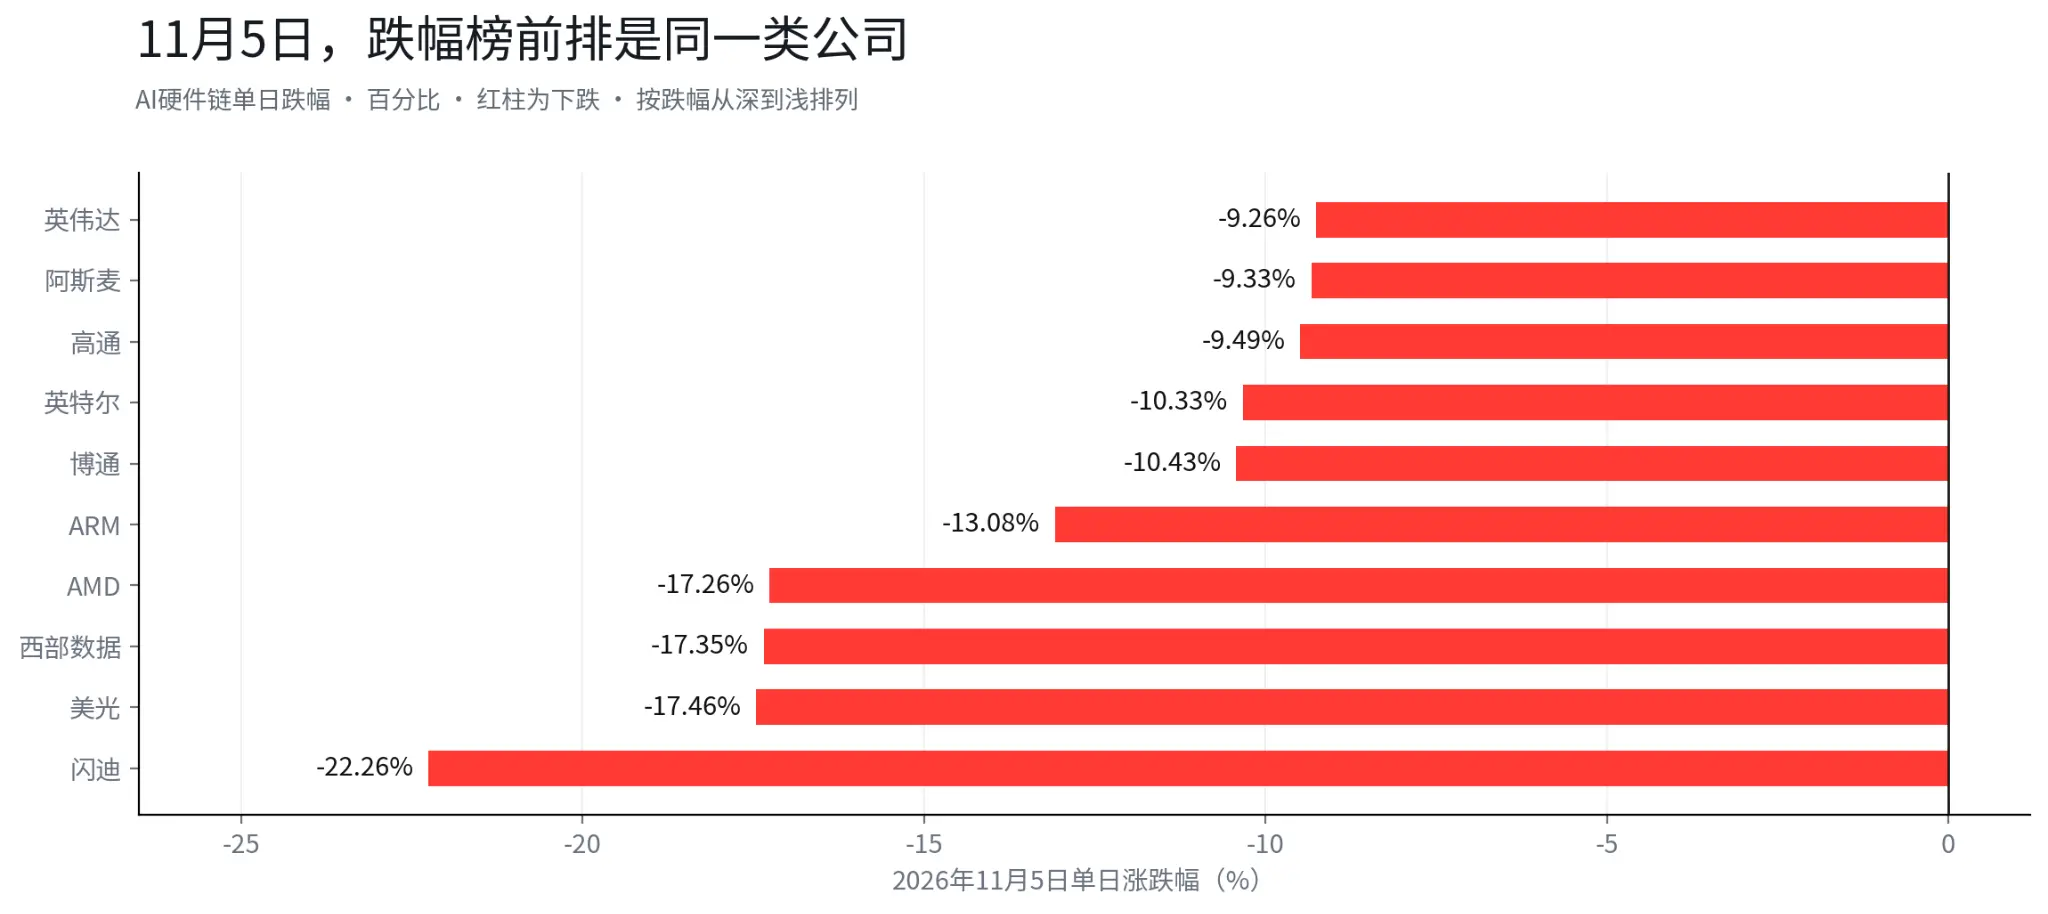
圖注:11月5日AI硬體鏈主要個股單日跌幅。閃迪、美光、西部數據、AMD、英偉達均錄得9%以上跌幅。紅柱為下跌,單位為百分比。
跌完之後的三天,市場還給過另一面。11月6日標普500 ETF小幅回升0.31%,11月9日反彈明顯,標普500 ETF漲2.36%,納指ETF漲3.54%。11月10日CPI一公布,漲幅又吐回去一部分,納指ETF當天跌0.68%。一周之內大跌、反彈、再回落,這就是利率不穩階段的典型節奏,單邊看空和單邊追漲在這段時間都容易兩頭挨打。
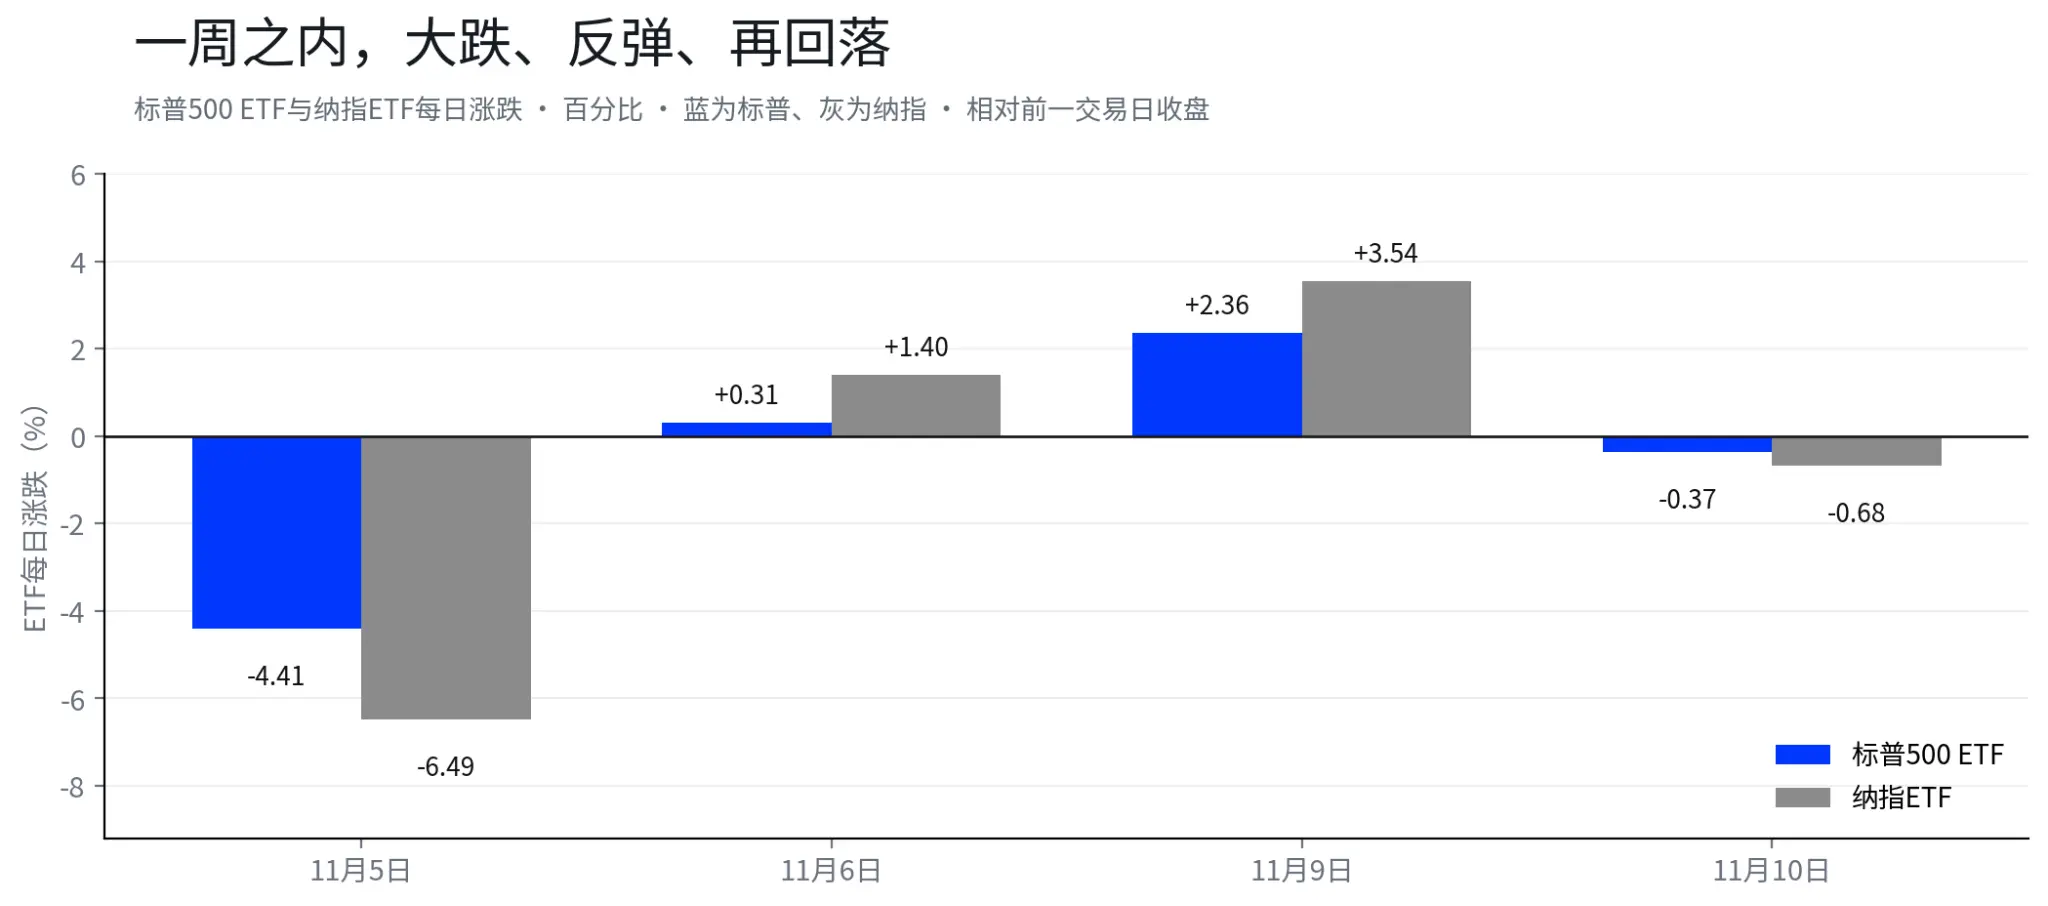
圖注:11月5日至10日標普500 ETF與納指ETF每日漲跌。11月6日與9日連續回升,11月10日再度回落。藍柱為標普500 ETF,灰柱為納指ETF,單位為百分比。
把英偉達、AMD、美光、西部數據、CoreWeave這些名字放在一起看,共同點很清楚。估值要麼壓在幾年後的現金流上,要麼擴張靠一輪接一輪的融資撐著。折現率一抬,遠期現金流的現值掉得最快,融資成本跟著利率往上走,兩頭挨打。這就是利率敏感度最高的一個池子,US10Y站上5%的階段,跌幅榜前排每次都是它們。
CoreWeave把這個邏輯演得最完整。從10月28日收盤的63.93美元到11月5日的43.66美元,六個交易日跌了約32%,離52周高點138.25美元跌了約65%。11月10日財報一出,營收同比增168%、指引上調,盤後價立刻跳漲約7.4%。收入是真實的,融資依賴也是真實的,收入好拉一把,利率消息又壓回去。結論也簡單,CoreWeave更適合放進高融資敏感池裡跟蹤,不能跟微軟、博通、台積電放進同一個超跌科技籃子。
這一段想說的不是"這些股票都不能碰",是讓你知道利率上行的階段,波動主要從哪來。倉位裡這類標的占多少,決定了你帳戶跟著US10Y晃的幅度。
三、別把AI股一鍋端,名單要分成四個籃子
利率敏感是一回事,值不值得等回調是另一回事。用現金流強弱和估值高低把AI相關持倉分開,落到账戶裡就是四個籃子,每個籃子下一步要做的事不一樣。
核心觀察籃,現金流較穩類標的。 盈利和自由現金流都有最新財報兜底,微軟最新一季淨利潤366.29億美元,博通上季淨利潤130.88億美元、自有現金流136.65億美元,台積電第三季淨利7626億新台幣、自有現金流5101億新台幣。邏輯是先看US10Y有沒有止漲,再等估值回歸。市場整體去風險把它們帶下來的時候,跌得比板塊輕,也先企穩。
等待回調籃,如谷歌。 盈利沒有問題,第三季淨利潤264.68億美元,需要驗證的是AI資本開支、雲和AI收入、自有現金流這條兌現鏈條走不走得通。當季自有現金流是負的90.65億美元,原因是單季資本開支高達513.55億美元。看谷歌要盯的問題很具體,這麼高的資本開支,什麼時候重新變成現金流。後續季度如果資本開支增速開始放緩,雲和AI收入繼續漲,市場會重新給這筆投資定價。
高波動交易籃,以英偉達、AMD、美光、西部數據等為例。 這一籃不只是看US10Y,還要看AI資本開支周期和下一份財報指引。利率回落本身不構成買入理由,下游資本開支指引繼續上調才是。11月5日和11月10日兩輪下跌,跌幅榜前排都在這一籃裡。
高融資敏感籃,CoreWeave為例。 利率和融資環境不改善,"跌了很多了"本身不能當買入理由。這類公司按震盪市跟蹤,反彈減一部分,急跌不加槓桿去接,每份財報是重新審視持倉的節點。
四個籃子分完,有一點要先說明。這是按現金流和估值劃的觀察框架,不是推薦清單。同一籃子裡的公司差別也很大,點到的名字只是按最新財報篩出來當例子,真正的篩選條件比名單本身重要,動手前每家都要按最新財報重核一遍。讀者該問的問題也從"AI股能不能買"變成了"我手裡的股票屬於哪一籃",這決定了它在這輪利率環境裡該被怎麼對待。
四、US10Y三種走法,三種對應動作
接下來這輪美股交易,或許拆成三層,US10Y影響估值壓力,財報影響盈利預期,現金流影響AI投入到底有沒有兌現。
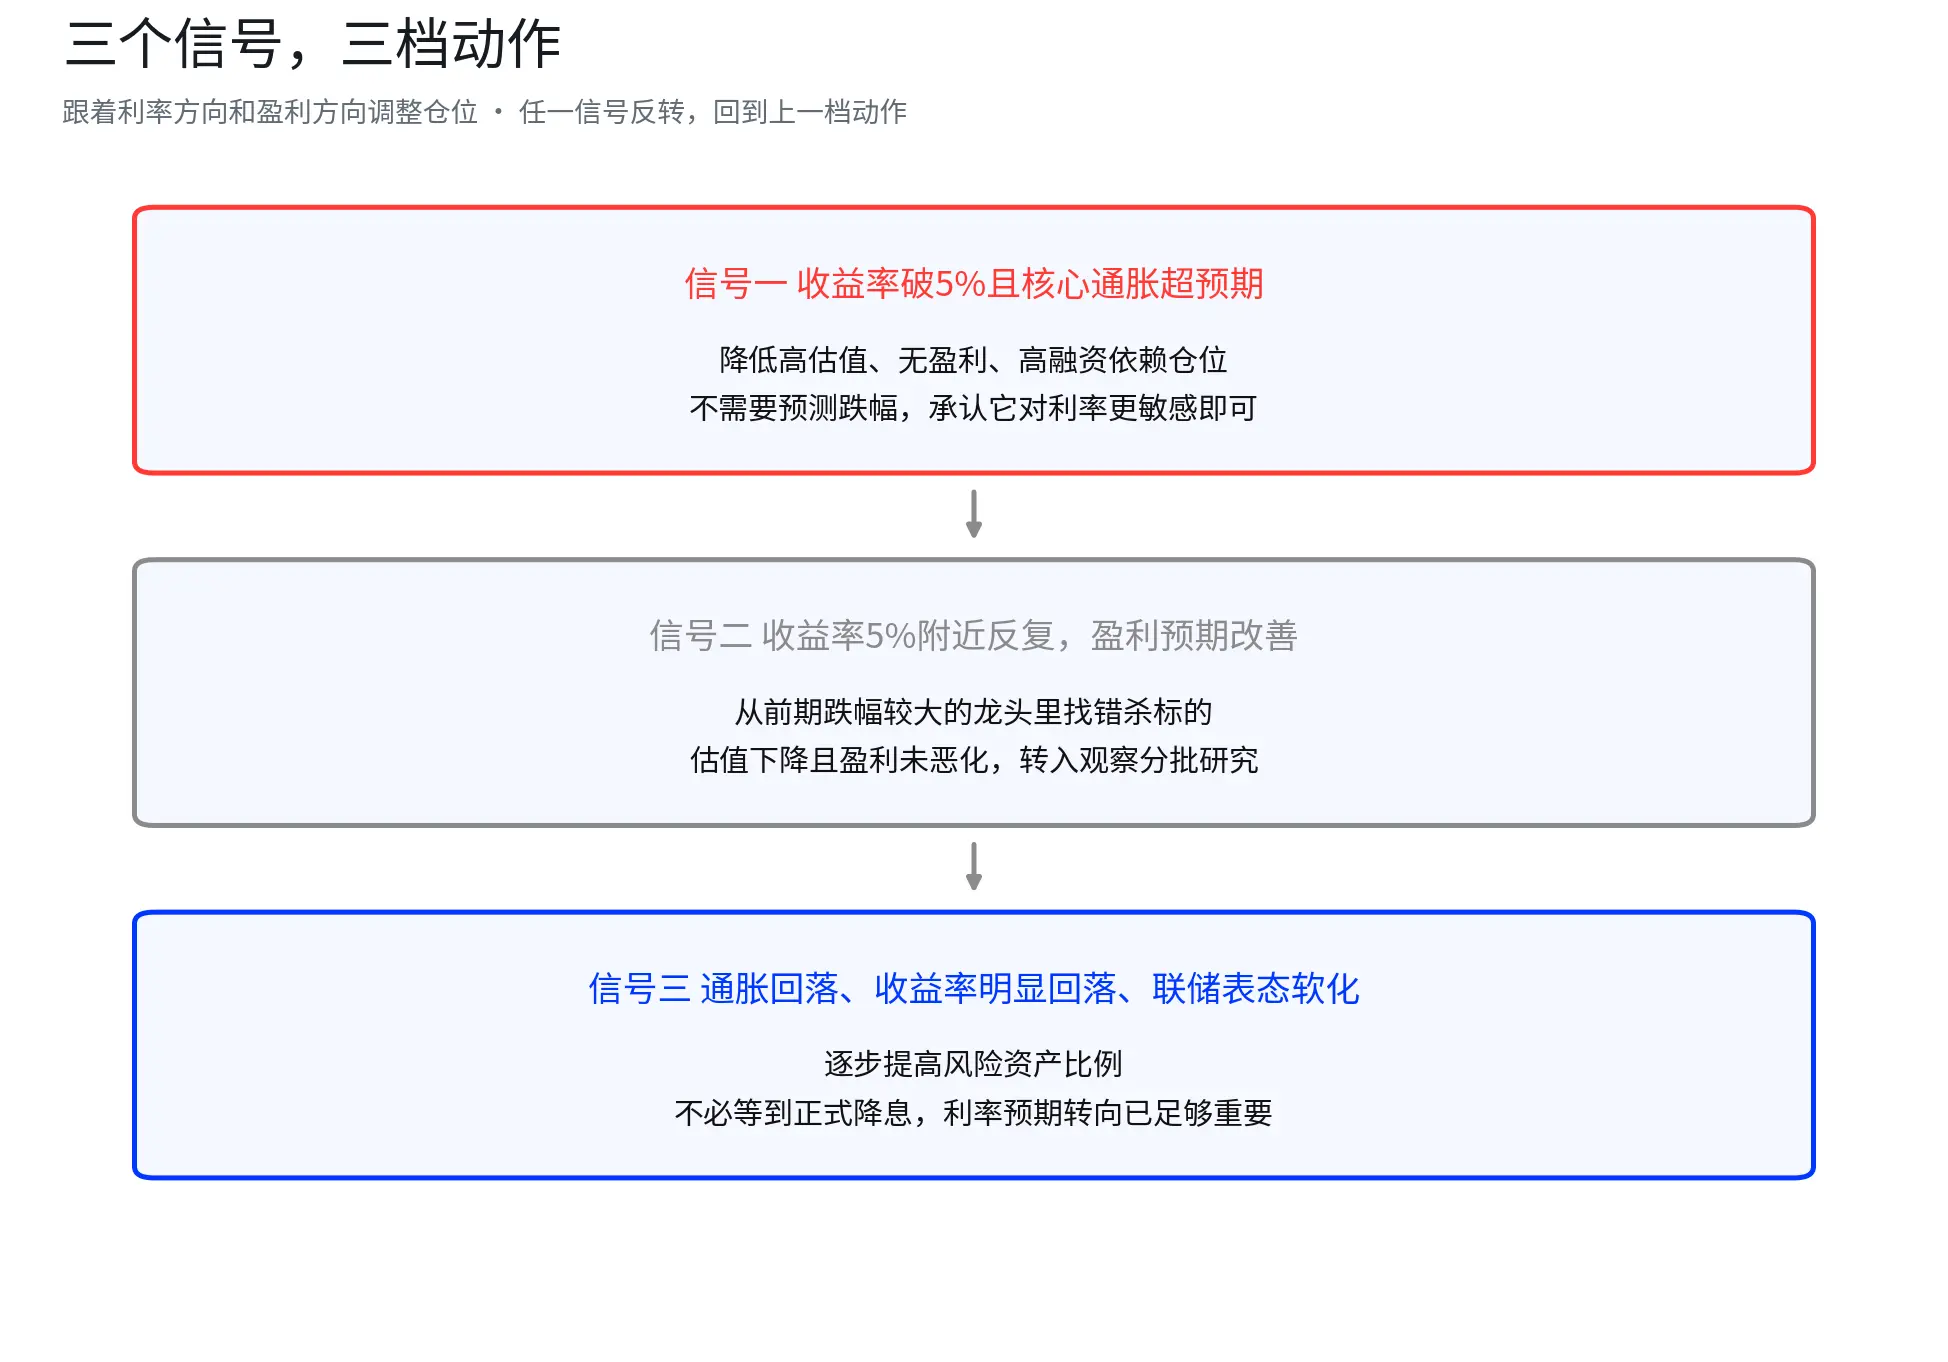
圖注:一對應收縮,二對應觀察與分批研究,三對應逐步提高風險資產。任一走反,退回上一檔動作。
第一種,US10Y站在5%以上還繼續往上。這時候看的不只是US10Y本身,還有2年期和10年期的利差、納指和費半相對大盤的表現、高估值成長與盈利型科技的相對強弱。動作上,高估值、負現金流、融資依賴的倉位繼續降,仍想留在股市的錢不妨先往防禦方向挪一挪,兩個去處第五節細說,CoreWeave這類反復震盪的標的按波段處理,不追跌、不加槓桿接。急著往回買可能是這一階段最貴的錯誤。
第二種,US10Y仍在高位,但連續幾個交易日不再創新高,股市也不再隨著收益率上行而同步創新低。這一段最容易被錯過,也是真正值得做文章的地方。指數可能還很難看,但一部分股票已經先站住了。這時候盯的是兩件事同時出現,收益率不再創新高,股票不再創新低。如果US10Y還在高位,但英偉達、AMD和費半已經不再跟著收益率創新低,說明市場開始提前交易利率見頂,這通常比等到聯儲正式轉向更早。這個階段談不上加倉,該做的是把觀察名單從AI行業縮小到具體股票,挑出第一批準備接回來的標的。等US10Y明確回落再動手,好價格多半已經被市場先挖走了。
第三種,US10Y真正拐頭向下,通脹數據也在降溫。在該情景下,四類標的的相對前景可能分階段改善,其中有現金流支撐的標的,可能比周期性更強或依賴外部融資的標的更具韌性。三檔動作不是單行道。哪天US10Y重新站上5%往上走,就從第三種退回第一種。
五、等待期可以關注的方向,防禦板塊和短債
減倉動作做完,緊接著的問題就是看什麼。趴在帳戶裡等,利息吃虧;馬上買回股票,等於沒減。兩個方向,想留在股市裡的關注防禦板塊,暫時離開股市的關注短債。
先看防禦板塊。11月5日大跌當天,醫療保健ETF跌2.50%,必需消費ETF跌0.75%,公用事業ETF跌0.71%,同期納指跌5.52%。從11月4日收盤算到11月10日,標普500 ETF還低2.2%,納指ETF低2.5%,公用事業已經轉正,醫療保健基本收復。防禦板塊這段時間的角色,是給那些減掉高估值倉位、但仍想留在股市裡的錢一個波動更小的停留處。它賺不到AI的漲幅,也不承擔AI的回撤,等利率信號明朗、成長籃子給出買入條件,再從這邊換過去。
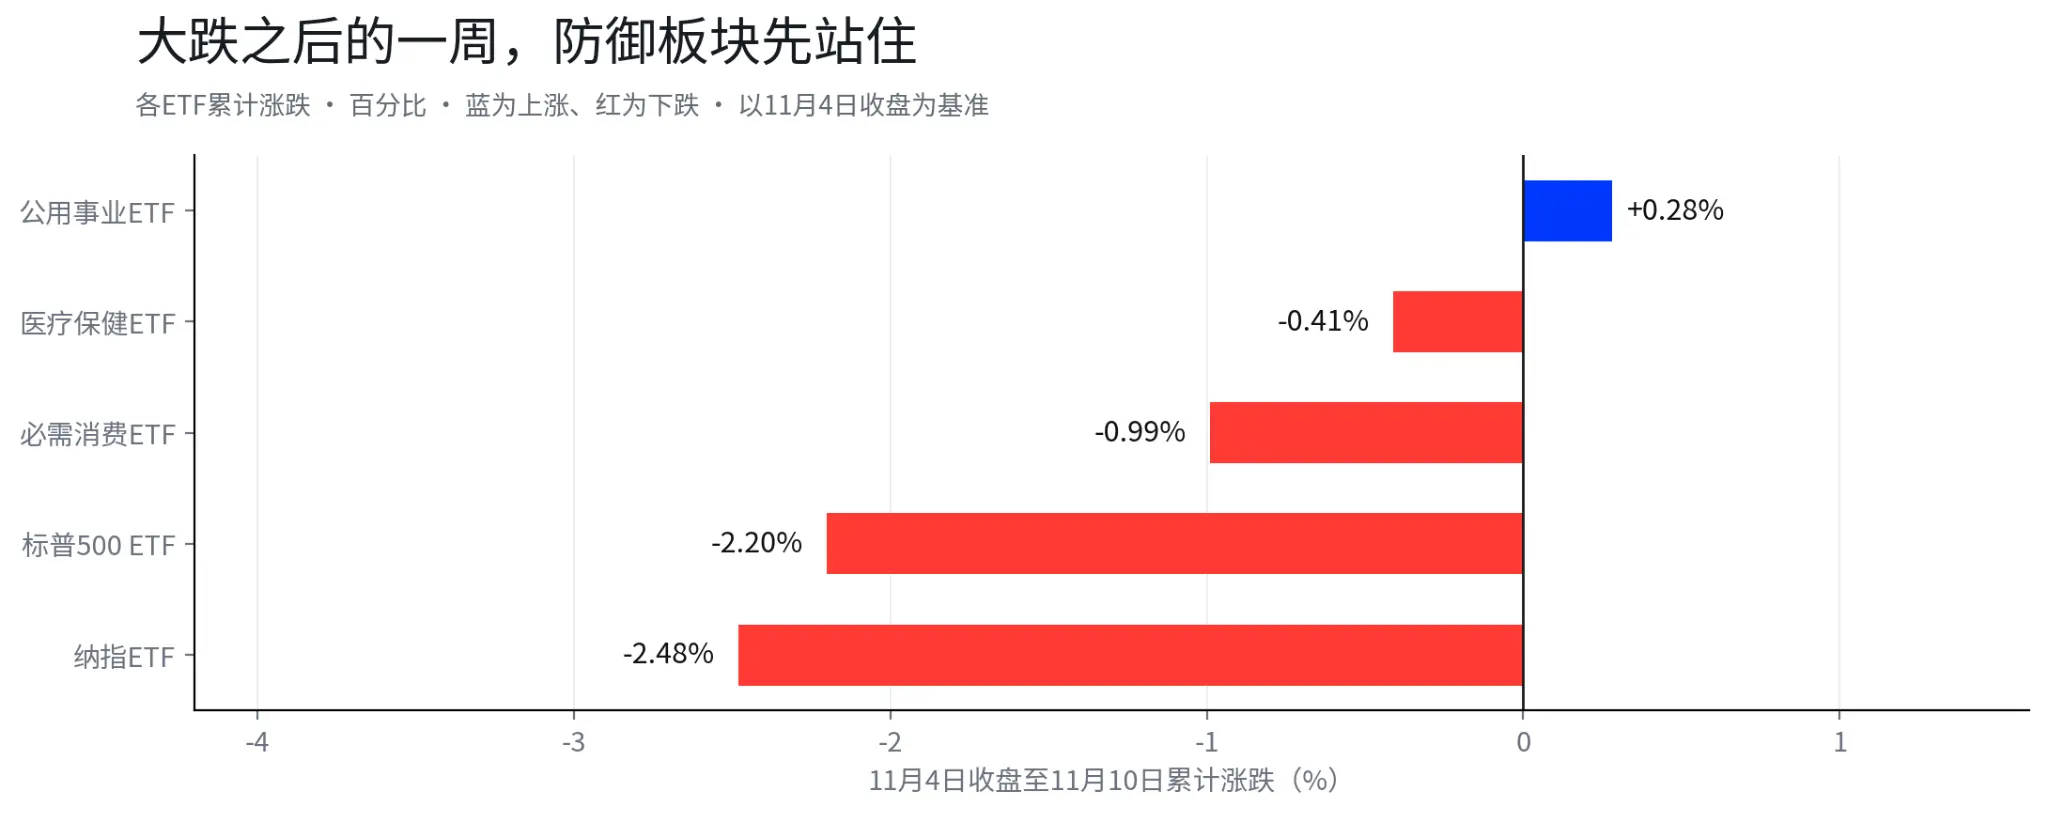
圖注:11月4日收盤至11月10日各ETF累計漲跌。公用事業ETF轉正,醫療保健與必需消費跌幅明顯小於標普500與納指。藍柱為上漲,紅柱為下跌,單位為百分比。
另一個去處是短期美債ETF,適合想暫時離開股市的那部分錢。SGOV、BIL、SHV的底層是短期美國國債,收益來自利息,久期極短。拿SGOV說,有效久期約0.09年,利率怎麼動它的價格基本不晃。底層國庫券不停到期、滾動買入新券,短端利率越高,新投進去的錢拿到的收益就越高。30日SEC收益率10月底讀到3.79%,比多數券商帳戶的閒置利息高出一截。
2022年那次快速加息是個現成對照。SGOV、BIL、SHV全年總回報分別約1.58%、1.38%和0.94%,20年以上長久期的TLT全年跌31.41%。
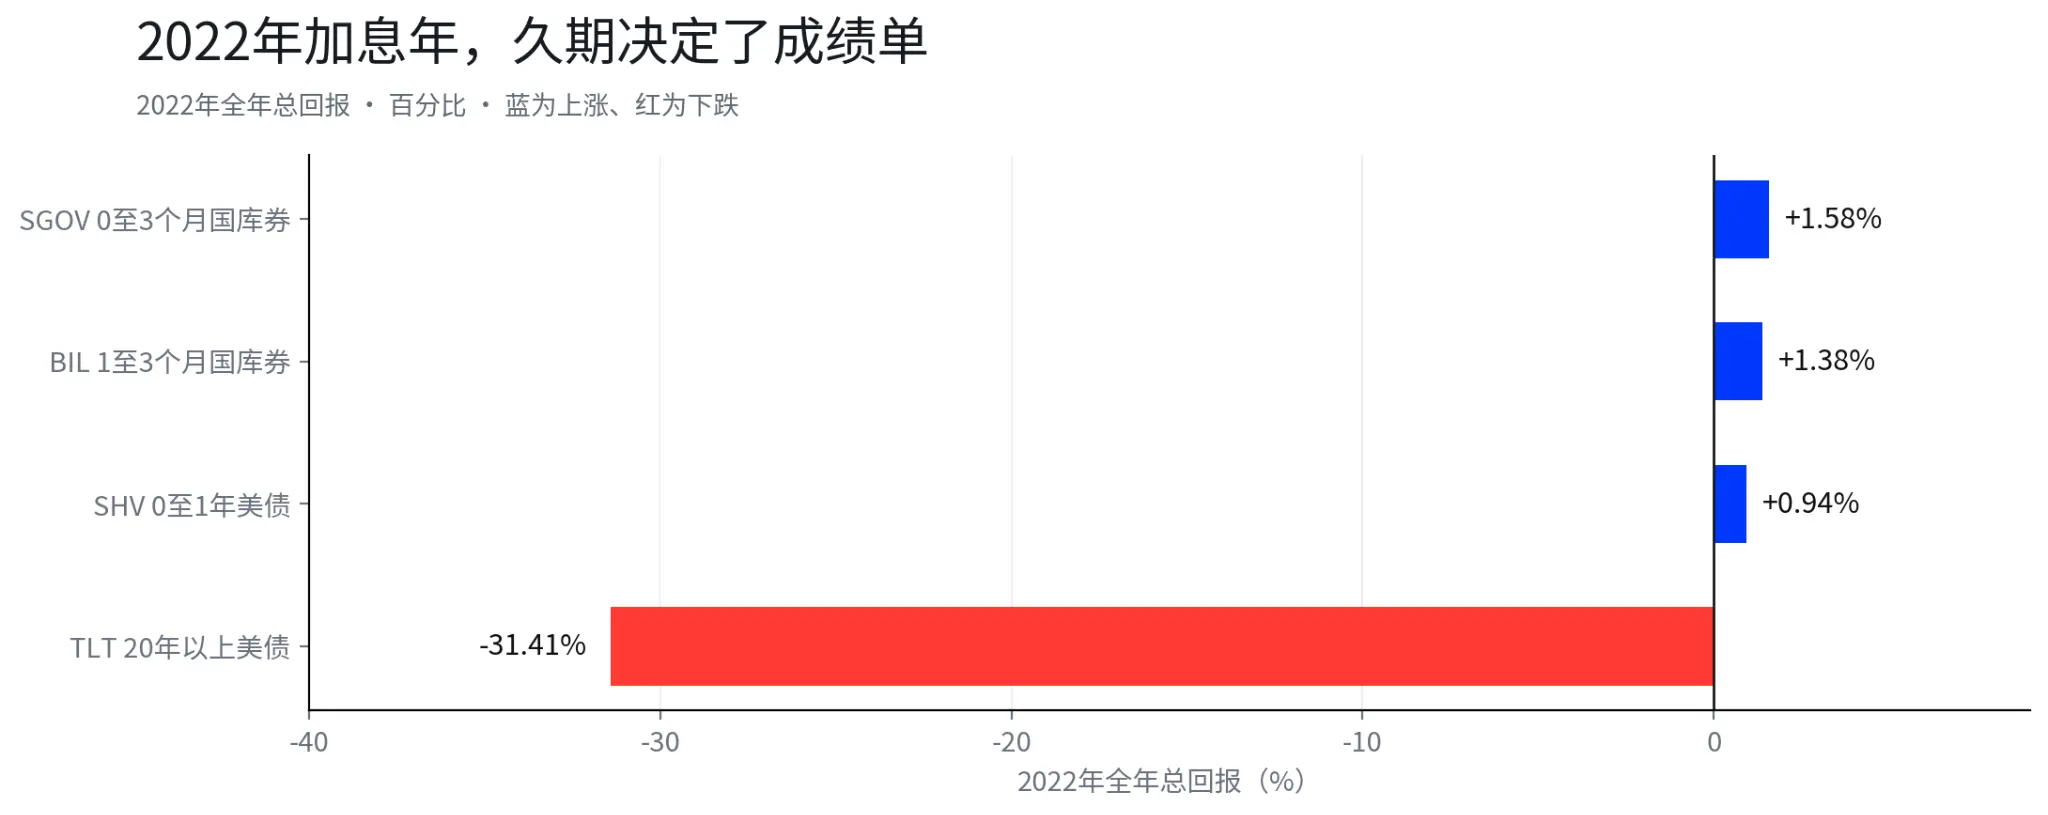
圖注:2022年全年總回報對照。SGOV、BIL、SHV均為正收益,長久期的TLT下跌31.41%。藍柱為上漲,紅柱為下跌,單位為百分比。
舉個具體的排法。原本100份資金、20份準備等AI科技股回調的投資者,這20份一分為二,想留在股市的放防禦板塊,想暫時離場的放短債工具,短債那份一天3%多的年化在積累。等US10Y見頂、觀察名單裡的公司出現符合條件的回調,再按第四節的籃子順序一份一份轉回股票。賣股票、錢進去處、拿收益、按信號回去,四個環節接上,等待本身就有了收益,也留住了出手的能力。
這個安排跟看空沒有關係。減倉的人可能照樣覺得AI長線沒問題,短債只是讓等待的這段時間不白等。
六、下次數據出來,需要核對四項
這套框架要起作用,靠的是四個數據出來時回來核對。
10年期美債收益率,有沒有繼續創新高。它對應估值,決定高利率敏感池的池子是擴大還是收縮。
核心通脹,有沒有繼續高於預期。它是US10Y的源頭,下一份CPI和每個月的非農都會先在這個環節給信號。
龍頭公司的盈利預期,有沒有被下修。英偉達、AMD這些名字跌了不算數,重要的是下一次財報裡AI資本開支周期的指引有沒有變。
現金流,AI資本開支有沒有開始兌現成收入和自由現金流。谷歌的資本開支增速、雲業務的收入增速,是這一條上最直觀的指標。
四組數據每週核一遍,倉位跟著結果走。倉位不需要一步調到位,關鍵是讓新增資金和減下來的資金都跟著信號走,這樣帳戶始終跟市場連著。
真正需要提前準備的,是一套能跟著市場變化調整的倉位,單純押注"12月加息25bp"的答案用不上。US10Y繼續上行,就收縮高估值風險;US10Y停止創新高,就開始找基本面沒有惡化的超跌龍頭;通脹回落、收益率轉向,再把等待倉逐步投回去。市場不會提前告訴你底在哪裡,但會不斷給出信號。信號出現時,你手裡還有倉位、現金和一張已經準備好的名單,這比猜對任何一次議息都值錢。
在符合適用資格及司法管轄區限制的前提下,BIT為合資格用戶提供美股交易服務,支持美股個股與短期美債ETF交易,並支持穩定幣和傳統電匯等資金方式。投資者可以根據自身風險承受能力和投資目標,交易美股、短期美債ETF等不同類型資產,並在市場環境變化時靈活調整倉位。具體產品可交易範圍、費用及服務條款以平台最新信息為準。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表BIT的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。
 風險提示 風險提示