英偉達單季營收首破千億:Q4 指引再超預期,2028 財年增長目標上調至 75%
 核心觀點

 英偉達 2027 財年第三季度營收 1,158 億美元、同比 +103%,每股盈餘 2.68 美元,數據中心收入 1,076 億;第四季度指引 1,300 億(+3.8% vs 預期),2028 財年增長目標由 70%+ 上調至約 75%,但毛利率指引回落至 71%–72%。
在創始人兼CEO黃仁勳深陷風波辭職後,英偉達暫時緩和了市場對公司舵手缺位和AI投資可持續性的擔憂,再次交出高基數上繼續超預期的成績單,並且提高了此後一個財年的年度營收指引。
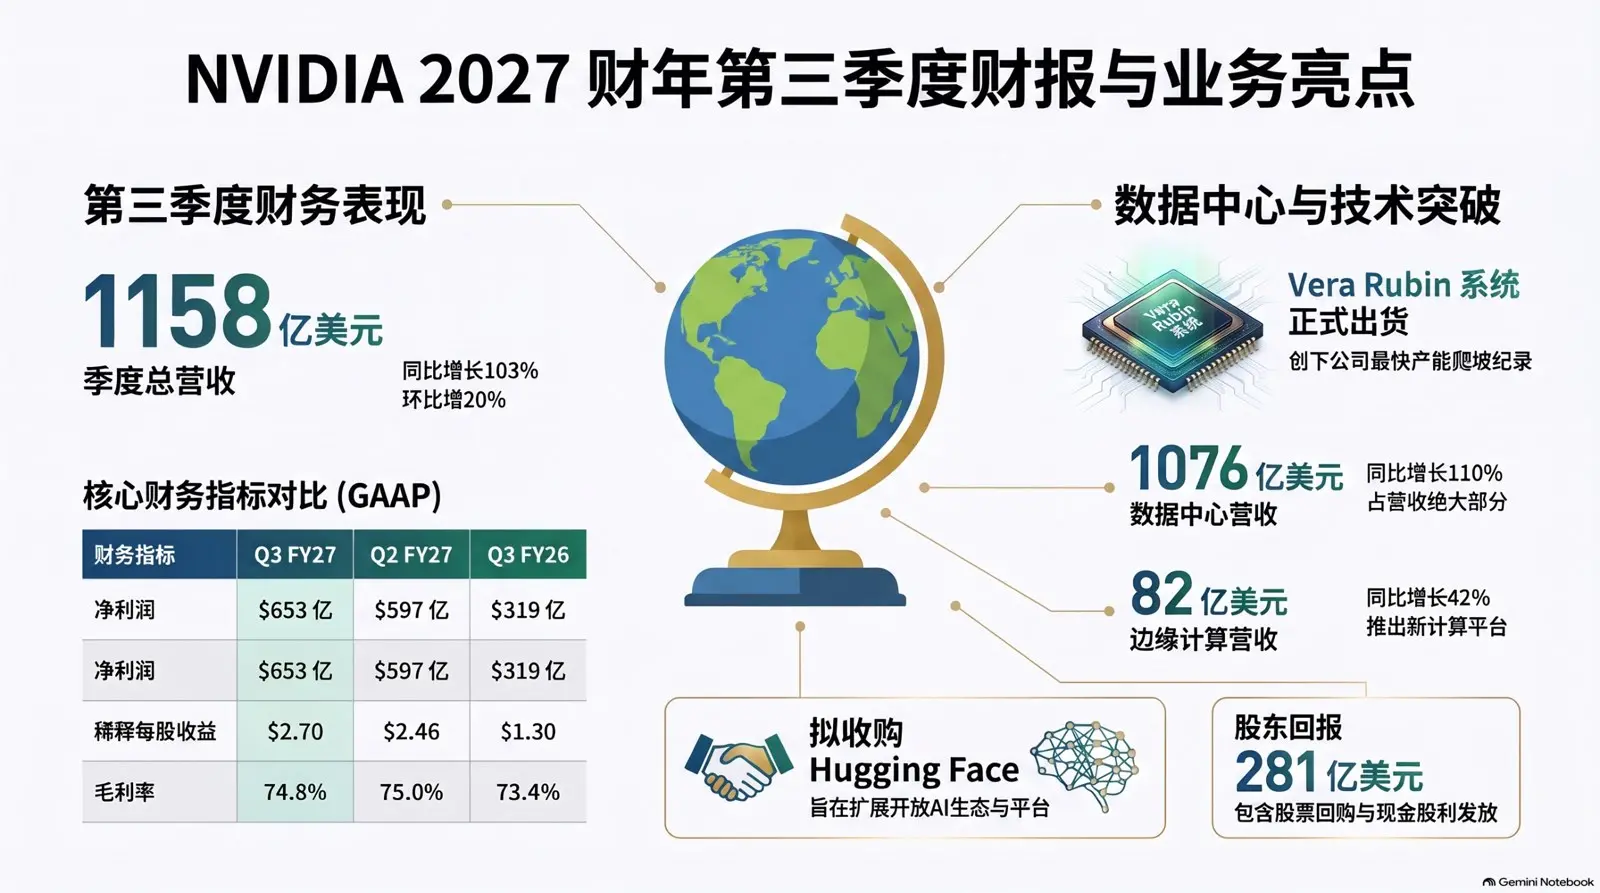
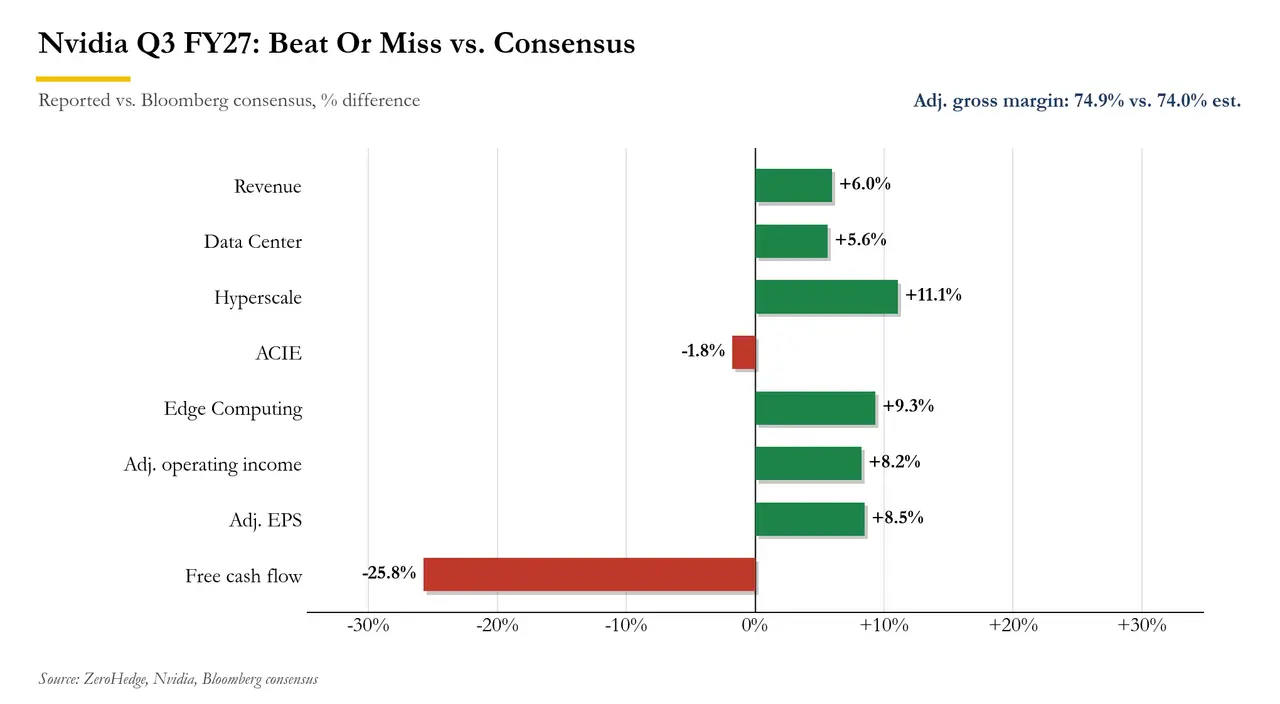
美東時間17日周二美股盤後,英偉達公布,截至2026年10月25日的公司2027財年第三財季,營收同比增長103.1%至1158億美元,不但公司史上首次單季營收突破1000億美元,而且較分析師預期高約5.9%,也明顯高於該司自身指引中值1080億美元。
盈利端同樣強勁。第三財季非GAAP口徑下調整後每股收益(EPS)同比增長111%至2.68美元,較市場預期高8.1%;調整後毛利率為74.9%,雖然略低於前一財季的75.0%,但還高於市場預期的約74%。
最核心的數據中心業務繼續成為增長引擎。第三財季數據中心收入保持同比翻倍增長至1076億美元,較市場預期高5.6%,繼續約占公司總營收九成。計算和網絡收入1060億美元,較市場預期高7.9%;Graphics收入98億美元,較預期高10.9%。
兼任臨時CEO的英偉達首席財務官(CFO)Colette Kress特別提到關鍵數據中心產品Vera Rubin,稱它"實現了爆發式的開局,我們的產品路線圖按計劃推進,我們的雄心也前所未有的遠大。"
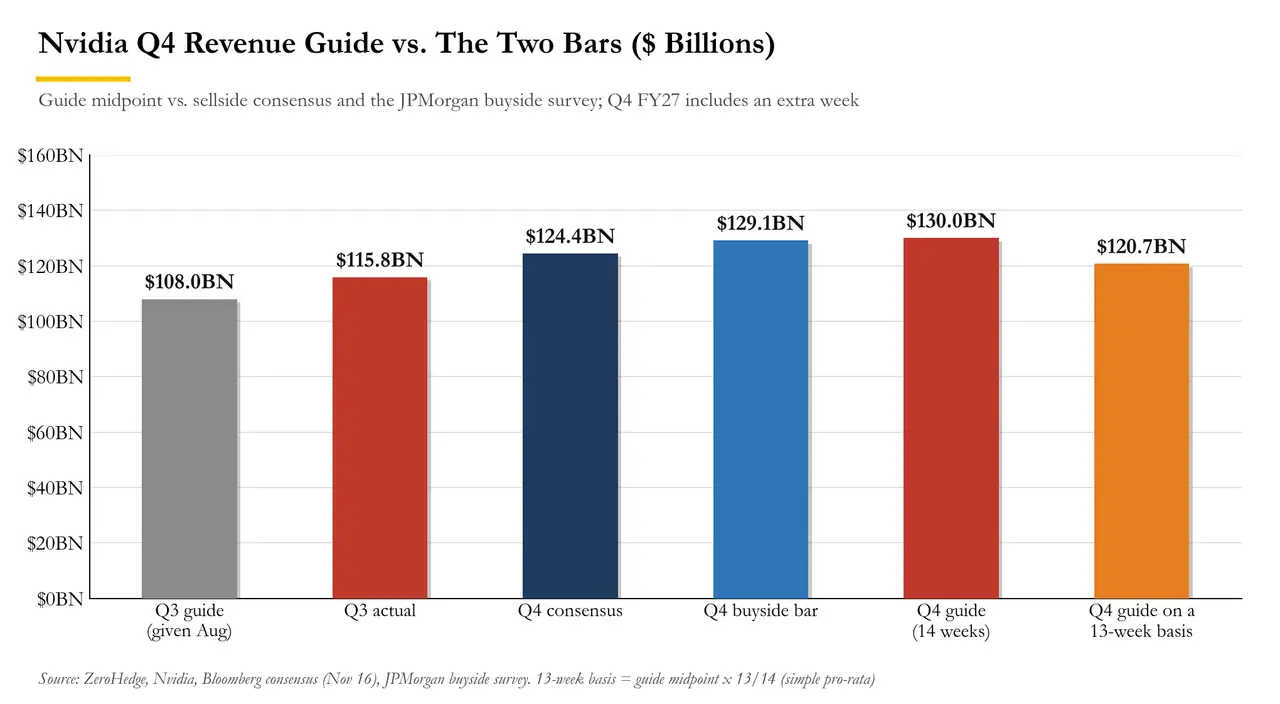
更重要的是,英偉達給出的第四財季收入指引再度強於市場預期:預計第四財季營收中值1300億美元,輕鬆繼續刷新單季最高紀錄,較分析師共識預期高3.8%,不但高於所有買方預期,而且和賣方的最高預期水平------瑞銀給出的1300億美元一致。與第三財季一樣,英偉達指出,這一季度指引並未包括來自中國的數據中心計算收入。
財報發布後,周二常規交易時段收跌逾0.4%的英偉達股價盤後拉升轉漲,盤後漲幅一度達到約4%。業績電話會上,董事會主席明確表示無意讓黃仁勳復職,股價一度曾回吐部分漲幅。隨著Kress進一步將2028財年營收增長目標從70%以上上調至約75%,市場情緒再度改善,股價盤後漲幅再度擴大、盤後漲超4%。
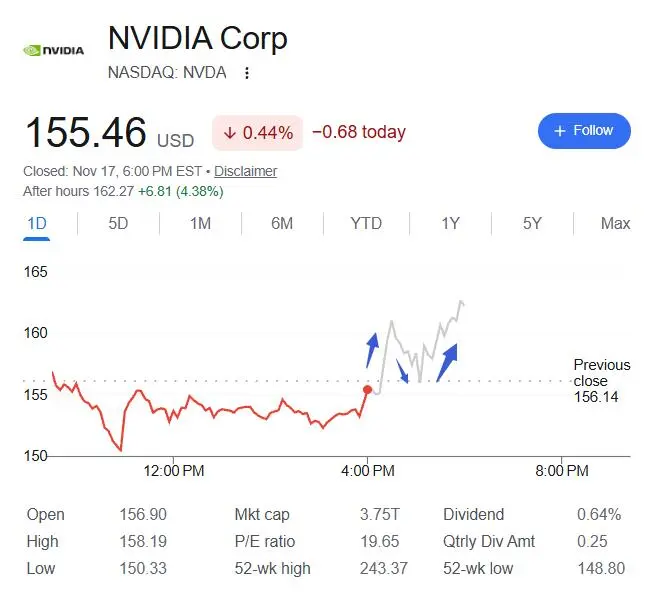
分析認為,除了2028財年營收增長目標上調,本次還有多項數據同時緩解了市場擔憂。英偉達的上財季業績和本財季指引均超預期增長,毛利率指引雖然繼續環比回落,但大致符合預期,也符合英偉達第二財季電話會上關於毛利率階段性觸底的說法。同時,英偉達關於Vera Rubin出貨和"最快爬坡"產品的表述顯示,新一代平台已開始進入雲服務商和AI雲客戶的基礎設施建設周期。
總體而言,英偉達本次交出的不僅是營收和利潤雙雙超預期的財報,更是對未來AI基礎設施增長的強烈押注。接下來,投資者仍需觀察Rubin量產、毛利率恢復、客戶付款能力和長期資本承諾能否真正轉化為持續的現金回報。
營收、EPS、毛利率全面超預期 單季收入首次突破千億美元
從整體業績看,英偉達第三財季的核心特徵是:營收超預期、利潤超預期、毛利率超預期,同時下一財季指引也超預期。
英偉達第三財季營收1158億美元,首次單個財季營收突破1000億美元,較第二財季的962億美元繼續大幅增長,環比增速約20.3%,同比增速超過一倍。作為對比,英偉達第二財季營收同比增長106%,當時已經創下階段性高增速;進入第三財季後,儘管基數繼續抬高,公司仍維持了超過100%的同比增長。
盈利端的彈性同樣明顯。非GAAP口徑下,英偉達第三財季淨利潤648.7億美元,同比增長109%,環比增長20%;調整後EPS為2.68美元,同比增長111%,環比增長21%。GAAP口徑下,稀釋後EPS為2.70美元,同比增長108%。
費用端並未顯著侵蝕利潤。第三財季非GAAP運營費用為88.4億美元,同比增長52%,低於營收103%的同比增速;非GAAP經營利潤達到778.8億美元,同比增長116%。這意味著,在AI算力需求推動下,英偉達仍在享受明顯的規模效應。
需要注意的是,自2027財年第一財季起,英偉達的非GAAP財務指標不再剔除股權激勵費用,公司也已對歷史非GAAP數據進行重述。因此,本次調整後EPS和利潤率在口徑上較此前更接近真實成本結構。
數據中心收入較預期高57億美元,超大規模雲廠商與AI雲需求雙旺
數據中心業務依然是財報中最關鍵的部分。第三財季數據中心收入1076億美元,環比增長21%,同比增長110%,高於市場預期約57億美元。
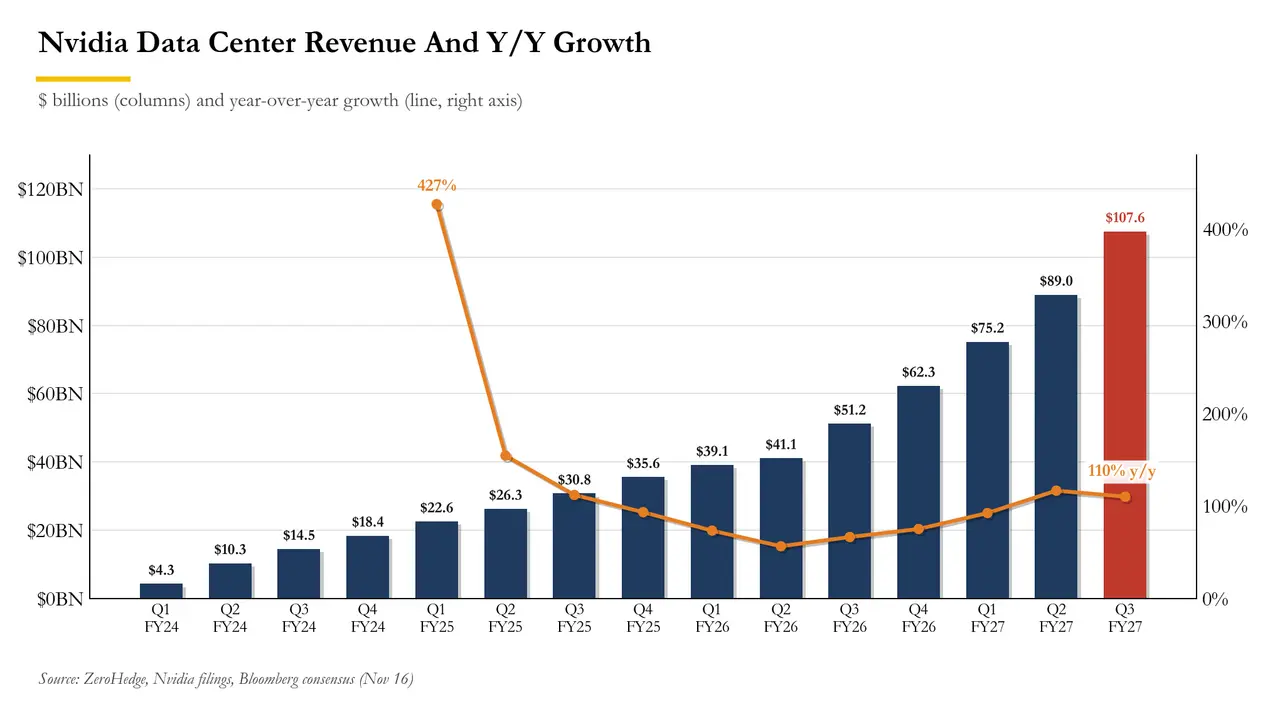
從結構看,超大規模雲服務商。英偉達第三財季Hyperscale收入為601億美元,AI雲、工業和企業相關收入為475億美元。兩者合計構成了數據中心業務的主要收入來源,也顯示AI基礎設施需求並不只來自少數互聯網巨頭,而是擴展至AI雲、工業、企業和主權AI等更多場景。
從客戶結構看,超大規模雲服務商(Hyperscalers)仍是需求主力,第三財季貢獻601億美元收入,同比增長71%;AI雲、工業和企業客戶相關業務收入達到475億美元,同比增長195%。
這組數據表明,英偉達的增長動力正在從傳統大型雲計算企業進一步擴展至AI原生企業、專業AI雲服務商、工業和企業客戶。
近期市場對AI基礎設施投資回報的擔憂升溫,微軟、谷歌、亞馬遜和Meta等科技巨頭持續擴大資本開支,而部分新興AI雲廠商則面臨融資能力和現金流方面的質疑。英偉達此次數據中心收入繼續大幅超預期,至少從芯片銷售和收入確認層面顯示,AI算力採購需求尚未明顯降溫。
值得注意的是,英偉達的邊緣計算(Edge Computing)業務也表現強勁,第三財季收入82億美元,同比增長42%,環比增長14%,高於市場預期的75億美元。雖然規模遠小於數據中心,但其增長反映出AI PC、本地AI、機器人、自動駕駛、AI-RAN等端側和邊緣應用正在貢獻增量。
公司表示,Blackwell工作站產品銷售強勁,以及物理AI(Physical AI)應用帶來的邊緣計算需求,共同推動了這一增長。與此同時,內存和系統價格上漲仍在影響消費級PC需求。
從整體業務結構看,AI需求已經不再局限於大型數據中心,還在向企業計算、邊緣設備、機器人和其他物理AI場景擴展。
Vera Rubin開始出貨,英偉達稱創史上最快產品爬坡紀錄
除財務數字外,本次財報最重要的產品信號是:Vera Rubin NVL72已經開始出貨。
英偉達稱,Vera Rubin NVL72是公司歷史上爬坡速度最快的產品,相關機架已在CoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure和Nebius等合作夥伴處運行,並即將在SpaceXSI上線。
這直接回應了財報前市場最關注的問題之一:Blackwell之後的新一代產品切換是否順利,Rubin能否按計劃擴大供應。
英偉達稱,Vera Rubin NVL72是公司歷史上爬坡速度最快的產品。目前,相關機架已經在CoreWeave、谷歌雲、微軟Azure、甲骨文雲和Nebius等合作夥伴處運行,並計劃很快在SpaceXSI上線。
公司還宣布擴大Vera Rubin雲生態:
甲骨文雲推出Vera Rubin NVL72系統及Vera CPU。
谷歌雲推出由Vera Rubin驅動的A5X實例。
Cisco、谷歌、Meta和微軟等企業加入Vera Rubin基礎設施建設。
CoreWeave、Meta、Nebius、Nscale、OpenAI等AI企業和雲服務商也在建設基於NVIDIA Vera CPU的計算基礎設施。
英偉達同時宣布,將與Amkor、IBIDEN、京元電子、三星電機、矽品和欣興電子等供應鏈夥伴擴大關鍵製造能力,以滿足未來基礎設施需求。
這對市場尤其重要。此前投資者一直關注Blackwell之後的產品切換是否順利,以及Rubin能否按計劃擴大供應。如今英偉達確認新一代平台已經開始出貨,至少從產品進度上緩解了部分擔憂。
此外,英偉達還宣布推出面向高性能計算的Vera CPU機架級平台,以及專為科學計算、工程模擬和數據處理設計的Rubin HPC GPU,試圖將AI基礎設施的應用範圍進一步擴展至科學研究和高性能計算。
第四季度收入指引繼續高於預期,2028財年增長目標上調至75%
相比第三財季已經實現的超預期增長,英偉達對未來業績的展望更加引人關注。
公司預計,2027財年第四財季營收將達到1300億美元,上下浮動3%,對應區間約為1274億至1326億美元。
這一指引中值較彭博匯總的分析師預期約1252.5億美元高出近4%,也意味著營收將較第三財季環比增長約12%。
需要注意的是,第四財季包含額外一周,因此環比增長幅度不能完全按照普通季度進行比較。
另一個值得關注的細節是,英偉達明確表示,第四財季收入展望沒有計入任何來自中國的數據中心計算收入。這意味著,公司仍然預計能夠在不依賴這一部分收入的情況下實現進一步增長。
更重要的是,英偉達在財報電話會議上進一步上調了2028財年的營收增長預期。
臨時CEO Kress表示,公司目前預計截至2028年1月的2028財年營收同比增長約75%,高於此前提出的70%以上增長目標。
她將上調預期歸因於多方面因素,包括本財年營收基數預計高於此前模型、來自超大規模雲服務商、前沿AI實驗室、AI原生企業、普通企業和政府客戶的計算需求強勁,以及供應鏈合作夥伴提供了更多支持。
這項調整尤其重要。此前市場擔心,黃仁勳突然辭職可能使英偉達在本次財報中回避長期業績展望,甚至撤回此前提出的增長目標。但公司不僅維持了原有框架,還進一步上調預期。
根據Business Insider的財報電話會議報導,英偉達還預計,前沿AI實驗室將貢獻公司數據中心收入的約15%。
這意味著,OpenAI、Anthropic等前沿模型開發商正在成為英偉達數據中心業務越來越重要的客戶群體。
不過,市場仍需關注如此高的增長目標能否持續兌現,以及公司能否在快速擴大產品供應的同時保持盈利能力。
毛利率預計回落至72%,內存成本和新產品爬坡形成壓力
儘管收入指引強勁,英偉達對第四財季毛利率的展望卻相對謹慎。
公司預計,第四財季GAAP和非GAAP口徑的毛利率分別為71%至72%,明顯低於第三財季的74.8%和74.9%。
這意味著毛利率可能環比下降約3個百分點。
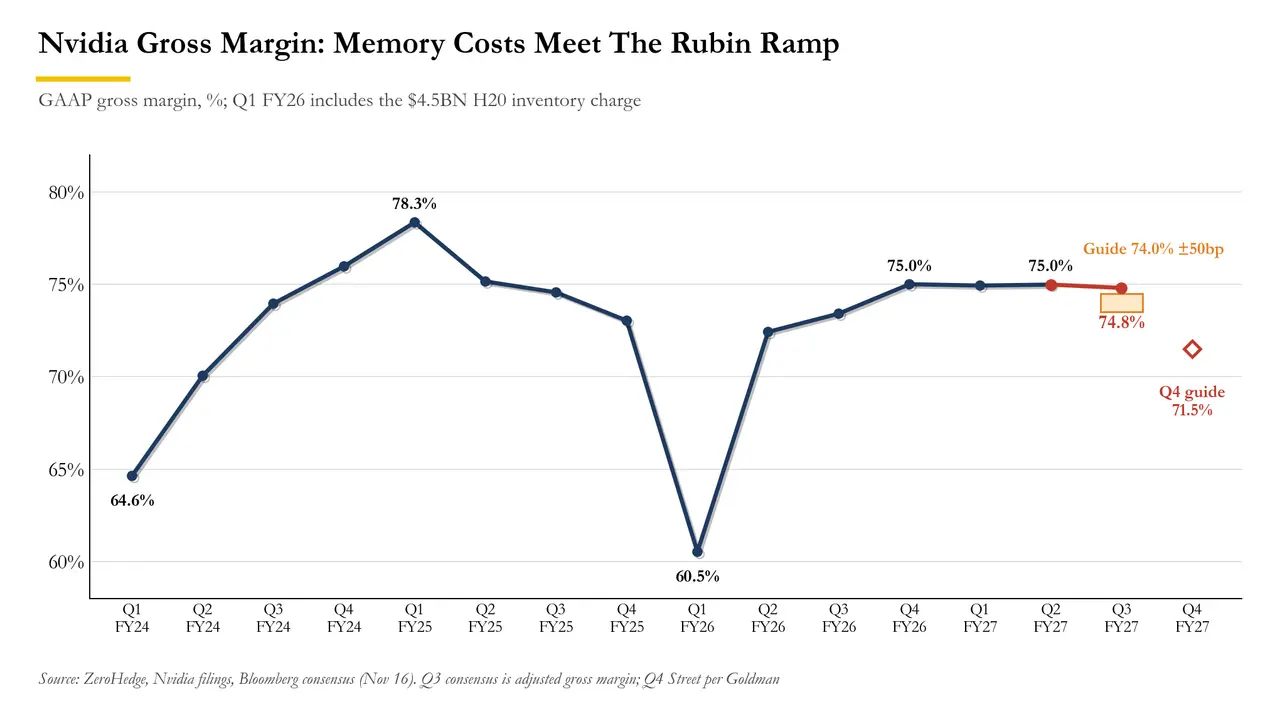
毛利率承壓主要與兩方面因素有關:一是內存價格上漲,二是新一代Rubin產品處於初期爬坡階段,相關生產和供應鏈成本相對較高。
此外,公司預計第四財季GAAP運營費用約110億美元,非GAAP運營費用約107億美元,也高於部分分析師此前的預期。
因此,英偉達當前的增長並非沒有成本。隨著產品迭代加快、研發和基礎設施投入增加,公司需要在滿足客戶需求與維持利潤率之間取得平衡。
對於投資者而言,接下來不僅需要觀察營收能否繼續超預期,也需要關注Rubin規模化出貨後,毛利率能否逐步恢復。
供應承諾升至3900億美元,另有1180億美元擔保敞口
本次財報還有一個值得深入關注的細節:英偉達正在通過長期採購、雲服務協議、數據中心租賃、股權投資和融資擔保等方式,深度參與AI基礎設施建設。
根據公司CFO評論文件,英偉達截至第三財季末的供應承諾從上一財季的2790億美元增加至3900億美元,主要與多年期內存採購有關。
此外,公司雲服務協議和數據中心租賃承諾合計達到1020億美元,高於上一季度的740億美元。
如果進一步計入股權投資、資本開支等項目,英偉達披露的未來各項承諾合計達到5180億美元。
英偉達截至2026年10月25日的未來承諾
項目 | 金額
供應及產能承諾 | 3900億美元
雲服務協議 | 280億美元
尚未開始的數據中心租賃 | 740億美元
股權投資 | 200億美元
資本開支 | 60億美元
合計 | 5180億美元
這組數據說明,英偉達不僅在銷售AI芯片,也在通過長期供應合同和基礎設施安排,提前鎖定未來數年的生產能力與業務需求。
與此同時,公司還披露了最高1180億美元的第三方融資擔保敞口。
其中,最大的一筆涉及俄亥俄州SB Energy建設的數據中心園區。英偉達提供的相關擔保最高達到1050億美元,項目將建設約4.25吉瓦的數據中心容量,並通過長達20年的租賃安排為OpenAI提供基礎設施。
不過,這些擔保並非一次性付款義務,而是隨著相關建築完工並投入使用分階段生效。英偉達表示,截至目前尚未因這些擔保支付任何款項。
公司還披露,與新興雲服務商(Neoclouds)的相關承諾達到320億美元。臨時CEO Kress表示,英偉達將繼續支持這一生態,但會採取更加謹慎和有選擇性的方式。
她指出,部分新興雲廠商和前沿AI實驗室的業務增長速度,已經超過其資產負債表和長期信用狀況所能支持的水平。英偉達將重點支持擁有明確、可持續需求的項目。
這也揭示出AI產業鏈正在發生的變化:芯片廠商不再只是向客戶銷售硬體,而是逐漸通過供應承諾、基礎設施建設和融資支持,參與整個AI算力生態的擴張。
但這種模式也意味著英偉達承擔了更多客戶信用、長期租賃和資本配置方面的風險。
應收賬款和庫存創新高,資本回報力度繼續擴大
快速增長也帶來了營運資本佔用增加的問題。
截至第三財季末,英偉達應收賬款達到810億美元,較上一季度進一步增加,銷售未收款天數(DSO)從60天升至64天。
公司解釋稱,這與Rubin產品上市後的出貨節奏,以及部分大型客戶多年期協議採用延長付款期限有關。
同期,庫存達到397億美元,高於上一季度的316億美元,主要用於支持Rubin產品爬坡。
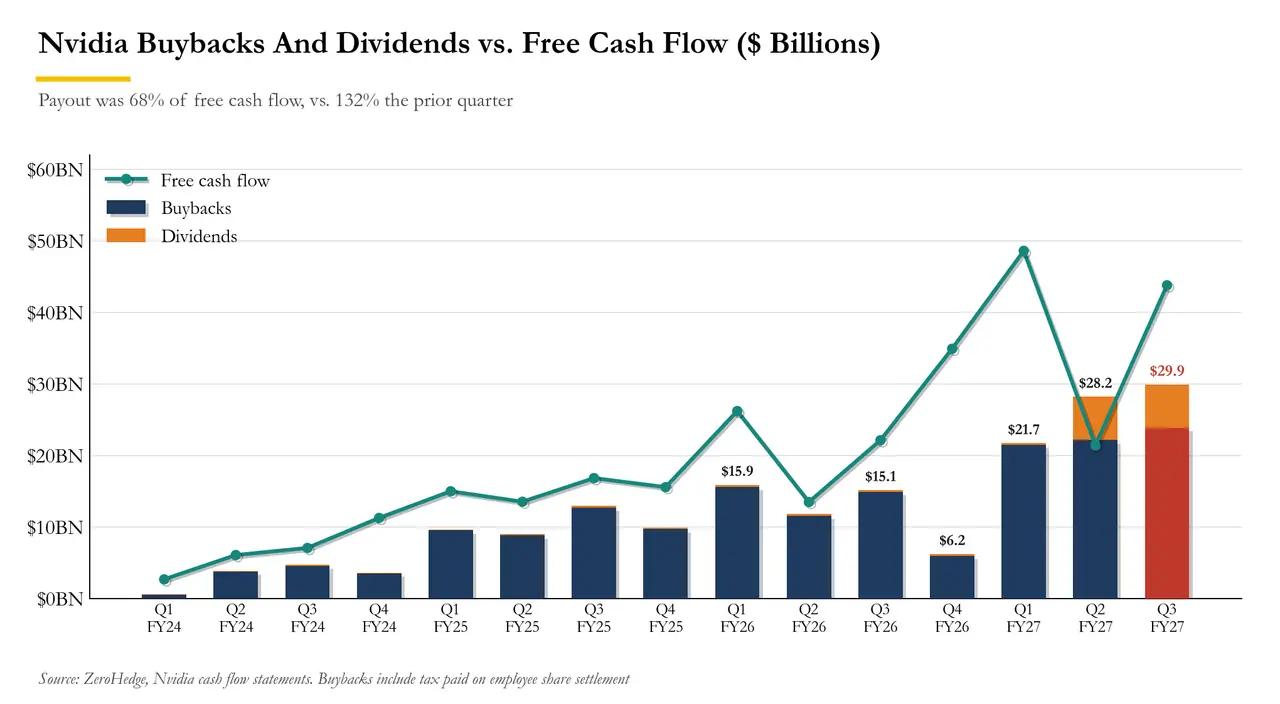
現金流方面,英偉達第三財季經營現金流達到483億美元,自由現金流約438億美元,仍保持強勁的現金創造能力。
公司還在第三財季通過股票回購和現金分紅向股東返還281億美元。截至季度末,剩餘股票回購授權約2273億美元。
需要注意的是,董事會增加1500億美元股票回購授權的決定實際上已於2026年9月批准,並非本次財報新宣布的回購計劃。
此外,英偉達還披露,第三財季非上市股權投資出現18億美元減值。這也說明,在AI產業鏈投資規模迅速擴大的同時,相關投資的估值波動和回報風險同樣值得關注。
 風險提示 風險提示