美债5.34%炸出24年新高,埃森哲却暴涨16%:同一夜,两个方向的历史纪录
 这一夜真正值得关注的,是债市创纪录的同时,AI产业链却跑出了独立行情。
10月1日,美股市场出现了两个方向相反的历史纪录。
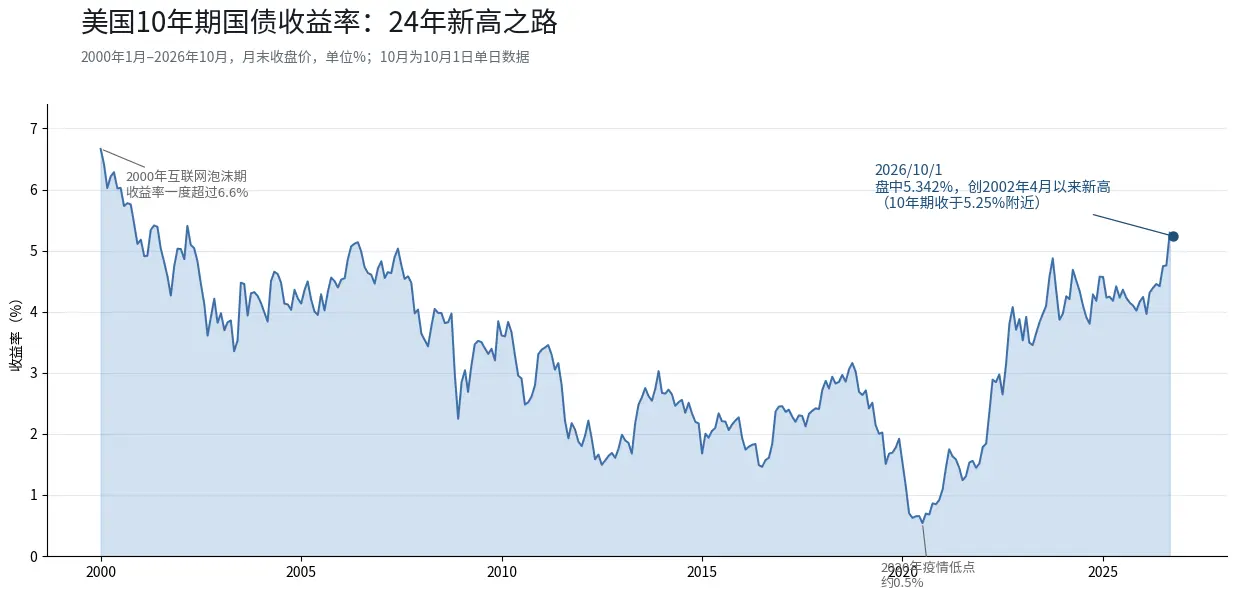
一边是债市。10年期美债收益率盘中飙升至5.342%,创下2002年4月以来最高水平;30年期升破5.6%,同样是近24年未见的水平。标普500指数盘中一度从高点回落近1%,道指一度较日内高点下跌超过1%。
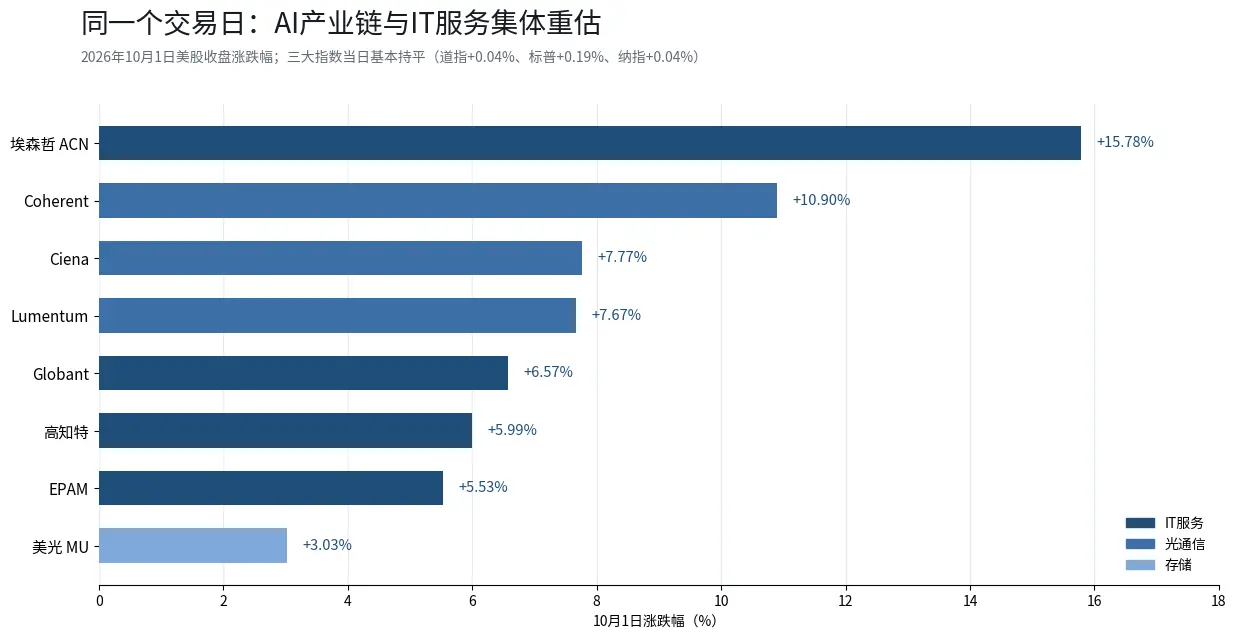
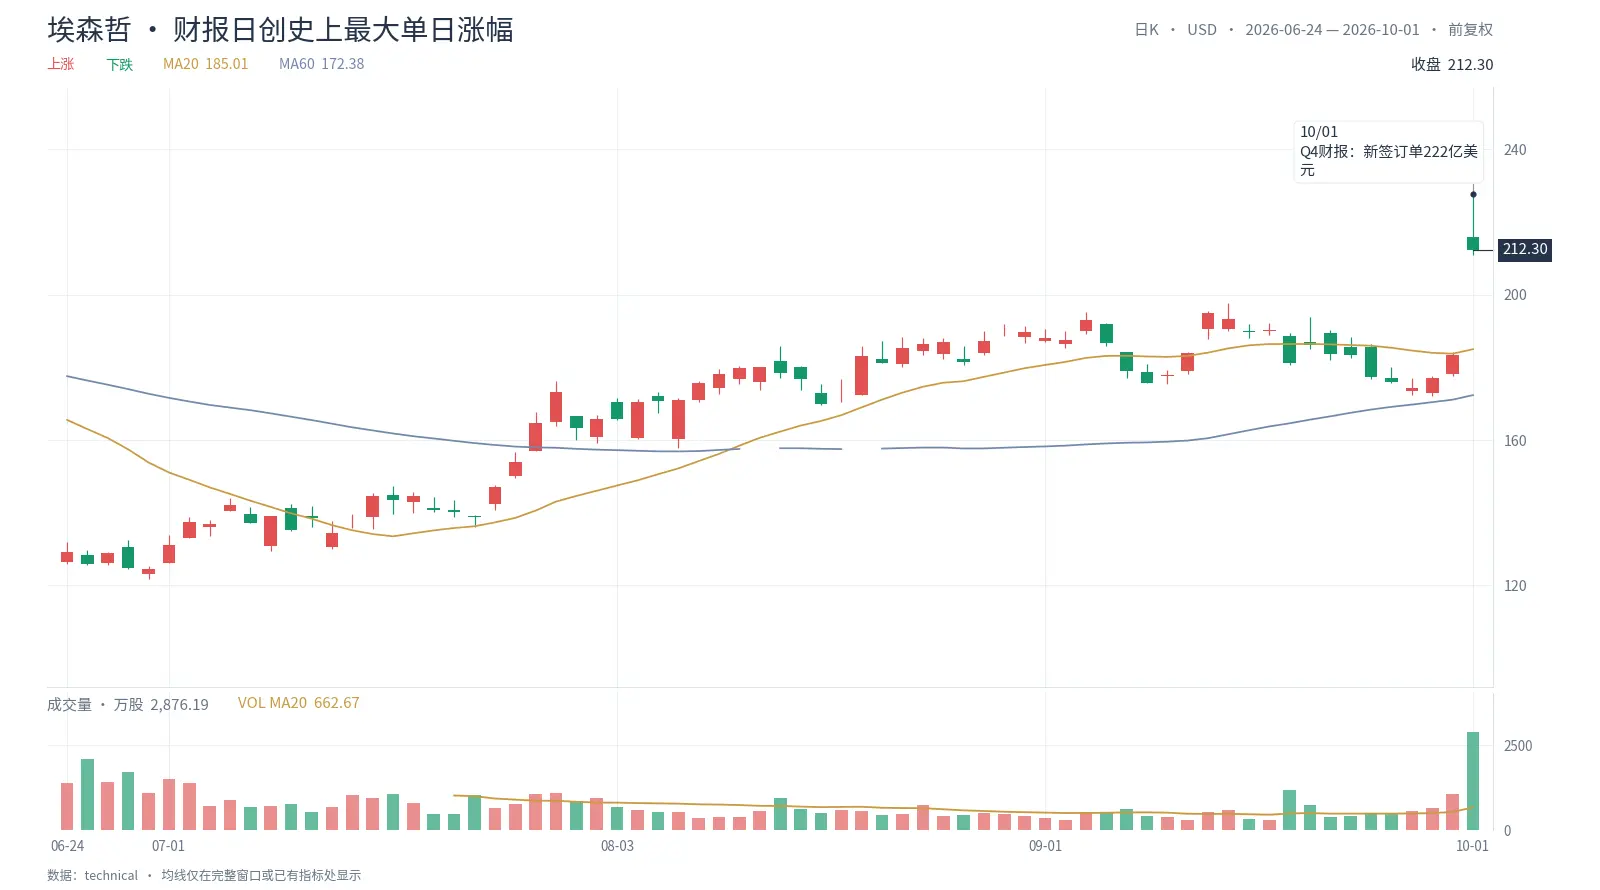
另一边是股市里的一条赛道。IT服务巨头埃森哲(ACN)盘中一度暴涨24%,创下该股史上最大单日涨幅,收盘仍涨近16%。光通信板块集体爆发,Coherent涨10.90%,Ciena涨7.77%,Lumentum涨7.67%。
美债收益率在盘中触顶后回落,最终10年期收于5.24%附近,三大指数由跌转涨:道指涨0.04%,标普500涨0.19%,纳指涨0.04%。
但收盘的平静掩盖了盘中的剧烈波动。这一夜真正值得关注的,是债市创纪录的同时,AI产业链却跑出了独立行情。
一、埃森哲的845亿美元订单,回答了市场最大的担忧
埃森哲大涨的重要原因之一,是其AI业务数据缓解了市场对‘AI会不会颠覆IT咨询行业’的担忧。
先看当季数字。第四财季营收187亿美元,高于公司此前指引区间上限(约184亿美元),以美元计同比增长6%;调整后每股收益3.29美元,上年同期为2.25美元。更关键的是订单:第四财季新签订单222亿美元,同比增长4%,超出市场一致预期,对应1.2倍的book-to-bill;当季录得141笔金额至少1亿美元的客户订单,创单季历史新高。
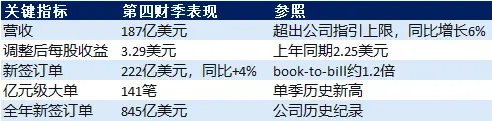
放到全年看,2026财年新签订单达到创纪录的845亿美元,全年调整后每股收益13.97美元、同比增长8%,并宣布了115亿美元的历史最高股东回报计划。公司CEO朱莉·斯威特表示:“AI现在已经嵌入我们所有的工作中,需求正在激增。”公司披露,当季有近100家新客户启动了他们的首个高级AI项目,全年此类客户总数超过400家;来自八个新兴AI/数据合作伙伴的收入在2026财年增长超过一倍,相关订单增长超过三倍。
这个数据的意义不在于埃森哲本身。这些数据一定程度上反映出企业端AI相关需求仍具韧性。 市场此前担忧的是:如果AI能自动完成咨询和分析工作,那埃森哲这类“按人头收费”的咨询公司会不会被替代?埃森哲的订单数据在一定程度上缓解了这一担忧——部分企业客户在推进AI落地时仍需要外部专业支持。
埃森哲股价大涨带动了全球IT服务股集体走高:Globant涨6.57%,凯捷咨询涨7.38%,高知特涨5.99%,印孚瑟斯、EPAM Systems涨超5%。整个IT服务板块被重新定价。
二、光通信的暴涨,是AI基础设施的下一个瓶颈
光通信板块的暴涨不是孤立事件。Coherent当天推出面向AI基础设施的PhotonLink整合光学平台,直接点燃了市场对下一代数据中心网络的预期。
部分市场观点认为,随着AI数据中心从800G向1.6T光模块升级,光通信在AI算力集群内部数据传输中的重要性正在提升。算力芯片解决的是“计算多快”的问题,光通信解决的是“数据跑多快”的问题。 当GPU集群规模从几千卡扩展到几十万卡,光通信的带宽和延迟直接决定了整个集群的利用率。
数据也在验证这一点。存储芯片同日走强:SK海力士涨超5%,美光科技涨超3%,闪迪涨2.75%。美光在9月30日盘后披露,客户长期供应协议承诺金额已增至320亿美元,较6月披露的220亿美元大幅提升,战略合作客户协议从16份增至26份,2027财年计划产能的75%以上已被客户锁定。光通信和存储芯片同一天走强,被部分市场参与者解读为AI基础设施需求正在向光互联和存储等配套环节延伸。
三、债市的剧烈波动,为什么没有压住这两个板块
理解这一夜的关键,在于看到美债收益率飙升对不同板块的冲击是不同的。
美债收益率盘中创新高时,对高估值、无盈利的成长股冲击最大,因为它们的估值高度依赖未来现金流的折现,分母端的微小变化会被放大。但埃森哲和光通信板块有一个共同特征:它们的上涨有业绩数据和产业订单作为锚点,不是纯粹的估值扩张。
埃森哲的订单数据是实打实的合同。美光的320亿美元供应协议是实打实的承诺。光通信的需求来自数据中心资本开支,而数据中心的资本开支来自云厂商已经公布的预算。这些已披露的订单和协议为相关公司的基本面提供了一定支撑。在当日市场表现中,这在一定程度上缓冲了利率上行带来的估值压力。
Fundstrat经济策略师Hardika Singh在报告中提出了一个值得思考的质疑:美股处于历史高点附近,但政府公债收益率同时处于数十年来的最高水平,这让人不禁质疑这波涨势还能维持多久。部分投资者甚至预期,长期居高不下的利率环境,恐将打破过去数十年来“除了股票别无选择”的市场法则。
但这一夜的盘面显示出一定的分化:利率高位对不同资产的影响有所不同。部分有订单或业绩支撑的AI相关公司表现相对坚挺,而部分高估值资产承受了较大压力。
四、美联储的“耐心”,为什么比美债新高更重要
美债收益率从5.34%的24年高点回落,直接触发因素是美联储副主席杰斐逊的讲话。他表示,在9月加息25个基点后,美联储可以保持耐心,再决定是否进一步加息。
市场对10月加息的预期随之明显降温。根据CME FedWatch,市场预计美联储10月按兵不动的概率从前一天的约49%升至约63%,加息概率相应降至四成以下。
但明尼阿波利斯联储主席卡什卡利的表态形成了对冲。他认为,为了抑制经济进入2027年的需求,未来仍可能需要进一步升息,但下一次行动是否就在10月仍存在不确定性。
两位美联储官员的态度差异,恰好反映了当前市场的核心矛盾:经济数据仍然有韧性,但高利率对市场和经济的影响正在累积。 10月1日公布的美国初请失业金人数降至19.7万,低于预期的20万;9月ISM制造业PMI从54.6微降至54.5,但投入价格指数明显攀升。经济不弱,但通胀压力也没有消失。
五、接下来看什么
第一项观察:美债收益率能否在5.2%以下站稳。5.34%是24年高点,如果这个位置被反复测试而不破,债市的卖压可能阶段性释放。但如果后续经济数据继续偏强,收益率仍存在进一步上行的可能。
第二项观察:AI产业链的业绩兑现节奏。埃森哲和美光的订单数据说明企业端AI需求仍在扩张,但光通信板块的暴涨更多是预期驱动。接下来的验证点在于,数据中心资本开支的实际落地数据能否跟上股价的涨幅。
第三项观察:10月议息会议前的两份数据。10月底的美联储议息会议之前,还有9月非农和CPI两份关键数据。如果就业数据走弱,加息概率可能进一步下降,可能对高估值资产形成一定支撑;如果通胀数据超预期,美债收益率仍有进一步上行的可能。
简单总结: 埃森哲用845亿美元的订单数据在一定程度上反映出企业AI相关需求仍具韧性。光通信股的上涨则反映了市场对AI基础设施中光互联需求的关注升温。债市创了24年纪录,但这两个方向,在同一个夜晚都创了自己的纪录。
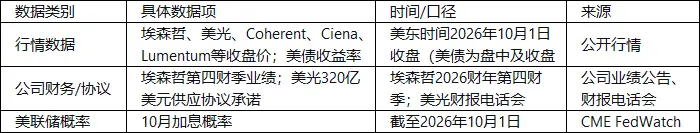
数据说明:
免责声明:本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。
 风险提示