CPI与五大投行财报本周连环开考,10月加息概率降至两成,12月逼近九成

 本周一为哥伦布日,美国债市休市。数据密集落地前,市场对同一个美联储给出了两个看似矛盾的答案,10月按兵不动,12月照常收紧。本文把这对矛盾拆开。
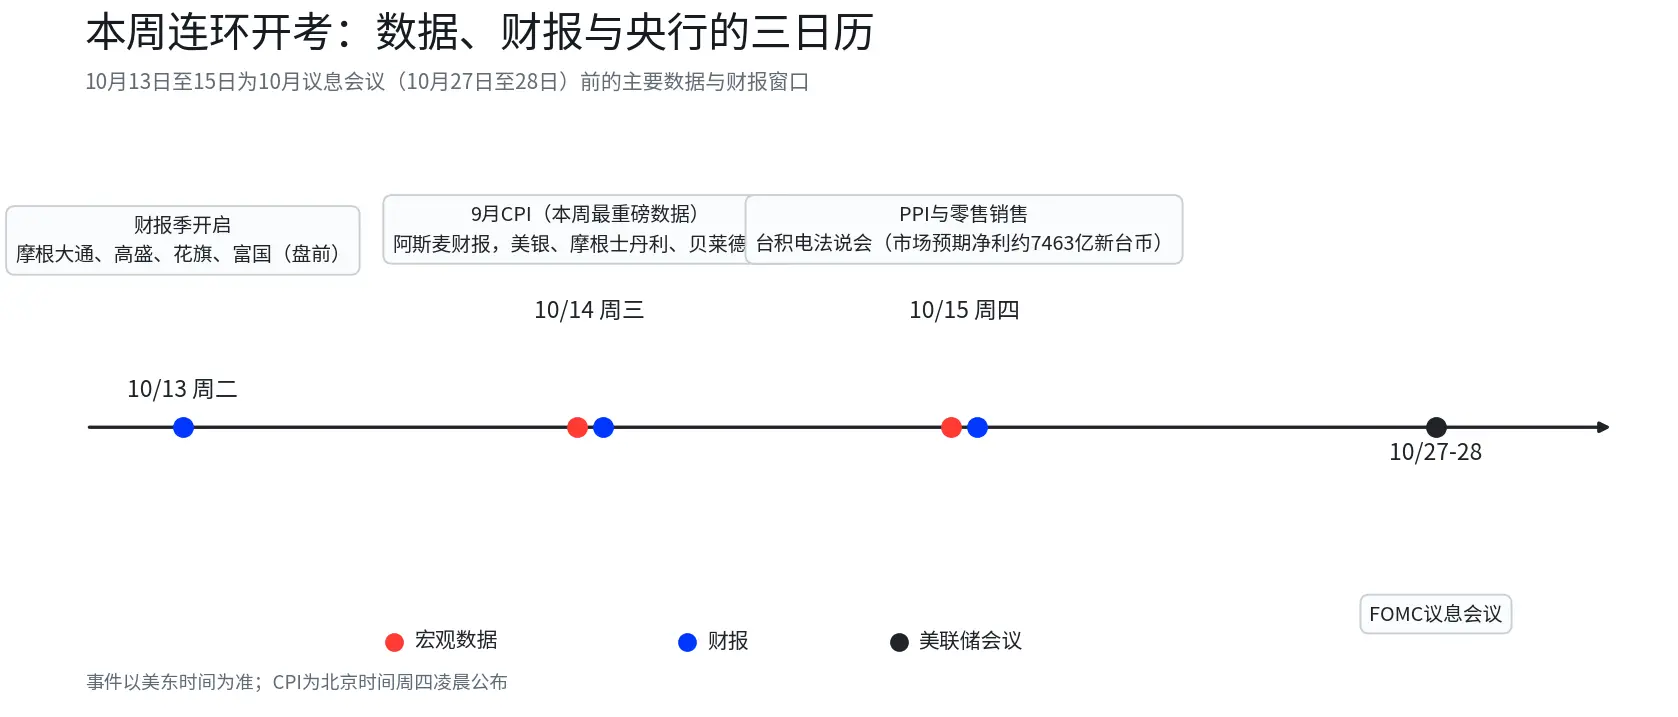
导语: 本周是美联储10月27日至28日议息会议前最重要的数据与财报窗口。周三(10月14日)美国9月CPI公布,同日阿斯麦披露三季报,摩根大通、高盛、花旗、富国已在周二盘前交卷,美银、摩根士丹利、贝莱德周三接力,台积电周四举办法说会,周四还有PPI与零售销售。一周之内,利率路径的分母与盈利增长的分子同时接受检验。行情层面,10年期美债收益率上周五收于5.33%附近,非农公布当日曾在短暂下探后回升超10个基点,10月8日盘中高见5.357%;本周一为哥伦布日,美国债市休市。数据密集落地前,市场对同一个美联储给出了两个看似矛盾的答案,10月按兵不动,12月照常收紧。本文把这对矛盾拆开。
一、概率曲线的过山车,一个月里走了两遍
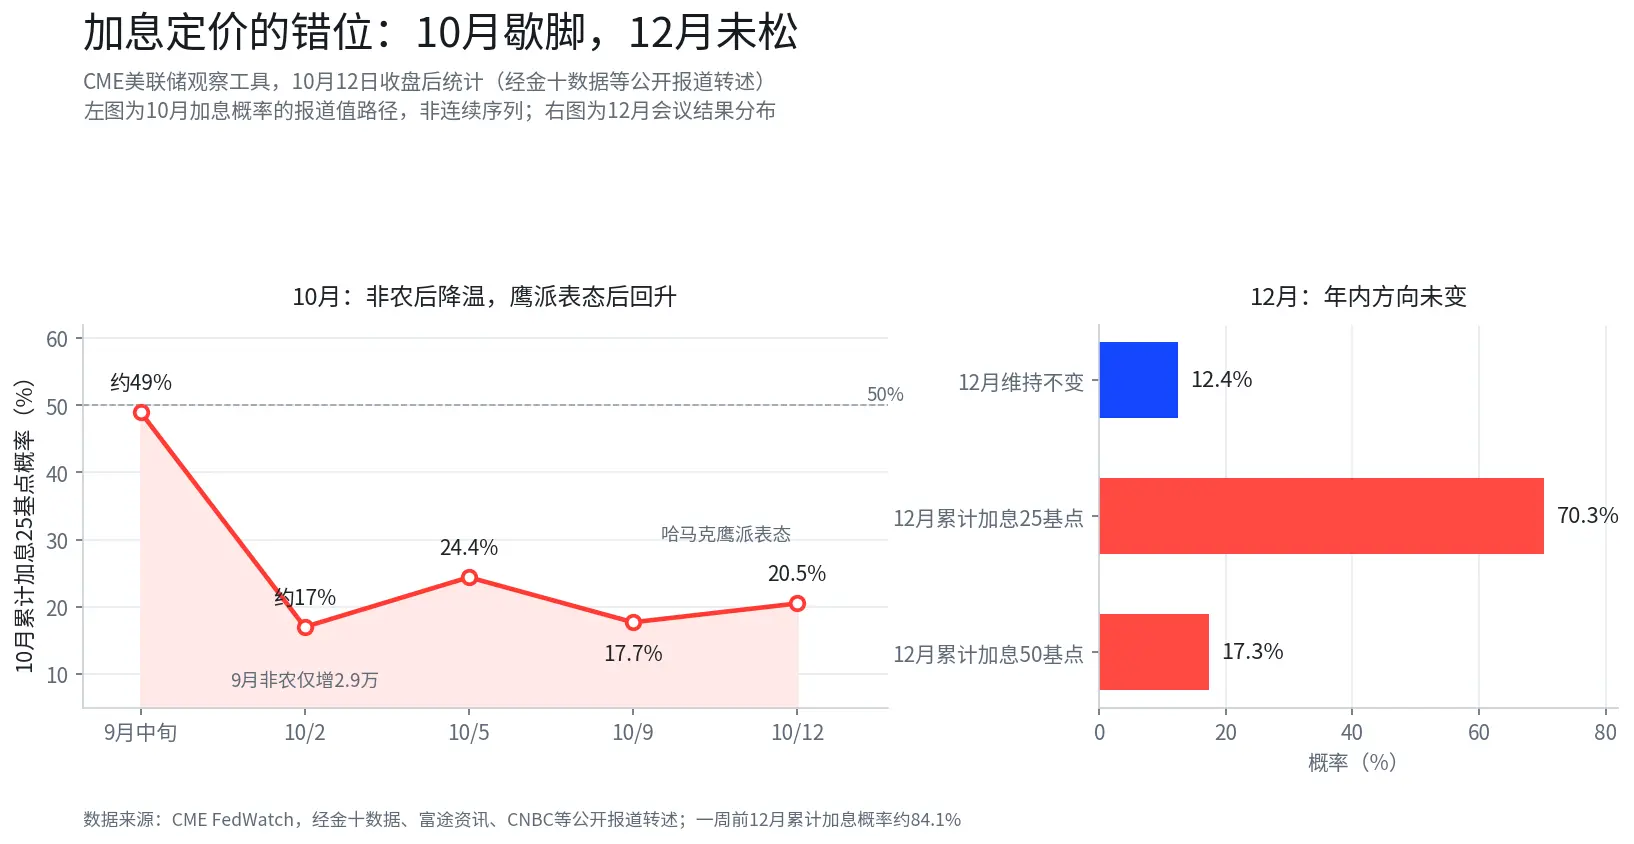
把10月加息概率的时间线摆出来,比任何文字都直观。一个月前,市场对10月按兵不动的定价只有约51%,加息接近对半开。10月2日(周五)9月非农公布,新增就业仅2.9万人,不到预期9万人的三分之一,8月数据从16.2万下修至13.3万,7月下修为负1万,两个月合计下修6万,失业率升至4.2%。当日10月加息概率从约22%降至17%。随后一周,概率在17.7%至24.4%之间徘徊,周一哈马克表态后回升至20.5%,盘中一度接近22%。
 非农的细节比标题更弱。过去三个月就业月均仅增5.1万,就业增长的行业覆盖面从8月的57.6%降至49.0%,创11个月新低,政府部门减少1.7万。按经济学家的估算,由于退休与移民收紧压低了劳动力供给,美国每月约需5万新增岗位即可维持平衡,2.9万虽弱,离均衡线并不遥远。这解释了为什么就业爆冷只压低了短端。
长端是另一回事。非农公布当天,两年期收益率单日下行10个基点至4.69%,10年期却在短暂下探后回升超10个基点至5.30%。债市只给了就业报告半天面子。从上述读数看,市场真正担心的已不是下一次会议加不加息,而是能源冲击下长端通胀补偿的走向,这一点在周三的CPI里会得到更直接的检验。
二、官员分歧的焦点是节奏,不是方向
美联储内部的声音在本周被放大。克利夫兰联储主席哈马克周一在全美商业经济学家协会年会上表示,限制性货币政策立场是适当的,宁可小幅、相对迅速地调整,也不要等待风险累积后再付出更大的纠偏成本。她接受采访时补充,AI数据中心建设对电力与零部件的需求已开始影响更广泛行业,部分企业计划提价的幅度超过投入成本的涨幅,通胀心态根深蒂固的风险在上升。需要注意的是,她并未明确表示支持10月再次加息,只说将带着开放心态参加10月27日至28日的会议。
美联储理事沃勒10月8日的表态形成对照。他认为若数据符合预期仍需进一步加息,但不必在连续会议上进行,把更多动作留给了12月8日至9日的会议。9月会议纪要(10月7日公布)显示,多数官员预计年内再加息一次,该次会议已将政策利率上调25个基点至3.75%至4.00%,为2023年7月以来首次加息。据报道,高盛在沃勒讲话后维持12月再加息25个基点的判断。
三种声音放在一张桌上,分歧集中在一个词上,快慢。哈马克担心等待的成本,沃勒与纪要给了等待的空间,市场则用12月约87.6%的累计加息概率给这场辩论定了价。综合盘面与官员措辞,市场上更可能的解读是10月按兵不动属于节奏调整,而非加息周期转向。若周三核心CPI明显低于预期、或后续就业数据继续恶化,该解读需要修正。
三、CPI前瞻:总体几乎确定加速,核心才是考题
周三的CPI是本周最重的数据。市场共识预计9月总体CPI同比或从3.4%升至3.7%,环比升幅或达0.5%至0.6%,主要反映汽油与能源价格上涨。总体读数偏高已在市场预期之内,真正的分岔在核心。核心CPI环比共识约0.2%,据报道巴克莱与摩根士丹利的预测约0.24%,理由是无线通信服务价格的涨势部分回落;核心同比预计在2.4%至2.5%之间。
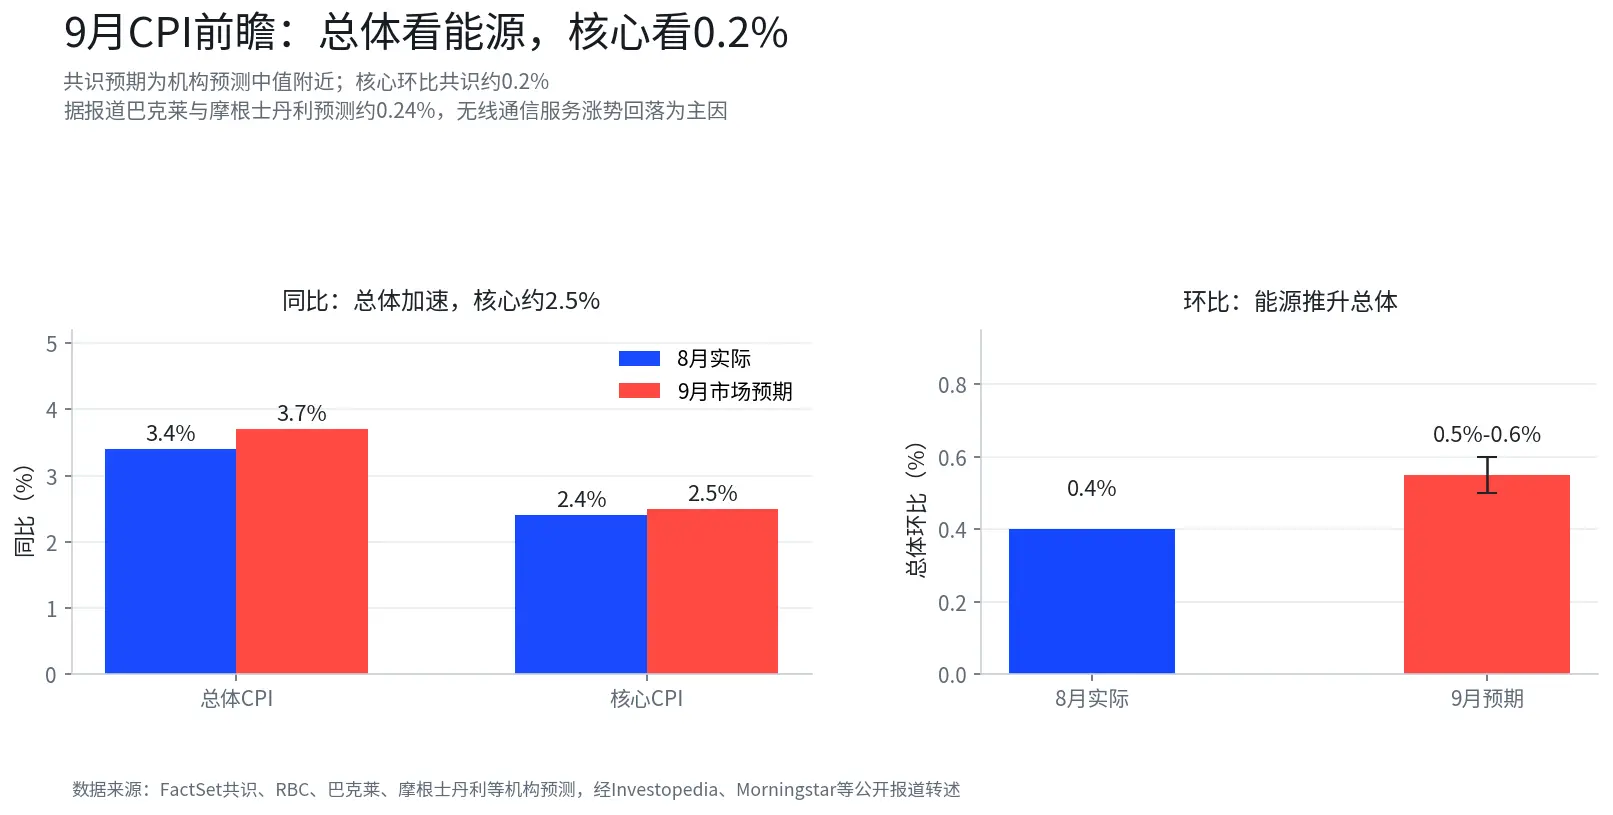
两个方向对应两种行情。若核心符合或低于预期,10月加息概率可能进一步下修,长端收益率与美元或同步回落,风险资产获得喘息。若核心意外反弹,能源向核心的传导被坐实,12月约87.6%的加息概率可能继续上抬,长端收益率或重新逼近5.357%的高点,高估值资产承受的压力会更大。彭博此前的分析框架值得参考,本轮通胀加速主要源于能源等局部项目,与2022年普遍性价格上涨存在区别,这也是美联储得以保持耐心的前提。这个前提自身有脆弱之处,油价若持续失控,局部热点可能演变为全面压力,届时节奏调整的说法将面临重新检验。
四、财报季的两种考题
银行的考题是高利率的传导深度。摩根大通、高盛、花旗、富国周二盘前公布业绩,美银、摩根士丹利、贝莱德周三接力。在10年期美债收益率位于5.3%附近、政策利率处于3.75%至4.00%的环境里,市场关注点已从利润增长转向信贷需求、存款成本、资本市场业务与资产质量。五大投行的信贷成本表述,或成为判断高利率是否开始实质性影响企业与消费者的第一个窗口。
芯片的考题是AI订单的可持续性。阿斯麦周三公布三季报,公司此前给出的收入指引为110亿至120亿欧元。台积电周四的法说会更受瞩目,据路透报道,16位分析师的LSEG SmartEstimate预计第三季净利约7463亿新台币(约234亿美元),同比增约65%,有望连续第六个季度改写单季纪录。台积电此前已公布第三季营收约1.49万亿新台币(约467亿美元),同比增约50.9%,9月单月营收同比增长54.6%。法说会的看点或集中在CoWoS先进封装扩产、N2制程节奏与2027年资本开支表述上。
需要提示的是,芯片财报落地之前,二级市场已经先给出了一轮定价。本周一费城半导体指数收跌2.67%,光通信与存储领跌,相关传导与资金面的讨论见同日的AI硬件篇,此处不展开。
下一步指向
周三CPI的核心环比是本周第一个检验点,读数偏离0.2%的方向或决定10月概率是继续下修还是回升。周三晚间的银行财报与周四的台积电法说会提供第二组信号,前者看信贷成本与存款竞争,后者看CoWoS扩产与资本开支表述。再往后,FedWatch工具中10月与12月概率的相对变化值得持续跟踪,若10月概率重新升破30%,节奏调整的解读可能需要重估。数据落地之前,任何一个方向的仓位都可能同时暴露在通胀超预期与就业恶化两类风险里,重定价已在多大程度上被市场计入,仍有待观察。
数据说明
-
加息概率:CME"美联储观察",10月12日收盘后统计,经金十数据等转述。
-
非农与美债:9月非农数据据公开报道转述;10年期美债5.33%为10月9日收盘(行情接口),周一美国债市休市。
-
CPI预期:FactSet、RB这就是两个人C共识;巴克莱与摩根士丹利预测约0.24%,据报道转述。
-
官员表态与9月会议纪要:公开报道转述。
-
财报:日历经富途、Morningstar核验;台积电预测为路透转述LSEG SmartEstimate。
免责声明:本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。BIT 的港股交易服务不向香港居民或其他受限司法管辖区的用户提供。
 风险提示