亚洲“黑色星期四”:同一个AI,四种定价,市场杀疯了

 当利率预期转向、外围科技股估值承压时,这些板块的融资盘与量化资金集中撤离。白酒与券商逆势上涨,说明资金并非全面撤离,而是在做结构性防御切换。
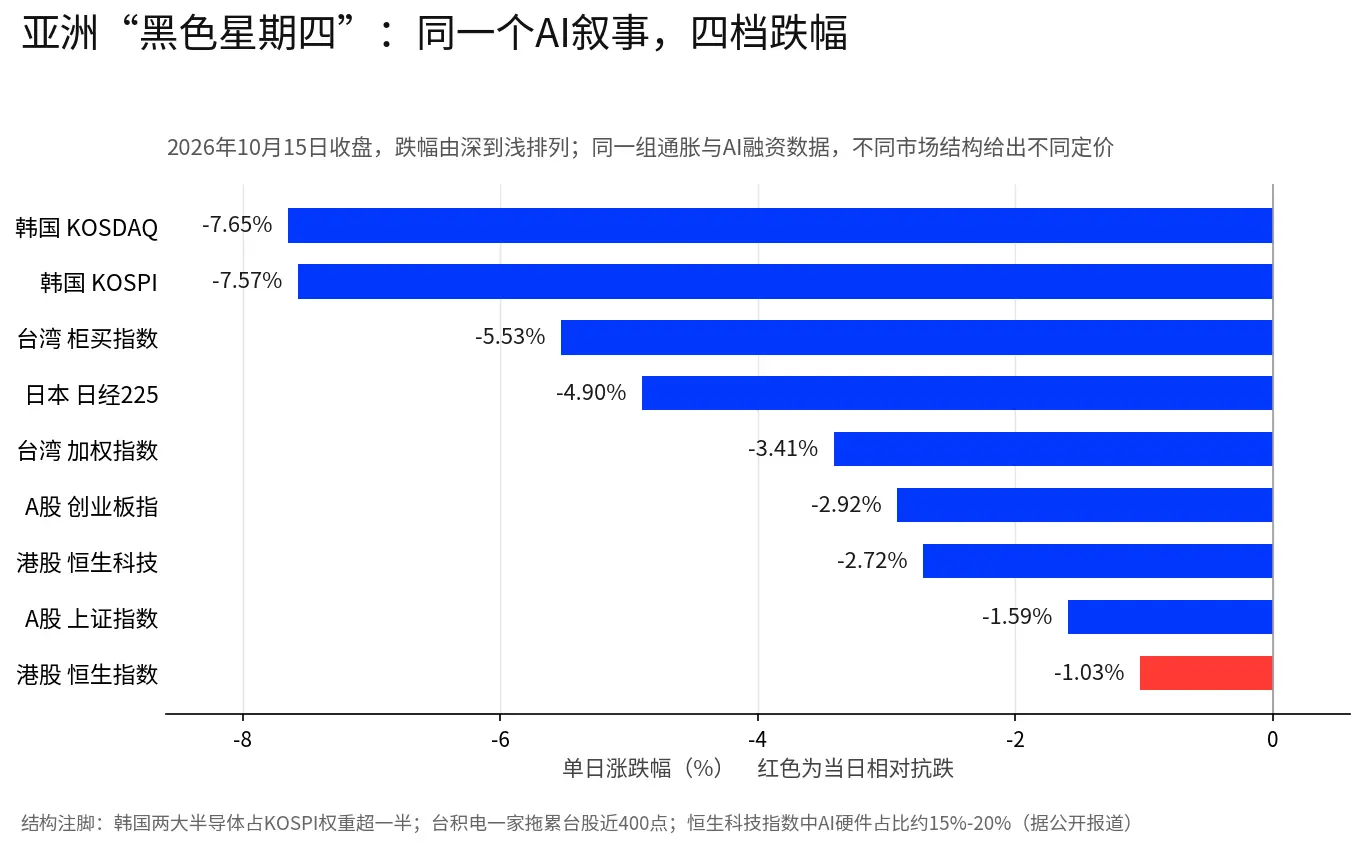
导语: 10月15日,亚洲市场出现罕见的同步深跌,但跌幅差了七倍。如果只是"亚洲市场一起跌",跌幅应该接近;四档跌幅背后,是同一个AI叙事在四种市场结构里被各自重新定价。本文按韩国、日本、台湾、港股、A股五个市场拆开,看每个市场的AI资产长什么样,冲击就从哪里进来。
韩国:震中,买盘的消失比盈利的变化更值得注意
KOSPI与KOSDAQ盘中先后触发一级熔断,交易暂停20分钟。这是韩国股市年内第10次熔断,也是7月29日之后两大股指再度同日熔断。SK海力士收跌11.06%,三星电子收跌9.48%;自10月6日以来KOSPI连续第7个交易日下跌,累计跌幅约21%。
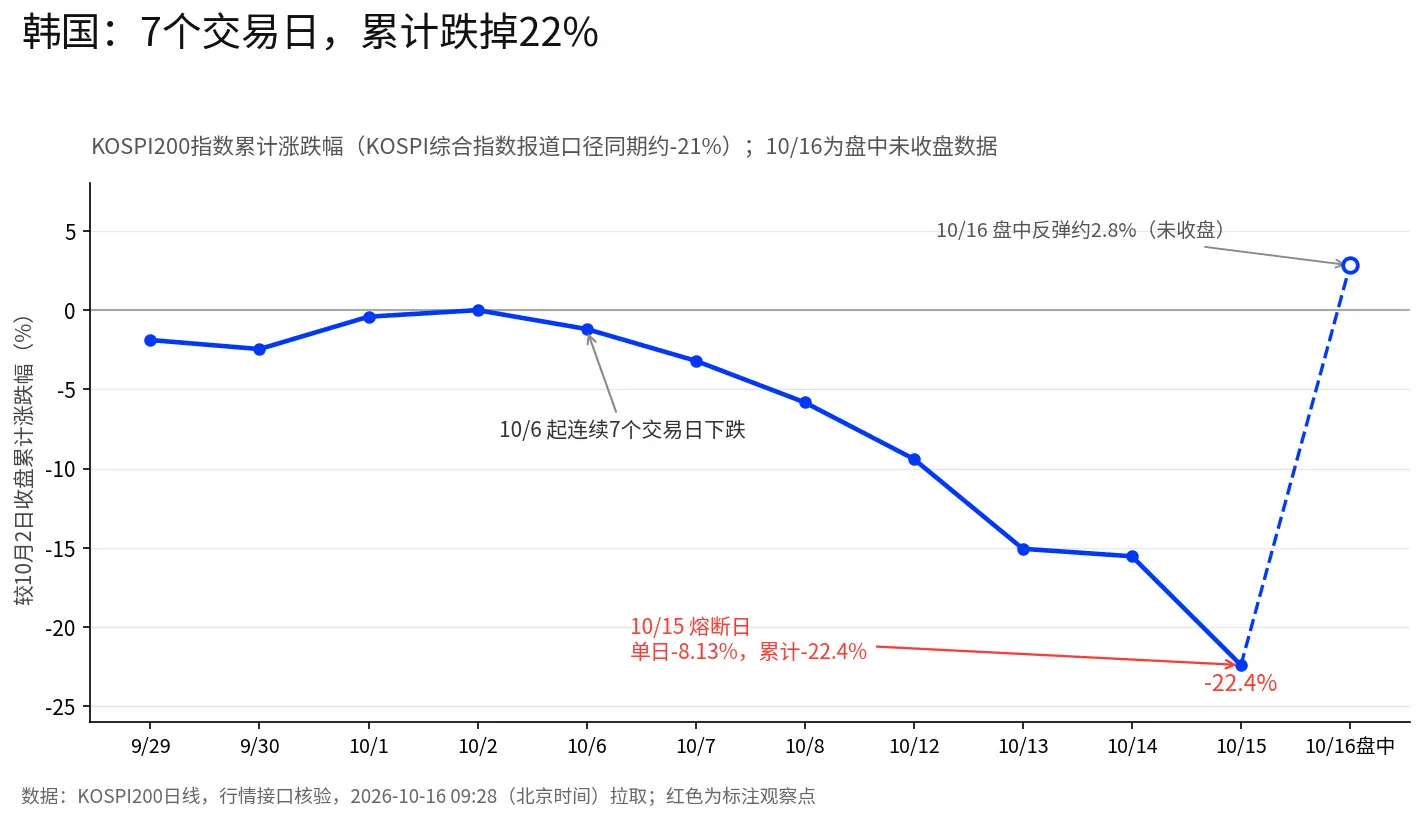
KOSPI200数据比报道更细:以10月2日收盘为基准,10月15日收盘累计回落22.4%,其中10月13日单日跌6.25%、10月15日单日跌8.13%(KOSPI综合指数当日为-7.57%)。据报道,两大股指在盘中快速下跌后先后触发一级熔断、交易暂停20分钟。熔断机制能提供的是冷静期,改变不了筹码结构——外资要卖的、回购已收官的,暂停结束后抛压仍在原地。值得注意的是,截至北京时间10月16日上午9时28分,KOSPI200盘中反弹约2.8%(未收盘数据):超跌反弹可能出现,但买盘真空的问题最终要靠新资金回答。
最值得深究的矛盾在于盈利仍在创纪录。三星电子初步业绩显示三季度营业利润预计107.4万亿韩元、为上年同期的近九倍(据报道),但股价自业绩预告发布以来累计回落近两成。据KB证券研究人员的判断(据报道),市场对AI投资可持续性的疑虑,正在推动投资者按周期股的逻辑为半导体定价。这不是"盈利不及预期"的故事,而是"市场是否愿意为周期高点盈利支付成长股溢价"的故事。
筹码结构的变化可能比盈利更关键。据报道,外资年内已从韩国股市撤出超过1300亿美元,规模居亚洲主要市场之首;10月15日单日净卖出约2.9万亿韩元(KOSPI,加上KOSDAQ的报道合计约3.6万亿韩元),连续第八个交易日净卖出。更重要的变量是回购:三星电子与SK海力士合计约55万亿韩元(约410亿美元)的回购计划接近收官,摩根大通估计上月韩国股市约230亿美元买盘中大部分来自两家公司的回购(据报道)。这一重要买盘来源消退后,市场承接抛售的力量明显变薄。
韩国金融服务委员会会后表示将密切关注市场、必要时迅速实施应急计划;与会官员与专家认为,多重因素叠加下,跌幅与资金流出速度或已出现一定程度的过度反应。
日本:导火索与资产负债表
日经225收跌4.90%报64425.95点,跌点3318.34点为历史第三大。据报道,当天的触发点是美国云计算企业CoreWeave债券价格大幅走低——AI相关股票此前持续上涨,市场对产业投资规模、融资成本与资产负债状况的担忧本就在累积,相关债券的波动放大了避险情绪。
抛售集中在半导体链。据报道,半导体自动测试设备龙头爱德万测试跌超14%,东京电子盘中最大跌幅接近8%,软银集团跌9.33%。日本市场的特殊性在于软银是亚洲最大的AI投资方之一,上月底为支持AI投资计划支付了创纪录的融资收益率。当AI融资成本上升时,软银的资产负债表压力会较快反映在股价上;而半导体设备商集中在日经权重中,估值对利率与AI资本开支的敏感度也更高。
把三件事连成一条链会更清楚:CoreWeave债券走弱是美国AI基建的融资端,软银为AI投资支付创纪录收益率是投资端,设备商与半导体权重股被集中抛售是生产端——同一条融资链条的三个环节,在同一天被市场分别定价。这条链是否继续收紧,比单看任何一个市场的跌幅,都更能说明AI行情下一阶段的约束在哪里。
台湾:一家公司拖累近400点,中小型股跌得更深
台湾加权指数收跌1655.96点报46969.87点,创历史第六大收盘跌点;柜买指数(中小型股为主)跌5.53%,上市柜合计下跌家数达1898家(据报道)。
台积电ADR前夜收跌3.4%,当日台北开盘下跌70元、收报2440元、跌2.01%,单一家公司拖累大盘近396点(据报道)。据台媒报道,联发科跌6.93%,台达电跌8.68%,日月光投控跌停。当地投顾分析人士的解读指向筹码结构:通胀高于预期、美联储再加息概率上升、AI业者依赖举债支应建设支出,叠加融资余额居高,高位获利了结与融资清洗卖压同步释放(据报道,该观点仅代表相关人士的判断)。
港股:跌幅最小的市场,南向资金在做结构调仓
恒生指数收跌1.03%报24062.72点,是亚洲主要市场中跌幅最小的一个。结构性原因在于:恒生科技指数中AI硬件占比仅约15%至20%,本质上是互联网平台主导的指数;当AI硬件估值被重估时,结构性分散提供了缓冲。
南向资金的行为值得细读。10月15日南向资金全天净卖出50.80亿港元,为近两周单日新高(据报道)。流向上有明显结构:净买入腾讯8.52亿港元、中国海洋石油3.31亿港元;净卖出长飞光纤光缆9.31亿港元、华虹宏力8.00亿港元、中芯国际(连续第13日减持)。南向资金更像是在港股内部从AI硬件制造端切向平台与防御资产,与外资整体撤离韩国半导体是两种不同性质的动作。
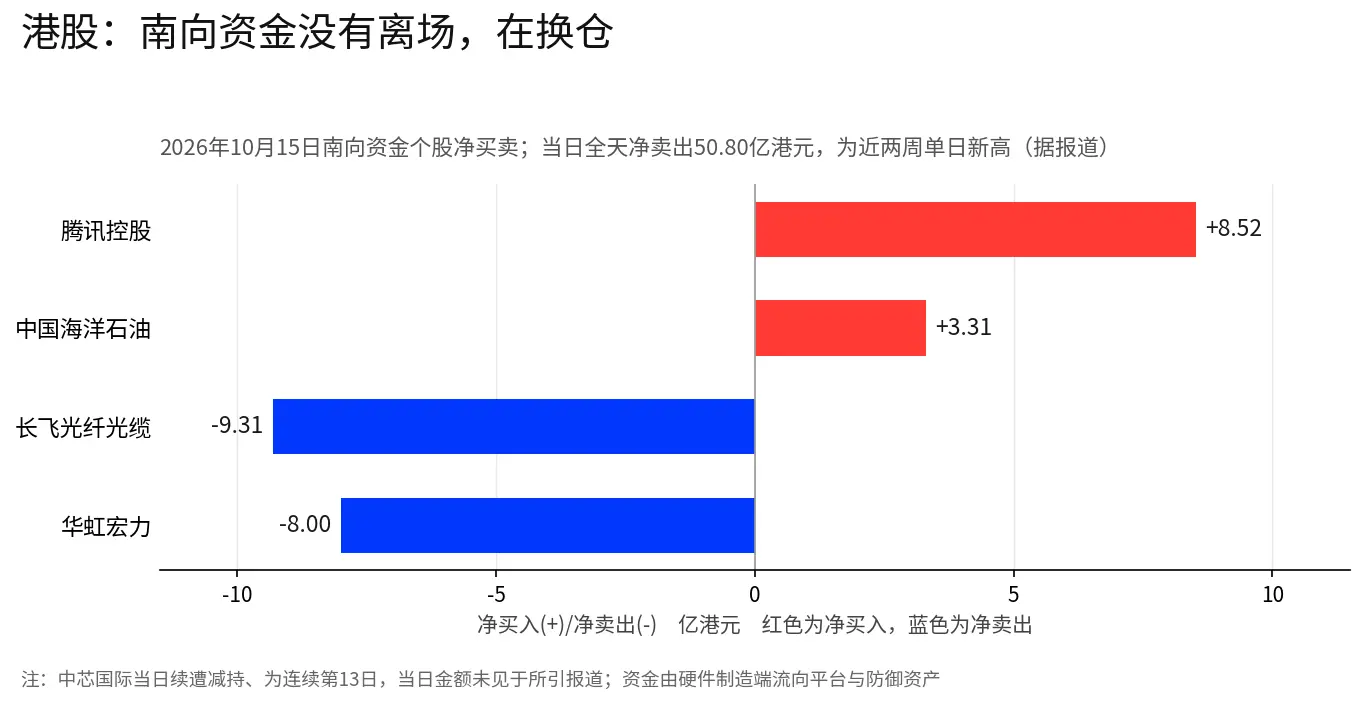
若这一调仓延续,港股硬件环节压力仍在、平台相对韧性或更强;这是观察角度,不构成定价结论。
A股:情绪、技术面与外围冲击的叠加
上证指数收跌1.59%报3707.48点、险守3700点,创业板指跌2.92%;全市场5108只个股下跌,总市值单日蒸发约2.25万亿元(据报道)。内地受访基金经理认为,调整是内外因素共振:隔夜纳指跌1.88%、费城半导体指数跌4.3%,AI硬件估值消化压力向国内传导,同时增量资金不足仍是核心矛盾(据报道,该观点仅代表相关机构);投顾策略人士的表述是,市场并非无抵抗式下跌,而是情绪、技术面与外围冲击叠加后的集中释放,外围因素是重要触发点(据报道)。
A股的特殊性在于光模块与PCB是过去两年较拥挤的交易方向。当利率预期转向、外围科技股估值承压时,这些板块的融资盘与量化资金集中撤离。白酒与券商逆势上涨,说明资金并非全面撤离,而是在做结构性防御切换。
同一个AI,四种定价方式
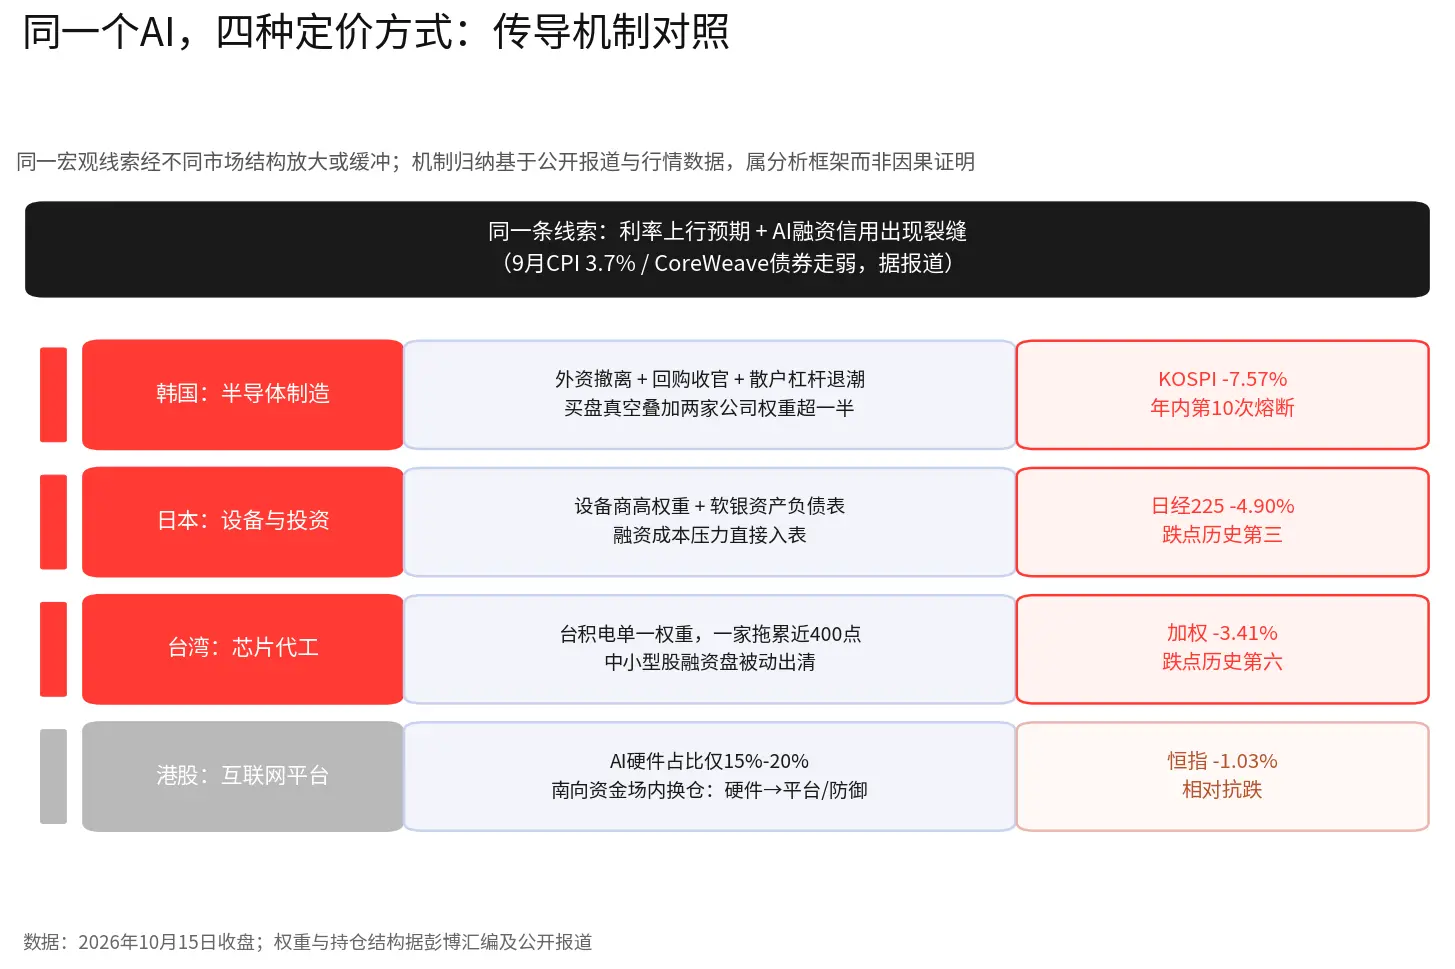
把五个市场放在一起,差异的根源在于AI资产在各市场结构中的形态不同:
-
韩国的AI是半导体制造:两家公司占KOSPI权重超过一半(彭博汇编),外资持有比例高、回购是重要买盘。外资撤离与回购收官同时发生时,集中度放大了跌幅。
-
日本的AI是半导体设备与投资:设备商是核心权重,软银是最大的AI投资方。融资成本上升时,资产负债表压力直接传导。
-
台湾的AI是芯片代工:台积电一家贡献近400点跌点,指数几乎无法对冲单一权重;中小型股融资盘进一步放大波动。
-
港股的AI是互联网平台:硬件占比低,南向资金在内部完成"硬件换平台"的结构对冲。
-
A股的AI偏制造与算力链:拥挤度高的光模块、PCB承压更深,防御板块逆势,市场在内部做切换。
同一个AI叙事,在四个市场里对应的资产结构完全不同。当"AI融资约束"这一宏观变量冲击所有市场时,每个市场承受冲击的方式,取决于它的AI资产长什么样。历史对比仅作参照,历史表现不代表未来结果。
为什么缓冲方式不同:三类买盘的性质
四个市场的差异,除了AI资产的形态,还来自买盘的资金性质。
外资是趋势资金。 对利率与信用事件最敏感,方向一旦形成,卖出是连续且同向的——单日净卖出约2.9万亿韩元、连续八日,就是这种性质。
回购是有限期的机械买盘。 在公告期内不看估值持续买入,55万亿韩元的体量足以在慢跌中托底;但公告期结束即消失,不提供任何延续性。这是韩股本轮最容易被低估的变化。
南向资金是配置型资金。 当天净卖出50.80亿港元,但卖的是硬件、买的是平台与防御资产,钱没有离场,只是在市场内部换仓位。
A股的融资盘是杠杆资金。 平时放大涨幅,下跌时被动平仓,把拥挤交易变成集中释放;白酒与券商逆势,说明场内资金在切换而非全面撤退。
同样面对"AI融资约束"这条线索:韩国遇到的是三类买盘同时退潮,冲击被高集中度放大;港股遇到的是配置型资金的场内腾挪,冲击被结构分散吸收。跌幅差七倍,一半可以由资产结构解释,另一半要看买盘的性质。这一框架属于归纳而非因果证明,能否成立,可用下面的观察点逐项验证。
接下来的市场关注点
第一,外资对韩股的抛售是否在监管表态后放缓,以及是否有平稳措施的具体安排;10月16日早盘KOSPI200约2.8%的盘中反弹(截至北京时间上午9时28分)能否延续,是承接资金性质的第一个观察窗口。 第二,CoreWeave债券价格与信用利差。它是这轮亚洲AI硬件抛售的重要触发点之一;若债券继续走弱,AI企业融资成本的压力会继续向亚洲硬件股传导。 第三,南向资金"硬件换平台"的调仓是否延续,可作为港股结构性分化的观察指标之一。 第四,A股科技板块融资余额的出清进度,以及白酒、券商逆势表现的持续性。
免责声明:本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、邀约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。BIT 的港股交易服务不向香港居民或其他受限司法管辖区的用户提供。
 风险提示