米国債「ブラック・ウェンズデー」を一文で理解する:「完璧な嵐」の影響、「10月再利上げ」の兆し
 核心的な視点

 米国債は約18ヶ月で最も激しい単日売却に直面した:原油価格が急騰し、PMIが急上昇し、連邦準備制度(FRB)のタカ派の発言があり、5年物国債の入札が冷え込むという四重の悪材料が同時に響いた。10年物利回りは5.1%を突破し、2007年以来の高水準を記録した;市場は10月の再利上げの確率を68%に急上昇させ、スワップ市場は今後1年で3回の利上げ予想を織り込んでいる。分析によれば、今回の売却の80%以上は実質金利によって引き起こされ、30年物住宅ローン金利は7%を突破し、財務省の買い戻し計画の効果には疑問が残る。
著者:董静
複数の悪材料が同じ日に集中して爆発し、アメリカ国債市場は約18ヶ月ぶりの最も激しい単日売却を経験しました。
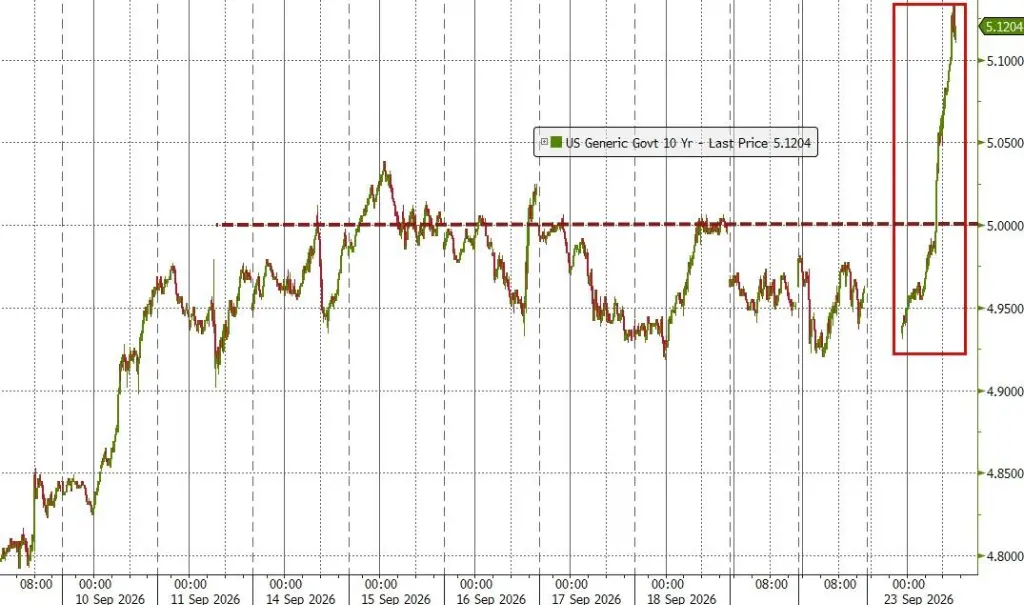
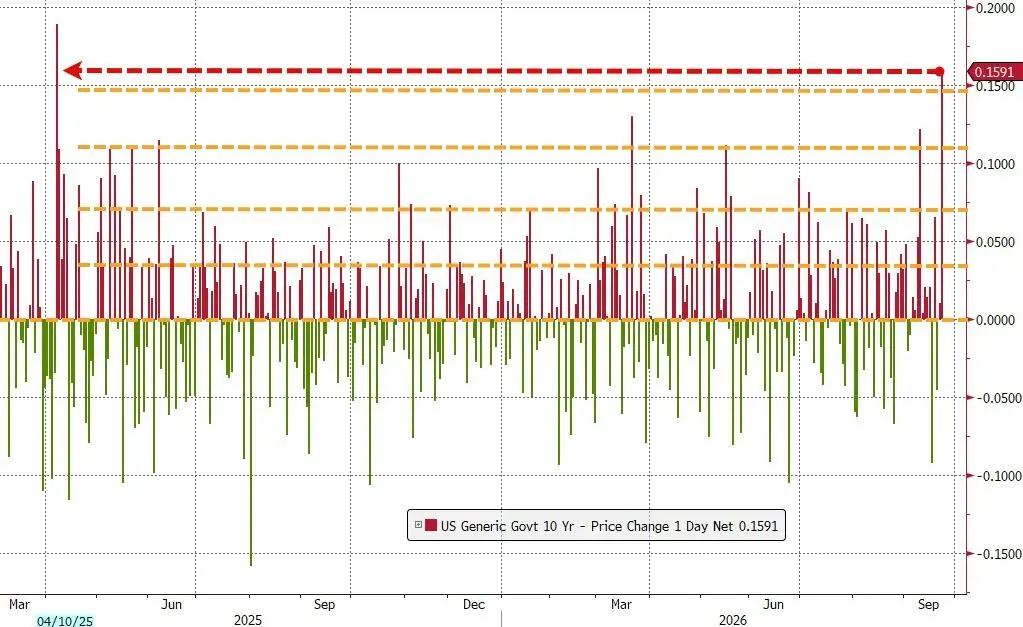
10年物米国債利回りは水曜日に約14ベーシスポイント急上昇し、5.113%で取引を終え、2007年以来の新高値を記録しました。単日上昇幅はトランプが昨年4月に言った「対等関税日」の衝撃以来最大です。この動きは市場関係者によって「完璧な嵐」と表現されました------強いPMIデータ、中東情勢の緊迫化、連邦準備制度理事会(FRB)当局者のタカ派発言、そして弱い国債入札結果の四重の打撃が同じ取引日に続けて襲いかかりました。
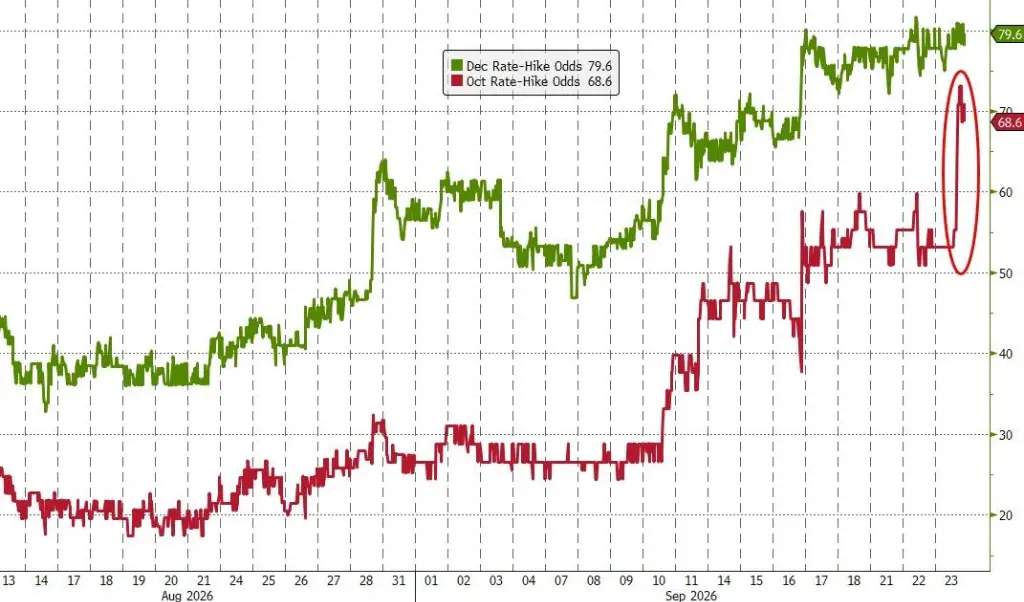
今回の衝撃の核心信号は:市場がFRBの10月の再度の利上げに対する賭けを急激に高めていることです。先物市場の現在の価格設定では、10月末の利上げの確率は68%に上昇しており、アメリカの中間選挙まで数日しか残っていません。同時に、スワップ市場は今後1年内に3回の25ベーシスポイントの利上げを完全に織り込んでおり、4回目の利上げに対しても顕著なヘッジがあります。すべてが実現すれば、連邦基金金利の目標範囲は4.75%から5%に上昇します。
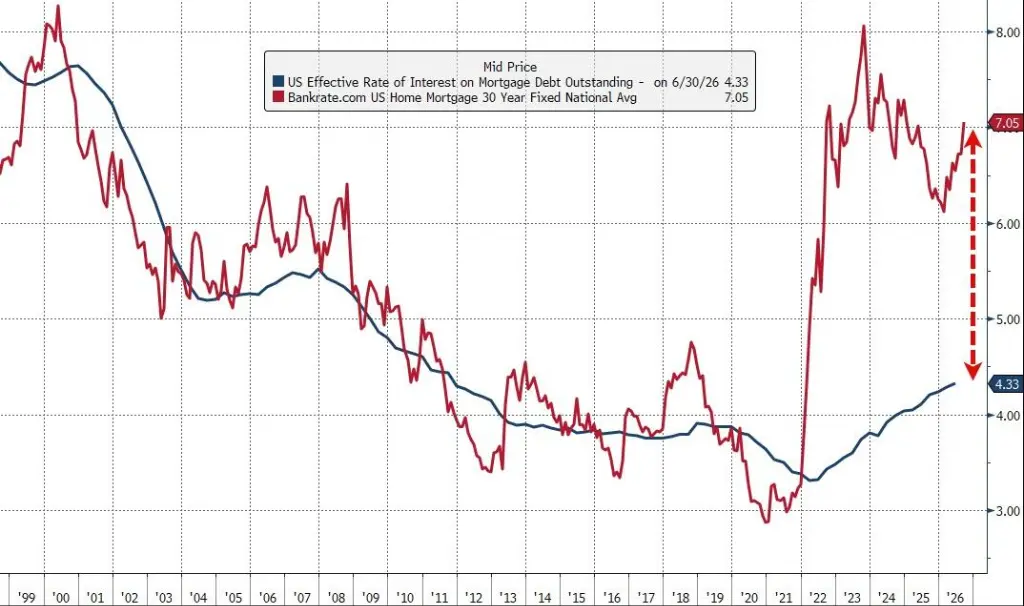
同時に、利回りの持続的な上昇が実体経済に波及しています。 30年物の住宅ローン金利は7%を突破し、プライベートエクイティなどの債務ファイナンスに依存する分野は圧力が増しています。財務長官ベーセンテが発表した国債の買い戻し計画は、売却の勢いを効果的に抑えることができず、市場の信頼は明らかに不足しています。
株式市場も同時に下落しましたが、下落幅は比較的穏やかでした------S&P 500指数は約0.8%下落し、ナスダック総合指数は1.1%下落し、ダウ工業株30種平均は約352ポイント下落しました。
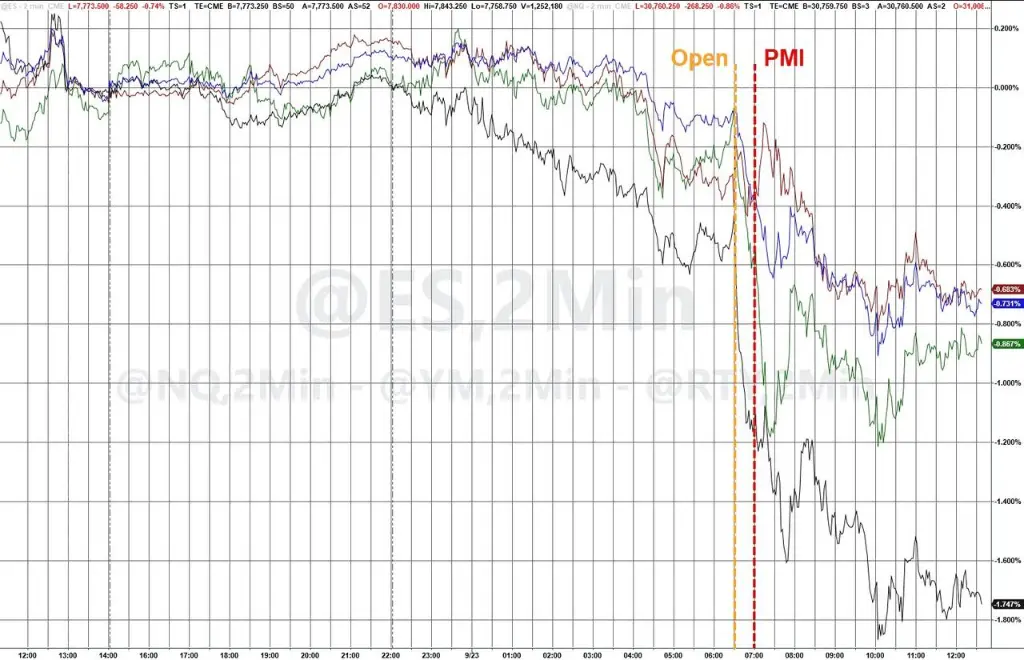
四重の打撃が続き、「完璧な嵐」が形成される
水曜日の債券市場の崩壊は単一の事件から生じたものではなく、複数の悪材料が同じ取引日に重なり合って共鳴した結果です。
第一の打撃:原油価格の急騰、中東外交の期待が裏切られる。 当日の早朝、国際原油価格はヨーロッパの取引時間中に急上昇しました。市場はニューヨークで開催されている国連総会が米イ関係の緩和を促進することを期待していましたが、イラン大統領Masoud Pezeshkianの発言によりこの期待は裏切られました------彼はイランが交渉する意向はあるが、トランプの「いじめ」を受け入れないと述べ、制裁が続く限りホルムズ海峡を完全に開放することはないと警告しました。国際原油価格の基準であるブレント原油は当日、約4%上昇しました。持続的な原油価格の上昇は、より広範なインフレに波及する可能性があるため、ここ数ヶ月間、債券利回りと原油価格の動きは高度に連動しています。
第二の打撃:PMIデータが爆発、経済過熱の懸念が高まる。 S&P Globalは9月のアメリカ総合PMIの速報値を発表し、アメリカのビジネス活動が5年ぶりの速さで拡大し、雇用成長が4年ぶりの速さを記録したことを示しました。
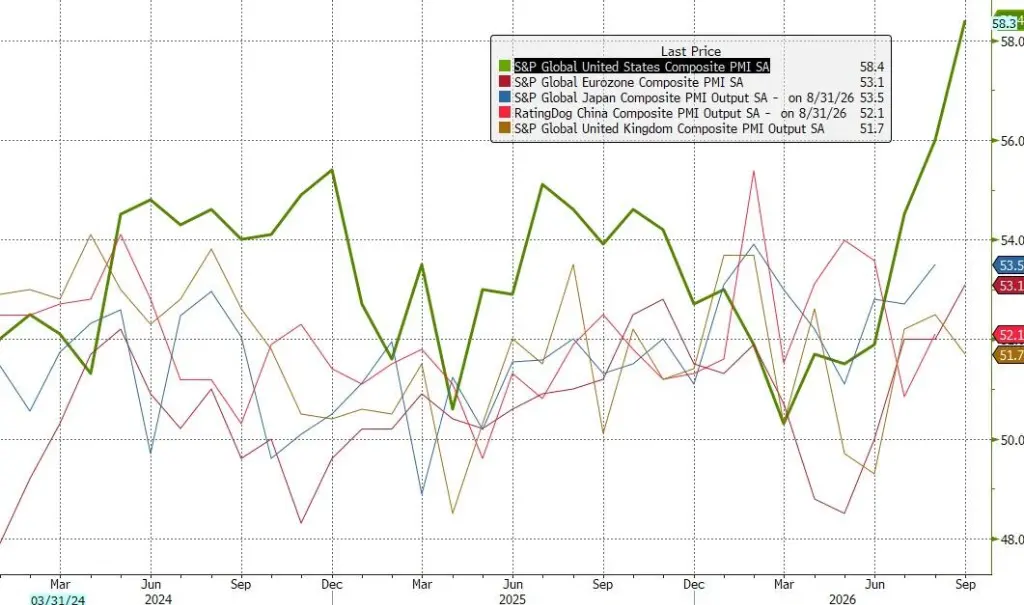
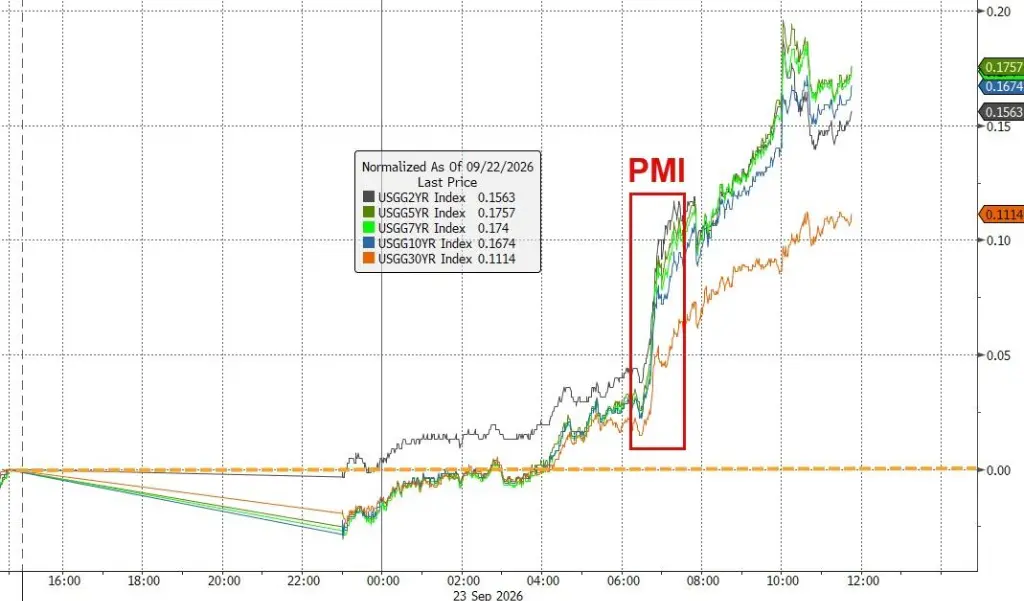
S&P GlobalのチーフビジネスエコノミストChris Williamsonは、「新型コロナウイルスの封鎖が解除された後の需要の反発を除けば、今回のビジネス活動の改善幅は2015年初頭以来最大のものです」と述べました。データ発表後、短期および長期の国債利回りは共に急上昇しました。
第三の打撃:FRB当局者のタカ派発言。 FRB理事Michael Barrはシカゴで講演し、「インフレは2%の目標を上回っており、目標に向かう明確な傾向は見られない」と明言し、「私の基準シナリオでは、インフレが目標水準に迅速に戻ることを確保するために、さらなる政策調整が必要になる可能性がある」と述べました。HSBCのアメリカ金利ストラテジストDhiraj Narulaは、市場が懸念しているのは「FRBが供給ショックによる圧力を無視して利上げを続ける意向があることで、タカ派の立場が揺るがない可能性がある」ということです。
第四の打撃:5年物国債入札が惨敗、恐慌感が広がる。アメリカ 財務省の700億ドルの5年物国債入札は冷ややかな反応を受けました。落札利回りは5.033%で、入札前の市場取引水準より約3ベーシスポイント高く、通常は供給を平滑に消化できる大規模な市場において、このプレミアムはかなり顕著です。引受業者(一次ディーラー)は異常に大きな割合の債券を引き受けざるを得ず、2024年以来の最高水準となり、他の潜在的な買い手の関心がほとんどないことを示しています。入札結果が発表された後、利回りはさらに上昇し、恐慌感が広がりました。
利回りが全ての重要な水準を突破し、数年ぶりの新高値を記録
今回の売却の激しさはデータに明らかです。
10年物米国債利回りは5.113%で取引を終え、2007年以来初めて5%を超えました。単日上昇幅は約14ベーシスポイントで、昨年4月のトランプの「対等関税日」の衝撃以来最大の単日上昇幅であり、約4つの標準偏差の極端な変動を構成します------そして、わずか2週間前、市場は3つの標準偏差の衝撃を経験したばかりで、さまざまなリスク帳簿のVaR(リスク価値)が圧迫されました。
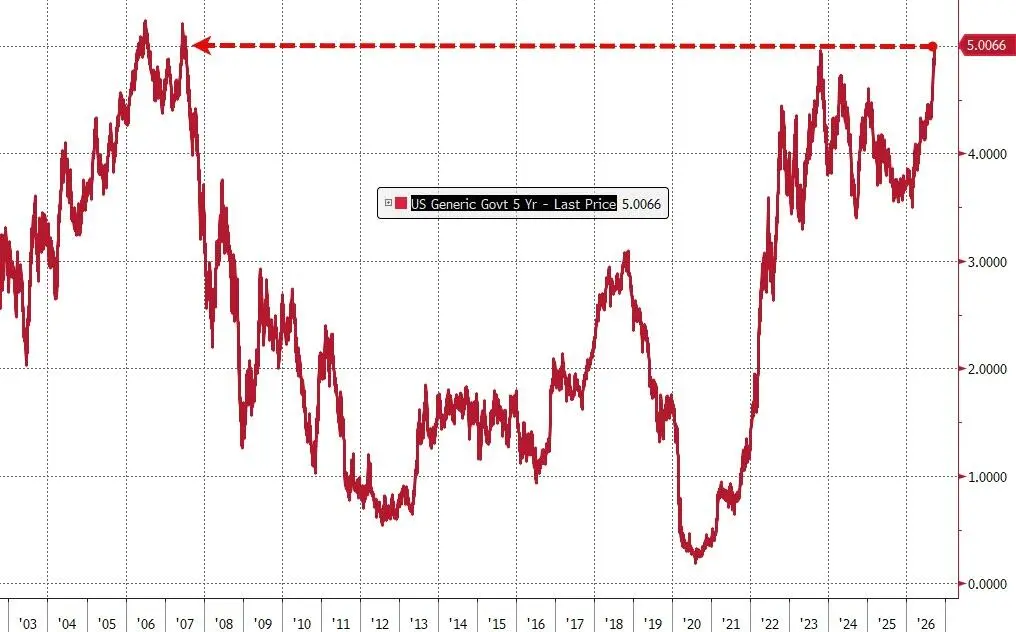
5年物利回りは単日で約20ベーシスポイント急上昇し、2007年以来初めて5%を突破しました。入札の失敗はこの動きをさらに加速させました。
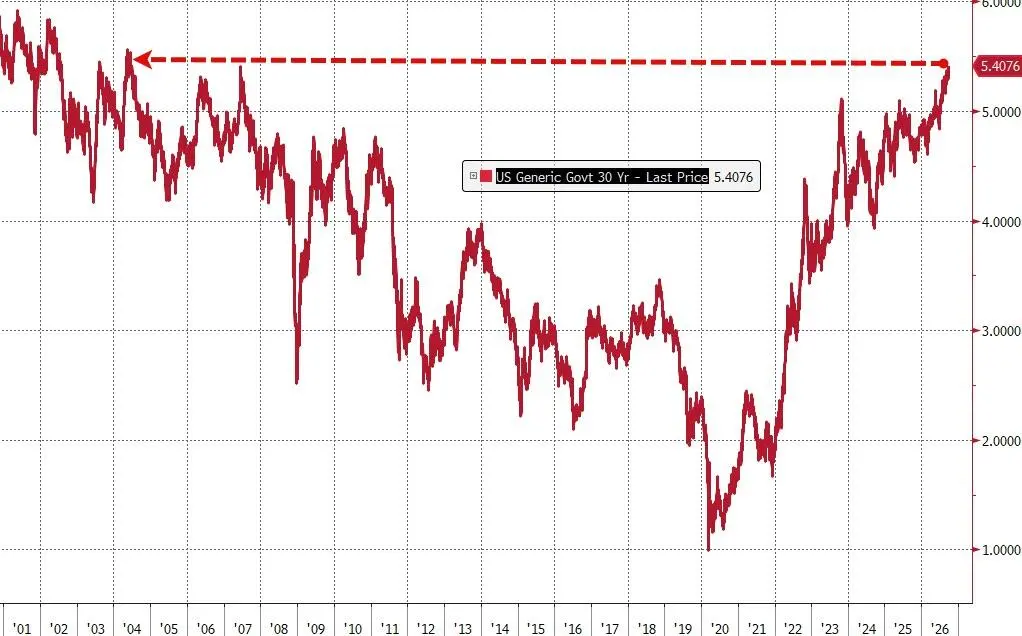
30年物利回りは2004年以来の最高水準に達しました。2年物利回りは一時2024年以来の最高水準に達し、その後わずかに4.90%に戻り、前日比で12ベーシスポイント上昇しました。
債券のボラティリティ指標も同時に大幅に上昇し、市場の今後の動向に対する信頼が著しく不足していることを示しています。SEI Investmentsの固定収入投資管理責任者Sean Simkoは、その日の状況を「三重の打撃」と要約しました:
「より強力な経済データ、供給圧力が5年物利回りを数年ぶりの水準に押し上げ、世界的なインフレの粘着性に対する判断。」
売却の本質:実質金利の再評価であり、単なるインフレ恐慌ではない
注目すべきは、今回の債券市場の売却の推進論理が単純なインフレ期待の高まりではないということです。
ブルームバーグの分析によれば、今回の売却の約80%から85%は実質金利の上昇から来ています:名目10年物利回りは約15ベーシスポイント上昇し、10年物インフレ連動債(TIPS)の利回りは約12.5ベーシスポイント上昇し、ブレークイーブンインフレ率はわずか約2ベーシスポイント上昇しました。
これは、債券投資家が以下の要因の組み合わせを再評価していることを意味します:高金利を長期間維持するFRBの道筋、より強力な実質成長期待、より高い中立金利、より高い実質期間プレミアムまたはデュレーション補償、そしてより大きな供給圧力とより厳しい世界的金融条件。
ゴールドマン・サックスのRich Privorotskyは、この動きを成長の観点から解釈する傾向があります:
「私の見解では、これは強力な成長仮定の反映にますます似てきています(6%の財政赤字と1.5兆ドルの支出は、大量の債券供給と大量の名目成長を意味します)。これは株式市場にとっては比較的明確なマクロリスクです------制御不能なインフレではなく、持続的に高い実質資本コストです。」
アトランタ連邦準備銀行のGDPNowモデルは、アメリカ経済が第3四半期に年率5.1%の速度で成長すると予測しており、もし実現すれば、新型コロナウイルス後の回復以来最も速い成長となります。JPMorgan Chaseのエコノミストは、先週のFRB会議後に「FRB当局者は需要主導の過熱リスクが高まっていることを認識している可能性があり、政策はこれに対応する必要があるかもしれない」と指摘しました。
BNYのチーフ投資責任者兼信用サービス責任者Jason Granetは、重要な問題を提起しました:「FRBはすでに利上げを開始しています。今の問題は……この道をかなり長い間進むのか?」
買い戻し計画の効果に疑問、財務省は圧力に直面
利回りの持続的な上昇に直面し、財務長官ベーセンテは長期国債の買い戻し規模を拡大することで利回りを抑制しようと試みましたが、効果は限られています。
水曜日、財務省は木曜日に最大60億ドルの20年から30年物国債を買い戻すことを発表しました。これは8月中旬に買い戻し計画を拡大して以来の2回目の操作です。しかし、この規模は市場を失望させました。JPMorgan資産管理のチーフ投資責任者Bob Micheleは率直に言いました:
「私たちは財務省が前回の60億ドルの買い戻しが失敗だったことを認識し、今回は100億ドルに近づけると思っていました。しかし、彼らはそうしませんでした。」
この発表後、20年物および30年物の利回りはさらに上昇し、債券のボラティリティ指標も同時に上昇し、市場の買い戻し計画への信頼が著しく不足していることを示しました。
国連連邦信用組合のチーフ投資責任者Christopher Sullivanは、現在の債券市場の困難を次のようにまとめました:「イランの解決困難な紛争から、堅固に見えるアメリカ経済まで、今や債券を保有することは多くの人にとって『理解できない』ことです。」
株式市場は比較的耐えていますが、金利リスクは無視できません
債券市場が大きな打撃を受けたにもかかわらず、米国株の下落幅は比較的限られています。Loop Capital Asset Managementの固定収入チーフ投資責任者Scott Kimballは、「リスク市場はかなりうまく対処しています。これは本当に金利市場の問題のようです。」と述べています。
しかし、利回りの持続的な上昇は実体経済のレベルで連鎖反応を引き起こしています------住宅ローン金利、クレジットカード金利、プライベートエクイティ機関のレバレッジ買収の意欲など、すべてに影響を及ぼしています。30年物住宅ローン金利は7%を突破し、不動産市場に直接的な圧力をかけています。
ABN AMRO Investment Solutionsのチーフ投資責任者Christophe Boucherは警告しています、「短期利回り曲線が圧力を蓄積しています」、そして今日の経済データはFRBがそのタカ派の立場を「倍増させる」ことを可能にするでしょう。
RBCキャピタルマーケッツのストラテジスト、ブルックは、市場が非常に落胆させる循環に陥っていると認めています:
"これらの利回りの水準を見ると、本当に魅力的だと言えます。しかし、私たちは過去6ヶ月間このゲームを続けており、どこかに線を引こうとするたびに、それは常に突破してきました。"
 リスク警告