OpenAIの収益が振るわず、AI株に大打撃、S&Pとナスダックは2日連続で下落、半導体指数は3%以上下落、原油は一時5%以上上昇。
 核心的な視点

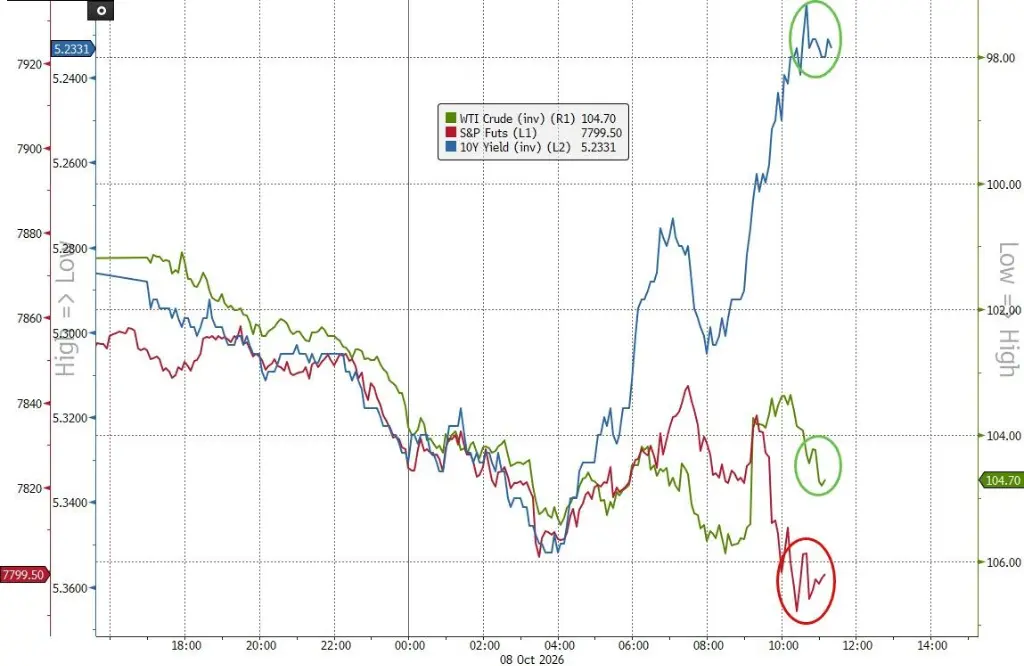
 ナスダックは1%以上下落し、7週間以上で最大の下落幅を記録し、ダウは危険な反発を見せました。半導体株のインテルは5%以上下落し、ブロードコムは4%以上下落し、エヌビディアは3%近く下落し、オラクルは5%以上下落し、CoreWeaveは8%近く下落し、光通信株のコヒーレントは10%近く下落し、アプリケーション光電は14%近く下落しました。米国債の利回りは先に上昇した後、下落し、10年物利回りは5ベーシスポイント低下しました。
著者:鲍奕龙
中東の地政学的状況が引き続き悪化し、湾岸地域の石油輸送が妨げられたことで油価が急騰しています。一方で、OpenAIの実際の収益が以前の予想を大きく下回るという報道が、人工知能への投資回収に対する市場の疑念を再燃させ、テクノロジー株が大きな打撃を受けています。
米国株のテクノロジーセクターが最大の足かせとなっています。ウォール街の見聞によると、OpenAIの現在の業績に基づく年換算収益は約500億ドルであり、以前の一部メディアが報じた700億ドルに近い予想数字とは大きな乖離があります。
この落差は半導体株の投資心理を圧迫し、ナスダック100指数は1.4%下落し、7月以来の最悪のパフォーマンスとなりました。ダウ平均はわずかに0.10%上昇しました。S&P500の11のセクターのうち、6つが上昇し5つが下落し、エネルギーと必需消費財が上昇し、テクノロジーと非必需消費財が最下位となりました。オラクルは5.58%下落し、マイクロンテクノロジーは4.79%下落しました。
同時に、油価が大幅に上昇し、WTI原油先物は一時4%を超える上昇を見せ、実物油価の基準であるブレント現物価格は戦時の高値に迫っています。アメリカの国債利回りは油価の上昇により一時的に上昇しましたが、その後OpenAIの報道が出た後、株価の下落によるリスク回避の買いが入ったことで回落しました。
中東の多点での緊張、原油価格が急騰
原油市場は再び地政学的要因による激しい変動に見舞われています。
ウォール街の見聞によると、アメリカのメディアはトランプが中間選挙前にイランに対して新たな攻撃を考えていると報じています。新華社によると、イランが支援するフーシ派がサウジアラビアの2つの空港を攻撃し、3人が死亡しました。サウジ主導の連合軍は、イエメン国内の82のフーシ目標を破壊したと発表しました。英国の海上貿易行動局は、カタールの北西沖で油タンカーが複数の発射物に撃たれ、死傷者が出たと報告しています。
航運データは緊張の度合いを示しています。イランは攻撃をホルムズ海峡からペルシャ湾とオマーン湾に拡大しており、ベルギーの研究機関クプラーによると、10月6日にはホルムズ海峡を通過した油タンカーはわずか7隻で、7月23日以来の最低数です。
ウォール街の見聞によると、アメリカのメキシコ湾でハリケーン・イサイアスが新たな混乱を引き起こしています。シェルやチェブロンなどの企業は海上生産を削減し、精製所の運営にも影響が出る可能性があります。
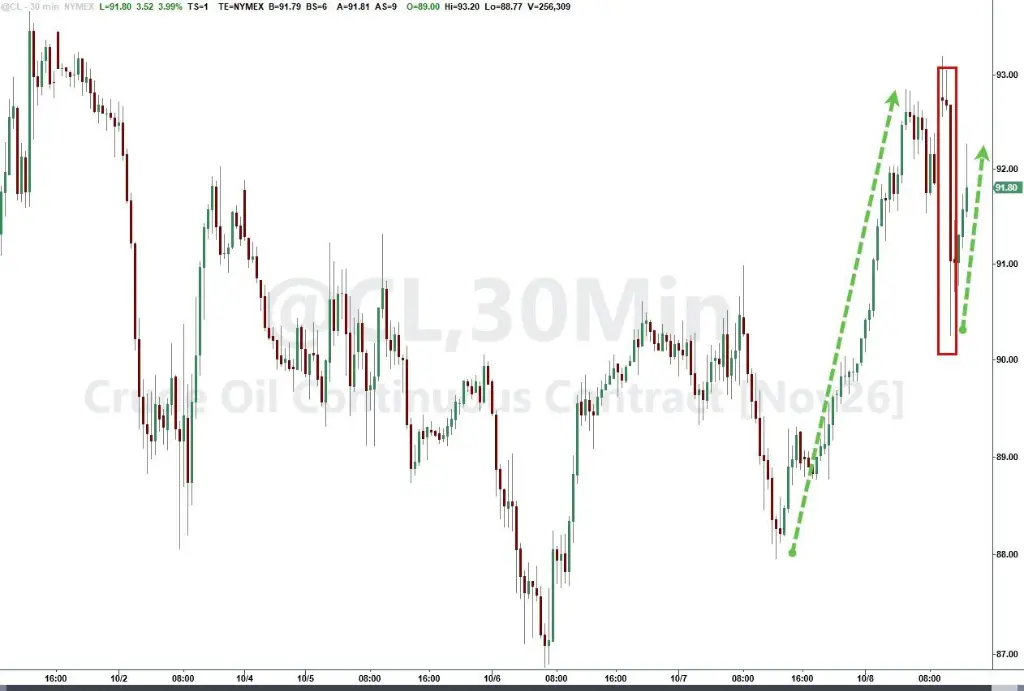
複数の情報が重なり、油価は大幅に上昇し、WTI原油先物は一時4%を超える上昇を見せ、実物油価の基準であるブレント現物価格は戦時の高値に迫っています。
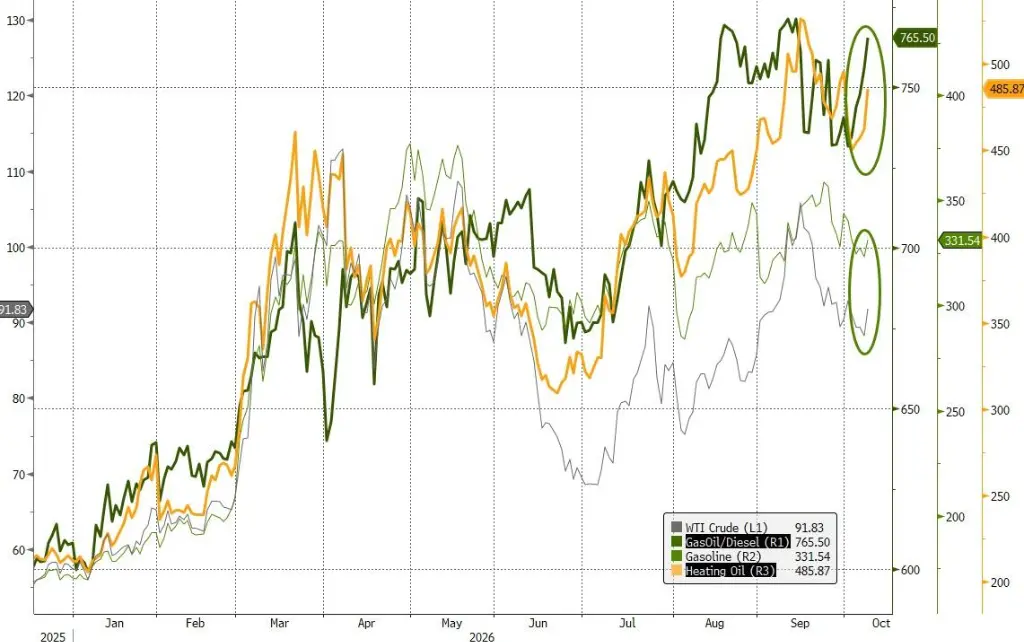
成品油価格は再び上昇し、今週はディーゼル価格が急騰しました。
しかしその後、トランプはSNSで「我々はイラン・イスラム共和国と有意義な議論を行っている……中間選挙前のいかなる時点でもイランを攻撃することはない」と述べ、油価は一時急落し、上昇分を吐き出しました。しかしAxiosの報道によると、イランの官僚はトランプの声明に対して高い疑念を抱いており、第三次攻撃を懸念しているため、油価は最終的に下落しませんでした。
Global Risk Managementのチーフアナリスト、Arne Lohmann Rasmussenは次のように述べています:
ホルムズ海峡の流量が回復したという全体の物語は、完全に覆されました。
サウジアラムコのCEO、Amin Nasserは警告しています:
供給の弾力性が薄くなっており、供給中断が続けば、経済成長を鈍化させ、インフレを押し上げることになります。
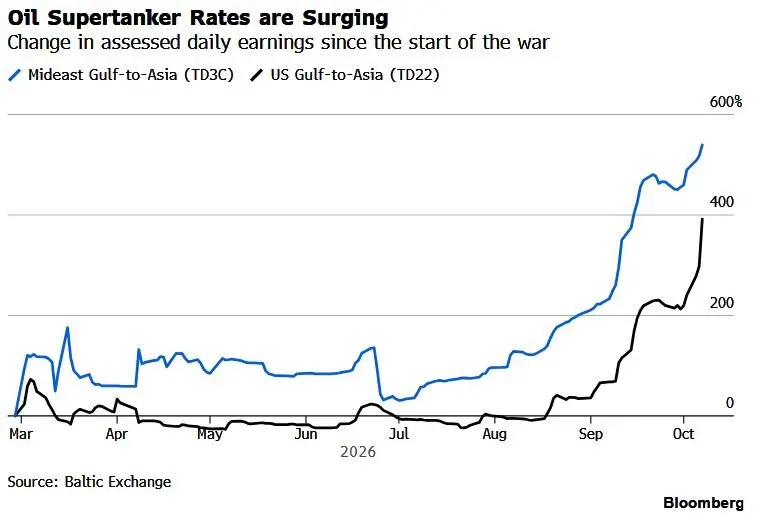
海運の面では、その日中東から中国への超大型油タンカーの一日あたりの賃貸料が140万ドルに達し、歴史的な記録を更新しました。
OpenAIの収益落差がAIセクターを揺るがす
木曜日、米国株のS&Pとナスダックは引き続き下落し、ダウは逆に上昇しました。
S&P500は0.47%下落し7765.36ポイント、ナスダック総合指数は1.25%下落し27193.34ポイント、ダウ工業平均指数は0.10%上昇し51231.64ポイント、ラッセル2000はわずかに0.03%上昇しました。
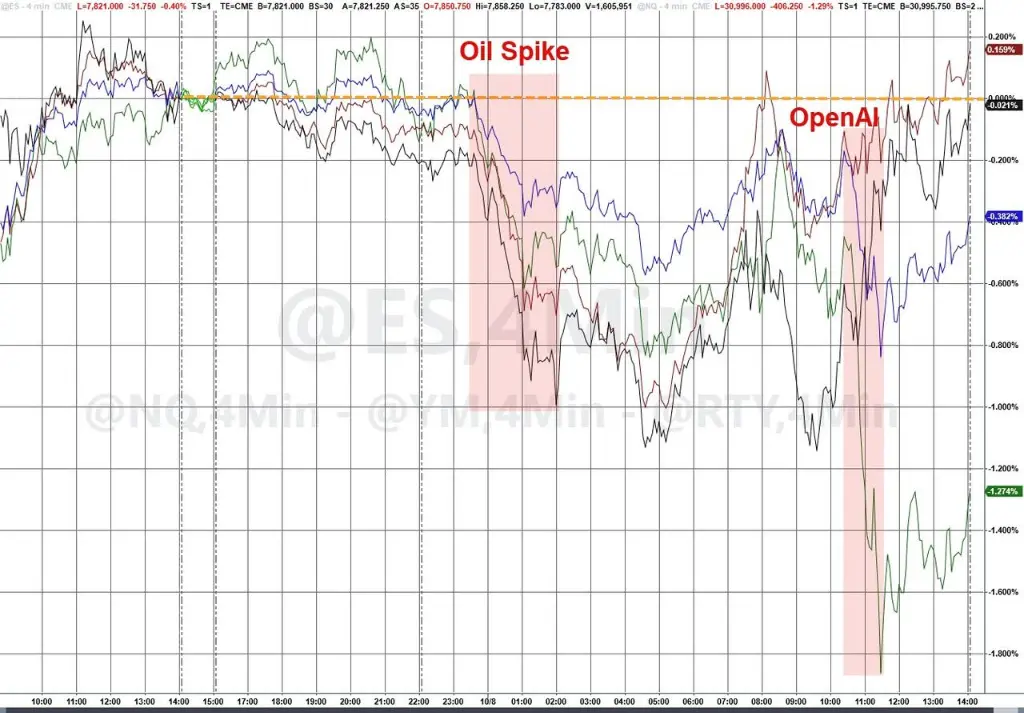
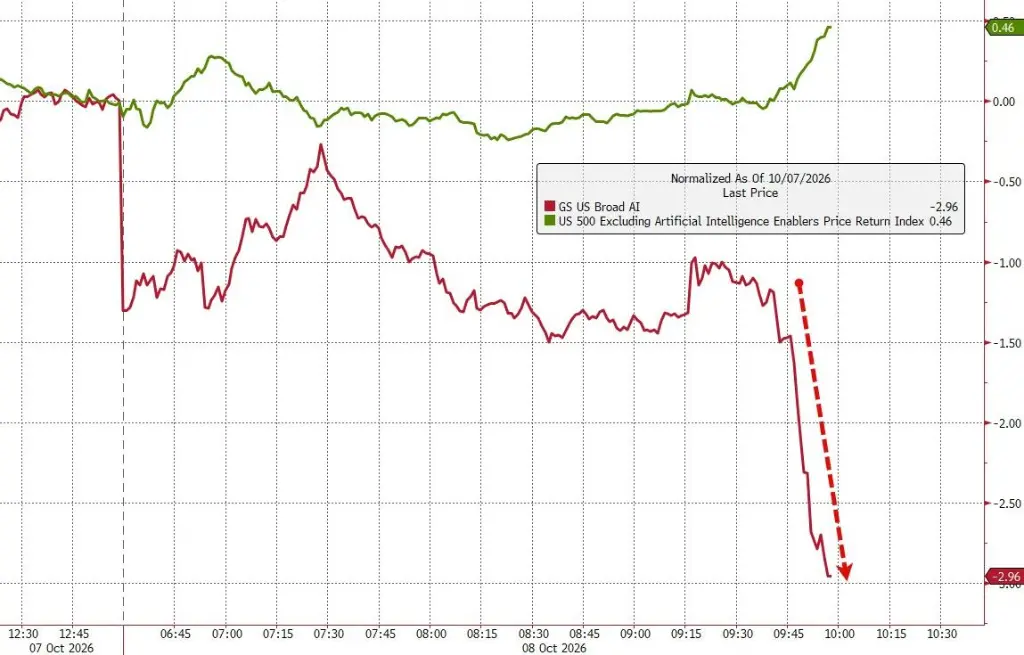
ウォール街の見聞によると、OpenAIの現在の年換算収益は約500億ドルであり、以前の一部メディアが報じた700億ドルよりも約200億ドル低く、差が顕著です。このニュースは瞬く間にテクノロジー産業全体に広がり、半導体株指数は1日で3.4%下落しました。
AIセクターは広く下落しました。NVIDIAはその日約3%下落し、オラクルは5.5%以上下落し、AMD、ブロードコム、インテル、超微コンピュータは4%から6%の間で下落しました。
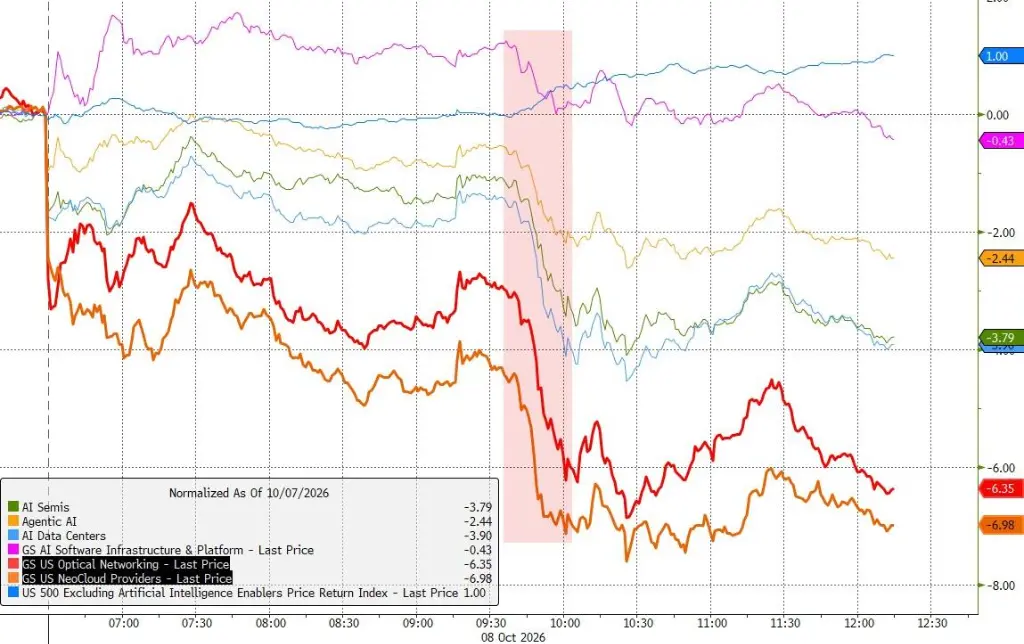
データセンター株と光通信株は大きく下落し、約7%の下落を記録しました。クラウドサービス株のNebiusとCoreWeaveは共に7%以上下落し、光通信株のアプリケーション光電は13%暴落し、Coherentは9.62%下落しました。
今回の収益データの落差は市場に対する打撃が大きいだけでなく、AIの巨額な資本支出の物語を支える核心的な論理を揺るがしています。AI端末の需要が本当にこれほど旺盛なのかという疑問が生じています。さらに重要なのは、この予想の差がトークンコストが持続的に低下している背景で発生したことです。
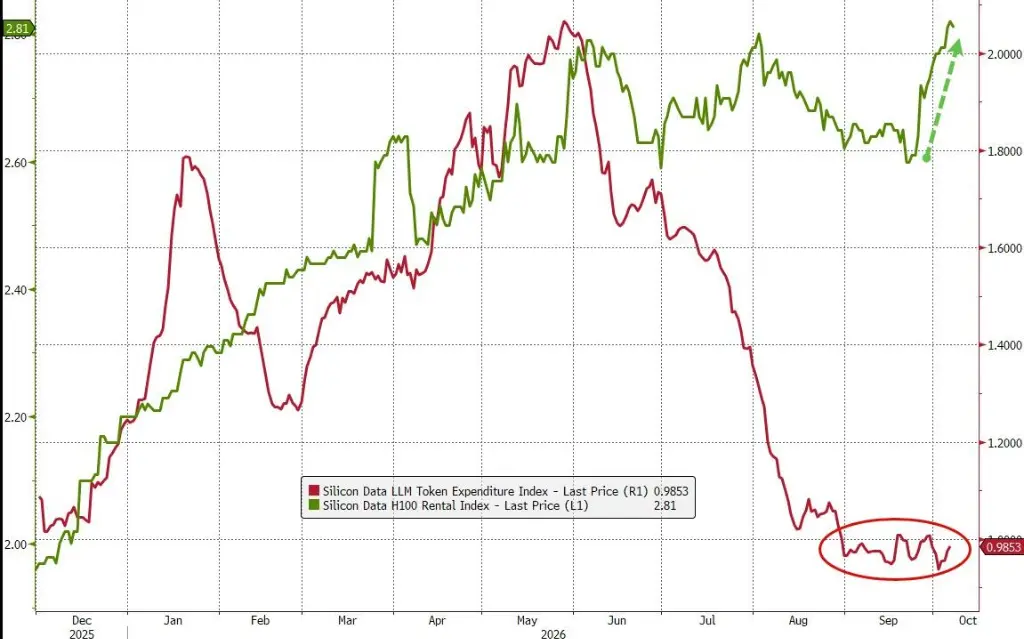
ゴールドマン・サックスのトレーディングデスクは、AI関連セクターに圧力をかける追加要因を指摘しています:サムスンとTSMCの業績が失望を招き、市場の高い期待に達しなかったこと;オラクル、ブロードコムなどの主要なAI参加者が債券市場を通じてさらなる資金調達を計画しているという報道が資本圧力を増加させました。
ミラー・タバックのMatt Maleyは次のように述べています:
投資家は、借入コストが大幅に上昇する中で、この規模のAI支出がどれくらい持続可能であるかに疑問を抱き始めています。
UBSウェルスマネジメントのチーフインベストメントオフィサー、Ulrike Hoffmann-Burchardiは最近の報告書でAIの構造的機会に対する信頼を維持していますが、同時に分散投資の重要性を指摘し、次のように述べています:
利回りが高く資本コストを押し上げる中で、リターンの問題、AIの安全性、資金調達および実行面での持続的な疑念が、段階的な変動を引き起こす可能性があります。
その日は油価の急騰の影響を受けて、米国株のエネルギーセクターが最も良いパフォーマンスを示し、必需消費財セクターは弱いパフォーマンスを示しました。
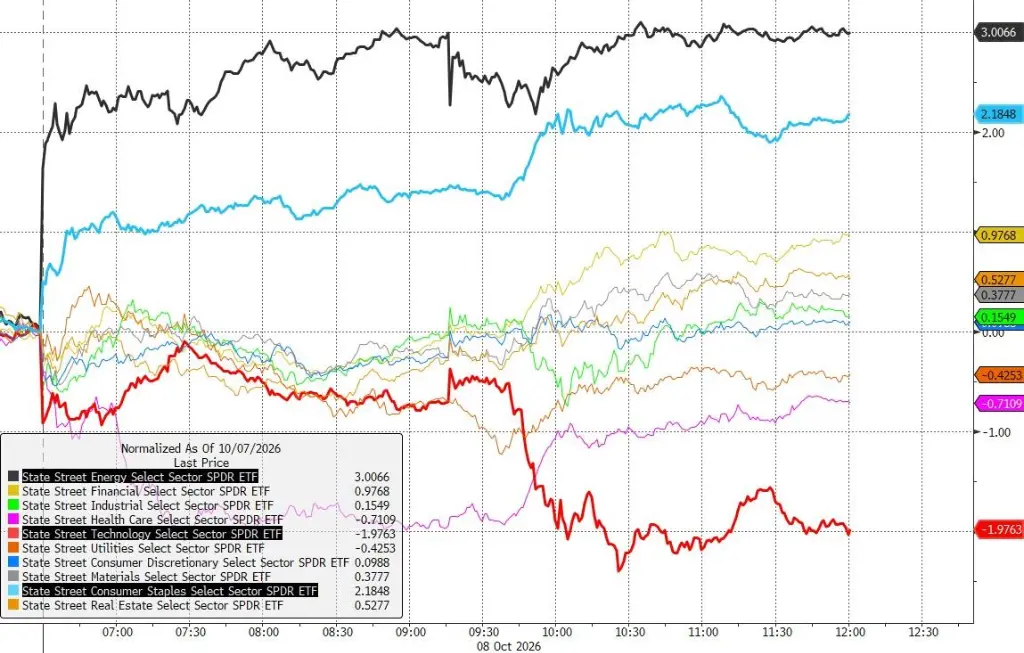
米国債利回りは一時上昇後に下落、長期債は相対的に強いパフォーマンス
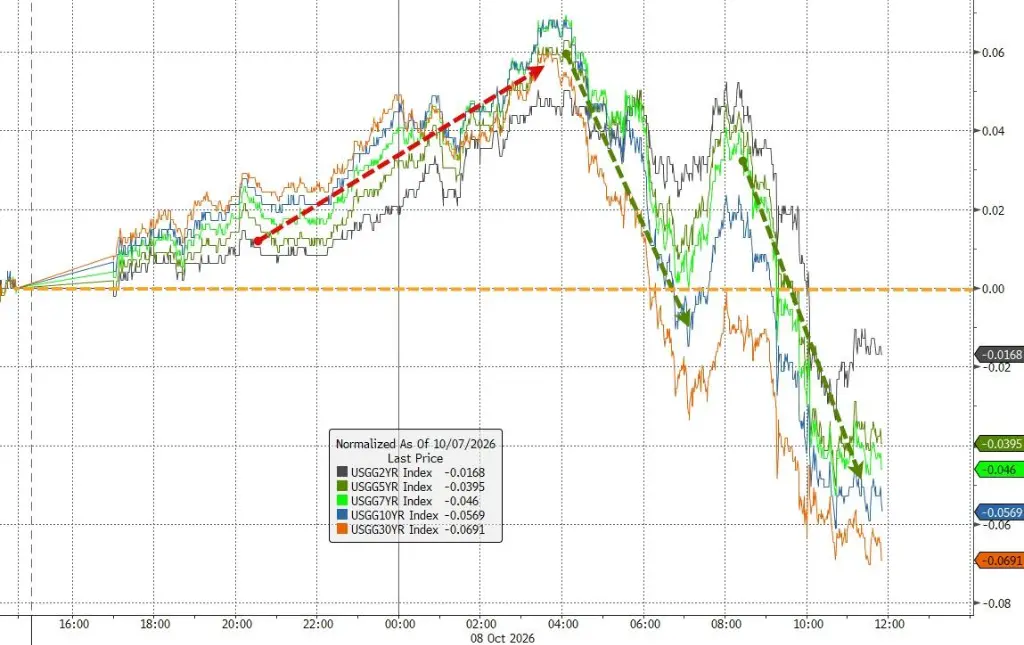
油価の急騰は一時的に米国債利回りを前日の高値に押し上げましたが、トランプの発言が油価を一時的に押し下げると、買いが急増しました。その後、OpenAIの報道が出たことで、市場はAI資本支出が国債資金に対する競争圧力が限られていると判断し、長期国債はさらに支えられました。
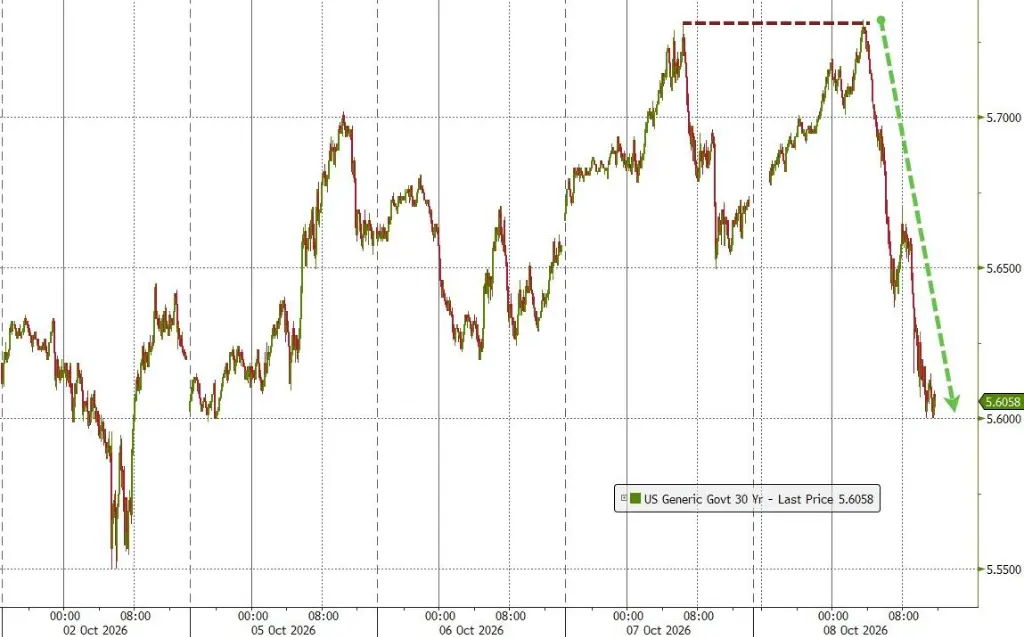
10年物米国債利回りは5ベーシスポイント下がり5.227%、30年物は5.9ベーシスポイント下がり5.602%、2年物は1.3ベーシスポイント下がり4.751%となりました。
30年物米国債の入札は転換点を形成しました。アメリカ財務省は220億ドルの30年物国債を発行し、入札利率は5.618%でした;入札倍率は2.54倍で、前回6回の2.41倍の平均を上回りました;海外投資家を含む間接入札者は72.3%の配分を受け、前回6回の69.1%の平均を上回りました。
TD証券の金利ストラテジスト、Molly Brooksは次のように考えています:
需要は維持されており、長期債に関心を持つ投資家にとっては良い兆候です。
SLW Investmentsのポートフォリオマネージャー、Vincent Ahnは、30年物国債利回りが重要である理由は「これはFRBが制御できない期間であり、世界市場が自発的に保有しなければならない期間だからです」と指摘しています。
FRBの関係者について、連邦理事のChristopher Wallerはさらなる利上げが必要かもしれないが、連続会議での引き締めは必要ないと述べています;セントルイス連邦準備銀行の総裁Alberto Musalemは、今後6〜9ヶ月間は金利が上昇し続けるべきだと示唆していますが、今月の会議での利上げを支持する明確な表明はしていません。
ドルは乱高下し、ビットコインは圧力を受け、金はわずかに上昇
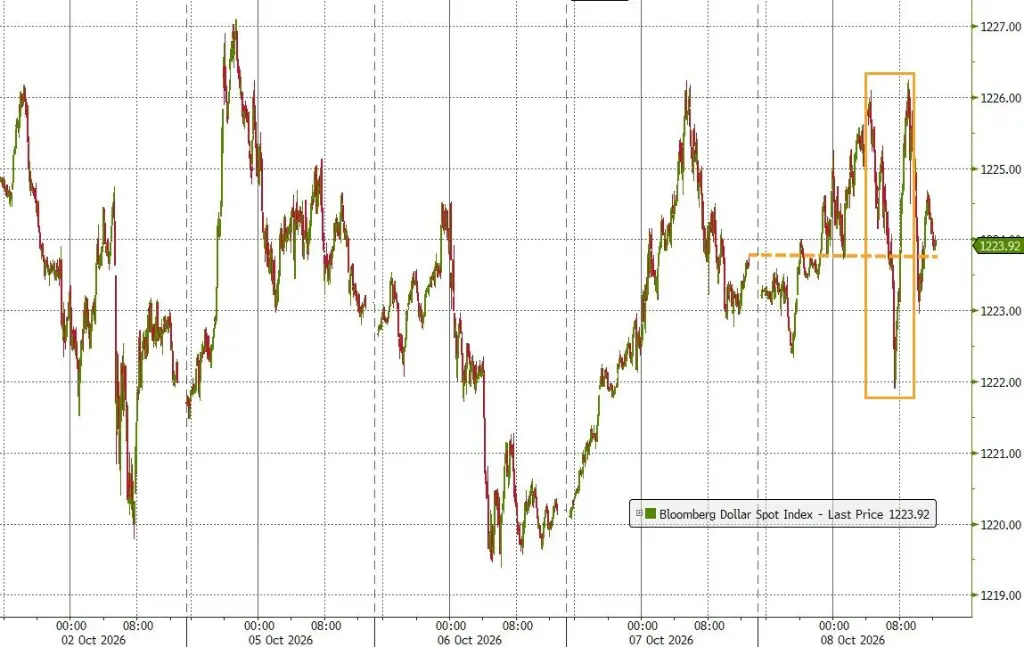
外国為替市場も激しい日内変動を経験し、ブルームバーグのドル即時指数は最終的にほぼ平坦に収束し、ユーロは0.2%上昇して1.1215ドルとなりました。
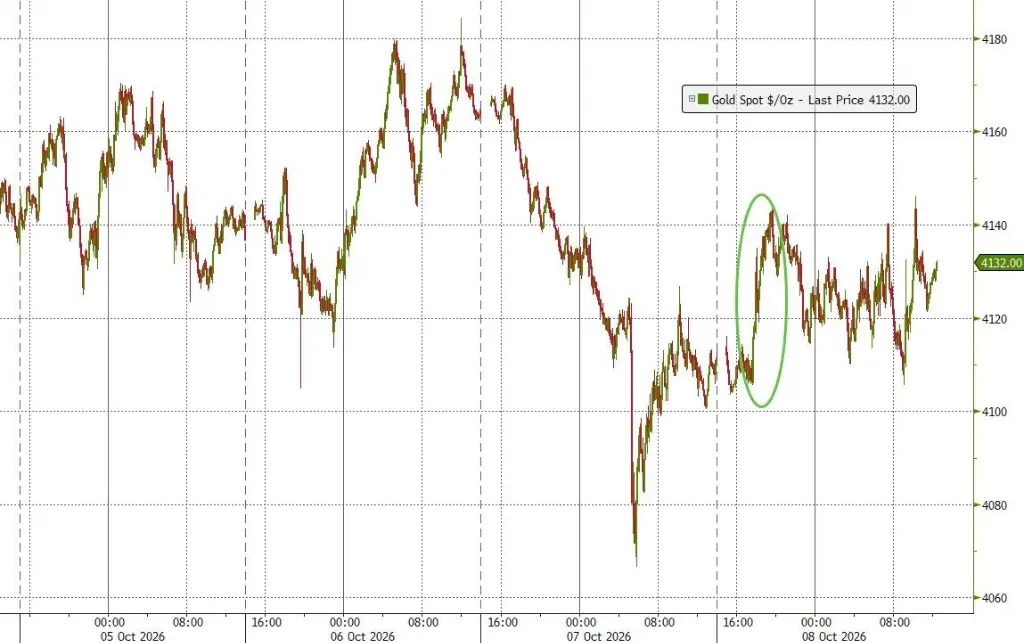
金は0.6%上昇し、1オンス4134.68ドルとなり、金銀比率は70倍に再び上昇し、2ヶ月ぶりの高値を記録しました。
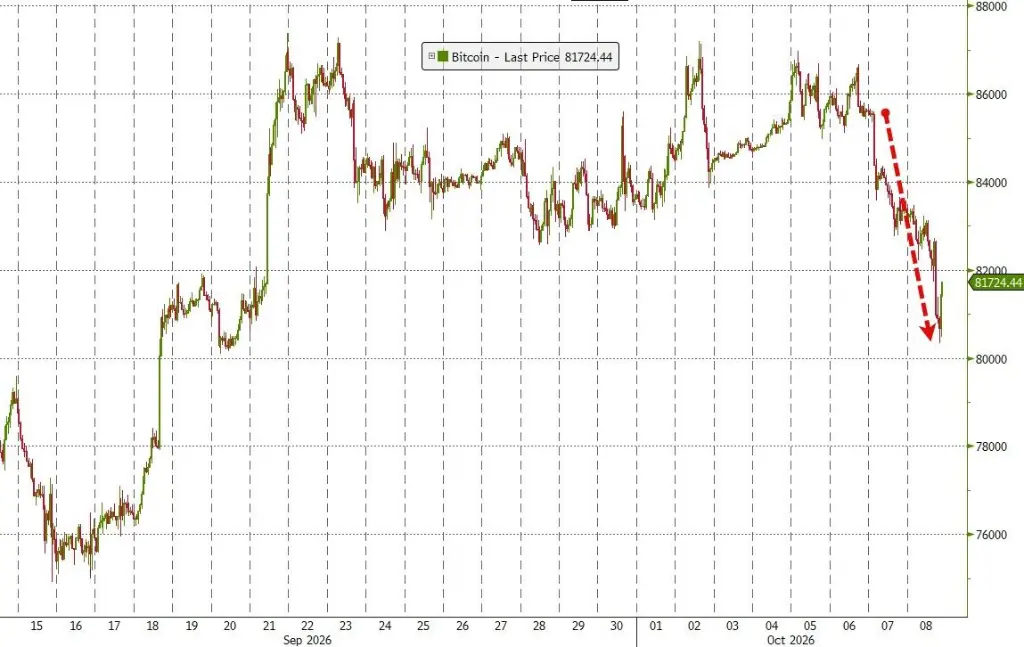
暗号通貨市場は弱いパフォーマンスを示し、ビットコインは1.9%下落して約8.18万ドル、イーサリアムは4%以上下落しました。
 リスク警告