米連邦準備制度理事会の会議議事録:全体の19名の政策決定者が9月の利上げを支持し、「大多数」が年内にもう1回の利上げを予想しているが、10月には急ぐ必要はないと示唆している。
 核心的な視点

 多くの官僚は9月の利上げが頑固なインフレに対する「保険」手段であると考えている;少数の官僚はこれはインフレを抑制するために必要な措置であると考えている;全体として連続的な利上げを推進する意欲は示されていない。「新アメリカ連邦準備制度通信社」は議事録の内容を強調している:「ほとんどの参加者は、年末までに再度金利を引き上げることが適切である可能性があると考えている。」ほぼすべての官僚はインフレが依然として高水準にあり、労働市場がほぼ完全雇用に近いと考えている。
著者:杨宸
米連邦準備制度理事会の9月の会議議事録は、利上げの決定において、連邦準備制度の決定者たちがハト派的な一致した立場を示していることを示していますが、利上げを支持する理由には相違があります。
水曜日に発表された9月15日から16日までの連邦公開市場委員会(FOMC)会議の議事録によると、19名の連邦準備制度の上級官僚は、連邦基金金利の目標範囲を25ベーシスポイント引き上げて3.75%から4.00%にすることを支持しました。これは2023年7月以来、連邦準備制度が初めて利上げを行ったことになります。
議事録は、「多数の参加者は、今年の年末までに連邦基金金利の目標範囲をさらに引き上げることが適切であると考えている」と示しています。しかし、参加者は同時に、各会議に対してオープンな態度を持っており、今後の会議の政策決定はその時点で得られる最新の情報に依存すると強調しています。
「新美連邦準備制度通信社」として知られる記者Nick Timiraosは、連邦準備制度の会議議事録の内容を強調しました。「現在の会議後の金融政策の見通しについて、多数の参加者は、今年の年末までに再度連邦基金金利の目標範囲を引き上げることが適切であると考えている。」
会議後の雇用データが予想を下回り、複数の官僚が「急いで利上げする必要はない」という信号を発信したため、市場は現在、連邦準備制度が10月の会議で動かず、12月に再度利上げを行う可能性が高いと予想しています。
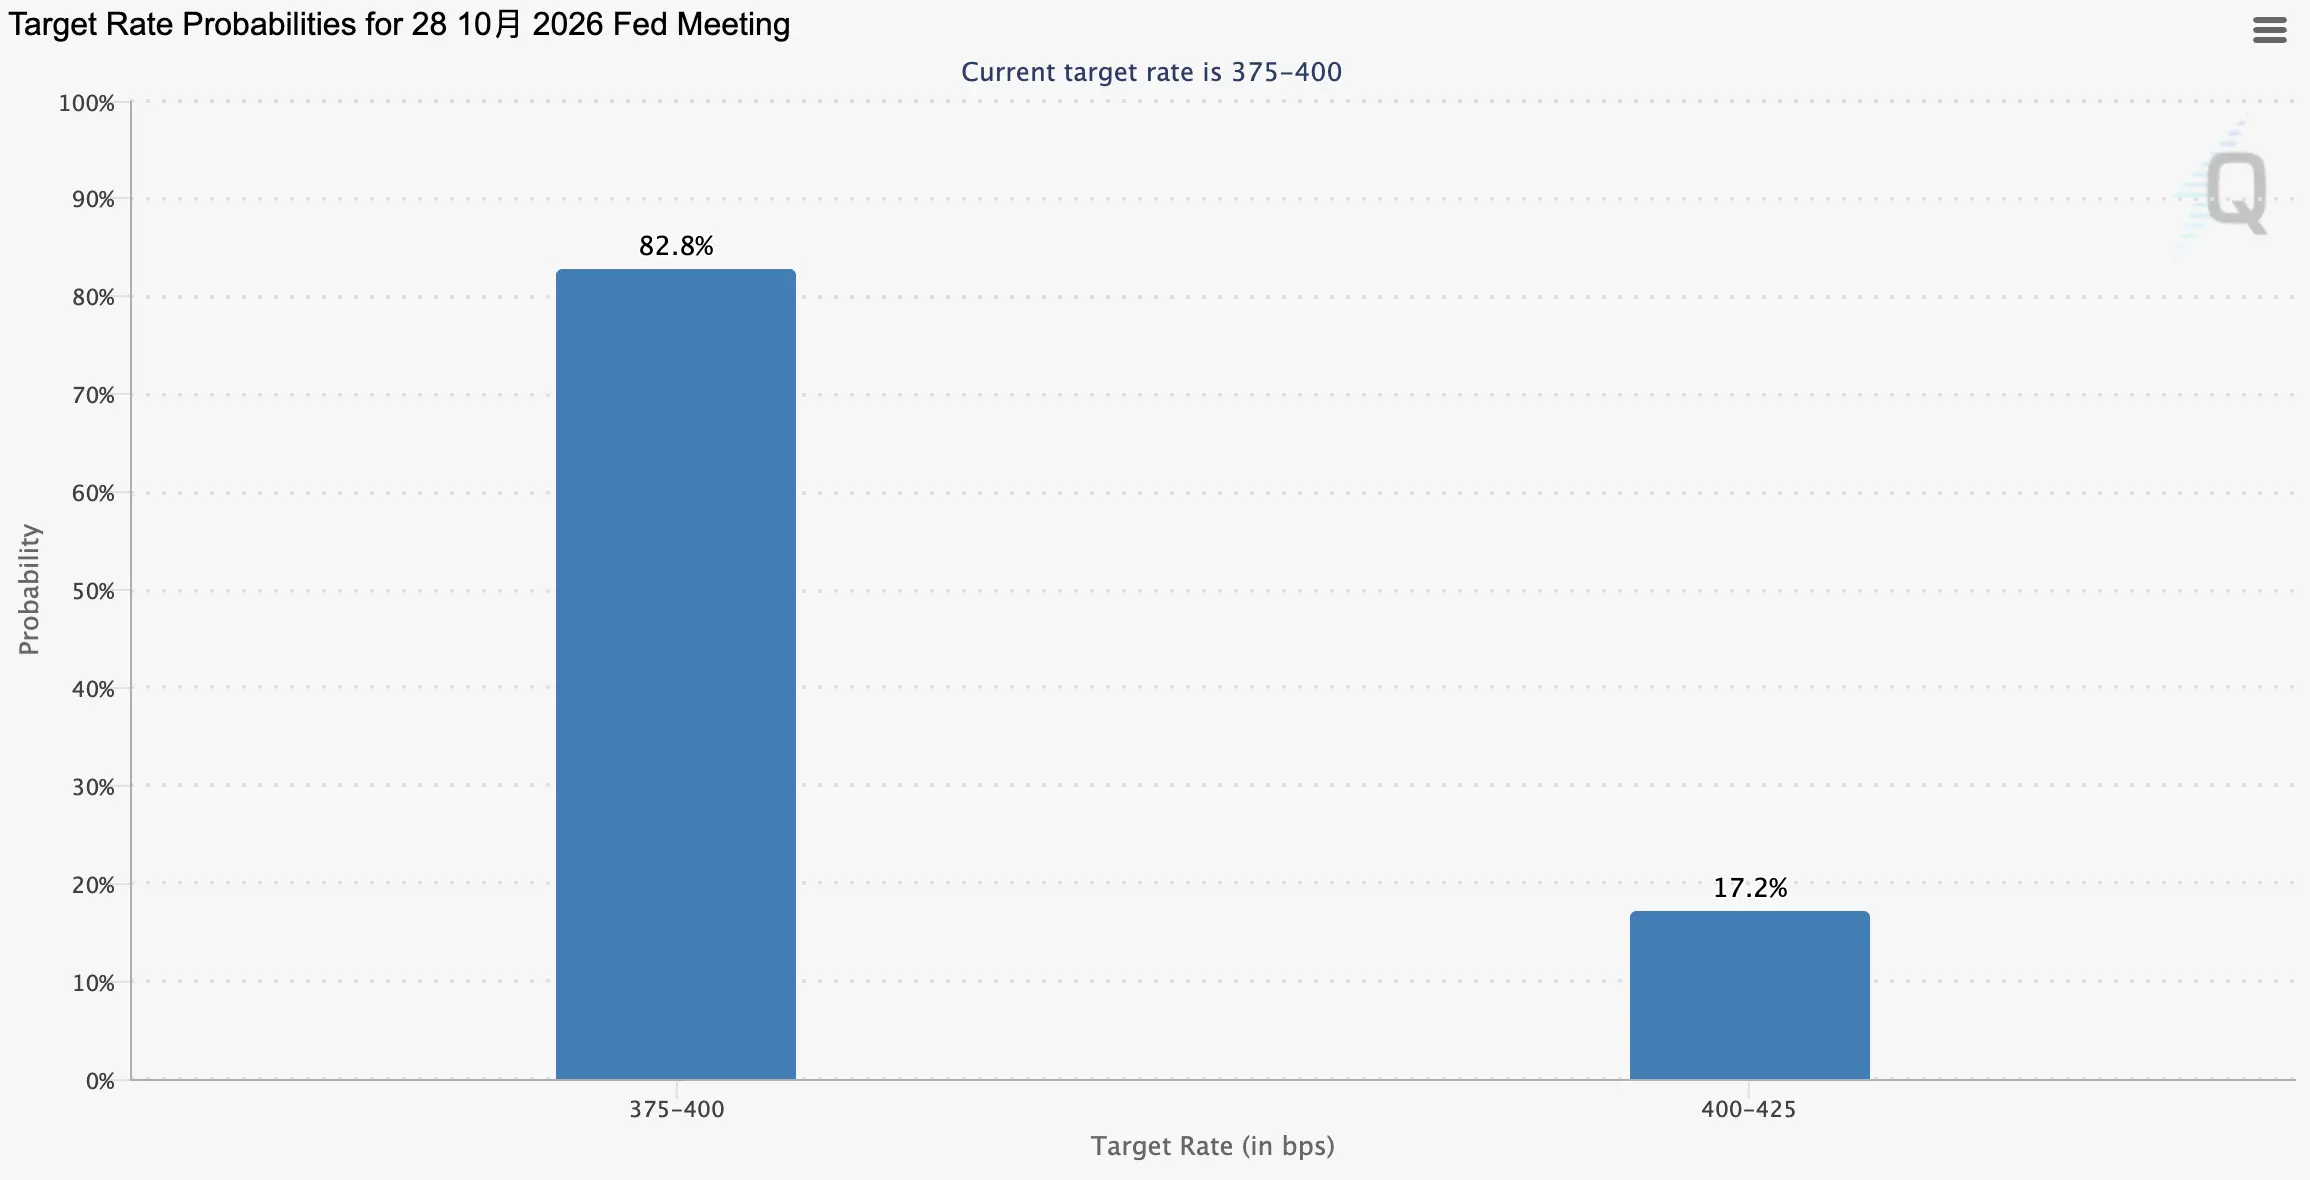
CME FedWatchツールによると、投資家は現在、連邦準備制度の10月27日から28日の会議で25ベーシスポイントの利上げが行われる確率を20%未満と見積もっており、9月の決定発表後数日間の約70%から大幅に低下しています。10月14日に発表される米国の消費者物価指数(CPI)は、この予想に影響を与える重要なデータとなる可能性があります。
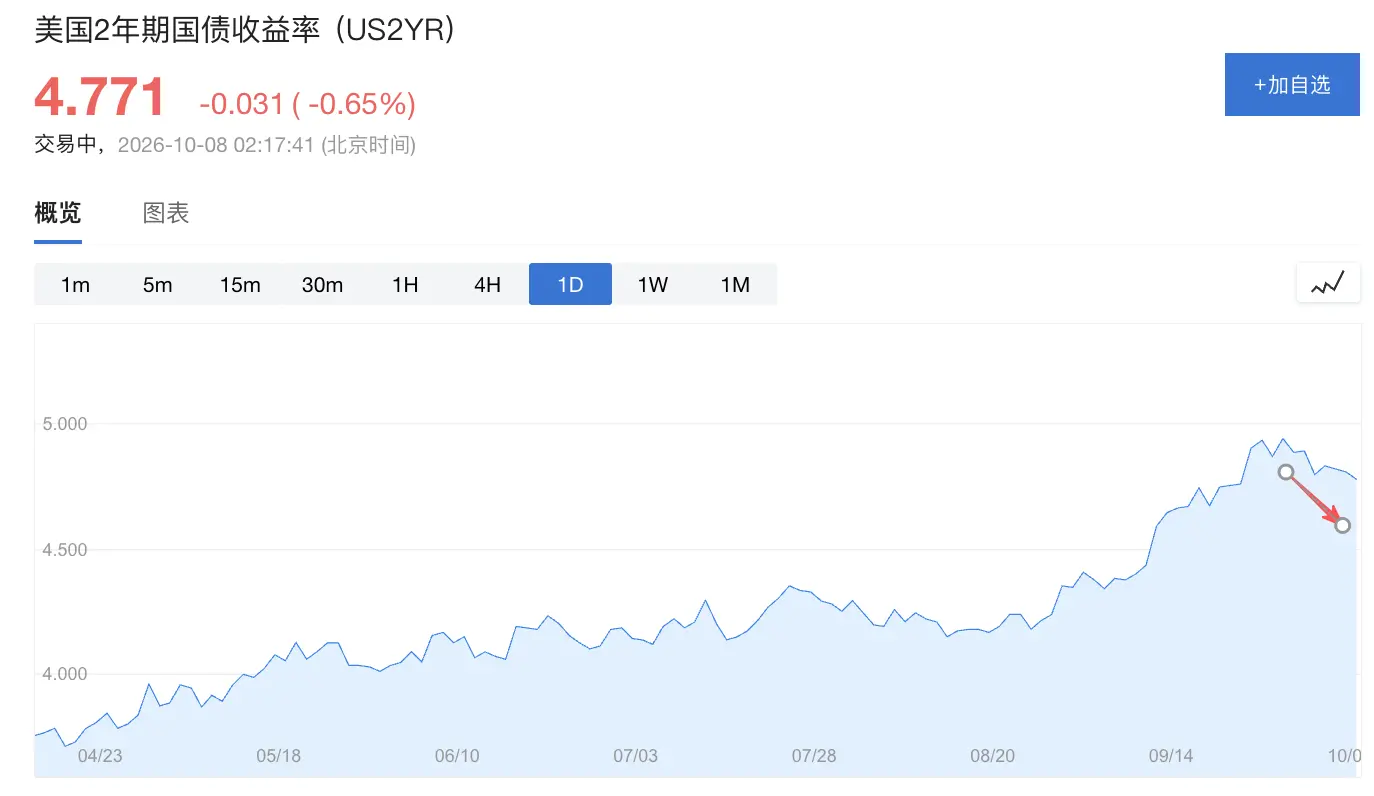
2年物米国債の利回りは過去1週間で12ベーシスポイント以上低下し、現在は4.78%に近づいています。連邦準備制度の政策予想に最も敏感な期間の1つとして、2年物利回りの低下は、市場が連邦準備制度が短期的に連続して政策を引き締める必要性が低下していると考えていることを反映しています。
19名の官僚が9月の利上げを一致して支持するも、利上げ理由には相違がある
9月の会議では、連邦準備制度の官僚たちは利上げの必要性について一致した意見を形成しましたが、議事録は、彼らが利上げが「保険」のためなのか、より広範なインフレ圧力に対処するためなのかについて明らかな相違があることを示しています。
「多くの参加者」は、金利目標範囲を引き上げることはリスク管理の観点から行われるべきであり、特に需要が予想を上回る場合や供給側が再度衝撃を受けた場合に、インフレが2%の目標を持続的に上回ることに対する保険を提供することができると考えています。
一方で、別の一部の官僚は、より高い政策金利自体が必要であり、エネルギー価格などの最近の衝撃がより広範な商品やサービスの価格に拡大するのを防ぐことを目的としていると考えています。また、少数の官僚は、利上げが中立金利水準の上昇に対する判断に合致していると考えています。
議事録はまた、一部の官僚が9月の利上げ前の政策金利が十分に制限的ではなかったと考えていることを示しています。「数名の参加者」は、当時の政策金利は「制限的ではないか、またはわずかに制限的である」と述べています。
これは、すべての官僚が9月の利上げを支持しているものの、連邦準備制度が持続的に大幅な金融政策の引き締めが必要な新たな段階に入ったという完全に統一された判断は存在しないことを意味します。
大多数の官僚が年内に再度利上げを予想するも、10月には明確な緊急性はない
次の政策の道筋について、議事録はハト派的な情報を発信していますが、10月の利上げが既定の計画となっていることは示していません。
議事録は、「多数の参加者は、今年の年末までに連邦基金金利の目標範囲をさらに引き上げることが適切であると考えている」と述べています。これは、9月の会議時に大多数の官僚が年内に少なくとも再度利上げを行うと予想していることを意味します。
しかし、官僚たちは同時に、各会議に対して「オープンな態度」を持ち続け、今後の政策決定は継続的に得られる情報に依存すると強調しています。
この表現は、連邦準備制度の最近の官僚の公の発言と基本的に一致しています。
ニューヨーク連邦準備銀行の総裁John Williamsと連邦準備制度の副総裁Philip Jeffersonは最近、連邦準備制度には経済状況をさらに評価する時間があり、再度利上げを急ぐ必要はないと述べています。二人の発言は、市場が10月の利上げの賭けを減少させるのを迅速に促しました。
さらに、米国の9月の雇用報告が予想を下回ったことも、連邦準備制度の今月の利上げに対する市場の期待をさらに低下させました。投資家は現在、連邦準備制度が10月に行動を停止し、さらなるインフレと雇用データを待ち、12月に年内の2回目の利上げを検討する可能性が高いと考えています。
インフレは目標を上回っており、エネルギー価格とAI投資の増加が上昇リスクをもたらす
連邦準備制度はインフレが徐々に冷却していると考えていますが、官僚たちはインフレの回復速度について十分な自信を持っていません。
議事録は、ほぼすべての参加者がインフレリスクが上昇傾向にあると考えており、一部の官僚はこの上昇傾向がここ数ヶ月で強まっていると考えています。官僚たちは、最近のエネルギー価格の上昇、地政学的リスク、関税などの要因が、インフレが予想よりも長く続く可能性があることを指摘しています。
AI投資の熱潮も、今回の会議で議論された重要なインフレリスクの源となっています。
一部の官僚は、AIが投資を促進し、生産性の見通しを向上させているが、需要の増加、投入コストの上昇、資金調達の需要の増加を通じてインフレを押し上げる可能性もあると考えています。同時に、AI関連業界が熟練労働力に対する強い需要を持っていることも、関連職の賃金上昇を促進する可能性があります。
議事録は、AIの構築が企業の投資を促進しており、その規模と速度が「予想を超えて持続している」と述べています。
さらに、一部の官僚は、コア商品価格の上昇幅が依然として高いことを指摘しています。AIの影響が拡大するにつれて、その需要とコストの圧力が、関税の影響が緩和されることによるインフレの緩和を相殺する可能性があります。
米国経済は弾力性を保ち、金融環境は成長を支援している
経済成長の弾力性も、連邦準備制度が9月に利上げを決定した重要な背景です。
議事録は、数名の官僚が米国経済の潜在的な動力が強化されていると考えていることを示しています。消費支出は弾力性を保ち、企業の投資はAIインフラの構築によって支えられ、全体の経済は比較的堅調な速度で拡大しています。
同時に、労働市場は完全雇用水準に近いと見なされています。
金融環境も経済に対して十分な制約を形成していません。長期の米国債利回りが最近明らかに上昇しているにもかかわらず、多くの官僚は、金融環境が全体として経済成長を支援していると考えています。その理由には、今年に入ってからの株価の大幅な上昇や、企業債の信用スプレッドが狭いままであることが含まれます。
議事録は、2年物から10年物の米国債利回りが関連期間中に約35ベーシスポイント上昇したことを示しています。官僚たちは、実質金利の変動が長期の米国債利回り上昇の主要な要因の一つであると考えています。
市場参加者はまた、地政学的状況、米国財務省の買い戻し計画の不確実性、AIインフラの構築に資金を提供するための大量の民間債務発行を、期限プレミアムと米国債利回りを押し上げる重要な要因と見なしています。
7月の共同介入が円を支える財務省の行動、連邦準備制度の資金は使用されず
米国は7月末に日本と共同で為替市場に介入し、円を支える行動を取ったが、これは米国財務省によるものであり、連邦準備制度の資金は使用されていません。
議事録は、ニューヨーク連邦準備銀行が「完全に米国財務省の財政代理人として」介入を実施し、財務省の資金を使用したことを示しています。連邦準備制度のいわゆるシステム公開市場口座(SOMA)の投資ポートフォリオは、今回の行動には関与していません。この口座は連邦準備制度の米国政府債券およびその他の証券を保有しています。
会議の議事録は、介入行動の正確な時間や規模を明らかにしていません。米国財務長官のベーセンテは先月、米国が今回の行動で「微々たる」資金しか使用していないと述べ、この行動が米国の利益にかなうものであるとしています。
円安は日本の政策決定者がますます注目する問題となっており、これは輸入価格や家庭の生活費を押し上げる可能性があります。同時に、トランプは円安を批判し、これが日本の製造業者に不公平な貿易優位性をもたらしていると考えています。
7月末の行動は、東京とワシントンが近30年間で初めて共同で為替市場に介入し、円を支えたものです。日本財務省のデータによると、8月26日までの1ヶ月間で、日本は為替市場に介入するために過去最高の15.4兆円(約975億ドル)を投入しました。
日本の財務大臣片山皋月と米国の財務長官ベーセンテは、必要があれば再度介入する意向を示しています。
 リスク警告