ブラックロック:連邦準備制度が数年ぶりに利上げ、株式と債券はどのような影響を受けるのか?
 核心的な視点

 高金利環境下、債券はより高い利息収益を提供し、米国株は利益が安定している大企業を好む。
原文タイトル:数年ぶりの初の連邦準備金利上昇:投資家ポートフォリオに何を意味するか
原文著者:クリスティ・アクリアン
編者按:連邦準備制度が数年ぶりに再び利上げを行った。
9月の会議で、連邦準備制度は連邦基金金利の目標範囲を25ベーシスポイント引き上げて3.75%---4.00%とした。この決定の背景は複雑ではない:インフレは依然として目標を上回り、エネルギー価格が再び上昇し、アメリカの雇用市場は一時的に明らかな悪化を見せていない。
しかし、投資家にとってより重要な問題は「今回はどれだけ上がったか」ではなく、アメリカが再び高金利環境に入った場合、株式と債券は今後どうなるかということだ。
ブラックロックのアメリカ iShares 投資戦略責任者クリスティ・アクリアンが最新の報告書で示した答えは悲観的ではない。歴史的に、初めての利上げが株式や債券の必ずしも下落を意味するわけではない。むしろ、経済が依然として弾力性を持ち、金利の変動が制御可能であれば、高金利環境でも投資機会が存在する可能性がある。
以下は原文の編纂:
連邦準備制度が再び利上げを開始した。
9月、連邦準備制度は連邦基金金利の目標範囲を25ベーシスポイント引き上げて3.75%---4.00%とした。これは2023年7月以来の初の利上げである。
ブラックロックは、この利上げの背後にある理由は主に3つあると考えている:全体的なインフレが依然として高めであり、エネルギー価格の上昇が再び物価圧力を押し上げていること、そしてアメリカの雇用市場が依然として弾力性を保っていること。
したがって、連邦準備制度は現在、インフレを抑制するための余地があり、経済や雇用の明らかな悪化を直ちに心配する必要はない。
しかし、市場にとって、より重要な問題が浮上している:金利が再び上昇した場合、株式と債券は必ずしも下落するのか?
ブラックロックの答えは:必ずしもそうではない。
利上げは株式と債券の必ずしも下落を意味しない
市場は通常、利上げをネガティブなものと理解する。
理由は簡単だ。金利が上昇すると、企業の資金調達コストが上昇し、株式の評価が抑制される可能性がある。一方で、債券の利回りが上昇すると、既存の債券の価格が下落する可能性もある。
しかし、歴史的なデータを見ると、利上げと資産の下落の間にはそれほど直接的な関係はない。
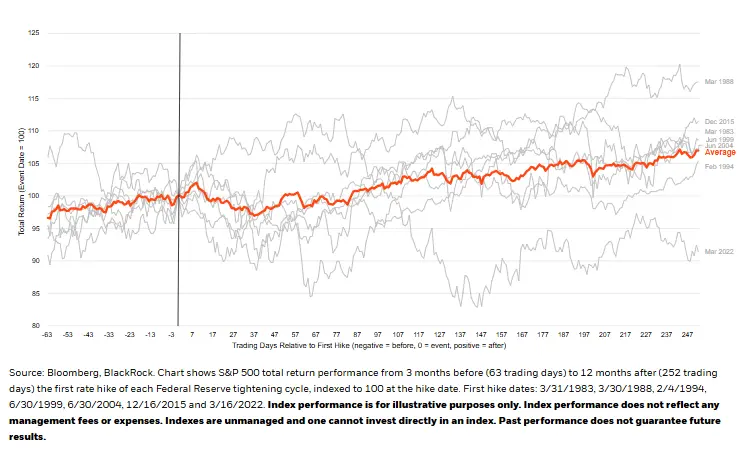
ブラックロックは1983年以降の7回の連邦準備制度の利上げサイクルを統計した。その結果、初めての利上げ後12ヶ月間で、アメリカの株式は平均4.7%上昇し、アメリカの債券は平均3.07%上昇し、高利回り債券は平均4.68%上昇した。
もちろん、これは「利上げが市場にとって好材料である」ということを意味するわけではない。より正確には、1回の利上げ自体が、今後1年間の資産価格の方向を決定することはできない。
連邦準備制度は通常、経済が比較的強いときに利上げを行う。企業の利益がまだ成長しており、雇用市場に明らかな悪化がなければ、経済自体の成長力が高金利による圧力の一部を相殺する可能性がある。
したがって、「利上げはネガティブかポジティブか」を単純に判断するのではなく、より重要な問題は実際には「連邦準備制度がなぜ利上げを行ったのか?経済はより高い金利に耐えられるのか?」である。
債券にとって、高金利はより高い利息収入を意味する
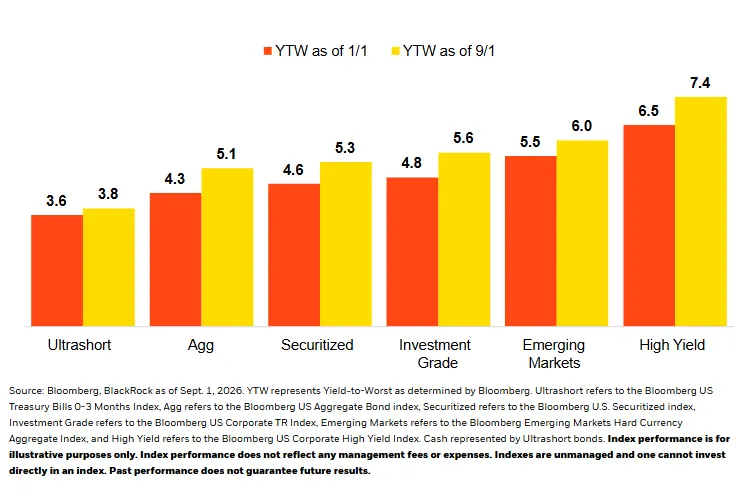
今回の利上げ環境と過去数年の最大の違いの1つは、債券自体がより高い利息収入を提供できるようになったことである。ブラックロックは、現在の高い低リスク金利と実質利回りが、固定収益資産にとってより魅力的な出発点を提供していると考えている。
言い換えれば、金利が上昇すると既存の債券の価格が下がる可能性があるが、新たに債券を購入する準備ができている投資家にとっては、得られる利回りも高くなっている。
したがって、高金利は債券にとって単純な悪材料ではない。ブラックロックは現在、信用品質の高い債券、すなわち投資適格債券や質の良い高利回り債券を好み、債券価格の上昇に過度に賭けるのではなく、クーポン収入を通じて利益を得ることを強調している。
ただし、米国債と企業債の大量発行は依然として長期金利を押し上げる可能性があるため、ブラックロックは投資家が現在、単純に長期金利が急速に低下することに賭けるべきではなく、より柔軟に債券の期間を管理する必要があると考えている。
注目すべきは、長期の実質利回りが現在高い水準にあることである。ブラックロックは、30年物の米国インフレ連動国債(TIPS)の実質利回りが3%を超えていると述べている。
これは、債券価格が大幅に上昇しなくても、長期債券自体が相対的にかなりの実質利回りを提供し始めていることを意味する。
米国株が本当に恐れているのは、高金利ではないかもしれない
債券に比べて、株式が直面している問題はやや複雑である。
ブラックロックは米国株に対して依然として比較的積極的な判断を維持している。その理由は、アメリカ企業の利益が依然として強く、歴史的に株式は連邦準備制度の初回利上げによって自動的に下落サイクルに入ることはないからである。
ブラックロックのデータによれば、過去7回の利上げサイクルにおいて、S&P 500は初回利上げ後の12ヶ月間に全体として上昇傾向を示している。
しかし、ここには非常に重要な前提がある:金利が急激に変動しないこと。市場は実際には、比較的高いが安定した金利環境に徐々に適応することができる。たとえば、投資家が政策金利が今後しばらくの間4%程度に維持されると信じている場合、この水準は最終的に株式の評価や企業の資金調達コストに反映されることになる。
本当に厄介なのは、市場が金利がどのくらいまで上昇するかを再判断し続けることである。もしインフレが繰り返し予想を上回る場合、投資家は将来の金利に対する予想を引き上げ続け、長期米国債の利回りが急速に上昇すれば、株式の評価も再調整が必要になる。
したがって、ブラックロックが本当に注目しているのは「金利が高いかどうか」だけではなく、金利が突然大きく変動するかどうかである。
このような環境下で、ブラックロックは大型で利益の質が高く、安定して配当を支払える企業を好み、資金調達コストに敏感な小型株には相対的に慎重である。
株式と債券を同時に購入することは、過去のようにリスクを分散できるとは限らない
もう1つ変化しているのは、株式と債券の関係である。
伝統的な60/40投資ポートフォリオが人気である重要な理由の1つは、過去に株式と債券が相互にヘッジできることが多かったからである。経済が悪化すると、株式は通常下落する。しかし、その間に連邦準備制度が利下げを行い、債券価格が上昇することで、株式の損失を一部相殺することができた。しかし、過去数年、この関係はそれほど安定しなくなってきた。
ブラックロックとモーニングスターのデータによれば、2010年から2019年の間、株式と債券の相関係数は約-0.22であったが、2020年以降、この数字は0.51に上昇した。つまり、近年、株式と債券が同時に上昇したり同時に下落したりする状況が増えている。
その理由は、市場が直面している主要なリスクが変わったからである。
もし市場が最も懸念しているのが経済の後退であれば、株式が下落する際、債券は通常利益を得ることができる。しかし、市場が最も懸念しているのがインフレであれば、状況は全く異なる可能性がある:インフレの上昇は金利を押し上げ、債券価格を下落させ、同時に高い金利は株式の評価を押し下げる。
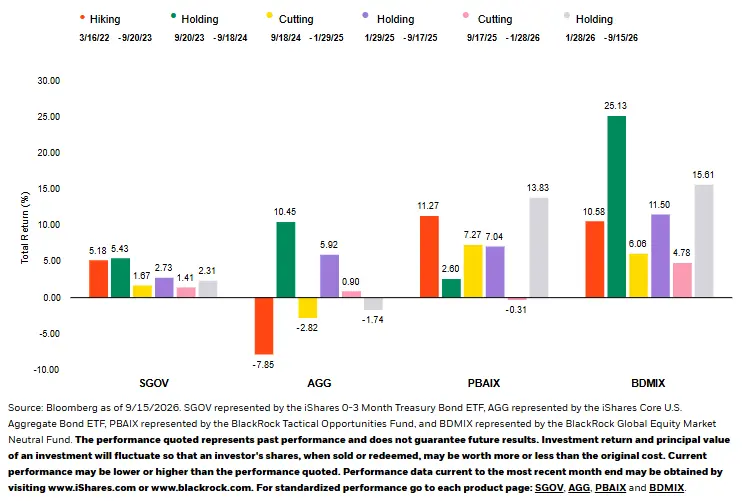
これが、ブラックロックが伝統的な「株式+債券」の組み合わせが過去ほど安定していないと考える理由であり、リスクをさらに分散するために他の収益源の異なる資産や戦略を追加する必要がある。
今後は、連邦準備制度がさらに利上げするかどうかだけではない
ブラックロックの基準判断は、連邦準備制度が2026年にもう1回利上げする可能性があるが、現在これが非常に攻撃的な利上げサイクルに発展するとは考えていない。
市場にとって、今後本当に注目すべきは、「もう1回か2回の利上げ」ではなく、3つのより重要な変数である。
まずは、インフレが引き続き上昇するかどうか。
もしエネルギー価格が徐々に下落し、インフレが再び冷却されれば、連邦準備制度の利上げの圧力は低下するだろう。一方で、インフレがさらに拡大すれば、市場は金利に対する予想を引き上げる必要があるかもしれない。
次に、経済と企業の利益が高金利に耐えられるかどうか。
歴史的に、利上げ後に株式が上昇することは、経済が依然として成長を維持しているときにしばしば発生する。もし雇用、消費、企業の利益が同時に明らかに弱まれば、過去の歴史的経験の参考価値も低下するだろう。
最後に、ブラックロックのこの報告書で最も重要な点:本当に警戒すべきは、高金利ではなく、金利が突然非常に不安定になることである。
もし経済が依然として弾力性を持ち、市場が比較的高いが安定した金利環境に徐々に適応できるなら、株式は依然として上昇し、債券も高いクーポンによって収益を提供できる。しかし、もしインフレが繰り返され、市場が金利の予想を引き上げ続け、長期金利が急速に上昇すれば、株式も債券も再び圧力に直面する可能性がある。
したがって、この利上げの本当の注目点は、連邦準備制度が次にいつ行動するかだけではない。より重要なのは:高金利が安定して維持できるか、そしてアメリカ経済がどれだけ耐えられるかである。
 リスク警告