利上げはネガティブなボタンではなく、最高値も売却の信号ではない。
 核心的な視点

 米連邦準備制度は金利を25ベーシスポイント引き上げて3.75%-4.00%にし、ナスダックは1週間後に歴史的な高値を更新した。
原文タイトル:歴史は投資家にFRBの利上げや記録的高値を恐れるべきではないと教えている
原文著者:Phil Rosen、Opening Bell Daily
編者按:9月16日、連邦準備制度は連邦基金金利の目標範囲を25ベーシスポイント引き上げて3.75%-4.00%としました。これは今回の政策サイクルで利上げに転じた重要なステップです。数日後、米国のテクノロジー株は急速に回復し、ナスダック総合指数は9月22日に再び歴史的高値を更新しました。一見矛盾した組み合わせが現れました:金融政策は引き締まっているのに、株式市場は同時に記録的高値に達しています。
市場が最も容易に得る直感は、利上げは評価を圧迫し、歴史的高値は上昇余地が狭まることを意味するというものです。しかし、Phil RosenはOpening Bell Dailyで別の理解を提案しました:利上げも新高値も、その時の経済環境から切り離して単独で解釈することはできません。
彼は歴史的データを引用し、1982年以降、FRBが利上げした後の12ヶ月間、S&P 500の平均リターンはむしろ利下げ後よりも高かったと指摘しました。また、より長期的な視点から見ると、歴史的な新高値近くで株を購入した後のパフォーマンスも、他の取引日より明らかに劣っているわけではありません。
このデータは「利上げが米国株に好影響を与える」とは意味しませんし、現在の市場が必ずしも上昇し続けることを証明するものでもありません。実際に挑戦しているのは、より単純な取引論理です:「FRBの利上げ」や「指数の新高値」だけでは、市場を弱気にする理由には不十分です。本当に判断すべきは、なぜFRBがこの時点で利上げを行ったのか、そして株式市場の上昇を支える利益と経済条件が依然として存在するのかということです。
以下は原文の翻訳です:
FRBが利上げを行ったばかりなのに、米国株は再び歴史的高値に達しました。
9月16日、FRBは連邦基金金利の目標範囲を25ベーシスポイント引き上げて3.75%-4.00%としました。FOMCは声明の中で、米国経済活動は依然として「堅調なペース」で拡大しており、国内支出は堅調で、資本投資は強力であり、同時にインフレは依然として高いと述べました。
1週間も経たないうちに、米国のテクノロジーセクターは再び強さを取り戻しました。9月22日、ナスダック総合指数は歴史的な記録を更新しました。Reutersはこの反発をテクノロジー株の強さ、AI取引の再加熱、そして原油価格の下落など複数の要因に関連付けました。
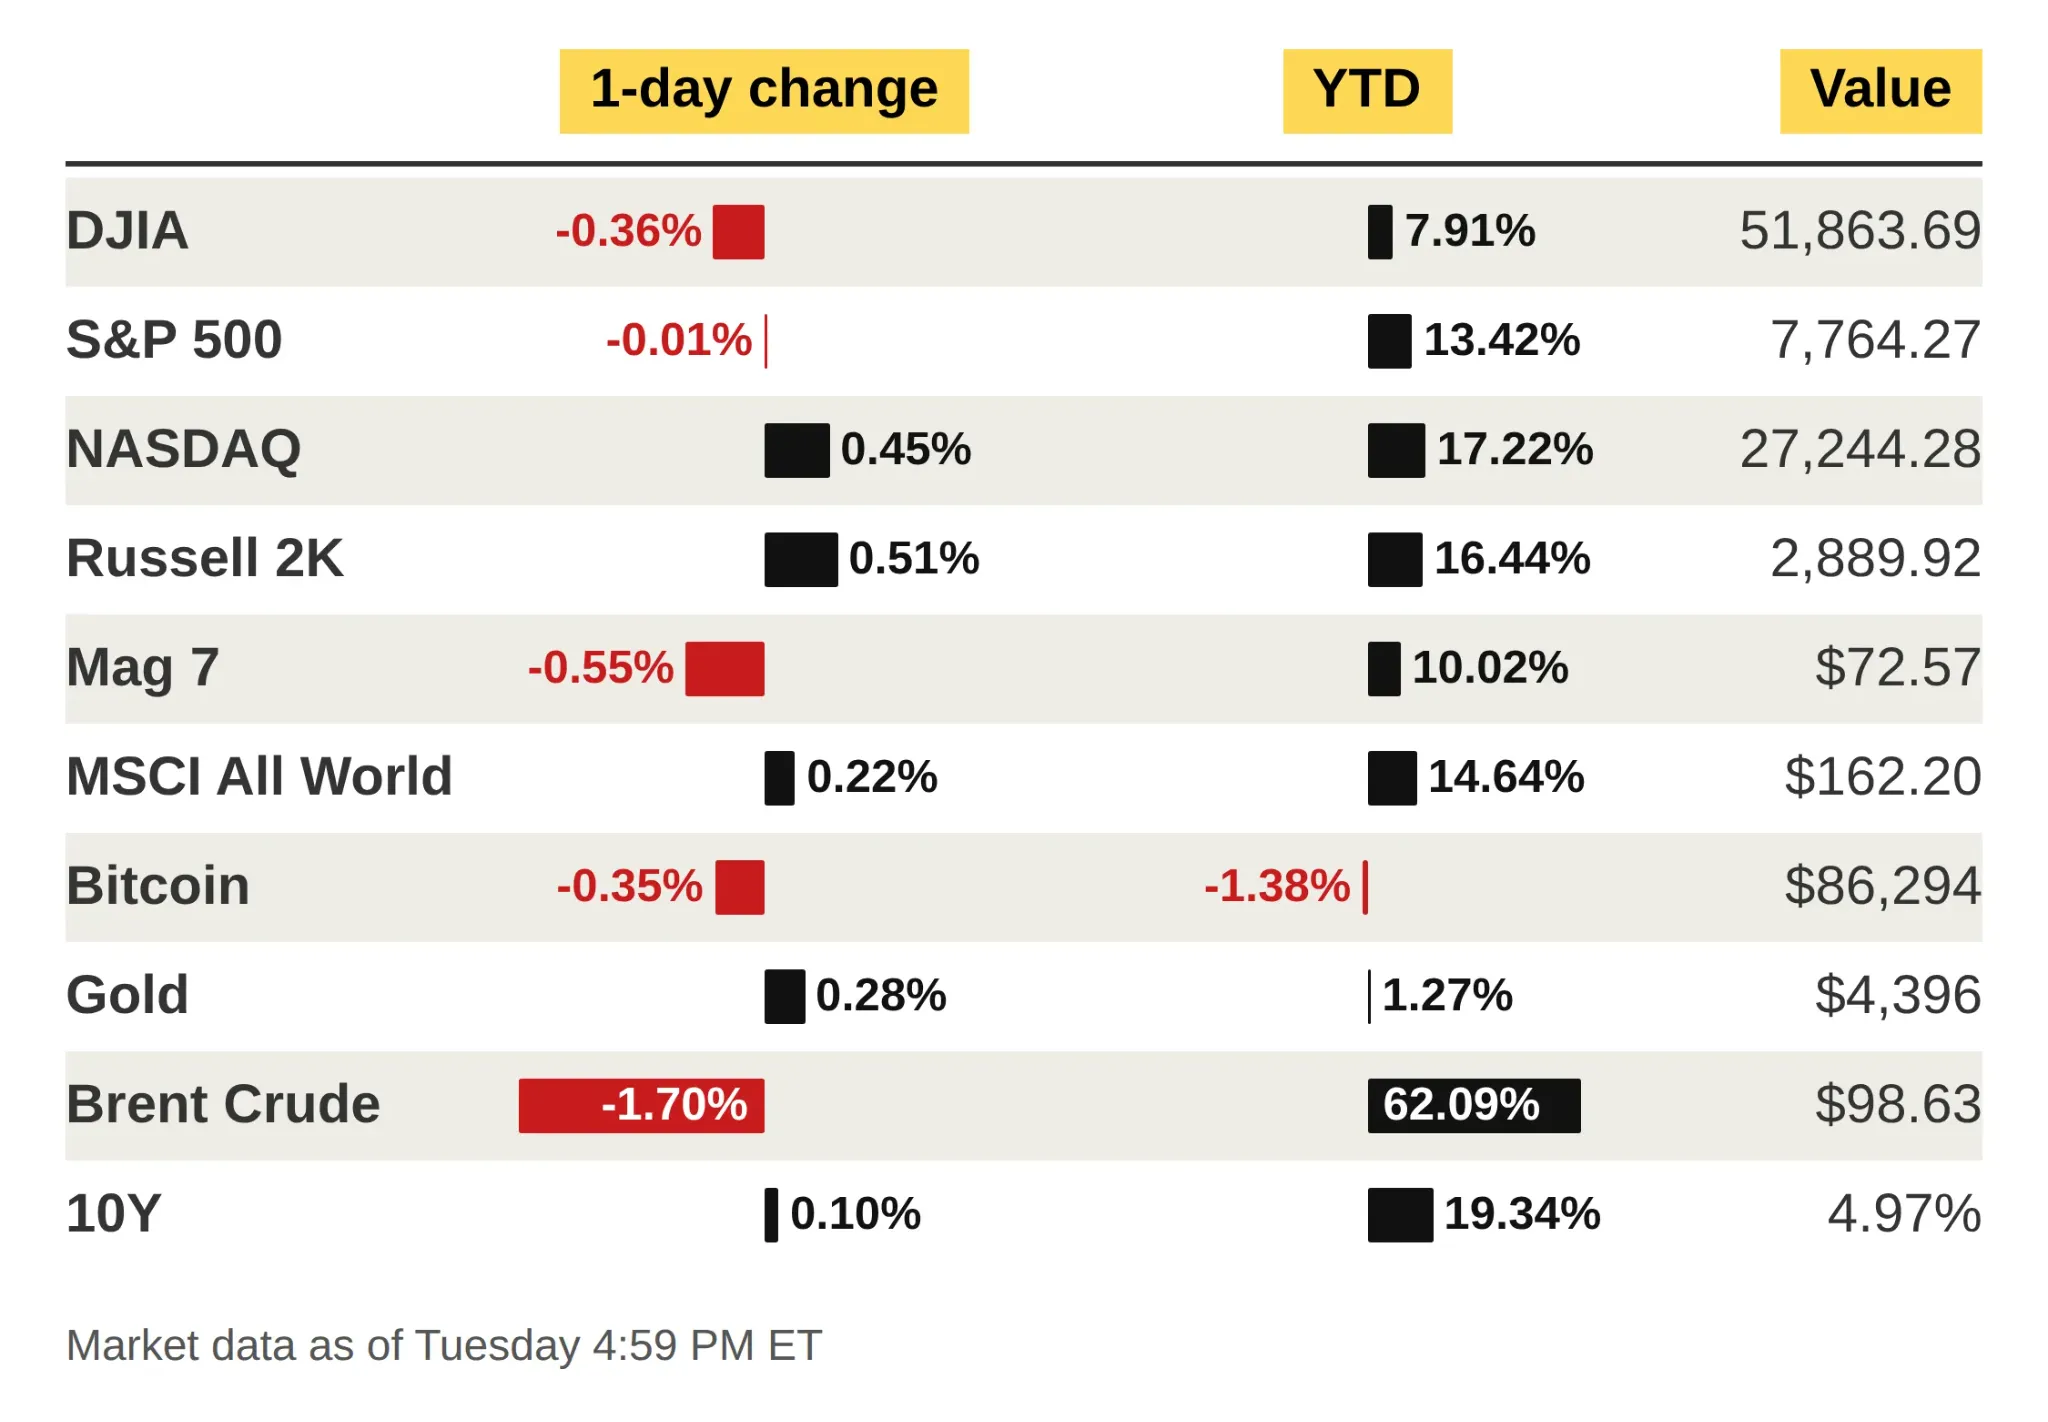
9月22日の主要資産市場のパフォーマンス、ナスダックは当日0.45%上昇し、年初来の上昇率は17.22%に達しました。出典:Opening Bell Daily
表面的には、「利上げ+歴史的高値」は警戒すべき2つの信号のように見えます:より高い金利は株式の評価を圧縮する可能性があり、指数がすでに記録的な水準にあるため、投資家は「上がりすぎた」との懸念を抱きやすいです。
しかし、歴史的データはこのような単純な結論を支持していません。
利上げは「弱気ボタン」ではない:利上げ後1年の平均リターンはむしろ高い
Opening Bellは、Creative PlanningのチーフマーケットストラテジストであるCharlie Bilelloがまとめたデータを引用し、1982年以降、FRBが利上げした後の12ヶ月間、S&P 500は平均14.9%上昇したと報告しています。一方、利下げ後の12ヶ月間の平均上昇率は11.2%でした。
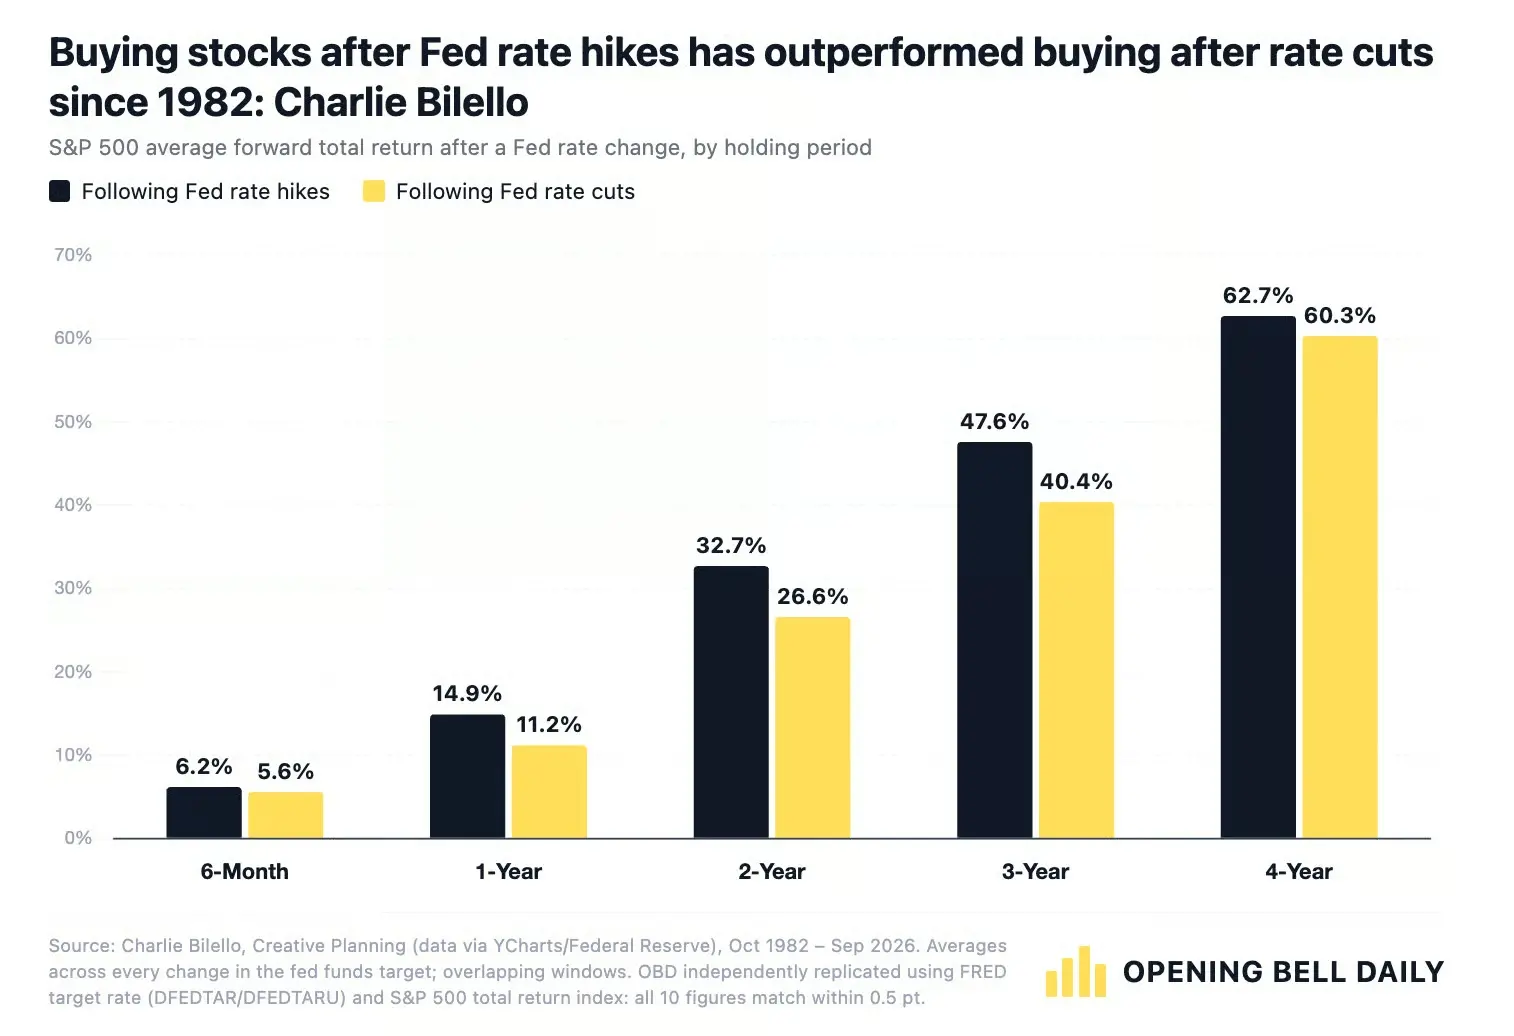
1982年以降、FRBが利上げした後のS&P 500の平均フォワードリターンは全体的に利下げ後よりも高く、1年の平均リターンはそれぞれ14.9%と11.2%です。
この結果は、最も一般的な市場の直感とは逆です。
単純な資産価格設定の論理によれば、金利の低下は資金調達コストの低下、将来のキャッシュフローの割引率の低下を意味し、理論的には株式にとってより有利であるべきです。利上げはその逆です。しかし、Rosenは政策の動きそのものだけを観察することは、より重要な問題を見落とすことになると考えています:FRBはなぜこのタイミングで利上げまたは利下げを行ったのか?
一般的に、FRBが利上げできるということは、経済が少なくとも一定の耐久力を持っていることを意味します。企業の利益、雇用、消費は依然として堅調であり、FRBはより高い金利を通じてインフレを抑制する余地があります。
一方、利下げは別のマクロ環境でよく発生します:経済成長が鈍化し、雇用市場が悪化し、金融システムが圧力を受けているか、あるいは景気後退のリスクが高まっている場合です。
したがって、Rosenの核心的な判断は「利上げが株式市場を押し上げた」ということではなく、金融政策自体が内生的であるということです。金利の決定は将来の経済に影響を与えるだけでなく、経済が現在どのような状態にあるかを反映しています。
言い換えれば、経済サイクルを無視し、「利上げ」を「株式にとっての悪材料」と同一視することは、因果関係を逆に理解することになりかねません。
本当に見るべきは金利の方向ではなく、利上げの背後にある経済状態
この論理は現在の環境において特に重要です。
FRBが今回の利上げ時に示した経済の説明は弱くありません。公式声明では、米国経済は依然として堅調に拡大しており、国内支出は堅調で、生産性の成長は強力で、資本投資は安定しており、雇用の成長は労働力供給と大体一致していると述べられています。同時に、インフレは依然として政策目標を上回っています。
これは、少なくともFRBの現在の政策判断から見ると、今回の利上げは経済が明らかに後退している状況でのさらなる引き締めではなく、成長が依然として堅調な背景の中でインフレに対応し続けるものであることを意味します。
これが、単に「FRBの利上げ」という言葉を見ただけでは、株式市場の次の段階の方向を直接導き出すことができない理由です。
本当に重要な問題は、金利が高い状態が続く中で、企業の利益、家計の消費、雇用がより厳しい金融条件を吸収し続けることができるかどうかです。
もし可能であれば、利上げ自体が上昇トレンドを終わらせるには足りないかもしれません。もし高金利が最終的に需要と利益を明らかに圧迫するなら、歴史的な平均リターンは現在の市場に対する説明力も低下するでしょう。
新高値も売却信号ではない、歴史的データはむしろわずかに優位を示す
類似の論理は、もう一つの一般的な懸念にも適用されます:「今は歴史的な新高値だが、まだ買えるのか?」
Opening Bellは、FactSetのデータを引用し、1950年以降、S&P 500が歴史的な新高値を記録した際に購入した場合、その後12ヶ月の平均リターンは約9.5%であると報告しています。一方、他の取引日で購入した場合の平均1年リターンは約9.3%です。
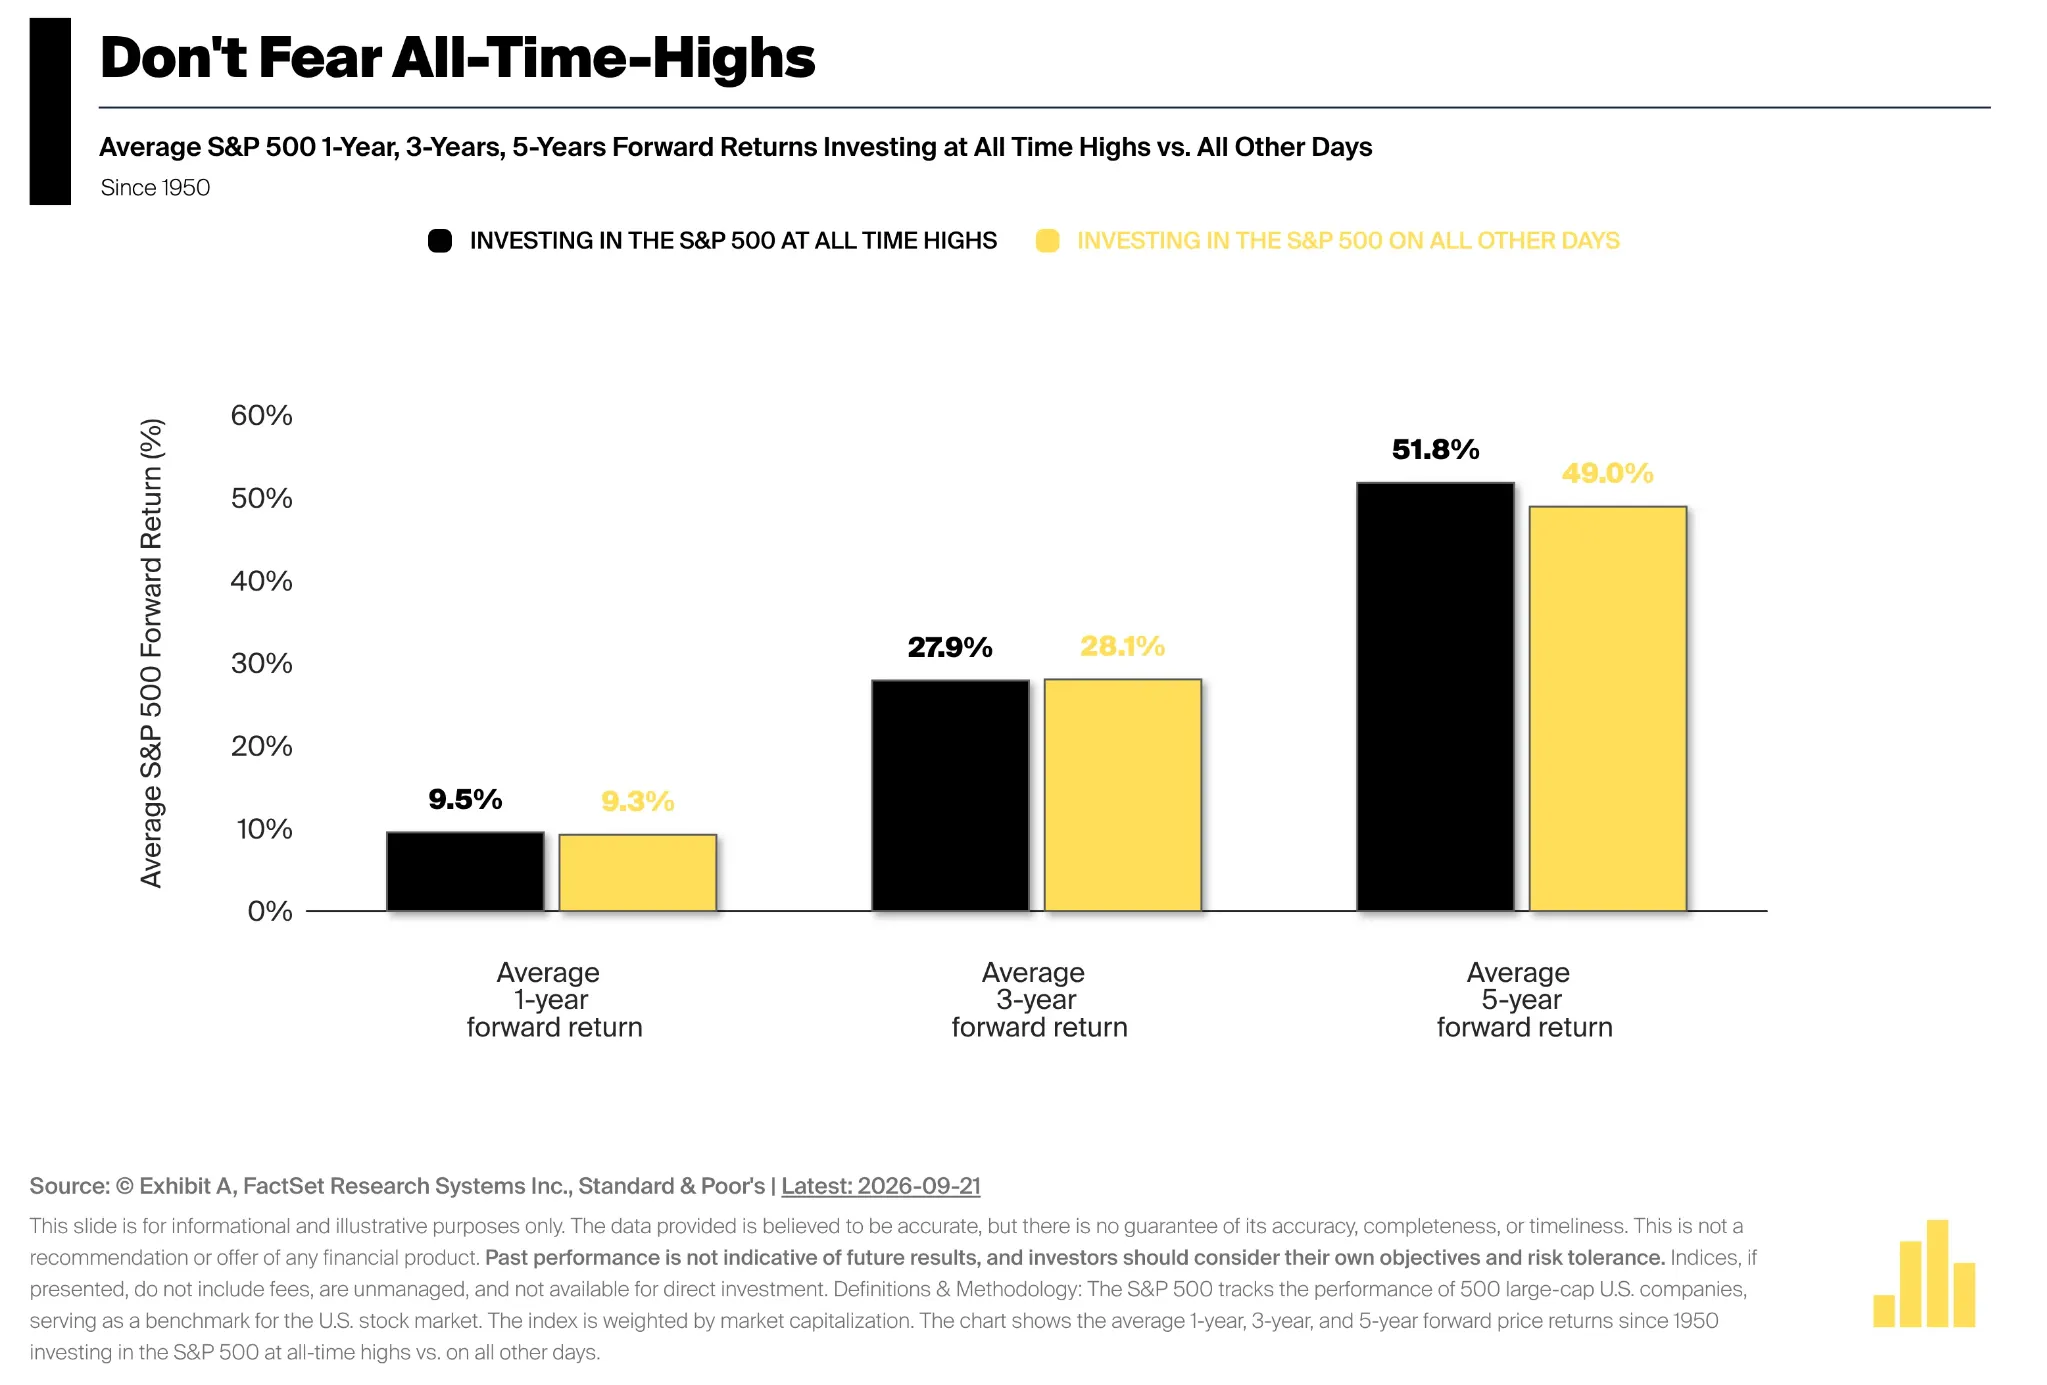
1950年以降、S&P 500の歴史的な新高値での購入と他の取引日での購入の後続平均リターン。1年はそれぞれ9.5%と9.3%、5年はそれぞれ51.8%と49.0%です。
独立したデータも同様の結論を示しています。VanguardがFactSetとMorningstar Directのデータに基づいて行った統計によれば、2025年9月までに歴史的な新高値でS&P指数を購入した場合の1年の平均リターンも同様に9.5%、他の取引日では約9.2%です。3年および5年の観点でも、歴史的な新高値での購入後の平均累積リターンは明らかに劣っていません。「他の取引日」の具体的な数値には0.1ポイントの差があり、これはサンプルの締切日やデータ処理の方法に起因する可能性がありますが、全体的な方向性は一致しています。
ここで本当に注目すべきは、歴史的な新高値が普通の取引日よりもわずかに高いリターンを示すことではなく、歴史的な新高値自体が安定したネガティブ予測能力を示していないということです。
Rosenの説明によれば、市場の記録はしばしば連続して現れます。一連の持続的な上昇市場は高値を更新し続け、初めての新高値、第5回目、さらには第10回目の新高値が、投資家に牛市がいつ終わるかを単独で伝えることはできません。
したがって、「価格が非常に高い」ということと「価格がすぐに下がる」ということは同じ判断ではありません。より正確には、歴史的データは指数が歴史的高値にあることが、将来のリターンの悪化を構成する証拠にはならないことを示すことができます。
利上げと新高値が重なる中で、次に本当に見るべきことは?
この枠組みから出発すると、現在の米国株で最も注目すべきは「FRBがすでに利上げを行った」または「ナスダックが新高値を更新した」という2つの静的事実ではなく、それらを支えるマクロ条件が変化するかどうかです。
一方では、米国企業の利益、消費、雇用が堅調さを維持できるかどうかを引き続き観察する必要があります。実際の経済がより高い金利を耐えられるのであれば、「利上げが経済の強い段階で発生した」という歴史的な説明は依然として成立します。
他方では、引き締め政策がより明確な遅延効果を生み出し始めるかどうかを観察する必要があります。住宅、車など金利に敏感な部門がさらに弱まると、消費、雇用、企業利益に徐々に波及する場合、今回の利上げが示す意味は変わるでしょう。
歴史的な平均データも慎重に使用する必要があります。1982年以降の異なる利上げサイクルでは、インフレ水準、評価、利益環境、金融条件は異なります。過去に歴史的高値で購入した後の平均リターンも、未来の12ヶ月間に必ず同様のリターンを得られるとは限りません。
したがって、このデータは新たな確実な取引信号を提供するのではなく、過度に単純な判断を排除するためにより適しています:利上げは自然に米国株が下落すべきことを意味するわけではなく、歴史的な新高値も自然に市場が終了したことを意味するわけではありません。
次の段階の市場の方向を決定するのは、依然としてそのより基本的な問題です—経済と利益が現在の価格を支え続けることができるかどうか。
 リスク警告