「連邦準備制度(Federal Reserve)が最も重視するインフレ指標」が予想を下回り、ゴールドマン・サックス(Goldman Sachs)は10月の利上げをもはや予想しない。
 核心的な視点

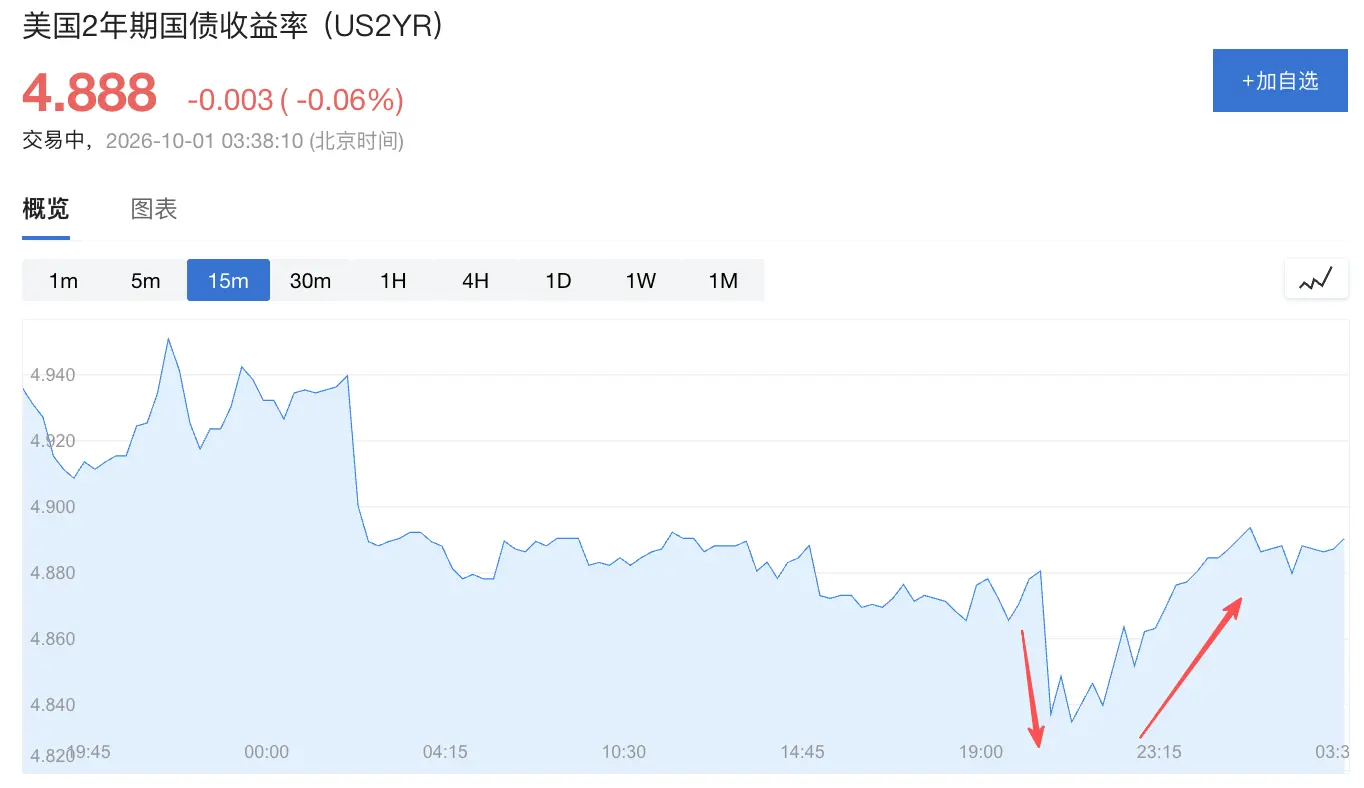
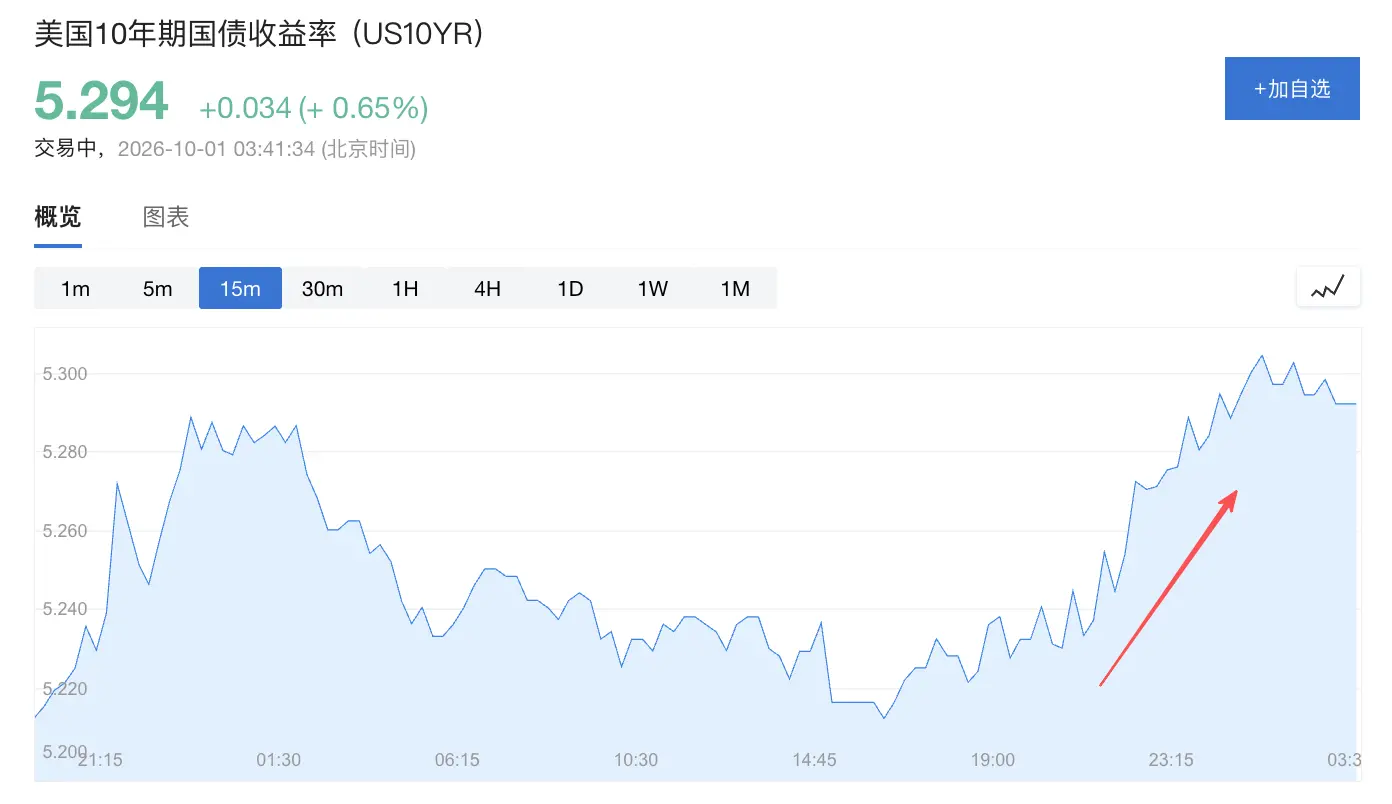
 予想を下回るアメリカの8月PCEデータが発表された後、ゴールドマン・サックスは連邦準備制度の2回目の利上げ予想を10月から12月に延期し、連邦準備制度が最終的にさらなる利上げが不要と考える可能性を排除しないと述べました。"新連邦準備制度通信社"のティミラオスは、PCEが以前から知られているインフレ回復のトレンドを変えなかったことを指摘しました。現在、市場は10月の利上げ確率を39%と見積もっており、PCE発表前の45%から低下しています;12月の利上げ確率は90%です。2年物米国債の利回りはPCE発表後にわずかに低下した後、再び上昇し、10年物利回りは引き続き上昇しています。
著者:杨宸,ウォールストリート見聞
アメリカの8月PCEインフレは予想を下回り、ウォールストリートの連邦準備制度理事会の次回利上げ時期に対する判断を変えつつある。
ゴールドマン・サックスは水曜日に連邦準備制度理事会の年内2回目の利上げの予想を10月から12月に延期し、最終的に連邦準備制度理事会がさらなる利上げは不要と考える可能性も排除しなかった。
"新美連邦通信社"のNick Timiraosは指摘した、以前のPPIとCPIデータはインフレの改善が持続しなかったことを示しており、PCEはこの傾向を基本的に変えなかった。 市場の価格指標は統計方法の調整前後でも約3%の水準で推移しており、インフレは2%の目標に向けて進展していない。
Capital Economicsの北米首席エコノミストは、コア価格圧力が以前の懸念よりもやや緩和されていると考え、10月の利上げを見送る支持材料となると述べた;BMOの上級エコノミストは、年率3%を超えるPCE価格構成要素の割合が54%から51%に減少したが、依然として正常水準を大きく上回っており、インフレ傾向が実質的に改善されたことを示すものではないと考えている。
市場の価格設定に関して。シカゴ商品取引所のFedWatch Toolは、現在市場が10月の利上げの確率を約39%と予想しており、PCEデータ発表前の約45%を下回っている。12月の利上げの確率は90%に達している。
米国債の価格に関して、2年物米国債の利回りはPCE発表後に4.887%から約4.864%に低下し、投資家が連邦準備制度理事会の短期利上げに対する賭けを減らしたことを示しているが、その後利回りは再び上昇し、減少幅を完全に回復した。10年物利回りは引き続き上昇している。
一方で、アメリカの経済データは依然として強い回復力を示している。アメリカの第2四半期GDP成長率は1.5%から大幅に上方修正され2.2%となり、8月の消費者支出は0.9%増加した。 これは、PCEが10月の利上げの緊急性を低下させたものの、連邦準備制度理事会が直面しているインフレと経済成長の状況を根本的に変えるには至っていないことを意味する。
ゴールドマン:10月の利上げの可能性は低く、2回目の利上げは12月に延期
水曜日に発表されたインフレ指標とニューヨーク連邦準備銀行のジョン・ウィリアムズ総裁の火曜日の発言に基づき、ゴールドマン・サックスのエコノミストは連邦準備制度理事会の政策予測を調整し、2回目の利上げは10月ではなく12月に発生すると予想している。
Jan Hatziusが率いるゴールドマン・サックスのエコノミストチームは報告書の中で、水曜日に発表された8月の個人所得と支出データは、コアインフレ指標の上昇幅が予想を下回っていることを示している;当月のコアPCE価格指数は前月比で0.25%上昇し、前年同月比で3.01%上昇し、"予想を大きく下回っている"。
ゴールドマンは、第4四半期のコアPCE価格指数が前年同月比で3%上昇すると予想しており、"連邦準備制度理事会の公開市場委員会(FOMC)参加者の3.4%の予測中央値を大きく下回る"と述べている。報告書には次のように記されている:
"ニューヨーク連邦準備銀行のジョン・ウィリアムズ総裁の昨日の発言を考慮すると、私たちは現在10月の利上げの可能性は低いと考えている;私たちは予測していた2回目の利上げを12月に延期し、FOMCが最終的にさらなる利上げは不要と判断する可能性が高いと考えている。"
ティミラオス:PCEはインフレ傾向を明確に変えなかった
ティミラオスは、今回のPCE報告の最も重要な情報は、それが市場が以前に把握していたインフレ傾向を大きく変えなかったことであると指摘した。
彼は、6月と7月のインフレデータは良好なパフォーマンスを示したが、この状況は以前から市場に知られていたと考えている;8月のデータは、この改善が持続しなかったことを示しており、PPIとCPIデータが発表された後、市場は実際にこの点を確認できていた。
ティミラオスはまた、現在の市場価格指標は統計方法の調整前後で約3%の水準で推移していると指摘した。12ヶ月のインフレ読み取りはそれほど悪く見えないが、2025年4月以来、インフレは2%の目標に向けてさらなる進展を見せていない。
他のウォールストリートアナリストの見解
Capital Economicsの北米首席エコノミストStephen BrownはPCEに対する見解が比較的ハト派である。ブラウンは述べた:
"コア価格圧力は以前の懸念よりもやや緩和されており、これが私たちが連邦準備制度理事会が10月に利上げを見送ると考える根拠を提供している。"
彼はさらに、BEAが今回PCEの統計方法を調整した後、コアインフレの歴史データが下方修正され、関連する調整が合計でコアインフレを約0.3ポイント引き下げたことを指摘した;6月と7月の下方修正により、過去3ヶ月のコアインフレの年率増加率は2%に低下した。
しかし、BMOの上級エコノミストSal Guatieriはより慎重な見解を示し、インフレの潜在的な傾向に有意な改善が見られないと考えている。彼は述べた:
"年率3%を超えるPCE価格構成要素の割合は54%から51%に緩和されたが、この割合は依然として正常水準を大きく上回っており、インフレの基礎的な傾向が実質的に改善されたことを示すものではない。"
Guatieriはさらに、これが連邦準備制度理事会がさらなる政策の引き締めが必要であり、インフレを目標水準に戻す必要があるとの判断を強化することになると述べた。
市場の価格設定を見ると、シカゴ商品取引所のFedWatch Toolは、現在市場が10月の利上げの確率を約39%と予想しており、PCEデータ発表前の約45%を下回っている。12月の利上げの確率は90%に達している。
GDPが大幅に上方修正され、消費は依然として強い
水曜日に同時に発表された経済データは、アメリカの第2四半期GDP成長率が年率2.2%に大幅に上方修正され、以前の1.5%を大きく上回った。
消費支出と投資の2つの主要項目はともに前回値を上回っている。内生的成長動力を測る重要指標------実際の民間国内購入者最終販売額------も同様に4.6%に上方修正された。
投資カテゴリーの上方修正は、人工知能インフラの構築が経済成長を牽引していることを浮き彫りにしており、消費支出の評価の向上は、雇用市場の堅調さと株式市場の強さに支えられて、家庭の財務状況が全体的に良好であることを示している。
8月の消費者支出は前月比で0.9%増加し、部分的には油価の上昇によるガソリンスタンドでの支出増加によって推進された;収入の増加率は前月の0.3%からわずかに減少し0.2%となった。全体のPCE価格指数は前年同月比で3.4%上昇し、前月と同じであり、月間比では0.3%に加速した。
 リスク警告