9月の新規雇用者数は9万人に減少:今夜の非農業部門の本当の「爆発点」は8月のデータが大幅に下方修正されるかどうかにある。
 核心的な視点

 ウォール街は、9月の新規雇用が9万人に減少し、失業率が4.1%を維持するとの予想を一般的に立てています。8月の強いデータは主に異常な季節要因によって押し上げられ、その修正幅が9月のデータの強さに直接影響を与えるでしょう。最近の連邦準備制度理事会の官僚の発言により、10月の利上げ確率が25%に急落したため、市場の焦点は長期金利に移っています。現在、システミックファンドは約3900億ドルの世界の債券のショートポジションを保有しており、雇用データが予想外に冷え込むと、激しい市場の動揺を引き起こすでしょう。
著者:董静,ウォールストリート見聞
アメリカの9月の非農業雇用報告は、金曜日(10月2日)に発表されます。これは10月28日の連邦準備制度理事会の会議前の最後の雇用データであり、市場はその影響力の価格設定を最近の低水準にまで引き下げています------そして歴史的な経験は、市場が最も関心を持たないときに、データが市場を最も揺さぶることが多いことを示しています。
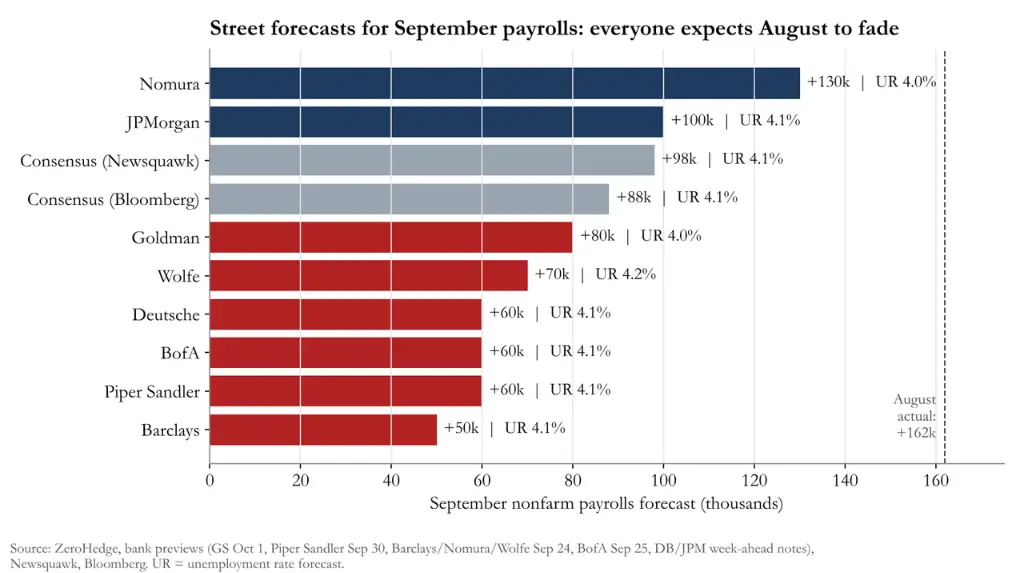
ウォールストリートの中央値予想は、新規雇用が9万人で、8月の16.2万人から大幅に減少しています。市場は8月のデータが大幅に下方修正されるかどうかに高い関心を寄せています。異常な季節調整が全体の雇用パフォーマンスを著しく誇張したため、9月のデータは大きな基数効果の不確実性に直面しています。
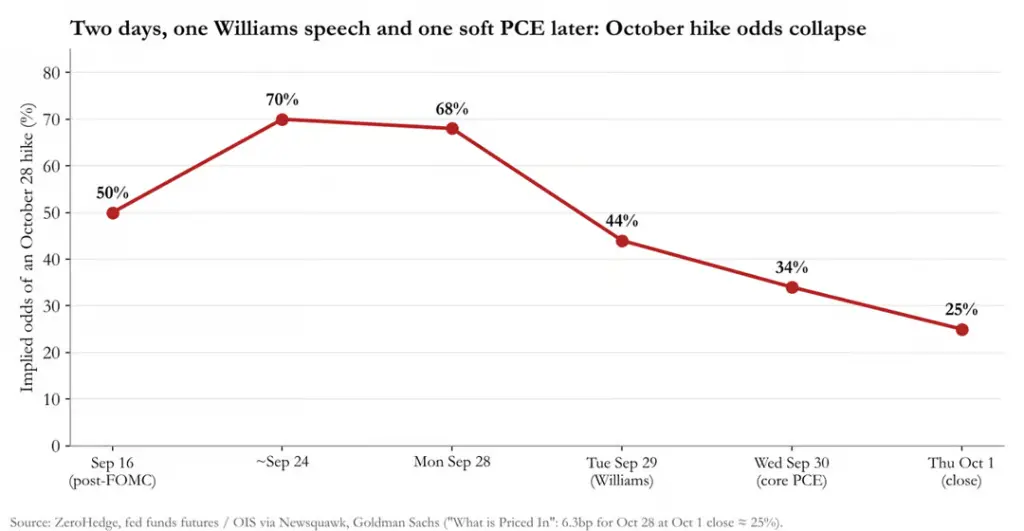
同時に、連邦準備制度の政策予想は過去一週間で劇的に変化しました:今週の月曜日、市場は10月の利上げの価格設定を約70%と見積もっていましたが、ニューヨーク連邦準備銀行のウィリアムズ総裁が「利上げを急ぐ必要はない」と発言し、8月のコアPCEが穏やかに落ち着いた後、木曜日の終値では10月の利上げ確率が約25%にまで低下し、高盛は次回の利上げ予想を12月に延期しました。
季節調整は今回の報告の最大の不確実性の源です。バークレイズの試算によれば、今年の季節要因を用いて8月のデータを再調整すると、16.2万の「目を引く」増加は7.4万の減少に変わり、8月のデータが深刻に過大評価されていることを意味します。この背景の中で、8月のデータが下方修正されるかどうかが、9月のデータの解釈の方向を直接決定します。
市場にとって、本当のリスクは利率の前端ではなく、長期債券にあるかもしれません。高盛のデータによれば、CTAトレンド戦略ファンドは現在、約3900億ドルの世界の債券のショートポジションを持っており、アメリカの10年国債のショートポジションは歴史的な最大値の99%に達し、30年国債は100%に達しています。もし非農業データが弱いか失業率が4.2%に上昇すれば、システミックファンドの大規模なショートカバーが債券市場の激しい変動を引き起こす可能性があります。
予想数字:コンセンサスは低め、意見の相違が顕著
ウォールストリートの80の機関の予測範囲は、バークレイズの+5万から野村の+13万まで様々で、ほぼすべての機関の予測は8月の数値を下回り、大多数がコンセンサスを下回っています。
コア予想データは以下の通りです:
非農業雇用:+9万(前値+16.2万);3ヶ月平均7.1万、6ヶ月平均10.7万、12ヶ月平均5万
民間雇用:+8.1万(前値+12.7万)
失業率:4.1%(前値4.14%、未四捨五入)
労働参加率:61.6%(前値と同じ)
平均時給:前月比+0.3%、前年同月比+3.2%(前値+3.1%)
平均労働時間:34.3時間(前値34.4時間)
高盛は新規雇用を+8万と予想し、コンセンサスよりやや低いものの3ヶ月平均を上回っています。また、失業率の予測を4.0%に引き下げた理由は、失業保険の申請者数が減少しているためです。高盛は平均時給が前月比で+0.2%にとどまると予想し、「不利なカレンダー効果」をその理由として挙げています。
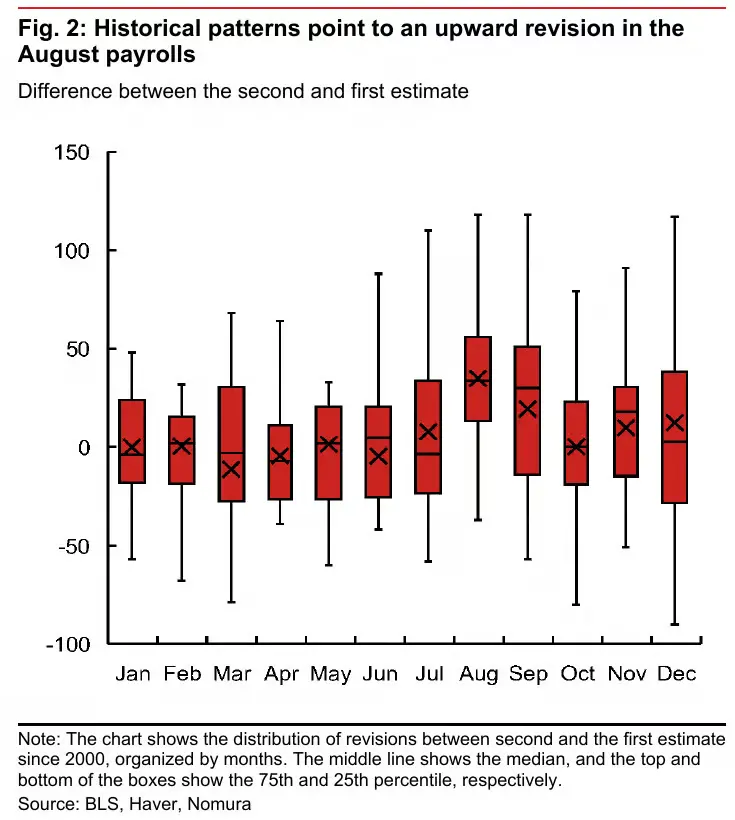
野村は+13万でウォールストリートの最高予想を示しており、その理由は8月が歴史的に初値が最も上方修正されやすい月であるためです。
失業率と賃金:詳細が市場の反応を決定する
失業率の予測範囲は4.0%から4.2%で、意見の相違は8月の未四捨五入の4.14%に起因しています。
高盛と野村は4.0%を予想しており、これは申請者数の減少に基づいています;
Wolfe Researchは4.17%を予想しており、四捨五入後は4.2%になります;
バンク・オブ・アメリカは4.1%を予想していますが、8月の家庭雇用調査が56.9万増加した後に調整リスクがあると警告し、失業率が4.2%に達する可能性があるとしています。また、「たとえ4.2%でも健康な労働市場の基本面と一致する」と付け加えています;
ドイツ銀行は、労働参加率がわずかに上昇すれば、失業率が四捨五入されて4.2%になる可能性があると警告しています。
賃金については、高盛と野村はともに前月比+0.2%を予想し、ドイツ銀行はコンセンサスを上回る+0.4%を予想しています。高盛のより広範な賃金追跡指標は前年同月比+3.5%、第3四半期年率+3.1%を示しています。Wolfe Researchは、賃金の増加率が依然として「連邦準備制度が好む3.5%-4.0%の範囲を下回っている」と指摘し、「予想外に穏やか」と表現しています。
季節調整:8月は「虚胖」、9月には双方向のリスクが存在
季節要因は今回の報告の最も核心的な解釈の難点です。
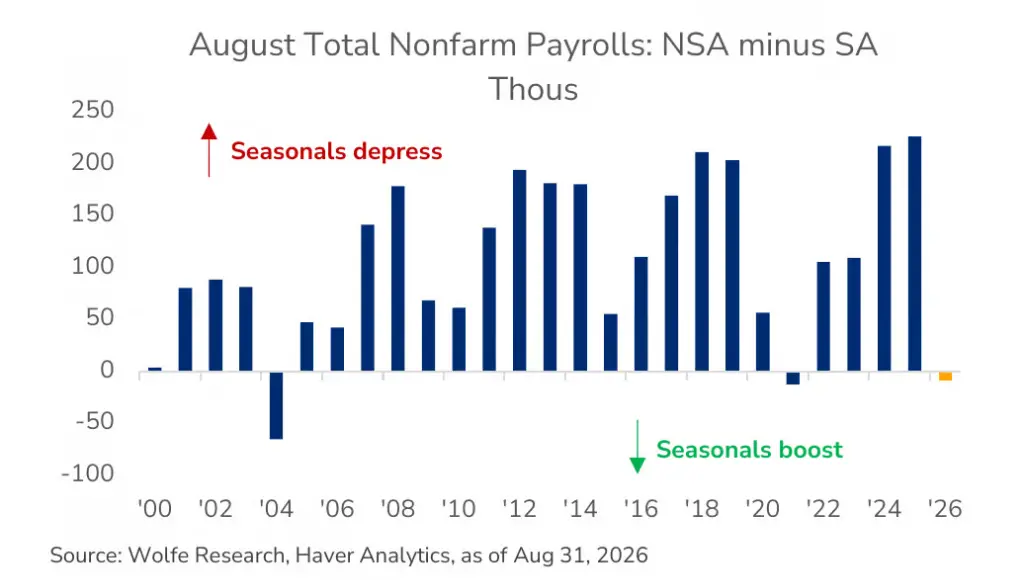
Wolfe Researchは、典型的な8月において、季節調整が通常は季調後の数字を10万以上押し下げることを指摘しています。しかし、今年の8月は、季節要因がデータを押し上げる結果となりました------これは2021年以来初めてのことです。
バンク・オブ・アメリカの経済学者シュルティ・ミシュラは最も明確な説明を提供しています:
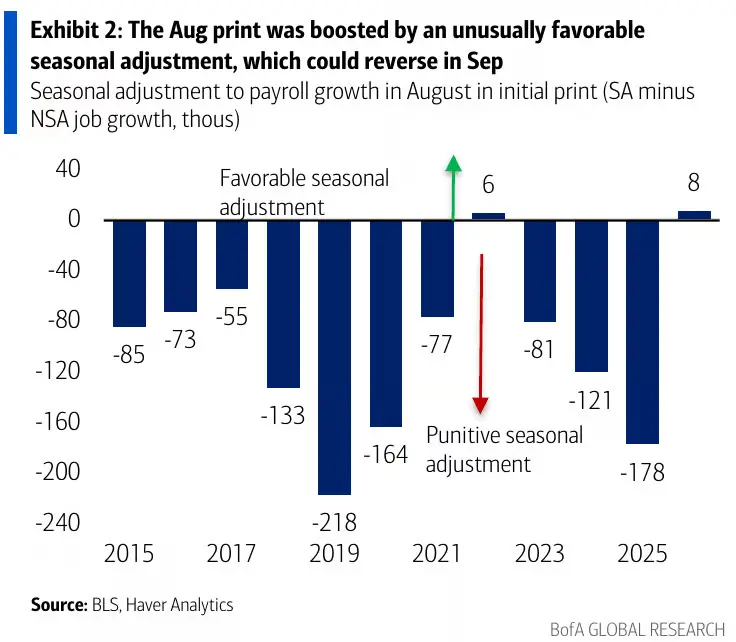
8月の未季調雇用増加は実際には昨年同期を下回っていますが、今年の季節調整は「ほぼゼロ」に近く、2025年8月の調整幅は-17.8万であり、今年の未季調増加がほぼすべて季調後の数字に流入しています。
バンク・オブ・アメリカはこの異常を調査周期の違いに起因するとしています------2026年8月は4週間の調査期間であり、2024年と2025年はともに5週間です。
バークレイズの結論は明確な論理の連鎖を形成しています:
もし8月のデータが下方修正されれば → 9月のデータは意外に強くなる可能性がある;もし8月のデータが下方修正されなければ → 9月のデータは弱くなる可能性がある。
バンク・オブ・アメリカは投資家に「見出しの数字に惑わされないように」と提案し、潜在的な雇用増加を「10万+」の健康的な水準に維持しています。
さらに、バンク・オブ・アメリカは潜在的な下方リスクを指摘しています:約20万人のハイチTPS保持者が7月27日に雇用許可を失い、主に飲食、医療、輸送、小売業に集中しています。バンク・オブ・アメリカの基準シナリオは漸進的な影響ですが、「9月のデータに対する衝撃は予想を超える可能性がある」と認めています。
労働市場の高頻度指標:全体的にポジティブ、消費者信頼感は異例
複数の高頻度指標が労働市場の弾力性を示しています:
新規失業保険申請:調査参考週は19.8万で、8月の調査ウィンドウの20.7万を下回っています;継続申請者数は171.9万に減少し、2023年3月以来の最低値で、失業率が4.0%に下がる予測を支持しています
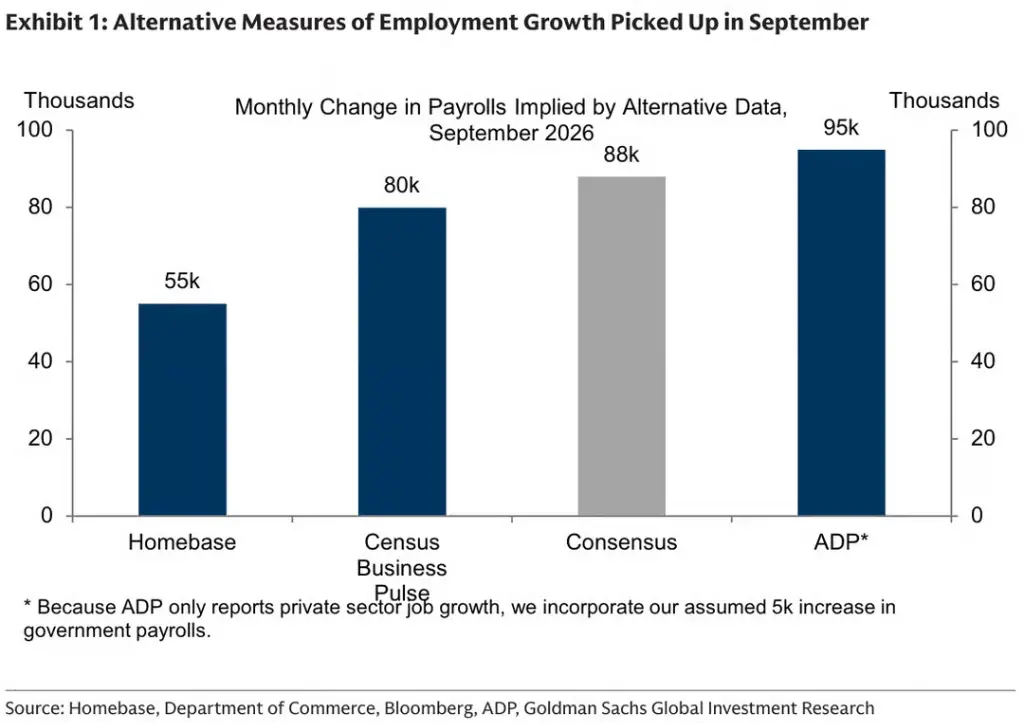
ADP:民間雇用は+9万(予想7万、前値3.6万)で、5月以来初めて加速し、教育/医療とレジャー/ホテル業が牽引しています
Revelio:9月は+5.69万で、上方修正された8月の+4.06万を上回り、公共行政、医療、建設業が牽引しています
Challengerの解雇:9月に発表された解雇は4.3万人で、2022年以来の最低ですが、採用計画は2011年以来の同時期の最低です
PMI:S&PグローバルのフラッシュPMIは、雇用増加率が2022年6月以来の最速であることを示しています;ISM製造業雇用指数は52.7に上昇しました
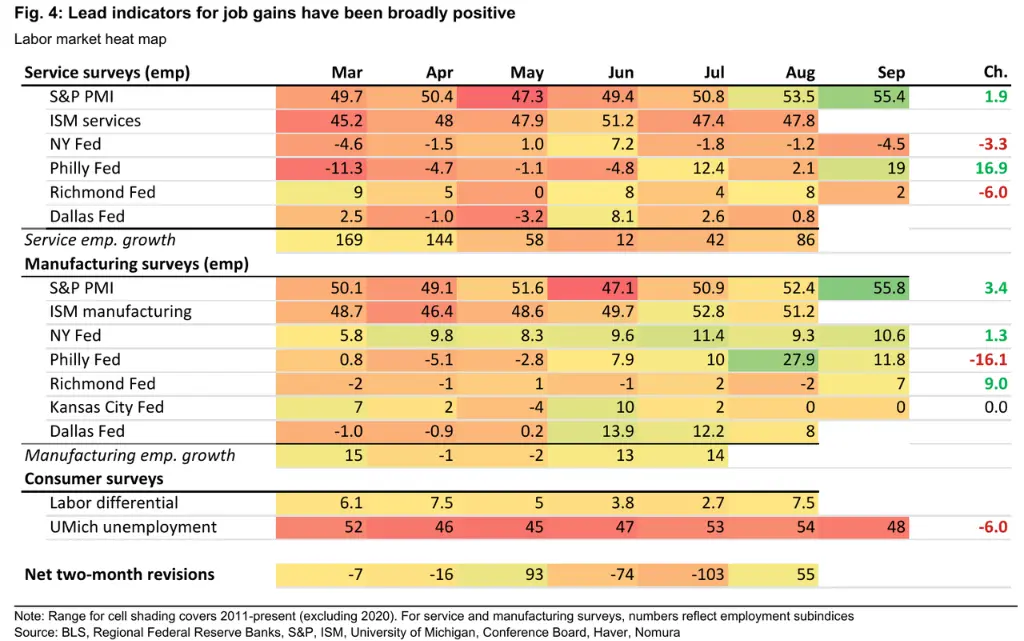
唯一の逆信号は消費者信頼感調査から来ています。世界的大企業連合会の調査では、「雇用が豊富」と「雇用が見つからない」の差が+1.7に縮小し、6ヶ月の雇用期待の純値が-14.4に低下し、消費者が認識する雇用市場が依然として弱まっていることを示唆しています。
連邦準備制度の政策:『見送る』から『利上げ』への道筋
3年ぶりの利上げ後、連邦準備制度のドットプロットの中央値は2026年にもう1回の利上げを示唆しています。市場は一時これを10月に価格設定しましたが、その後すぐに撤退しました。
現在、市場のコンセンサスは「10月を見送る、12月に利上げ」と変わっています。高盛の経済学者は、年末までにコアPCEが3.0%に低下すると予想しており(連邦準備制度の3.4%の予測を下回る)、『FOMCがさらなる利上げが不要であるという結論に達する可能性は非常に高い』と述べています。
バークレイズも10月の見送り、12月の利上げを予想しています。ドイツ銀行の基準シナリオは、12月と来年3月にそれぞれ1回の利上げを行うことです。
バンク・オブ・アメリカは、労働市場の弾力性に関するウォッシュの最近の発言を引用し、今回の雇用報告が「10月の利上げの価格設定のゲームチェンジャーになる可能性は低く、市場はCPIデータにより関心を寄せるだろう」と考えています。
債券市場のショートが最大の潜在的引爆点
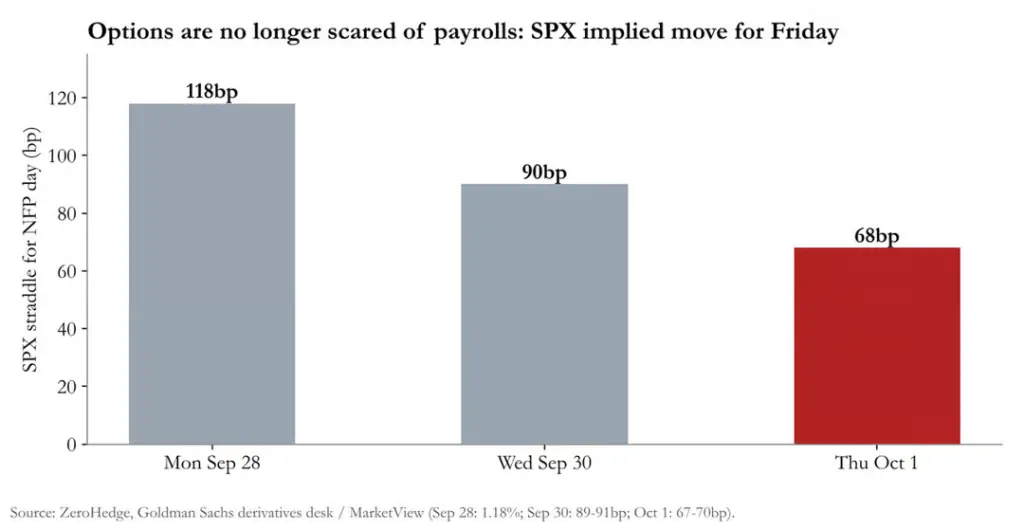
オプション市場は今回の報告の価格設定を大幅に圧縮しています。高盛のデリバティブチームによれば、S&P500指数の当日のストラドルオプションのインプライドボラティリティは月曜日の1.18%から木曜日の約67-70bpに低下し、過去8取引日の平均72bpを下回っています。ナスダック100のストラドルオプションは約95bpです。
外国為替市場では、ドル円のインプライドボラティリティは約42bp、ユーロドルは約38bpで、いずれも1年の実現ボラティリティの上限に近い------外国為替は現在、唯一予想外の価格設定を行っている市場です。
高盛のリッチ・プリボロツキーは、真の圧力は短期ではなく長期にあると指摘しています:
「金利:長期には全く買い手がいません。PCEデータは軟調ですが、長期の動向にはほとんど影響を与えていません……本当の問題は、長期が全く気にしていないことです。」
これにより、ポジションリスクが最も注目すべき変数となります。ゴールドマン・サックスのブライアン・ギャレット氏は、同社のCTAモデルがシステマティックファンドが約3900億ドルのグローバル債券ショートを保有しており、米国の10年物国債のショートポジションが歴史的最大値の99%に達し、30年物は100%に達していると述べています。
データが「ちょうど良い」場合(新規雇用者が4万人から10万人、失業率4.0%-4.1%)、株式と債券市場は穏やかに上昇します;
データが「過熱」している場合(新規雇用者が12万人以上かつ失業率4.0%)、10月の利上げ期待が迅速に市場に戻るでしょう;
データが「過冷却」の場合(新規雇用者が2万人未満または失業率が4.2%以上に上昇)、利上げ期待は完全に消え、CTA債券ショートの全面的な踏み上げが引き起こされるでしょう**。
株式に関して、ゴールドマン・サックスのネルソン・アームブラスト氏は、S&P500が歴史的高値から約2%しか離れていないことを指摘し、「金利のいかなる程度の緩和も株式市場の上昇の引き金となる」と述べています。モルガン・スタンレーのアンドリュー・タイラー氏は、ミラーリスクに注意を促しています:ADPデータが強い場合、非農業部門が予想外に上昇する可能性があり、その際市場は「良いニュースは悪いニュース」という論理に戻るかもしれません。
注目すべきは、8月のデータの修正幅が9月のタイトル数字自体よりも市場に与える影響が大きい可能性があることです。もし8月のデータが大幅に下方修正されれば、季節調整が実際の雇用トレンドを歪めたことが確認され、市場の雇用サイクル全体に対する判断が再構築されるでしょう。
市場は8月のデータが大幅に下方修正されるかどうかに非常に注目しています。なぜなら、異常な季節調整が以前に全体の雇用パフォーマンスを著しく誇張したため、9月のデータは非常に大きな基数効果の不確実性に直面しているからです。
 リスク警告