ウォール街の機関が警告:連邦準備制度は「原罪」を犯し、10年物米国債の利回りは8%に達する可能性がある
 核心的な視点

 世界の債券市場の嵐が続いており、TS LombardのチーフエコノミストであるSteven Blitzが衝撃的な警告を発しました:連邦準備制度は「原罪」を繰り返し、早すぎる金融政策の緩和が今後数年で10年物米国債の利回りを8%に押し上げることになるでしょう。ウォール街が6%が現実になるかどうかを議論している間に、Blitzは5.75%は単なる一時的なプラットフォームに過ぎないと断言しました——緩和的な財政政策が緩和的な金融政策と重なり、各サイクルごとにインフレと利回りの中心が引き上げられ、「押し目買い」の時代は終わるかもしれません。
著者:赵颖,ウォールストリート見聞
世界の債券市場の嵐がますます激化する中、TS Lombardのチーフアメリカ経済学者スティーブン・ブリッツは警告を発した。米連邦準備制度が歴史の轍を踏み、インフレが完全に抑制される前に早期に金融政策を緩和することが、この「原罪」が今後数年内に10年物米国債の利回りを最終的に8%に押し上げるだろう。
10年物米国債の利回りは水曜日に5.30%に上昇し、2002年以来の新高値を記録した。ウォールストリートの多くの機関は6%が次の関門かどうかを議論している。しかし、ブリッツは最新の報告書『原罪の再演』の中で、この判断は「視野が狭すぎる」と考えている------5.75%は次の段階的なプラットフォームに過ぎず、8%が長期的な目標であり、その時には株式市場に実質的な圧力をかけ、投資家が数十年にわたり形成してきた「下落時に買う」という思考様式を終わらせるだろう。
この判断の核心的な論理は、緩和的な財政と緩和的な金融の政策の組み合わせが、各経済サイクルにおいてインフレと利回りの中心を押し上げることであり、アメリカの政治エコシステムがこの状況を短期的に逆転させることは難しいと決定づけている。ブリッツは明確に、最も早くて2029年にアメリカで本当にインフレを抑制する政治的意志が現れる可能性があると述べているが、「しかし、私はそれに賭けるつもりはない」と付け加えた。
「原罪」:早期緩和、歴史の再演
ブリッツは金融政策の「原罪」を、経済が下方修正される前にインフレを十分に消滅させることなく早期に緩和することと定義している。「まるで同じリンゴを再びかじるようなものだ」。
彼の語りの中で、今回の「犯罪者」は米連邦準備制度の前議長パウエルである。昨年末、雇用市場が冷え込む中で企業の利益が回復する状況に直面し、パウエルは利下げを選択した------ブリッツは、この決定が2024年の大統領選挙の2ヶ月前に行われたことが、当時のバイデン政権にとって政治的な贈り物となったと指摘している。ブリッツは、パウエルが政府やその地位を狙う者たちからの「巨大な圧力」を受けていたことを認めており、特に一部の連邦公開市場委員会(FOMC)のメンバーがパウエルに「目を閉じてもっと緩和するように」と望んでいた。
現在、トランプ、財務長官ベッセント、経済顧問ベーセントなどは、新任の米連邦準備制度議長ウォッシュが新たな上昇サイクルの中で「目を開けたまま」緩和政策を実行することを望んでいる。ウォッシュは9月の政策決定会合で25ベーシスポイントの利上げを「抵抗」し、連邦基金金利を3.75%-4.00%の範囲に引き上げ、投票結果は全会一致で通過した。ブリッツの反応は、「なぜ50ベーシスポイントを上げなかったのか?」というものである。
「起こらなかった景気後退」:財政拡張が調整を妨げた
ブリッツは2025年を「起こらなかった景気後退」と定義している。利回り曲線が約22ヶ月にわたり逆転した後、医療業界を除く民間非農業雇用は減少しており、実質経済成長は収縮すべきであったが、この状況は決して現実のものとはならなかった。
その理由は二つある。一つは財政拡張の規模が過大であること、もう一つは米連邦準備制度が企業の利益が回復したばかりの時に利下げを開始したことである。関税政策もこの流れを助長する役割を果たした。
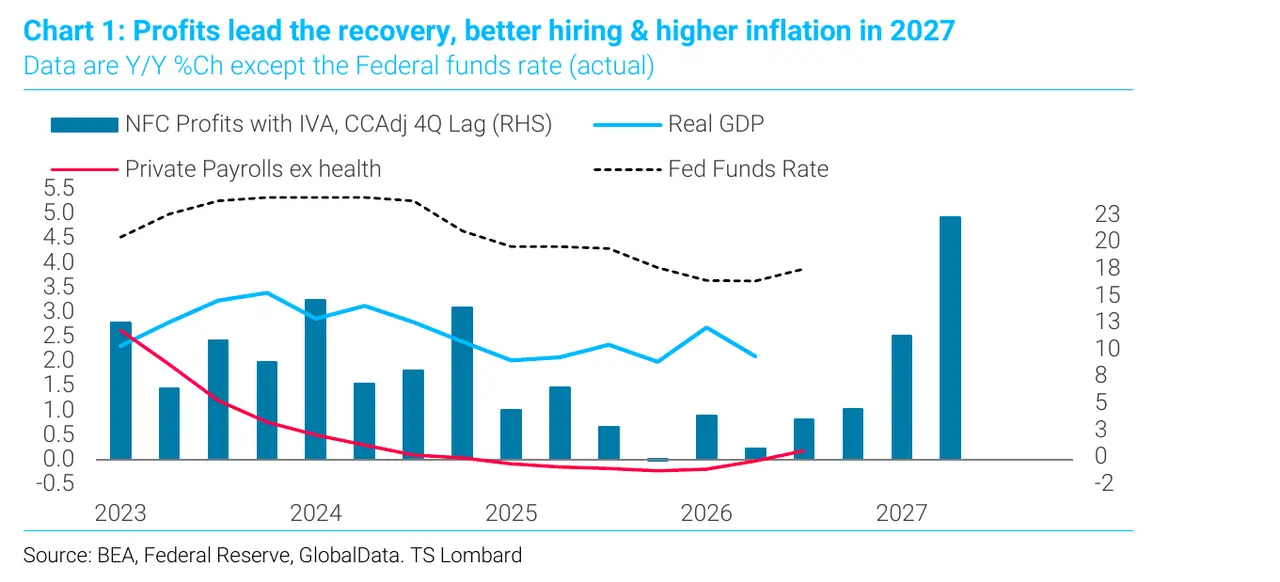
ブリッツは二つのウォールストリートの古典的な法則を引用している。一つは、企業の利益が雇用を先行し、雇用がインフレを先行するというものである。もう一つは、インフレが最も穏やかな年はしばしば回復の第一年であるというものである。これは2026年が「良い年」であることを意味しており、関税と原油価格の影響の下で、基礎的なインフレは実際に低下している。しかし、今後、もし株式市場が協調を保てば、高水準の企業利益がより早い採用を促し、2027年には基礎的なインフレを押し上げることになる。
彼はまた、今週発表された8月のコアPCEデータが表面的には「予想を下回っている」とし、実際の数値0.247%が四捨五入されて0.2%になったこと、基準の修正が全体の系列を引き下げたことを指摘している。同時に、スーパーコアインフレは前月比で0.4%上昇し、「その他のサービス」項目は歴史的な最大の上昇を記録し、教育コストも記録的に上昇した。10年物米国債の利回りはPCEデータ発表後の全ての上昇幅を消し去った。
スワップ利差:市場が財政リスクに価格を付けている
ブリッツの分析の中で最も独特な部分は、スワップ利差の解釈である。彼は、利回り上昇の深層的な推進力は「主権債務の供給過剰」にあると考えている------先進市場の政府債務はロールオーバーを必要とし、財政赤字の拡大速度は名目GDPの成長速度を上回っており、各国の中央銀行はもはや限界的な買い手として機能していない。
最も直接的な信号はスワップ利差から来ている:投資家はますます10年の期間内で変動するオーバーナイト担保金利を受け取ることを選好し、固定利付の主権債券を保有することを避けるようになっている。この傾向はアメリカでは2012年から存在していたが、コロナウイルスのパンデミック後には世界に広がった------イギリスとフランスのスワップ利差は大幅に縮小し、ドイツの状況も均衡に向かっている。
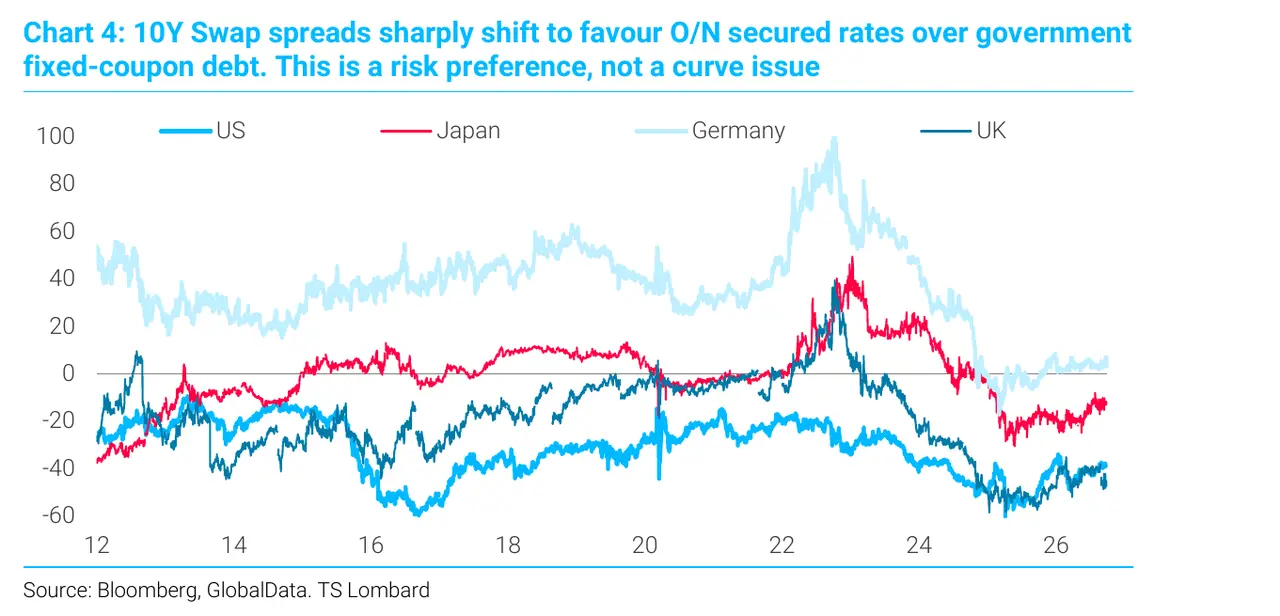
ブリッツは、これは「リスク選好の問題であり、曲線の問題ではない」と強調している。フランスとドイツは同じ中央銀行を共有しており、イギリスの中央銀行は通常欧州中央銀行に従うが、両国のスワップ利差の動きには分化が見られる。市場が価格を付けているのは財政リスクであり、政策金利やインフレの道筋ではない。
彼はアメリカの10年物スワップ利差のモデルを構築した結果、利回り曲線の形状や銀行のバランスシート規制の影響を除外しても、市場の米国債に対する好みは年々低下していることが示された。
なぜ8%なのか:政策の組み合わせと政治的論理
ブリッツの核心的な結論は、緩和的な金融と拡張的な財政の政策の組み合わせが、各サイクルにおいてインフレと利回りの底を押し上げることになるということであり、短期的な成長の代償としてインフレを抑制する意志を持つ政治的意志が現れるまで続くというものである。
彼はこの対立を「ハミルトン対ジャクソン」と要約している------前者は中央銀行を通じて経済を運営する道を代表し、後者は政府の政策に依存する道を代表している。そして「次の大統領を選出する民粋主義はジャクソンに傾く」。彼はアメリカの政治の過去10年を一言で要約した。「人々は社会問題において保守的であり、財政問題において自由である。」
利回り上昇の性質も同様に重要である。ブリッツは、これまでのところ、利回り上昇は主に実質金利によって推進されており、これが株式市場を抑制する一方でドルの売却を回避していると指摘している。しかし、推進力がインフレ期待のプレミアムに移行すれば、「株式市場のパフォーマンスは良好であり、ドルの空売りは彼らの時代を迎えることになる」とし、その時には「すべての人が長らく期待していたドルの大熊市が本当に始まる」と述べている。
決定的な変数は、アメリカの純貯蓄率がゼロに低下し、「改善の兆しがない」ことである。このような背景の中で、ブリッツは彼の判断を示した。「最終的に、私たちは10年物米国債の利回りが8%に達するのを見ることになるだろう。」
何が最初に「崩壊」するのか
ブリッツは特定の資産の崩壊を予測していない。彼が予測するのは、一つの思考様式の崩壊------すなわち市場がインフレが2%に戻るという「揺るぎない信念」と、「株式と債券を買うことには常にリターンがある」という反射的な論理である。40年間の金利低下を経験し、下落時に買うことに慣れた世代の投資家にとって、これは重大な認知の調整となるだろう。
注目すべきは、ブリッツが孤立した存在ではないことである。報道によれば、ゴールドマン・サックスのデルタヘッジ業務責任者リッチ・プリボロスキーは今週、「金利の動向は『無視できないほど厳しい』が、株式市場は印象的なレジリエンスを示している」と述べた。
さらに、アメリカ財務省は利回りの動向に無関心ではない。ラババンクは以前、財務省の8月の国債買い戻し計画を「軽版の利回り曲線制御」と呼び、「より高い利回りが財政の見通しを悪化させ、期限プレミアムを押し上げ、再び利回りを押し上げる」と警告している。買い戻し操作は「この循環を断ち切ったが、必ずしもそれを打破するものではない」。
ブリッツの判断は、景気後退を受け入れない政府は利回りの上限を自ら選択することができないというものである。
 リスク警告