マイクロン Q4 四半期の収益は前年同期比で約 4 倍増加し、Q1 の収入ガイダンスは予想を上回ったが、粗利率は予想を下回ったと CEO は述べ、来年度のストレージはさらに厳しくなると語った。
 核心的な視点

 マイクロンの第4四半期の収益は542.29億ドルで、前年同期比379%増、前四半期比31%増で、市場予想の514.9億ドルを上回りました。2027会計年度第1四半期の収益中央値は615億ドルで、市場予想の570.2億ドルを上回る見込みです。粗利率は約86.25%で、市場予想の86.7%を下回ります。CFOは、価格上昇のペースが穏やかになると述べました。CEOは、需要が前回の決算発表以来さらに強まっており、2027年と2028年の供給と需要の状況は2026年よりも明らかに厳しくなると予想しています。
著者:杨宸,ウォールストリート見聞
マイクロンテクノロジーは、2026会計年度第4四半期の記録的な業績を発表し、次の四半期のガイダンスを市場予想を大きく上回るものとしました。会社はまた、AI駆動のメモリ需要が引き続き強化されていると判断し、2027年および2028年のDRAM、NAND市場の需給状況は2026年よりもさらに厳しくなると予測しています。
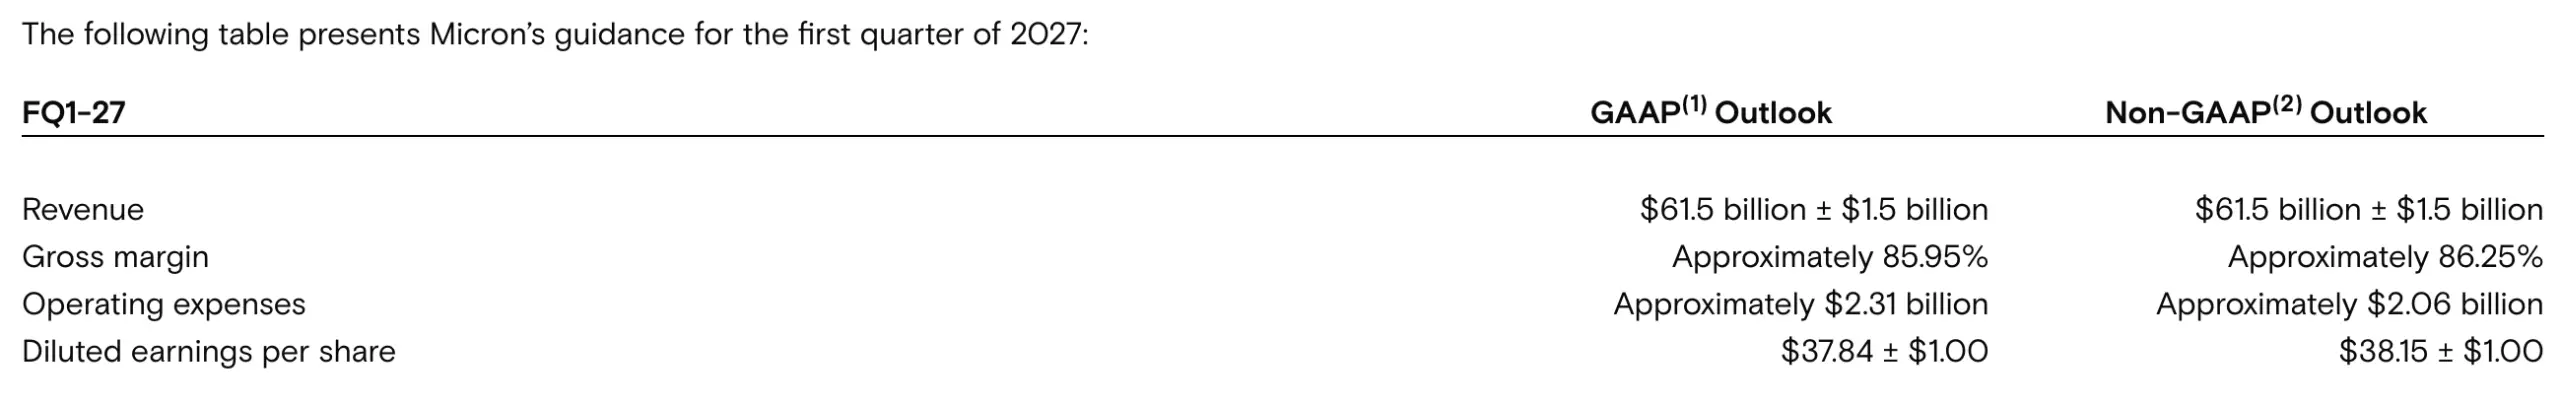
マイクロンは、2027会計年度第1四半期の売上高が615億ドルに達し、上下15億ドルの変動があると予想しており、市場予想は570.2億ドルです;非GAAP調整後の1株当たり利益は38.15ドルで、上下1ドルの変動があり、市場予想は35.40ドルです。両方のガイダンスの中央値はウォールストリートの予想を上回っています。
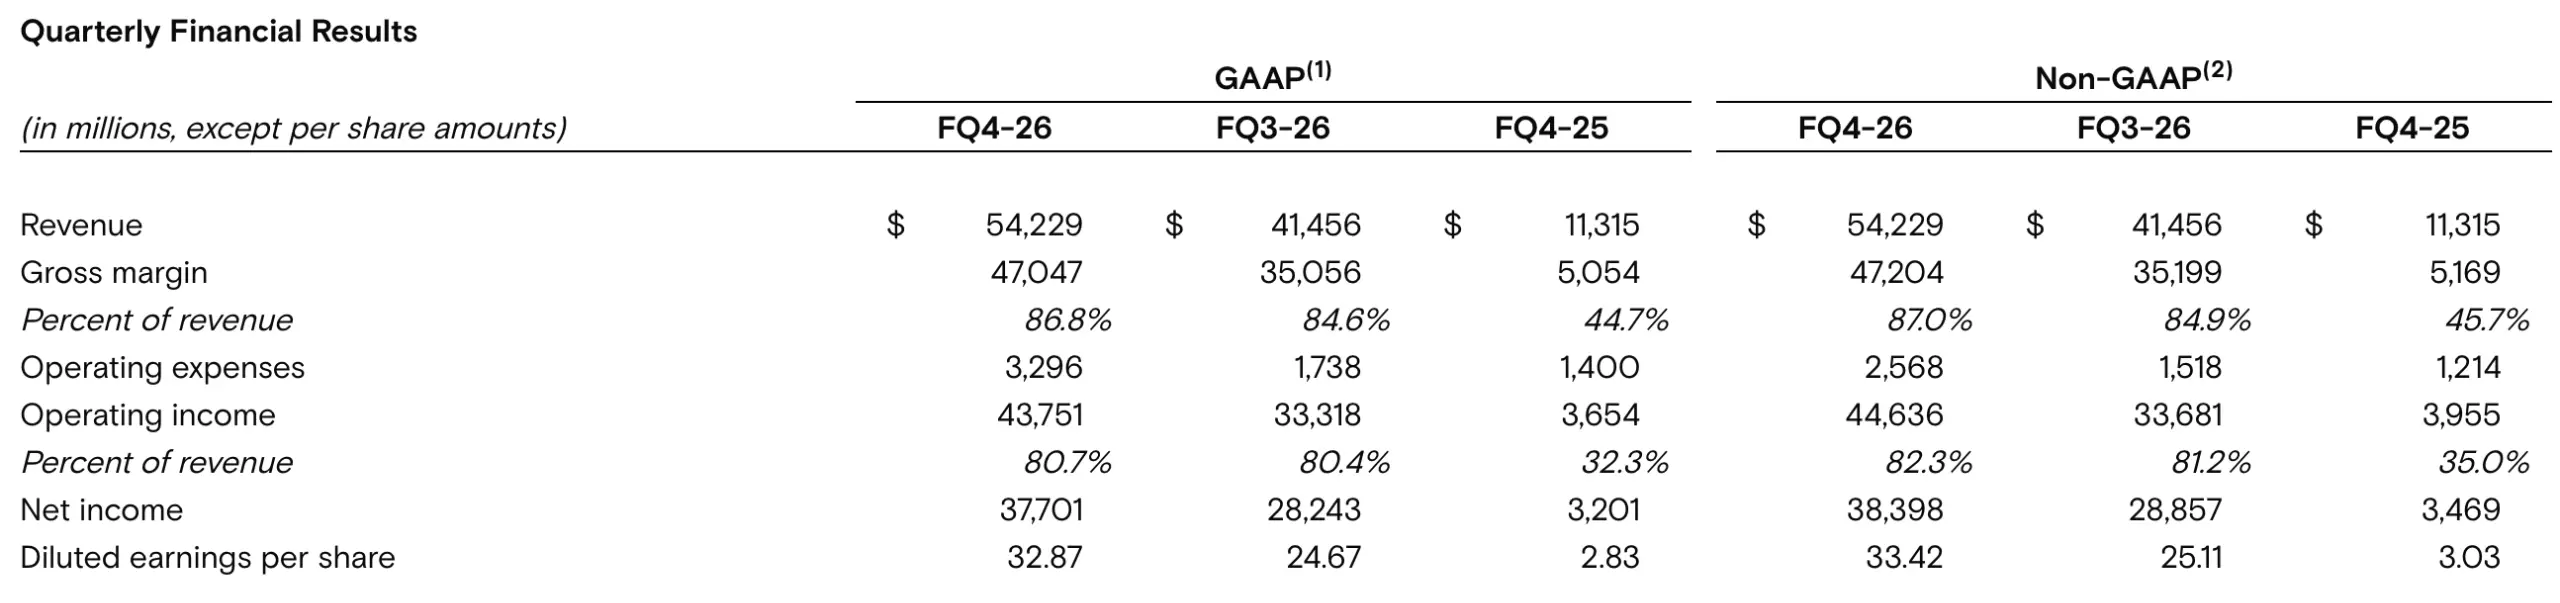
9月3日現在の2026会計年度第4四半期において、マイクロンの売上高は542.29億ドルで、前四半期比31%、前年同期比379%の増加で、市場予想の514.9億ドルを上回りました。非GAAP基準での純利益は383.98億ドルで、調整後の1株当たり利益は33.42ドル、前四半期比33%の増加です。粗利率は87.0%で、前四半期より2.1ポイント上昇しました。
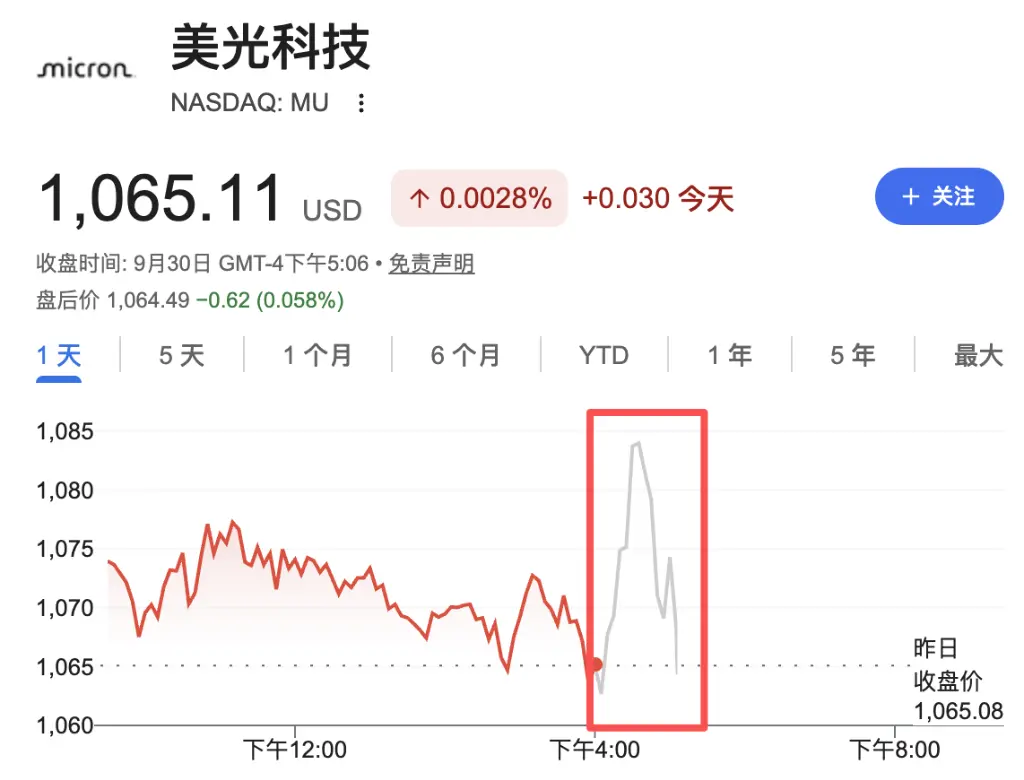
決算発表後、マイクロンの株価は一時的に上昇した後に下落しました。しかし、モルガン・スタンレーは、市場の関心が「業界の景気がどれだけ高くなるか?」から「この高景気がどれくらい持続するか?」に移っていると指摘しました。
会社は第1会計四半期の粗利率が約86.25%になると予想しており、これは第4四半期の87%を下回り、アナリストの予想86.7%も下回ります。CFOのマーク・マーフィーは、第1会計四半期が2027会計年度の粗利率の底になると述べています。その後の残りの四半期の粗利率はさらに向上する見込みですが、価格上昇の速度は穏やかになるでしょう。
CEOのサンジェイ・メフロトラは、業界の需要が前回の決算発表以来さらに強化されており、会社は2027年と2028年のメモリおよびストレージの需給状況が2026年よりも明らかに厳しくなると予測しています。
データセンター事業の割合が33%に上昇
AIデータセンターの需要は、マイクロンの業績成長の核心的な推進力です。
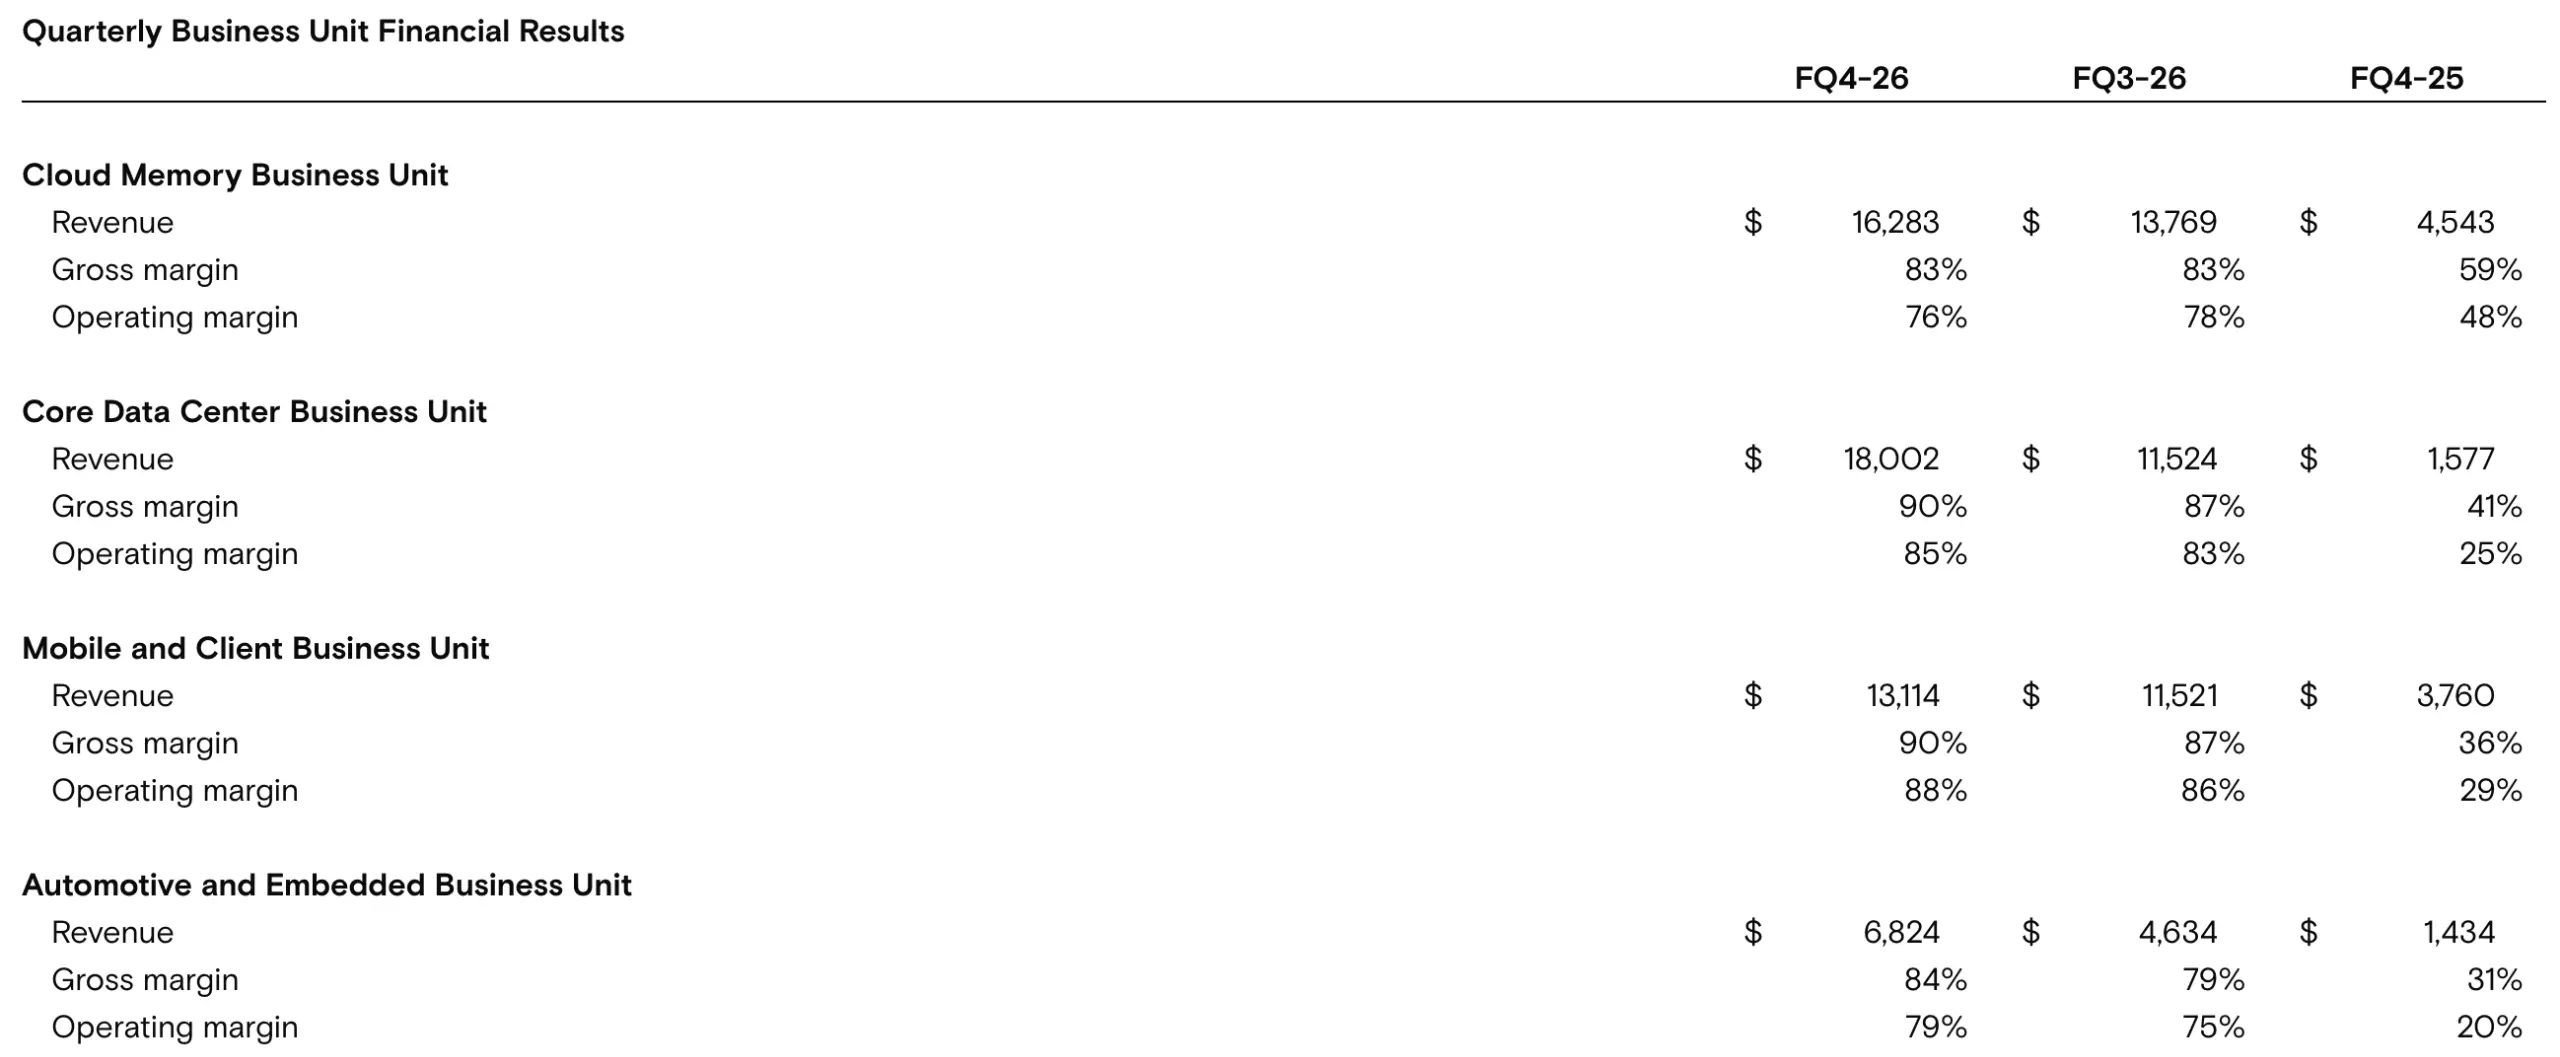
第4四半期のコアデータセンター事業の売上高は180.02億ドルに達し、前四半期比56%の増加で、会社の総売上高の33%を占め、粗利率は90%に達し、前四半期より2.9ポイント上昇しました。
クラウドストレージ事業の売上高は162.83億ドルで、総売上高の30%を占めています;モバイルおよびクライアント事業の売上高は131.14億ドルで、24%を占めています;自動車および組み込み事業の売上高は68.24億ドルで、13%を占めています。
製品別では、第4四半期のDRAM売上高は398億ドルに達し、前年同期比343%の増加で、会社の総売上高の73%を占めています。DRAMの出荷量は前四半期比で中の単位数の範囲で増加していますが、価格は高の単位数の範囲で上昇しており、主に業界の供給緊張によって推進されています。
NANDの売上高は141億ドルで、前年同期比526%の増加、前四半期比42%の増加です。NANDの出荷量は約10%増加し、価格は約30%上昇しており、同様に供給の緊張を反映しています。
HBMの需要が強力で、2027年の大部分の生産能力が契約済み
マイクロンの経営陣は、AIアプリケーションがメモリの容量と性能に対する要求を持続的に高めていると述べています。
モデルのパラメータの規模が拡大し、コンテキストの長さが増加し、同時処理量が増加するにつれて、AIワークロードはより多くのメモリとストレージ容量を必要としています。会社は、メモリとストレージの性能がAIプラットフォームの競争力の重要な要素になっていると考えています。
HBMはこのトレンドの中で最も直接的な恩恵を受ける製品の一つです。
マイクロンは、第4四半期のHBMの売上高の成長率が会社全体の売上高の成長率を上回り、会社は2027年の大部分のHBMの供給契約を完了しており、関連する価格は2026年よりも大幅に上昇しています。
会社はHBM4の開発を引き続き進めており、次世代GPUおよびNVLink Fusionプラットフォーム向けのカスタムHBM4E製品をNVIDIAと共同開発しています。
NAND分野では、AIコンテキストストレージ、KVキャッシュのオフロード、およびHDDの代替需要がデータセンターSSD市場を拡大しています。マイクロンの第4四半期のデータセンターSSDの売上高は100億ドルに近づき、前年同期比で10倍以上の増加を記録し、会社のNAND総売上高の3分の2以上を占めています。
マイクロンは2027年、2028年の需給が引き続き厳しくなると予測
CEOのサンジェイ・メフロトラは、業界の需要が前回の決算発表以来さらに強化されており、会社は2027年と2028年のメモリおよびストレージの需給状況が2026年よりも明らかに厳しくなると予測しています。
その中で、マイクロンは2027年と2028年の世界のNANDの出荷量の成長率が中の20%の範囲にあると予測していますが、業界は依然として供給の制約を受けるでしょう。
DRAMに関して、会社は同期間の業界の出荷量の成長率が低の20%の範囲にあると予測しており、業界は引き続き供給が制限されるでしょう。
さらに注目すべきは、マイクロンが、業界がDRAMのクリーンルームの生産能力を増加させたとしても、需要が強力で顧客が新たな需要を継続的に提起している状況下で、供給と需要がいつバランスを回復できるかを判断できないと述べていることです。
26件の戦略契約が長期的な需要を確保
将来の業績の予測可能性を高めるために、マイクロンは戦略的顧客契約を通じてメモリ業界の伝統的な周期性を低減しています。
現在までに、会社は26件の戦略的顧客契約を締結しており、これらの契約がカバーする収益は2030年前の総売上高の35%以上を占めると予測しています。
そのうち約4分の3の関連収益は価格設定の枠組みが確定しており、大部分の契約には価格の上下限が含まれています;残りの約4分の1は市場価格に基づいて定期的に協議されます。
顧客のこれらの契約に対する資金の約束は320億ドルに増加しており、その大部分は現金預金です。
マイクロンは、これらの契約には「テイク・オア・ペイ」の規定が含まれており、顧客は契約に従って購入義務を負う必要があると述べています。会社の現在の残りの履行義務は約1500億ドルであり、契約の最低価格で計算すると、関連する利益率は過去のいかなる周期のピークをも大幅に上回ると予測されています。
サンジェイ・メフロトラは、戦略的顧客契約が会社の将来の財務パフォーマンスの持続性に対する信頼を強化していると述べています。
資本支出を増加させ、2028年以降の生産拡大に備える
需要が引き続き強力であることは、マイクロンがさらなる生産能力の拡大を必要とすることを意味します。
会社は2027会計年度第1四半期の資本支出が約115億ドルであり、上半期に約250億ドル、年間下半期の資本支出はさらに増加すると予測しています。
経営陣は、2027会計年度の資本支出の増加の主要部分が工場とクリーンルームの建設に使用され、2028年下半期以降の生産能力の解放を加速することになると述べています。
新しいウェハ工場の建設は直ちに有効な供給に転換されるわけではなく、生産開始から実際に生産能力が規模を形成するまでには数四半期の立ち上げが必要です。
したがって、AI需要が引き続き増加する中で、今後数四半期の市場の関心は単なる需要の増加から、新たな生産能力の解放速度とAIメモリ需要の増加とのギャップに移るでしょう。
 リスク警告