GPT-6全量推送初日、ダウ平均株価は340ポイント以上下落:「AGIの瞬間」が「より高く、より長く」に出会う

 多くの報道は「多くの官僚が年内に再度利上げを支持している」と焦点を当てています。しかし、議事録には公開報道で比較的少なく言及されている一節があります:一部の参加者は、人工知能の発展が中期的に総需要が供給を上回る可能性があり、それがインフレに上昇圧力をもたらすと考えています。
10月7日、二つの出来事が同じ日に発生し、方向性は一致しませんでした。
OpenAIは全世界のChatGPTユーザーに向けてGPT-6を全面的にリリースし、料金を支払っているユーザー(Plus、Pro、Business、Enterprise)はその日からGPT-6 Solによって駆動され、FreeおよびGoユーザーは10月8日からGPT-6 Lunaに切り替わり、「Intelligent UI」と呼ばれる新機能が導入されました------質問の種類に応じてリアルタイムでテキスト、グラフ、インタラクティブコンポーネントを組み合わせて回答することができます。OpenAIの公式データによると、ChatGPTの週次アクティブユーザーは12億人を超えています。
同じ日に、米連邦準備制度は9月の会議の議事録を発表しました。全19名の参加官員が9月の利上げを支持し、大多数の参加者は年末までにさらなる利上げが必要になる可能性があると考えています;参加者は一般的にインフレが依然として高いこと、雇用市場がほぼ完全雇用に近いこと、インフレリスクが上向きであることを強調しました。
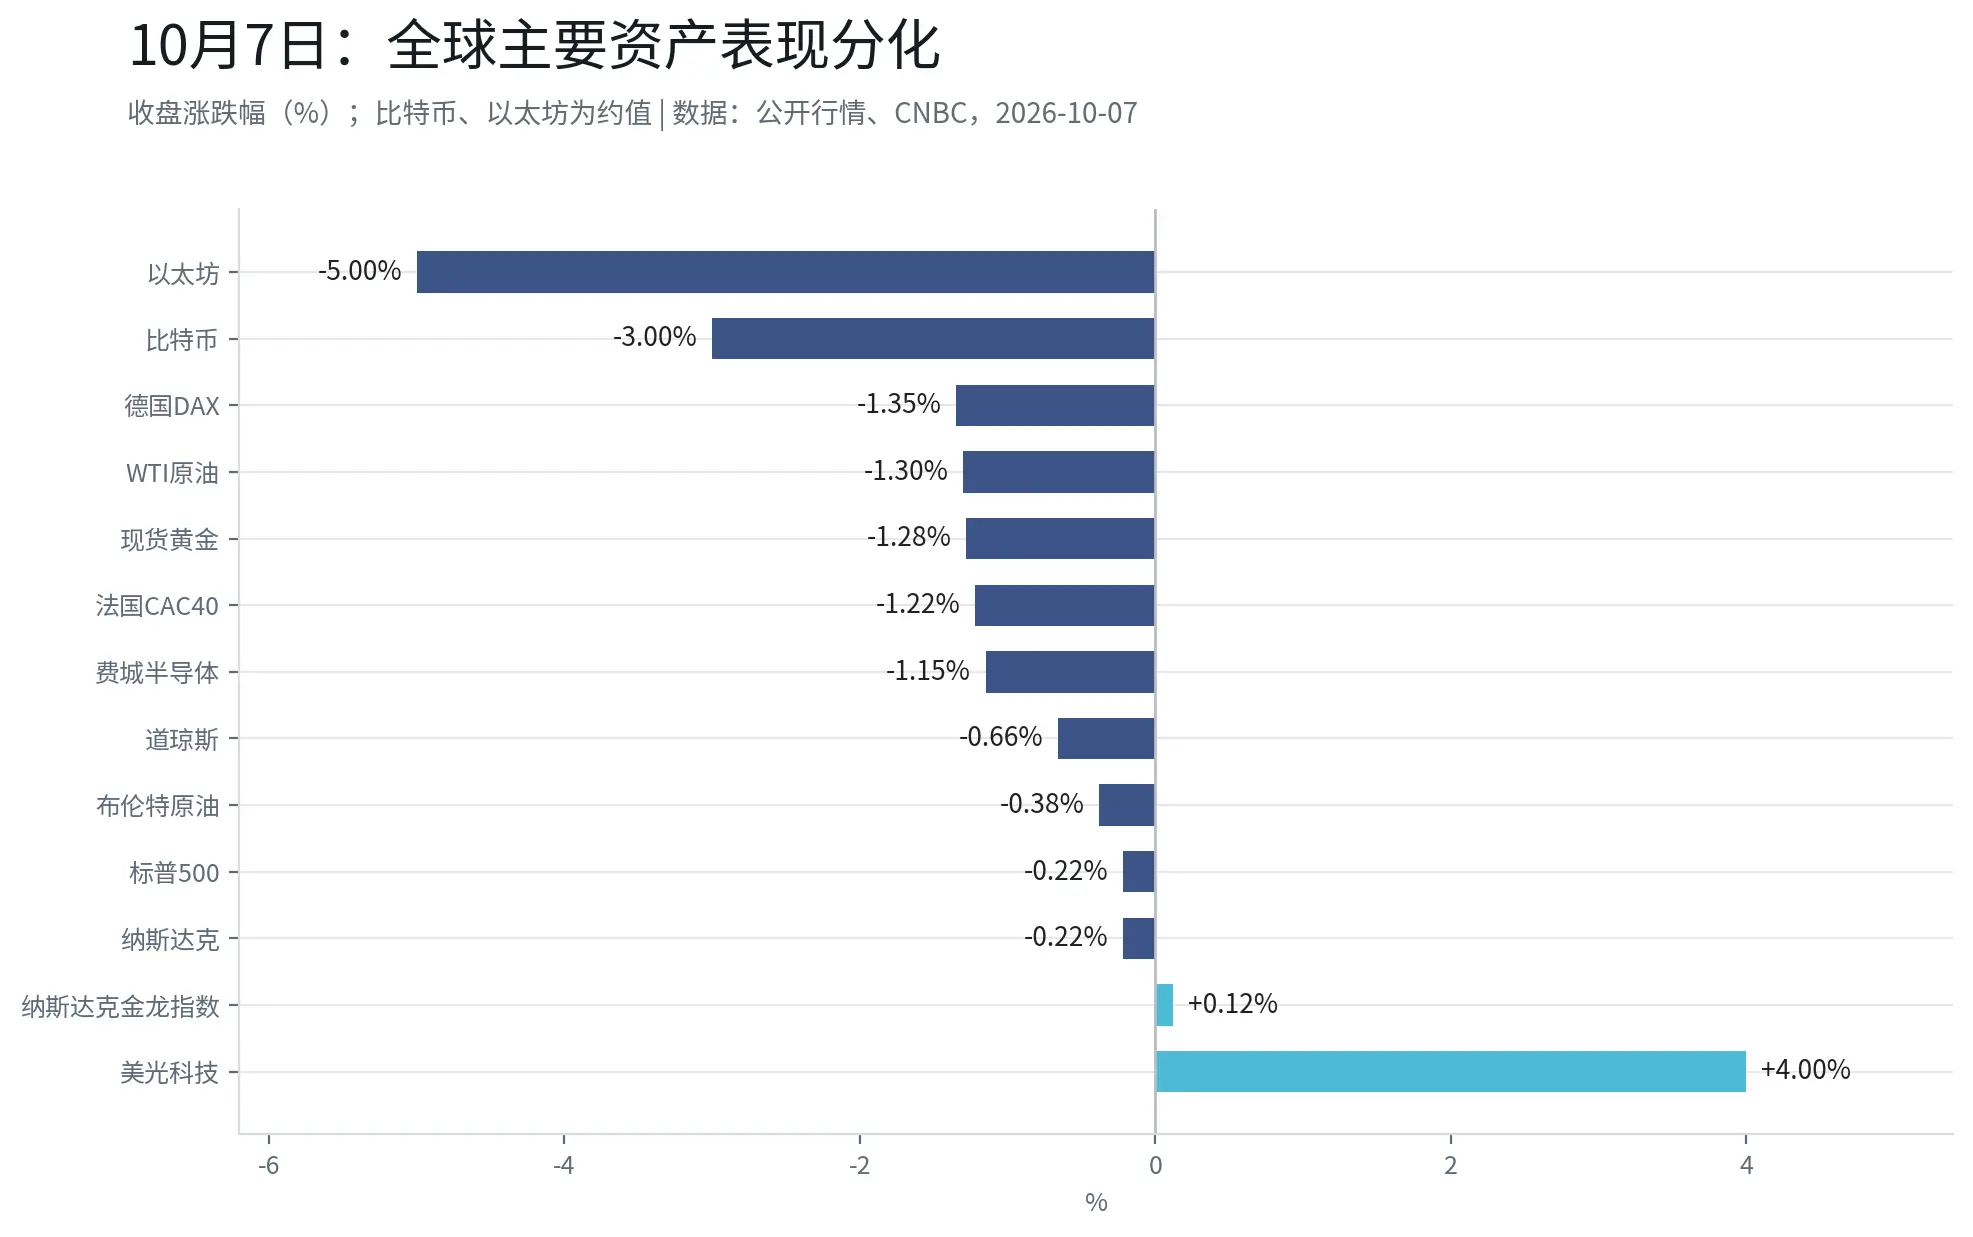
一方では市場の物語の中で「AGIの瞬間」があり、もう一方では中央銀行の見解の中で「より高く、より長く」があります。当日、米国株の三大指数は前日の記録的高値から反落しました:ダウ平均は341.41ポイント下落し51179.87ポイント(-0.66%)、S&P500は0.22%下落し7801.77ポイント、ナスダックは0.22%下落し27538.69ポイント。欧州はさらに大きな下落を記録しました------ドイツDAXは1.35%下落し、フランスCAC40は1.22%下落;米国債の利回りが上昇したことを除いて、フランスの財政懸念と高油価も当日の欧州株が圧迫された理由の一つと見なされています。
一、議事録で特に注目すべき一文
多くの報道は「大多数の官員が年内に再度利上げを支持」と焦点を当てています。しかし、議事録には公開報道で比較的少なく言及されている一節があります:一部の参加者は、人工知能の発展が中期的に総需要を供給を上回る可能性があり、それがインフレに上向きの圧力をもたらす可能性があると考えています。
この一文の重みは、「年内に再度利上げ」という表現に匹敵するかもしれません。米連邦準備制度のインフレに関する議論の中で、AIの資本支出自体が総需要を押し上げる変数の一つとして位置づけられており、もはや「技術進歩」の中立的な物語ではありません。これに基づく推論:もしAIの商業化と計算能力の拡張が引き続き加速すれば、「より高く、より長く」の金利パスを提供する追加の理由の一つになる可能性があります------これは本記事が議事録の原文に基づいて解釈したものであり、方向性の判断には不確実性が残ります。
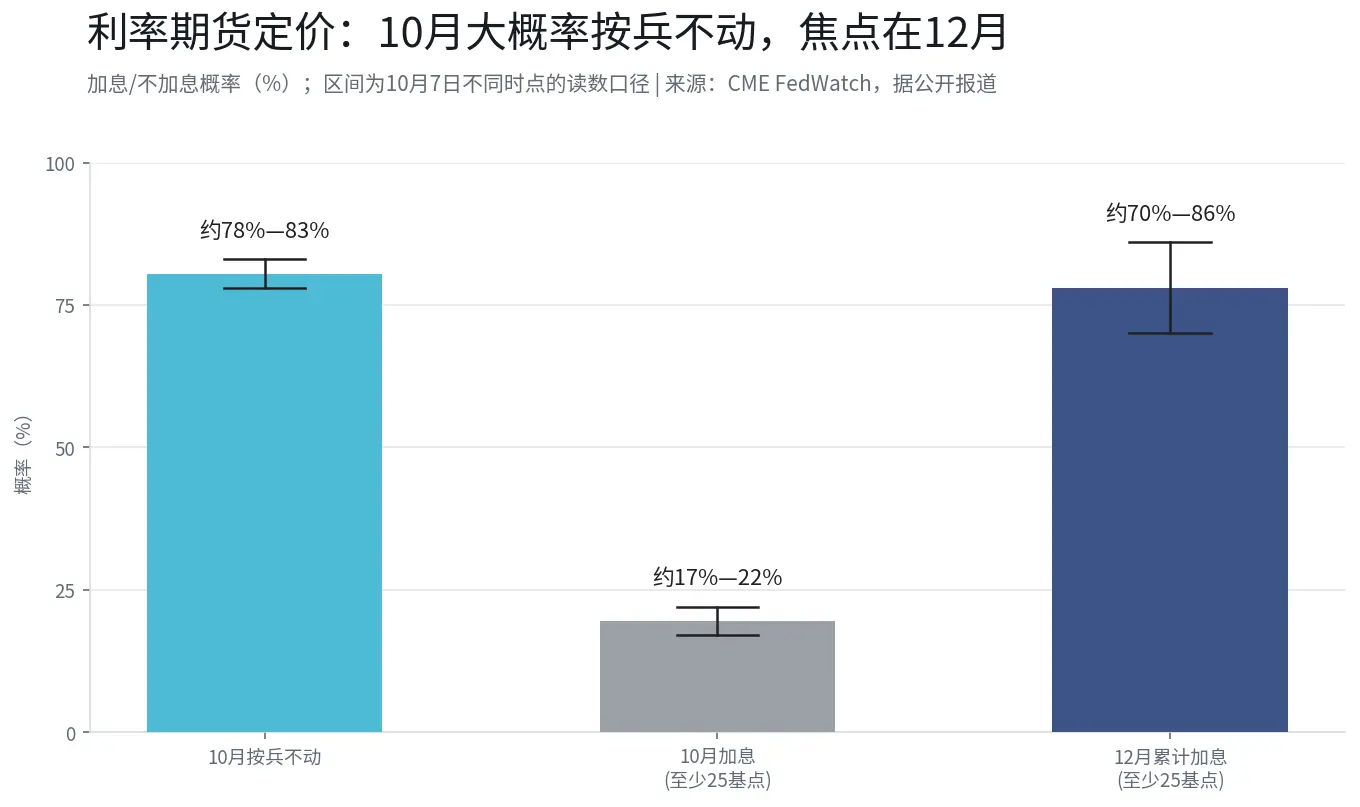
市場の価格設定は現在、両者の間にあります。CME FedWatchのデータによると(10月7日時点での異なる時点の基準に若干の差異があります)、10月の利上げが少なくとも25ベーシスポイントになる確率は約17%---22%に低下し、12月に累計で少なくとも25ベーシスポイントの利上げが行われる確率は約70%---86%の範囲にあります。市場が伝える信号は:10月は大きな動きがない可能性が高く、12月の会議がより重要な観察のノードの一つであるということです。
二、米国債:10年物の入札需要は予想を上回るが、真の問題は長期金利
当日最も注目された資産価格の変動の一つは債券市場で発生しました。
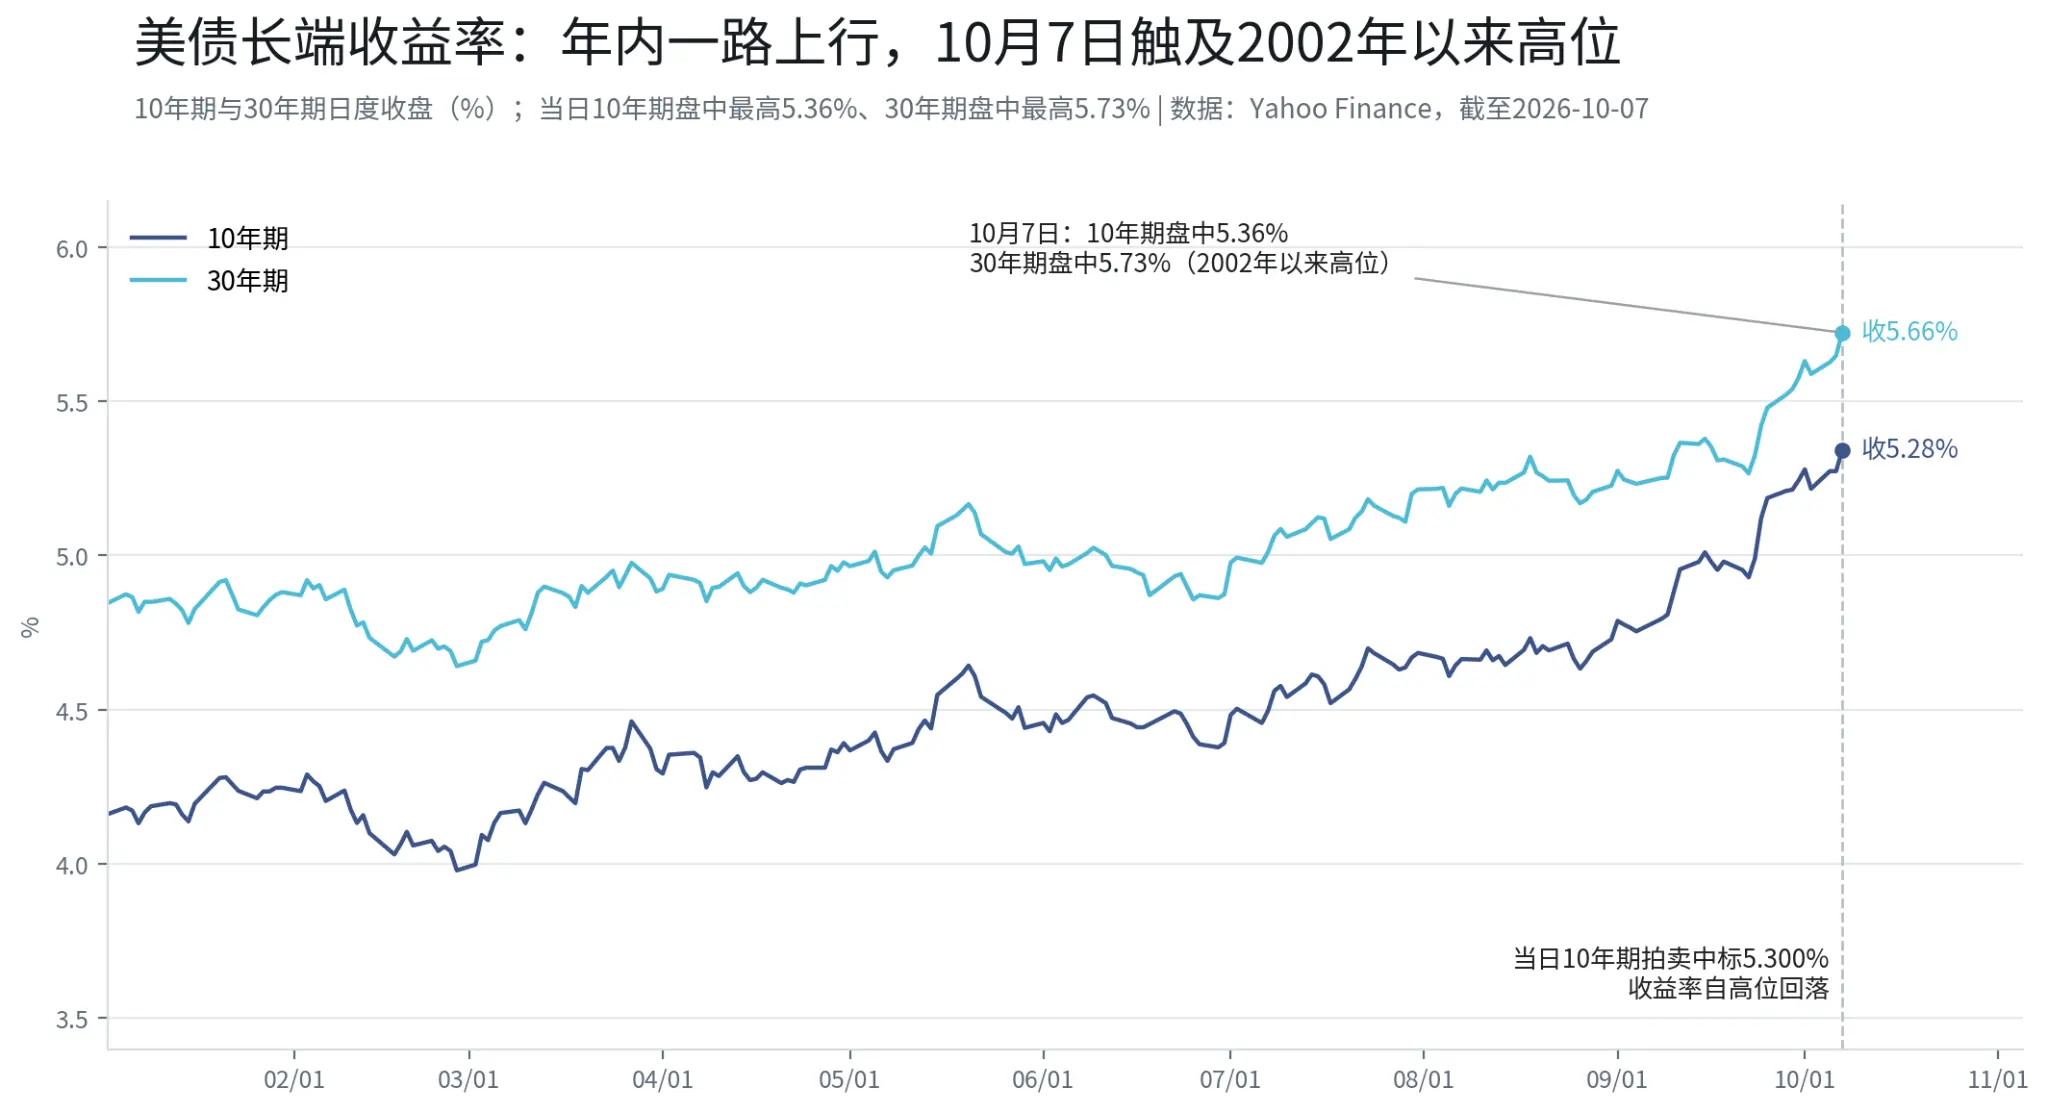
米国の10年物国債の利回りは一時5.364%(ロイターの基準によると、2002年4月以来の最高)に達し、30年物は一時5.70%---5.73%(2002年5月以来の最高)に達しました。引け時には両者はそれぞれ5.28%と5.66%近くに戻りました。公開報道によると、米財務省の官僚はこの日の債券売却について「世界的現象」と応じました------米国、欧州、日本の長期金利が同時に上昇しており、その背後には油価が100ドルを超えた後のインフレ期待と、投資家が大規模な国債供給を吸収するために要求するより高い補償があります。
しかし、10月7日には重要な反証がありました:その日390億ドルの10年物国債の入札は、入札倍率が2.77倍で、最近の6回の平均2.54倍を明らかに上回りました;一次ディーラーの配分は約2.5%で、金融危機後の低水準------つまり約97.5%の発行量が非ディーラーによって直接取得されました。間接入札(中央銀行などの機関を含む)は80.3%の配分を受け、最近の10回の平均72.4%を上回りました。
一つの解釈は:利回りが5.3%以上の水準に達したとき、一部の長期資金(年金、保険、主権ファンドなどの機関)が「長期を回避する」から「規律を持って長期を配置する」方向に転換している可能性があるということです。この種の資金は利回り水準に対して内部的な規律を持ち、十分に高ければ配置します。しかし、単一の入札ではトレンドを確認するには不十分です------また、強調すべきは、それが10年物の需要を検証しているということです。
入札結果が発表された後、10年物の利回りは高値から5.28%---5.30%近くに戻りました。利回りの低下は入札後に発生しました:その日の債券市場で最も重要な限界的な変化は、経済データではなく、買いの出現である可能性があります。
三、30年物:10年物よりも注目すべきセクション
もし10年物がその日の「価格設定のアンカー」であるなら、30年物はおそらく最も圧力が集中しているセクションです。
ポイントから見ると、両者は実際には同様に極端です:10年物の5.364%は2002年4月以来の最高であり、30年物の最高は5.70%---5.73%で2002年5月以来の最高です;市場データによると、両者は現在52週の範囲の98%の位置にあります。上昇幅だけを見ると、30年物は10年物よりも急激ではありません------9月初め以来、10年物は約4.79%から5.28%に上昇し、30年物は約5.27%から5.66%に上昇しました。
30年物が「より驚くべき」理由は、三つの構造的な要因にあります。
第一に、これは中央銀行が管理できない側です。政策金利は短期金利を直接決定しますが、30年物の利回りの価格設定権は市場にあります------それはインフレ期待と期間プレミアムから成り立っています。米連邦準備制度が「より高く、より長く」と言うとき、短期金利は政策の道筋に従います;しかし、30年物の上昇は、むしろ市場が財政の道筋と長期インフレに対して自ら投票しているように見えます。公開報道によると、今回の売却では長期金利が短期金利よりも大きな圧力を受けており、10年物と30年物の利差は約35---40ベーシスポイントの正の急勾配の形を維持しています------市場は「リセッションの逆転」に基づいて価格設定しているのではなく、「インフレと供給プレミアム」に基づいて価格設定しているようです。
第二に、デュレーションがボラティリティを増幅させました。30年物の債券のデュレーションは10年物の2倍以上であり、同等の利回り上昇幅の下で、価格の下落幅は著しく大きくなります。長期債券を保有する年金や保険機関にとって、30年物は評価圧力が最も集中しているセクションです;発行者(米財務省)にとっても、最も高価な資金調達のセクションです。
第三に、10年物の入札の答えは30年物に自動的に適用されるわけではありません。10月7日の入札は、5.3%の利回リで10年物を受け入れる意向があることを示しました;しかし、年金や生命保険の負債デュレーションは主に20---30年の範囲にあり、超長期の需要が同様に存在するかどうかは、10月8日の30年物の入札によって答えられる必要があります。もし30年物の入札も同様に強力であれば、長期金利が「天井を築く」証拠が一つ増えます;もし明らかに弱ければ、配置資金は10年物までしか延長したくないことを示し、30年物の圧力はまだ解消されていないことを示します。
油価が100ドルを超えている背景の中で、インフレ期待が超長期に直接伝わることもより明確です。30年物の入札結果とその後のインフレデータは、10年物自体の動向よりもこの利率上昇がどこまで進むかを示す可能性があります。
四、GPT-6発表の日の米国株:ハードウェアの分化、全体的な狂乱ではなく
GPT-6の全面的な提供は、市場で「AI全面買い」を形成することはなく、内部での分化が見られました。
フィラデルフィア半導体指数は1.15%下落しました。ストレージと半導体の内部動向は分裂しています:公開市場のデータによると、マイクロンは逆風の中で4%以上上昇し、AMDは3%以上上昇しました;クアルコム、Armは2%以上下落し、TSMCは2.09%下落し、西部データとSKハイニックスADRは弱含みました。
マイクロンの相対的な強さはストレージの供給と需要に関係しています。報道によると、10月7日に海外の機関アナリストがマイクロンの目標株価を2100ドルから3000ドルに引き上げた理由の一つは、AIデータセンターによるHBM高帯域幅メモリの需要です(この目標株価は関連機関の判断を示すものです)。市場の解釈の一つは、GPT-6のようなモデルの推論負荷が大きくなるほど、高帯域幅メモリの需要がより直接的になるため、ストレージセクター内で「AIコアストレージ」と「従来のストレージ」の価格分化が生じているということです------この分化が持続するかどうかは、今後の財務報告と受注データによって検証される必要があります。
大型テクノロジー株は上昇と下落が入り混じっています:アマゾンは1.42%上昇し、アップルは0.91%上昇し、グーグルは0.81%上昇し、マイクロソフトはわずかに上昇;メタは2.38%下落し、NVIDIAとテスラは小幅に下落しました。分化自体が一つの信号です:GPT-6の発表は全体的な上昇を引き起こさず、市場は「誰が本当に推論需要から利益を得るのか」を区別し始めています。
五、金が4100ドルを下回る:保有コストとドルの二重圧力
金は当日大きな下落を記録した資産の一つです。
公開市場のデータによると、現物金は約4110ドル/オンスで引け(異なる市場源では4110.68---4110.75の間)、1.28%下落し、取引中に4066ドル近くまで下落し、8月5日以来の最低値を記録しました;現物銀は約59.75ドル/オンスで引けました;ニューヨーク12月期金は46.40ドル下落し4140.70ドル/オンスで引けました。
金の当日の弱さは、主に二つの要因に関連しています:一つは実質金利環境------30年物米国債の利回りが5.7%を超えており、無利息資産の保有機会コストが体系的に引き上げられています。米国債が5.3%以上の利回りを提供できるとき、金の「無利息」特性は背景から制約に変わります;二つ目はドル高------ドル指数が102.3を超え、ドル建ての金価格を圧迫しています。貴金属分析機関の関係者はメディアに対し、市場が伝える情報は利率がより長い期間高い水準を維持する可能性があることが、利回りとドルに支えを提供していると述べています。
なお、金の下落は10年物の入札結果が発表される前に発生しており、入札後に利回りが低下し、金価格が低点から回復しました------下落幅を単一の出来事に単純に帰することは正確ではなく、利率、ドル、ポジション要因が共同で作用している可能性があります。
六、原油:地政学的緊張、しかし油価は逆に下落
WTI原油先物は1.30%下落し88.28ドル/バレル、ブレント原油は0.38%下落し100.20ドル/バレルで引けました(公開市場のデータによると)。
油価の動向と地政学的なニュースは必ずしも一致していない。公開された報道によれば、イラン側はその日、ホルムズ海峡が「閉鎖状態」にあり、イラン武装部隊がその支配権を持っていると述べた。また、サウジアラビアとイエメンのフーシ派との間の衝突も続いている。しかし、油価はこれにより上昇しなかった。供給側のヘッジ力がより重要である可能性がある:G-7諸国は国際エネルギー機関を通じて、今後4ヶ月間に約1億バレルの原油と燃料を調整して供給することに合意し、10月7日にはIEA加盟国が既に発表された備蓄の供給ペースを加速することに同意した。海事データ機関の統計によれば、中東(イランを除く)の原油輸出は最近、衝突前の水準を上回っており、一部の貨物は迂回航路を通っている。また、サウジアラビアのアラムコが短期的な中断に対応するための新たな輸出経路を研究しているとの報道もある。
地政学的リスクプレミアムは、ある程度供給側の政策によって相殺されており、これがその日の油価が中東情勢に伴って上昇しなかった重要な理由の一つかもしれない。しかし、供給の中断が持続的にエスカレートすれば、備蓄供給の緩衝能力には限界があり、このバランスが維持できるかどうかには不確実性が残る。
七、暗号通貨の同時調整:レバレッジロングが圧迫される
ビットコインはその日、一時8.3万ドルを下回り、約8.31万ドルで取引を終え、3%以上の下落を記録した。イーサリアムは5%近く下落し、SOLは約3%、HYPE、XRPは4%以上、DOGEは7%以上下落した(公開された市場データによる)。
CoinGlassのデータによれば、過去24時間で全市場の清算額は約7億ドルに達し、そのうち90%以上がロングポジションであった。暗号資産の調整は複数の要因に関連している可能性がある:米国債の利回りとドル高が無利息/低利息資産の評価を抑制し、レバレッジロングが急落の中で強制清算されてボラティリティが拡大した。また、その日の朝に発生した地政学的事件による油価の上昇もリスク選好に圧力をかけた。
八、中国株の独立した動向
米国株全体が下落する中、ナスダック中国金龍指数は取引の終盤に上昇し、わずかにプラスで取引を終えた(公開された市場データによると約0.1%---0.3%、異なるデータソースによって若干の差異がある);一部の中国株は明らかに上昇した。
中国株の相対的な独立した動向は複数の要因に関連している可能性がある:第一に、前期の調整幅が大きく、評価が相対的に低位にあること;第二に、ある外資系大手銀行による近2800のグローバルファンドの統計分析によれば、グローバルなアクティブロングファンドの中国株への平均配分は6月以降「低配分」から「ベンチマーク中立」に上昇し、4年間の低配分状態が終了した。関連ファンドは合計約5620億ドルの中国株資産を管理している(この見解は関連機関の判断を代表するものである)。歴史的な資金行動の変化が継続するかどうかは不明であり、過去のパフォーマンスは未来の結果を保証するものではない。
九、次に注目すべきこと
第一に、30年物の入札結果。これは「配置が超長期にまで延びるかどうか」の直接的な検証である:10年物が強く、30年物も強ければ、長期金利の圧力は段階的に解放される可能性がある;10年物が強く、30年物が弱ければ、超長期が依然として弱い部分であり、高評価資産と金の抑制要因は未だ解除されていない。
第二に、10年物米国債の利回りが5.3%未満に戻り、安定するかどうか。利回りが5.3%を超えて持続的に運行される場合、高評価資産の評価のアンカーは引き続き圧力を受けることになる;もし配置型の買いが持続的であれば、長期金利のピークは現在の価格設定が示唆するよりも近い可能性がある------この判断には不確実性がある。
第三に、GPT-6発表後の産業伝播。ストレージセクター内の分化(一部のAIストレージ関連銘柄が強く、従来のストレージと一部の半導体が弱い)は初期の信号である。もし「AIコアストレージ」と「従来のストレージ」の価格差が持続的に拡大すれば、AI産業チェーンの価格設定ロジックは「AIを買う」から「AIチェーンの中で実際に推論需要から利益を得る部分を識別する」へと移行する可能性がある------最終的には依然として注文と財務報告による検証が必要である。
第四に、12月の利上げ確率の限界的な変化。現在の市場は12月に累計で少なくとも25ベーシスポイントの利上げが行われる確率を約70%から80%と見積もっている(CME FedWatchの異なる時点のデータによる)。今後のインフレデータが粘着性を示す場合、この確率はさらに上昇する可能性があり、10月の「一時停止」は単なるリズムの問題かもしれない;逆に、いかなるインフレの冷却信号も成長株と長期債の状況を同時に改善する可能性がある。
最後に
10月7日を「AIの物語が挫折した」または「市場が恐慌に陥った」と読むのは不完全である。実際に起こったことは、連邦準備制度の議事録がAIを産業の物語からインフレの枠組みに書き込んだため、長期金利が圧力を受けて上昇したことである;同じ日に、需要が予想を超えた10年物の入札が利回りを一部押し戻した。GPT-6の全量プッシュは普遍的な上昇をもたらさず、「利益を得る部分」の再整理をもたらした;金と暗号の調整は、より多くは保有コストとドル環境の結果である。そして、このすべての下で、30年物の利回りが5.7%を超え、同等の需要検証を受けていない------それが次の数取引日における真の試金石である可能性がある。
データソース
OpenAI公式発表
公開市場データ(米国株、米国債、金、原油、暗号資産など)
米国財務省の入札結果
連邦準備制度の議事録、CME FedWatch
ロイター、CNBC、FXStreet、CoinGlass
G-7/IEAの声明
外資系機関の研究報告および公開報道
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中で述べられた時点の公開資料に基づいて整理されている。関連する市場データ、予測および確率は市場状況の変化に伴い変動する可能性がある。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を代表するものであり、BITの見解または推奨を代表するものではない。この記事は投資の助言、投資研究、オファー、勧誘または任意の証券、投資商品または取引戦略の推奨を構成するものではなく、また任意の投資決定の根拠として使用されるべきではない。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性がある。過去のパフォーマンスおよび過去の市場動向は未来の結果を保証するものではない。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門家の意見を求めるべきである。
 リスク警告