純利益が65%増加、資本支出は850億ドルに達する見込み——TSMCの決算会議の三つの必答問題

 財務報告の前の週、フィラデルフィア半導体指数は四連続下落を経験し、BroadcomのCEOは「資本が最大の制約である」という警告を再度提示しました。この回答の読み方は、例年よりも一層の深みを持つことになりました。この記事では、法的説明会で回答する必要がある質問を三つに分けて考察します。
導入:今週の木曜日、世界のAIチップ受託生産の主要供給者が第3四半期の結果を発表します。TSMCの資本支出はASMLやアプライドマテリアルズなどの設備メーカーの受注予測に直接影響を与え、CoWoSの先進パッケージの増産ペースはNVIDIAなどの顧客のAIチップの納品能力に関わります。AIインフラ全体にとって、この決算報告書と電話会議は進捗確認の集中した機会となります。市場面では、TSMCの米国株は水曜日に445.12ドルで取引を終え、市場価値は約2.3兆ドル(市場インターフェース)で、サムスン電子の市場価値の約2倍(当日の終値と為替レートで換算)です。台湾株は火曜日に1.97%下落し2490新台湾ドルとなりました。決算報告の前週、フィラデルフィア半導体指数は4連続下落を経験し、ブロードコムのCEOは「資本が最大の制約」と警告を発しました。この結果の読み方は例年よりも一層重要になっています。本記事では、決算説明会で回答が必要な質問を3つに分けます。
一、市場予測利益「六連冠」
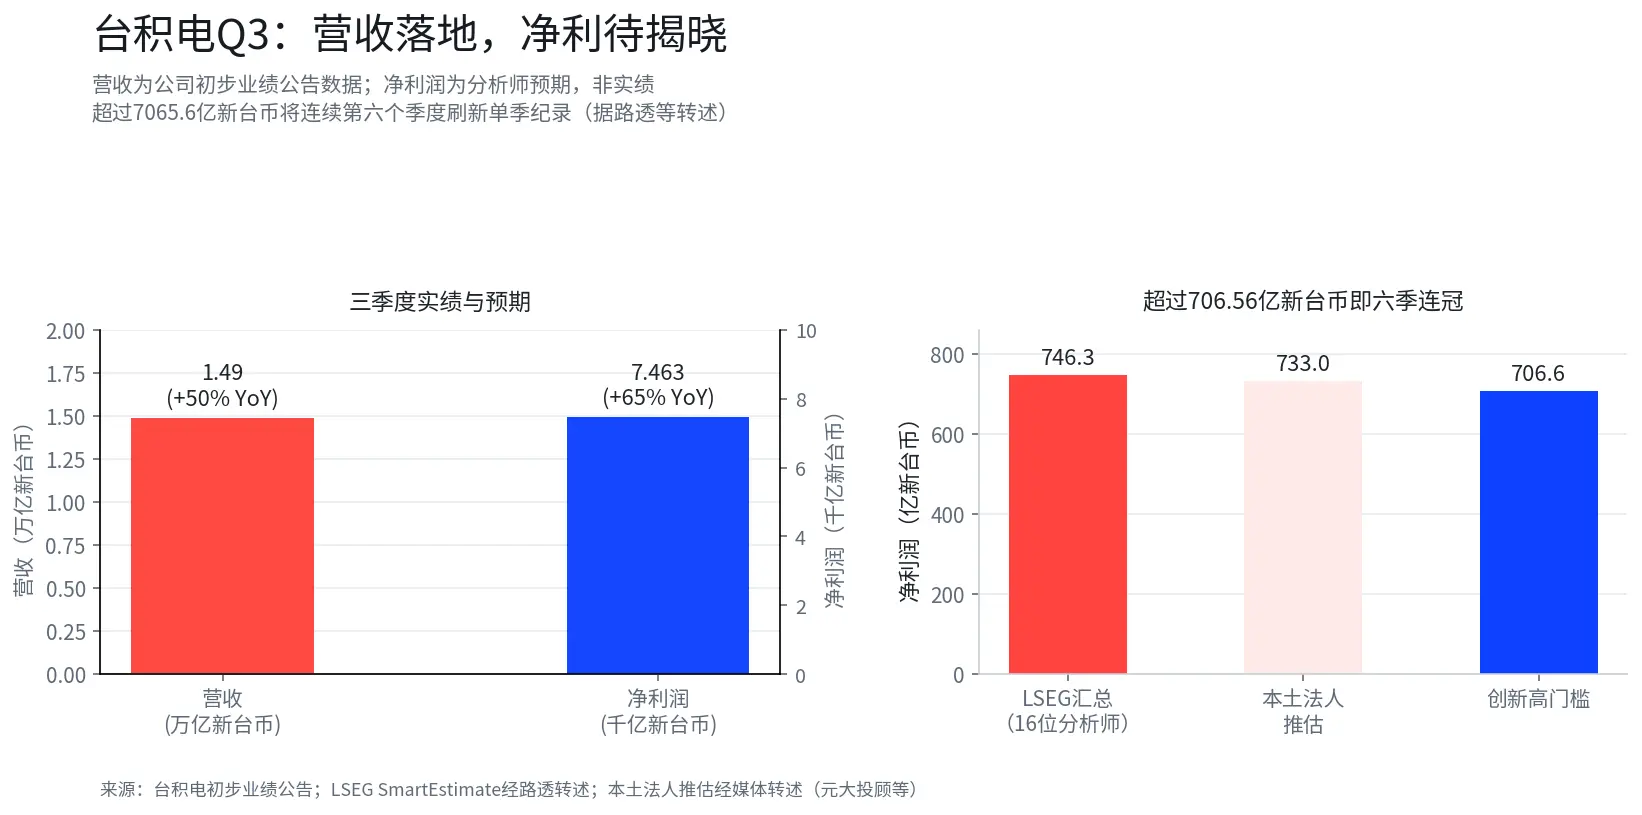
収益はすでに先行して確定しています。会社が先週発表した初期データによれば、第3四半期の収益は1.49兆新台湾ドルで、前年同期比約50%増加し、会社が以前に示したガイダンス範囲を上回りました。9月の単月収益は8月に記録した歴史的な記録に近づいています。Zero Oneの創設者フェルナンドの計算は非常に直接的で、会社は以前に2026年の米ドル収益成長を「やや40%を上回る」と予測していました。この表現を維持する場合、第4四半期の成長率は第3四半期のガイダンスレベルの3分の1にしかならず、実際の業務運営レベルを下回ります。したがって、ガイダンスをさらに引き上げる可能性は確かに存在します(金十データ、智通財経の引用)。
利益面の予測はさらに整然としています。LSEG SmartEstimateは16人のアナリストの予測をまとめており、第3四半期の純利益は前年同期比約65%増の7463億新台湾ドルと予想されています。7065.6億新台湾ドルを超えると、単四半期の記録を再び更新し、11四半期連続の利益増加を達成します(ロイターなどの引用)。地元法人の推定はこの数値よりやや低いです:ある報告書では第3四半期の粗利益率67.1%、営業利益率58.1%、税引後純利益約7330億新台湾ドル、1株当たり利益約28.27元と予測されています。元大投顧は第3四半期のEPSを29.03元に上方修正し、第4四半期の収益は季節的に10%から15%増加し、EPSは33.37元に達すると予測しています。2026年、2027年のEPSはそれぞれ111.72元と157.29元に達すると見込まれています(メディアの引用)。モルガン・スタンレーのジャン・ジャホンの見解も一致しており、3ナノメートルの需要が強いことから、年間収益成長率のガイダンスは「やや40%を上回る」から40%の中低範囲に引き上げられる可能性があります。決算報告の前に、米銀はTSMCの目標株価を引き上げました。その理由は、2ナノメートルの生産能力の向上が販売予測と利益率を押し上げるためです(富途の引用、この見解は関連機関の判断を代表するものです)。
二、資本支出、本四半期の真の分岐点
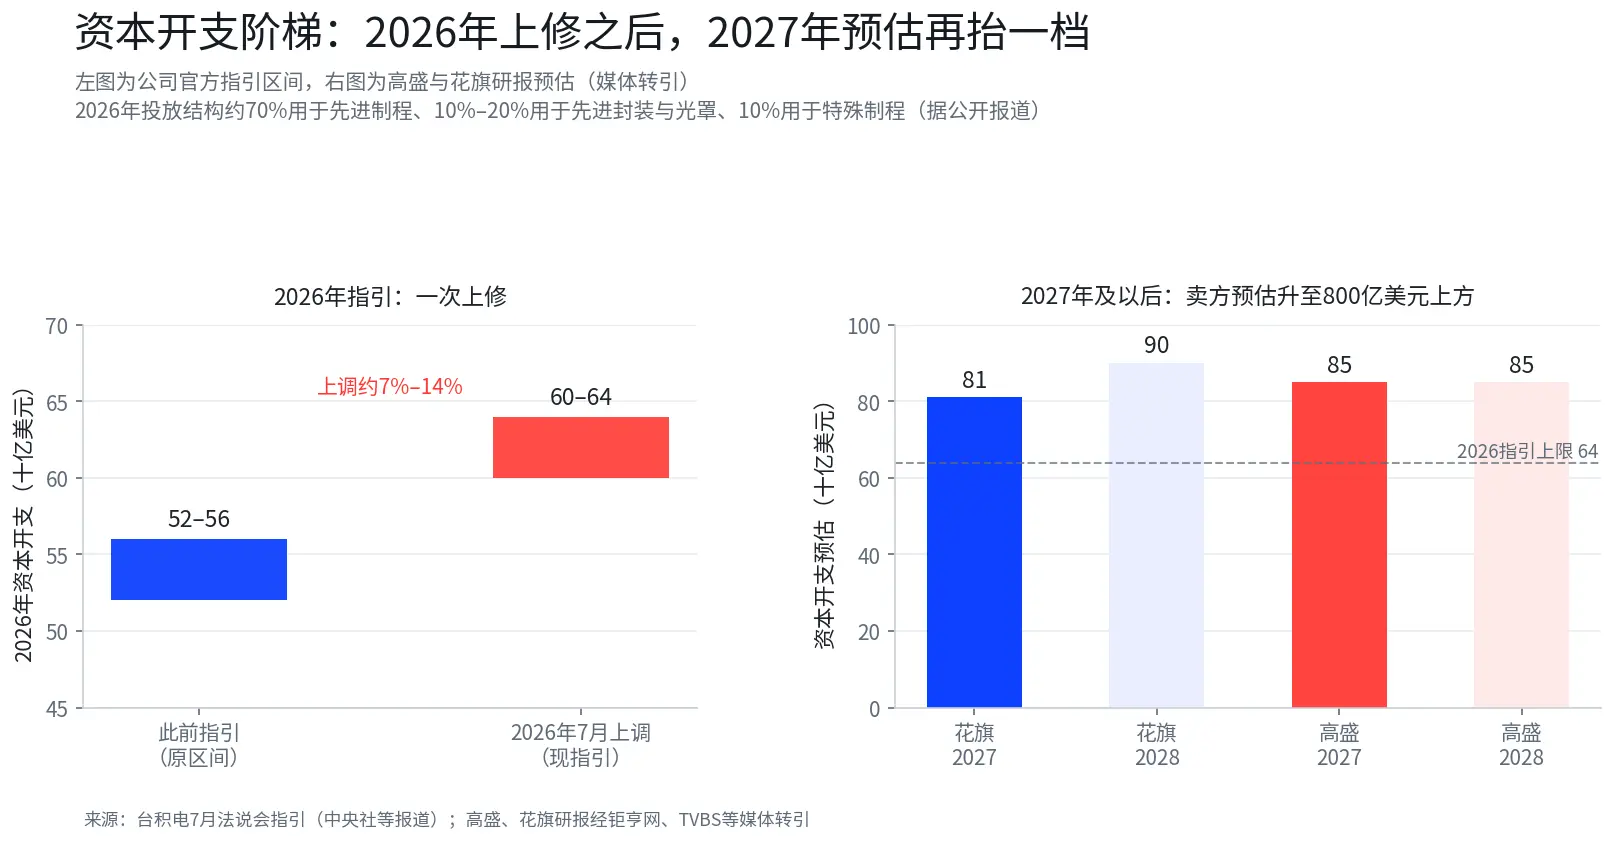
収益と1株当たり利益がガイダンス範囲内に収まることは「合規」であり、この決算報告書の真の分岐点は資本支出にあります。TSMCは7月に2026年の資本支出を520億から560億ドルから600億から640億ドルに引き上げ、調整幅は約7%から14%です。これは主に先進プロセスと先進パッケージの生産能力に使用されます。Seeking Alphaの整理によれば、第2四半期の単四半期資本支出は約155.9億ドルで、年間640億ドルの上限に従った年換算レベルとほぼ一致しており、投資構造の約70%が先進プロセスに、10%から20%が先進パッケージテストとフォトマスクに、10%が特殊プロセスに使用されています。2027年の予測はすでに引き上げられており、高盛は2027年と2028年の資本支出予測を850億ドルに引き上げ、シティは2027年を約810億ドル、2028年を約900億ドルと予測しています(研究報告の引用)。
資本支出のガイダンスがなぜ重要か。設備メーカーの受注予測は受託工場の投資計画から来ており、CoWoSなどの先進パッケージの増産ペースはAIチップの納品上限を決定します。市場は先週、別の方向からの声を聞きました。ブロードコムのCEOであるチェン・フーヤンは、資本がAIの拡張の最大の制約であると述べました。TSMCが支出計画を維持または引き上げる場合、供給側の投資が依然として加速していることを示します。もし表現が慎重に転じる場合、資金調達条件が支出ペースに与える影響が設備メーカーとAIチップの価格設定に入ってきます。決算報告の前にも異なる声があり、Seeking Alphaの分析はTSMCの評価を「ホールド」に引き下げました。その理由は、資本支出の加速により自由現金流が圧迫されるためであり、彼らの計算によれば、前三四半期の自由現金流は合計約378億ドルで、年間640億ドルに従った場合、後の2四半期で約289億ドルの支出が必要です(この見解は記事の著者の判断を代表するものです)。
市場は特にCoWoSの生産能力の拡張進捗に注目しています。AIアクセラレーターが計算能力とメモリ帯域幅の需要を高めるにつれて、先進パッケージは供給側の緊張した環境となっています。公開された報道によれば、TSMCはパートナーのグローファウンドを通じて米国のシリコン中介層供給能力を拡大しており、グローファウンドは2028年の上半期に生産を開始する見込みです。アムコールのアリゾナ州にある先進パッケージ工場は2028年初めに稼働を計画しています。業界はTSMCのアリゾナ州における最初の先進パッケージ工場が早ければ2028年の上半期に稼働を開始する可能性があると推測しています。
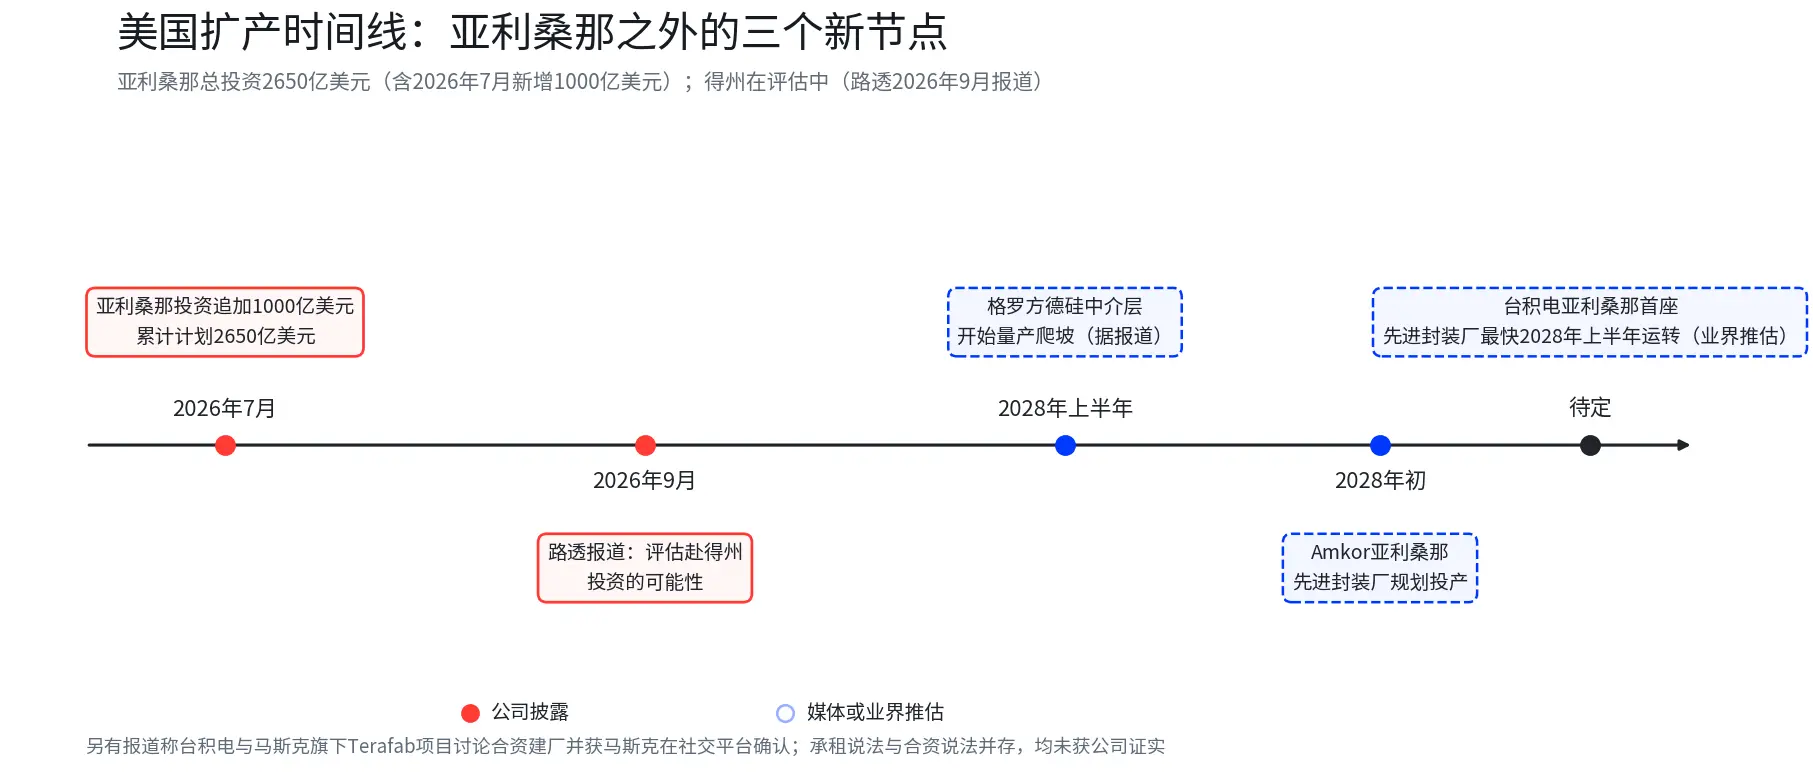
三、アリゾナの後、テキサスは次のステップか
増産計画は決算説明会のもう一つの焦点です。TSMCはアリゾナ州に2650億ドルを投資してチップ工場を建設する計画を立てており、その中には7月に新たに発表された1000億ドルも含まれています。ロイターの9月の報道によれば、会社はテキサスへの投資の可能性を評価しています。マスクは先週、彼の企業が「テラファブ」と呼ばれるAIチップパークを建設し運営することを発表し、TSMCが一部の施設を賃貸する可能性があります。さらに、両社は合弁工場の建設について議論したことがあり、マスクがソーシャルメディアで確認したとの報道もあります(Culpiumの独占報道およびその後のメディアの引用)、参加方法は会社の開示に基づきます。
二つの機関の判断は並行して見ることができます。モルガン・スタンレーは、今後5年間、TSMCの顧客需要が持続的に増加すると予測しており、アリゾナ工場のスペースは限られているため、テキサスに新しい生産ラインを設置する必要性が高いと考えています。モーニングスターの上級株式アナリストであるフェリックス・リーは、TSMCのアリゾナの一部計画されたウェハ工場はまだ着工しておらず、テキサスへの進出の緊急性は高くないと考えています。テキサスには成熟した半導体産業の集積と人材の蓄積があり、2030年代から2040年代の長期的な増産計画により適しているとしています。この見解は関連機関の判断を代表するものです。
四、決算説明会で注目すべき3つの変数
第一に、資本支出がさらに上方修正されるかどうか。会社が7月に示した600億から640億ドルの範囲が上限で実行されるか、2027年に新しい投資フレームワークが示されるかは、設備メーカーと材料供給者の受注の可視性を直接決定します。
第二に、CoWoSの生産能力拡張の具体的なタイムライン。AIチップの納品のボトルネックは先進パッケージにあり、CoWoSの増産速度はNVIDIAなどの顧客の出荷ペースに関わり、先進パッケージの収入の成長傾斜を決定します。
第三に、年間収益成長率のガイダンスと2027年の表現。モルガン・スタンレーはガイダンスが40%の中低範囲に引き上げられると予測しており、もし経営陣がより積極的な展望を示せば、AIインフラチェーンの利益予測が一度集中確認されることになります。もし表現が保守的であれば、市場は第4四半期の成長率と2027年の資本支出の整合性を再確認する必要があります。
総合的な市場状況と公開情報を考慮すると、市場は利益記録の実現、資本支出の表現が積極的であることに注目しており、真の懸念は2027年のフレームワークが前倒しで示されるかどうかです。もし資本支出のガイダンスが範囲の下限に落ち、CoWoSの表現が弱くなる場合、「AIインフラ投資は依然として加速している」という読み方は修正が必要です。
データの説明
収益と純利益:TSMCの第3四半期の初期業績発表、2026年10月上旬に発表予定。LSEG SmartEstimate(16人のアナリスト)経由のロイターなどの引用。
資本支出:会社の7月の決算説明会のガイダンス(600億から640億ドル、中央社などの報道)。高盛、シティの予測は研究報告の引用。
法人予測:元大投顧などの地元機関の報告がメディアを通じて引用、2026年10月11日-13日。
米国の増産:アリゾナ2650億ドルは会社の開示。テキサスはロイターの9月の報道。テラファブはマスクの発言およびCulpiumの独占報道の引用。
市場:TSMCの米国株とサムスン電子の市場価値は市場インターフェースデータで、2026年10月13日の終値、為替レートの換算は本文を参照。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中で述べられた時点の公開資料に基づいて整理されています。関連市場データ、予測および確率は市場状況の変化に伴い変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を代表するものではありません。この記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場パフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は将来の結果を示すものではなく、保証するものではありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは香港の居住者またはその他の制限された法的管轄区域のユーザーには提供されません。
 リスク警告