TOKEN2049 SINGAPORE 2026 カンファレンスの概要と業界のトレンド
 核心的な視点

 クリプトはデジタル資産の革新から金融市場のインフラの再構築へと移行しており、業界の資本の主場も同時に機関へと移行しています。
著者:HashKey Capital
概要
2026年10月7日から8日まで、TOKEN2049 Singaporeは世界の主要なCrypto-native起業家、取引プラットフォーム、伝統的金融機関および投資機関を集めました。大会议程、公開発表および会場内外の交流を通じて、私たちの核心的な感覚は:Cryptoはデジタル資産の革新から金融市場基盤の再構築へと移行しており、業界の資本主場も同時に機関へと移行しています。
一、市場の境界が拡大している。予測市場とオープンなデリバティブプロトコルは、イベント、リスクおよび非標準資産に連続的な価格を提供します。新しい市場が成立するかどうかを決定するのは、結果の裁定、流動性および規制であり、上場の速度ではありません。
二、ステーブルコインが階層化している。発行、準備金、コンプライアンス、流動性および配布が異なる機関によって担われています。C端の支払い入口は同質化が進み、競争優位はライセンス、銀行および商業者との接続、そして支払い回廊に移行しています。
三、トークン化の基準が引き上げられた。単に「デジタルマッピング」を行うことの価値は限られており、真の増分は所有権がブロックチェーンに上がった後の7×24リスク管理、担保およびデリバティブシステムにあります。RWAの議論の焦点は米国債から株式に移り、ヘッジおよび資金調達が最初に商業化されるでしょう。
四、AI × Cryptoの確実性は計算能力にあり、エージェントトークンではない。物語のレベルでは明らかな分裂があり、キャッシュフローのレベルではAIDCに高度に集中しています。マイニング企業がAI計算能力に転換するために必要な資本支出は、従来のマイニングの数倍に達し、「計算能力の資本化」が新たな金融需要となりつつあります。
五、機関化と専門分業が同時に進行している。小売の増分は天井に達し、ほぼすべての参加者が機関業務にシフトしています;Crypto原生機関は取引、リスク管理および資産管理能力を製品化し、価値捕獲は流動性ネットワークと配布入口に集中しています。
六、熱気とリターンが乖離している。プロジェクト側の感情は牛市に近づいていますが、トレーダーは一般的に慎重です。米国の中間選挙と米国債の利回りが主要なテールリスクです。技術の採用、プロトコルの収入およびトークンのリターンの間の分化は引き続き拡大するでしょう。
一、大会全景:個人投資家の祭典から機関資本の窓口へ
1.1 展示構造は資本構造を反映
展示ブースの分布は、誰が配布のために支払っているかを直感的に反映しています。大会の公式会場データによれば、取引所は約29%の展示面積を占め[1]、平均単ブースは約44平方メートルで、全体の平均の2倍以上です。支払いおよびステーブルコインの出展者数が最も多いですが、平均ブースは約20平方メートルで、Uカード、出入金サービスプロバイダーが中心です。予測市場のトッププロジェクトはすべて出席し、一般的に中型ブースを採用しています;AI出展者数は多いものの、占有面積は非常に小さく、RWAもブースの主役ではありません。
図表1:各トラックの展示面積占比と出展者数(2026年10月12日現在)
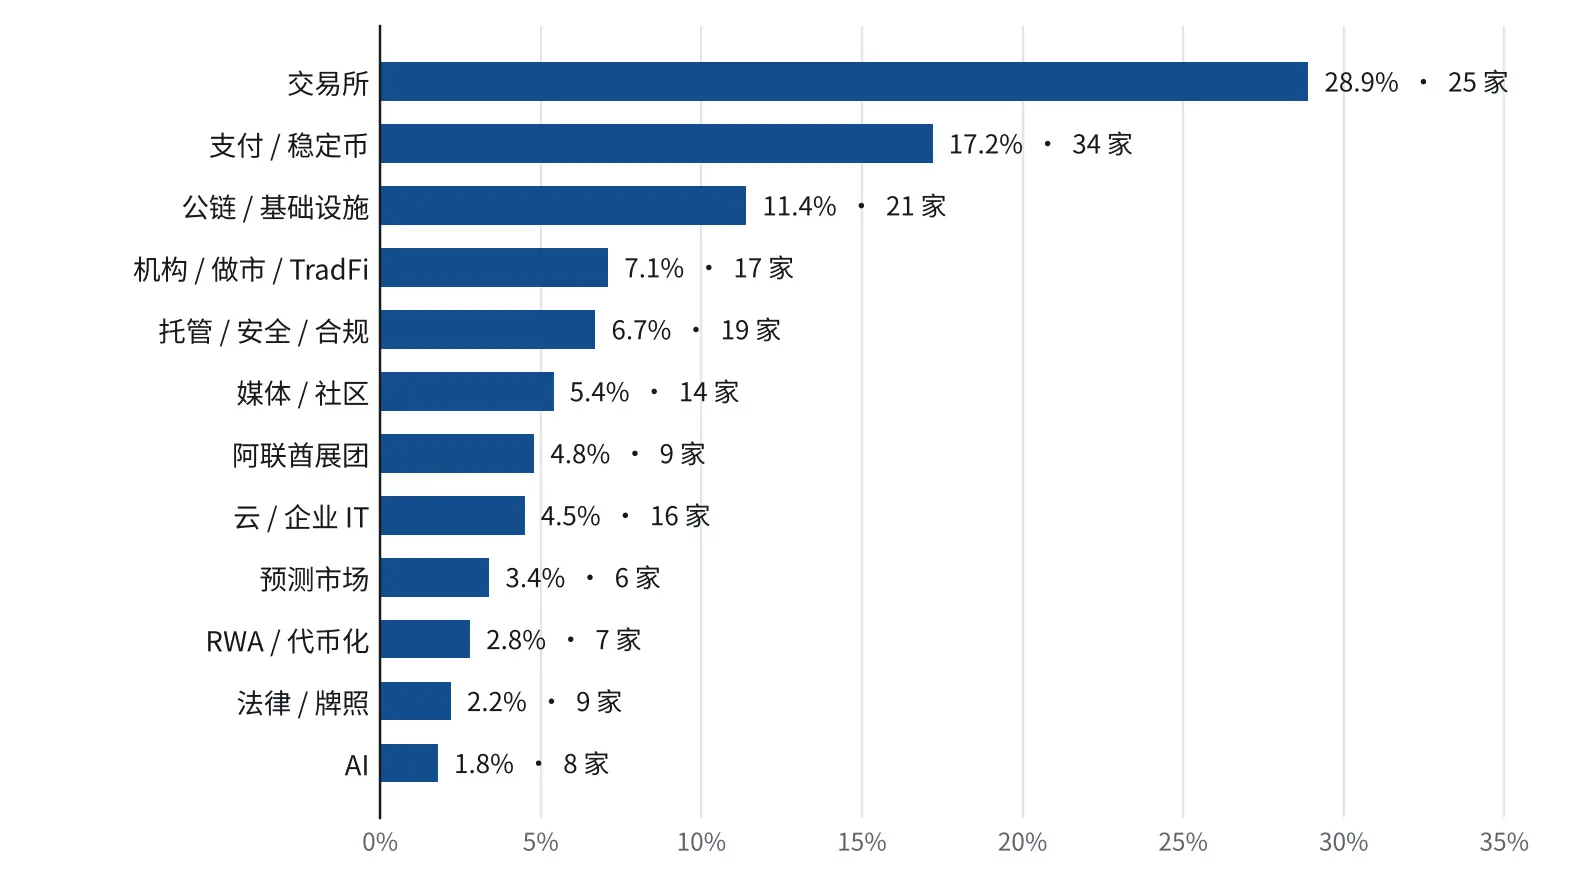
資料出所:TOKEN2049 Singapore 2026公式展示平面図(ExpoFP)、HashKey Capital整理、2026年10月12日現在。基準は全場193の配布済み出展者の有料ブース(約3,836平方メートル)で、ステージ、会議室、休憩エリアおよび同時開催イベントは含まれていません;棒グラフの長さは各トラックの展示面積占比を示し、出展者数を示しています;7つのトラックで確認できなかった出展者は含まれていません。
中東展示エリアは特に注目に値します。不動産業者、仮想資産規制機関および政府機関が大量に出展し、核心的な要求は不動産のトークン化です:ドバイ土地局はトークン化された不動産プラットフォームを立ち上げ、2033年までに約7%の不動産市場をカバーすることを目指しています[2]、そして不動産購入でビザを取得することで暗号高額所得者を引き付けています。トークン化は招商および人材政策のツールとして使用され始めており、RWAは主権レベルの資産供給者が現れ始めています。
1.2 参加構造:西洋資本の主場、機関の議題が前面に
上半期のアジアの同様のイベントと比較して、本大会では西洋の参加者が明らかに増加しました。米国のトッププロジェクトはほぼすべてのトラックをカバーしています。大会は家族オフィス、主権ファンドおよび年金向けの機関会議を新たに設け、特別なInstitution Stageを設置しました。[3]対照的に、「見物」に主眼を置く華語小売参加者は明らかに減少し、取引所が自ら開催するイベントでの新規顧客も非常に限られています。
TOKEN2049の機能は小売の祭典から西洋資本がアジアに展開する窓口へと移行しています。複数の西洋機関が今後2〜3年内にアジアに進出する計画を立てており、入口都市はシンガポールと香港で、道筋はコンプライアンス能力の高い現地機関との協力です。アジア市場の参加者にとって、展示会での顧客獲得の効率は低下しており、国境を越えた協力と既存ネットワークの価値が上昇しています。
1.3 感情の階層化:プロジェクト側は楽観的、トレーダーは慎重
プロジェクト側の感情は牛市に近づいています。米国のプロジェクト側は一般的にCLARITY法案の通過は時間の問題に過ぎないと考えており、規制はもはやビジネスを進めるための前提条件ではありません。
アジア市場の関心は回復しているが依然として慎重です。上半期の悲観的な感情と比較して、米国株の上場、量子安全などの新しい物語が関心の回復を促しています。
トレーダーは一般的に慎重です。核心的な変数は米国の中間選挙です:会期中、Polymarketは与党が両院の一院を失う確率が約90%、もう一院は約60%であることを示しています。[4]国会を失うことは関税などの政策の推進力を弱めるが、行政手段がより頻繁に介入することを促す可能性があり、政策の不確実性が逆に上昇します。加えて、米国株は高値にあり、米国債の利回りには上昇圧力が残っており、米国債とCryptoの相関性はより高くなっています。
プロジェクト側の楽観は資金調達サイクルから来ており、トレーダーの慎重さはリスクの価格設定から来ています。この二者は混同すべきではありません。注目すべきは、一部の大規模機関が以前に政治的な表明に基づいて迅速に取引資産を構築したが、本大会で初めてプロジェクトチームと深く交流したことです。二次的な価格設定は依然として政治的な物語に駆動されており、基本的な研究の価値は逆に上昇しています。
1.4 地域の構図:米国がルールを定め、日本と韓国が最も速く追いつく
米国は業界ルールの制定者であり、アジア各市場はそれぞれの規制枠組みの中で追随しており、リズムの差が明らかです。
| 市場 | 切入点 | 段階判断 | |----------------------|---------|---------------------------| | 韓国 | ステーブルコイン | 機関が一般的に探索を開始;小売の占比が高く、上場が厳格化 | | 日本 | 株式のトークン化 | 国内資産を上場して海外資本を引き付け、トップ金融グループが広く展開 | | 香港 / シンガポール | 包括的な枠組み | 方向が定まり、漸進的に推進され、限界的な変化は小さい | | 中東 | 不動産のトークン化 | 主権が推進し、移民および招商政策と結びついている |
米国のプロジェクト側はアジアの小売コミュニティへの依存が明らかに減少していますが、日本と韓国の機関を非常に重視しています。今後、アジアの限界的な増分は小売ではなく、日本と韓国の機関から来る可能性が高いです。米国のプロジェクトと日本・韓国の機関をつなぎ、アジアの資産をブロックチェーンに持ち込むチャネルと構造化能力がより価値を持つでしょう。
二、六大トレンド
本大会の議論は六つの相互に関連するトレンドに要約できます。これらは市場、通貨、資産、実行、組織および信頼の六つのレベルに対応し、共通して同じ方向を指し示しています:Cryptoは独立した資産クラスから、グローバル金融市場基盤の一部へと進化しています。
2.1 市場の境界拡張:取引商品を設計することから市場を創造することへ
主な変化
過去10年間の金融革新の大部分は、既存の市場の中で新しい取引商品を設計することにありました;本大会で最も顕著な変化は、革新が「市場そのもの」を指向し始めたことです。Polymarketの創設者Shayne Coplanは、予測市場の本質は持続的な取引を通じて現実のイベントに動的な確率価格を形成することであり、政治、スポーツ、経済政策など、明確な結果を持つすべてのイベントが対象となり得ると強調しています。長期的なビジョンは市場をさらに開放して創造することです。[5]HyperliquidはHIP-3などのメカニズムを通じて、第三者がその基盤流動性とマッチングエンジンを呼び出し、自ら新しいデリバティブ市場を創造し運営できるようにしています。範囲はCryptoの永久契約からより広範な資産とリスクにまで及びます。[6]
二者の道筋は異なりますが、論理は一致しています:「市場を創造する」ためのハードルを取引所のライセンスとマーケットメイキングリソースから、一つのオープンプロトコルとフロントエンドに引き下げることです。予測市場のトッププロジェクトが全て出席し、Polymarketが会期中に多くのコミュニティイベントを開催したことも、このカテゴリーが周辺から主流へと移行したことを示しています。
価値の帰属
予測市場の評価の基準はギャンブル手数料ではなく、その情報価値であるべきです:深さと信頼性のあるイベント価格は、取引、ヘッジ、引用および許可されるデータ資産そのものです。オープンなデリバティブプロトコルにとって、長期的な価値は市場の創造、取引、流動性およびアプリケーションのモジュール化にあり、第三者金融商品の「基盤」となることです。その競争優位は開発者エコシステムと流動性ネットワーク効果から生まれ、単一の取引フロントエンドからではありません。
リスクと検証待ちの問題
結果の裁定は予測市場の「清算所」リスクです。最近、予言者の裁定による人工的な干渉がユーザーの損失を引き起こした事件[7]は、裁定メカニズムのガバナンスと信頼性が市場規模の上限を直接決定することを示しています。オープン市場も自動的にレバレッジ、市場操作、システム的清算およびフロントエンドオペレーターの責任を排除することはできません;司法管轄区を越えたコンプライアンスの問題が、この種の市場が機関流動性を得られるかどうかを決定します。
今後、重点的に検証する必要があるのは三点です:非スポーツ、非政治的な市場が持続的な深さを形成できるか;第三者が創造した市場が独立した流動性を得られるか、頭部市場の溢れに依存しないか;規制が「イベント契約」に明確な定義を見つけられるかどうかです。
2.2 ステーブルコインの階層化:発行が集中し、入口が同質化
主な変化
本大会でのステーブルコインの議論は、USDTとUSDCのシェア争いを明らかに超えています。Ethenaのホワイトラベルモデルは、どのブランドでも「自社」ステーブルコインを発行できるようにします[8]、M0はプログラム可能な通貨発行の基盤インフラを提供し、ether.fiはステーブルコインを貯蓄、支払いおよび収益を統合したアカウントに組み込んでいます。NiumとRedotPayの協力により、ステーブルコインはさらにクロスボーダー支払い、現地法定通貨の出金および消費シーンに接続されています。[9]
支払いは本大会で最も多くの出展者が参加したトラックであり、関連する閉門会議は満員でした;多くのC端プロジェクトの最終製品形態はUカードです。地域レベルでは、韓国の機関が業界に入る第一歩も同様にステーブルコインです。
産業チェーンが分解されている
| 環節 | 核心能力 | 競争格局判断 | |---------------|--------------------|--------------| | 発行と準備管理 | 資産負債管理、準備透明性、ライセンス | 規模効果が強く、集中傾向 | | コンプライアンスとリスク管理 | KYC/AML、制裁スクリーニング、跨域ライセンス | ハードルが高く、競争の壁を形成 | | 流動性と交換 | マーケットメイキング、クロスチェーン、法定通貨の入出金 | 取引所とマーケットメーカーに深く結びついている | | 配布と顧客ブランド | ウォレット、取引所、Uカード、金融アプリ | ハードルが低く、同質化競争 | | 決済回廊と商業ネットワーク | 銀行接続、外国為替、ローカル決済 | 希少資源であり、価値が過小評価される可能性がある |
価値帰属
将来的には、より多くのブランド化されたステーブルコインが登場するが、基盤となる発行、リスク管理、清算は必ずしも同様に分散されるわけではない。 ブランドは多様であり、資産負債表とコンプライアンス能力は自然に集中する。Uカードは配布層の同質化競争を代表している:発行のハードルが低く、製品の差異が小さく、持続的なプレミアムを形成するのが難しい。真に希少なのはライセンス、銀行と商業の接続、外国為替能力、および決済回廊のカバー範囲である。
リスクと検証待ちの問題
ステーブルコインの決済ビジネスを評価するには、回廊のカバー範囲、単一取引コスト、取引成功率、ユーザー保持率を見なければならない。継続的に注視すべきは:非取引シーンでの決済量が持続的に増加するかどうか;準備資産の透明性と償還メカニズムが圧力状況下で信頼できるかどうか;および各管轄区域におけるステーブルコイン発行者と配布者の規制分担である。
2.3 トークン化 2.0:デジタルマッピングから所有権とリスク管理へ
主な変化
Franklin TempletonのCEO、Jenny Johnsonは、資産の法定所有権が旧システムに登録されている場合、オンチェーンのトークンは単なる「デジタルツイン」であり、真のトークン化を構成しないと指摘した。[10] 会場の一般的な合意はより直接的である:単純なマッピングの技術的ハードルとコストは非常に低く、ほとんど競争力を構成しない。
議論の焦点は、トークン化後の問題に移った。資産が7×24取引可能になると、リスク管理も同様に7×24運転しなければならない;オンチェーン資産がどのように担保、再担保、融資に使用されるか、どのように派生商品やヘッジツールと組み合わせるかは、まだ成熟していない。Cantonは実際のビジネスの採用によってネットワーク効果を推進することを強調した;CardanoのCIP-0113は譲渡制限、アイデンティティ、コンプライアンスルールをトークン標準に組み込んでおり、「コンプライアンス可能なプログラマブル」の方向性を示している。[11]
重心が米国債から株式へ
もう一つの顕著な変化は、RWAの議論の重心が米国債から明らかに株式に移ったことである。7×24取引、クロスマーケットアービトラージ、ヘッジが高頻度の話題となり、主要取引所は次々と米国株のオンチェーン化に取り組んでいる。日本の金融機関は、株式のトークン化を通じて国内資産を海外資本に提供したいと考えている。多くの主要なマーケットメイカーと取引機関が、伝統的な投資家のPre-IPOおよび米国株のポジションに対するヘッジニーズを争っており、経路は二つに分かれる:一つは逐次OTCカスタマイズサービスを提供し、もう一つはヘッジをオンチェーンの標準化製品にしようと試みている。後者は拡張性が高いが、直面する流動性とコンプライアンスの課題も大きい。
価値帰属
株式のトークン化の商業化は、まずヘッジと融資に落ち着き、その後小売取引に向かう。 理由は、機関がヘッジと融資のニーズを真剣に持ち、支払い意欲が強いのに対し、小売取引はより複雑な投資家保護と越境規制の問題に直面しているからである。トークン化の評価基準は、発行規模から四つの次元に移行すべきである:登録の法的効力、決済効率、担保の可用性、機関間の相互運用性。
リスクと検証待ちの問題
検証が必要なのは:トークン化された株式の保有者の権利と法的確定がどのように保障されるか;7×24取引と伝統的市場の休市間の価格の連携とリスクの伝達;オンチェーン担保と再担保のリスクが圧力状況下で拡大するかどうか。資産供給、取引、リスク管理、コンプライアンス能力を同時に提供できる機関は、この競争の中で優位に立つだろう。
2.4 AI × Crypto:物語の分岐と計算力の資本化
物語の面:AIは新しい通貨システムを必要とするか
AIとCryptoの関係を巡って、会場では明確な分岐が見られた。Arthur HayesはFLOP Networkの構想を提案し、AIエージェントの核心資源消費は計算力であるため、推論計算、GPU供給、相応の決済メカニズムを中心に機械原生の経済ネットワークが形成される可能性があると考えている。[12] DragonflyのHaseeb Qureshiは疑問を呈した:多くの消費シーンでは、クレジットカードと既存の決済システムが十分であり、機械が必然的にブロックチェーン決済を使用するという仮定よりも、AIがCryptoの使用体験、安全性、プライバシー、複雑な金融操作の実行をどのように改善するかに注目すべきだと述べた。[13] NEARのIllia Polosukhinは第三の道を代表している:AIとインテントアーキテクチャを用いてオンチェーン操作の複雑性を隠し、ユーザーが目標を表現するだけで済むようにする。
私たちはシーンがツールを決定する傾向がある:一般的な消費決済において、Cryptoは必ずしも既存のネットワークより効率的ではない;しかし、オープン市場、越境決済、機械間決済、プログラム可能な資産、許可不要の金融取引において、Cryptoは構造的な優位性を持つ。エージェンティックファイナンスの発展は、新しいトークンの発行を前提とすべきではない。
市場の面:熱気が需要を上回る
会場で最も熱気を集めた対象の一つは、AI計算力によって「マイニング」されたトークンであり、その論理は初期のPoWに似ている:計算力の投入をコスト支援として、将来的にオンチェーン決済に使用される。しかし、現在その用途と需要側はまだ検証されておらず、投機の熱気と実際の使用を区別する必要がある。同様に、一部のAI関連のパブリックチェーンのコイン価格は、オンチェーン活動データを明らかに上回っており、評価とファンダメンタルズの間にギャップが存在する。
キャッシュフローの面:AIDCと計算力の資本化
実際にキャッシュフローを支える交差点はAIDCである。東南アジアと台湾の計算力センターの運営者が多数参加し、新たな展開サイクルが始まっており、その論理は初期のマイニングと非常に似ている:レバレッジをかけ、機器を購入し、計算力センターを建設し、ハードウェアのイテレーションウィンドウ内でできるだけ早く投資を回収する。北米と東南アジアのマイニング企業は、既存の電力と場地資源をビットコインマイニングからAI/HPCにシフトしており、東南アジアの転換速度はより速い。
転換の核心的なボトルネックは資金である。AIDCに必要な資本支出は、従来のマイニングの20倍以上であり、多くのマイニング企業は電力と運営に長けているが、成熟した融資ツールと資本市場の経験が不足している。これにより、明確な金融ニーズが形成された:機器の融資、収益権の構造化、計算力のリースキャッシュフローの証券化、およびGPU資産に関する担保融資。
AI × Cryptoの最も確実な交差点はエージェントトークンではなく、計算力の資本化である:電力、マイニング場、GPU、融資構造。 Crypto業界がマイニング融資、オンチェーン資産化、構造化製品において蓄積した能力は、AI産業チェーンに最も直接的に入る道かもしれない。警戒すべきは、GPUの減価償却速度、計算力リース価格の変動、顧客集中度がもたらす信用リスクである。
2.5 機関化と専門分業:価値が流動性と配布に集中
主な変化
会場の一般的な判断は:小売とDeFiユーザーの増加は十分に掘り起こされ、顧客獲得効率は持続的に低下している;機関ビジネスの規模はより大きく、より安定しており、ニーズは多様で、ほぼすべての参加者が機関に移行している。大会に新たに追加された機関会議やInstitution Stage、Nasdaqなどの伝統的機関の高管の参加は、この傾向を反映している。
同時に、Crypto原生機関は既存の能力を製品化している。過去には、取引、リスク管理、資産管理能力は主に自社のビジネスにサービスを提供していた;現在、マーケットメーカーは市場サービスと資産管理に拡張し、VCは全プラットフォーム資産管理に転換し、取引能力は取引所に上場可能なアクティブ管理製品としてパッケージ化されている。伝統的なOTCサービスプロバイダーのイベントでは、参加者の相当な割合がCrypto業界から来ており、二つのシステムの人材とビジネスが交差している。
取引所の競争:垂直統合とオープンプロトコル
取引所間の競争はCEXとDEXの争いを超えている。CoinbaseはDeribitのデリバティブ流動性を統合し、統一アカウント、マージン、オプションの垂直統合に向かっている;[14] Hyperliquidはオープンプロトコルを用いて第三者市場を支えている。前者の利点はコンプライアンス、資本効率、機関レベルのリスク管理であり、後者の利点は革新の速度と開発者エコシステムである。二つの構造は長期的に共存する可能性が高く、それぞれの利点は顧客群、製品カテゴリー、規制管轄区域に依存する。
プロトコルと入口の分業
LedgerはMorphoの貸し出しをウォレットに統合[15]し、別の分業の形を示している:基盤プロトコルが流動性と金融機能を提供し、ウォレット、取引所、金融アプリがユーザーアカウント、アイデンティティ、製品配布を掌握する。DeFi内部でも同様に成熟が進んでおり、Aave、Ethena、Synthetixなどのプロジェクトは、同じ名目利回りの背後に、担保の質、流動性、取引相手、償還メカニズムが完全に異なる可能性があることを強調しており、競争はAPYからリスク調整後の収益、透明性、信頼に移行している。
価値帰属
ほとんどの機関は「基盤資産---製品化---流通---オンチェーン」の全プロセスを独立して完了できる機関はなく、専門分業が常態化する。 オープンな技術アーキテクチャは必ずしも商業価値の分散をもたらすわけではない:流動性ネットワーク、顧客アカウント、データ、コンプライアンス能力は規模効果を持ち、新たな集中を形成する可能性がある。将来的に最も競争力のあるのは、産業チェーンの各段階を組織し、コンプライアンスのある身分で機関顧客を受け入れるプラットフォーム型機関である可能性が高い。
2.6 信頼層:プライバシー、アイデンティティ、ポスト量子セキュリティ
プライバシー:匿名から選択的開示へ
本大会では、Zcash、Midnightおよび金融プライバシーに関連する多くの議論が行われた。プライバシーの内包は拡大している:従来の匿名取引から、AIデータ保護、商業的敏感情報保護、選択的開示、アイデンティティ検証へと広がっている。AIデータ分析能力の向上に伴い、オンチェーン取引の「完全透明性」は利点からリスクに変わり、金融プライバシーのニーズは逆により強固になっている。
アイデンティティ:AIエージェント時代のインフラ
Veridianの検証可能なアイデンティティソリューション、SumsubおよびMiniPayが推進する再利用可能なKYC[16]は、デジタルアイデンティティがオープンファイナンスのインフラとして徐々に確立されていることを反映している。ウォレットアドレスは検証可能な真のアイデンティティや合法的な権限と同等ではない;AIエージェントが金融取引に参加し始めると、アイデンティティ、権限の境界、取引限度、監査および権限撤回能力の重要性がさらに高まる。その長期的なインフラの意義は、エージェントウォレット自体よりも大きい可能性がある。
ポスト量子セキュリティ:遠期の課題から製品化の探求へ
Project Eleven が発表した Strongpoint は、デジタル資産の保管機関向けの暗号アルゴリズムのアップグレードとポスト量子移行のニーズに対応しています。[17] 会場では「量子計算と AI による暗号解読」の懸念が明らかに高まっており、関連するストーリーが一部の資産の二次市場の価格設定に影響を与え始めています。しかし、多くのプロジェクトは量子安全性の能力を再販するだけで、コアの暗号技術が欠けています。
金融レベルのプライバシーの方向性は「プライバシー + 選択的開示 + 検証可能なアイデンティティ + コンプライアンス」であり、完全な匿名性ではありません。ポスト量子安全性は事前に研究と配置を行う価値がありますが、短期的な収益と市場規模は過大評価すべきではなく、純粋なストーリー駆動の評価には警戒が必要です。保管機関や取引所にとって、Crypto-Agility、つまりビジネスを中断することなく暗号アルゴリズムを変更する能力は、どの単一のポスト量子ソリューションよりも重要かもしれません。
三、市場構造図譜
3.1 八つのストーリー、六つのレベル
| コアストーリー | 代表プロジェクトまたは機関 | 重要な変化 | |----------------------------------|----------------------------------|--------------------| | すべてが市場になる | Polymarket、Hyperliquid | イベント、リスク、非標準資産が取引可能な市場を形成 | | プログラム可能なマネー | Ethena、M0、Circle、Nium | 発行、準備、配布、決済がプログラム可能で階層化される | | エージェンティックファイナンス / AIDC | NEAR、算力ネットワーク、AIDC 運営者 | AI が支援から実行へ、算力の資本化 | | ユニバーサルファイナンシャルアカウント | Coinbase、Ledger、ether.fi | 取引、貯蓄、融資、支払いの統一入口 | | リアルトークン化 | Franklin Templeton、Nasdaq、Canton | マッピングから所有権、リスク管理、決済の再構築 | | プライバシー / アイデンティティ / ZK | Zcash、Midnight、Veridian、Sumsub | プライバシー保護とコンプライアンスアイデンティティの融合 | | セキュリティ / Crypto-Agility | Project Eleven、保管機関 | ポスト量子移行が製品化の探索に入る | | インフラストラクチャの統合 | Coinbase/Deribit、主要取引所 | インフラストラクチャの階層化、価値捕獲が集中する傾向 |
八つのストーリーは六つの相互に関連するレベルに分類できます:市場レベル (価格を創造)、通貨レベル (価値交換)、資産レベル (登録、流通、担保)、実行レベル (AI と自動化プロトコル)、アカウントレベル (統一入口)および信頼レベル(アイデンティティ、プライバシー、コンプライアンス、安全性)。次世代の金融システムの競争は、特定のチェーンやトークンの周りではなく、レベル間の接続、制御、価値捕獲の周りで展開されます。
市場は拡大していますが、インフラは統合されています。
3.2 五つの戦略的対立
| 対立 | コアの問題 | 私たちの傾向 | |----------------------------------------|-------------------|-------------------------------| | Coinbase vs Hyperliquid | 垂直統合プラットフォームか、オープンモジュールプロトコルか? | 二つの市場組織方式は長期的に共存し、利点は顧客、カテゴリ、管轄に依存する | | 機械原生経済 vs 既存の支払いシステム | AI は新しい通貨システムを必要とするか? | シナリオがツールを決定する;オープン市場とクロスボーダー決済において Crypto はより優位性を持つ | | 商業採用 vs 立法 vs 漸進的革新 | インフラは何を優先すべきか? | 商業ニーズ、技術能力、制度的保障が共に支える必要がある | | プロトコル vs 配布 | 価値はプロトコルに帰属するか、入口に帰属するか? | 流動性ネットワーク効果、顧客関係、転換コストに依存する | | プロジェクト側 vs トレーダー | ブル市場か修復期か? | 資産配置はリスク価格設定を基にし、産業判断はプロジェクトの進捗を参考にする |
四、業界トラック観察:新興と冷却トラック
4.1 注目すべき方向
| 方向 | 代表 | コア判断 | |-------------------------------------------|--------------------------|-------------------------------| | 許可なし市場インフラ | Hyperliquid、Polymarket | 長期的な潜在能力が大きく、流動性、市場の完全性、結果の裁定を検証する必要がある | | ステーブルコインインフラ / マネー・アズ・ア・サービス | Ethena、M0、Circle、Nium | 価値は最大発行者だけでなく、インフラと支払い回廊も同様に重要 | | AIDC と算力ファイナンス | 算力センター運営者、転換する鉱業企業 | 資本支出のギャップは構造化ファイナンスの機会を意味する | | 株式トークン化とヘッジ | 主要なマーケットメイカーと取引機関 | まずは Pre-IPO と米国株のヘッジと融資に落ち着き、その後小売取引へ | | エージェントアイデンティティ / 委任された権限 | Veridian、NEAR | アイデンティティ、権限、限度、撤回はエージェントウォレットよりも基本的 | | ウォレットを金融OSとして | Ledger、Coinbase、ether.fi | アカウントと配布者を掌握することは強力な価値捕獲能力を持つ | | プライバシー保護ファイナンス | Zcash、Midnight、ZK | 独立したストーリーから金融インフラの基本要件へと進化する | | ポスト量子保管 | Project Eleven | 事前に研究する価値があり、短期的な収益は限られている |
4.2 冷却または商業化の圧力に直面している方向
| 方向 | 圧力源 | 注目すべき指標 | |--------------------------------------|-----------------------|----------------------------| | 独立した経済モデルが欠如している L1/L2 | 同時期に消費者向け L2 が運営停止を発表[18] | 活発なアプリケーション、実際の収益、流動性、保持 | | Token インセンティブに依存した成長 | 補助金が非実際的な需要を生み出す | Organic Activity、支払いユーザー、ユニットエコノミクス | | 高い APY を導く DeFi Yield | 収益の同質化、リスクが過小評価される | リスク調整後の収益、償還メカニズム、透明性 | | Value Accrual が欠如しているインフラ | ビジネスの成長が Token に伝わらない | 費用の帰属、買い戻しまたは配分メカニズム | | 需要が証明されていない AIエージェントトークン | ウォレット数とインタラクション量に依存して物語を語る | 非補助金取引、実際の支払い、再購入 |
4.3 資本の好みの変化
LPのリスク予算はAIに移行していますが、産業資本は依然としてCrypto分野に高い関心を寄せています。 2022年頃、Crypto VCはLPにとって稀少な高成長の配置先でしたが、現在アジアのAI VCの資金調達が明らかに活発化しており、一部のLPは今年の新たな配置をAIに集中させています。Crypto VCは三重の障害に直面しています:業績の分化、伝統的なLPとのコミュニケーションのハードル、そしてトークンポジションによる純資産の激しい変動。伝統的なLPの認識を持続的に得ることができる戦略は、集中投資、株式指向、流動性ベータの分離、DPIでの説明などの特徴を持つことが多いです。一方で、金融機関がCryptoに対する認識を資産クラスから金融インフラにアップグレードしているため、多くの産業資本もCrypto投資の大軍に加わっています。例えばICE、Robinhood、VISA/MasterCard、SBIなどです。[19]
高ネットワースの需要はダンベル型です。 一方は元本保証または安定収益の製品、もう一方は高リスク、高ボラティリティの小型資産とAI関連の機会です。安定コインと決済プロジェクトへの関心が高まっています。米国債の利回りが高い環境下では、オンチェーンの固定収益製品は明確な差別化が必要です。例えば、安全性と保険の手配、流動性、または独特の基盤資産などです。投資家全体がより成熟し、製品メカニズムと基盤ロジックに対する要求が明らかに高まっています。
4.4 プロジェクト評価フレームワーク
業界はナラティブ主導の成長から、製品市場適合性、持続可能な経済モデル、資本効率を中心とした競争へと移行しています。私たちは、五つのレベルに従ってプロジェクトを段階的に検証することを提案します。どのレベルが断裂しても、上位のナラティブは投資リターンに転換することが難しくなります:Technology Adoption → Product-market Fit → Protocol Revenue → Enterprise Value → Token Value Accrual。 同時に、長期的な産業判断と短中期の資産価格判断を分けて、カンファレンスの熱気を新たなサイクルの確認として直接解釈することを避けるべきです。
五、展望とリスク
5.1 主なリスク
政治とマクロ: アメリカの中間選挙の結果が政策の推進ペースを変える可能性があります。米国債の利回りがさらに上昇すれば、高リスク資産に圧力をかけることになります。
規制: アメリカの市場構造に関する立法のタイムテーブルと規制権限の分配は、機関の参入における重要な変数です。司法管轄を超えた予測市場とデリバティブの規制には不確実性があります。
市場構造: オープンなデリバティブ契約のレバレッジと清算リスク、予測市場の結果裁定リスク、安定コインの準備と償還リスク。
評価: AI、ポスト量子などの新しいナラティブ主導の評価と実際の需要との間には大きなギャップが存在する可能性があります。
5.2 今後6〜12ヶ月で注目すべき指標
| 分野 | 追跡指標 | 意義 | |------------------|-------------------------|------------------------| | 予測市場 | 非スポーツ・非政治市場の取引深度、裁定争議率 | "すべてが市場"が単一カテゴリを超えられるかを検証 | | 安定コイン と決済 | 非取引シーンでの決済量、決済回廊のカバー率と成功率 | 安定コインが実体決済に入れるかを検証 | | トークン化 | トークン化された株式の担保と貸出規模、24時間取引比率 | トークン化が発行を超えるかを検証 | | AIDC | 鉱業企業の転換進捗、計算力の資金調達規模とコスト | 計算力の資本化の需要強度を検証 | | 機関化 | 機関顧客の取引比率、信託資産規模 | 業界の収入構造の移行を検証 | | アジア | 日本と韓国の機関ライセンス、安定コインとトークン化の試点進展 | アジアの機関の増加の実現ペースを検証 |
結論:市場への参加から市場の構築へ
Cryptoの過去10年を振り返ると、業界はBitcoin、EthereumからDeFi、NFT、Stablecoin、さらにはトークン化、予測市場、AIエージェントへの多くの革新を経てきました。それぞれの革新には新しいナラティブ、ビジネスモデル、資本サイクルが伴いました。より長期的な視点から見ると、一つの方向性が徐々に明確になっています:金融市場はよりオープンで、連続的で、プログラム可能で、インテリジェントなインフラシステムへと向かっています。
今回のTOKEN2049で最も注目すべきは、どの分野が短期的に最も熱いかではなく、市場の創造、通貨の流通、資産の登録、取引の実行、金融アカウントとアイデンティティシステムが同時に再構築されていることです。資本の主戦場と顧客構造も同時に移行しています。次の段階の勝者は、Cryptoネイティブの革新と伝統的金融の制約を同時に理解し、両者の間に信頼できる接続を構築できる機関かもしれません。
業界に早くから参入している機関として、HashKey Capitalは引き続き投資、取引、資産管理の分野で、世界の資本とアジア市場をつなぎ、伝統的金融とオンチェーン金融の融合を推進していきます。
From Crypto Native to Capital Markets. 市場への参加から、市場の構築へ。
免責事項
本報告書には、HashKey Capital(以下に定義)によって信頼できると考えられる情報源に基づいて編纂された資料が含まれていますが、HashKey Capital、その関連会社、またはその他のいかなる者も、これらの資料の公正性、合理性、信頼性、正確性、完全性または正確性について、明示または暗示のいかなる表明または保証も行っていません。
本報告書に含まれるいかなる図示、例示または将来の資料(もしあれば)は、説明目的のみであり、本報告書の日付における状況を反映するものであり、いかなる保証、約束、予測または事実または可能性に関する確定的な表明を構成する意図はありません。本報告書に含まれる情報の正確性と完全性を確保するために尽力しましたが、誤りや省略が存在する可能性があります。本報告書で言及されている第三者の資料や第三者のウェブサイトの内容は、必ずしもHashKey Capitalの見解、基準または方針を反映するものではありません。本報告書で言及されている第三者の資料や第三者のウェブサイトの内容の正確性、完全性、またはそれらの資料および/またはリンクが適用法令の要件を満たしているかどうかについて、HashKey Capitalは一切の責任を負いません。
過去のパフォーマンスは将来のパフォーマンスの指標ではなく、将来のリターンは保証されておらず、投資家は投資元本の一部または全部を失う可能性があります。本報告書に含まれる情報、意見および提案は一般的な参考のためのものであり、特定の個人の財務状況、投資目標または特定のニーズを考慮して作成されたものではありません。いかなる個人も本報告書に含まれる資料に依存する際は自己のリスクで行う必要があります。本報告書は投資、法律、税務、会計またはその他の専門的な意見を構成するものではなく、いかなる推薦も構成しません。投資家は関連する製品の発行文書、条項および条件、リスク開示文書を注意深く読み、自身の投資目標、財務状況、リスク許容度および投資経験に基づいて、関連する製品が自身の状況に適しているかどうかを独立して評価する必要があります。必要に応じて、投資家は独立した専門的な意見を求めるべきです。デジタル資産および関連製品の取引は重大な損失リスクを伴う可能性があり、すべての投資家に適しているわけではありません。
本報告書は、いかなる投資製品またはサービスの販売のオファーを構成するものではなく、いかなる投資製品またはサービスの購入のオファーを構成するものではありません。本報告書に提供される情報に関して、HashKey Capitalは受取人の財務顧問、コンサルタントまたは受託者ではありません。適用法令が許可する最大限の範囲内で、HashKey Capital、その関連会社およびその他のいかなる者も、本報告書または本報告書に含まれる資料の使用、依存または使用できなかったことに起因する直接的または間接的な損失、損害、付随的損失、特別損失、結果的損失またはその他の損失について一切の責任を負いません。
"HashKey Capital"は、HashKey Capital Limitedが事業を行うために使用するブランド名です。HashKey Capital Limitedは、香港の証券および先物条例(香港法例第571章)に基づきライセンスを取得しており、香港で第1類(証券取引)、第4類(証券に関する助言)および第9類(資産管理の提供)に関する規制活動を行うことができます。
本報告書の内容は香港証券および先物取引委員会によって審査されていません。本報告書は、法的に本報告書を受け取ることができる人々にのみ配布されており、いかなる司法管轄区域または国において本報告書を受け取る、配布するまたは使用することが現地の法律に違反する人々または法人に対して配布することは意図されていません。また、その使用を許可しません。本報告書に含まれるいかなる資料の使用が、あなたの所在する司法管轄区域の適用法令に違反する場合、あなたはその資料を使用または依存すべきではなく、HashKey Capitalはそのような使用または依存に対して一切の責任を負いません。
HashKey Capitalおよび/またはその関連会社は、本報告書で述べられている1社または複数の企業または法人(Morphoを含むがこれに限らない)に対してポジション、権益または投資(株式、トークン、デジタル資産またはその他のツールを含むがこれに限らない)を保有している可能性があり、また本報告書で言及されていないが、これらの企業または法人と関連または競合関係にある他の企業または法人のポジションを保有している可能性があります。したがって、HashKey Capitalおよび/またはその関連会社は、本報告書で言及されている人物、企業または法人との間に利益相反または潜在的な対立が存在する可能性があり、本報告書に含まれる情報および見解の客観性に影響を与える可能性があります。本報告書のいかなる内容も、本報告書で述べられている人物、企業または法人の承認として解釈されるべきではありません。
 リスク警告