質押収益が2.2%に下がったが、Bitmineたちは何でお金を稼げるのか?
 核心的な視点

 ステーキングは大多数の ETH 財庫の出発点ですが、利回りが低下するにつれて、ステーキングはもはや全ての答えではなくなりました。
著者:Golem Foundation、Ethereum Institutional
編纂:佳欢,ChainCatcher
ますます多くの上場企業、ファンド、暗号機関がETHをバランスシートに組み込んでいます。保有した後、これらの資産をどのように使用するかが次の問題となります。
ステーキングは最も直接的な選択肢です。しかし、ステーキングに参加するETHが増えるにつれて、利回りは2022年の平均4.5%から約2.2%に低下しました。
ETH建てで、貸出や流動性提供の利回りはステーキングを下回っています。より高い利回りの選択肢には、第一損失保証とカバードコールオプションが含まれます:前者はプロトコルの不良債権リスクを引き受けることで利回りを得て、後者はETHを保有しながらコールオプションを売却し、将来の上昇の一部をオプション料と引き換えにします。
Kairos ResearchがGolem FoundationとEthereum Institutionalと共同で発表したこのレポートは、主要なETH財庫の保有状況と配置方法を整理し、異なる戦略の利回りとリスクを比較し、機関がETHの将来の需要をどのように判断しているかを示しています。
核心要点
ステーキングの利回りが半減。 ステーキングされるETHの量が約3.5倍に増加し、4,520万枚に達したため、Lidoの利回りは2022年の平均4.5%から現在の2.2%に低下しました。現在、すべての主要な流動性ステーキングトークンの利回りは2.1%から2.3%の間です。
財庫は相当な割合のETHを保有。 上場企業は803万枚のETHを保有しており、総供給量の6.6%を占めています;米国現物ETFは約610万枚を保有し、5.0%を占めています。私たちが追跡している28の財庫のうち、可視化されたETHの約74%がステーキングされています。
ETH建てで、ステーキングを上回る戦略は少ない。 貸出の利回りは1.3%、流動性提供の利回りは1.2%で、いずれもステーキングの2.2%を下回っています。第一損失保証メカニズムとカバードコールオプションの利回りのみがそれぞれ4.8%と7.6%で高くなっていますが、両者はそれぞれ異なるリスクを伴います。
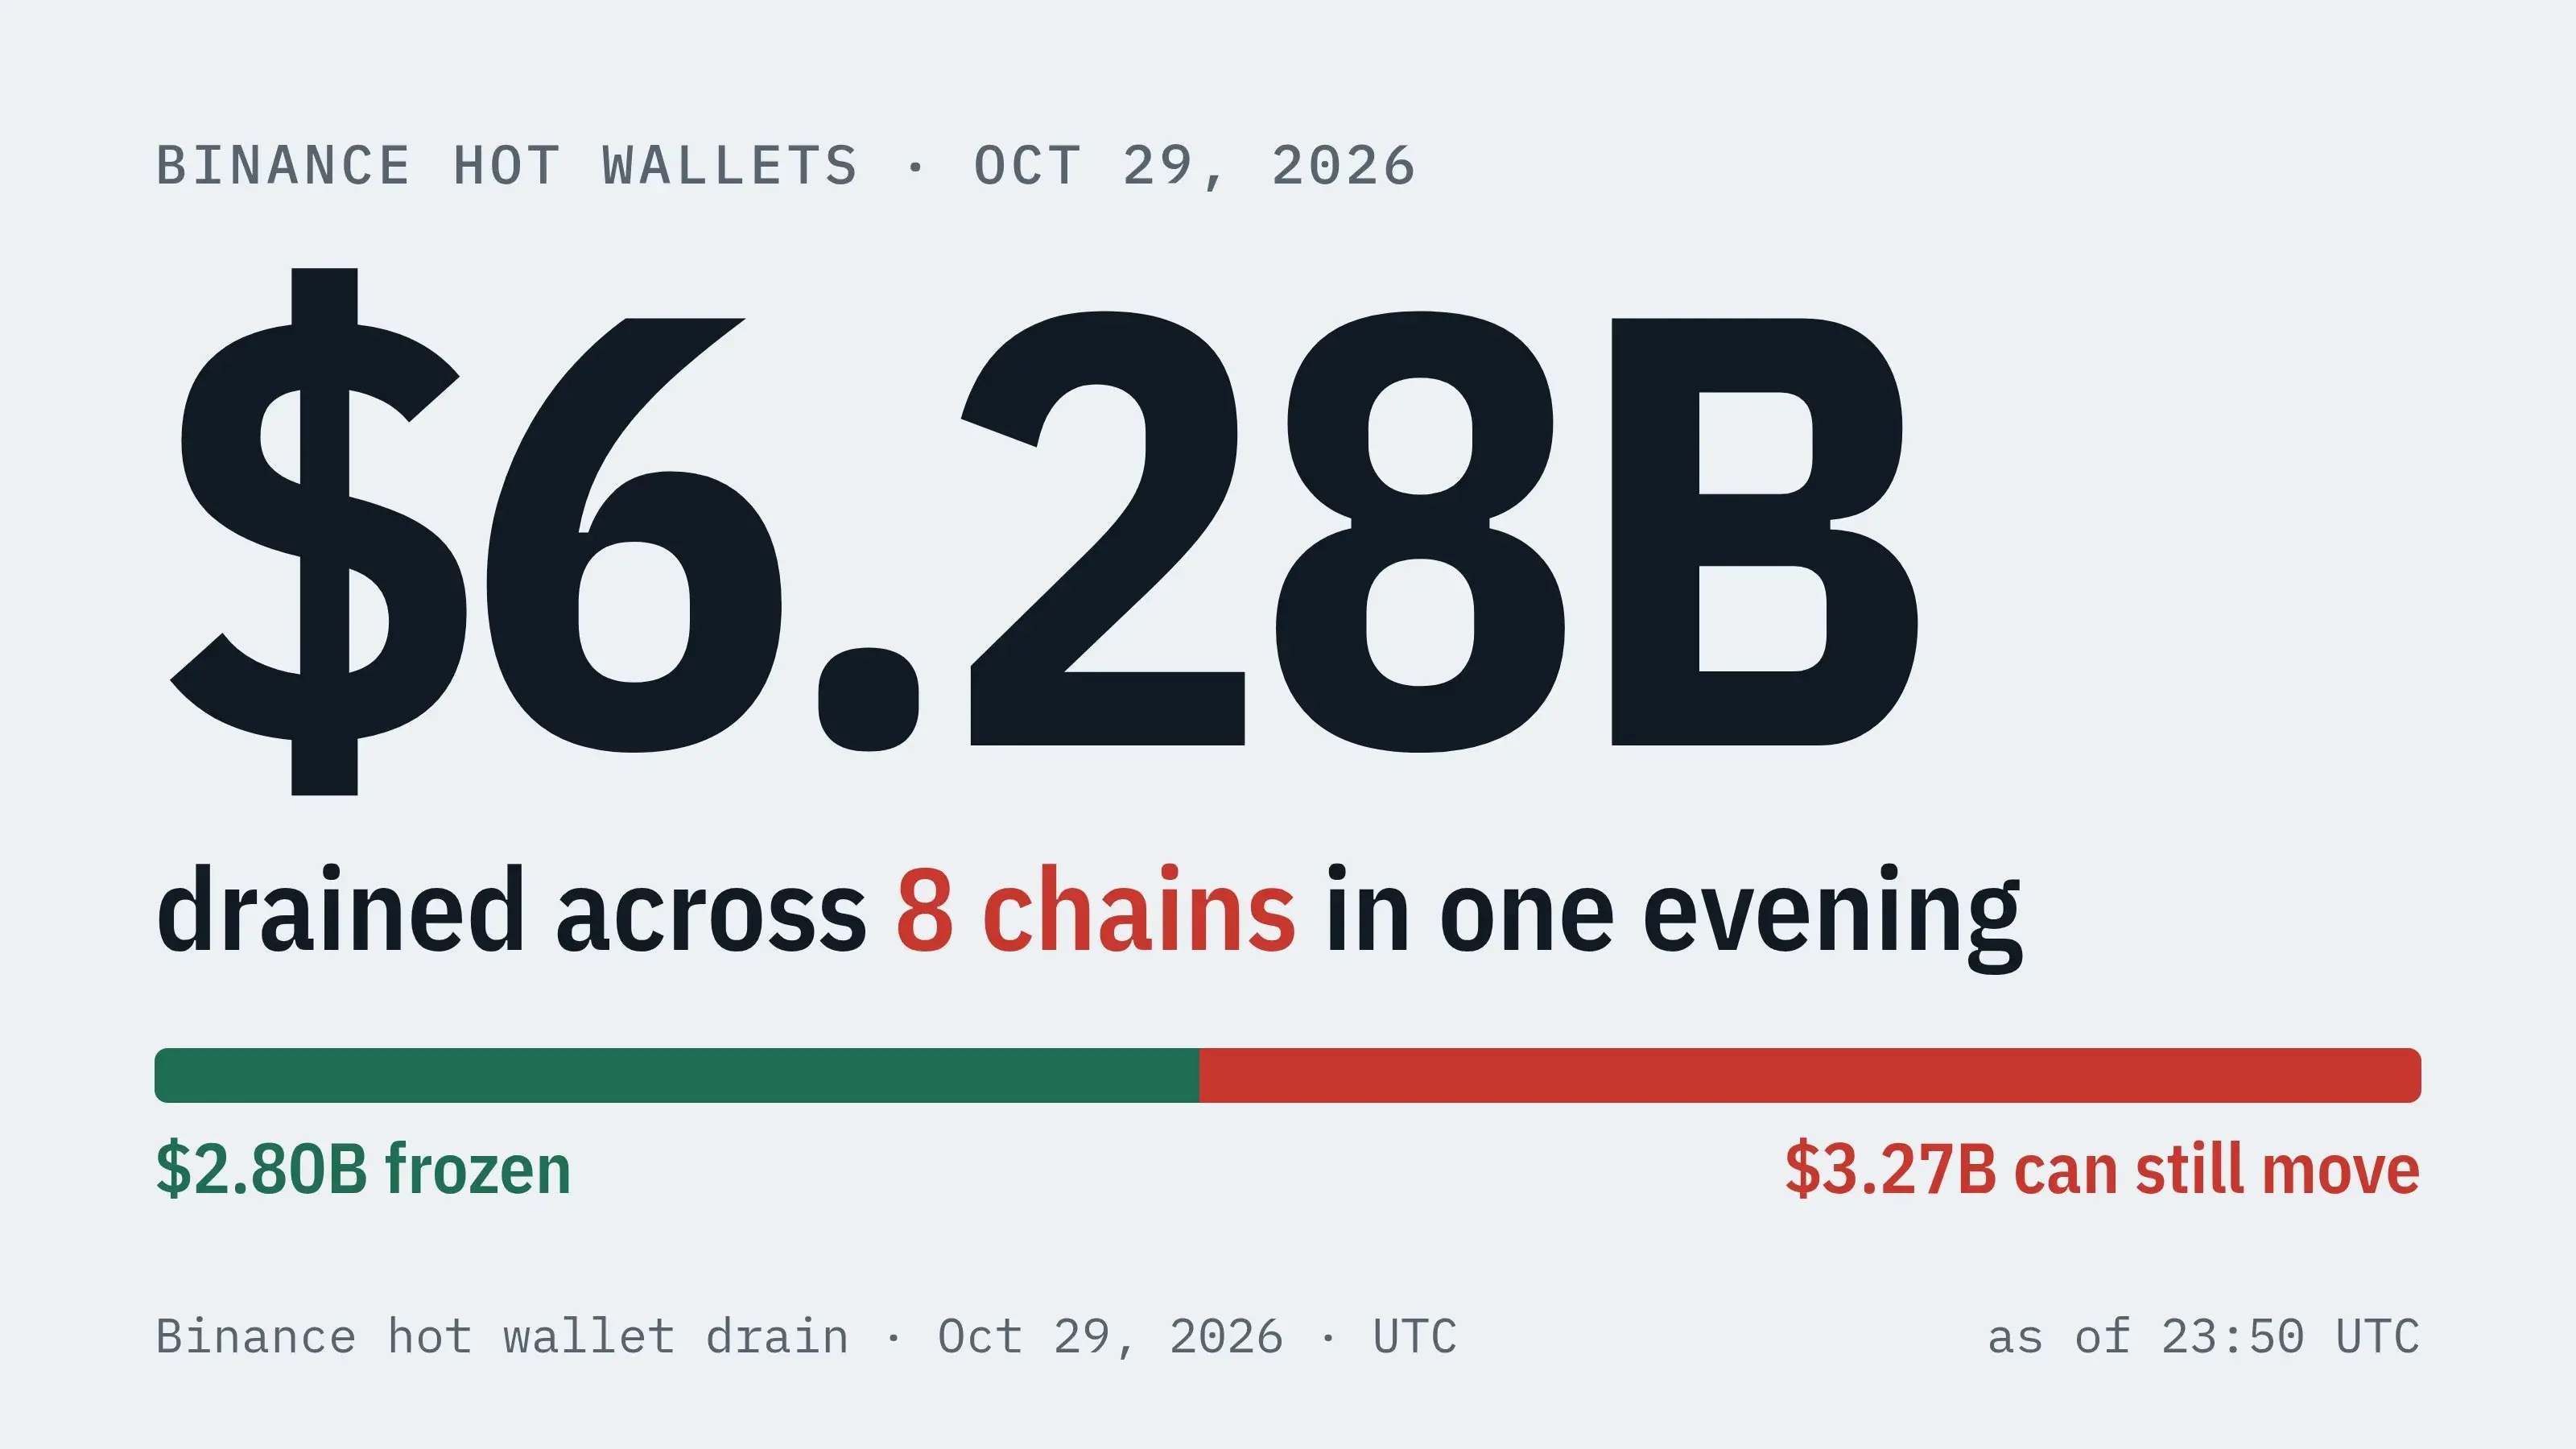
安全性が最も重要な単一の懸念。 2026年までに328件のハッキングが発生し、2025年全体で148件;盗まれた金額はそれぞれ87.8億ドルと27.2億ドルです。その中には2026年10月29日に発生した63.6億ドルのBinance盗難事件が含まれています。
ETHを保有することは通貨ポジションでもある。 2018年11月以来、ETHを1年間保有した場合のリターンは-92%から+2,142%の間であり、中位数は+14%です;1年間の保有期間の45%が損失を記録しています。
保有者はステーキング以外の選択肢を見つけたいと考えている。 調査に参加したすべてのサービスプロバイダーは、ステーキングの利回りは「基盤であるが、それだけでは不十分」と考えています。これらの回答者とインタビューを受けた財庫企業は合計で710万枚のETHを保有または管理しており、価値は約160億ドルです。資産の配分におけるガバナンスの問題が、利回りではなく主要な障害となっています。
前言
過去数年、ETHはさまざまな組織のバランスシート上の資産となりました。上場企業、ファンド、暗号ネイティブ機関は現在、大量のETHを保有しており、ほとんどの機関がそれをステーキングに使用しています。ステーキングは、機関に対して他の資産では得られないリターンを提供します:プロトコル自体からのネイティブな収益です。これにより、保有者は新たな収入源を得ることができます。ステーキングの利回りが低下するにつれて、問題は次のように移行しました:これらの財庫はETHを使って何ができるのでしょうか?
Kairos ResearchとGolem Foundationが共同で発表したこのレポートは、これらの選択肢に対する実用的なガイドを提供します。Golem Foundationは2019年から自らのETH財庫を管理しており、このレポートはその実践経験を参考にしています。レポートは、ETH保有者が選択できるさまざまな方法を調査し、そのリターンを測定し、ETHの価格変動がドル建てコストを持つ組織にとって何を意味するかについて率直に議論します。
Ethereum Institutionalでは、銀行、資産管理会社、企業とこれらの問題について多くの時間を費やしており、トークン化やEthereum上での決済など、より広範なトピックについても探求しています。これらの対話は主に非公開で行われており、このような公開研究は議論を促進するのに役立ちます。
機関がETHを採用する第一段階は、ETHを保有すべきかどうかに焦点を当てていました。次の段階は、それをどのようにより良く使用するかに焦点を当てており、このレポートはそのための実用的な参考を提供します。
問題はどこにあるのか?
現在、さまざまな財庫が保有するETHは総供給量のかなりの部分を占めています。上場企業は803万枚のETHを保有しており、総供給量の6.6%を占めています;米国現物ETFは約610万枚のETHを保有し、総供給量の5.0%を占めています;DAOや財団も数十万枚のETHを保有しています。
その多くはステーキングに使用されていますが、他の用途に使用されるETHは依然として少ないです:全体の約37%のETHがステーキングされており、約3%が貸出プロトコルに預けられ、2%が再ステーキングに使用されています。
問題は「バランスシートにETHを保有すべきか」から「ETHのエクスポージャーをどのように配置すべきか」に変わりました。
過去には、ステーキングはシンプルで直接的な答えでした。しかし、全体のステーキングETHの量が同時に約3.5倍に増加する中で、Lidoの利回りは2022年の平均4.5%から現在の2.2%に低下しました。
これが本レポートの核心的な問題を引き起こします:大規模なETH財庫にとって、ステーキングだけで十分でしょうか?最大のETH保有者には、これらの資産から収益を生み出すための他の選択肢は何でしょうか?
私たちがインタビューまたは調査した財庫企業、サービスプロバイダー、資産管理機関のほとんどすべての回答者は、ステーキング以外の収益を探す時が来たと考えています。サンプル数は少ないですが、参加者にはこの分野のいくつかの大手企業が含まれており、合計で710万枚のETHを保有または管理しており、価値は約160億ドルです。
以下のレポートでは、どの機関がETHをバランスシートに組み込んでいるか、彼らがこれらの資産をどのように使用しているか、そしてETHを保有する投資論理についてデータを通じて理解します。レポートの構成は次の通りです:
- ETHはどこに分布しているか:誰がETHを保有しており、最大の財庫や企業がこれらの資産をどのように配置しているか。
- ステーキングおよびその他の選択肢:ステーキング、再ステーキングから貸出、第一損失保証、カバードコールオプションまで、ETHから収益を生み出すオンチェーンの方法を整理し、利回りはすべてETH建てで測定します。
- 考慮すべきリスク:各選択肢の背後にあるスマートコントラクト、信用、流動性、没収、運用リスクを分析し、財庫が短期的な資金ニーズに基づいて意思決定を行うのを助けます。
- ETHのパフォーマンス:ETHの最高、最低、中位数の年間パフォーマンスを振り返ります。運営コストを継続的に支払う必要がある組織のほとんどはドルで決済しているため、ETHを保有することは通貨ポジションでもあります。ETHのボラティリティと、これらの年の成熟の過程について探ります。
- ステーブルコインの利回りとの比較:Aaveの貸出、Ethenaのベース取引、OnReの再保険、USDaiのGPU貸出、トークン化された米国債の利回りを比較します。これらのドル建ての利回りは比較基準としても機能し、Ethereumや他のネットワーク上のアプリケーションが現在ユーザーに直接提供している利回りを反映しています。
- 保有者の視点:ETHの需要がステーブルコイン、トークン化された資産、L2の発展とともに増加するかどうか、そして現在のデータが何を示しているかを探ります。
一、誰がETHを保有しているのか?彼らはこれらの資産をどのように使用しているのか?
ETHの収益機会をよりよく理解し、主要な保有者が何を求めているのかを理解するためには、まずETHの供給分布を把握する必要があります。3分の1以上のETHがステーキングされており、上場企業は現在、総供給量の6.6%を保有しています;2026年10月31日時点でのETHの価格が2,253.47ドルであると仮定すると、この部分の資産は約181億ドルの価値があります。DAOや財団の財庫は割合が小さく、その大部分がステーキングされています。
3分の1以上のETHがステーキングされています
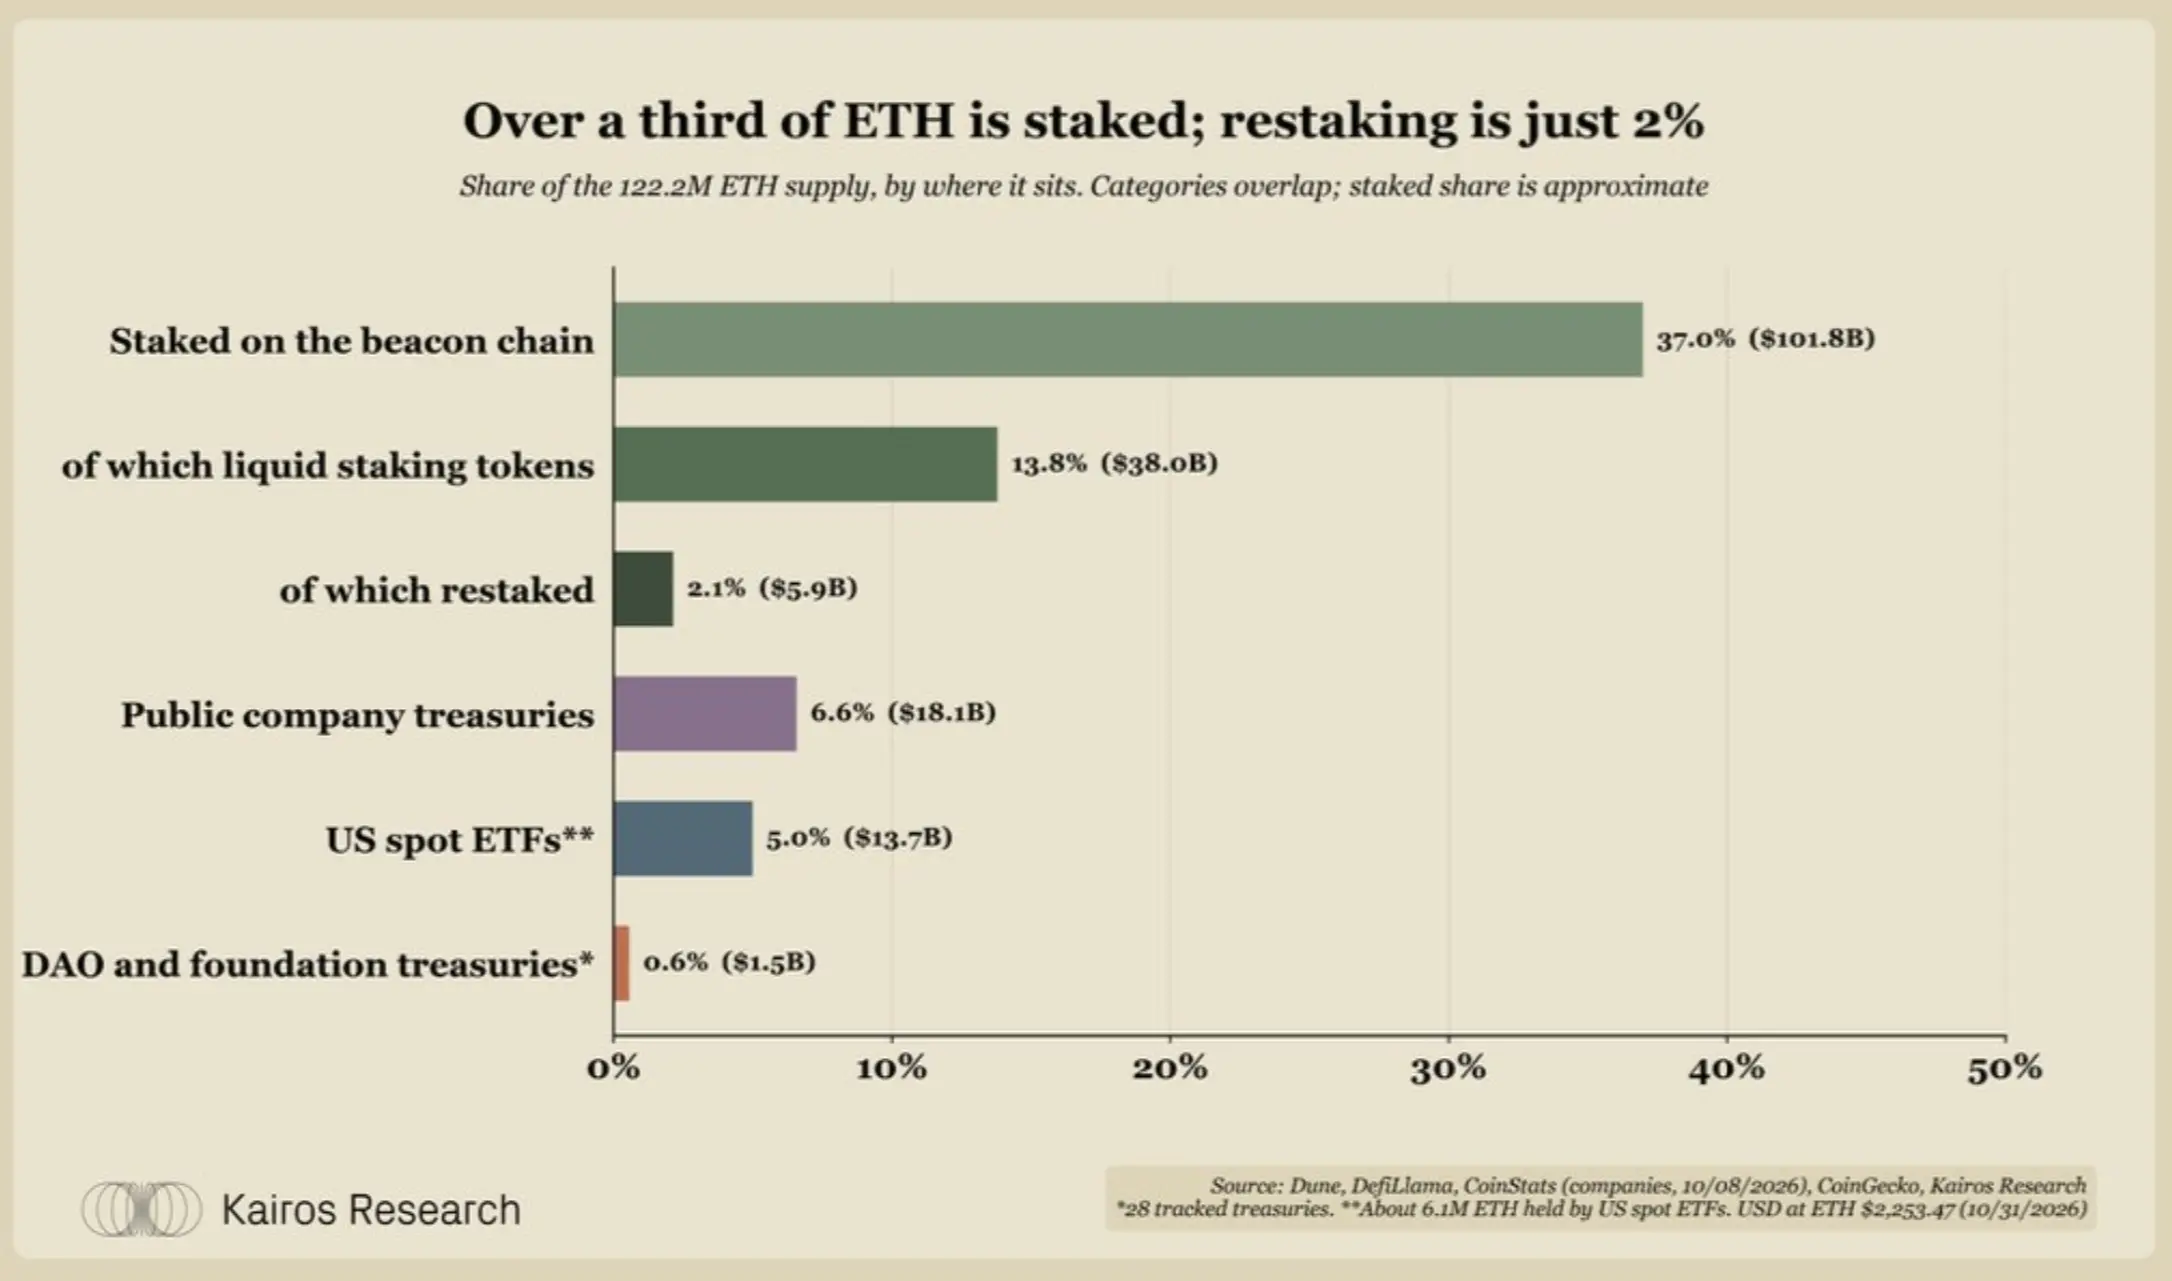
ETHの供給分布とステーキング状況
約4,520万枚のETHがステーキングされており、総供給量の37%を占めています;そのうち1,680万枚は流動性ステーキングトークンに対応しています。
上場企業は803万枚のETHを保有しており、その中でBitmineが605万枚で最も多く、Sharplinkが89万枚を保有しています。米国現物ETFは約610万枚のETHを保有し、総供給量の5.0%を占めています。私たちが追跡しているDAOや財団の財庫は、総供給量の0.6%を保有しています。
財庫はどのようにETHを保有しているのか
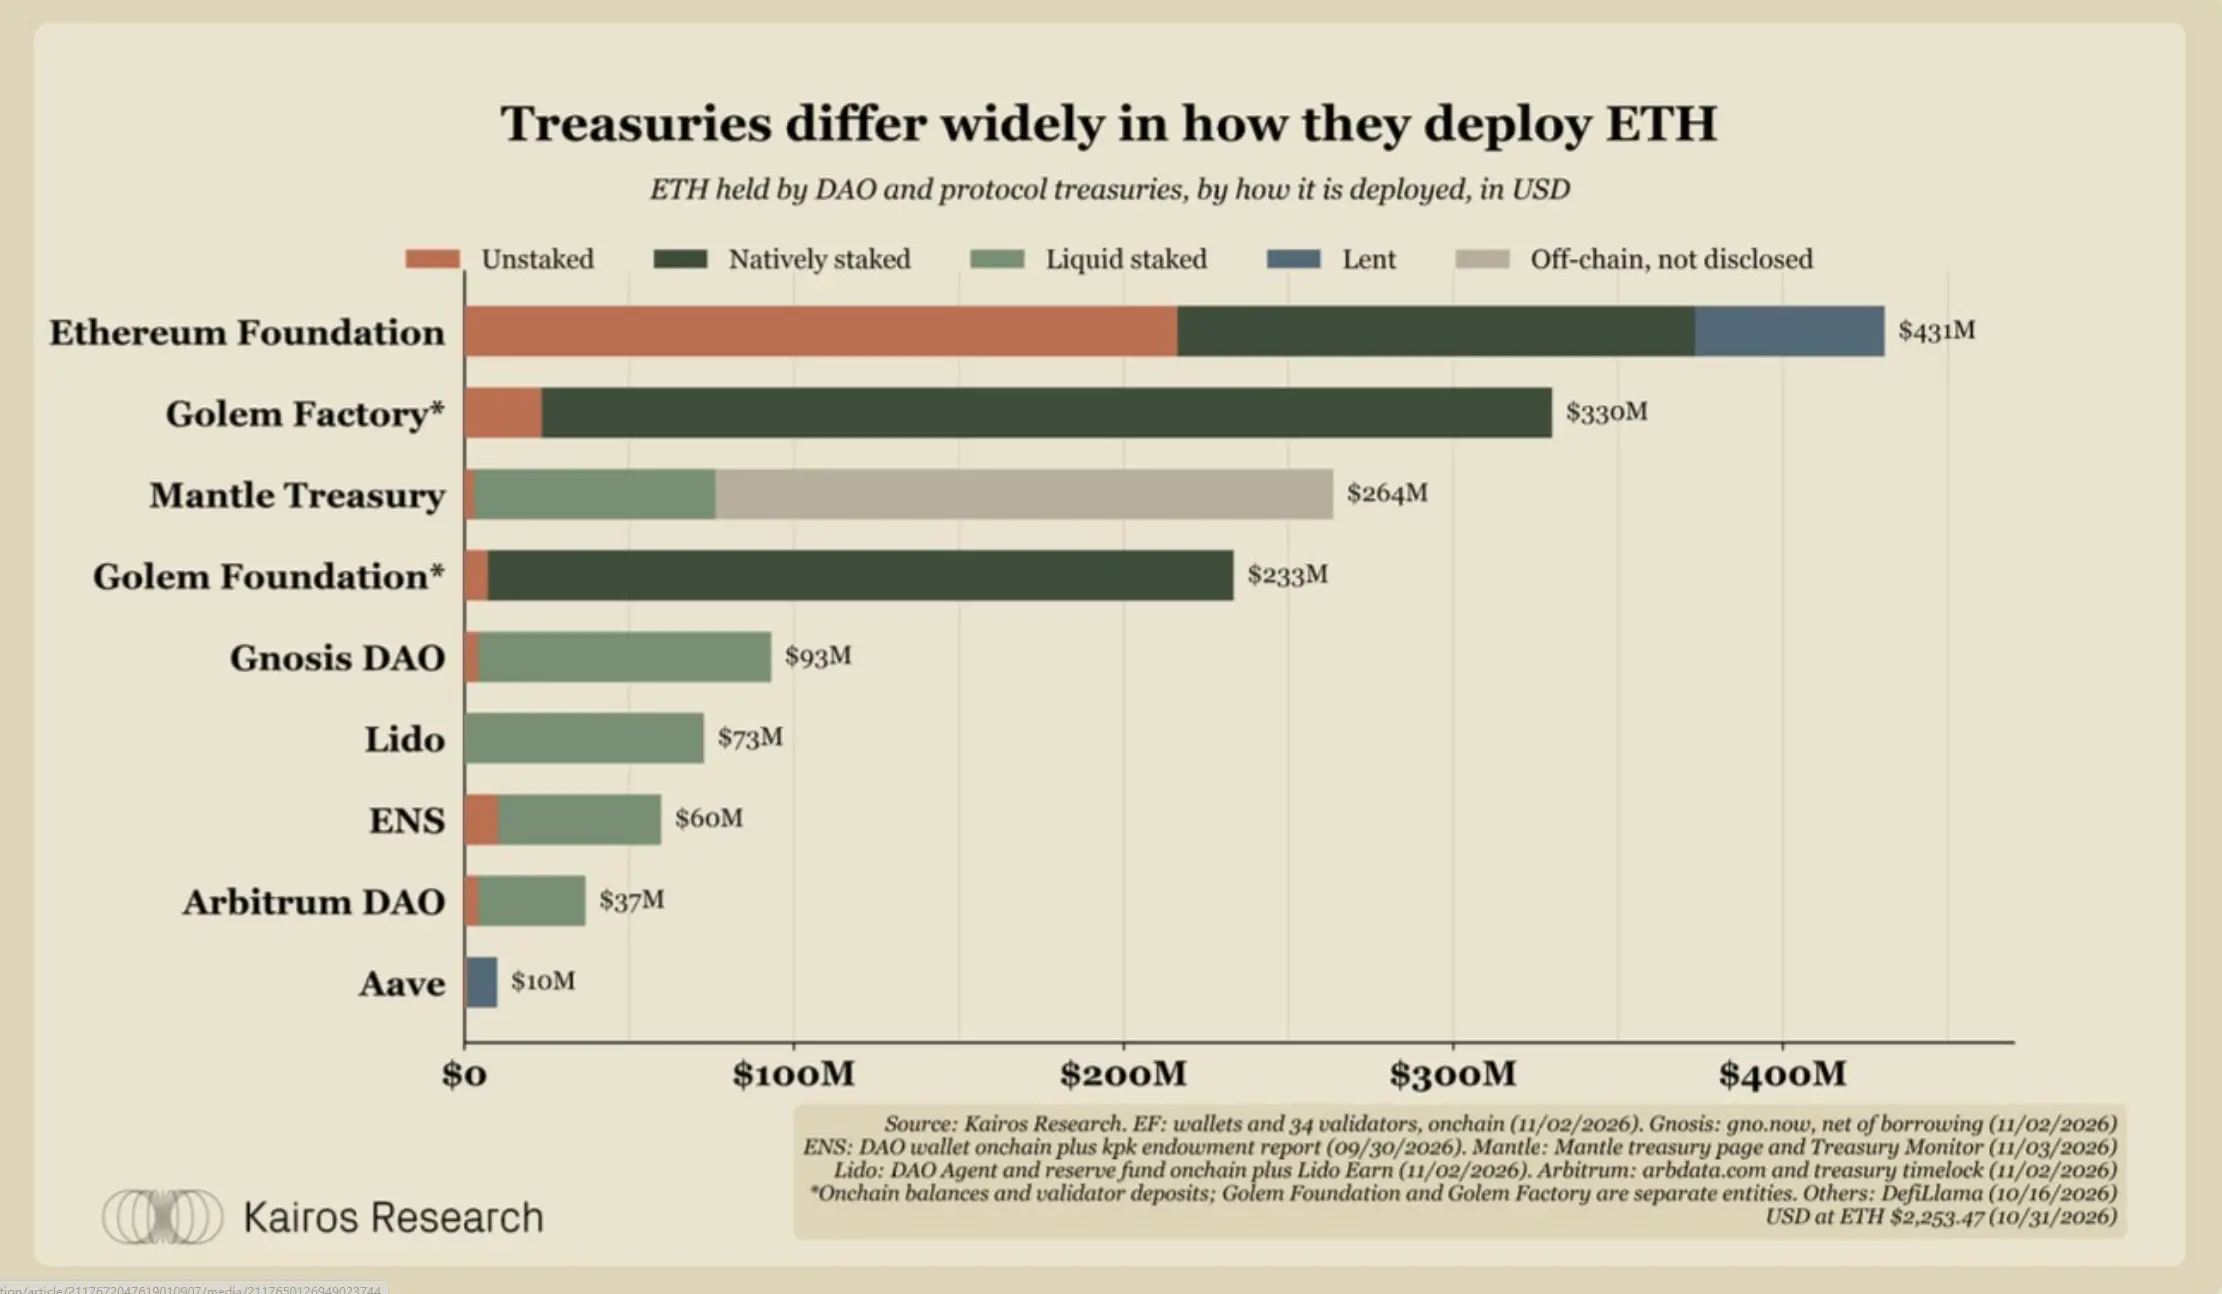
主要財庫のETH配置状況
私たちが追跡している28の財庫のうち、可視化されたETHの約74%がステーキングされており、そのうち51%がネイティブステーキングで、23%が流動性ステーキングトークンを通じて保有されています;約21%は未ステーキングで、約5%は貸出に使用されています。さらに、総保有量の約12%に相当するETHがオフチェーンに保管されており、主にMantleに属し、その具体的な用途は公開されていません。上記の数字はすべて四捨五入されています。
異なる財庫のアプローチはさまざまです。Lido、Gnosis、Golem Foundationのステーキング比率はそれぞれ95%以上に達しており、GnosisはステーキングされたETHを担保に約2,500万ドルのETHを借入れています。Arbitrumのステーキング比率は89%、ENSは83%です。
Mantleはほぼすべてのオンチェーンで保有するETHをステーキングしていますが、その約71%のETHはオフチェーンに保管されており、具体的な用途は公開されていません。Ethereum財団はその中で最大の保有機関であり、約19.1万枚のETHを保有しています:36%がステーキングに使用され、13%が貸出に使用され、約半分は未ステーキングです。2.2%の利回りで計算すると、10万枚の未使用のETHは毎年約2,200枚のETHを失うことになります。これはETHがステーキングに参加しない場合に見落とされがちな機会コストです。
"初日から、私たちはイーサリアムに対して揺るぎない信念を持ってきました。Golem Foundationは2019年の設立以来、長期的にETHを保有することを財庫戦略としており、ETHをステーキングし、自らのバリデーターノードを運営してきました。ステーキングは私たちの持続可能な発展に重要な役割を果たし、Octantを通じてユーザーやイーサリアムの優れたチームに5,273枚のETHの資金支援を提供することができました。私は、単にETHを保有しステーキングする段階は過ぎたと考えています。私たちはETH建てのイーサリアム経済が必要です。ステーキング収益が減少する中で、私たちはステーキングだけに依存することができないことに気づきました。私たちはリスクの低い、ETHのロングポジションを維持するツールへの多様化を進め、ETH財庫がより効果的に機能する方法を積極的に探求しています。"
Julian Zawistowski、Golem Foundation創設者兼CEO
オンチェーンデータは、プロトコル、投資会社、運営企業が大量のETHエクスポージャーを構築し、維持しているという判断を支持しています。次のページのArkhamデータはETH財庫の世界のほんの一部です。私たちは、L2や取引所も大量のETHを保有していることを確認できます。その中には、約1.63万枚のETHを保有し、約3,700万ドルの価値があるArbitrum DAOも含まれています。
誰がオンチェーンでETHを保有し、ステーキングしているのか
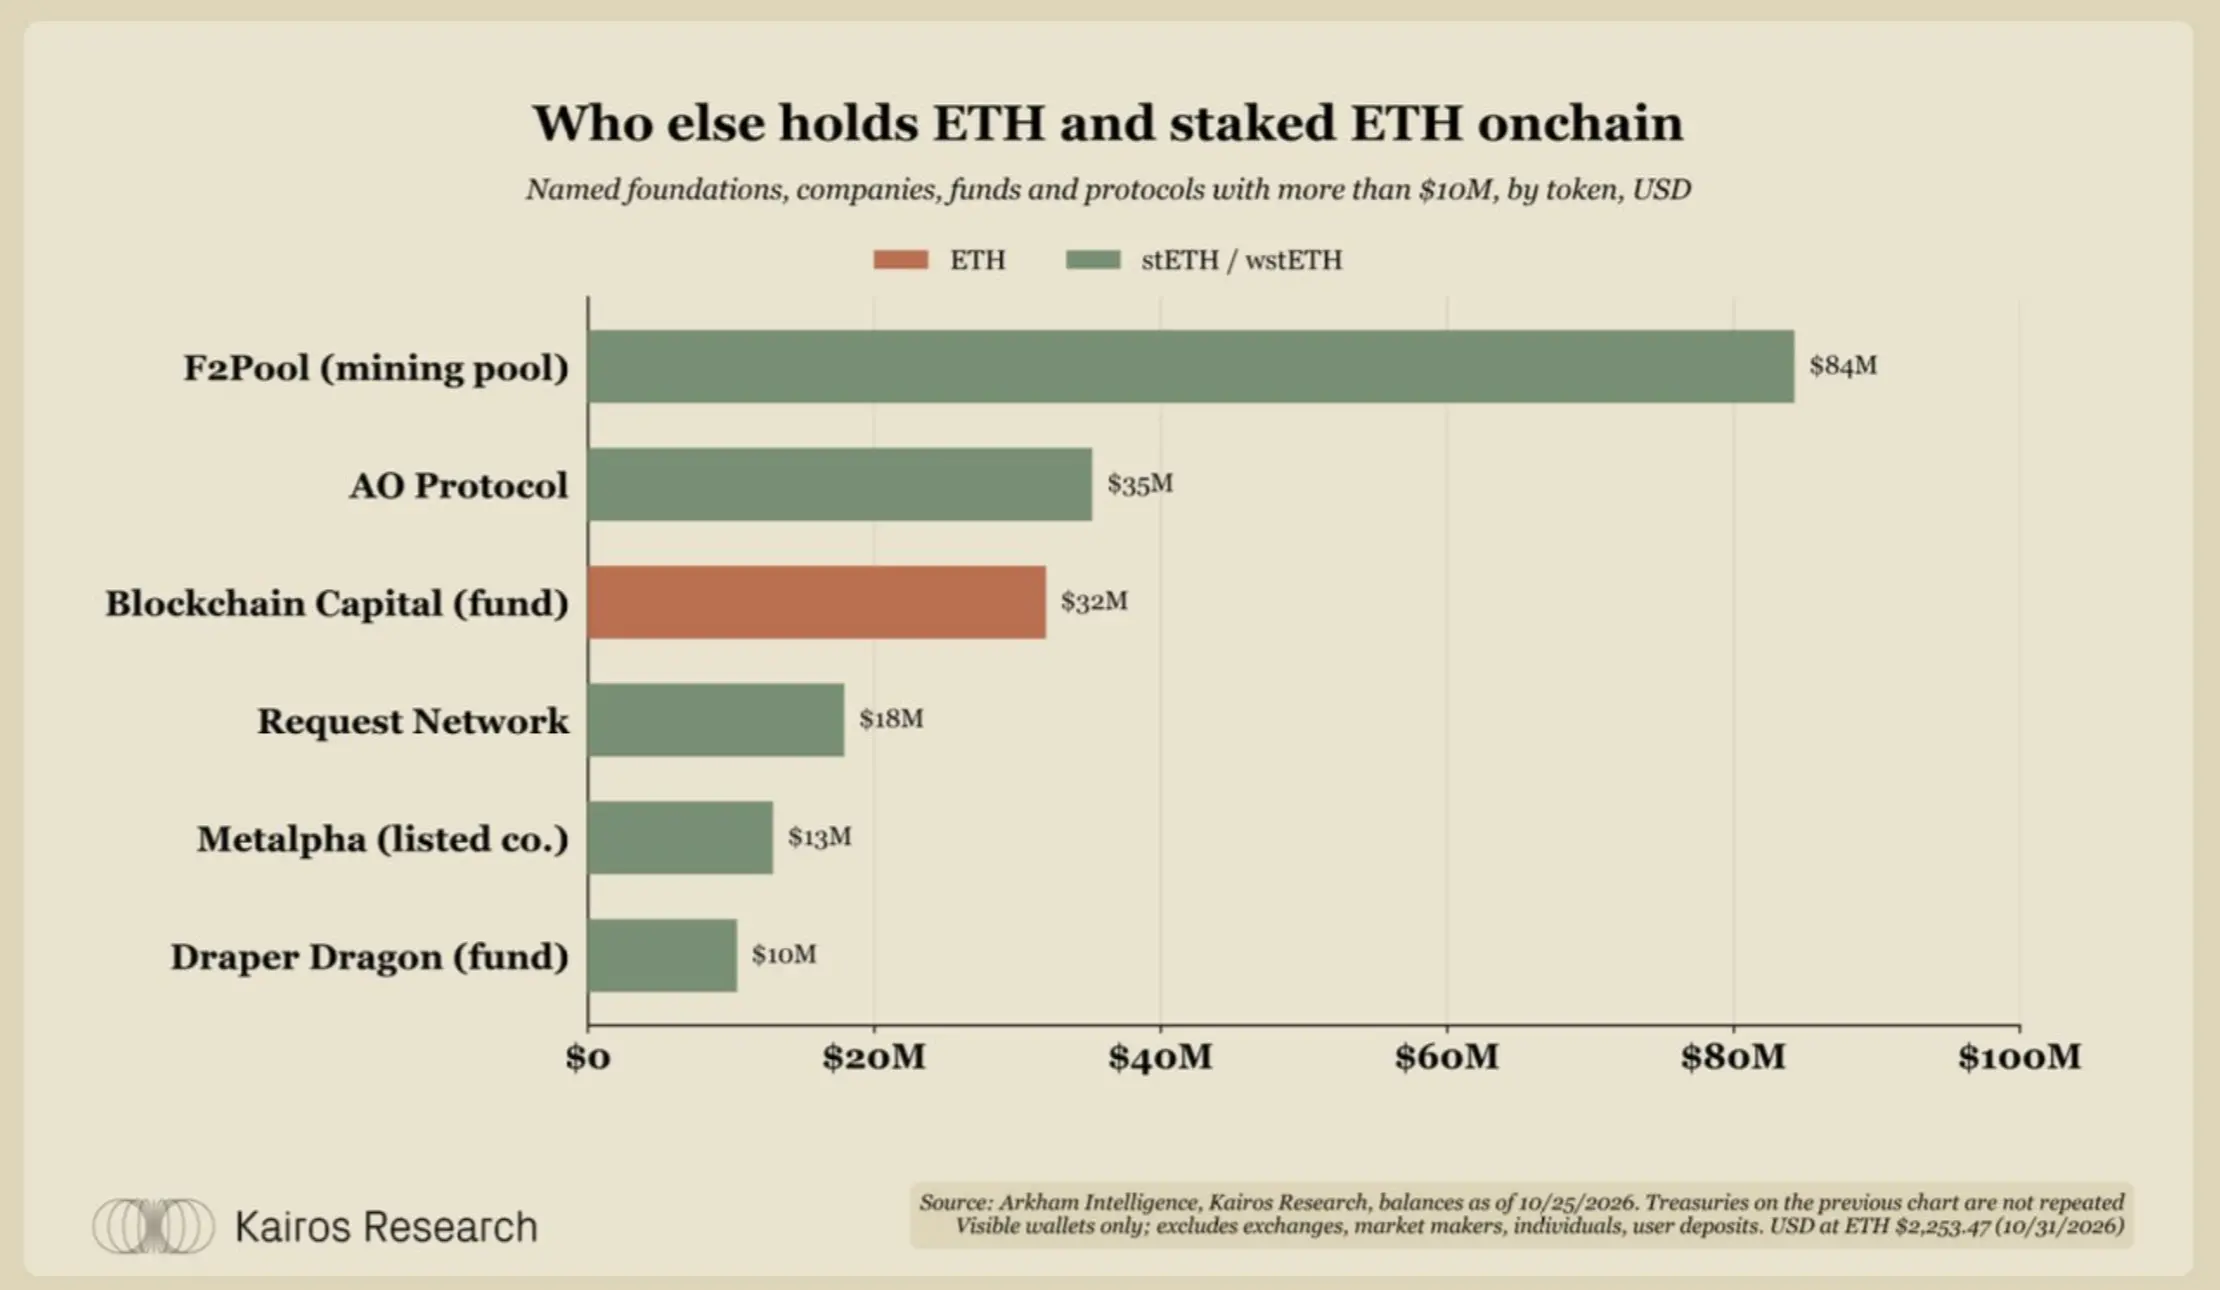
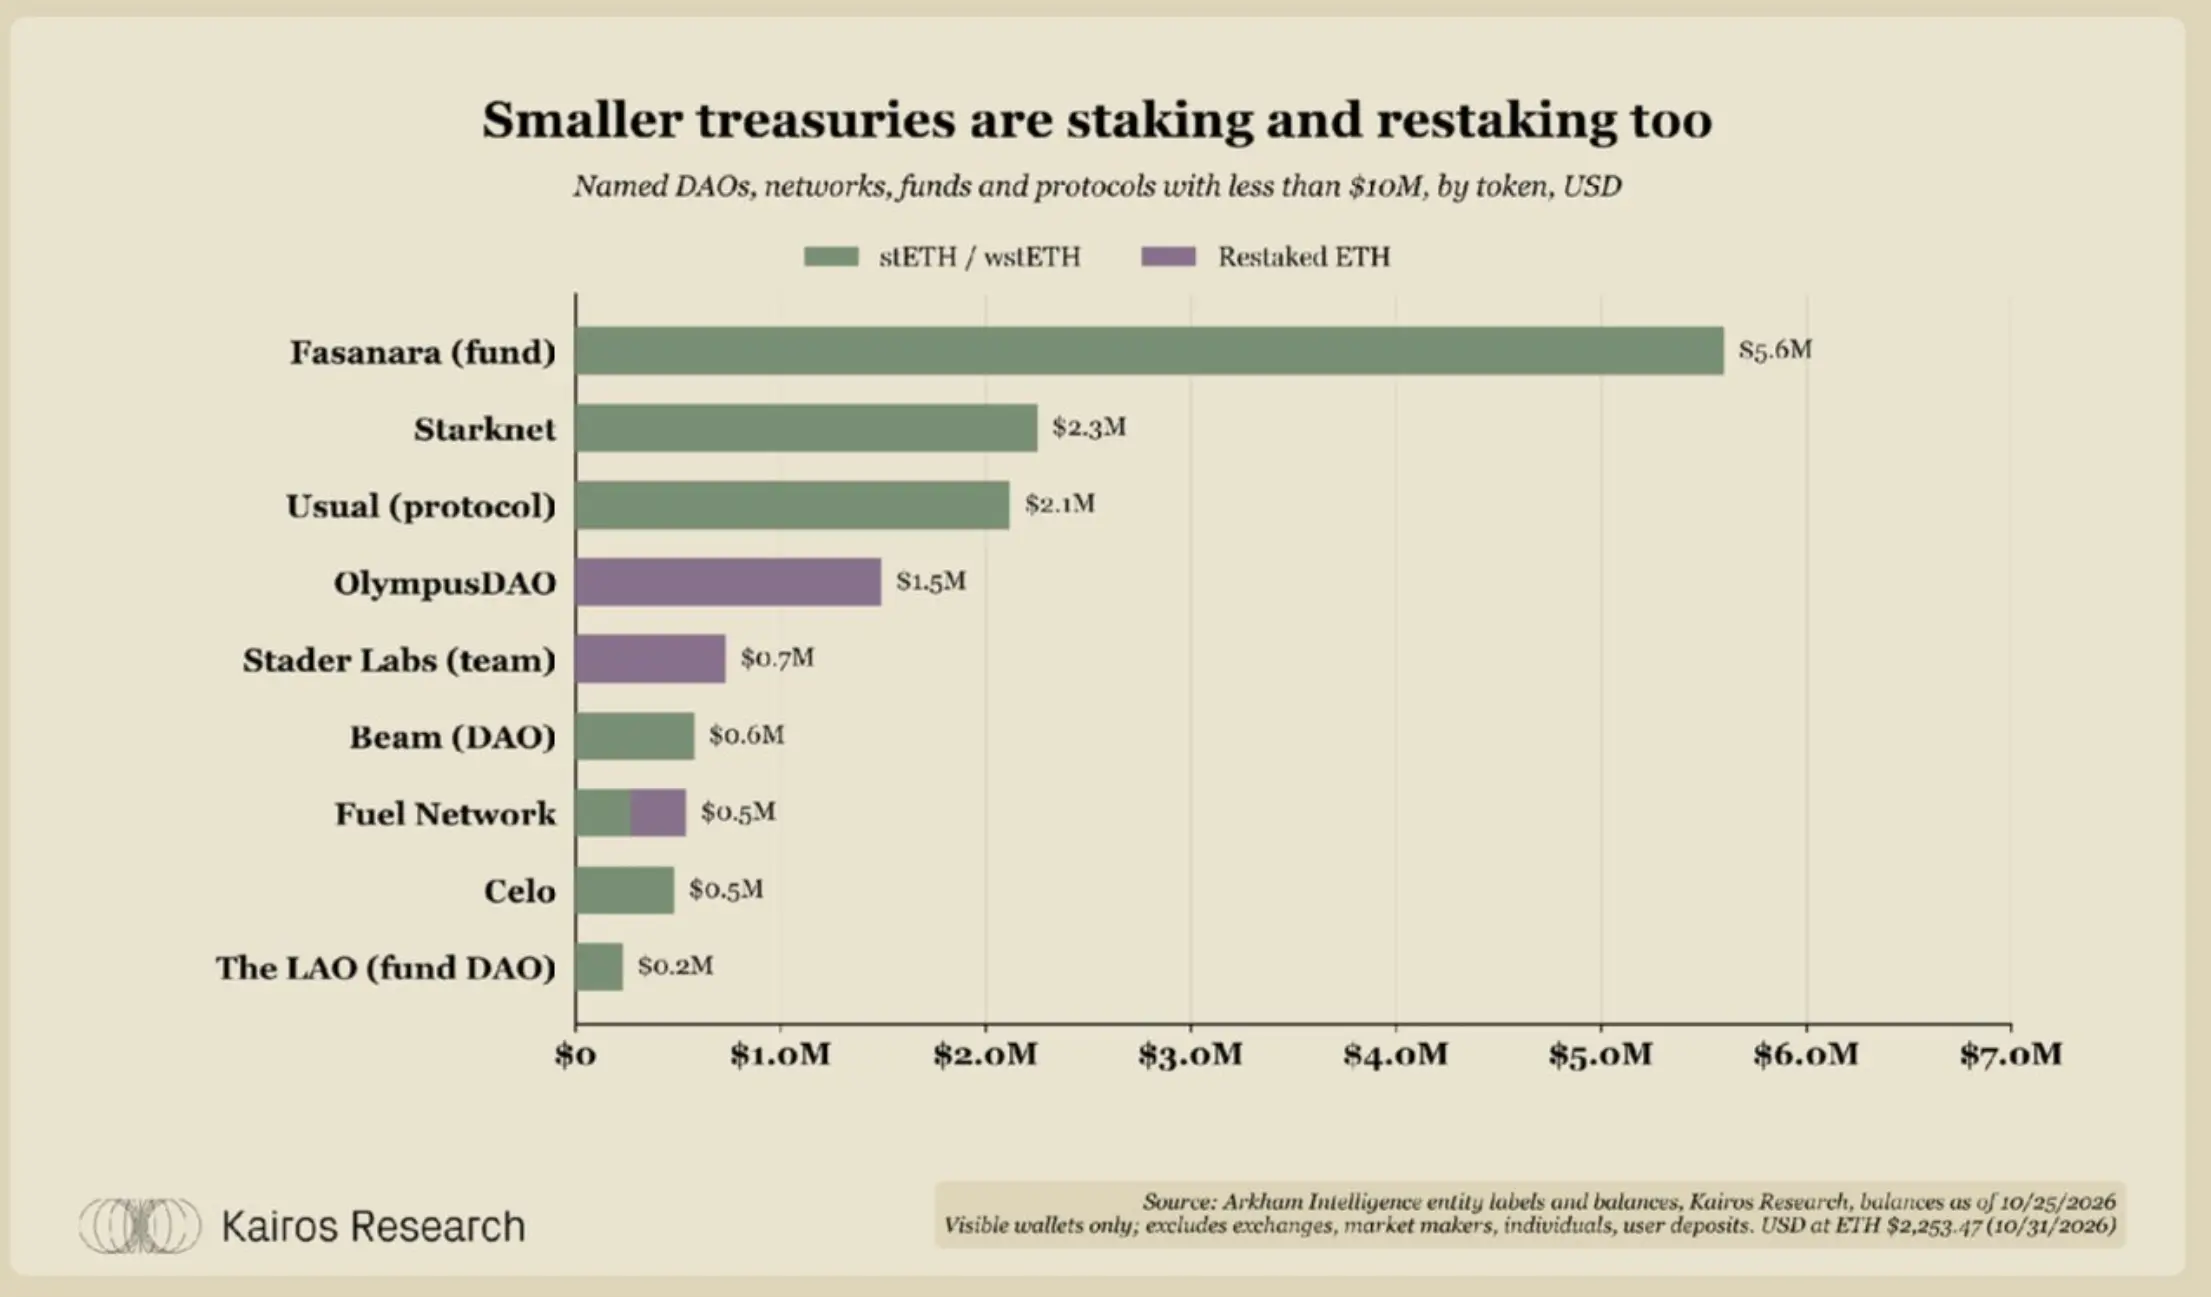
最大の企業保有者はどのようにETHを配置しているのか
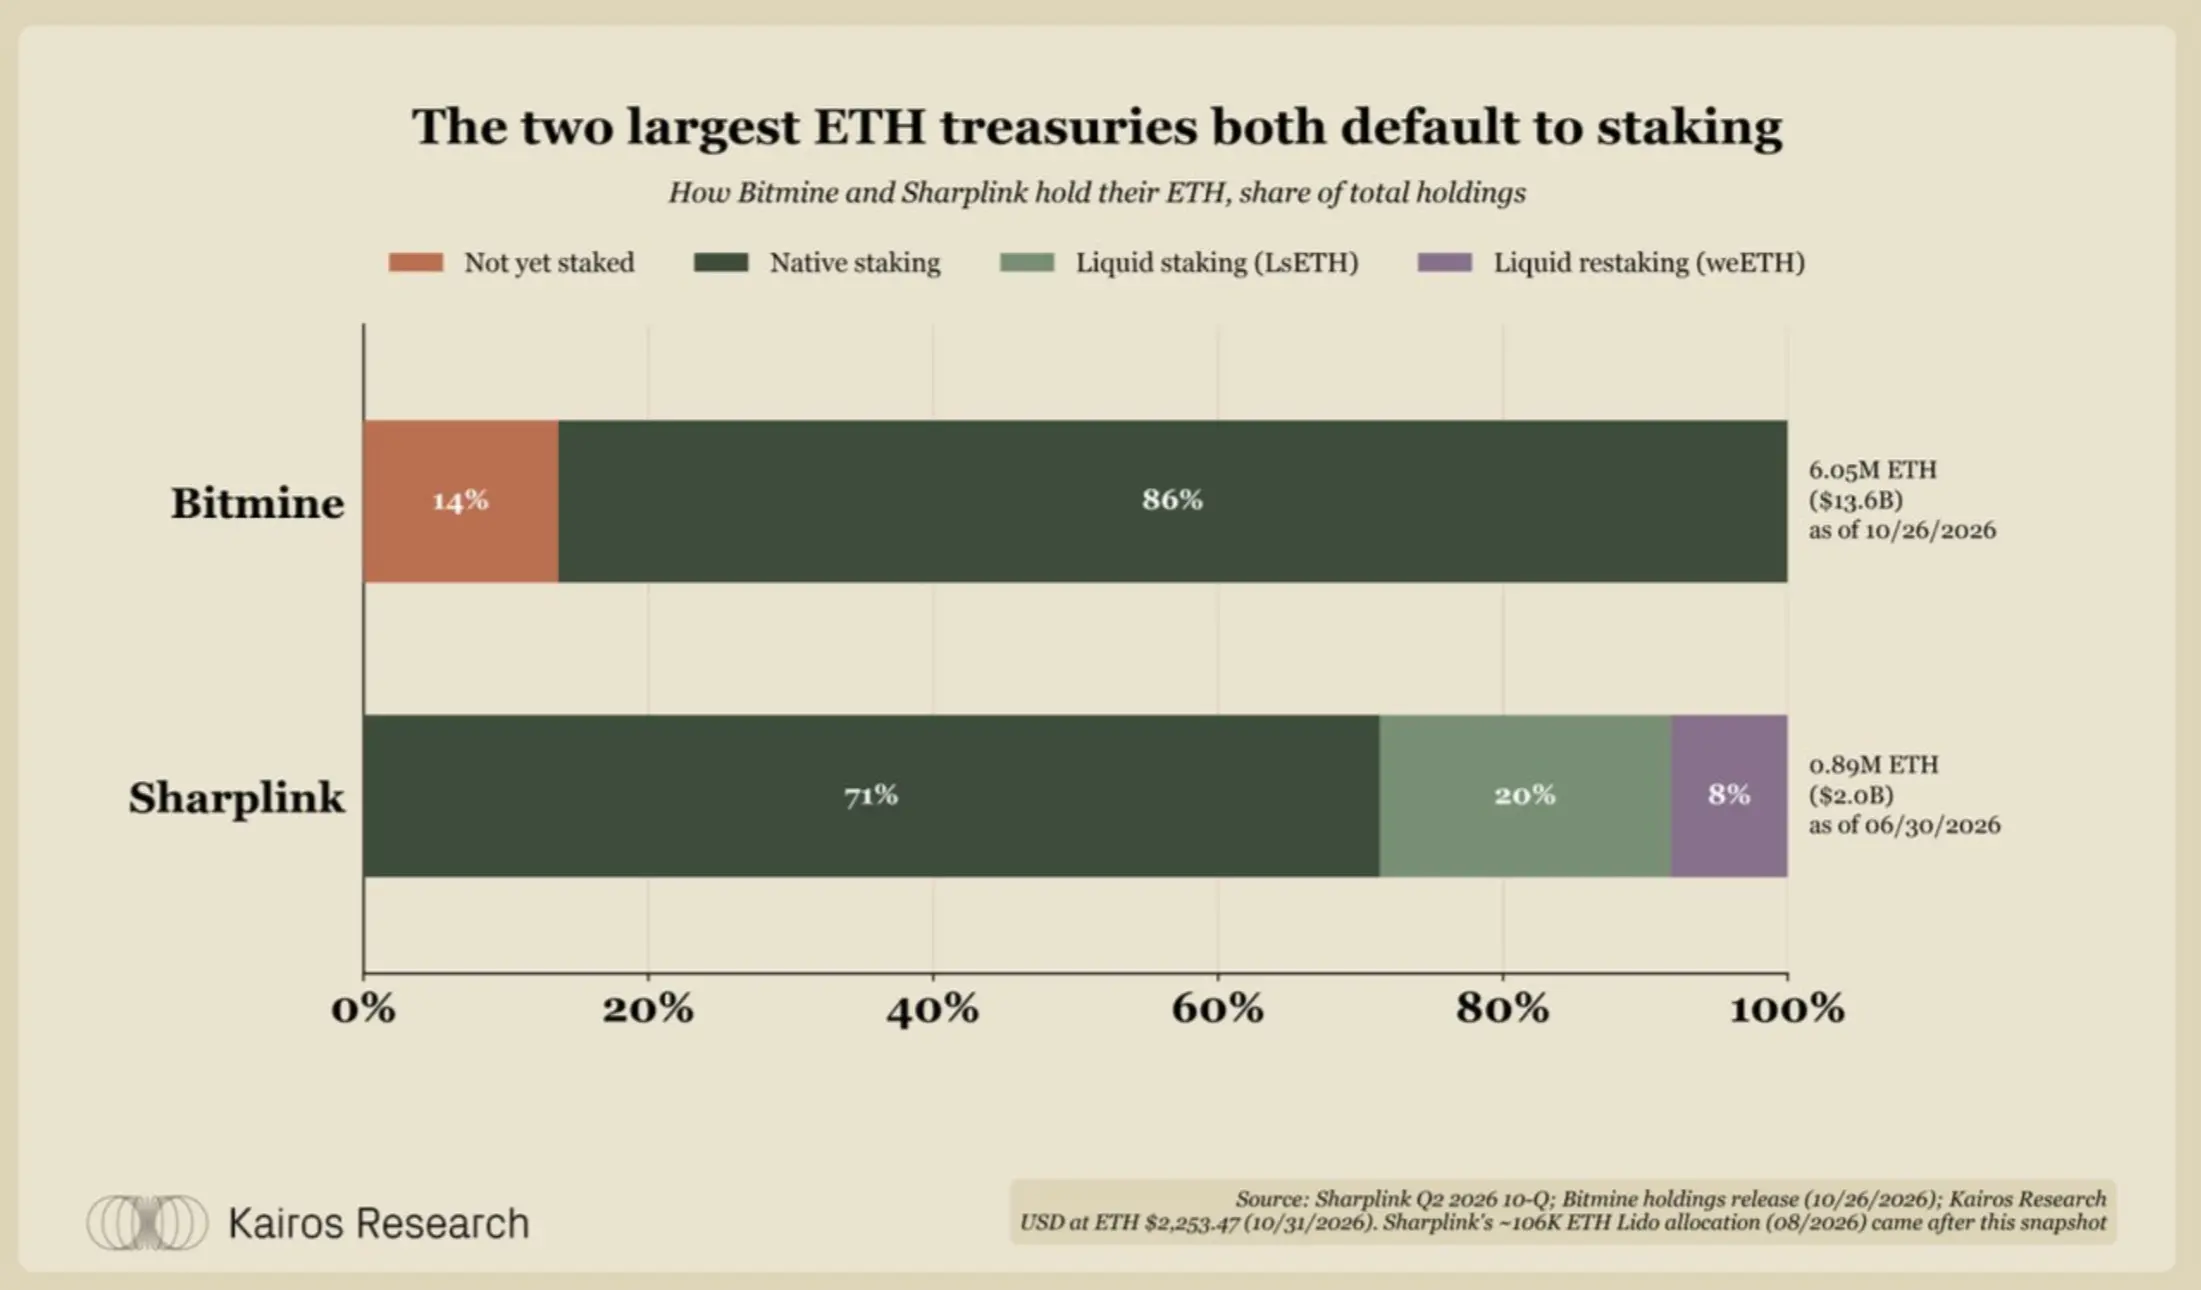
主要企業ETH保有者の資産配置状況
Bitmineは605万枚のETHを保有しており、そのうち523万枚、つまり86%は流動性ステーキングトークンを使用せずにネイティブバリデーターノードを通じてステーキングされています。大部分のステーキングはMAVANを通じて行われています。Bitmineは2026年3月にノードオペレーターのPier Twoを買収した後、このバリデーターノードネットワークを構築しました。Bitmineが開示したステーキング収益率は2.58%で、年間約3.18億ドルのステーキング収入をもたらしています;ステーキング収入は前四半期の総収入の98%を占めています。同社は再ステーキング、貸出、流動性提供、またはオプションポジションについては開示していません。
Sharplinkの資産構成は異なります:約3分の2がネイティブステーキングに、3分の1が流動性ステーキングに使われています。設立以来、同社は価値2億ドルのether.fi weETHをLineaとEigenCloudに展開しました;Lidoを通じて約10.6万枚のETHのwstETHを保有し、価値は約2億ドルです;また、Galaxyが管理するオンチェーン収益ファンドに価値1億ドルのステーキングETHを投入しました。2026年9月29日現在、Sharplinkは累計28,351枚のETHのステーキング報酬を獲得しています。
彼らの言葉
"世界最大の企業ETH保有者として、Bitmineは2025年6月に財庫戦略を開始して以来、毎週ポジションを増やしており、ETHの総供給量の5%を保有する目標に近づいています。MAVANを通じて、私たちは自社のETHを顧客のETHや他のデジタル資産と共にステーキングし、ネットワークの安全性を確保しながらエコシステムに重要なインフラサービスを提供しています。私たちはイーサリアムエコシステムの商業化を推進する投資も行っており、株主に価値を創造することを期待しています。これらの投資には、Beast IndustriesやEightco Holdingsなどの「月面計画」プロジェクト、最近イーサリアム財団から孵化したEthlabs、Ethereum Institutional、EthSystemsが含まれています。後者の共通の目標は、ネットワークが大規模に機関をサービスできるようにすることです。"
Young Kim、Bitmine COO兼CFO
"昨年、私たちはステーブルコイン、トークン化された資産、DeFi、AIエージェントが同時にイーサリアムに参入し、経済の大爆発を引き起こし、前例のない成長をもたらすのを目の当たりにしました。世界で2番目に大きな企業ETH保有者として、私たちは2027年が機会であると考えており、バランスシート上の永久資本を活用して、ターゲットを絞った投資を通じてこの変化を加速し、株主にリターンをもたらすことができます。私たちはETHをステーキングし、ネットワークの安全性を確保し;新しいプロトコルに最初の流動性を提供し;ETHLabs、Ethereum Institutional、ETH Systemsなどの組織への資金提供を支援し、イーサリアムが次に参入する個人や機関に備えるようにしています。"
Joseph Chalom、Sharplink CEO
二、ステーキング収益が半減し、機関が新たな選択肢を探し始める
ステーキングはイーサリアムネットワーク上のデフォルトの収益源であり、他の戦略が超えなければならない基準です。この基準は下降しており、再ステーキングは意味のある追加収益源にはなっていません。
ステーキング収益の減少、財庫が新たな選択肢を探している
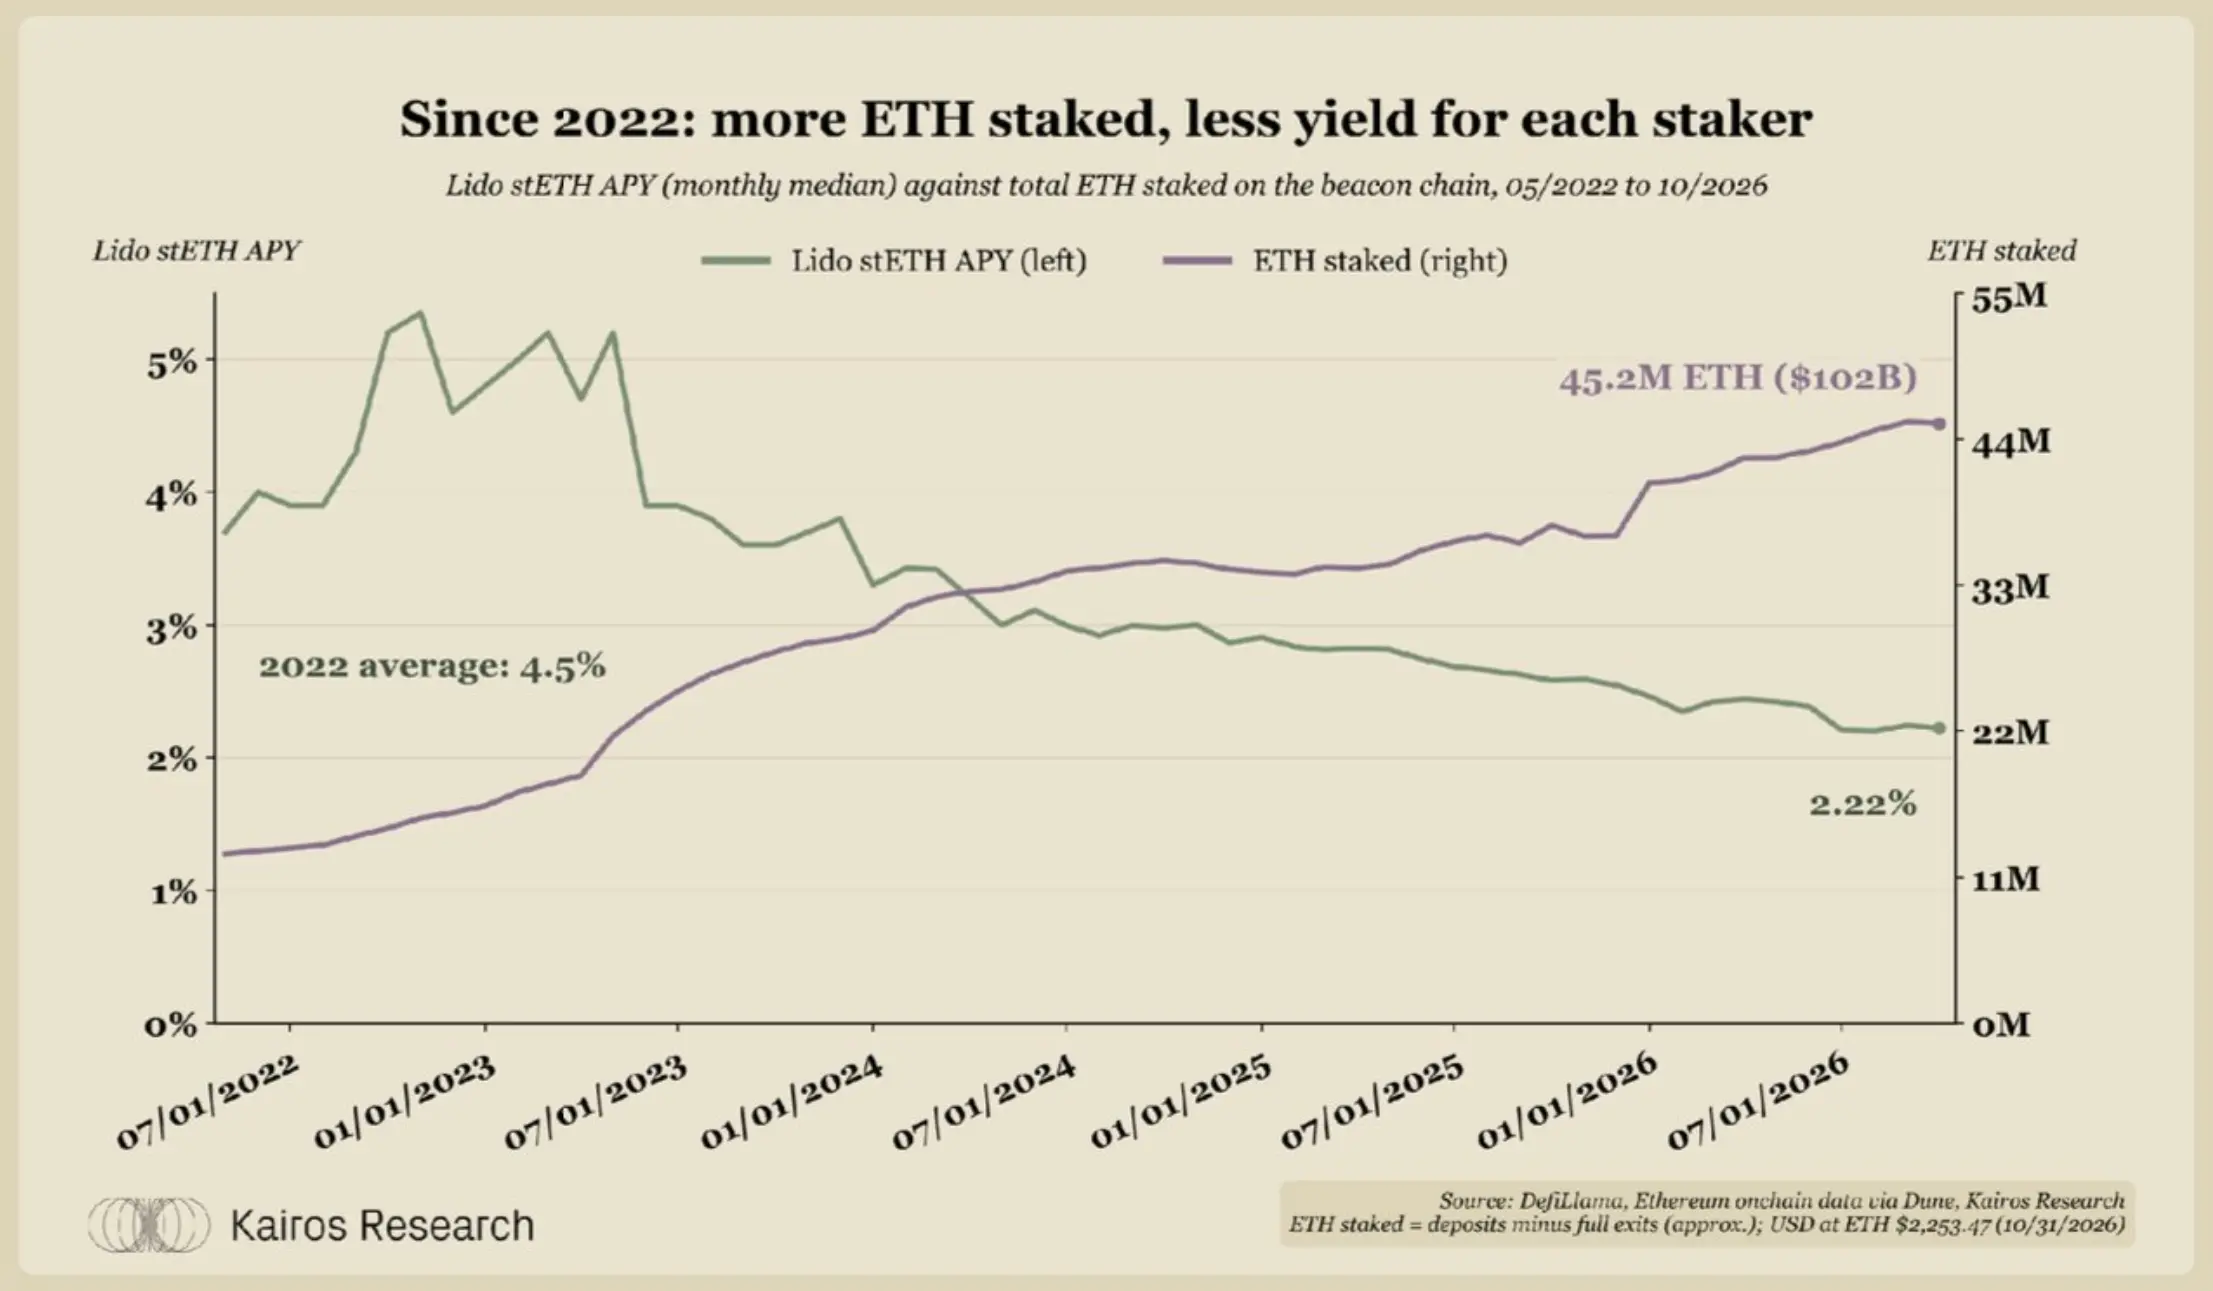
ETHステーキング規模とステーキング収益率の変化
Lidoの収益率はすでに半減し、2022年の平均4.5%から現在の2.2%に低下しています。現在、すべての主要な流動性ステーキングトークンの収益率は2.1%から2.3%の間にあります。
2022年以降、ステーキングされたETHの数量は約3.5倍に増加し、その年の平均1290万枚から4520万枚に達しました。ステーキングに参加するETHが多くなるほど、ネットワークのステーキング収益率は低下するため、収益率はさらに低下する可能性があります。
再ステーキングはまだ顕著な収益をもたらしていない
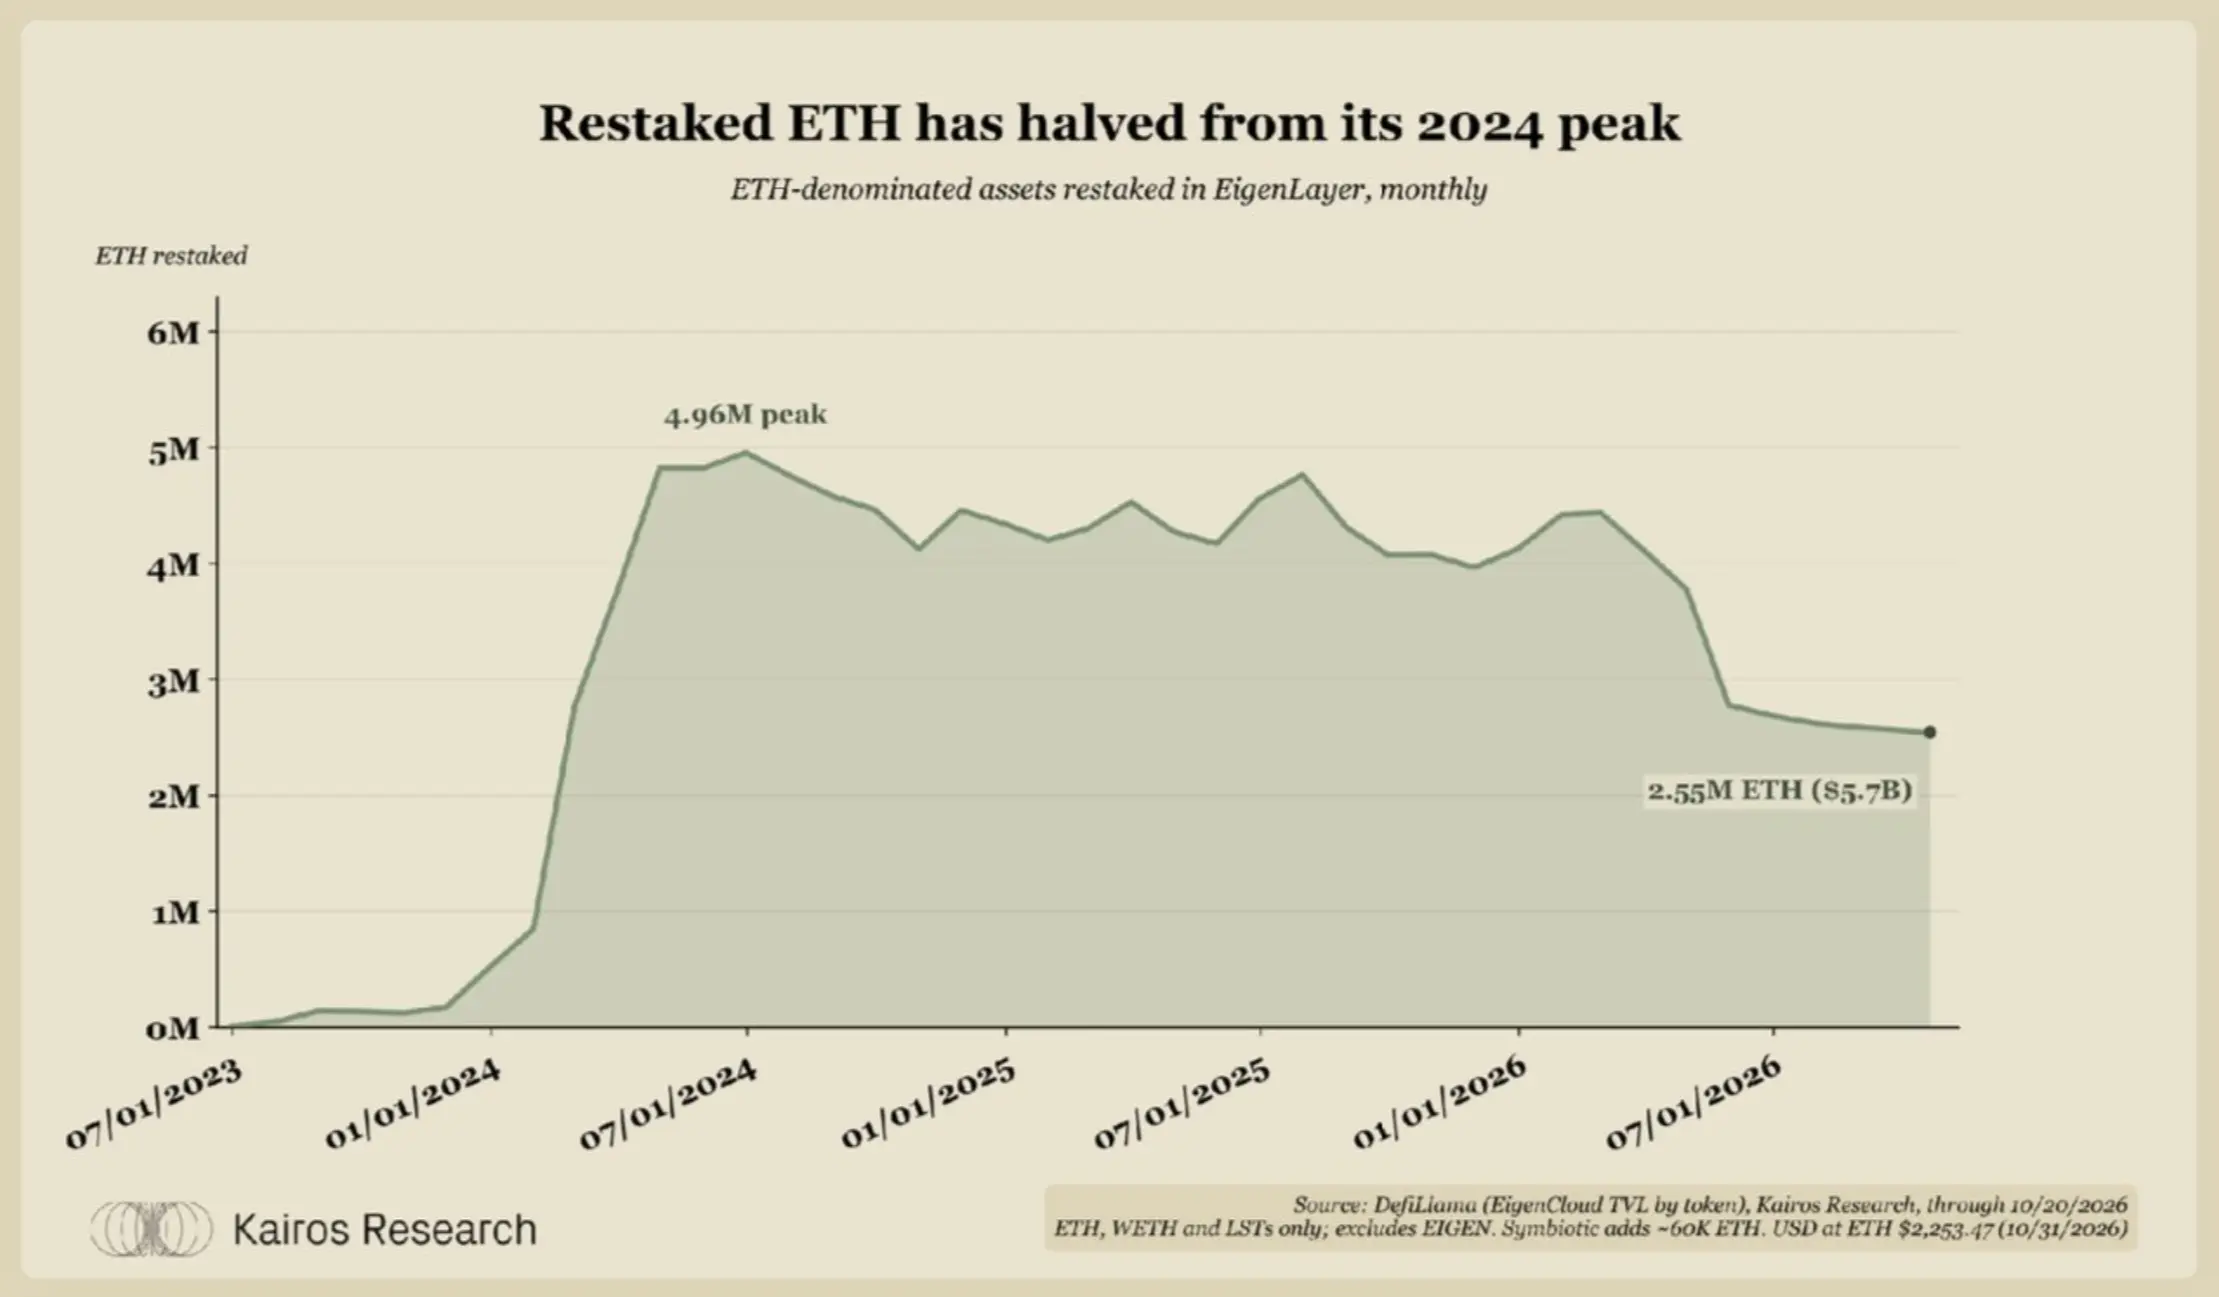
ETH再ステーキング規模と収益状況
現在、260万枚のETHが再ステーキングに参加しており、総供給量の2.1%を占めており、ほぼすべてがEigenLayerにあります。この数字は2024年中頃の約500万枚を下回っています。Symbioticは約6万枚のETHを保有しています。
流動性再ステーキングトークンの収益率は2.2%から2.7%、通常のステーキングの収益率は2.2%です。したがって、ポイントやEIGENインセンティブを除けば、追加の罰金や流動性リスクを負うことで得られる追加収益はあまり多くありません。
再ステーキングがかつて提供していた追加収益は、主にEIGENエアドロップ、ポイントプログラム、その他のトークンインセンティブから来ており、再ステーキングETHのサービスに対して支払われる手数料からではありません。これらのインセンティブが徐々に減少するにつれて、再ステーキングの普通のステーキングに対する収益プレミアムはほぼ消失し、再ステーキングETHの数量も2024年のピークから約半減しました。
三、ステーキング以外でETHはどのように収益を得ることができるのか?
ETH財庫にとって、適切な指標は、ある戦略がETHの数量を増やすことができるかどうかであり、単にそのドル価値を増やすことではありません。以下の戦略は流動性、リスク、リターンの面で異なり、異なる財庫構成に適している可能性があります。
ETH収益の比較
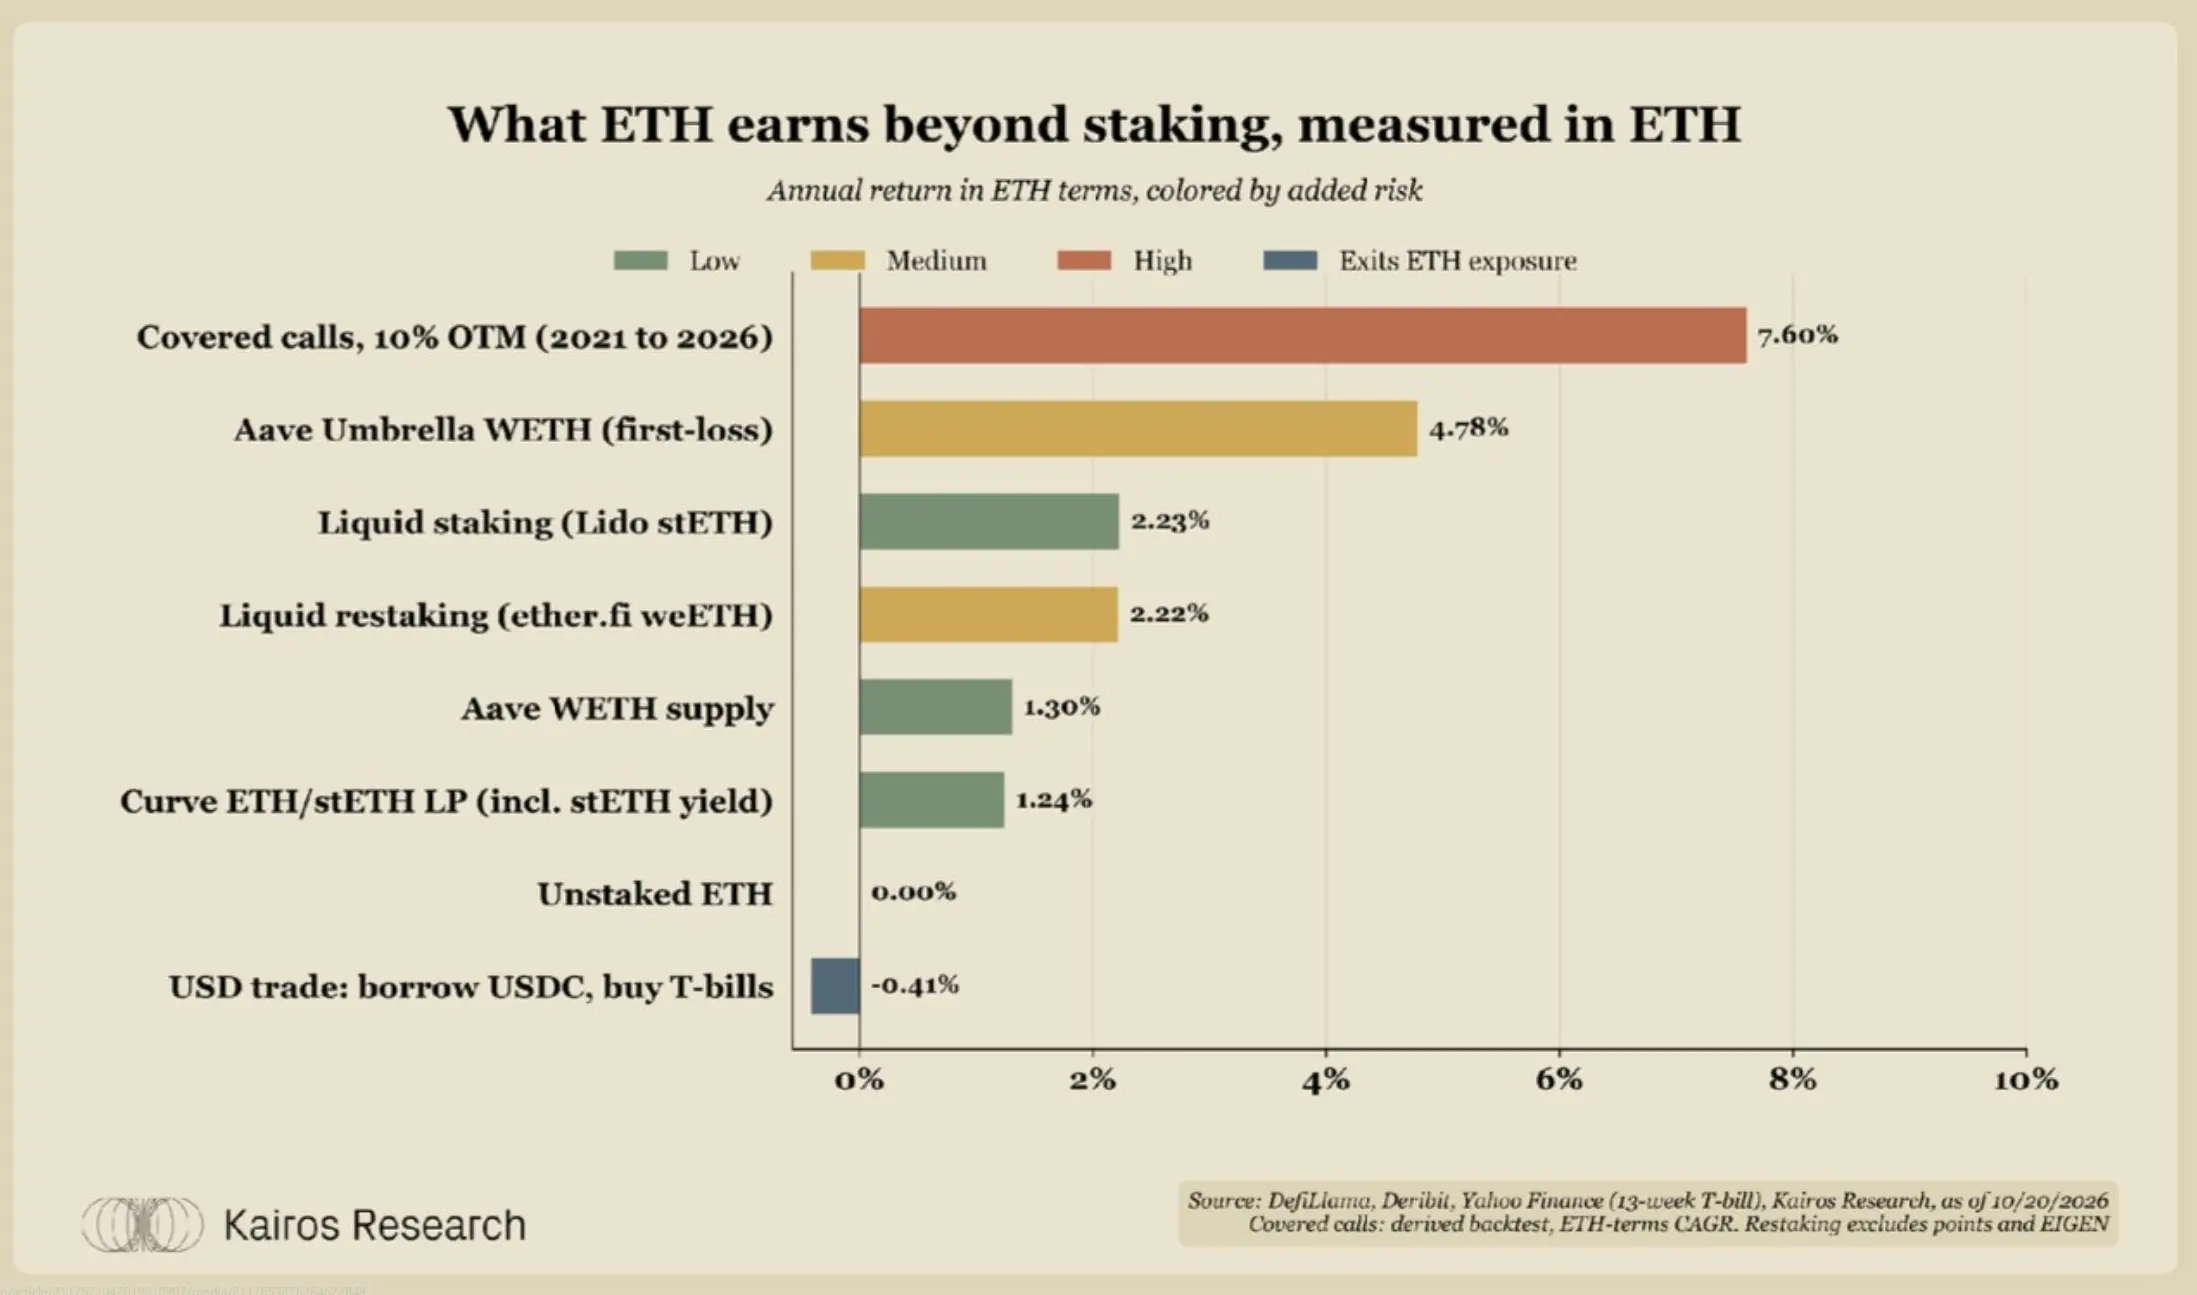
異なるETH収益戦略の比較
ETH建てで、貸出収益率は1.3%、流動性提供の収益率は1.2%で、いずれもステーキングの2.2%を下回ります。第一損失保障とカバードコールオプションの収益はそれぞれ4.8%と7.6%で、これらの数字は2021年以降のETH建ての年率収益です。しかし、これらの2つの戦略はそれぞれ異なるリスクを伴います。
ベース取引と米国債取引はドル収益を生み出し、保有者はETHエクスポージャーを失います。現在の4.50%の金利でUSDCを借りて、4.09%の収益率の米国債を購入すると、損失が発生します。
AaveでETHを貸し出す
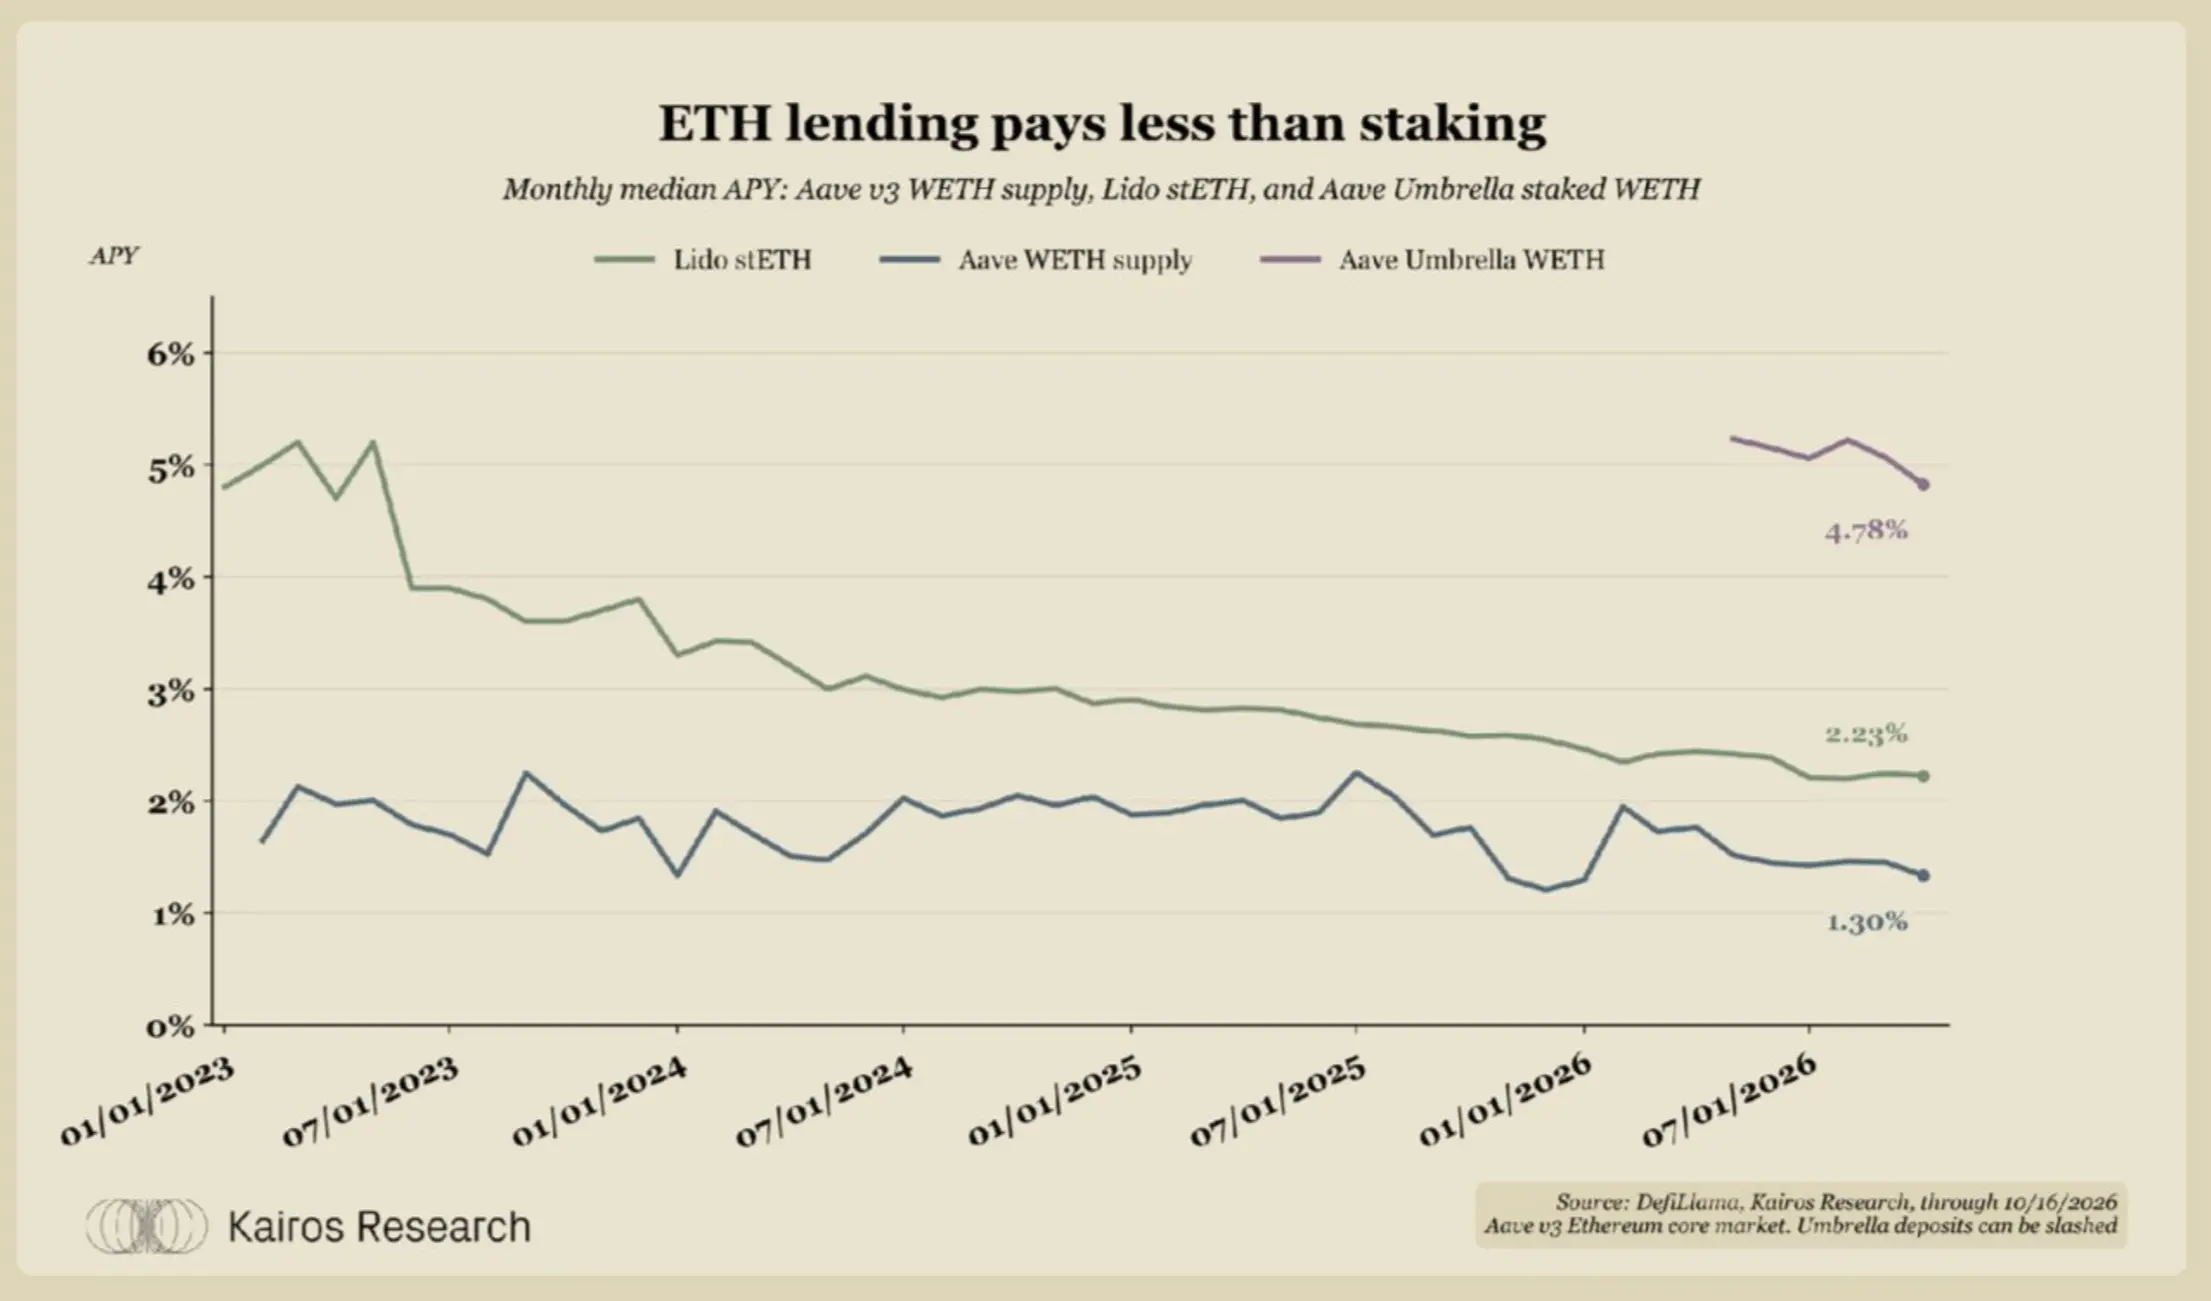
AaveでのETH貸出収益
現在、AaveでWETHを貸し出す収益率は1.3%、2026年の平均収益率は1.7%で、同じ数量のETHをステーキングするより約0.9ポイント低いです。
Aave UmbrellaはWETHに4.8%の収益率を提供しますが、預け入れた資産は不良債権を補填するために没収される可能性があります。したがって、追加収益は第一損失リスクを負うことへの補償です。
カバードコールオプション
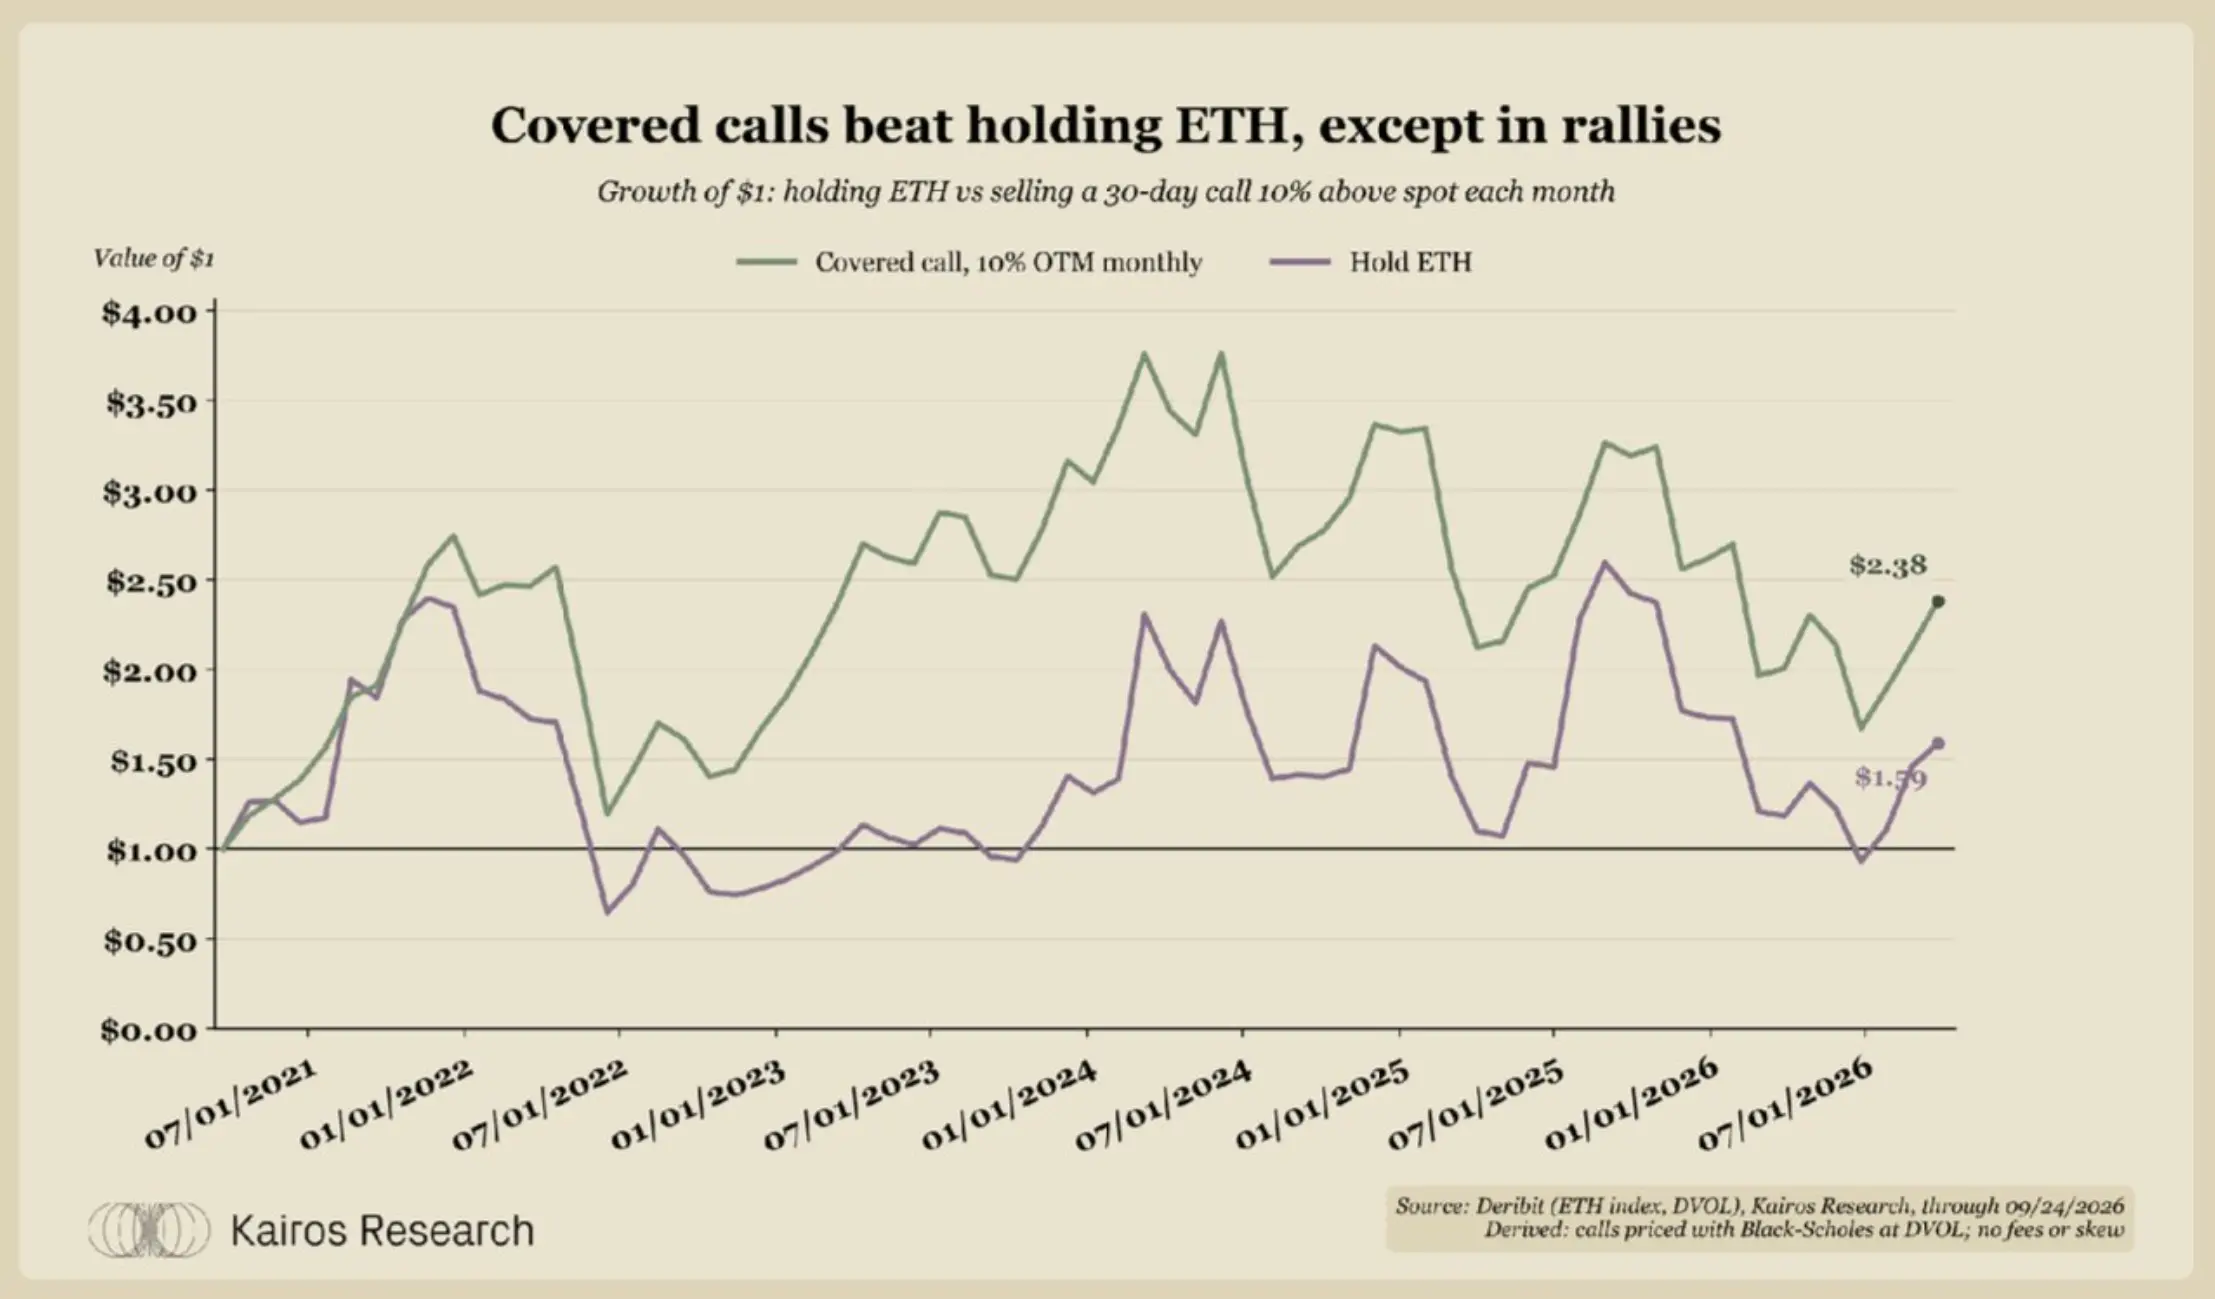
ETHカバードコールオプション戦略のパフォーマンス
現在、42日間の期限を持ち、行使価格が現物価格の10%高いコールオプションの権利金は、保有ETH数量の3.2%に相当します。ETHのインプライドボラティリティは51%で、2021年以降の各年の平均を下回っているため、オプションの権利金は相対的に安価です。
2021年以降、現物価格の10%以上の行使価格で毎月コールオプションを売却した場合、米ドル建ての年率リターンは17.1%であった。同期間中、ETHを保有した場合の年率リターンは8.8%である。しかし、上昇相場では前者は明らかに劣後しており、2024年のリターンは9%で、ETHを保有した場合のリターンは53%である。
四、収益の背後:各戦略にはどのようなリスクがあるのか?
ステーキング以外のすべてのステップは、ある面でリスクを増加させる。適切なポートフォリオは、財庫が今後12〜24ヶ月でどれだけのETHを売却する必要があるか、またどれだけの損失を耐えられるかに依存する。
流動性ステーキング:アンカーリスクと退出待機の可能性が、その利点をあまり魅力的でなくするかもしれない。
第一損失保障:支払い能力と不良債権リスクに直面する。
カバードコールオプション:上昇利益が制限され、一部のオプション取引プラットフォームは取引相手リスクをもたらす。
借入:スマートコントラクト、流動性、不良債権リスクに直面する。
再ステーキング:没収リスクは外部サービスにリンクし、再ステーキングトークンの退出流動性も相対的に弱い。
ベース取引:取引所の取引相手リスクに直面する。過去1年間で、16%から18%の時間資金レートが負であった。
これらすべてのリスクの中で、安全性は現在最も主要な単一の懸念事項である。
安全性は実際のコストである
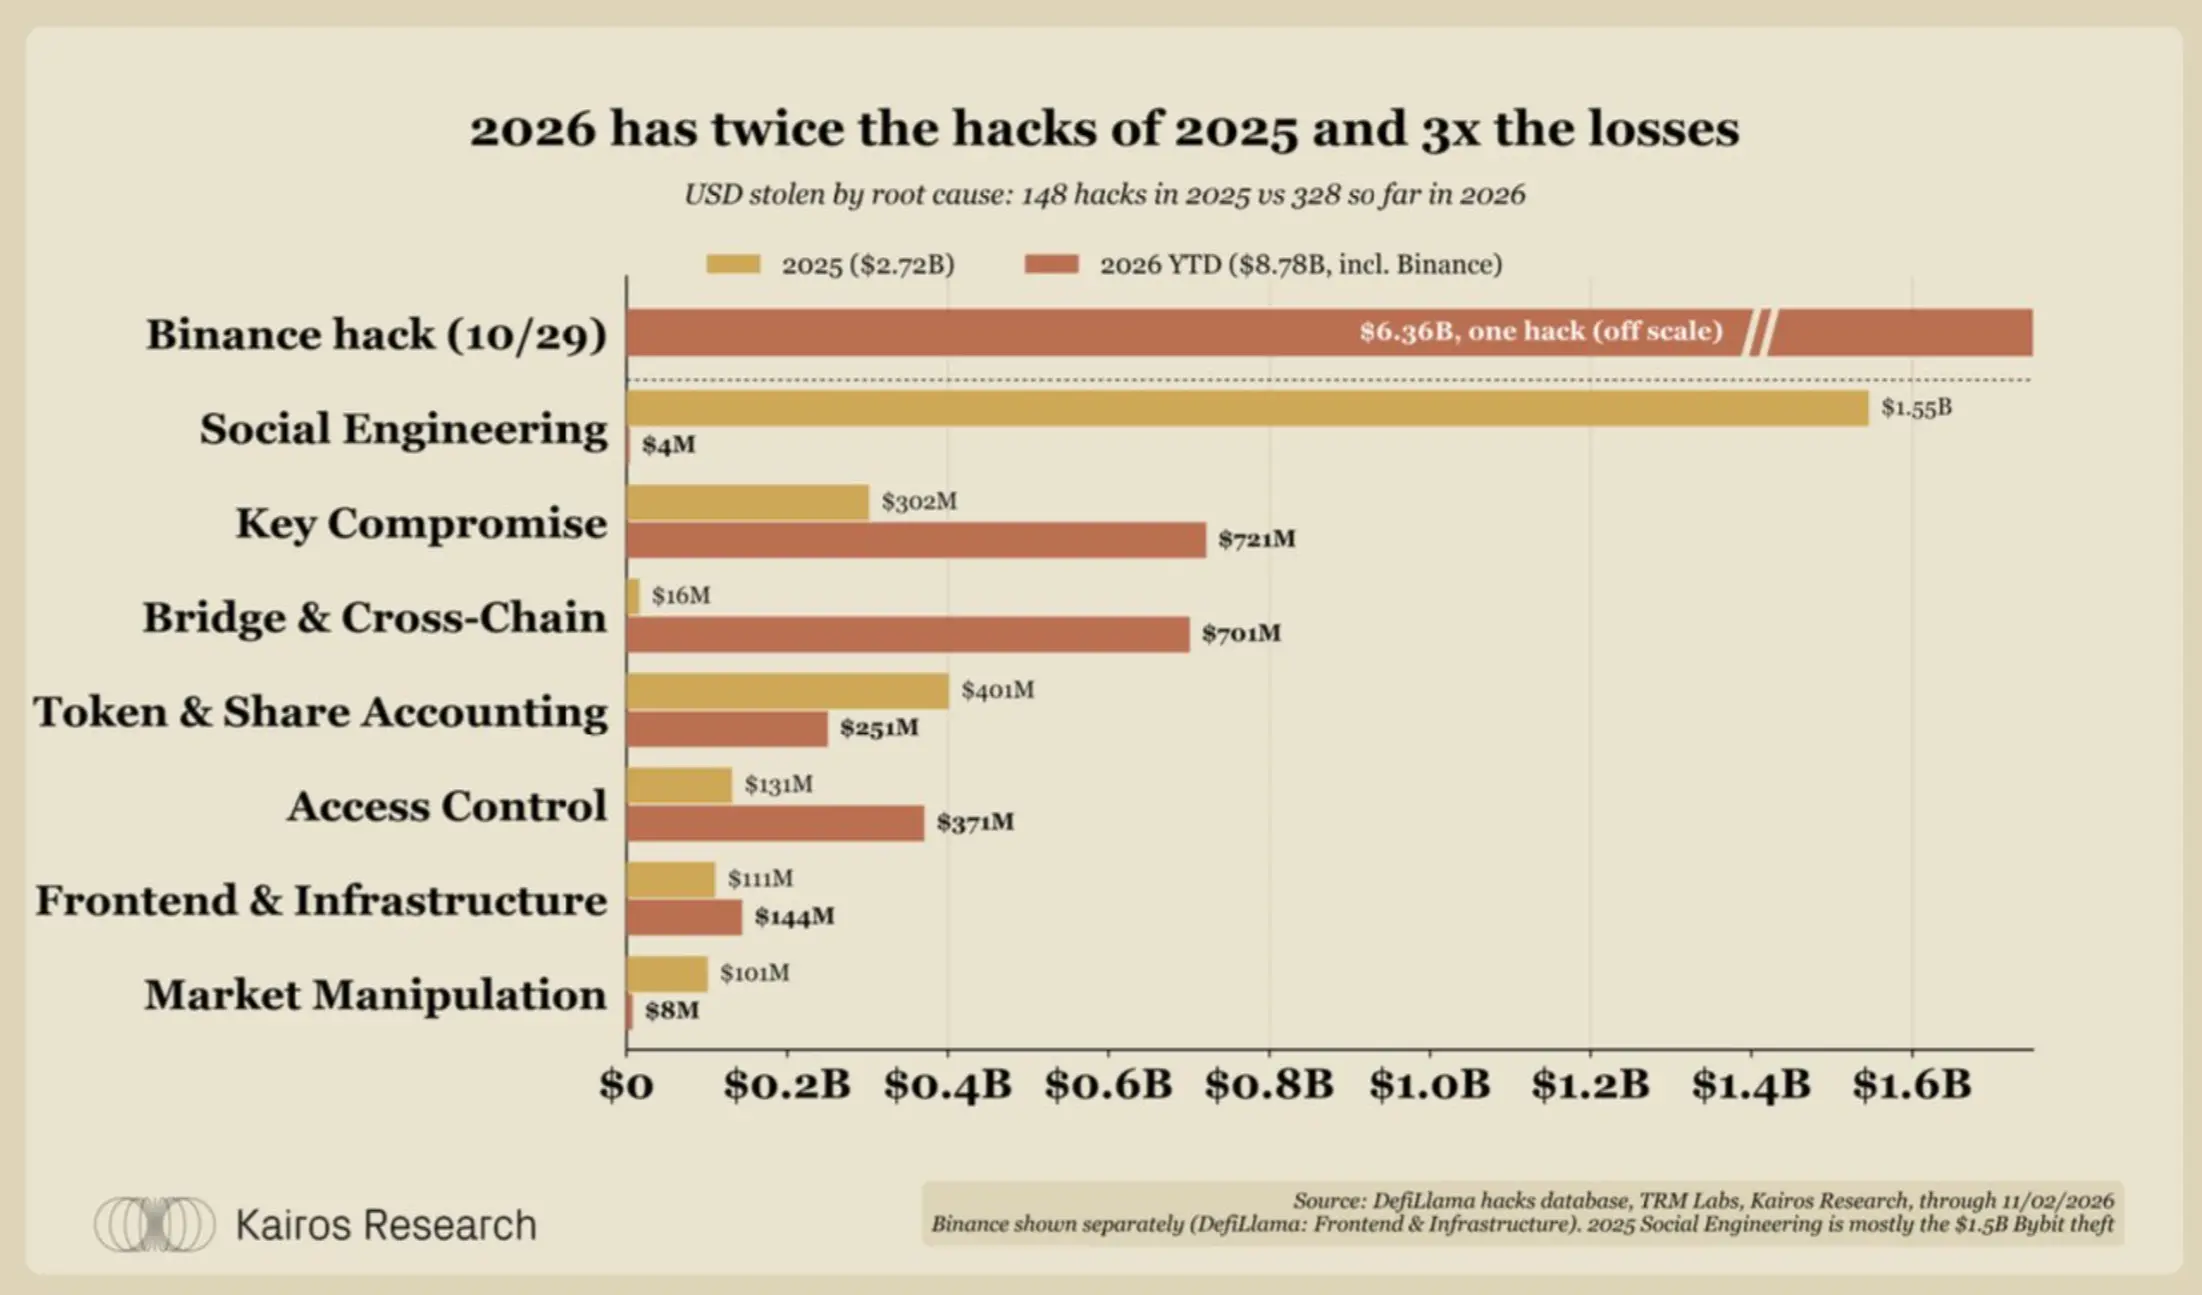
暗号業界のハッキング回数と損失状況
2026年までに328件のハッキングが発生し、2025年全体では148件であった。盗まれた金額はそれぞれ87.8億ドルと27.2億ドルである。2026年10月29日のみで、バイナンスは約63.6億ドルを失い、記録上最大の暗号資産盗難事件となった。攻撃者は以前にそのホットウォレットの署名インフラを突破した。
バイナンス事件を除外すると、プライベートキーまたはキーの侵害とクロスチェーンブリッジの脆弱性による損失はそれぞれ約7億ドルである。
五、ETHを保有しながら、米ドルで請求書を支払う
ほとんどの財庫は米ドルで給与や供給業者の費用を支払うため、ETHを保有することは通貨ポジションでもある。発生する可能性のある結果の差は非常に大きい:好調な年は組織に10年間の運営資金を提供する可能性があり、低調な年は運営資金を半減させる可能性がある。
最良、最悪、中間レベルの年
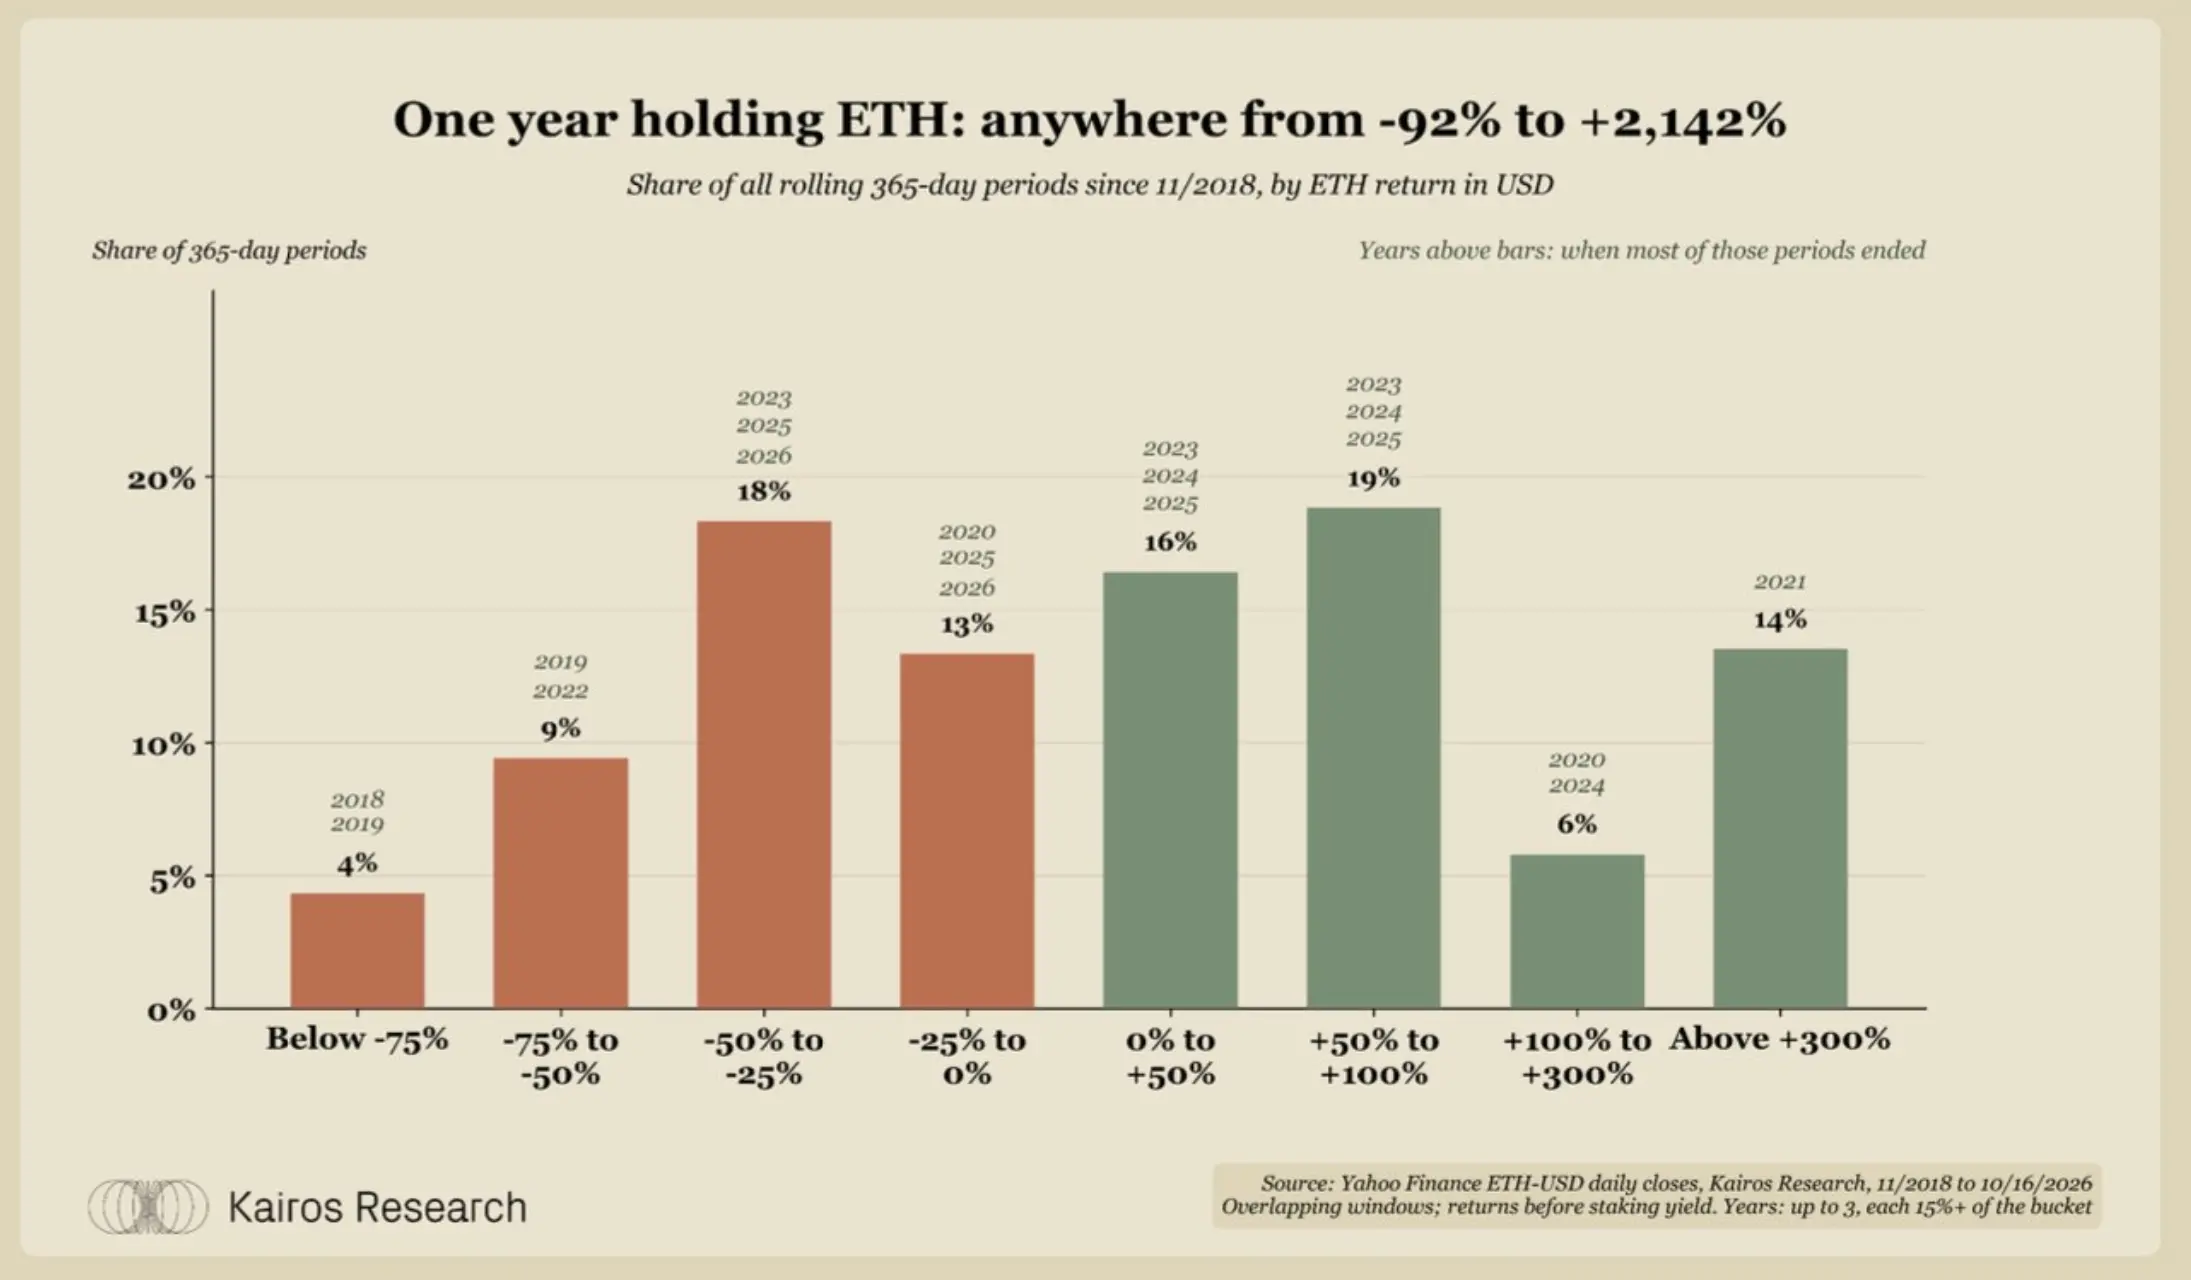
ETHの1年保有期間のリターンパフォーマンス
2018年11月以来、ETHを1年間保有した場合のリターンは-92%から+2,142%の間であり、中間値は+14%である。45%の1年保有期間が損失を記録し、14%の保有期間が半分以上の損失を出した。
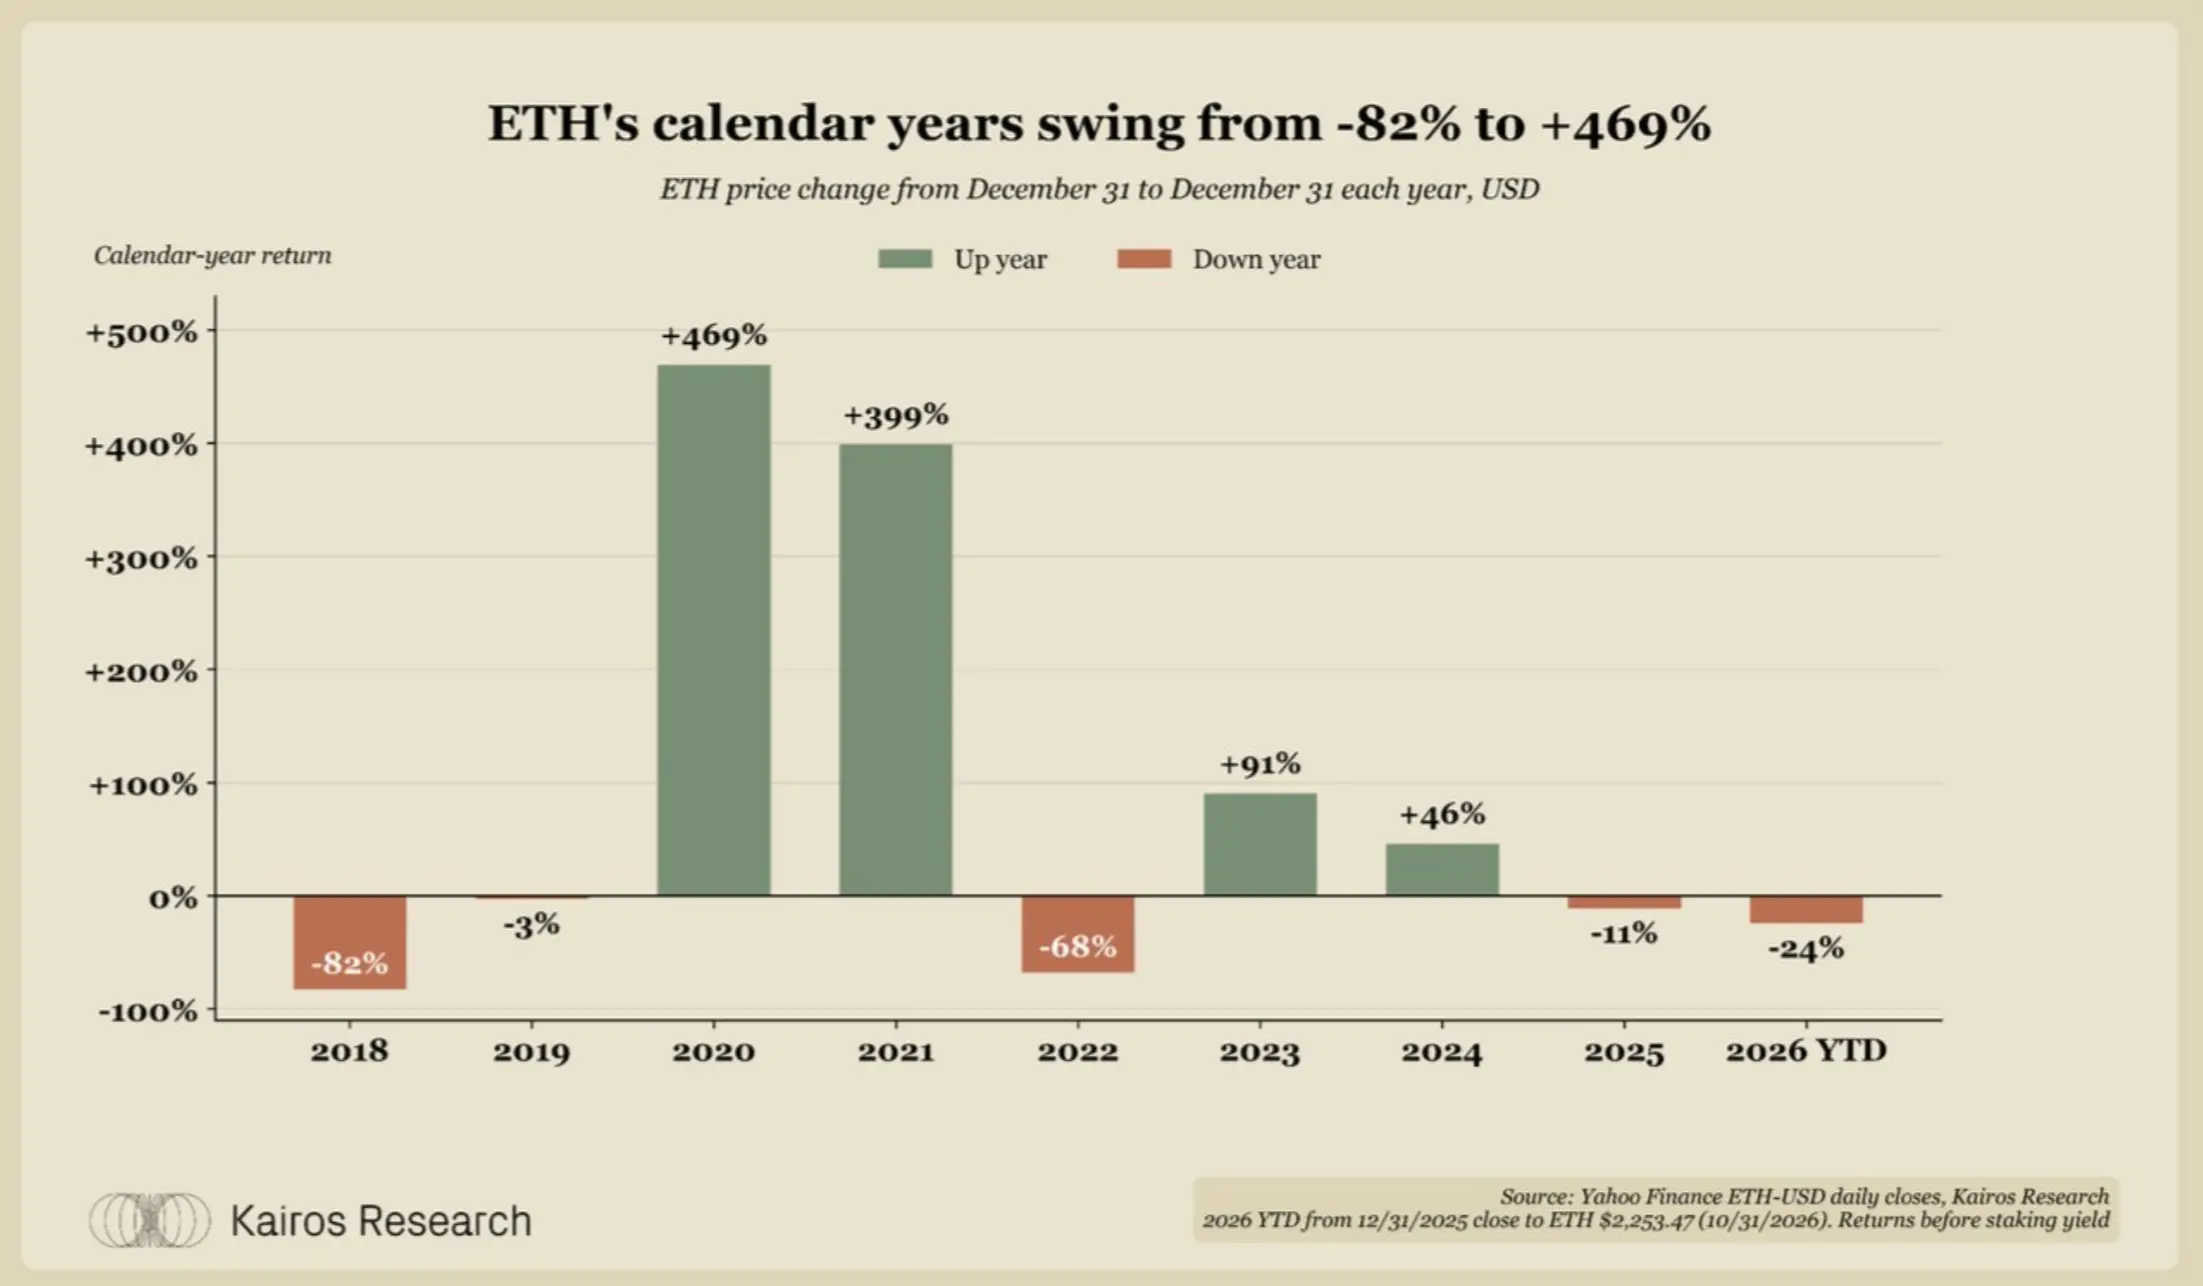
ステーキングETHのETH建てと米ドル建てのパフォーマンス
過去1年間、ETH建てでステーキングETHは2.4%の利益を得たが、米ドル建てでは36.8%の損失を出した。ETH財庫はETH建てのパフォーマンス評価基準を必要としている。
ボラティリティ
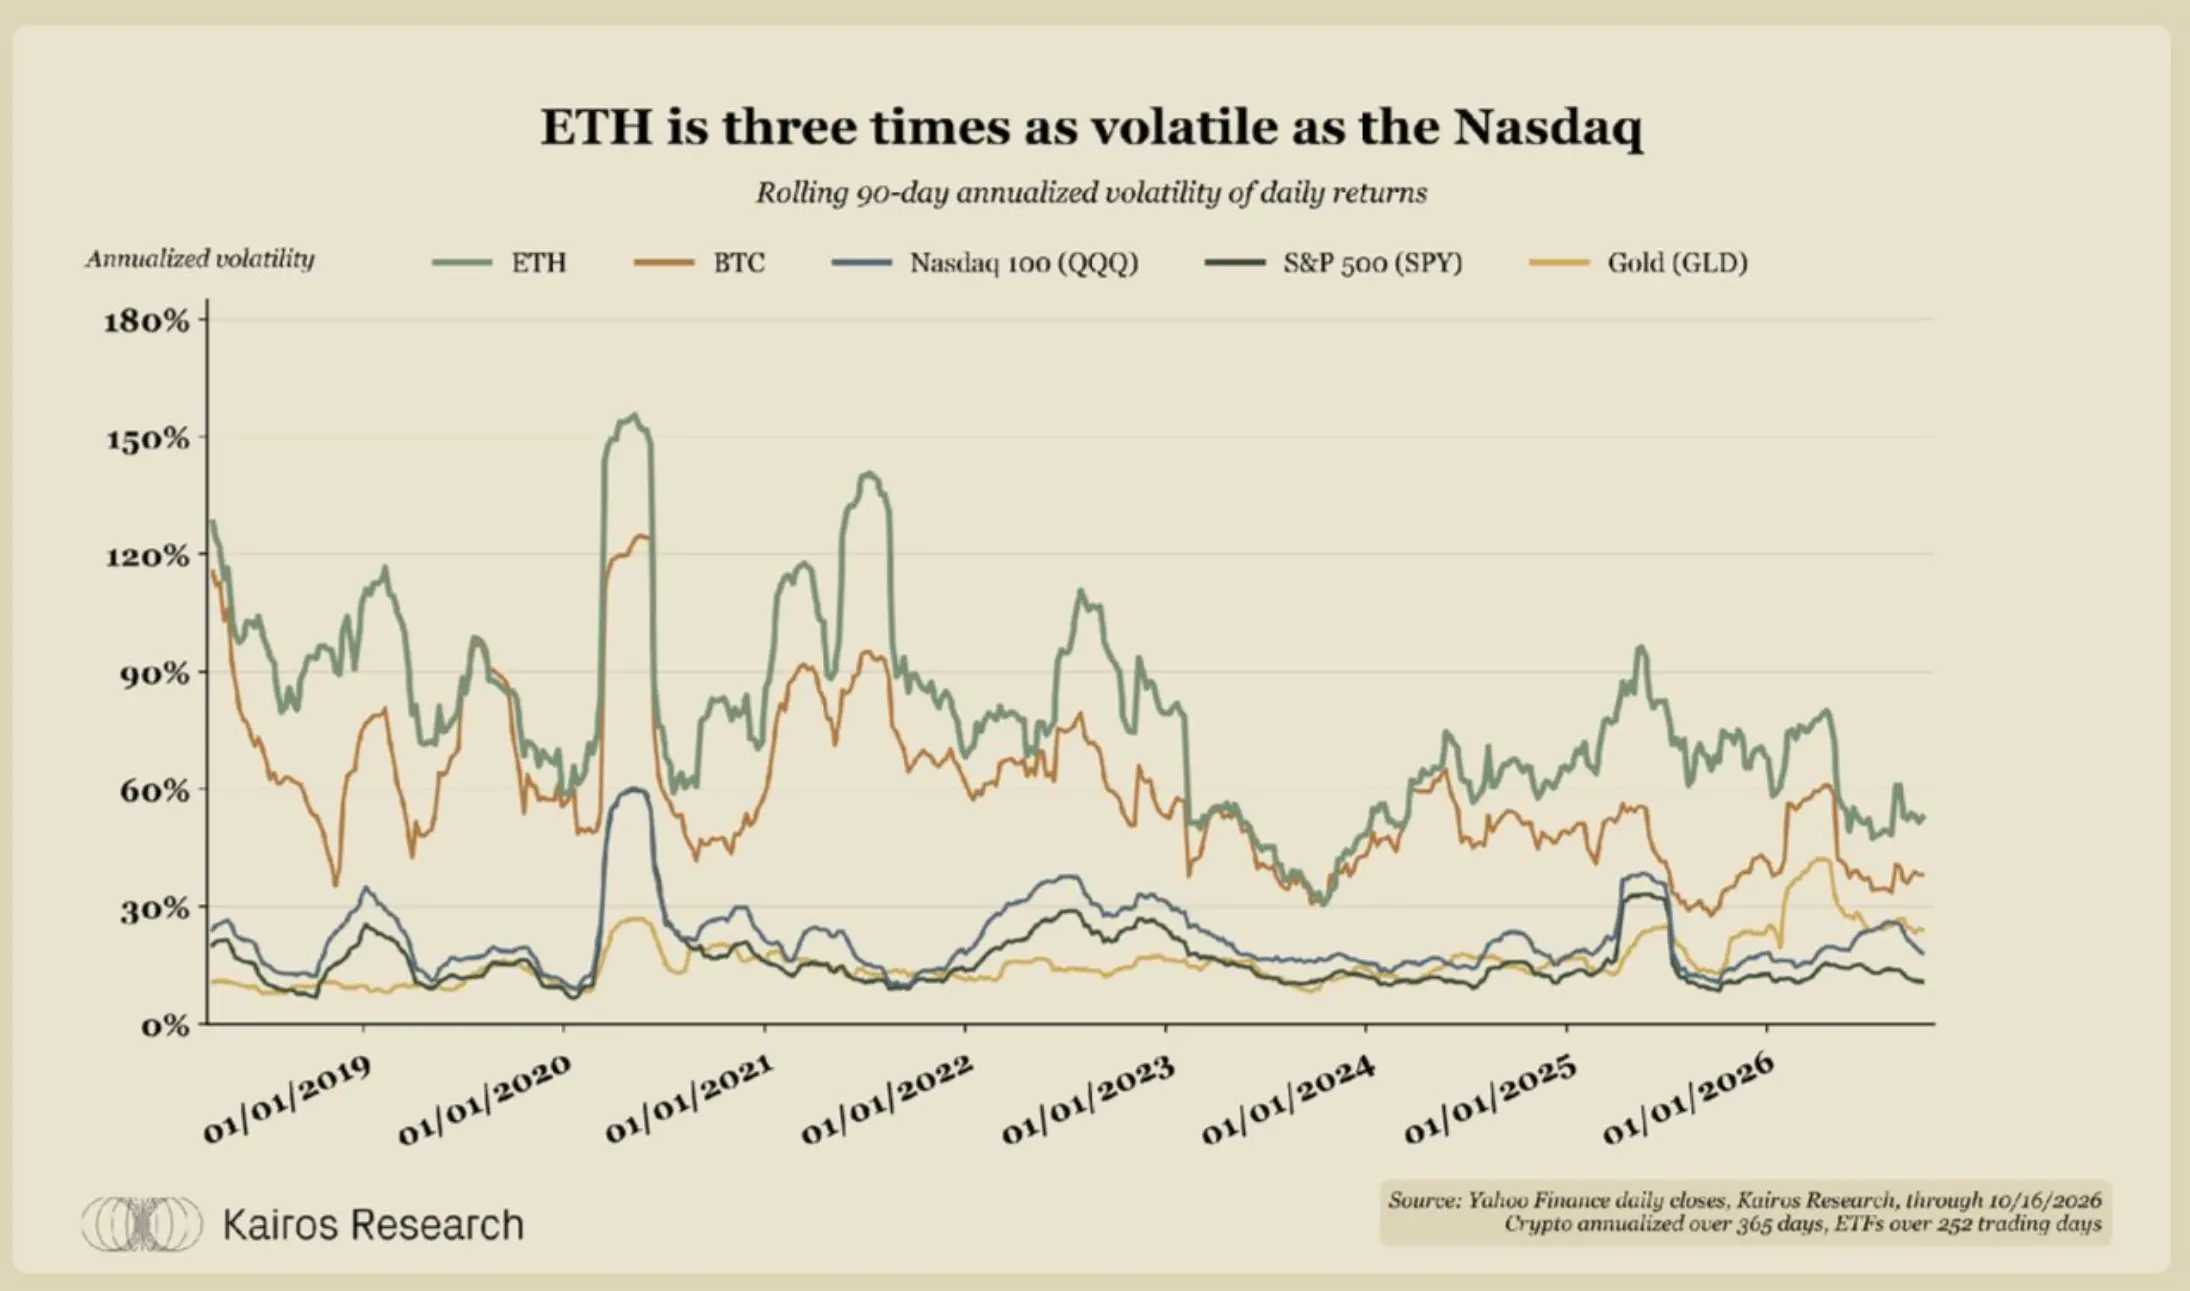
ETHと他の主要資産のボラティリティ比較
過去1年間、ETHのボラティリティは61%であり、ビットコインの1.4倍、ナスダック100指数の3.1倍、S&P 500指数の4.8倍、金の2.1倍である。
2018年以降、ETHの1日あたりの価格変動が5%を超える日数の割合は19%であり、QQQとSPYのこの割合は約1%である。
ETHは成熟に向かっているのか?
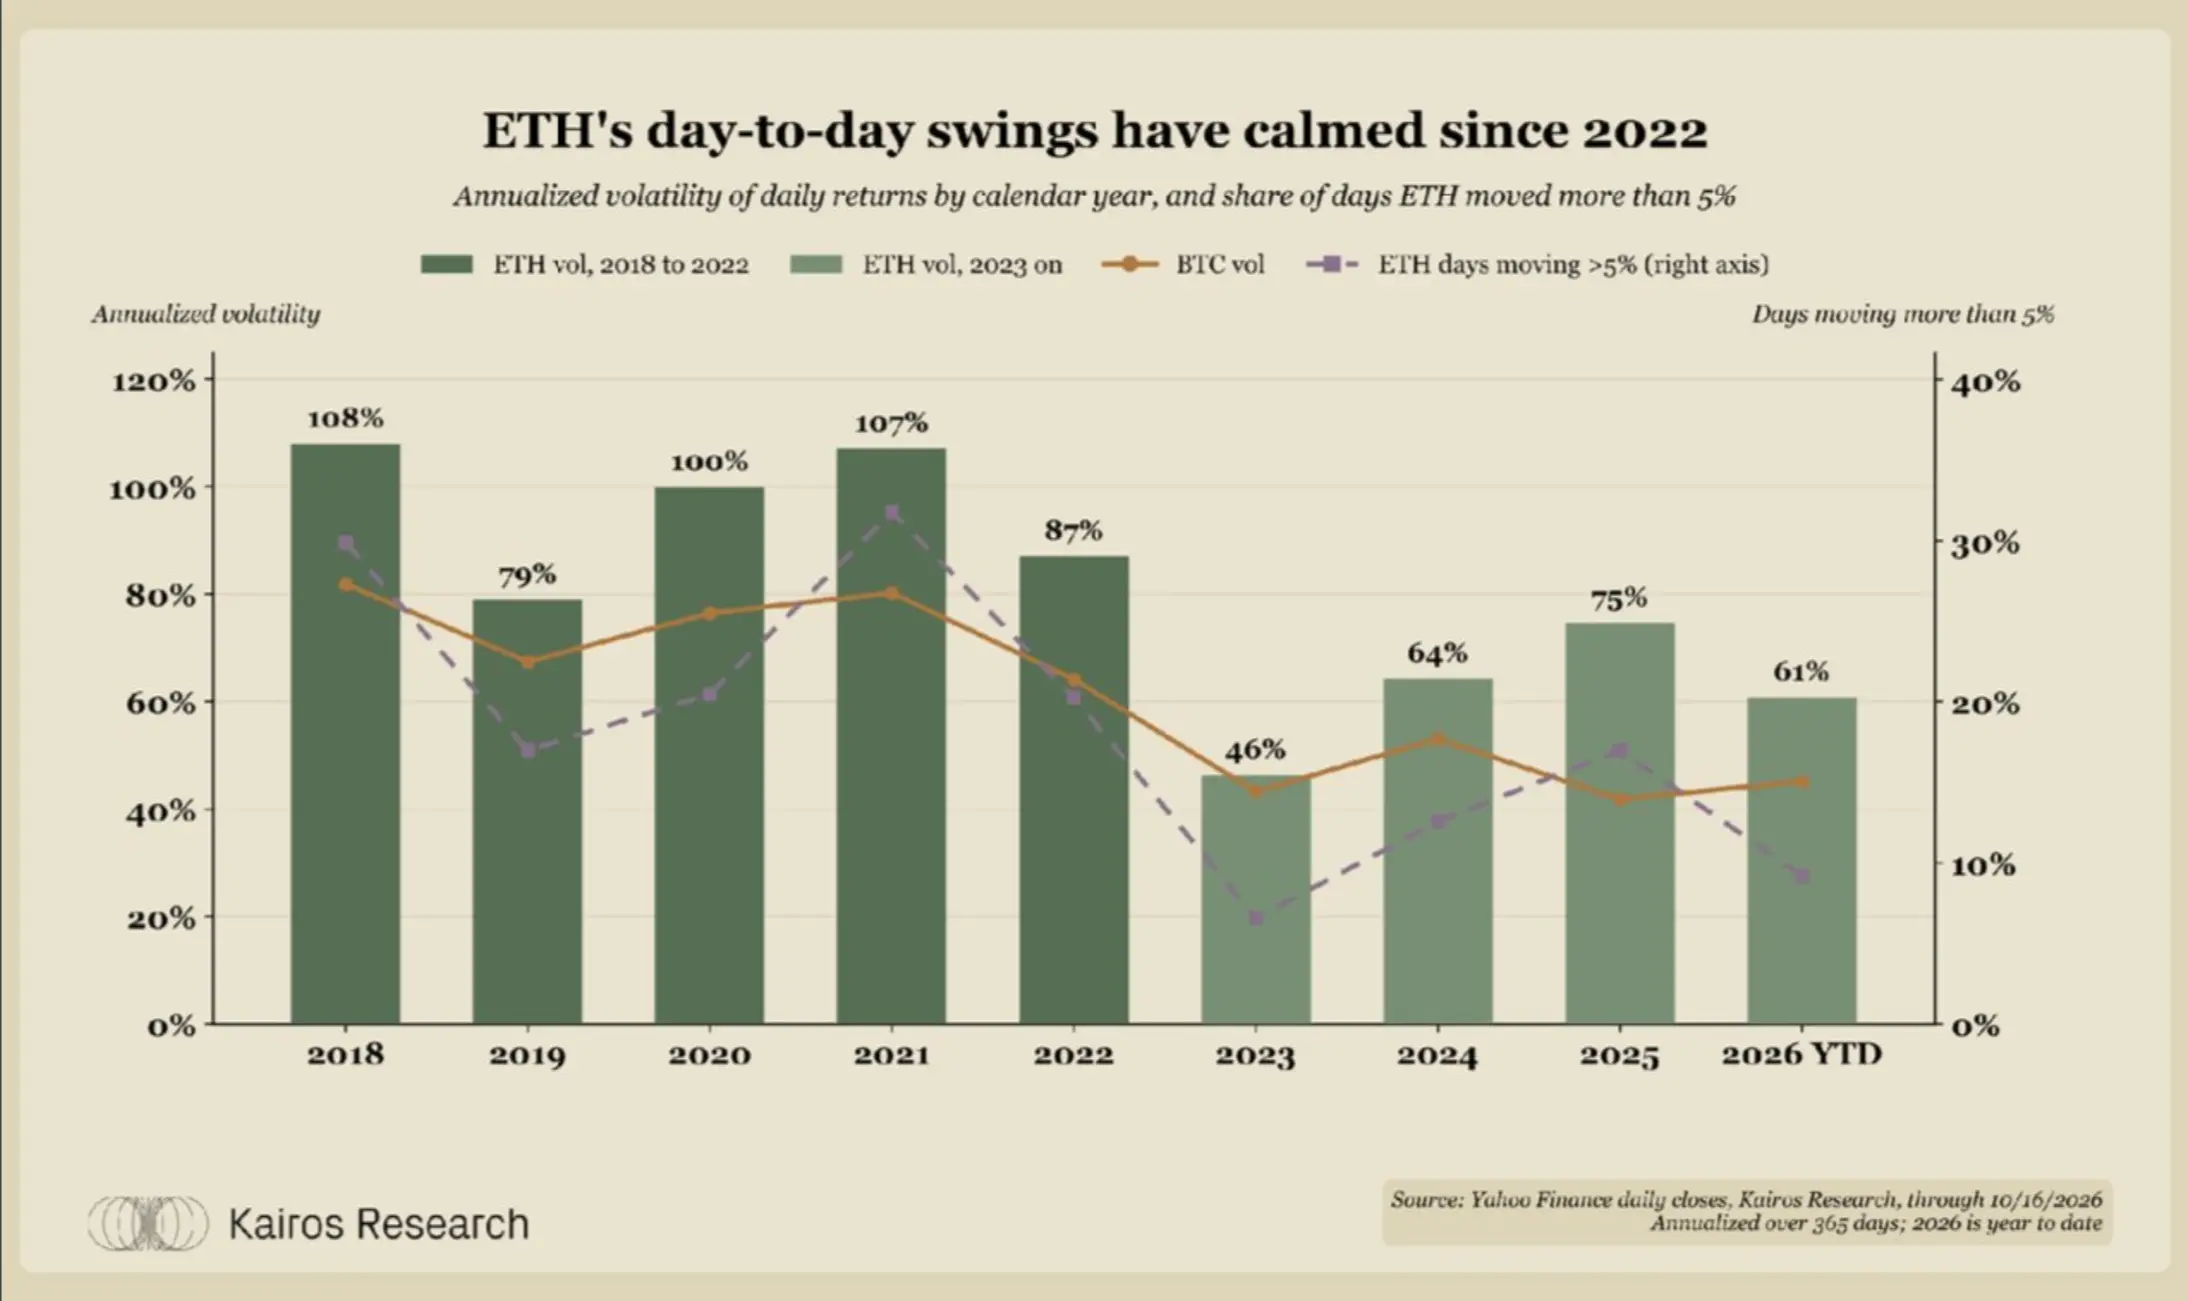
ETHのボラティリティの歴史的変化
2018年から2022年まで、ETHの年平均ボラティリティは約96%であったが、2023年以降は約62%に低下した。1日あたりの価格変動が5%を超える日数の割合も、以前の年間17%から32%から、年間7%から17%に減少した。ETHが徐々に成熟し、保有者のグループが拡大するにつれて、その価格変動は緩和されている。
しかし、2025年8月の高値から2026年6月25日の安値まで、ETHは68%下落した。2025年、ETHのボラティリティはビットコインの1.8倍であり、両者の差は2018年以降最大である。したがって、財庫は各サイクルで発生する可能性のある深い下落に備える必要がある。
ETHと他の主要L1トークン:下落
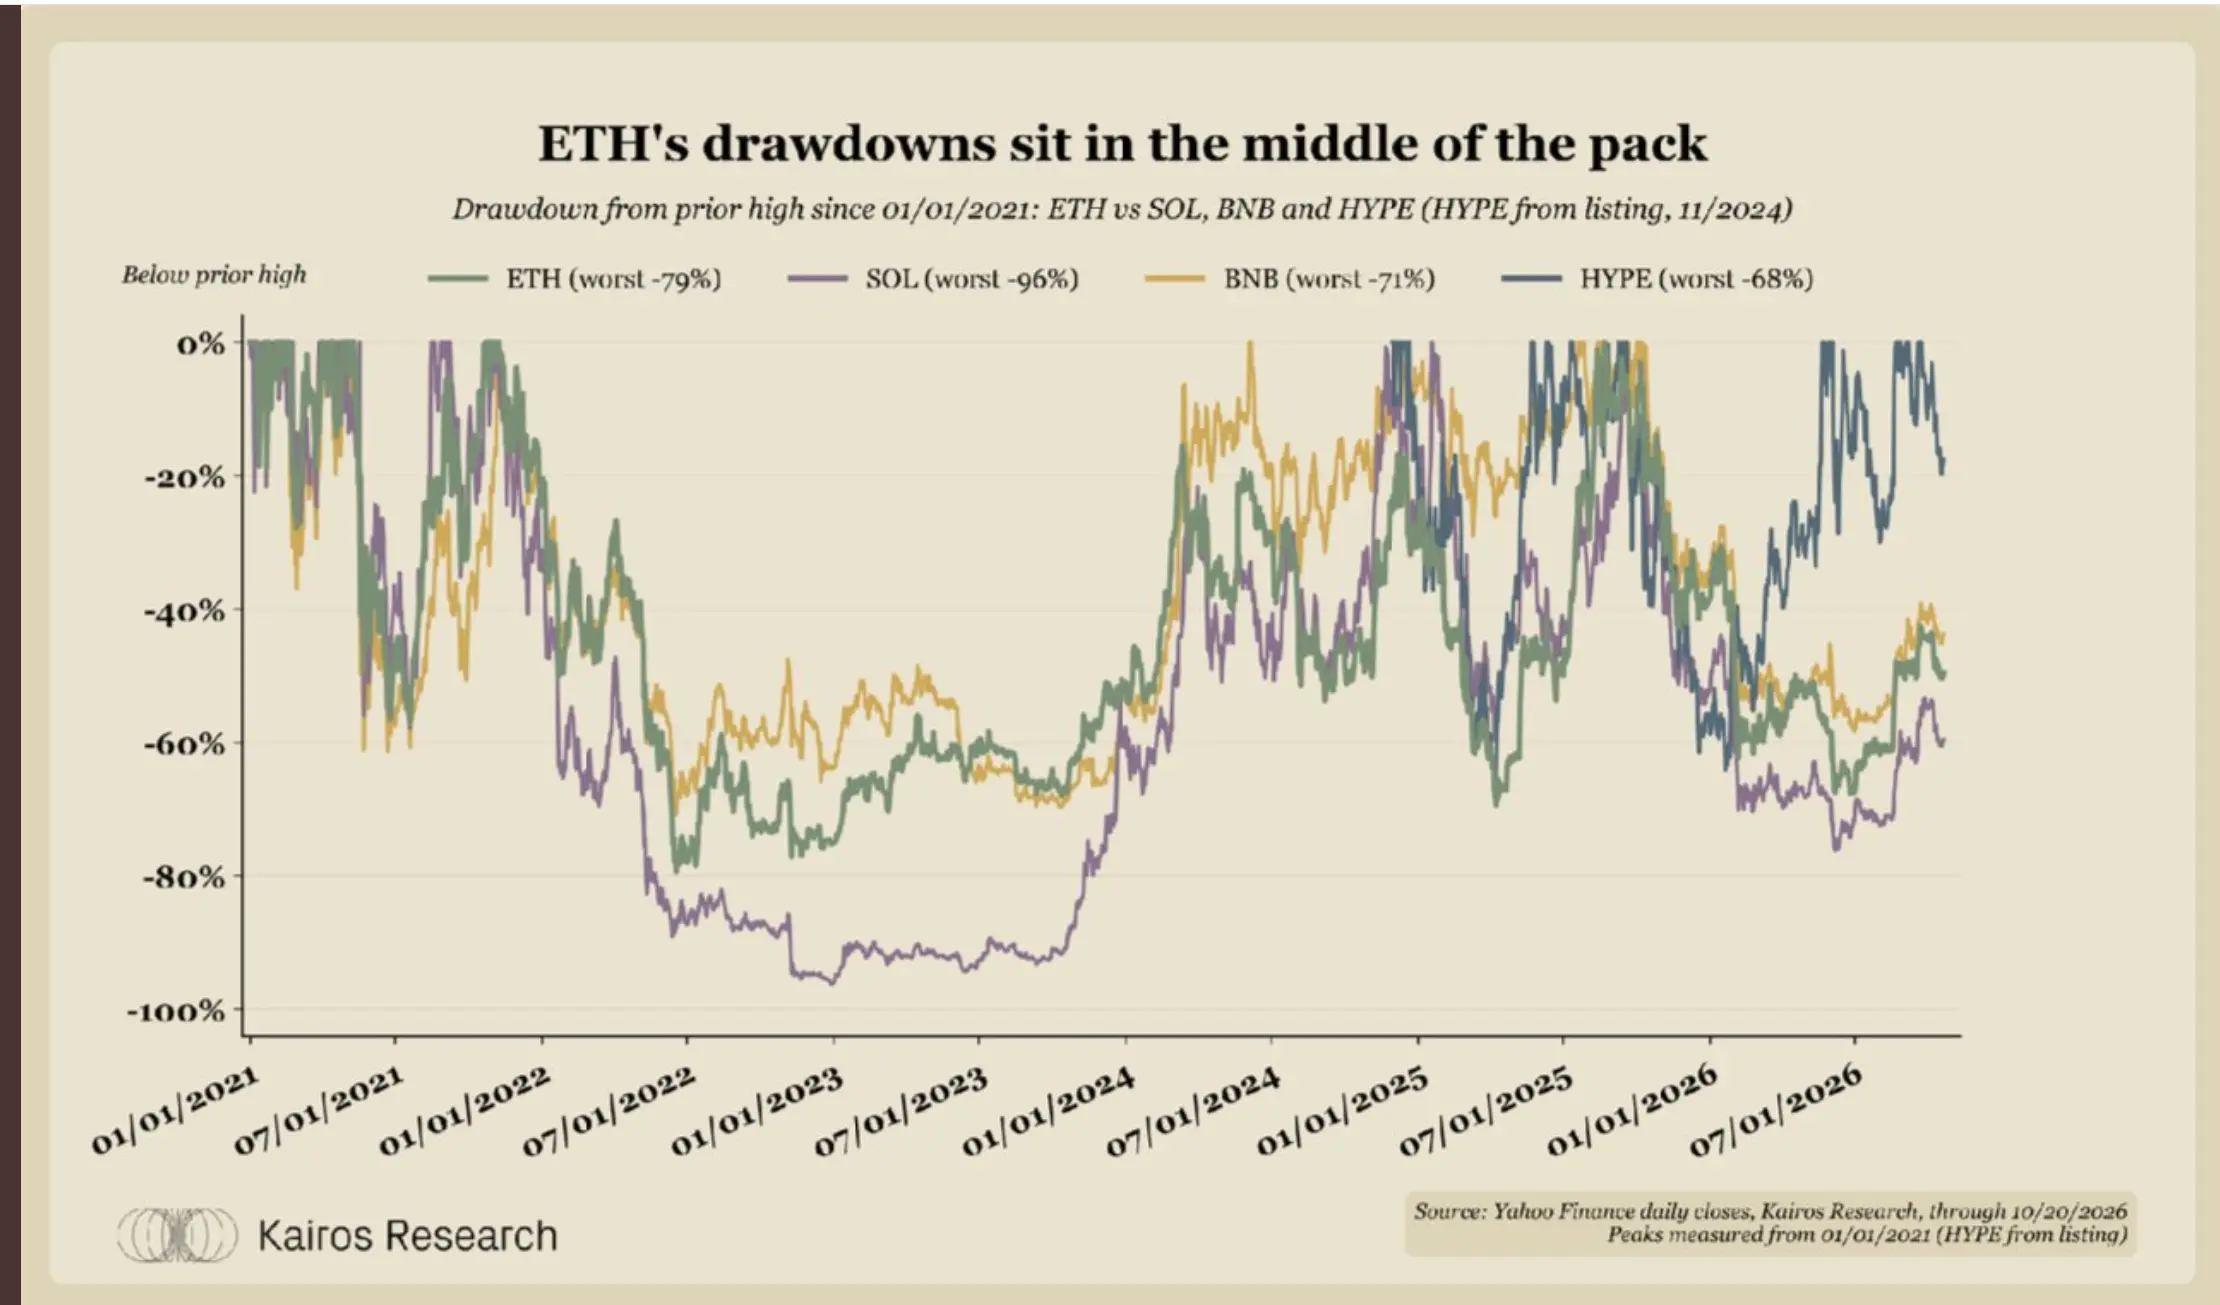
ETHと他の主要L1トークンの下落比較
2021年以降、ETHの最大下落は79%、SOLは96%、BNBは71%である。2024年11月に上場予定のHYPEの最大下落幅は68%である。
2026年10月20日現在、ETHは高値から50%下落し、SOLは60%下落し、BNBは44%下落した。HYPEは2026年9月の高値から18%下落した。
ETHと他の主要L1トークン:ボラティリティ
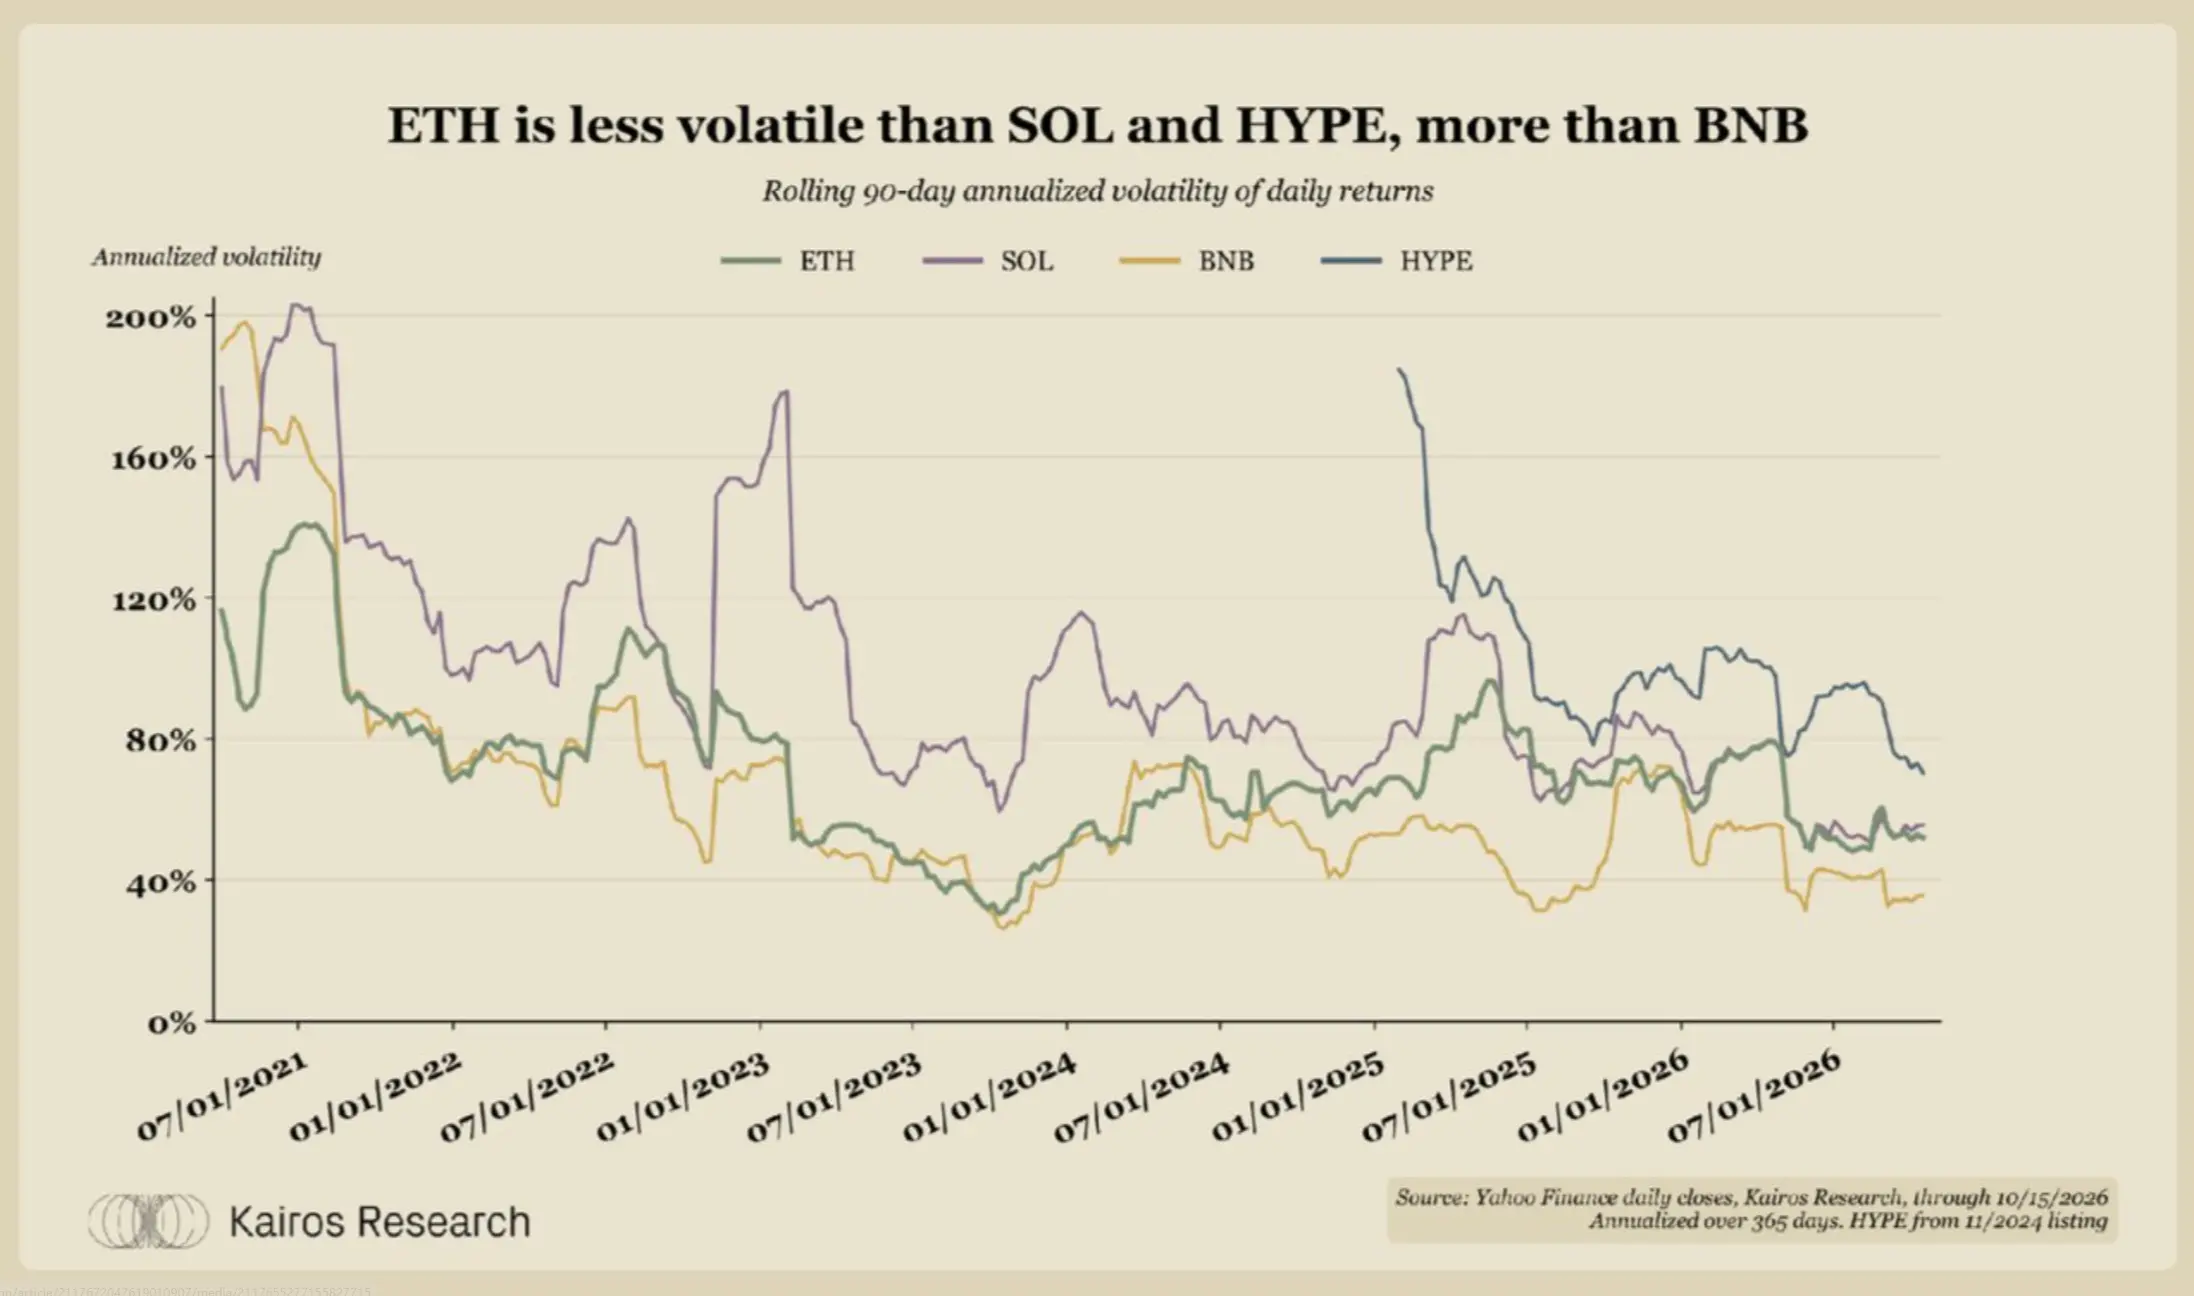
ETHと他の主要L1トークンのボラティリティ比較
過去1年間、ETHのボラティリティは61%、SOLは64%、BNBは45%、HYPEは90%である。
2025年以降、ETHのボラティリティは69%、SOLは76%、BNBは49%、HYPEは98%である。
六、ステーブルコインの収益はより良い選択肢となるのか?
借入、ベース取引、再保険、GPU担保貸付などの戦略を通じて、チェーン上の米ドルを保有することで米国債よりも高い収益を得ることができる。これらの収益率は、あらゆるETH戦略の比較基準を測定するものであり、現在のチェーン上のアプリケーションがユーザーにどれだけの収益を直接提供しているかを反映している。補助金が減少し、より多くの資金が流入するにつれて、これらの収益率も同様に低下している。
チェーン上の米ドル収益率
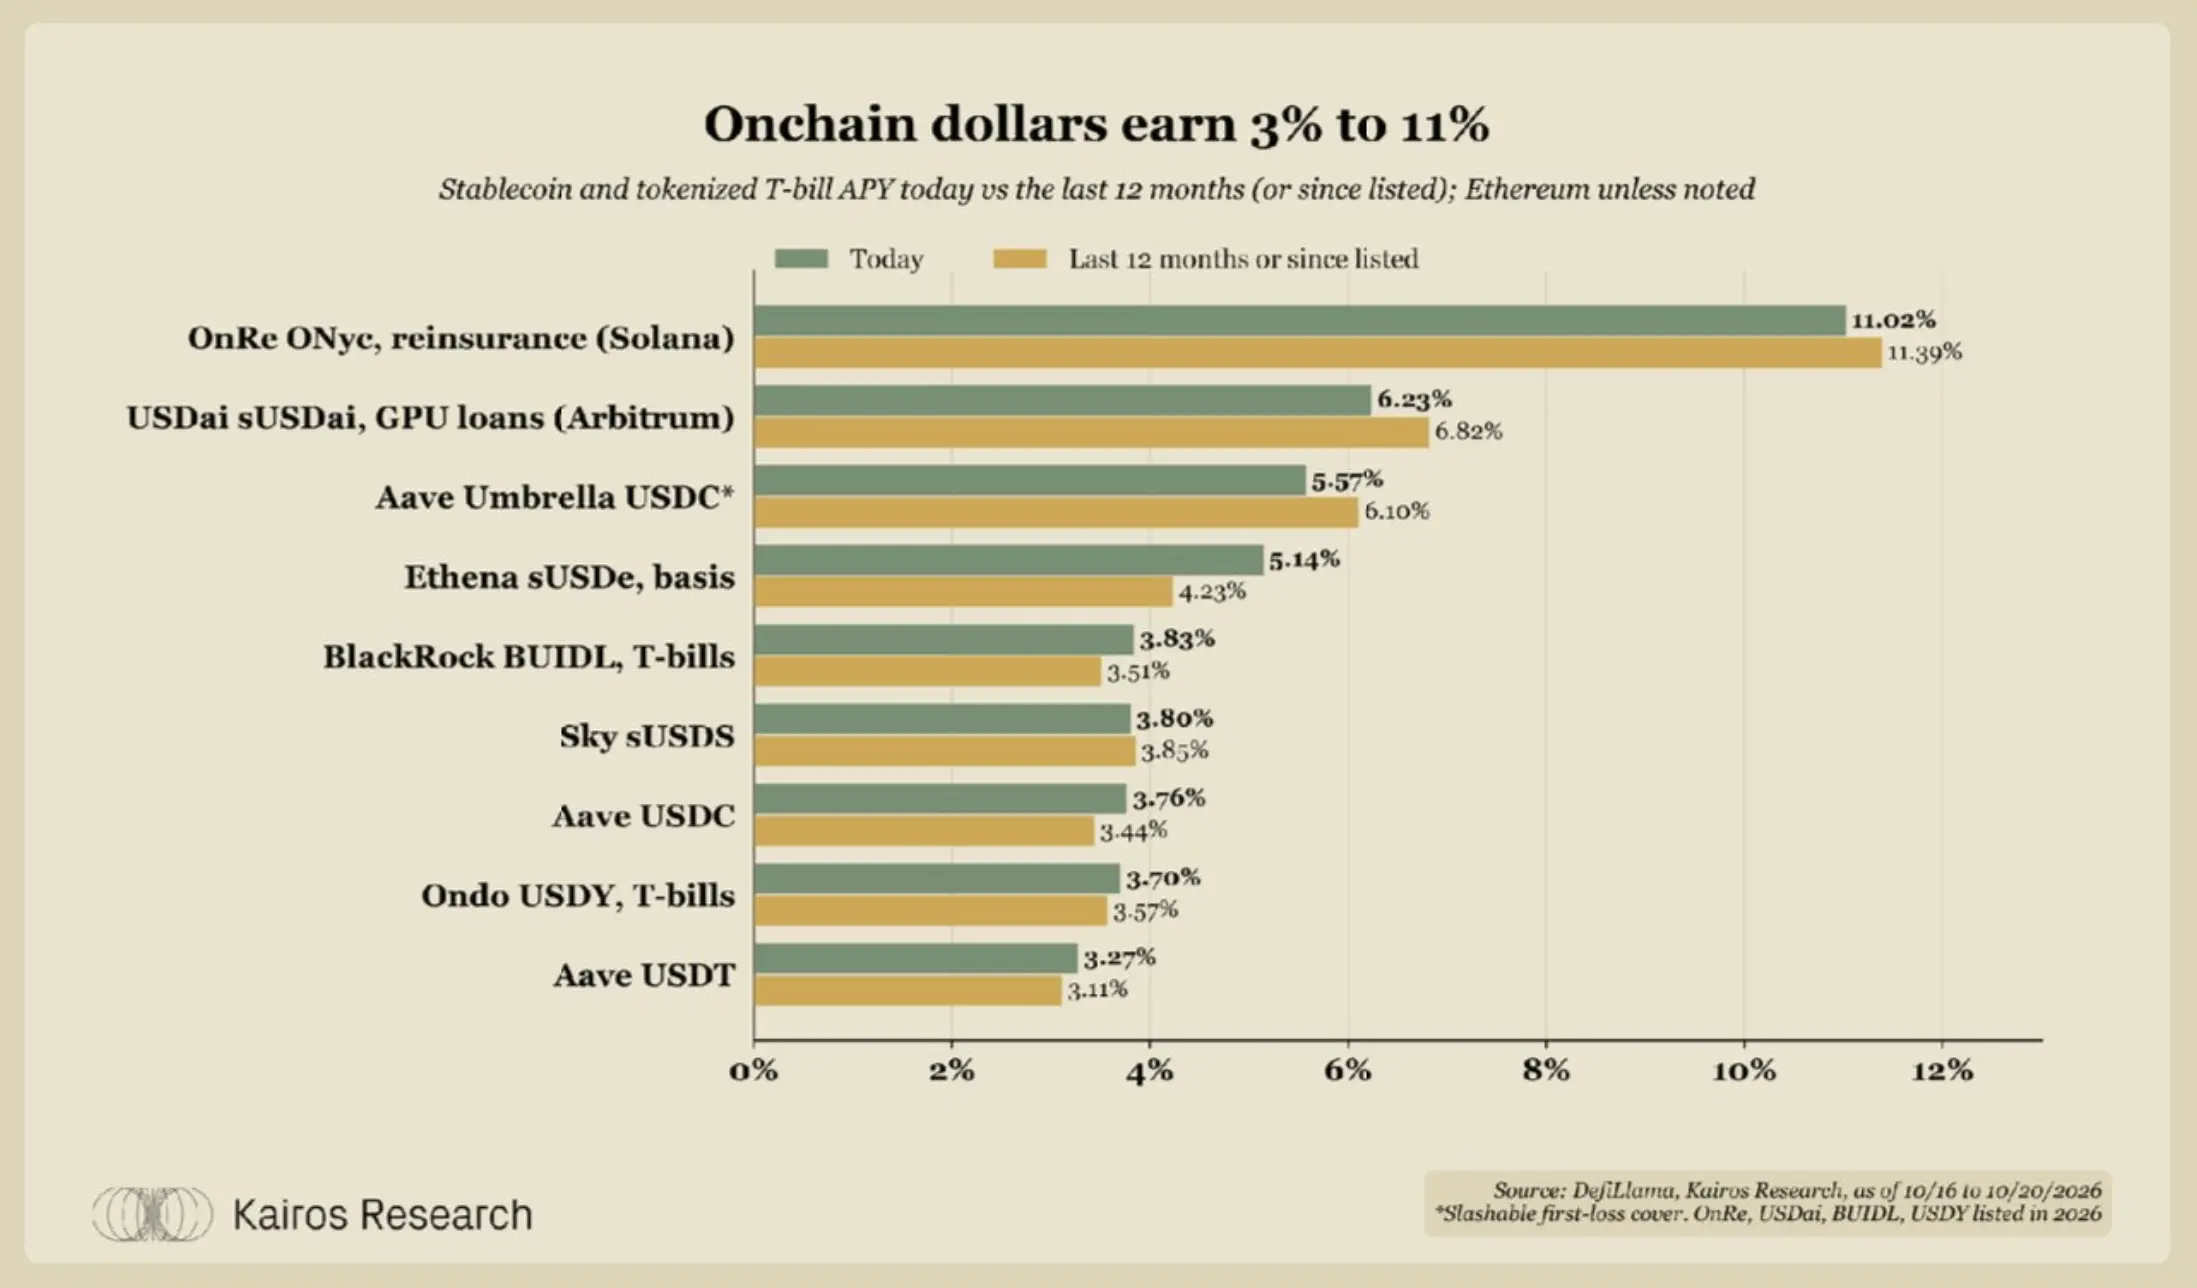
異なるチェーン上の米ドル収益戦略の比較
チェーン上の米ドル収益率は、AaveのUSDTの3.3%からSolanaのOnRe再保険の11.0%までさまざまである。ブラックロックとOndoのトークン化された米国債の収益率は3.7%から3.8%である。USDaiがArbitrum上で提供するGPU担保貸付の収益率は6.2%である。
AaveのUSDC収益率は3.8%、USDT収益率は3.3%であり、2024年の平均水準の約半分である。当時、両者はそれぞれ7.2%と6.3%であった。sUSDeの収益率は5.1%であるが、過去1年間の変動範囲は0.1%から5.7%であり、解除ステーキングには7日かかる。
ベース取引の収益低下
ベース取引の収益と資金レートの変化
大量の資金がベース取引に流入するにつれて、Hyperliquid ETHの資金レートは2023年と2024年の22%から2026年の5.9%に低下し、sUSDeの収益率も17.5%から4.2%に低下した。収益の低下の一部の期間は、ETH先物ETFが2023年10月に導入され、ETH現物ETFが2024年7月に導入される時期と一致している。これらの製品はベース取引者に新しい取引場所を提供している。
過去1年間に、16%から18%の時間資金レートが負であった。現在、Deribitの満期先物は4.3%から4.7%の年率収益をロックすることができる。
七、機関はなぜETHを保有するのか?需要はどこから来るのか?
第一から第六部分では公開市場とチェーン上のデータを使用している。最後の部分では、大規模なETH保有者の背後にある投資ロジックに焦点を当てる:彼らはどの要因がETHの需要を推進すると考えているのか、そして現在のデータは何を示しているのか。私たちはこの分野の財庫会社、ブローカー、サービスプロバイダー、資産管理機関を調査し、彼らが公に発表した意見を引用している。
ETH財庫の投資ロジック
財庫会社は、資産がチェーン上に入るにつれてETHの需要も増加すると考えている。Bitmineの会長トム・リーは、イーサリアムをステーブルコインとトークン化された資産の決済層と見なしている。以下のデータはこのロジックの三つの側面を検証する:
- ステーブルコイン:イーサリアム上のステーブルコイン供給量の増加は、より多くの支払い手数料と保有ETHに転換されるのか?
- トークン化された株式と現実世界の資産:発行者はどのチェーンを選択し、なぜか?
- L2を流通チャネルとして:Robinhood ChainはETHでガスを支払い、イーサリアムで決済する。
ステーブルコインの成長とイーサリアムのシェア
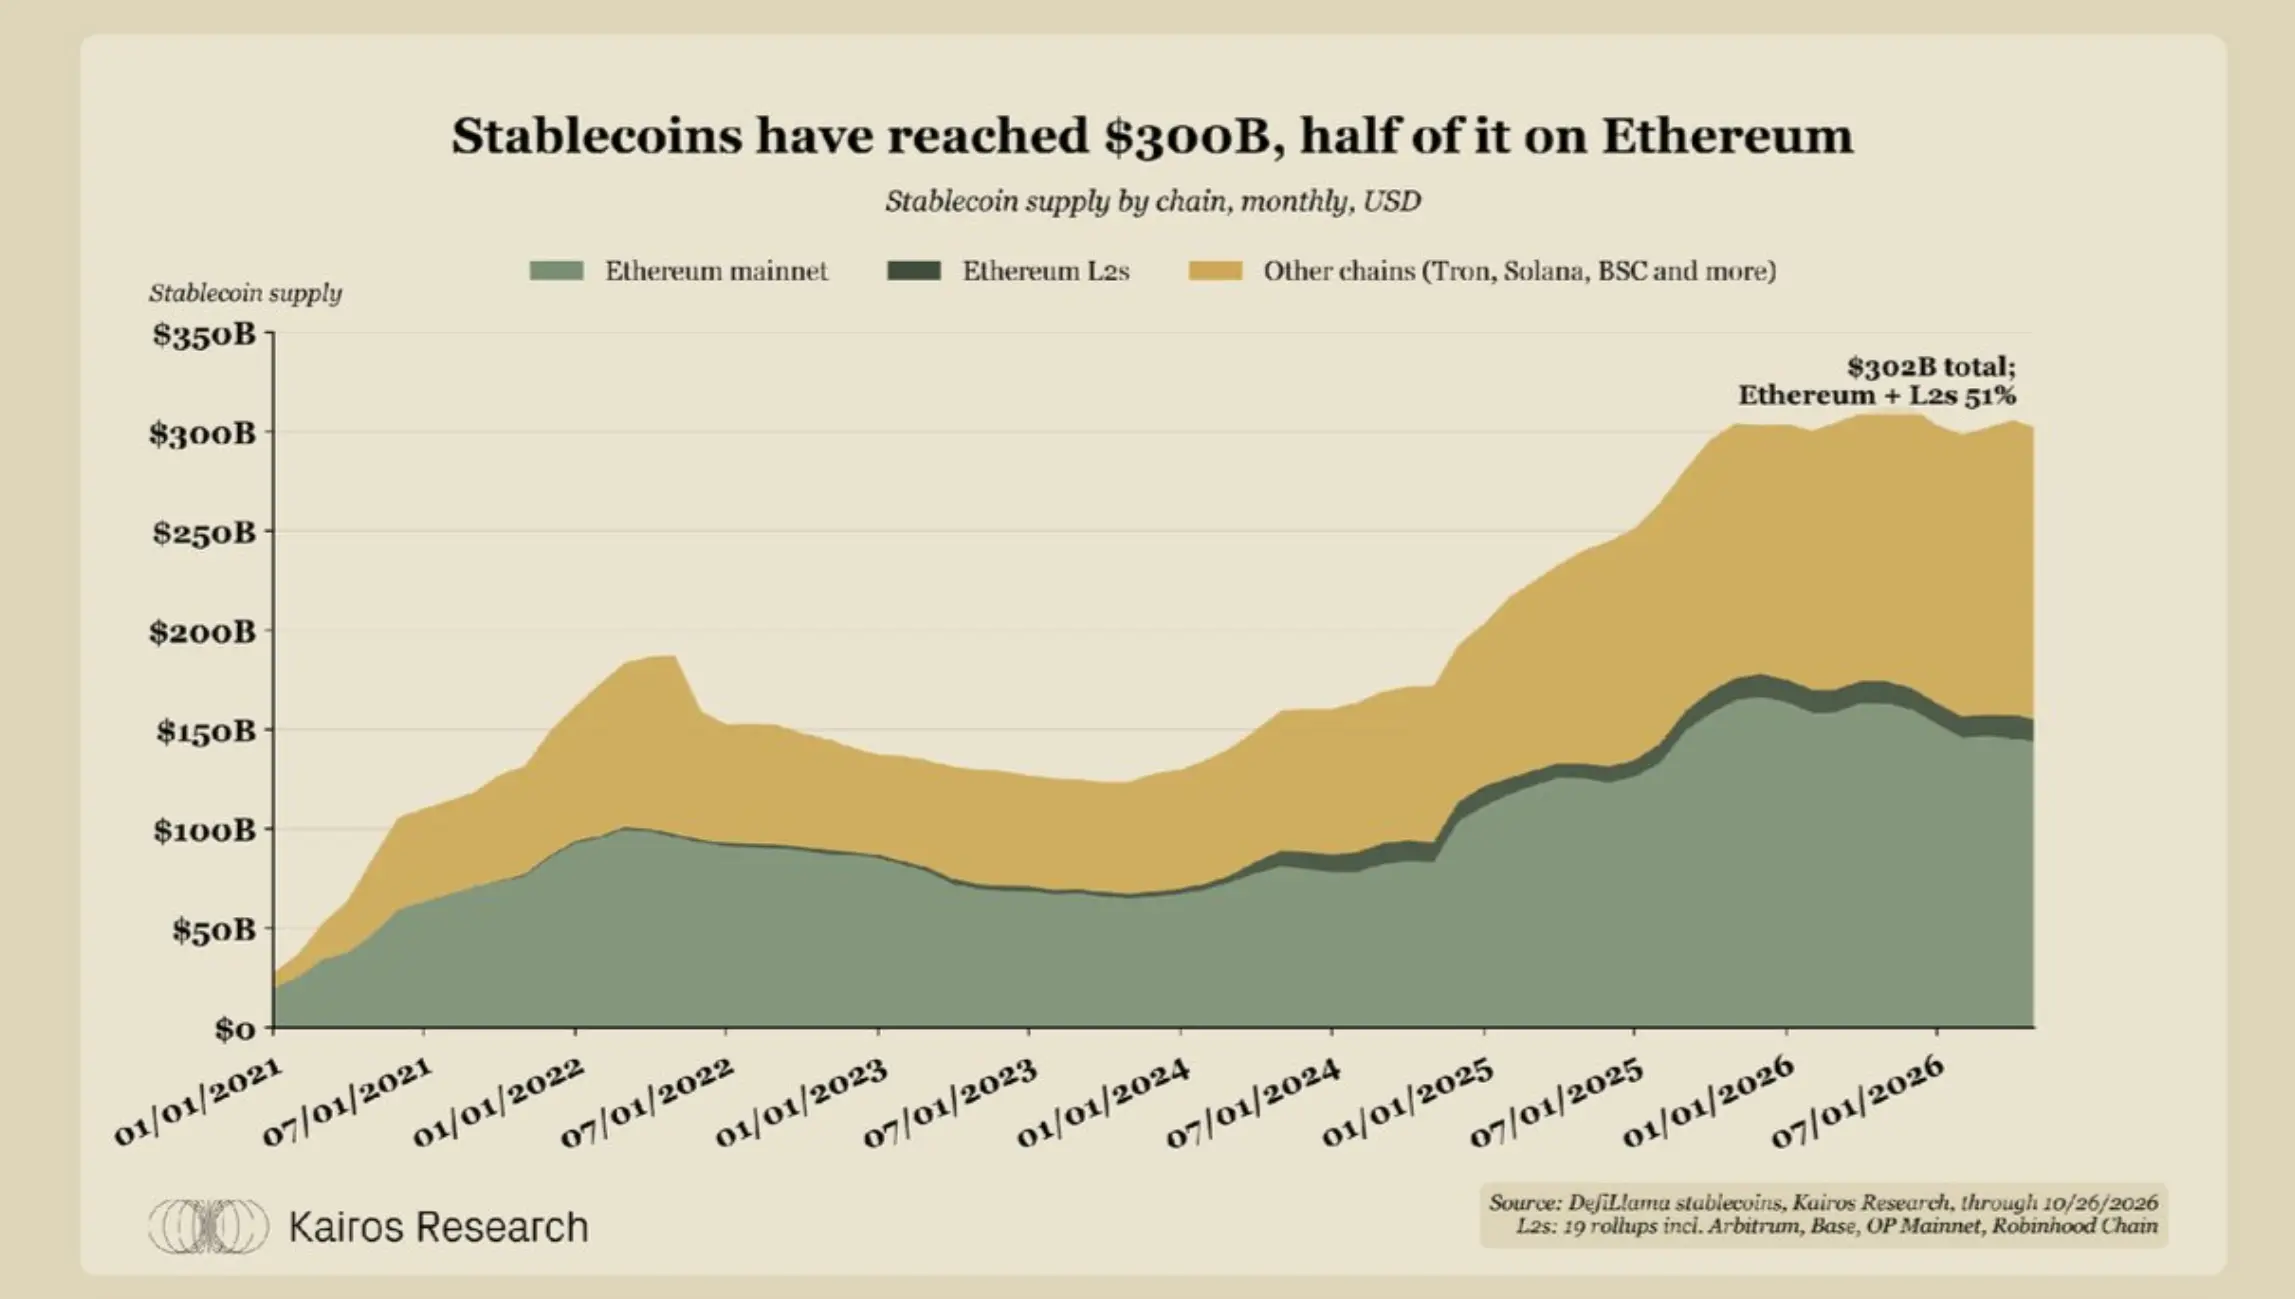
ステーブルコイン供給量の増加とイーサリアムのシェア
ステーブルコイン供給量は2021年1月の270億ドルから現在の3,020億ドルに増加し、2025年1月以来約1,000億ドル増加した。
イーサリアムとそのL2はその中で51%のシェアを占めている。
トークン化された株式
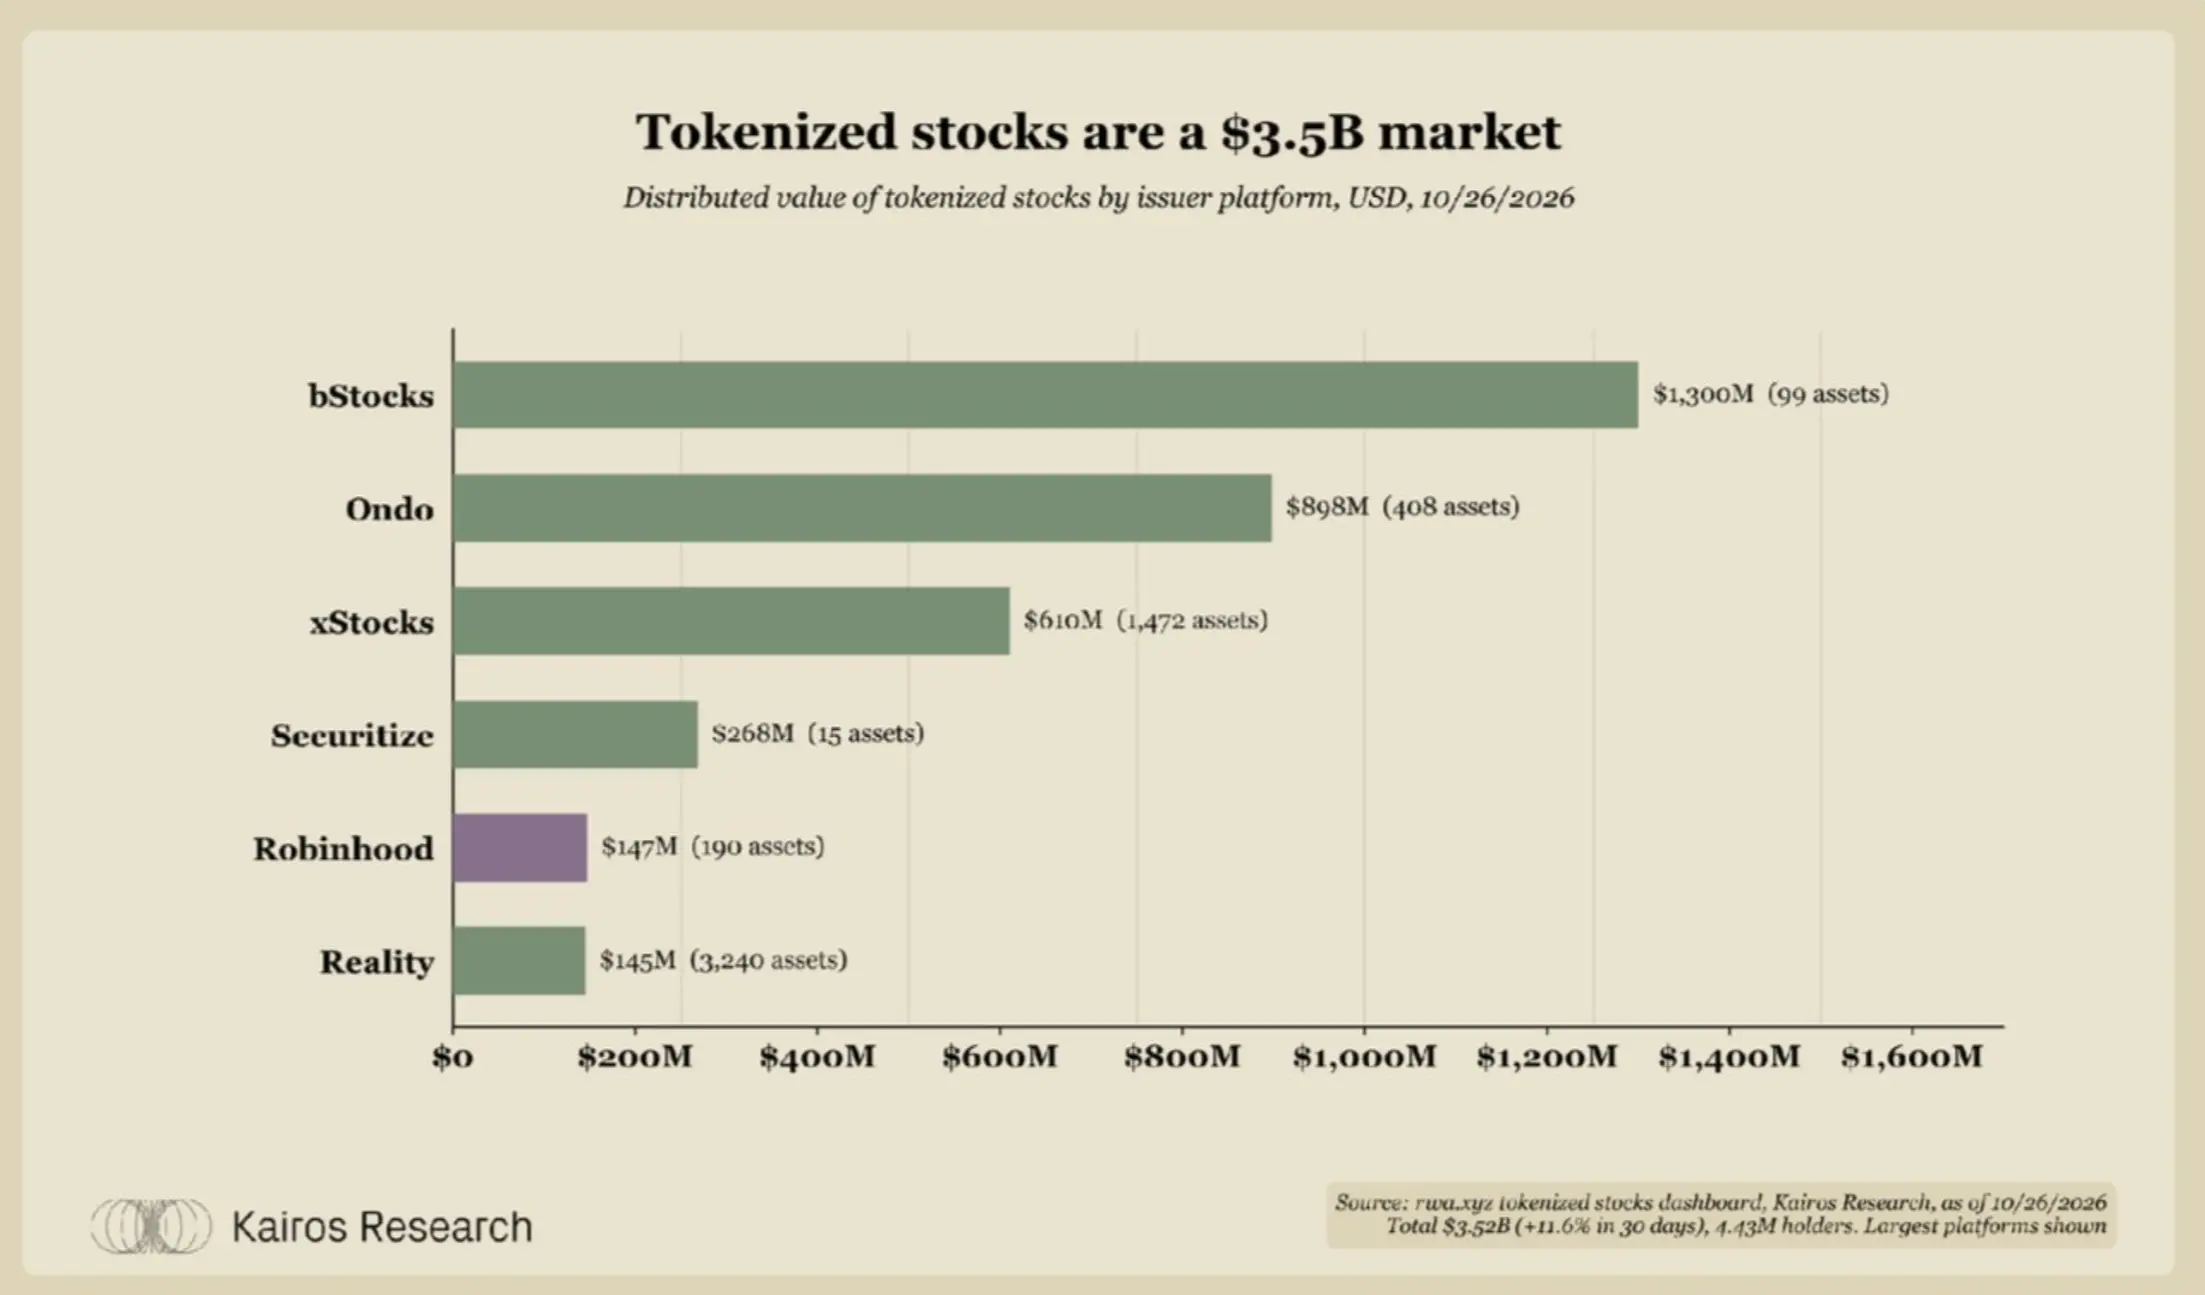
トークン化された株式市場の規模と発行状況
2026年10月26日現在、トークン化された株式の規模は352億ドルに達し、30日間で11.6%増加し、保有者は443万人に達しました。
bStocks、Ondo、xStocksは複数のチェーンでリーダーシップを発揮しています。Robinhoodは190銘柄をカバーするトークン化製品を発行し、規模は1.47億ドルです。
Robinhood Chain上のETH
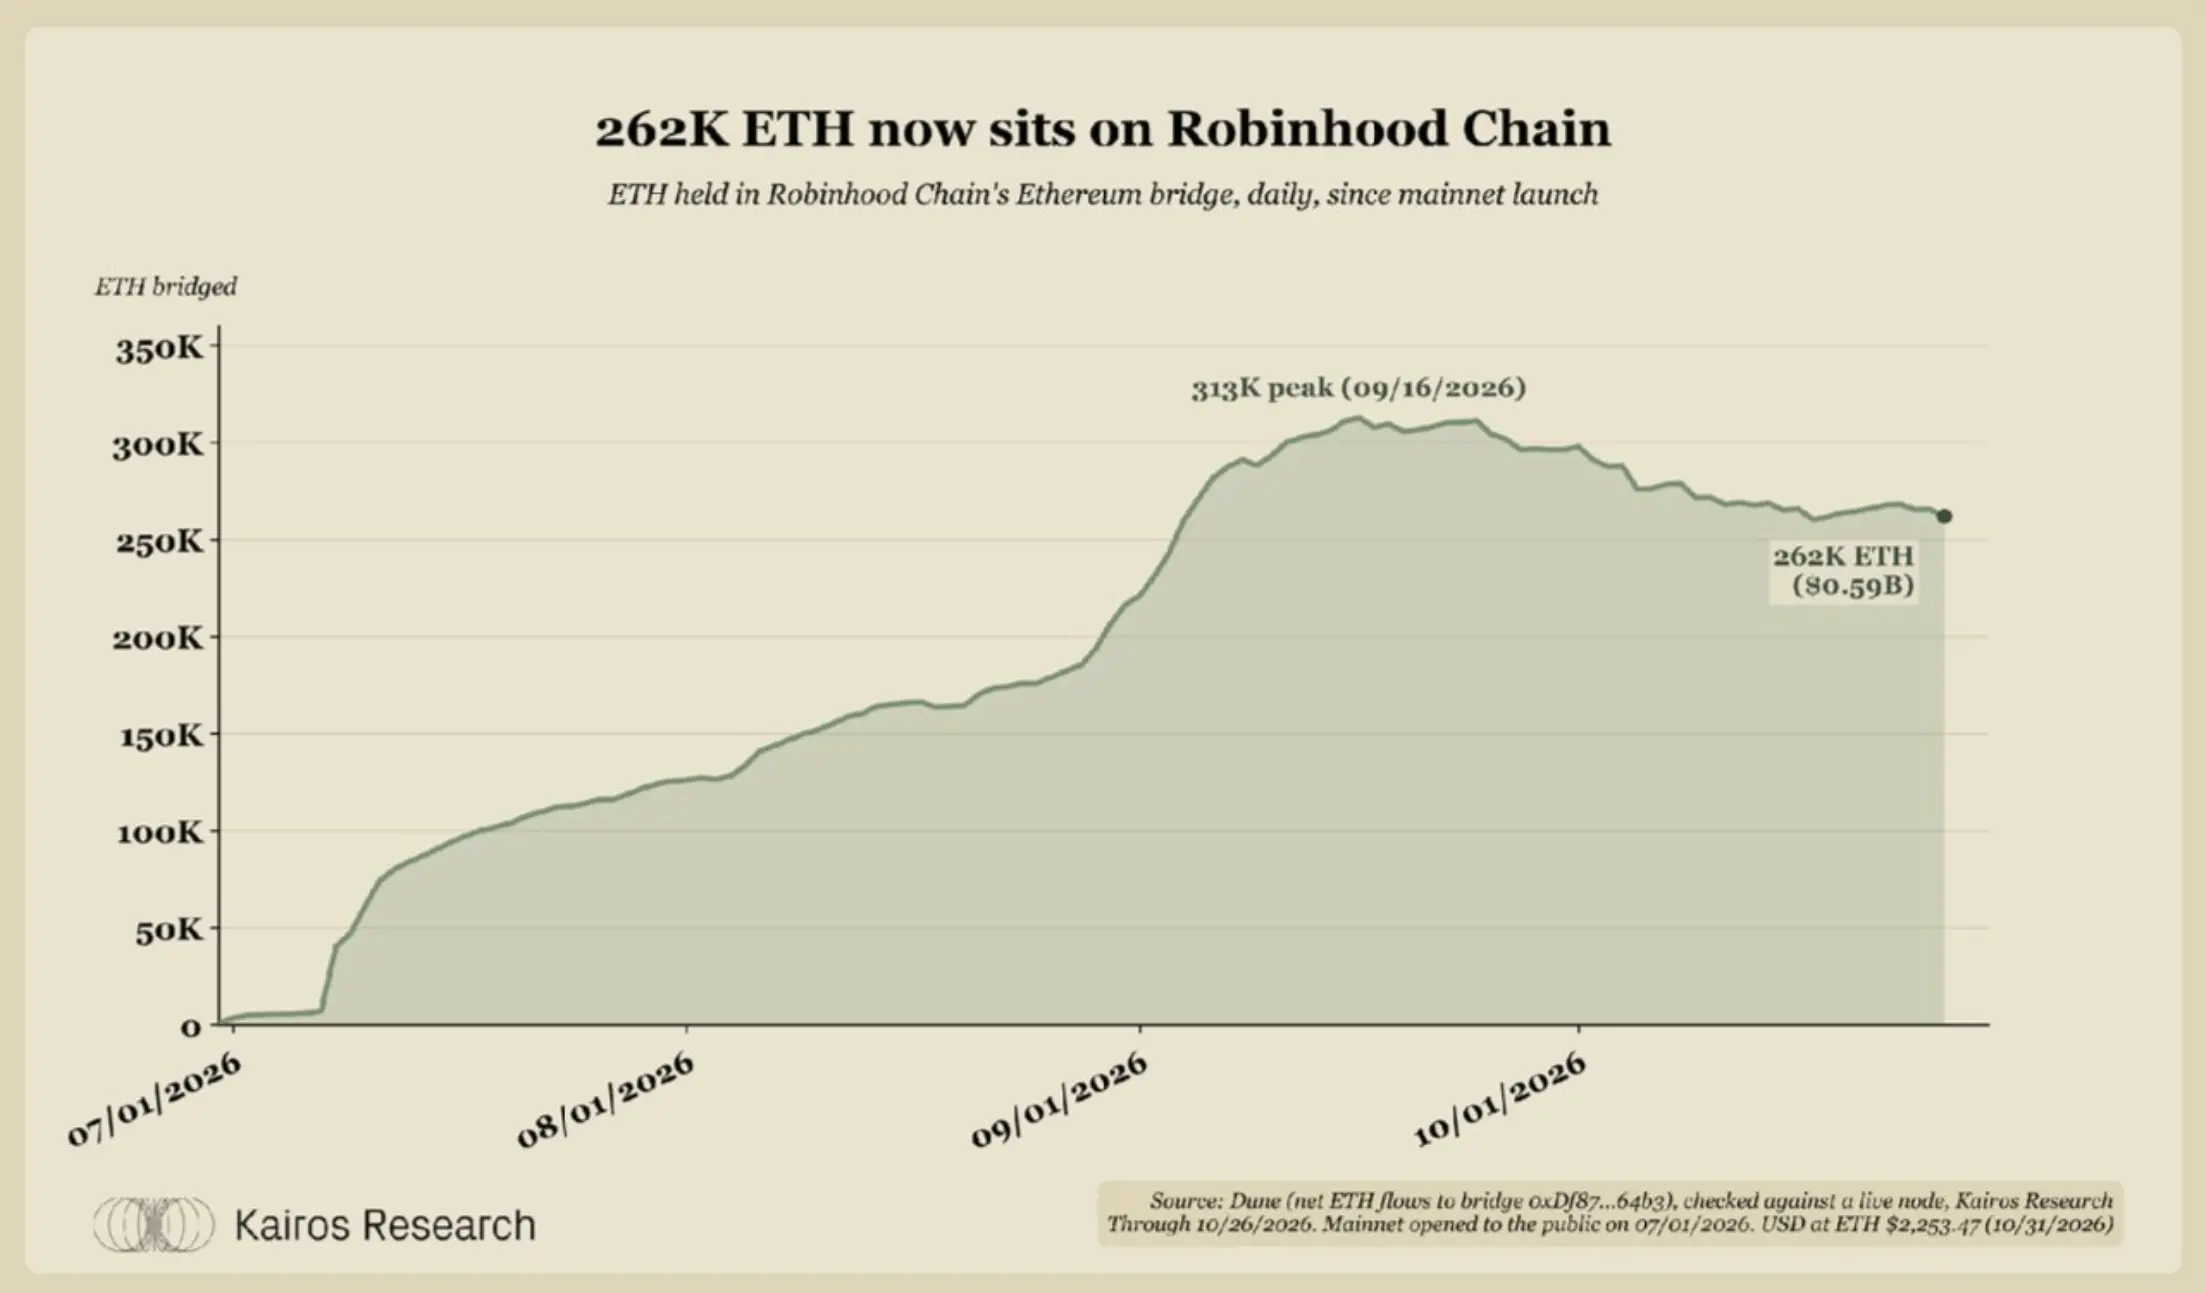
Robinhood Chain上のETH保有量の変化
Robinhood Chainのクロスチェーンブリッジには26.2万枚のETHが保管されており、約5.9億ドルの価値があります。この数字は2026年7月1日の公開前には1,000枚未満でしたが、9月16日には31.3万枚のピークに達しました。
Robinhood ChainはETHをガス代トークンとして使用しているため、チェーン上で取引を行うすべてのユーザーはETHを保有する必要があります。これはETHに対する需要を生み出す直接的な例です。
Robinhood Chainのオーダー収入とイーサリアムコスト
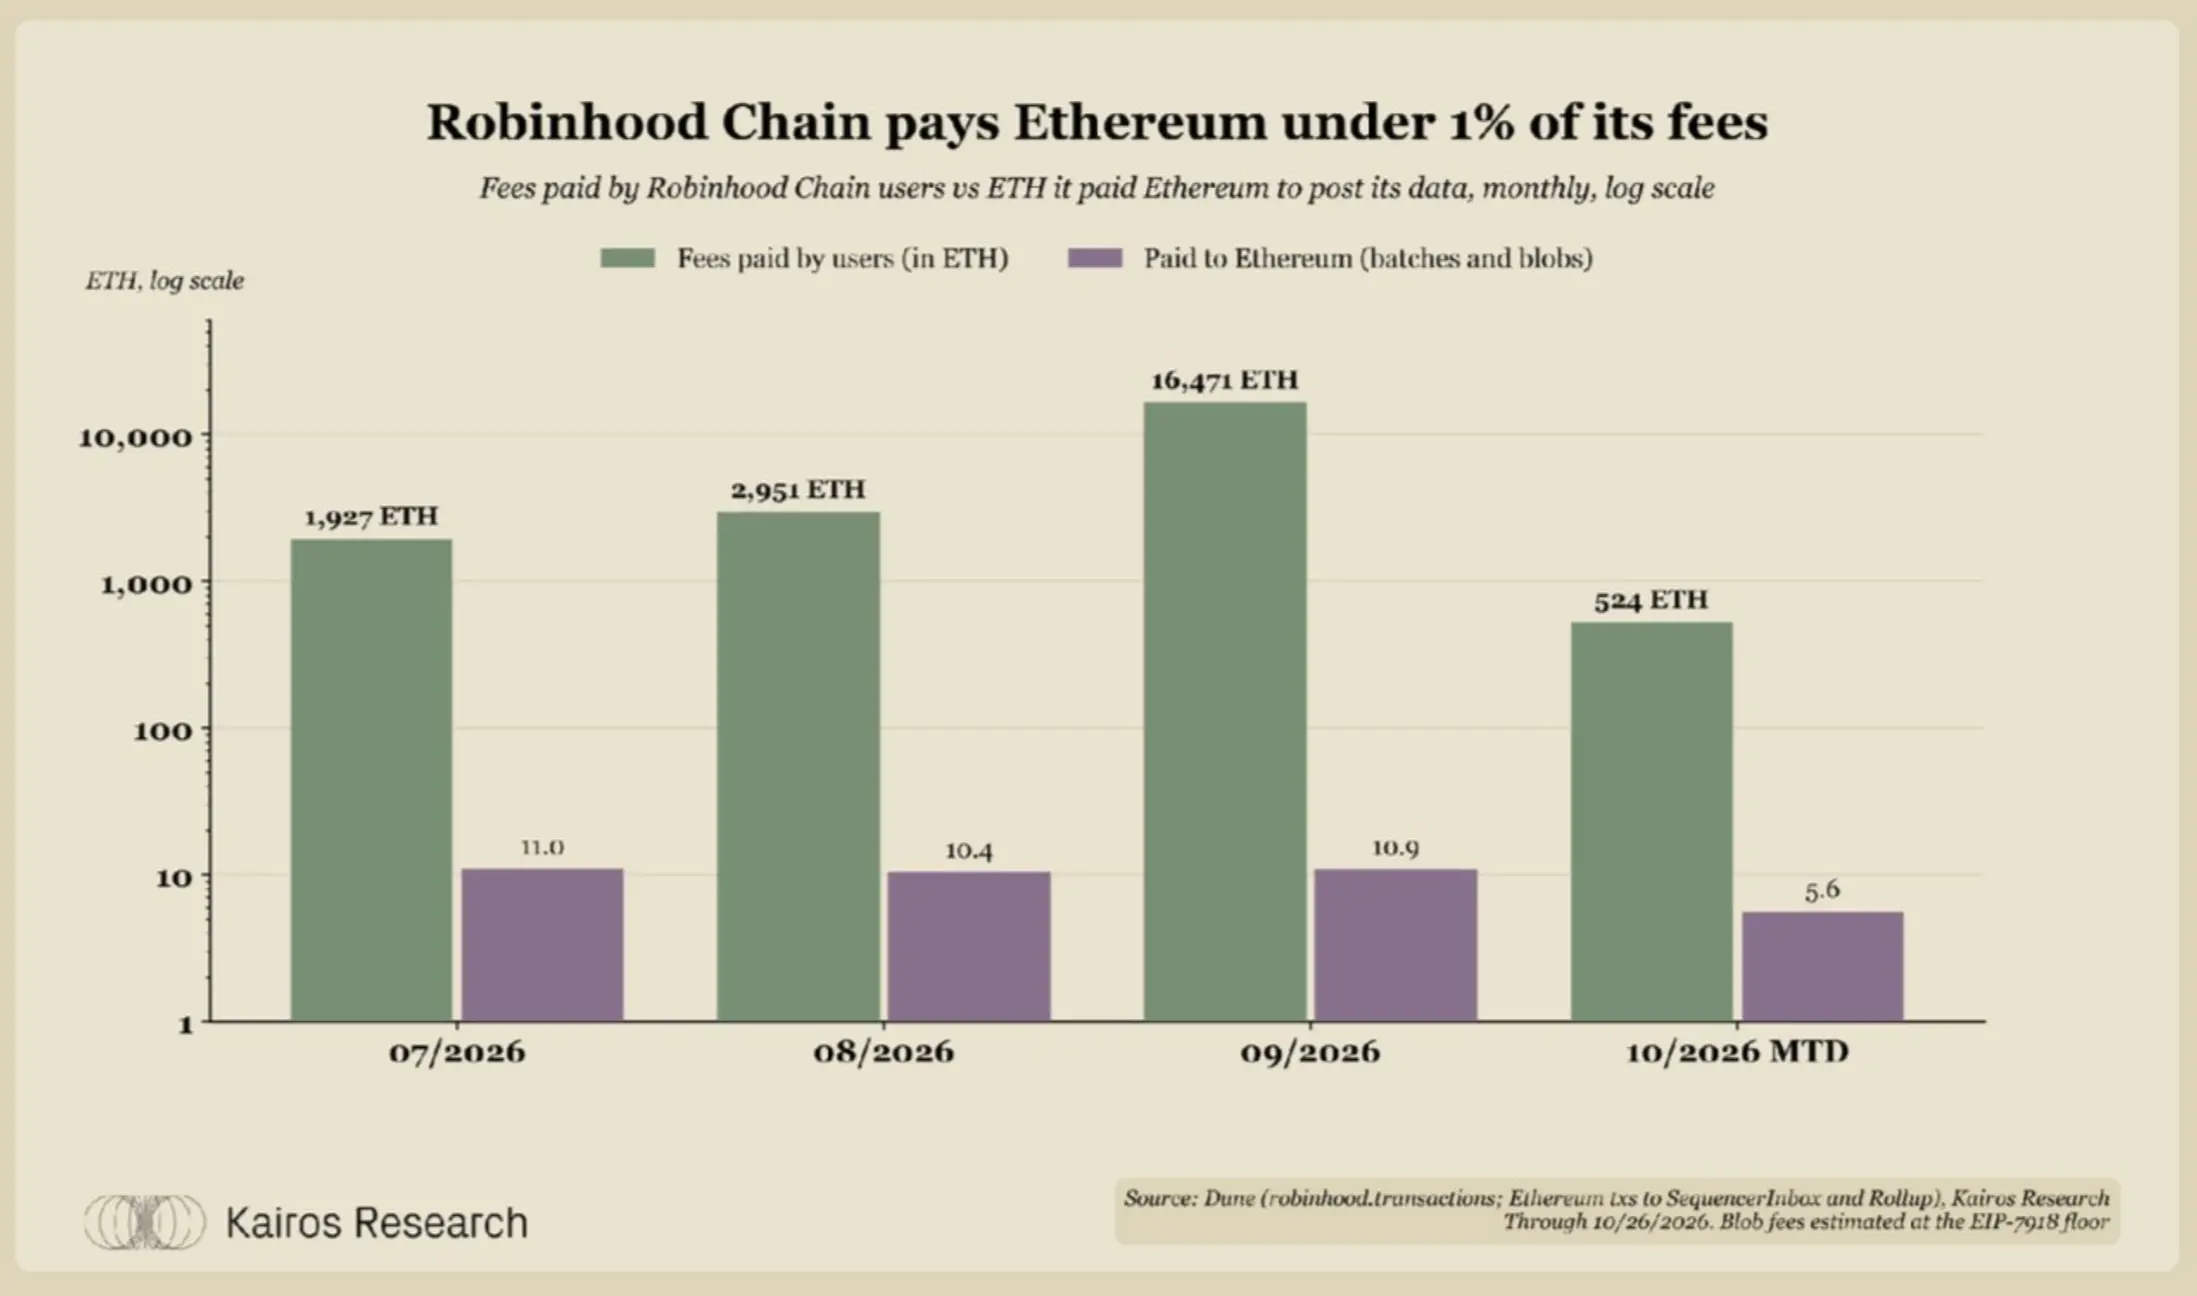
Robinhood Chainのオーダー収入とイーサリアムの決済コスト
7月以降、ユーザーは約21,900枚のETHの手数料を支払っています。
現在、イーサリアムが得る価値は主にガスとして使用されるETHとチェーン上に保有されているETHから来ており、決済手数料からではありません。長期的には、イーサリアムはL2からより大きな価値のシェアを得る可能性があります。
八、ETHの需要が増加している中、財庫はどのようにそれを活用できるか?
上記のデータは、イーサリアムおよびより広範な暗号業界で現れている一連のポジティブなトレンドを示しています。それでは、ETHに賭けたい市場参加者にとって、最良の参加方法は何でしょうか?
ほとんどのETH財庫はまずステーキングを考慮しますが、利回りが低下するにつれて、ステーキングはもはや全ての答えではありません。2022年以降、利回りは半減し、2.2%にまで低下しました。再ステーキングはこのギャップを埋めることができず、ETH建ての貸出や流動性提供の利回りはステーキングよりも低いです。
この基準を明確に上回る戦略は、第一損失保障とカバードコールオプションのみですが、前者は実際のリスクを負う必要があり、後者は上昇利益を制限します。過去1年間に複数のチェーン上のプロトコルで発生した事例が示すように、損失を負担する第一の防衛線には確かにリスクがあります。調査に参加したサービスプロバイダーもこれに同意しています。彼らは皆、ステーキングの利回りを「基盤の一つだが、それだけでは不十分」と呼んでいます。
彼らはまた、内部ガバナンスの問題が大多数のETH財庫がチェーン上で資産を使用するのを妨げていると指摘しました。インタビューを受けた人々は、スマートコントラクトのリスク、取締役会の承認、明確な基準の欠如を主な障害として挙げました。しかし、ほとんどの人は、より高い利回りよりも、取締役会や規制機関を安心させることが資産の展開を促進するのに役立つと述べています。
最大の保有者の中には、ETFの投資規則の制限や、韓国などの地域でのステーキングが依然として規制のグレーゾーンにあるため、ETHを全くステーキングしていない者もいます。2026年までに脆弱性の悪用やハッキングの数が増加していることを考えると、慎重であることは完全に合理的です。
しかし、市場が成熟するにつれて、インタビューを受けた人々や参加者は有利なトレンドを見ています。FalconXのグローバルマーケット共同責任者Joshua LimとBitwiseのオンチェーンリサーチ責任者Kam Benbrikは、RWA分野の活動と関心の高まりを強調しました:
"2027年には、人々は資産をトークン化する方法についてあまり質問せず、資産がトークン化された後に何ができるかにもっと関心を持つでしょう。伝統的に大宗仲介業者が提供していたサービス、例えば資金調達や担保管理などが、チェーン上でよりアクセスしやすくなる可能性があります。これにより、より広範な投資家がこれらのサービスを利用できるようになるでしょう。"
Kam Benbrik、Bitwiseオンチェーンリサーチ責任者
"年間を通じて、オンチェーンRWAツールの永続契約と現物市場での活動の増加は重要なトレンドです。2027年を見据え、これらの市場への顧客サポートをさらに提供することを期待しています。"
Joshua Lim、FalconXグローバルマーケット共同責任者
革新と製品の入手可能性の向上は、暗号市場の参加者により広範な投資スペースを開きました。
dYdX FoundationのCEO Charles d'Haussyは次のように述べています:"適格な保管機関と伝統的な金融機関がより多くのRWAを提供できるようになり、流通チャネルが改善されることで、トークン化された資産への配分を大幅に増やすことができました。"
取締役会を安心させるために必要な規制の明確性とオンチェーンの安全性の改善にはまだ時間がかかります。一方で、2027年の重要な問題は、ETHを保有する背後の投資論理が検証されるかどうかです。財庫会社は、資産がチェーン上に入るにつれてETHの需要も増加すると賭けています。そして私たちはすでに次のことを目にしています:
ステーブルコインはさまざまな市場環境で持続的に成長しています。
世界で最も人気のあるブローカーの一つであるRobinhoodは、イーサリアムL2を通じてオンチェーン株を導入しました。
OnRe、USDai、Ethenaのトークン化されたベース取引などのユニークな製品は、チェーン上の収益機会に対する市場の需要を示しています。
 リスク警告 リスク警告