西部証券:海外のAIは減速する可能性があり、国内の資本支出が引き継ぎ、香港株のインターネットに対して楽観的です。
 核心的な視点

 西部証券は、アメリカの中間選挙で民主党が大勝したことが、米国債の利率とドルの弱体化を引き起こし、米国のAIデータセンターの建設が妨げられ、利益分配の矛盾が海外のAIに減速の予想をもたらすと考えています。それに対して、国内の大手企業は資本支出の基準が低く、資金調達コストが著しく優れているため、中米のAIは「東昇西落」の物語のウィンドウを開くことになります。香港株のインターネットに対する戦略的な強気の判断を維持します。
アメリカ中間選挙で民主党が大勝し、一連の海外「輸入型リスク」が現実のものとなり、世界の資産価格設定ロジックが静かに切り替わりつつある。
西部証券の曹柳龍チームは、中間選挙の結果が出た後、市場がアメリカのAIデータセンター(AIDC)建設のペースが妨げられることへの懸念が高まっていると考えており、加えて米イラン関係の緩和期待が重なり、米国債の利率とドルが同時に弱含んでいる。民主党の勝利に関するテーマ------米イラン紛争の終結、AIDC建設の遅延------はすべて弱いドルの中期的なトレンドを指し示しており、年末の一時的な予算の期限と来年初めの債務上限の駆け引きがこのウィンドウをさらに強化している。
海外のAI減速期待の背後には、テクノロジー企業と市民、政府との間により深い利益分配の矛盾が隠れており、この構造的な問題は短期的には解消されにくい。一方で、国内の大手企業は資本支出の基数が低く、資金調達コストが著しく優れているため、中米のAI産業は静かに「東昇西落」の物語のウィンドウを開きつつある。西部証券の研究報告はこれに基づいて、香港株のインターネットに対する戦略的な強気の判断を維持している。
中選落地、「輸入型リスク」が現実化
アメリカ中間選挙で民主党が大勝した後、以前から市場が警告していた海外の輸入型リスクが徐々に展開し始めた。アメリカ市場はAIDC建設のペースが妨げられることを懸念し、同時に米イラン関係の緩和期待が高まり、米国債の利率とドルが同時に圧力を受けている。
選挙結果が出たからといって、海外の変動がすぐに収束するわけではない。民主党が勝利した後、データセンターのプロジェクトを重点的に審査することを強調しており、現在のプロセスはまだ感情の発酵段階にとどまっており、今後も反復の可能性が残っている。現在も利上げサイクルにあることを考慮すると、海外市場の変動は軽視できない。
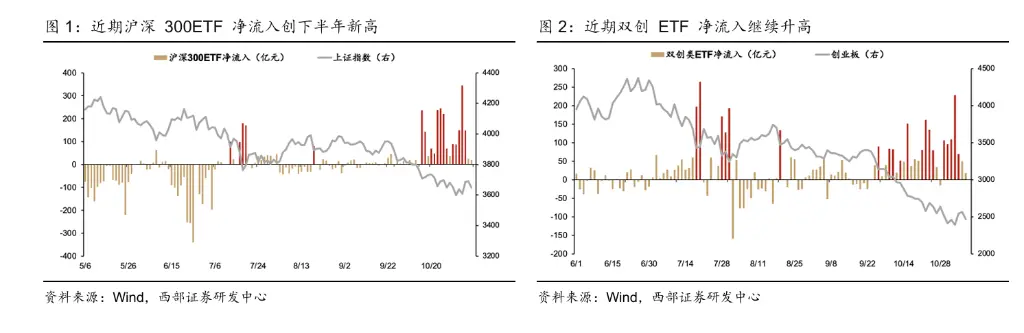
A株にとって、外部の輸入型リスクは依然として存在するが、底部の領域は徐々に明確になってきている。政策面での支援が明らかに強化されており------11月6日、国務院総理の李強が国常会を主催し、「資本市場の安定メカニズムを改善し、株式市場の内在的な安定性を高め、資本市場の安定した健康的な発展を促進する」ことを明確に要求した;11月3日に全国人民代表大会常務委員会に提出された「国務院の金融業務に関する報告」でも再度関連の表現が明確にされている。同時に、広範なETFが高強度の純流入を持続して底部の支えを形成しており------主要な広範なETFは9月28日から11月6日までの25営業日連続で純流入があり、上証300と双創ETFの規模は累計で4149億元を超え、上証300 ETFの日平均純流入は最近半年で新高値を記録している。
民主党の勝利が弱いドルの中期トレンドを強化
市場の短期的な変動を超えて、より注目すべきは中期的なトレンドである。歴史的な経験から、民主党が中間選挙に勝利した後、ドルは相対的に弱くなる傾向がある;共和党が勝利した後はドルが強くなる傾向がある。過去のトランプ政権や選挙に関連する結果もこの法則を裏付けている。
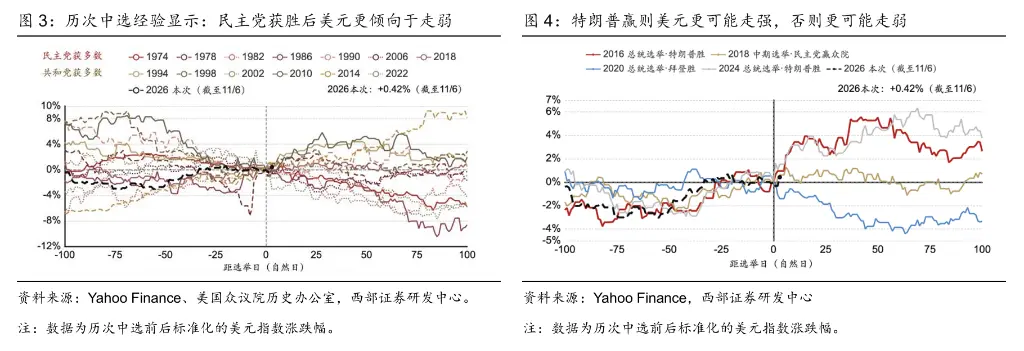
論理的な面でも支えがある。民主党の勝利を支える核心的なテーマ------米イラン紛争の終結、AIDC建設の遅延------はすべてドルを下押しする要因となっており、最近の油価は地政学的な緩和の期待を反映し始めている。同時に、民主党は医療、教育などの福祉分野への支出を増やす傾向があり、これが財政圧力をさらに高め、アメリカの財政の持続可能性に対する市場の懸念を引き起こす。
時間的な節目として、12月11日の一時的な予算の期限日と、2027年第一四半期近くの政府の債務上限問題が注目に値する。債務上限問題は最終的には解決される可能性が高いが、両党の駆け引きの過程で「弱いドル」の取引ウィンドウが生まれる可能性がある。
AIDC建設の遅延:表面的には選票、根底には税収
今回のAIデータセンター建設の期待が遅延していることに対する市民の不満は表面的なものであり、より深い矛盾は財政利益分配構造の不均衡にある。
アメリカ企業の税引前利益のGDP比率は歴史的な新高値を記録しているが、法人税収は以前の高点から急速に約3800億ドルに減少しており、国会予算局(CBO)の年初の予測パスを明らかに下回っている。データセンター投資は一時的な税前控除政策の恩恵を受けることができるため、このギャップの重要な原因の一つである------企業が当期に支出を増やすほど、課税対象の利益は減少し、政府の税収実際の収入は圧迫される。言い換えれば、AIインフラの建設の利益はテクノロジー大企業が得ており、社会的コストと税収の損失は市民と政府が共同で負担している。
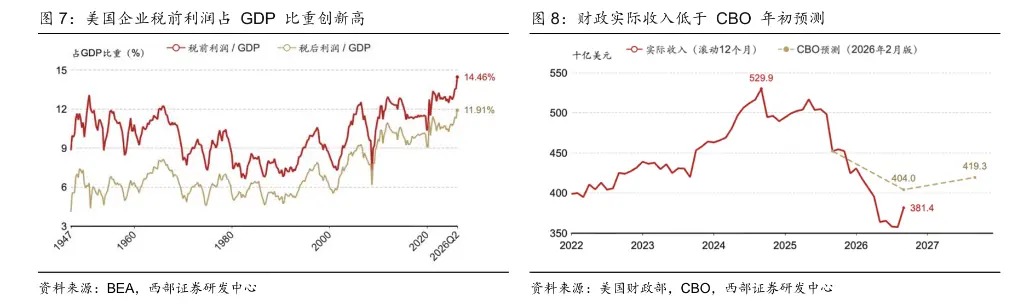
民主党は中間選挙を題材にして、核心的な論理は利益の再分配を完了することであり、AI建設自体を終わらせることではない。短期的には、この変化がデータセンターの建設進度にリズム的な影響を与える可能性が高い。このトレンドはすでに兆しを見せており:2026年のデータセンター関連の制限法案の数は明らかに増加している。今後の重要な観察ポイントは3つあり:2026年12月10日に発表されるERCOT報告、2027年1月12日に州議会が開会した後の関連立法の動向、1月19日に新州知事が就任した後の行政措置である。
中米AIは「東昇西落」の物語のウィンドウを迎える
海外のAIが直面している減速の疑問は、客観的に国産AIに「東昇西落」の物語を再述する機会を提供しており、核心的な違いは資本支出の圧力と資金調達コストの2つの次元にある。
資本支出の面では、国内の大手企業の絶対的な基数は海外のクラウド企業よりも著しく低く、減速圧力は相対的に小さい。データによれば、2026年のアメリカのクラウド企業の資本支出は一般的に営業キャッシュフローを超えており、2027年にはさらに悪化する見込みである;一方、国内のクラウド企業は2027年に好転する見込みである。
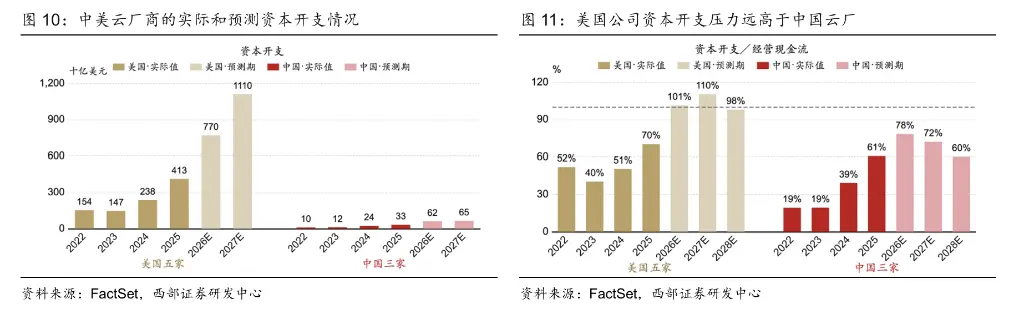
資金調達コストの面では、中米のクラウド企業間の差は特に顕著である。国内の主要なクラウド企業グループは人民元での資金調達が主であり、コストは著しく低い------例えば、アリババの場合、2026年3月時点で、人民元建ての短期および長期の銀行借入の加重平均金利はそれぞれ1.5%と2.5%に過ぎない。一方、海外では、高金利のドル債務がAIDCの拡張を制約する重要な制約となっている:オラクルの2026年11月に発行された新債券の利回りは7%から8.65%に達し、CoreWeaveの普通債券の利回りは8.5%から9.75%の範囲である。
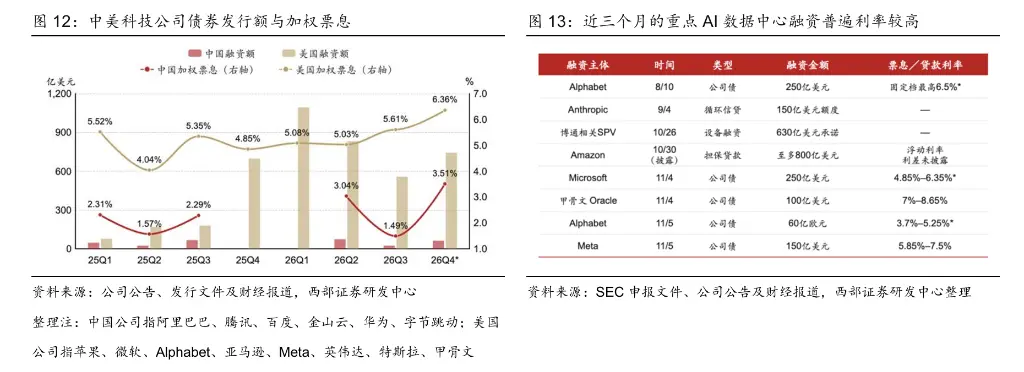
この構造的な違いにより、国内のAI産業チェーンのリスク耐性は相対的に強く、成長期待もより堅実である。
戦略的配置ウィンドウ:香港株のインターネットに対する強気を維持
西部証券の報告書は、海外の輸入型リスクが世界のリスク志向を揺るがす一方で、国産の「弯道超車」の物語のウィンドウを開くことを指摘しており、中選後のドルの段階的な弱体化の時間ウィンドウが香港株のインターネットに対する戦略的な増配の機会を提供している。
報告書は3つの主なラインに沿って配置を整理している:
不動産と消費:海外の流動性に転換点が現れ、外部環境が改善すれば、国内の一連の財政政策が加速して実施され、住宅価格を支え、家計のバランスシートを修復することが期待される。報告書は、その際に一部の不動産株が2倍以上の修復スペースを持つ可能性があると考えており、消費業界は「消費のコア資産の牛」に向かうことが期待される。
香港株のインターネット:海外で流動性の衝撃が発生すれば、香港株は明らかに調整される可能性がある;海外の流動性に転換点が現れれば、香港株は評価の再評価を迎えることが期待される------2020年3月に連邦準備制度がQEを開始した後、香港株はその後170%以上の上昇を記録した。自主的に制御可能な背景下での国産の計算力チェーンも同時に修復されることが期待される。
金と非鉄:海外で流動性の衝撃が現実化すれば、金と非鉄は段階的に圧力を受けることになる;流動性の転換点が現れれば、「商品スーパーサイクル」の物語が戻ることが期待される。
リスク提示および免責条項
市場にはリスクがあり、投資には慎重を要する。本稿は個人投資のアドバイスを構成するものではなく、特定のユーザーの特別な投資目標、財務状況、またはニーズを考慮していない。ユーザーは、本稿に含まれる意見、見解、または結論が自らの特定の状況に合致しているかどうかを考慮する必要がある。これに基づいて投資を行う場合、責任は自己に帰属する。
 リスク警告 リスク警告