黄仁勋が退任した後、14の投資銀行が迅速に解説した:誰も彼のレザージャケットを着ることはできず、底の共通認識は約150ドル。
 核心的な視点

 14 のウォール街の機関が緊急声明を発表しました:3 社が格下げ、6 社が目標株価を引き下げましたが、大多数は買い推奨を維持しています。その論理は「注文は2028年まで入っており、利益は変わらず、評価倍率だけが圧迫されている」というものです。本当の懸念は後継者がいないことと、ジェンスン・ホンが手掛けたAIエコシステムの資金調達システムです。
英偉達は、共同創業者であり、33年間唯一のCEOである黄仁勲が即時辞任し、取締役会の職務も辞任したことを発表しました。CFOのコレット・クレスが暫定CEOを兼任し、シノプシスのベテランであるハーヴェイ・ジョーンズが会社初の取締役会議長に就任します。恒久的なCEO候補は、社内外の候補者を同時に検討します。
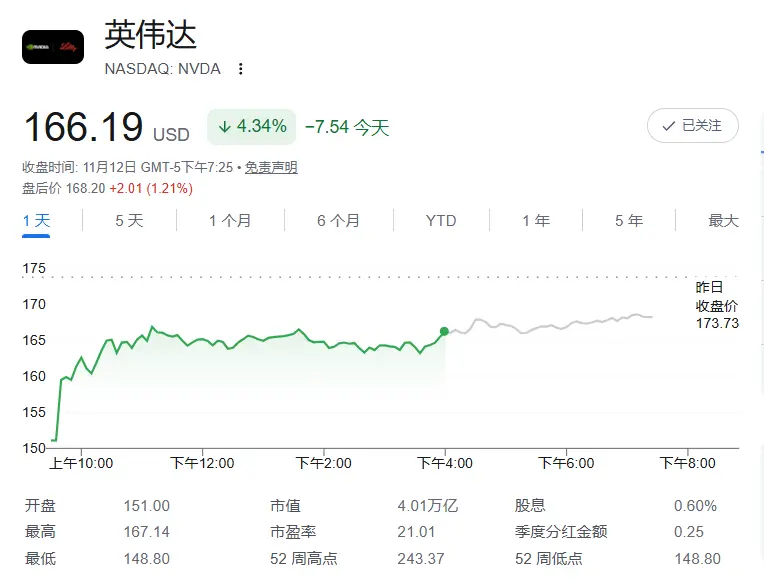
このニュースは、米東部時間の12日午前8時48分に報じられました。市場が開く前に、英偉達の株価は約10%下落し、156ドル付近で取引され、52週の低点164.27ドルを下回りました。単日の時価総額は約4200億ドル蒸発し、過去1か月で会社の時価総額は約3分の1に減少しました。
その夜、ウォール街の14の投資銀行からのリサーチレポートがアナリストやファンドマネージャーの受信箱に殺到しました。
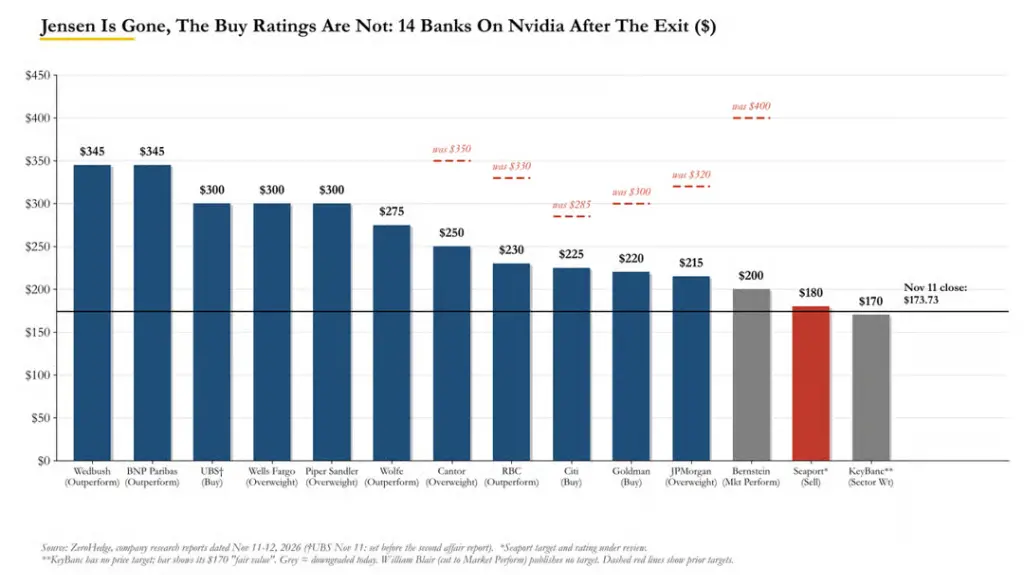
英偉達の評価を引き下げたのは3社:バーンスタイン、キー・バンク、ウィリアム・ブレア。目標株価を引き下げたのは6社:バーンスタイン、モルガン・スタンレー、RBC、キャンター、ゴールドマン・サックス、シティグループ。しかし、ほとんどの会社は「買い」評価を維持しており、核心的な論理は「注文は2028年まで埋まっており、基本的な面で短期的な問題はない」というものでした。13の投資銀行の平均目標株価は約260ドルで、前の取引価格から約50%の上昇余地があります。
黄仁勲の後任についての議論に対して、シーポートのジェイ・ゴールドバーグはリサーチレポートで「簡単に言えば、誰も黄仁勲のレザージャケットを着ることはできない」と書きました。60人の直属の部下がいて、後継者はほぼゼロです。バーンスタインのアナリスト、ステイシー・ラスゴンは「彼はどこに時間があるのか?」と嘆いています。
本当の懸念は、黄仁勲が手掛けたAIエコシステムの資金調達システムが、彼の退任とともに急激に疑問視されることです。
ゴールドマン・サックス:退職は意味があるが、コントロール可能------ジョブズ後のアップルのように
ゴールドマン・サックスは、ニュースリリースが正式に発表されるまで待ってから執筆を始めました。アナリストのジェームズ・シュナイダーは、黄仁勲の退職を「意味があるがコントロール可能なネガティブな出来事」と定義しました。
彼は「買い」評価を維持しましたが、目標株価を300ドルから220ドルに引き下げました。彼の評価論理は明確です:EPS予測は変わらず10.00ドルのままですが、評価倍率は30倍から22倍に圧縮され、その理由は経営陣の移行期間による可視性の低下と実行リスクの上昇です。
売り手のコンセンサスを一言でまとめると:E(利益)は変わらず、P/E(評価倍率)は大幅に引き下げられました。
シュナイダーはこの出来事をジョブズを失ったアップルと比較しました。2011年前後の約18か月間、アップルの先行市販利益率は約17倍から12倍に滑落し、2013年には一時的に9倍に達しましたが、市場がiPhoneがジョブズの退任によって停止しないことを確認するまで、評価は徐々に約15倍に回復しました。
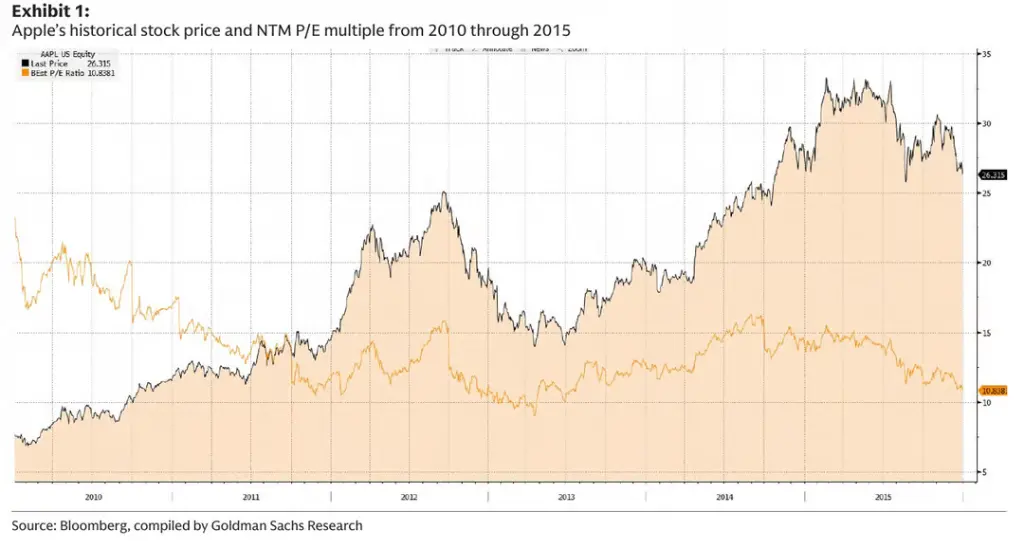
シュナイダーは、英偉達の市場も同様の「合理的な倍率を探す」プロセスを経ると考えています。リーダーシップとビジネスの勢いが再び明確になるまで。
しかしシュナイダー自身も、この比較は完璧ではないと認めています。アップルには事前に選ばれた後継者がいて、司法省の調査もなく、議会の召喚状の脅威もありません。
バーンスタインの長期的な強気からの転換:"彼はどこに時間があるのか?"
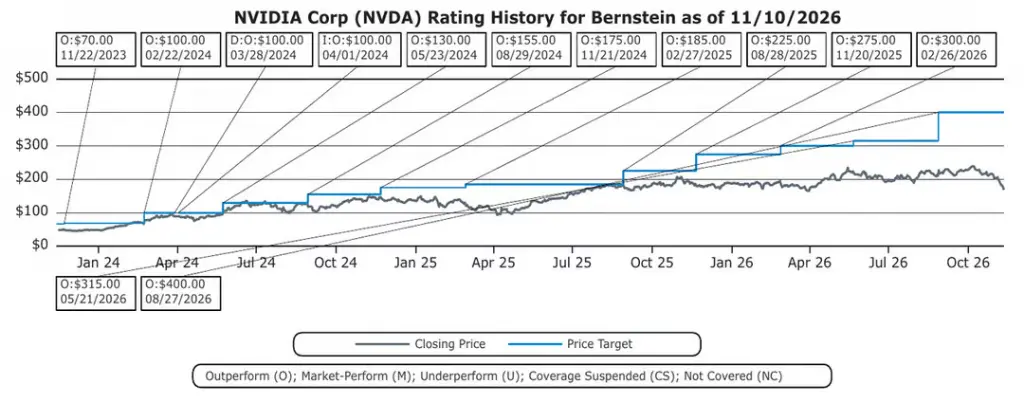
バーンスタインのステイシー・ラスゴンは、長年にわたりウォール街で最も尊敬される英偉達の強気派の一人でした。今回は、彼は評価を市場平均に引き下げ、目標株価を400ドルから200ドルに直接引き下げました。リサーチレポートのタイトルは一言だけです:「彼はどこに時間があるのか?」
彼は次のように書いています:
新たな告発は、取締役会が彼をこの地位に留めることは不可能だと感じさせます(私たちは他のCEOがこれよりも軽い理由で解雇されるのを見てきました……)。もし取締役会が今行動を起こさなければ、後のリスクはさらに大きくなるでしょう。なぜなら、さらに多くの告発が浮上する可能性があるからです。
彼はまた、比喩を使い、これは今週の英偉達の保有者にとって最も忘れがたい言葉の一つです:
もしあなたがキッチンで2匹のアリを見つけたら、キッチンにいるアリの総数の最良の推定は絶対に2匹ではありません……
言外の意味:さらなる告発、さらなる調査、新しいリーダーが就任した後に何が発見されるか------不確実性はまだ底を打っていません。
"2028年まで売り切れ"------強気派の核心的論拠
バーンスタイン、キー・バンク、ウィリアム・ブレアの3社は英偉達の評価を引き下げました;バーンスタイン、モルガン・スタンレー、カナダロイヤルバンク(RBC)、キャンター、ゴールドマン・サックス、シティグループの6社は目標株価を引き下げ、引き下げ幅は60ドルから200ドルまで様々です。
しかし、13の投資銀行が示した英偉達の目標株価の平均値は約260ドル(中央値250ドル)であり、ウェッドブッシュとフランス・パリ銀行(BNP Paribas)の目標株価は345ドルで、前の取引価格の2倍以上です。
ほとんどの機関は依然として「買い」評価を維持しています。唯一の「売り」評価はシーポートのジェイ・ゴールドバーグからで、目標株価は180ドル------皮肉なことに、この価格は現在の市場価格よりも高いです。
では、なぜほとんどの人が依然として強気なのでしょうか?
強気派の論理は一つに集約されます:黄仁勲は去りましたが、注文はそのまま残っています。
パイパー・サンダラーのデビッド・オコナー(増持、目標株価300ドル)は、最も明確に言いました:
次の2世代の製品のプラットフォームとアーキテクチャの決定はすでに完了しており、会社の2027年の注文はすべて売り切れ、2028年もほぼ同様です。現在顧客と話しているのは2029年以降のことです。
ウルフのクリス・カソ(アウトパフォーム、目標株価275ドル)はさらに直接的です:
もしCEOが辞任を求められた場合、私たちは少なくとも2028年まで基本的な面と利益が全く影響を受けないと考えています------なぜなら英偉達はこの期間内にほぼ売り切れだからです。CEOの移行は注文や製品のロードマップに何の影響も与えず、ロードマップは2028年以降まで明確に計画されています。
RBCは、現在の需要が供給を約50%上回っていると推定しています。モルガン・スタンレーは、ヴェラ・ルービン、ルービン・ウルトラ、ファインマンの量産の立ち上がりパスがすでに明確であると指摘しています。
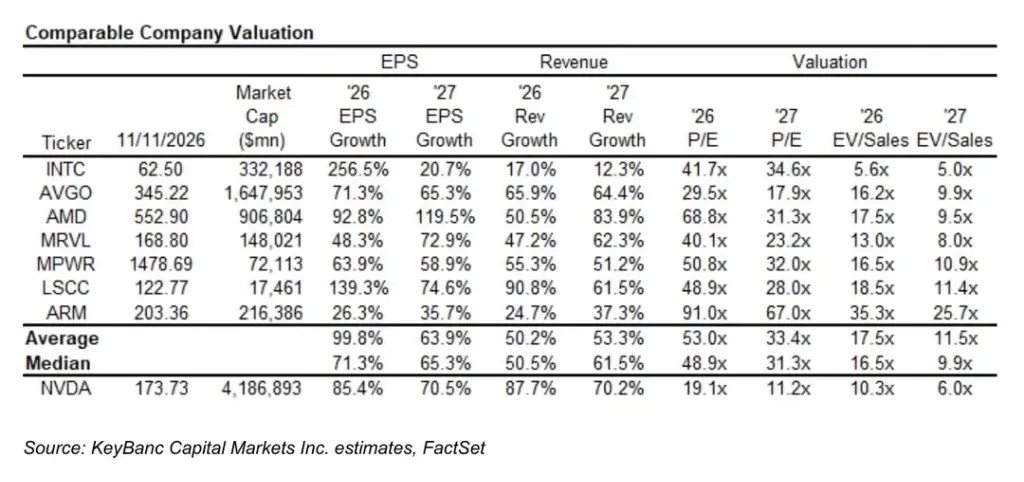
言い換えれば、Eには問題がなく、唯一動いているのはP/Eです。そして、現在は圧縮できる倍率はほとんど残っていません:水曜日の終値時点で、英偉達の2027年の予想PERは約10倍で、パイパーはこれを20年の低水準と呼び、ウィリアム・ブレアはこれを歴史的最低と呼んでいます(2028年のコンセンサス利益はわずか7倍です)。
"誰も黄仁勲のレザージャケットを着ることはできない":60人の直属の部下、ゼロの後継者
もし今後2年間が安全であるなら、ウォール街が本当に心配しているのは何でしょうか?
大きな懸念は組織構造です。シーポートのゴールドバーグはこの件を一言で定義しました:
簡単に言えば、誰も黄仁勲のレザージャケットを着ることはできません。no one can fill Jensen's leather jacket
彼は、多くの幹部が英偉達を運営できると認めていますが、業界全体で同等の重みを持つ人はいないと述べています。問題は個人的なものでもあり、構造的なものでもあります:
この孤立した構造は、内部候補者が自分の専門分野に深く関与する一方で、他の大部分のビジネスについては全く知らないことを引き起こします。これは永久的な障害にはなりませんが、新しいリーダーの周りで会社を再編成するには数四半期が必要です。それ以外にも、これは異なる会社になるでしょう------有能ですが、現在ほど活気に満ちてはいません。
ウェルズ・ファーゴは、約60人の幹部が直接黄仁勲に報告しているという数字を示しました。アナリストのクアトロチは、この構造は「持続可能ではなく、再現もできない」と直接述べ、調整のスピードや製品の市場投入時間に影響を与える可能性があると警告しています。
後継者リストについては、内部で最も言及されているのはイアン・バックです------英偉達で22年間働き、超大規模および高性能計算ビジネスを担当し、CUDAの創始者と広く見なされています。パイパーは彼を「投資家から好評を得ている」と述べています。ウィリアム・ブレアは、ジョナサン・ロス(グロック創設者、TPUアーキテクト、昨年12月に英偉達に加入)を加えました。外部候補者としては、メディアによると、アップルのティム・クック、AMDのリサ・スー、Armのレネ・ハース、マイクロンテクノロジーのサンジェイ・メフロトラが挙げられています。
モルガン・スタンレーはこの問題を短期と長期の2つの次元に分けました:
私たちは、株価にとって最も重要な問題は、英偉達の取締役会が会社の強力な実行力を維持し、既存のロードマップを推進し続けることができる臨時管理チームを成功裏に構築できるかどうかであると考えています。しかし、今後2〜3年を超えた後、核心的な焦点は、管理チームが前向きなビジョンを持ち、加速計算分野の次の転換点を特定し、単なるチップだけでなくエコシステムとプラットフォームの完全な体系を構築できるかどうかに移ります。
言い換えれば、臨時チームはRubin製品ラインを市場に出すことはできるかもしれませんが、他の誰よりも10年前に「次のCUDA」を予測できるかどうかが、この会社が5兆ドルの時価総額を持つ理由の本当の要因です。
ウェッドブッシュは歴史的な前例を整理しました:マーベル(創業家族が退出した後、最終的に外部CEOの指導の下で繁栄)、アップル(クックが既存の後継計画の下で優れた成果を上げた)、HPとインテル(どちらも高層の不正行為により急遽CEOを失い、現成の後継者がいなかったため、ブライソンが「壊滅的な時期」と呼ぶ状況に陥った)。
しかし、ウェッドブッシュの結論は、現在の状況に完全に一致するケースはないということです:
このケースでは、不確実性がさらに悪化する可能性があります。なぜなら、私たちは次の3つの条件を同時に満たす歴史的な前例を思いつくことができないからです:会社の方向性に全面的な主導的影響を持つ創業者CEO、テクノロジーとテクノロジー政策において非常に重要な役割を果たす会社(およびそのCEO)、そして移行の際に明確な後継計画がほとんどないという要素です。
英偉達はAIの「中央銀行」であり、その銀行にはただ一人の信用官しかいない
ウォール街にはもう一つの重大な懸念があります:お金はどうなるのか?
英偉達は単なるチップを販売する会社ではありません。長年にわたり、黄仁勲は英偉達の自由現金流------毎四半期約500億から600億ドル------をAIエコシステム全体に注入し続けています:OpenAI、Anthropic、xAIに株式投資を行い、CoreWeaveなどの新興クラウドコンピューティング企業に資産の裏付けを提供し、光ファイバー機器の供給業者であるLumentum、Coherent、Corningに前払いし、株式を保有しています。
UBSのTim Arcuriは、これを影響力のある三つの側面の一つとして挙げています:
英偉達は、多くのAI業界の参加者にとって重要な資金源となっています。新興クラウドサービスプロバイダー、大規模言語モデルの開発者、エコシステムのパートナーや供給業者を含みます。私たちは、黄仁勲がこの努力を推進する中心的な力であると考えています。新しいリーダーが最終的に同様のアプローチを維持したとしても、'一時停止期間'が発生する可能性が高いです……私たちは、英偉達が毎四半期約500億から600億ドルの自由現金流を生み出しており、その大部分が全体のシステムに再流入していると推定しています。これは、システムから500億ドル以上を簡単に引き出す可能性があり、ちょうど金利が上昇し、信用市場の一部で流動性が引き締まっている重要な時期に発生しています。
William Blairの結論はより直接的で、これが彼らが評価を引き下げた核心的な理由です:
既存の契約はCEOの交代後も引き続き実行されますが、真にリスクにさらされているのは次の取引------そして英偉達が2027年以降に市場シェアを守る能力です。黄仁勲がいなくなった場合、または彼が調査や審査によって大きく制限される場合、英偉達はBroadcomやAMDなどの競合に対してより大きな隙間を開ける可能性があると考えています。
SeaportのGoldbergはさらに進んで、黄仁勲が2ヶ月前に発表した5000億ドルの資金調達プラットフォーム計画は、6つのプライベートエクイティファンドを含み、契約はまだ最終的に署名されていないと指摘しています。彼は、黄仁勲がいなければ、この計画は消えてしまう可能性が高いと考えています。
ニュースが発表された当日、CoreWeaveは前日比11%以上下落しました------ちょうど彼らが市場に対して40億ドルを超える投資適格ローンを提案した同じ日に。
政府の調査は辞任とともに消えない
黄仁勲の辞任は、規制の圧力が解除されたことを意味しません。
Wachtell法律事務所のJoon Kimが主導する取締役会の独立調査は進行中であり、司法省のMegaspeed調査も続いています。下院は11月18日に非公開のブリーフィングを要求し、上院議員のWarrenとCoonsは関連記録の提出を求めています。
二つの投資銀行はこれに対して具体的な財務の定量化を行いました:
ゴールドマン・サックスは、英偉達のFY26年報告書が、中国本土、中国香港、中国台湾及びアメリカ以外の地域に対する総販売エクスポージャーが約11%であることを示しており、シンガポールなどの法域でのビジネスがより多くの審査に直面することを予測しています。
UBSは、より厳しい規則がシンガポール、マレーシアなどへの出荷に影響を与える可能性があり、約10%の収入がリスクにさらされていると考えています。
RBCは、中国が前四半期のデータセンター収入の約1%を占めており、業績ガイダンスから除外されていると指摘しています。
Wolfeは異なる見解を持ち、輸出の懸念は誇張されていると考えています。なぜなら、AIチップの対中出荷量はもともと微々たるものであるからです。
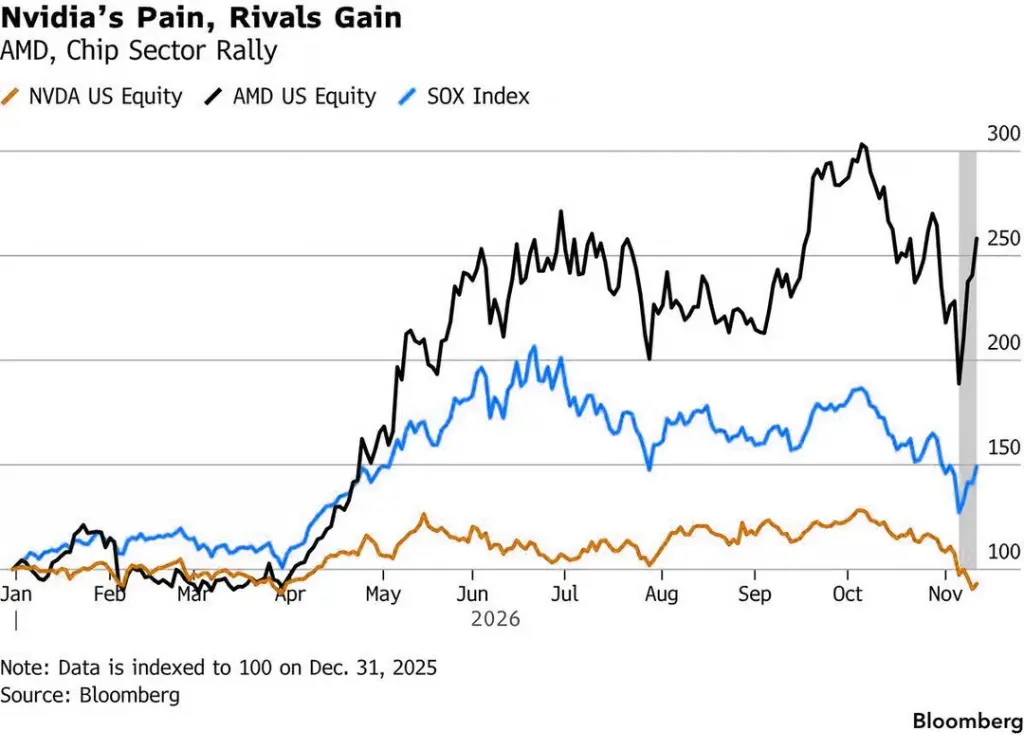
英偉達の痛み、競合のチャンス
ほぼすべての機関が同じことに同意しています:競合が利益を得ることです。
フランス銀行、Seaport、William Blairは、AMDとBroadcomを最も直接的な受益者として挙げています。なぜなら、超大規模クラウドプロバイダーとAIラボは、チップの供給源を分散させる理由が増えたからです。フランス銀行は、2030年までにカスタムチップがAIアクセラレーターの出荷量のほぼ4分の3を占める可能性があると予測しています。
William Blairはさらに深い論理を指摘しています:CUDAの堀は、本質的に他のチップにコードを移植する高いコストに基づいています。しかし今、AIプログラミングアシスタントがこの移植コストを急速に低下させています。AnthropicはそのIPOロードショー資料で、過去には新しいアクセラレーターを稼働させるのに6から12ヶ月かかっていたが、彼らのClaude Mythos PreviewモデルはAMD MI355X上でのプロンプト処理を実現するのに、報告によれば約3日しかかからなかったと述べています。
アナリストのNajiは、このケースは限られていると慎重に指摘しています。しかし、創業者が辞任した同じ週にこのようなニュースが広まること自体が興味深いです。
皆が同じ底を指し示す
では、株価の底はどこにあるのでしょうか?
ウォール街の答えは驚くほど一致しています------そして経験上、この一致自体が良い兆候ではありません。
Cantorは、9倍の2027年予想EPSに対して約150ドルが合理的な底であると考えています。Piperは150ドルを10倍のサイクル底評価の支えとしています。KeyBancのベアマーケットシナリオも150ドルです。シティも同様で、11倍の評価に対応しています。
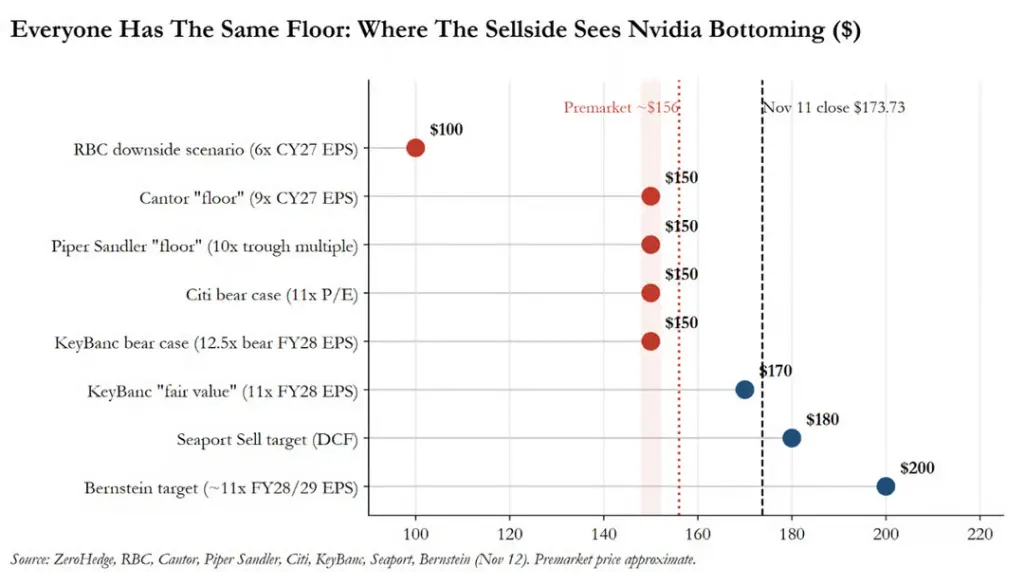
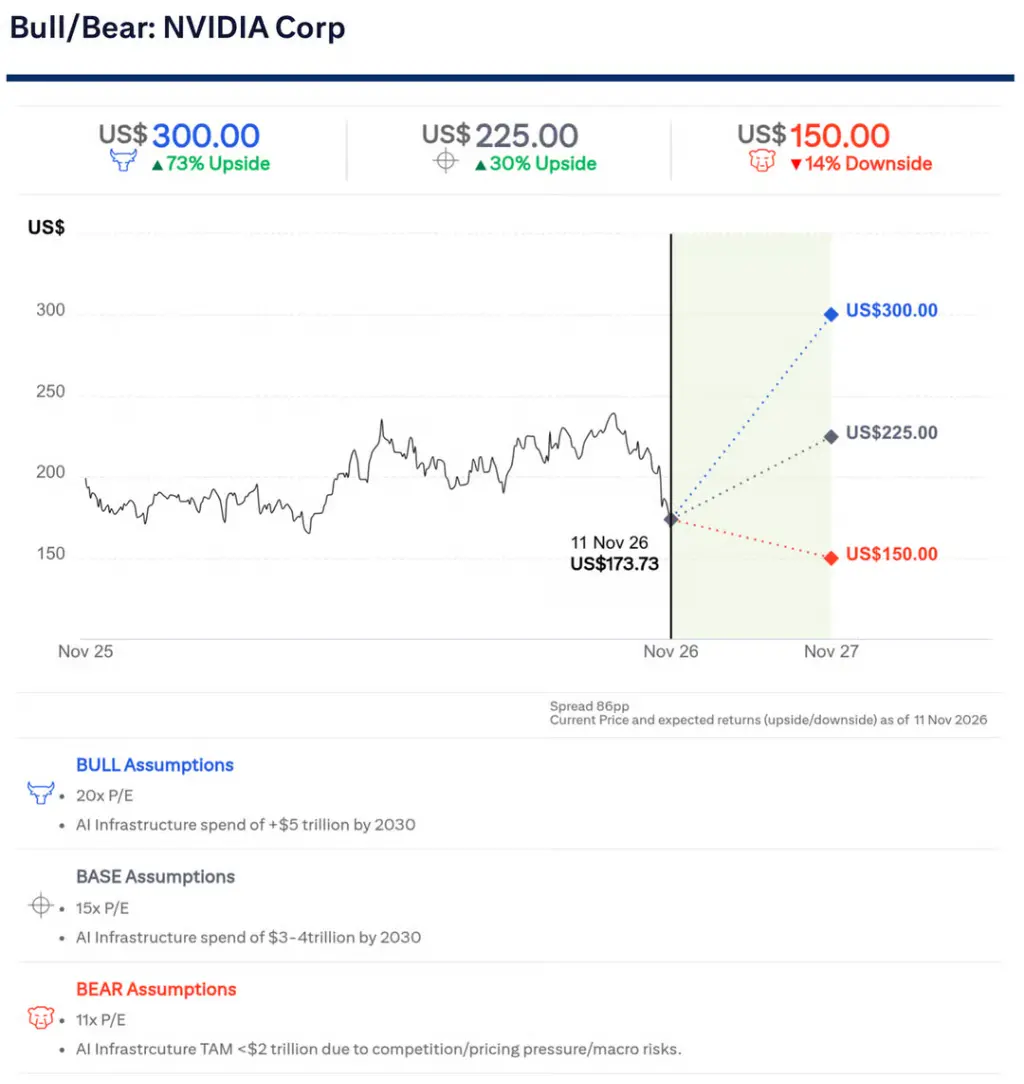
前日比156ドルの株価は、ウォール街のコンセンサス底からわずか4%のバッファしかありません。唯一、より低い目標を示したのはRBCで、その下落シナリオは100ドルで、2027年予想EPSの6倍に相当し、英偉達の5年の歴史的評価の低点を下回っています。
ゴールドマン・サックスは底の数字を示すことを拒否し、あのアップルの株価チャートを使って市場に警告しています:サイクルの底評価は数年にわたって低位で維持される可能性があります。
 リスク警告 リスク警告