アンバーの風波の背後にある、ウィンターミュートとの9年間の分岐点
 核心的な視点

 Amberを「また一つの暴落したマーケットメーカー」と見なすことは、ここ数年の変化を誤解しているだけでなく、マーケットメイキング業界で起こっている分化を無視している。
著者:Zhou,ChainCatcher
最近、長さ 11 ページの匿名の告発状が複数の暗号業界の交流グループで流布しています。告発者は Amber Group の元幹部を名乗り、会社の経営陣が顧客資金を横領し、利益供与などの問題があると指摘しています。
月曜日の午後、Amber Group は声明を発表し、関連する告発は事実ではなく、会社の運営はすべて正常であると述べ、証拠を保全し、法的責任を追及する権利を留保すると表明しました。
多くの声が指摘するように、潮が引いた後にこの業界でどれだけの人が裸泳ぎしているかが明らかになります。エコロジーの頂点にいるマーケットメーカーでさえ、このような情報が流れ始めています。
実際、過去数年間、Amber は次第に富の管理と AI エージェントに焦点を移し、マーケットメイキングはもはや主業務ではなくなっています。
一方、Amber と同じ時期に設立された Wintermute は、最近 Hyperliquid の約 76% の最高優先データ席位のオークションを獲得し、チェーン上で最も積極的なトレーダーの一人となりました。
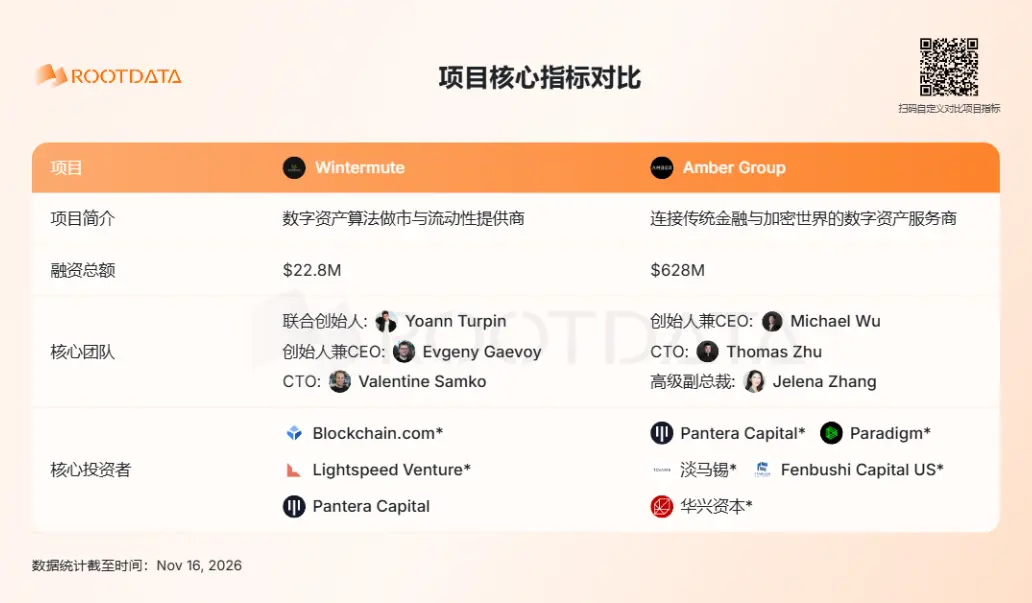
両社の創業チームは、伝統的な金融のトレーディングデスク出身であり、現在は分岐しています。
1. Amber がマーケットメイキングの主戦場から一歩ずつ離れる
Amber はマーケットメイキングから始まり、6人の共同創業者の大半は華人であり、多くはウォール街の投資銀行のトレーディングデスク出身です。創業者の呉志偉(Michael Wu)は、以前はモルガン・スタンレーの外国為替および金利トレーダーでした。
報道によれば、2017年に彼と数人の同僚は機械学習を用いて価格設定と取引を行い、すぐに約 95% の収入と利益が暗号市場から来ていることを発見し、2018年初頭に全面的に暗号に転向しました。
初期の Amber は主にヘッジファンド、ベンチャーキャピタル、ファミリーオフィスなどの機関にマーケットメイキングと流動性サービスを提供し、激しい市場での継続的な見積もりによって、徐々に機関顧客の間で評判を築きました。
2021年の牛市の間、Amber は急速に拡張を始め、メタバース、NFT、決済カードビジネスに次々と進出し、個人ユーザー向けの製品を立ち上げ、いくつかの外部買収も行いました。
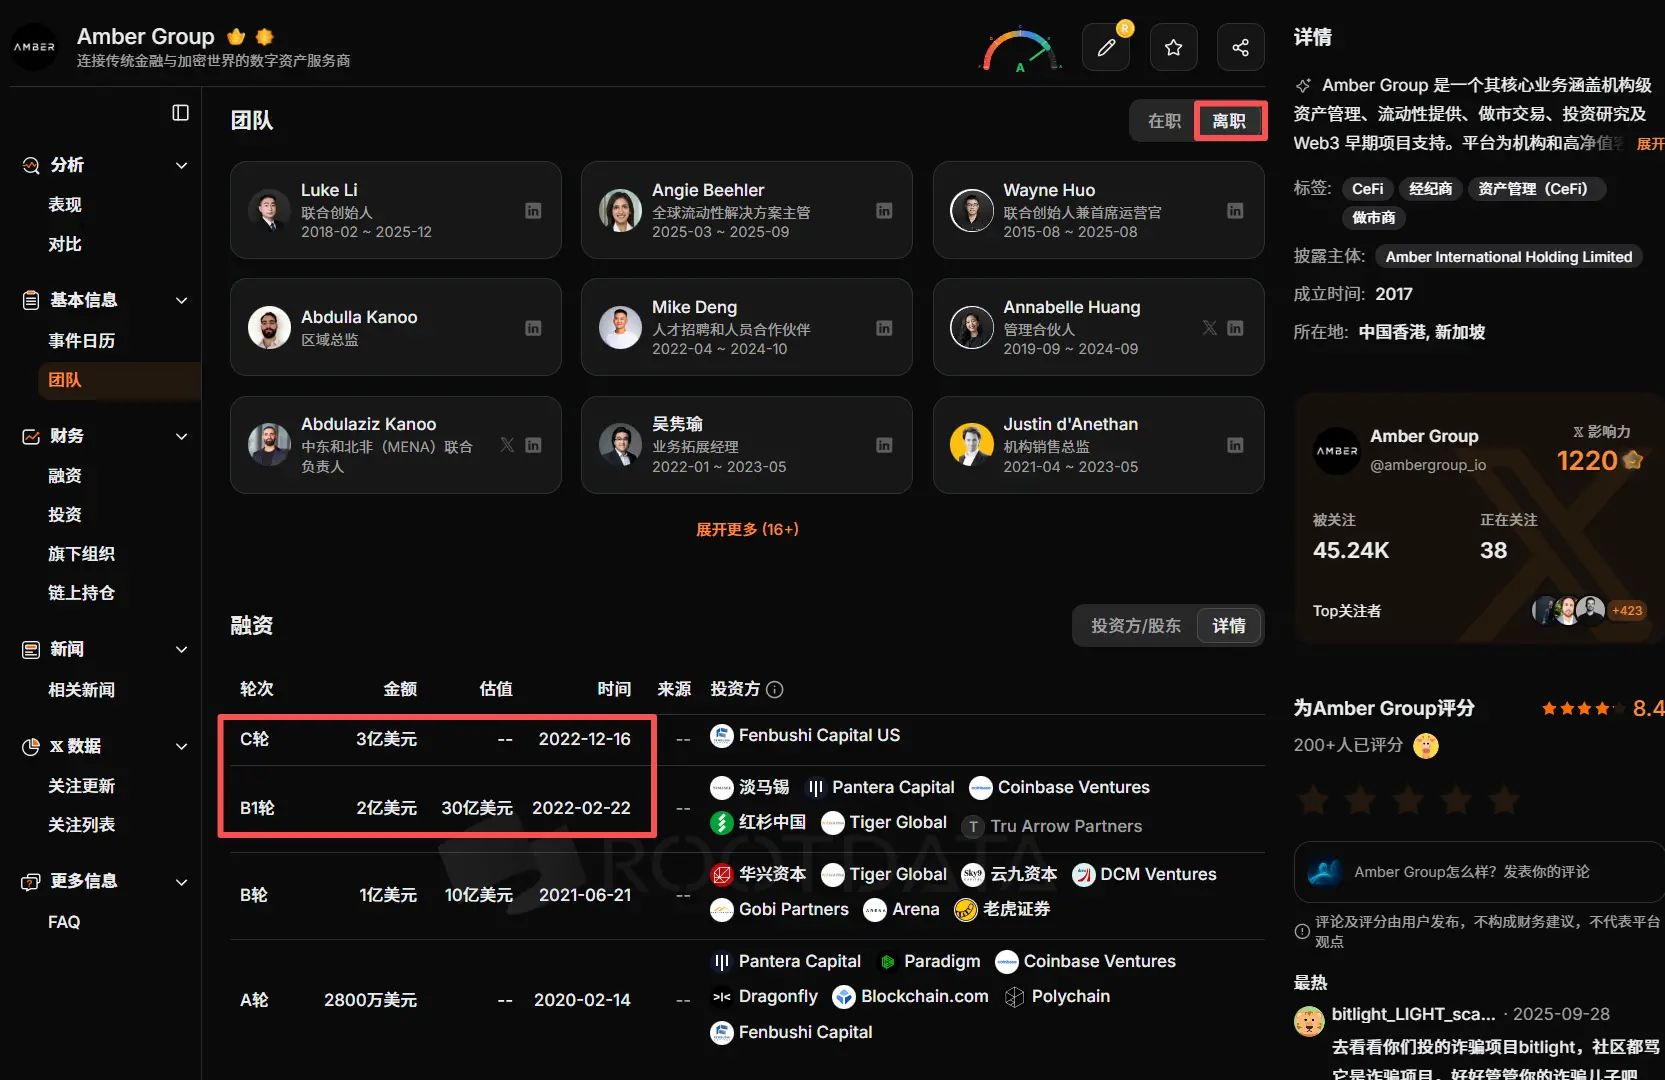
評価額もそれに伴い急上昇しました。2022年2月、Amber は淡馬錫が参加した資金調達を完了し、評価額は 30 億ドルに達しました。
同年末に FTX が崩壊し、この拡張の流れが断たれました。報道によれば、Amber は約 6000 万ドルの資金が FTX に凍結され、従業員はピーク時の約 1100 人から約 300 人に減少し、C 端ビジネスは年末までにすべて停止しました。
その後、Amber はマーケットメイキングの古い道には戻りませんでした。2025年3月、傘下の富管理事業 Amber Premium が米国上場企業 iClick と合併し、ナスダックに上場しました。
同年、Amber の傘下のアクセラレーターは AgentFi プラットフォーム AIAC を立ち上げ、最初の AI エージェントトークン MIA を発行しました。会社はほぼ全面的に AI に転向し始めました。
長期にわたりグループの取引業務を担当していた共同創業者の Luke Li は 2025年12月に AMBR の取締役を辞任し、会社の顧問に就任しました。今年6月、呉志偉は Amber Group の CEO を辞任し、上場企業 AMBR の経営に専念しました。
AMBR は A-MM と名付けられた AI マーケットメイキングシステムを導入し、今年の第2四半期までに初めて 350 万ドルの収入を確認しました。
今年10月、AMBR は香港の WhaleFin Markets の買収を中止すると発表し、後者も香港の仮想資産取引プラットフォームのライセンス申請を撤回することになりました。その理由は、関連ライセンスが限られた商業利益しかもたらさないためです。
この9年間の転向について、呉志偉は今年のインタビューと自述の中で、2021年の拡張があまりにも攻撃的であったと認め、当時幹部たちに中英文版の『閃電式拡張』を配布したことを後悔していると述べました。FTX の崩壊は彼の起業人生、さらには人生の中で最大の挫折であり、実際にはその時点でのプレIPO資金調達の条件リストは 80 億ドルの評価額を示していました。
2024年と2025年、彼は約 70% の時間とほぼすべての興味を AI エージェントに注ぎました。友人は彼をからかい、昼間は大学で教え、夜は校門前で焼き串を売る教授のようだと言いました。会社はそのために戦略的な対立が生じ、取引や投資などのビジネスラインは彼の方向性と一致せず、多くの初期のパートナーが次々と離れていきました。
2. Wintermute がリソースをトップ競争に集中させる
Wintermute も 2017 年に設立され、3人の元 Optiver トレーダーと開発者によって創立され、Evgeny Gaevoy が CEO を務めています。
同社も 2022 年の寒冬を経験しました。その際、Wintermute はウォレットのセキュリティホールにより約 1.6 億ドルをハッカーに盗まれ、Gaevoy は当時、会社が年間利益を上げるのが難しいと認めていました。
Amber とは異なり、Wintermute は谷底の後も取引の道を歩み続け、常に速度と情報に対して支払っています。Terra の崩壊期間中、彼らは自社サーバーを構築し、Terra ノードを運営し、最初にチェーン上の取引と価格情報を取得するために努力しました。
今年、彼らは Hyperliquid で同様の戦略を継続しました。Hyperliquid は 4 月に優先データオークションメカニズムを導入し、3 分ごとにオークションを行い、合計 3 つの席位を設定し、最高席位は優先権のない参加者より約 60 ミリ秒早く未実行の注文を見ることができます。
彭博社 の 11 月 12 日の報道によれば、チェーン上の分析プラットフォーム Loris Tools によって Wintermute としてマークされたウォレットは、過去 1 か月で約 76% の最高優先席位オークションを獲得しました。
Gaevoy は、伝統的な取引会社は低遅延ネットワーク、マイクロ波塔、データセンターのホスティングに投資する必要があり、これらのインフラを構築するには資金、時間、専門能力が必要であり、対照的にオークションはこの競争をより透明にしていると述べました。
ただし、速度の優位性は Wintermute の利益の主要な源ではありません。チェーン上のアナリスト Psyche は、Wintermute としてマークされたメインアカウントが 2024 年以来 Hyperliquid で約 2.297 億ドルの利益を上げており、そのうち約 2.04 億ドルはオークションメカニズムが導入される前に得られたものであると統計しています。
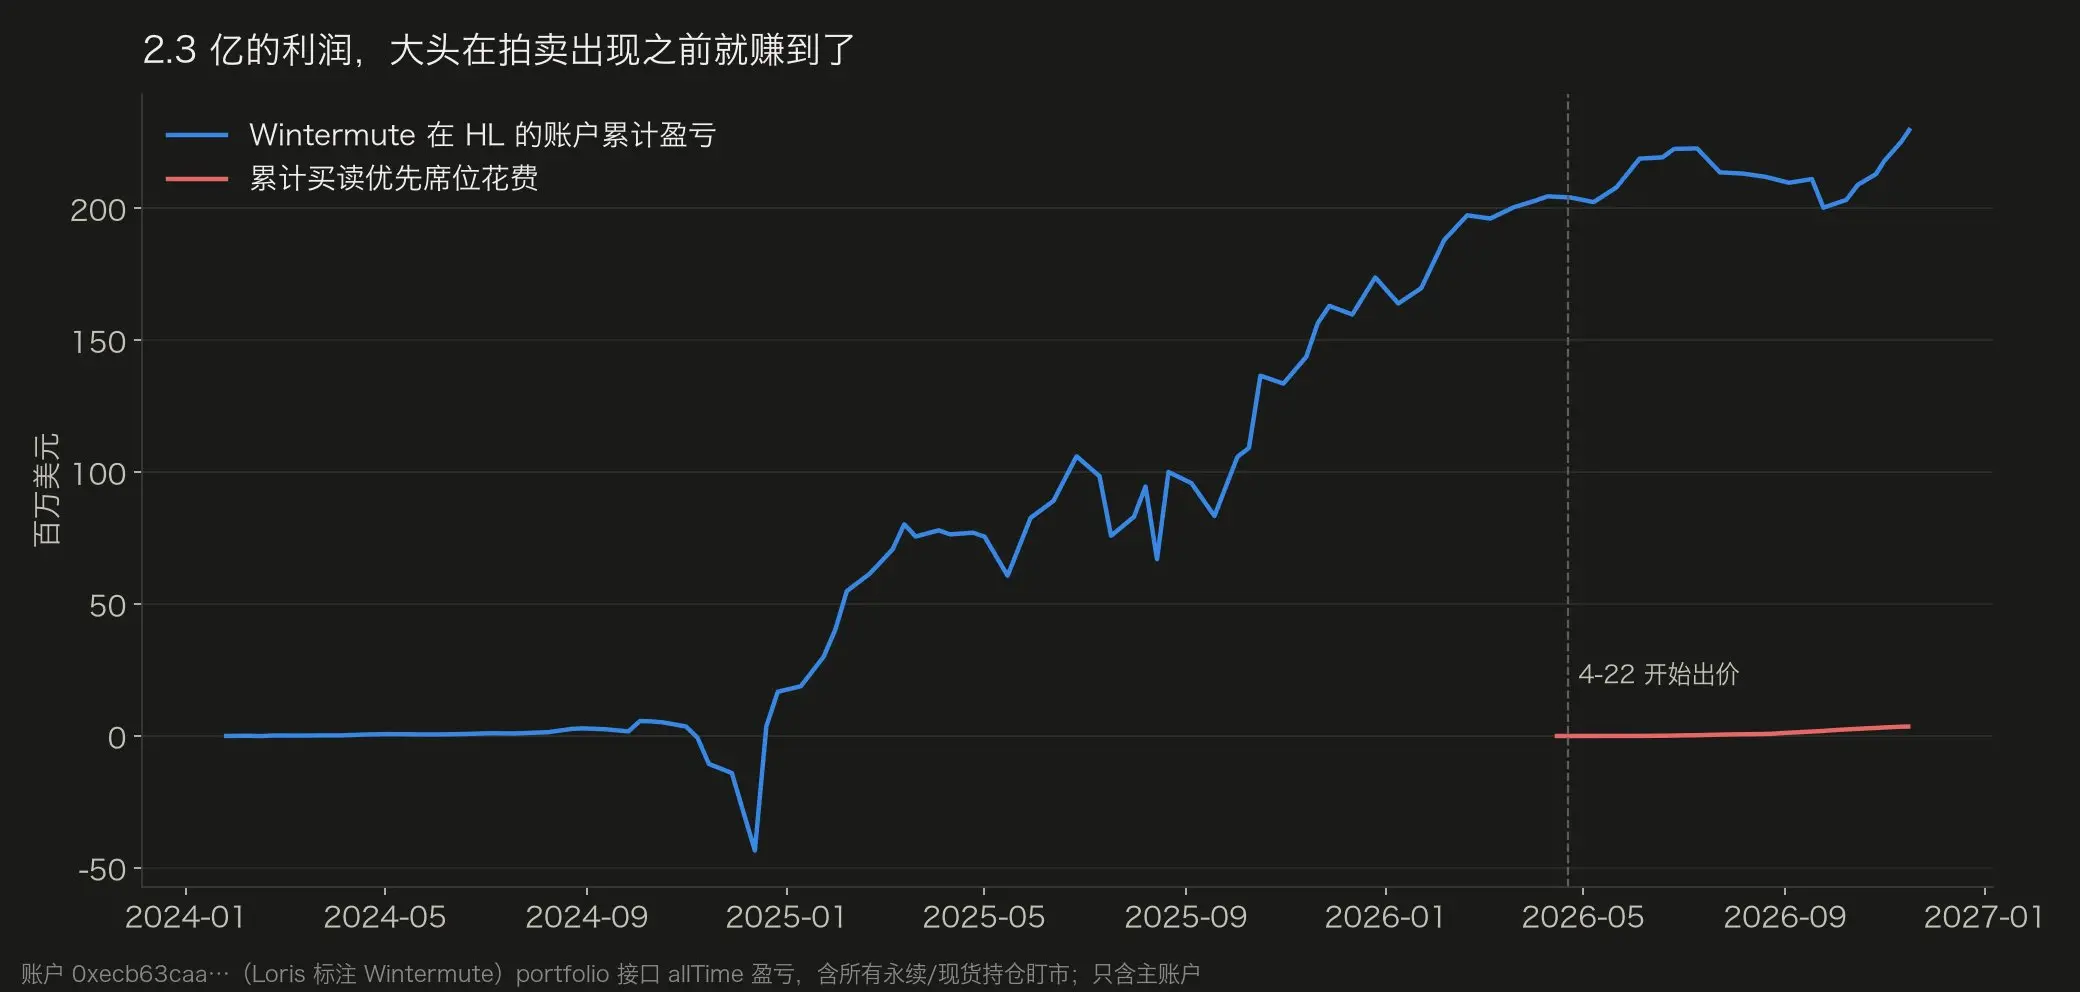
オークションが開始された 7 か月間で、そのアカウントは約 2560 万ドルの利益を上げ、その間の席位支出は約 358 万ドルでした。Psyche は、アカウントには OTC とトークンの協力在庫をヘッジするための永続的なポジションが大量にあり、優先権はマーケットメイキング業務に対してわずかな改善をもたらすだけだと考えています。
11 月 11 日以降、Wintermute は明らかに入札を減少させ、美股の開盤後の数時間に集中して行動し、毎日約 1 万ドルを費やしています。
Hyperliquid の外では、彭博社 の 8 月の報道によれば、Wintermute は今後 5 年間で約 10 億ドルを高頻度取引と AI インフラの構築に投資する計画であり、資金はすべて留保利益から来るとのことです。
同月 WSJ は、Wintermute の米国子会社がブローカー・ディーラー登録を完了し、ニューヨーク証券取引所、ナスダックの指定マーケットメーカーの資格を持つことになり、簡街資本、城堡証券などの機関と直接競争することになると報じました。
現在、同社の非暗号市場は収入の約 10% を占めており、2027 年末までに 50% 以上に引き上げることを目指しています。
同様に多様化を進める中で、Wintermute のすべての拡張は取引とマーケットメイキングというコア能力を中心に展開されており、変わるのは資産の種類だけです。
3. マーケットメイキング業界の中間層がテーブルから押し出されている
Wintermute の選択の背後には、マーケットメイキング業界全体の分化があります。
Gaevoy は最近、マーケットメイキング業界の中間層がここ数年ますます厳しくなっていると公言し、AI がこの傾向を加速させていると述べました。多くの中型取引会社は、遅延に関する軍拡競争を行うことも、AI に関する競争を行うこともできません。
彼の見解では、トップの取引会社は毎年数百億ドルの純取引収入を上げており、AI に数十億ドルを投資することは小さな金額に過ぎません。
規模の小さいマーケットメーカーは、株式に連動したデジタル資産などのニッチ市場を深く掘り下げることで生き残ることができます。中間に挟まれた会社は、トップの規模も、ボトムの専門性も持っていません。
Hyperliquid のオークションメカニズムは、このような階層を明確に示しています。公式文書によれば、最高席位の速度優位を完全に享受するには、Hyper Foundation が運営する非検証ノードに直接接続する必要があります。直接接続の資格には、1 万 HYPE をステーキングし、14 日間のオーダー量が全ネットワークの 0.5% 以上を占め、自社ノードが 98% のオンライン率を維持することが含まれます。現価格で計算すると、ステーキングだけで約 66 万ドルが必要です。
Psyche の統計によれば、11 月 15 日時点で、オークションの累計支出は約 733 万ドルであり、そのうち Wintermute、Selini Capital と未名のマーケットメーカーが合計 99% を占めており、残りの 40 のアドレスは合わせても 1% に満たないとのことです。
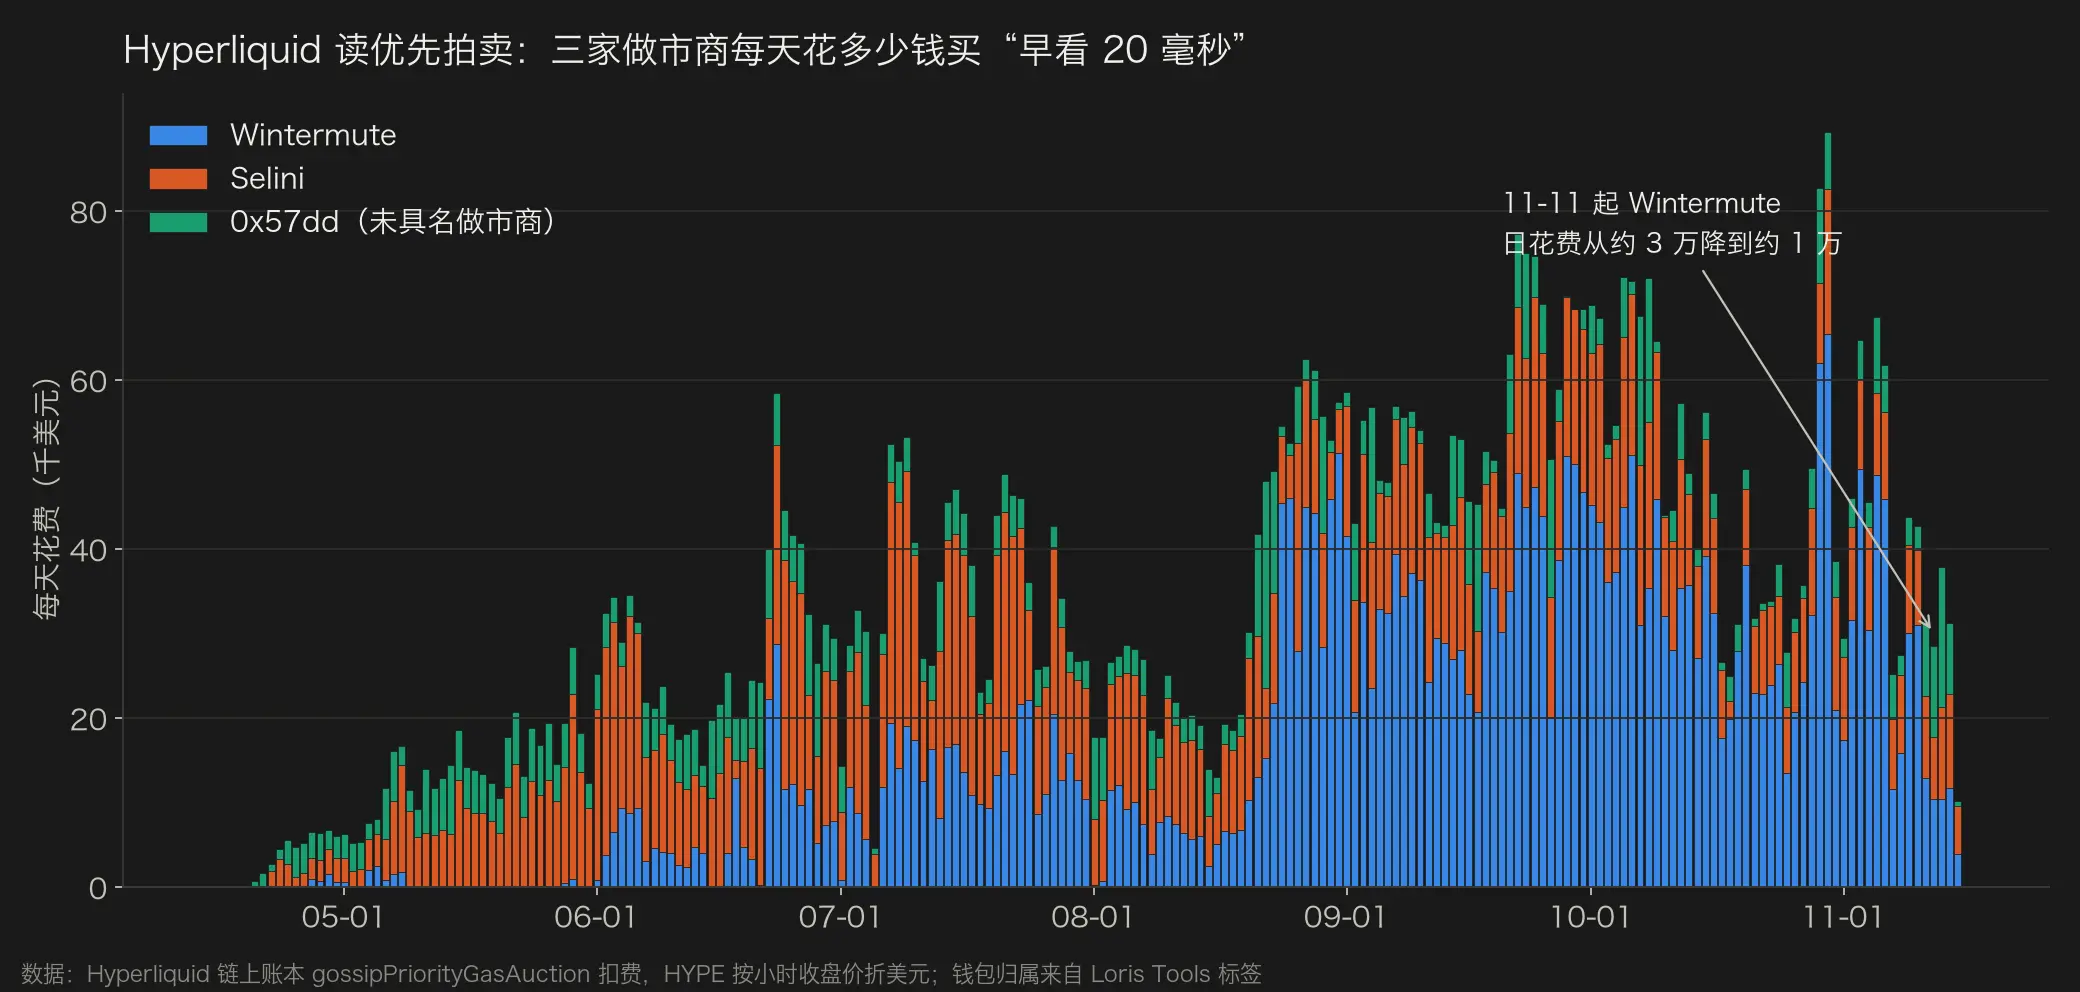
Wintermuteは最高の席を競り合い、Seliniは両方に賭け、その未発表のマーケットメーカーは特に抜け道を探しており、彼らが担保にしている10,236枚のHYPEはちょうど門を越えたところです。
このスピード競争の敗者は、主に優先権のない同業者です。Hyperliquidのマッチングルールは、オーダーを出す側に偏っており、キャンセルはオーダーを食う前に実行されます。
大口の市場価格オーダーが複数の価格を突き抜けると、最初にオーダーを見たマーケットメーカーは先にキャンセルすることができ、オーダーは反応が遅いマーケットメーカーの価格で成立します。つまり、マーケットメーカーはオーダーを食う人よりも速くなる必要はなく、他のマーケットメーカーよりも速ければよいのです。
結語
簡単に言えば、マーケットメイキングは少数の機関間の資本と技術の競争に変わりつつあります。AmberとWintermuteの分岐は、トップに留まるためには、リソースを長期的に同じ能力に集中させる必要があることを示しています。
これは彼らが直面している環境とも関係があるかもしれません。Wintermuteはロンドンに根を下ろし、現在はアメリカでブローカー登録を取得し、規制の道筋が明確です。しかし、多くの中国人チームは長期にわたり安定した本拠地を欠いており、シンガポール、ドバイ、香港の間でライセンスを申請することしかできません。
中国人の資本とチームは、鉱業や取引所の分野で長い間主導的な地位を占めていましたが、マーケットメイキングの分野では常にトッププレイヤーが不足しています。Amberは一時的にトップからそれほど遠くはなく、その9年間はこの欠如の一つの注釈かもしれません。
したがって、Amberを「また一つの暴落したマーケットメーカー」と見ることは、彼らの数年間の変化を誤解し、マーケット業界で起こっている分化を無視することになります。
 リスク警告
 リスク警告