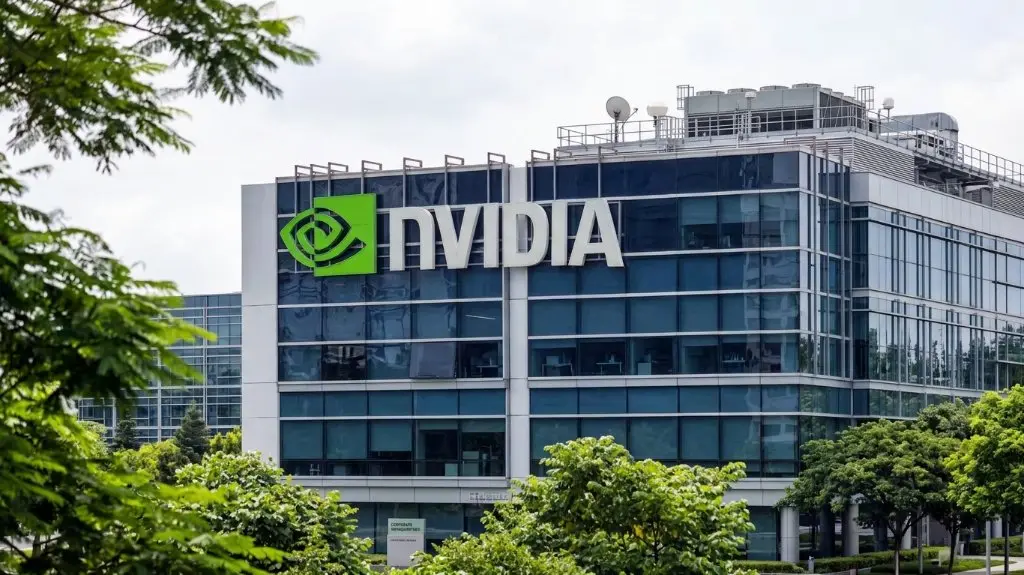
エヌビディアの四半期収益が初めて1000億を突破:Q4のガイダンスが再び予想を上回り、2028会計年度の成長目標が75%に引き上げられました。
 核心的な視点

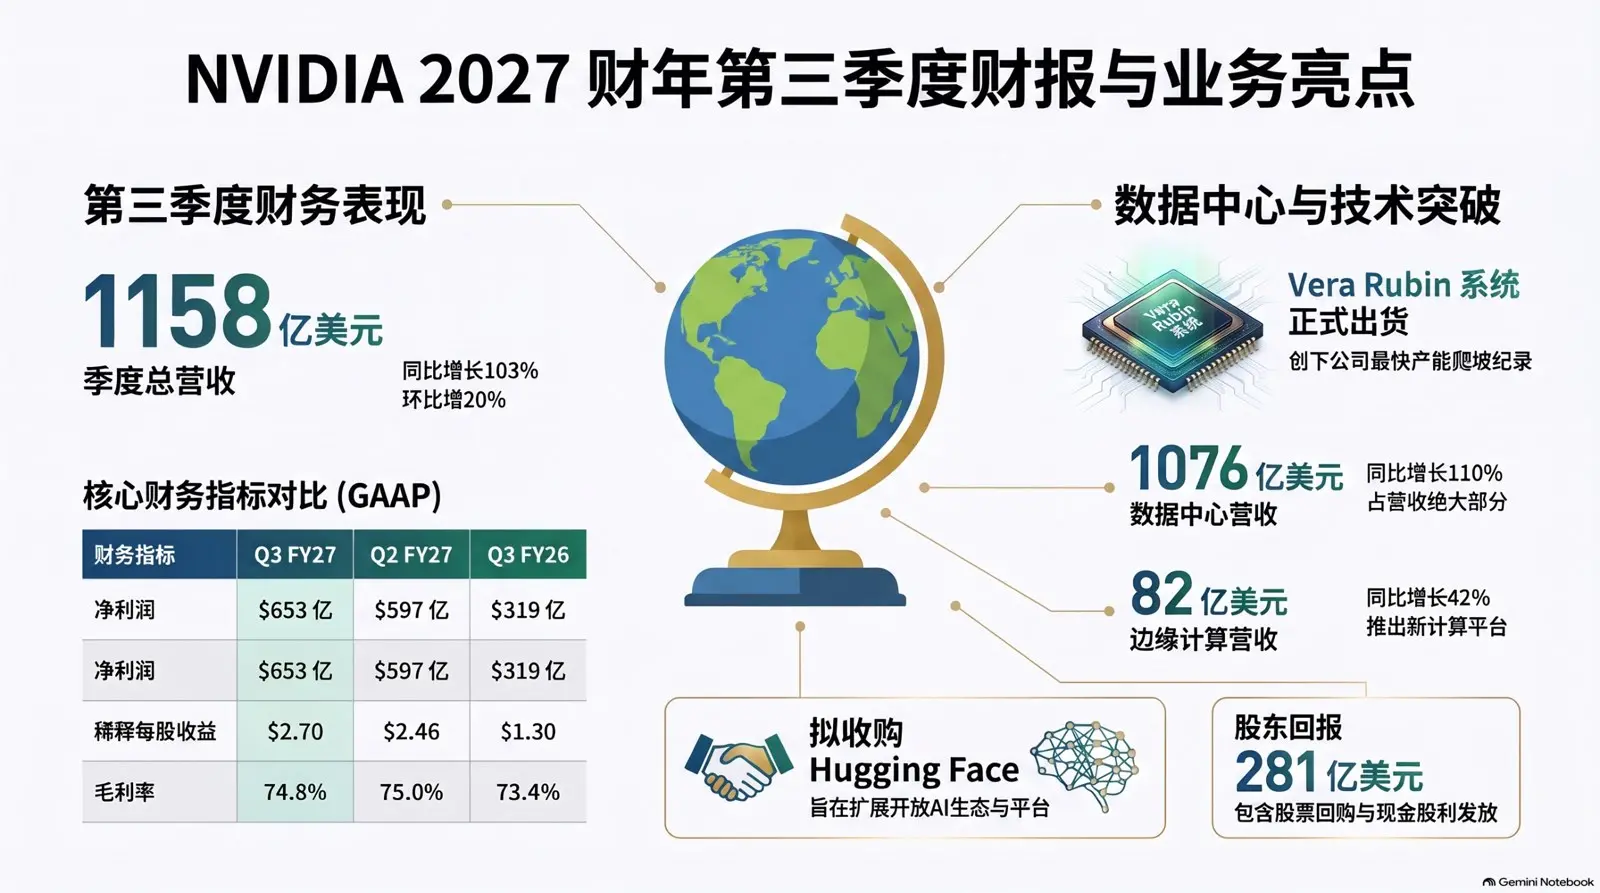
 エヌビディア 2027 会計年度第3四半期の売上高は 1,158 億ドル、前年同期比 +103%、EPS は 2.68 ドル、データセンターの収入は 1,076 億ドル;第4四半期のガイダンスは 1,300 億ドル(+3.8% 対 予想)、2028 会計年度の成長目標は 70% 以上から約 75% に引き上げられましたが、粗利率のガイダンスは 71%–72% に下方修正されました。
創業者兼CEOの黄仁勲が辞任した後、NVIDIAは一時的に市場の会社の舵取りの欠如とAI投資の持続可能性に対する懸念を和らげ、再び高い基準の上で予想を上回る成績を発表し、次の会計年度の年間収益ガイダンスを引き上げました。
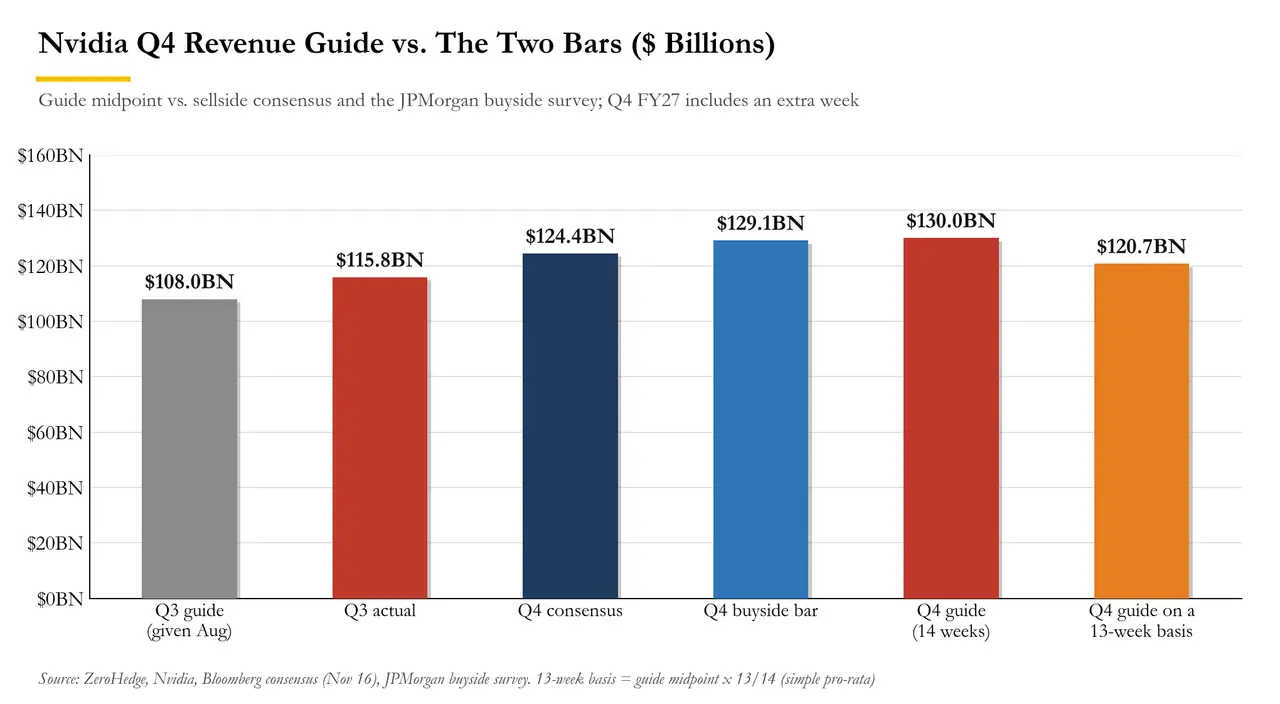
米東部時間17日火曜日の米国株市場の取引後、NVIDIAは2027会計年度第3四半期(2026年10月25日まで)の収益が前年同期比103.1%増の1158億ドルに達したと発表しました。これは、会社史上初めて単四半期の収益が1000億ドルを突破しただけでなく、アナリストの予想を約5.9%上回り、同社自身のガイダンスの中央値1080億ドルをも明らかに上回っています。
利益面も同様に強力です。第3四半期の非GAAP基準で調整後の1株当たり利益(EPS)は前年同期比111%増の2.68ドルで、市場予想を8.1%上回りました。調整後の粗利率は74.9%で、前四半期の75.0%にはわずかに及ばないものの、市場予想の約74%を上回っています。
最も重要なデータセンター事業は引き続き成長エンジンとなっています。第3四半期のデータセンター収益は前年同期比で倍増し1076億ドルに達し、市場予想を5.6%上回り、引き続き会社の総収益の約90%を占めています。計算およびネットワーク収益は1060億ドルで、市場予想を7.9%上回りました。Graphics収益は98億ドルで、予想を10.9%上回りました。
臨時CEOを兼任するNVIDIAの最高財務責任者(CFO)Colette Kressは、重要なデータセンター製品Vera Rubinについて特に言及し、「爆発的なスタートを切った。私たちの製品ロードマップは計画通りに進んでおり、私たちの野心も前例のないほど大きい」と述べました。
さらに重要なのは、NVIDIAが示した第4四半期の収益ガイダンスが再び市場予想を上回ったことです。第4四半期の収益中央値は1300億ドルを見込んでおり、単四半期の最高記録を簡単に更新し、アナリストのコンセンサス予想を3.8%上回っています。すべての買い手の予想を上回るだけでなく、売り手の最高予想レベルであるUBSの1300億ドルとも一致しています。第3四半期と同様に、NVIDIAはこの四半期のガイダンスには中国からのデータセンター計算収益は含まれていないと指摘しました。
決算発表後、火曜日の通常取引時間中に0.4%以上下落したNVIDIAの株価は、取引後に上昇に転じ、取引後の上昇幅は一時約4%に達しました。業績電話会議で、取締役会の議長は黄仁勲の復職を望んでいないことを明言し、株価は一時的に一部の上昇幅を吐き出しました。Kressが2028会計年度の収益成長目標を70%以上から約75%に引き上げると、市場の感情は再び改善し、株価の取引後の上昇幅は再び拡大し、取引後に4%以上上昇しました。
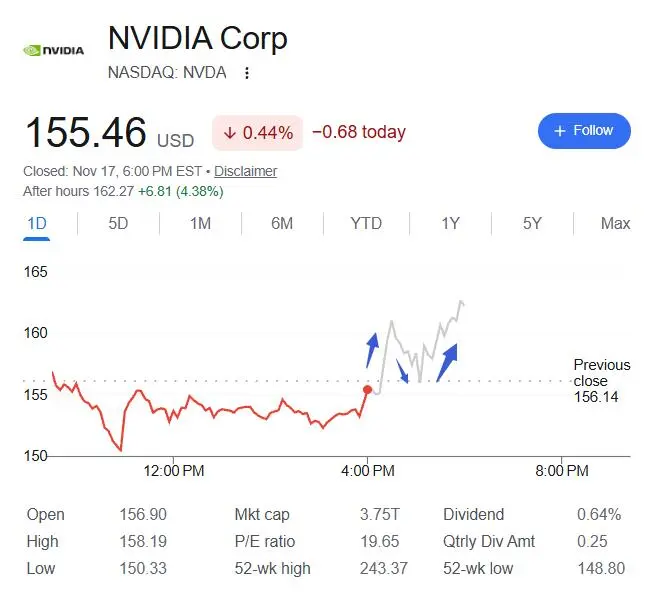
分析によると、2028会計年度の収益成長目標の引き上げに加え、今回の発表には市場の懸念を和らげる複数のデータが同時に含まれています。NVIDIAの前四半期の業績と今四半期のガイダンスはともに予想を上回り、粗利率のガイダンスは引き続き前四半期比で低下していますが、大体予想通りであり、NVIDIAの第2四半期の電話会議での粗利率が一時的に底を打ったという発言とも一致しています。同時に、NVIDIAのVera Rubinの出荷と「最速の立ち上がり」製品に関する表現は、新世代プラットフォームがクラウドサービスプロバイダーやAIクラウド顧客のインフラ構築サイクルに入っていることを示しています。
全体的に見て、NVIDIAが提供したのは収益と利益の両方が予想を上回る決算だけでなく、将来のAIインフラ成長に対する強い賭けでもあります。今後、投資家はRubinの量産、粗利率の回復、顧客の支払い能力、長期的な資本コミットメントが本当に持続的なキャッシュリターンに転換できるかどうかを引き続き観察する必要があります。
収益、EPS、粗利率が全面的に予想を上回り、単四半期収益が初めて1000億ドルを突破
全体の業績を見ると、NVIDIA第3四半期の核心的な特徴は、収益が予想を上回り、利益が予想を上回り、粗利率が予想を上回り、次の四半期のガイダンスも予想を上回ったことです。
NVIDIA第3四半期の収益は1158億ドルで、単一の会計四半期の収益が初めて1000億ドルを突破し、前四半期の962億ドルから大幅に増加し、前期比約20.3%の増加、前年同期比での増加率は100%を超えました。比較として、NVIDIAの第2四半期の収益は前年同期比106%の増加で、当時すでに段階的な高成長を記録していました。第3四半期に入ると、基準が引き上げられたにもかかわらず、会社は100%を超える前年同期比の成長を維持しました。
利益面の弾力性も明らかです。非GAAP基準で、NVIDIA第3四半期の純利益は648.7億ドルで、前年同期比109%の増加、前四半期比で20%の増加を記録しました。調整後のEPSは2.68ドルで、前年同期比111%の増加、前四半期比で21%の増加です。GAAP基準では、希薄化後のEPSは2.70ドルで、前年同期比108%の増加です。
費用面は利益を著しく侵食していません。第3四半期の非GAAP営業費用は88.4億ドルで、前年同期比52%の増加で、収益の103%の前年同期比増加率を下回っています。非GAAP営業利益は778.8億ドルで、前年同期比116%の増加です。これは、AI計算能力の需要が後押しする中で、NVIDIAが依然として明らかな規模の経済を享受していることを意味します。
注意が必要なのは、2027会計年度第1四半期から、NVIDIAの非GAAP財務指標が株式報酬費用を除外しなくなり、会社は過去の非GAAPデータを再表記したことです。したがって、今回の調整後のEPSと利益率は、基準上以前よりも実際のコスト構造に近いものとなっています。
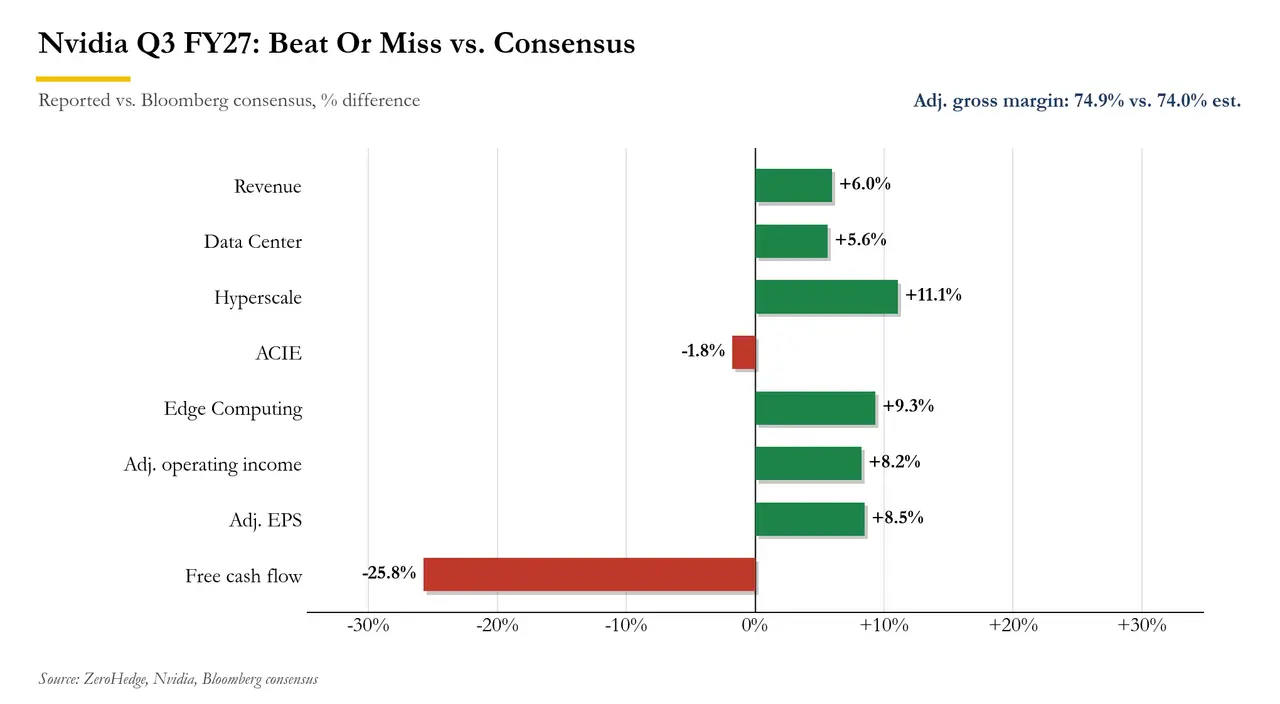
データセンター収益は予想を57億ドル上回り、超大規模クラウドプロバイダーとAIクラウド需要が同時に旺盛
データセンター事業は依然として決算報告の中で最も重要な部分です。第3四半期のデータセンター収益は1076億ドルで、前四半期比21%の増加、前年同期比110%の増加を記録し、市場予想を約57億ドル上回りました。
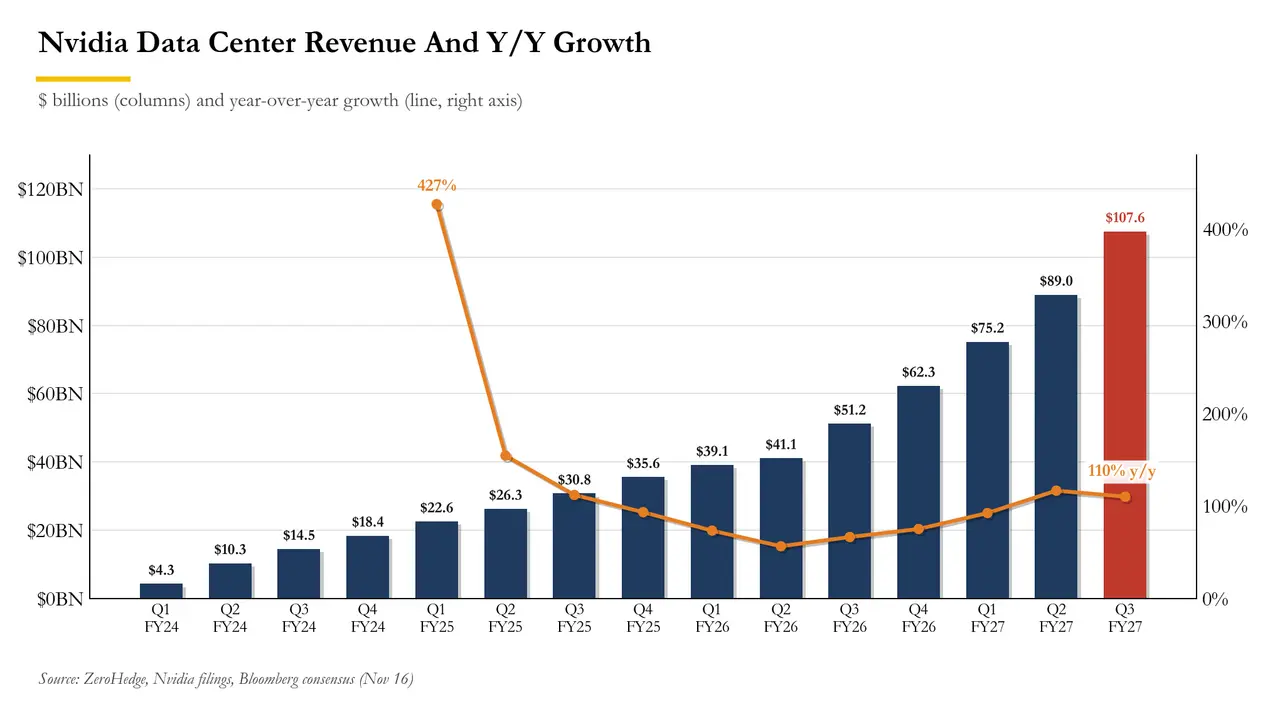
構造的には、超大規模クラウドサービスプロバイダーが重要です。NVIDIA第3四半期のハイパースケール収益は601億ドルで、AIクラウド、産業および企業関連の収益は475億ドルです。これら二つはデータセンター事業の主要な収益源を構成しており、AIインフラの需要は少数のインターネット大手からだけでなく、AIクラウド、産業、企業、主権AIなどのより多くのシーンに拡大していることを示しています。
顧客構造から見ると、超大規模クラウドサービスプロバイダー(ハイパースケーラー)が依然として需要の主力であり、第3四半期には601億ドルの収益を貢献し、前年同期比71%の増加を記録しました。AIクラウド、産業および企業顧客関連のビジネス収益は475億ドルに達し、前年同期比195%の増加を記録しました。
このデータは、NVIDIAの成長の原動力が従来の大規模クラウドコンピューティング企業からAIネイティブ企業、専門のAIクラウドサービスプロバイダー、産業および企業顧客にさらに拡大していることを示しています。
最近、市場はAIインフラ投資のリターンに対する懸念が高まっており、Microsoft、Google、Amazon、Metaなどのテクノロジー大手は資本支出を拡大し続けていますが、一部の新興AIクラウドプロバイダーは資金調達能力やキャッシュフローに関する疑問に直面しています。NVIDIAのデータセンター収益が引き続き大幅に予想を上回ったことは、少なくともチップ販売と収益認識の観点から、AI計算能力の調達需要が明らかに減少していないことを示しています。
注意すべきは、NVIDIAのエッジコンピューティング事業も強力に成長しており、第3四半期の収益は82億ドルで、前年同期比42%の増加、前四半期比14%の増加を記録し、市場予想の75億ドルを上回りました。規模はデータセンターには遠く及びませんが、その成長はAI PC、ローカルAI、ロボット、自動運転、AI-RANなどのエンドサイドおよびエッジアプリケーションが増加に寄与していることを反映しています。
会社は、Blackwellワークステーション製品の販売が好調であり、物理AI(Physical AI)アプリケーションによるエッジコンピューティング需要がこの成長を後押ししていると述べています。同時に、メモリとシステムの価格上昇が消費者向けPCの需要に影響を与え続けています。
全体のビジネス構造を見ると、AIの需要はもはや大規模データセンターに限らず、企業計算、エッジデバイス、ロボット、その他の物理AIシーンにまで拡大しています。
Vera Rubinが出荷を開始、NVIDIAは史上最速の製品立ち上げ記録を達成
財務数字に加えて、今回の決算報告で最も重要な製品の信号は、Vera Rubin NVL72が出荷を開始したことです。
NVIDIAは、Vera Rubin NVL72が会社の歴史の中で立ち上がり速度が最も速い製品であると述べ、関連するラックがCoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud Infrastructure、Nebiusなどのパートナーで稼働しており、SpaceXSIでの稼働も間もなく予定されているとしています。
これは、決算発表前に市場が最も関心を持っていた問題の一つに直接応えるものです:Blackwellの後の新世代製品の切り替えが順調かどうか、Rubinが計画通りに供給を拡大できるかどうかです。
NVIDIAは、Vera Rubin NVL72が会社の歴史の中で立ち上がり速度が最も速い製品であると述べています。現在、関連するラックはCoreWeave、Google Cloud、Microsoft Azure、Oracle Cloud、Nebiusなどのパートナーで稼働しており、SpaceXSIでの稼働も間もなく予定されています。
会社はまた、Vera Rubinのクラウドエコシステムを拡大することを発表しました:
Oracle CloudはVera Rubin NVL72システムおよびVera CPUを発表しました。
Google CloudはVera Rubinを駆動するA5Xインスタンスを発表しました。
Cisco、Google、Meta、Microsoftなどの企業がVera Rubinのインフラ構築に参加しました。
CoreWeave、Meta、Nebius、Nscale、OpenAIなどのAI企業およびクラウドサービスプロバイダーも、NVIDIA Vera CPUに基づく計算インフラを構築しています。
NVIDIAは同時に、Amkor、IBIDEN、京元電子、三星電機、矽品、欣興電子などのサプライチェーンパートナーとともに、将来のインフラ需要に応えるために重要な製造能力を拡大することを発表しました。
これは市場にとって特に重要です。これまで投資家はBlackwellの後の製品切り替えが順調かどうか、Rubinが計画通りに供給を拡大できるかどうかに注目していました。今、NVIDIAが新世代プラットフォームの出荷を開始したことを確認したことで、少なくとも製品の進捗に関しては一部の懸念が和らぎました。
さらに、NVIDIAは高性能計算向けのVera CPUラックレベルプラットフォームと、科学計算、エンジニアリングシミュレーション、データ処理のために設計されたRubin HPC GPUを発表し、AIインフラの適用範囲を科学研究や高性能計算にさらに拡大しようとしています。
第四四半期の収益ガイダンスは引き続き予想を上回り、2028会計年度の成長目標は75%に引き上げ
第3四半期に実現した予想を上回る成長に比べ、NVIDIAの将来の業績に対する展望はさらに注目を集めています。
会社は、2027会計年度第4四半期の収益が1300億ドルに達し、上下3%の変動があると予想しています。対応する範囲は約1274億ドルから1326億ドルです。
このガイダンスの中央値は、ブルームバーグがまとめたアナリストの予想である約1252.5億ドルを約4%上回っており、また、収益は第3四半期と比較して約12%の増加を示すことになります。
注意が必要なのは、第4四半期には追加の1週間が含まれているため、四半期ごとの成長率は通常の四半期と完全には比較できないということです。
もう一つ注目すべき詳細は、NVIDIAが明確に第4四半期の収益見通しに中国のデータセンターからの計算収益を含めていないことです。これは、会社がこの部分の収益に依存せずにさらなる成長を実現できると予想していることを意味します。
さらに重要なのは、NVIDIAが決算電話会議で2028会計年度の収益成長予想をさらに引き上げたことです。
暫定CEOのクレスは、会社が2028年1月までの2028会計年度の収益が前年同期比で約75%増加すると予想しており、以前の70%以上の成長目標を上回っています。
彼女はこの予想の引き上げを、今会計年度の収益基準が以前のモデルよりも高くなること、超大規模クラウドサービスプロバイダー、最前線のAIラボ、AIネイティブ企業、一般企業、政府顧客からの計算需要が強いこと、そしてサプライチェーンパートナーがより多くのサポートを提供していることなど、複数の要因に起因すると述べました。
この調整は特に重要です。以前、市場は、黄仁勲が突然辞任することでNVIDIAが今回の決算で長期的な業績見通しを回避するか、さらには以前の成長目標を撤回する可能性があることを懸念していました。しかし、会社は元の枠組みを維持するだけでなく、さらに予想を引き上げました。
Business Insiderの決算電話会議の報告によれば、NVIDIAは最前線のAIラボが会社のデータセンター収益の約15%を貢献すると予想しています。
これは、OpenAIやAnthropicなどの最前線のモデル開発者がNVIDIAのデータセンター事業にとってますます重要な顧客群になっていることを意味します。
しかし、市場はこのような高い成長目標が持続可能かどうか、また会社が急速に製品供給を拡大しながら収益性を維持できるかどうかに注目する必要があります。
粗利率は72%に低下する見込み、メモリコストと新製品の立ち上げが圧力を形成
収益のガイダンスは強力ですが、NVIDIAの第4四半期の粗利率の見通しは比較的慎重です。
会社は、第4四半期のGAAPおよび非GAAP基準の粗利率がそれぞれ71%から72%になると予想しており、第3四半期の74.8%および74.9%を明らかに下回っています。
これは、粗利率が前四半期比で約3ポイント低下する可能性があることを意味します。
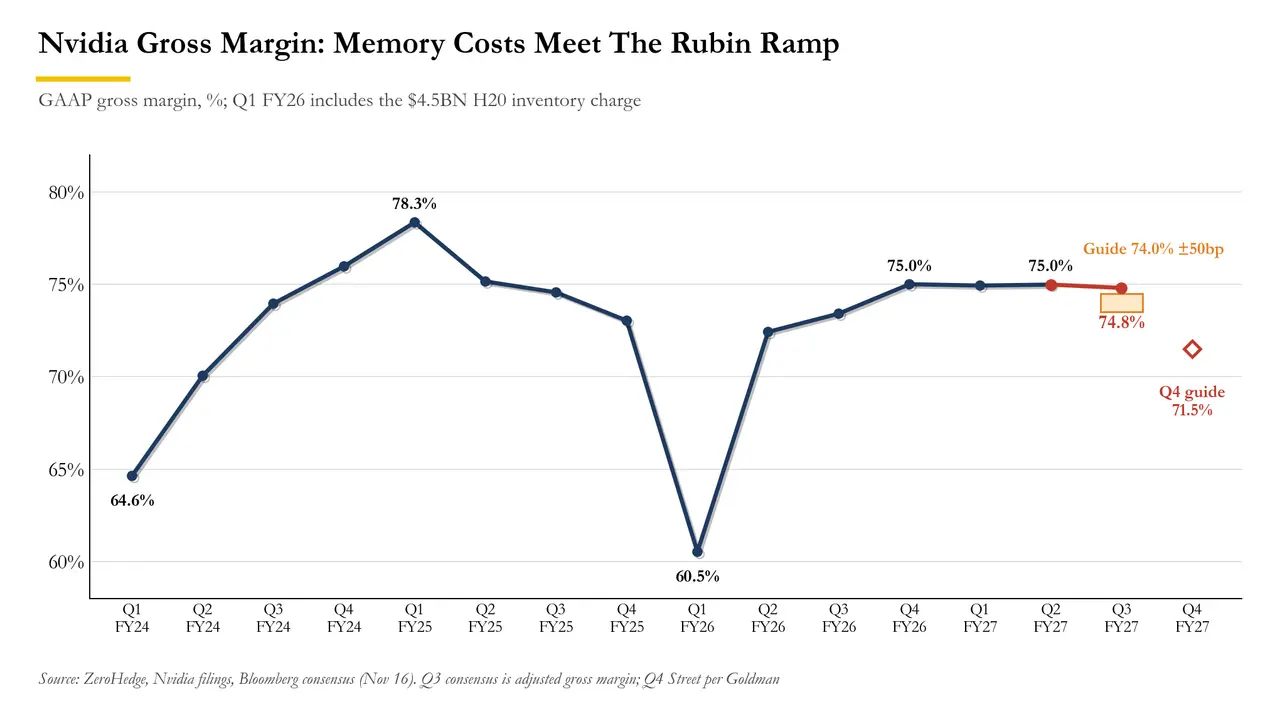
粗利率が圧迫される主な要因は二つあります。一つはメモリ価格の上昇、もう一つは新世代のRubin製品が初期の立ち上げ段階にあり、関連する生産およびサプライチェーンコストが相対的に高いことです。
さらに、会社は第4四半期のGAAP運営費用が約110億ドル、非GAAP運営費用が約107億ドルになると予想しており、これも一部のアナリストの以前の予想を上回っています。
したがって、NVIDIAの現在の成長はコストがないわけではありません。製品のイテレーションが加速し、研究開発およびインフラへの投資が増加する中で、会社は顧客の需要を満たすことと利益率を維持することの間でバランスを取る必要があります。
投資家にとっては、今後収益が引き続き予想を上回るかどうかを観察するだけでなく、Rubinの大規模出荷後に粗利率が徐々に回復できるかどうかにも注目する必要があります。
供給約束が3900億ドルに上昇、さらに1180億ドルの保証エクスポージャー
今回の決算には、NVIDIAが長期的な調達、クラウドサービス契約、データセンターのリース、株式投資、融資保証などを通じてAIインフラの構築に深く関与しているという注目すべき詳細があります。
会社のCFOのコメントによると、NVIDIAの第3四半期末までの供給約束は前四半期の2790億ドルから3900億ドルに増加しており、主に数年にわたるメモリ調達に関連しています。
さらに、会社のクラウドサービス契約とデータセンターのリース約束は合計1020億ドルに達し、前四半期の740億ドルを上回っています。
株式投資、資本支出などの項目をさらに考慮に入れると、NVIDIAが開示した将来の各種約束は合計5180億ドルに達します。
NVIDIAの2026年10月25日までの将来の約束
プロジェクト | 金額
供給および生産能力の約束 | 3900億ドル
クラウドサービス契約 | 280億ドル
まだ開始されていないデータセンターのリース | 740億ドル
株式投資 | 200億ドル
資本支出 | 60億ドル
合計 | 5180億ドル
このデータは、NVIDIAがAIチップを販売するだけでなく、長期的な供給契約やインフラの手配を通じて、将来数年の生産能力とビジネス需要を事前に確保していることを示しています。
同時に、会社は最大1180億ドルの第三者融資保証エクスポージャーも開示しました。
その中で、最大のものはオハイオ州のSB Energyが建設するデータセンターのキャンパスに関連しています。NVIDIAが提供する関連保証は最大1050億ドルに達し、プロジェクトは約4.25ギガワットのデータセンター容量を建設し、20年にわたるリース契約を通じてOpenAIにインフラを提供します。
ただし、これらの保証は一時的な支払い義務ではなく、関連する建物が完成し、使用開始されるにつれて段階的に発効します。NVIDIAは、これらの保証に対して現在までにいかなる支払いも行っていないと述べています。
会社はまた、新興クラウドサービスプロバイダー(Neoclouds)との関連約束が320億ドルに達したことも開示しました。暫定CEOのクレスは、NVIDIAがこのエコシステムを引き続き支援するが、より慎重で選択的な方法を取ると述べました。
彼女は、一部の新興クラウドプロバイダーや最前線のAIラボのビジネス成長速度が、彼らのバランスシートや長期的な信用状況が支えることができるレベルを超えていることを指摘しました。NVIDIAは、明確で持続可能な需要を持つプロジェクトを重点的に支援します。
これは、AI産業チェーンで起こっている変化を明らかにしています。チップメーカーはもはや顧客にハードウェアを販売するだけではなく、供給約束、インフラの構築、融資の支援を通じて、AI計算エコシステムの拡大に参加しています。
しかし、このモデルは、NVIDIAが顧客の信用、長期リース、資本配分に関するリスクをより多く負うことを意味します。
売掛金と在庫が新高値、資本回収の強度がさらに拡大
急速な成長は運転資本の占有増加という問題ももたらしました。
第3四半期末までに、NVIDIAの売掛金は810億ドルに達し、前四半期からさらに増加し、未収売上日数(DSO)は60日から64日に上昇しました。
会社は、これはRubin製品の上市後の出荷ペースと、一部の大口顧客の長期契約における支払い期限の延長に関連していると説明しています。
同時期に、在庫は397億ドルに達し、前四半期の316億ドルを上回り、主にRubin製品の立ち上げを支えるために使用されています。
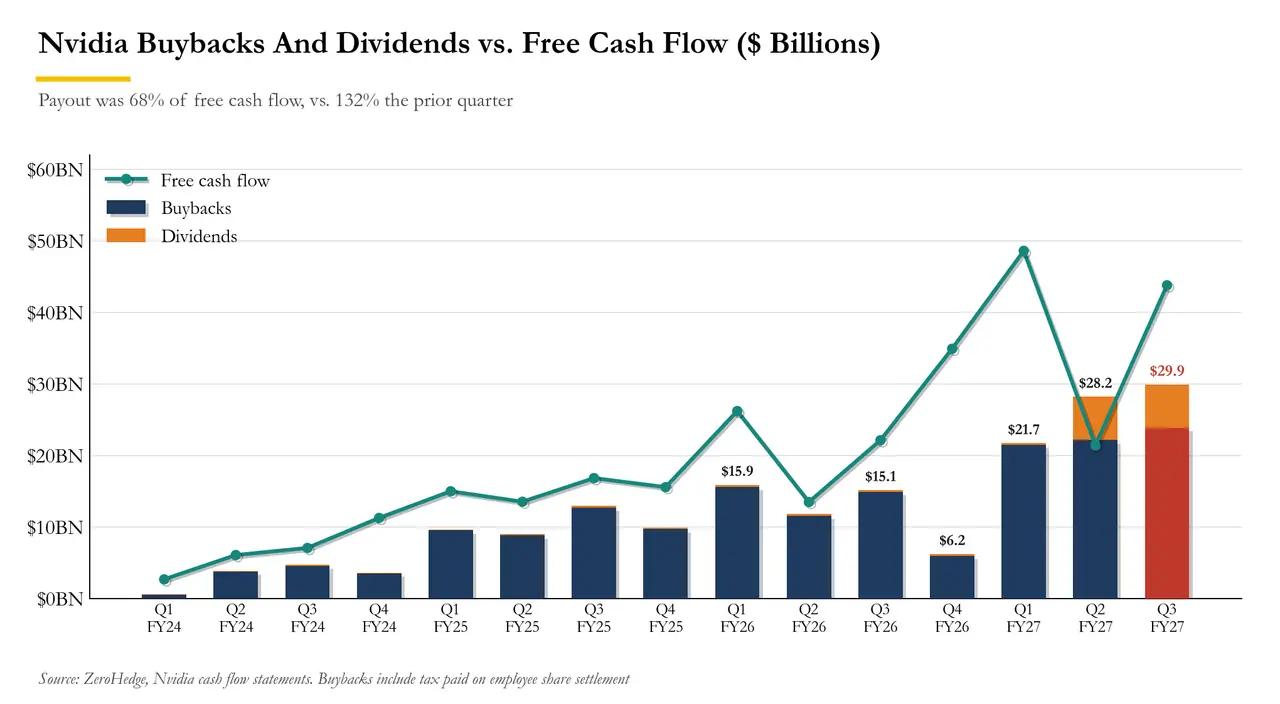
キャッシュフローの面では、NVIDIAの第3四半期の営業キャッシュフローは483億ドルに達し、自由キャッシュフローは約438億ドルで、依然として強力なキャッシュ創出能力を維持しています。
会社はまた、第3四半期に株式買戻しと現金配当を通じて株主に281億ドルを還元しました。四半期末時点で、残りの株式買戻しの権限は約2273億ドルです。
注意が必要なのは、取締役会が1500億ドルの株式買戻し権限を増加させる決定が実際には2026年9月に承認されており、今回の決算で新たに発表された買戻し計画ではないということです。
さらに、NVIDIAは第3四半期に非上場株式投資で18億ドルの減損が発生したことも開示しました。これは、AI産業チェーンの投資規模が急速に拡大する中で、関連する投資の評価変動とリターンリスクも同様に注目に値することを示しています。
 リスク警告 リスク警告