








Съездил в Алматы, я снова посмотрел на платежи в Казахстане
 Ключевые тезисы

 Когда Payment уже достаточно Digital, как действительно добиться Interoperable?
Автор:Сюй Чэнь Стивен,Payment 201
На прошлой неделе во второй половине недели я был в командировке в Алматы.
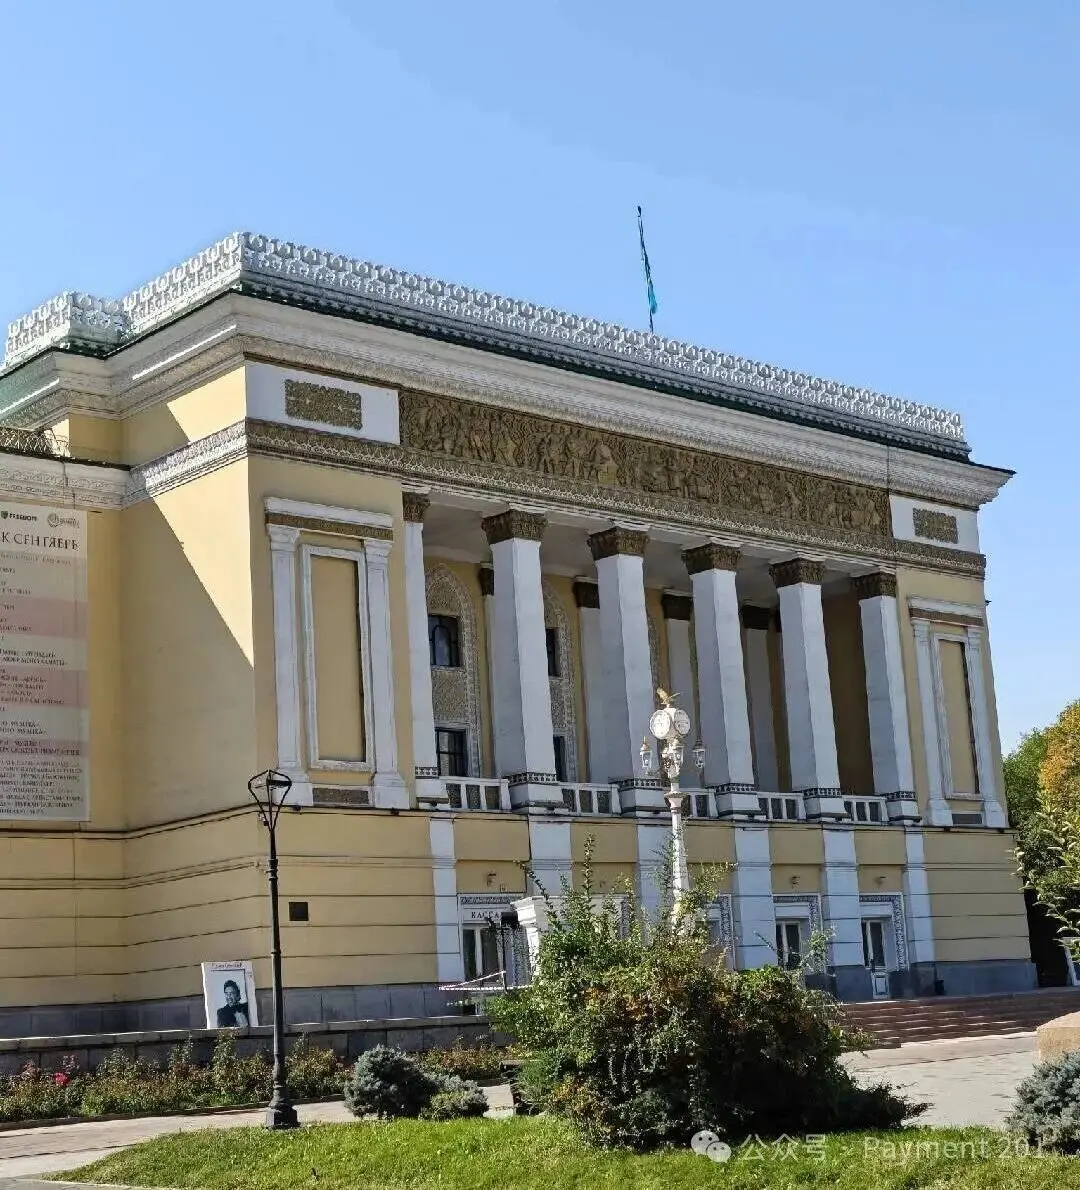
Это был мой первый визит в Казахстан. Перед поездкой я представлял себе, что Алматы будет больше похоже на Пномпень или некоторые города Вьетнама. Однако, когда я приехал, я обнаружил, что Алматы очень чистый город, улицы, здания и даже общее ощущение города имеют немного юго-восточноевропейский характер.
Но в воздухе часто ощущается пыль.
Улицы широкие, повсюду строятся новые здания, дороги и различные инфраструктурные объекты, но на самом деле, когда идешь по улице, людей не так много.
В конце концов, это страна с площадью почти 2,7 миллиона квадратных километров и населением всего около 20 миллионов человек.
Земля слишком велика, людей слишком мало.
По состоянию на август этого года население Казахстана составляет около 20,6 миллиона.
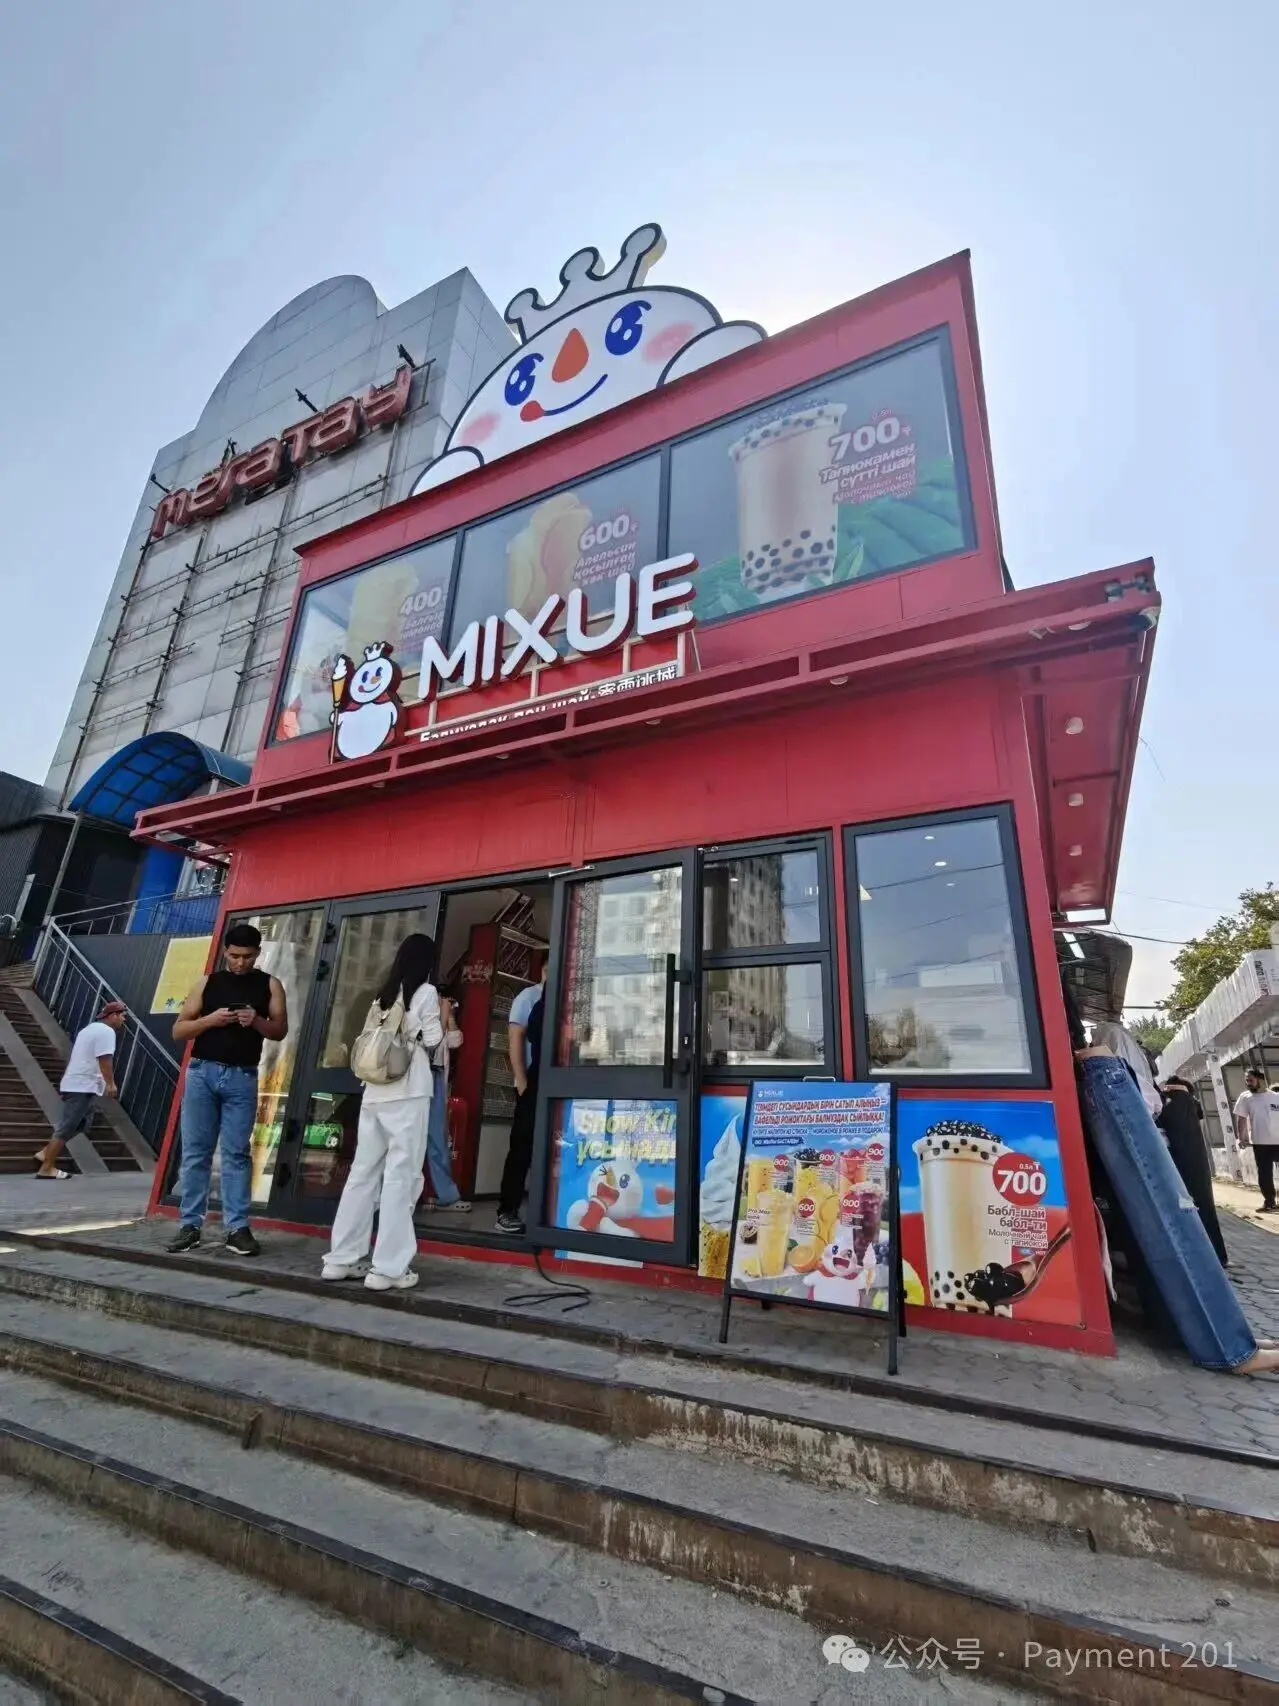
Еще одно очень заметное ощущение — это то, что китайских элементов больше, чем я изначально думал. Конечно, возможно, это немного искажение восприятия. Начиная с ожидания в аэропорту Урумчи, до приземления в Алматы и до следующего дня на конференции, я встретил немало китайцев. Были те, кто занимался инфраструктурой, те, кто работал в области полезных ископаемых, энергетики и торговли ресурсами, а также те, кто занимался трансграничной логистикой и бизнесом.
Торговля, финансы и обмен людьми между Китаем и Центральной Азией на самом деле гораздо глубже, чем многие местные работники в области платежей могут себе представить.
I. От Freedom Bank до Центральной Азии FinTech Summit
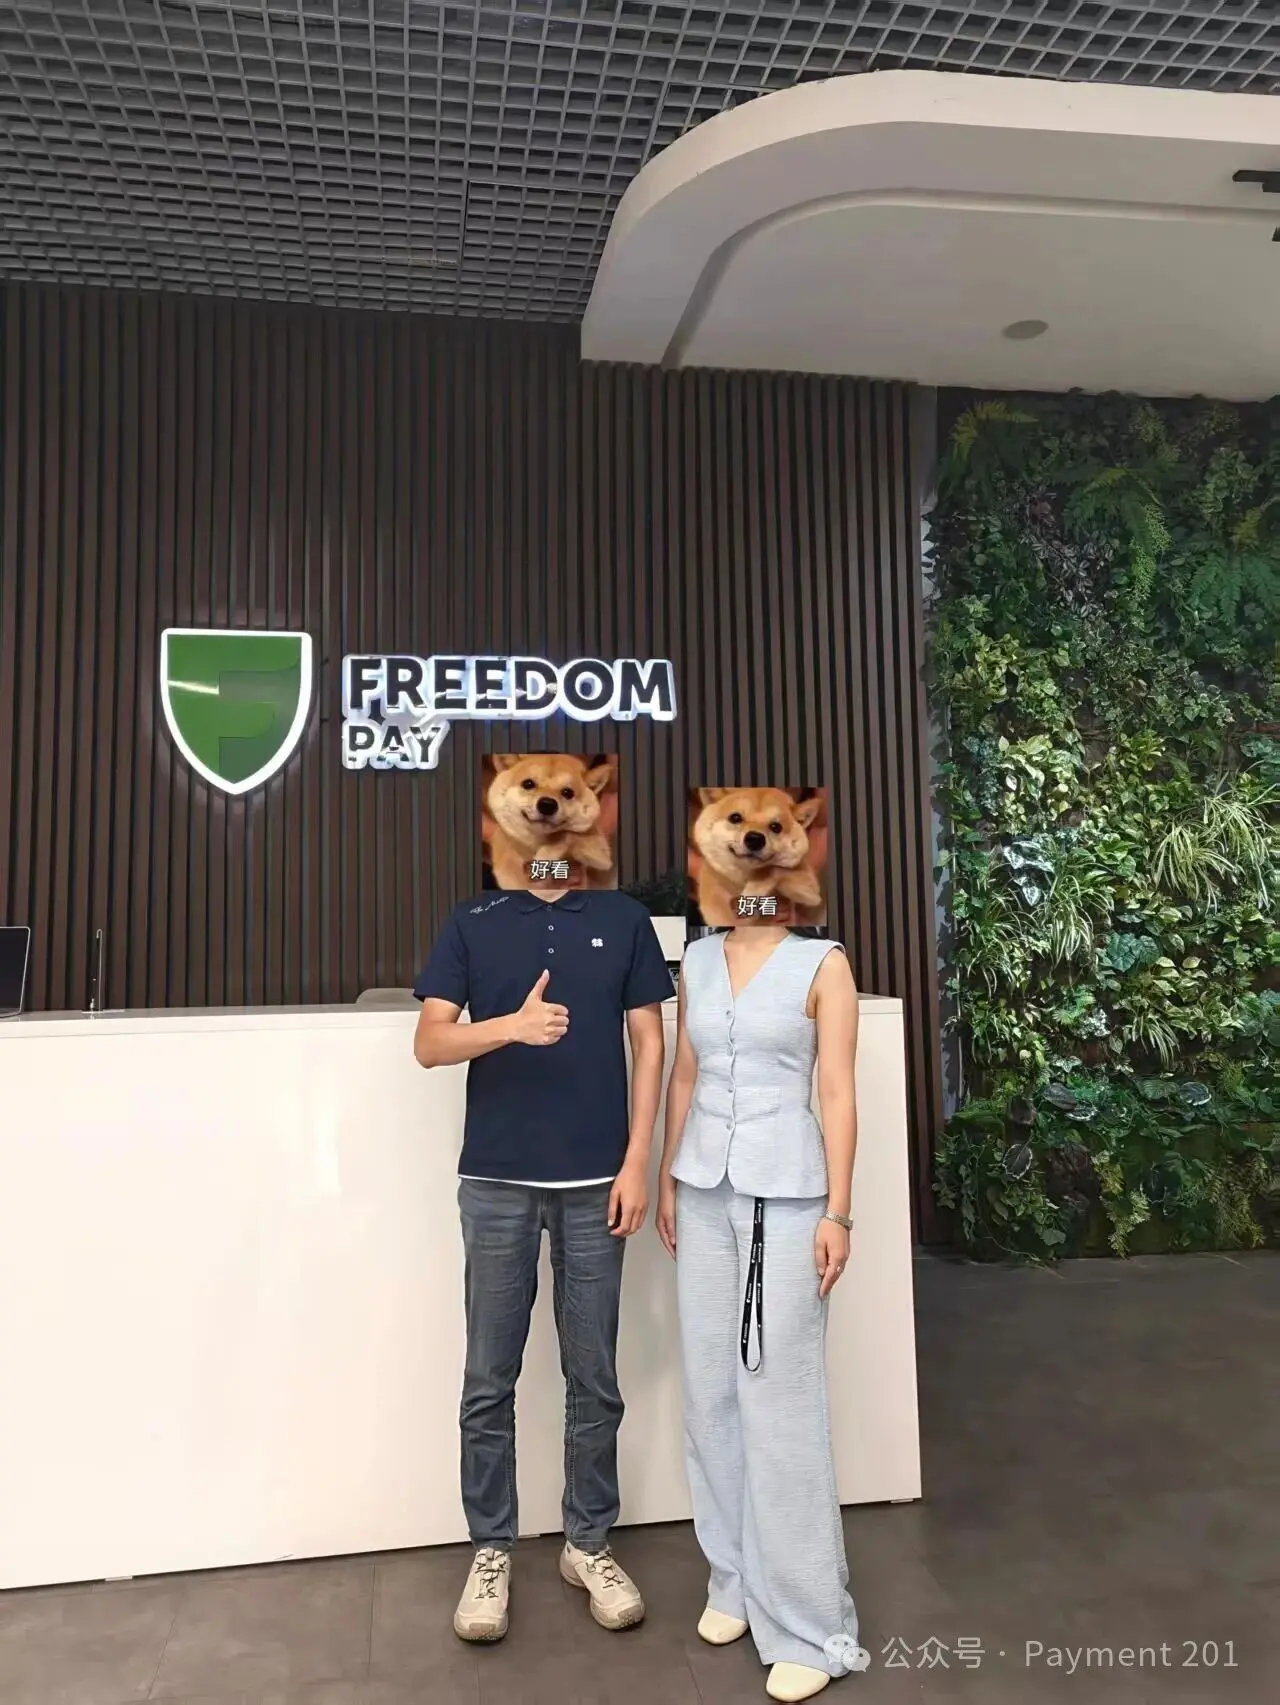
На следующий день рано утром я отправился в Freedom Bank.
Офис также имеет типичный стиль интернет-банка, немного напоминающий WeBank. Команда Freedom Pay работает в Kaisar Plaza, потому что их большой босс любит Гарри Поттера, поэтому офис оформлен в стиле Гарри Поттера.
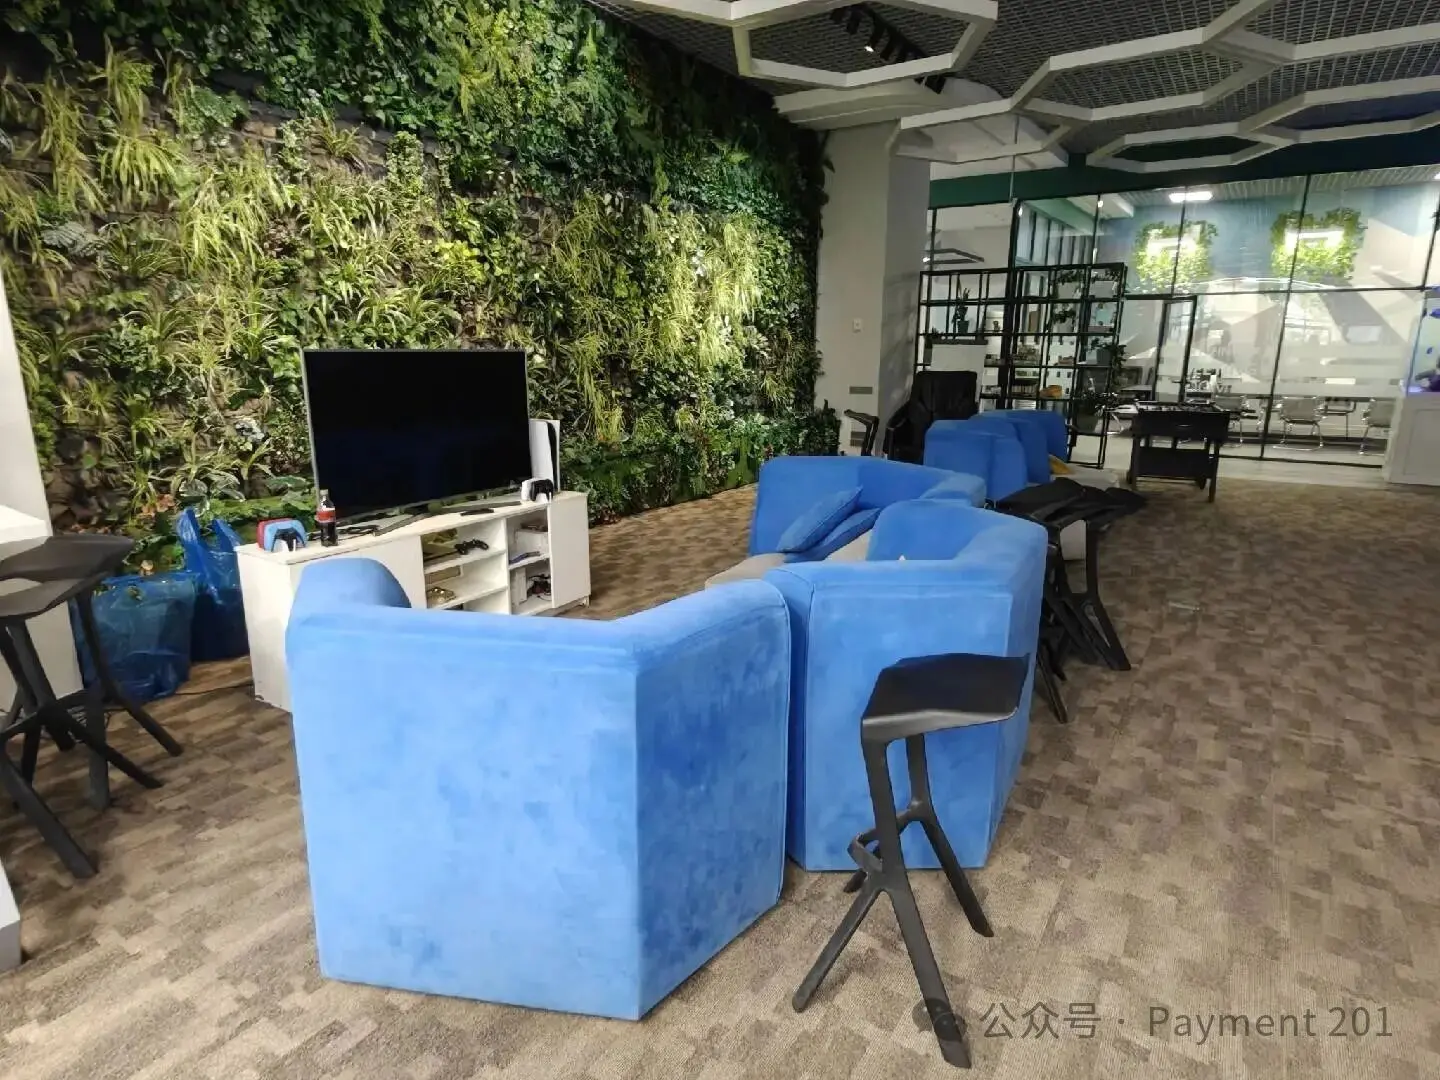
Мы быстро обсудили предыдущие бизнес-сотрудничества, а также поговорили о недавних изменениях в отрасли и возможных направлениях развития банков и платежей в Казахстане.
Еще одно заметное ощущение от визита в Freedom: местные банки уже не воспринимают мобильные приложения как "канал электронного банкинга", а не только для проверки баланса, перевода средств и погашения кредитов. Они борются за настоящий передний край потребителя.
Kaspi — самый успешный игрок в этой модели, но Freedom и другие местные банки также движутся в сторону Banking + Payments + Lifestyle / Commerce. Иными словами, местные банки уже не борются только за депозиты, кредиты и карты.
Все борются за то, кто сможет занять то приложение, которое пользователи открывают каждый день. Этот момент на самом деле очень важен, об этом позже.
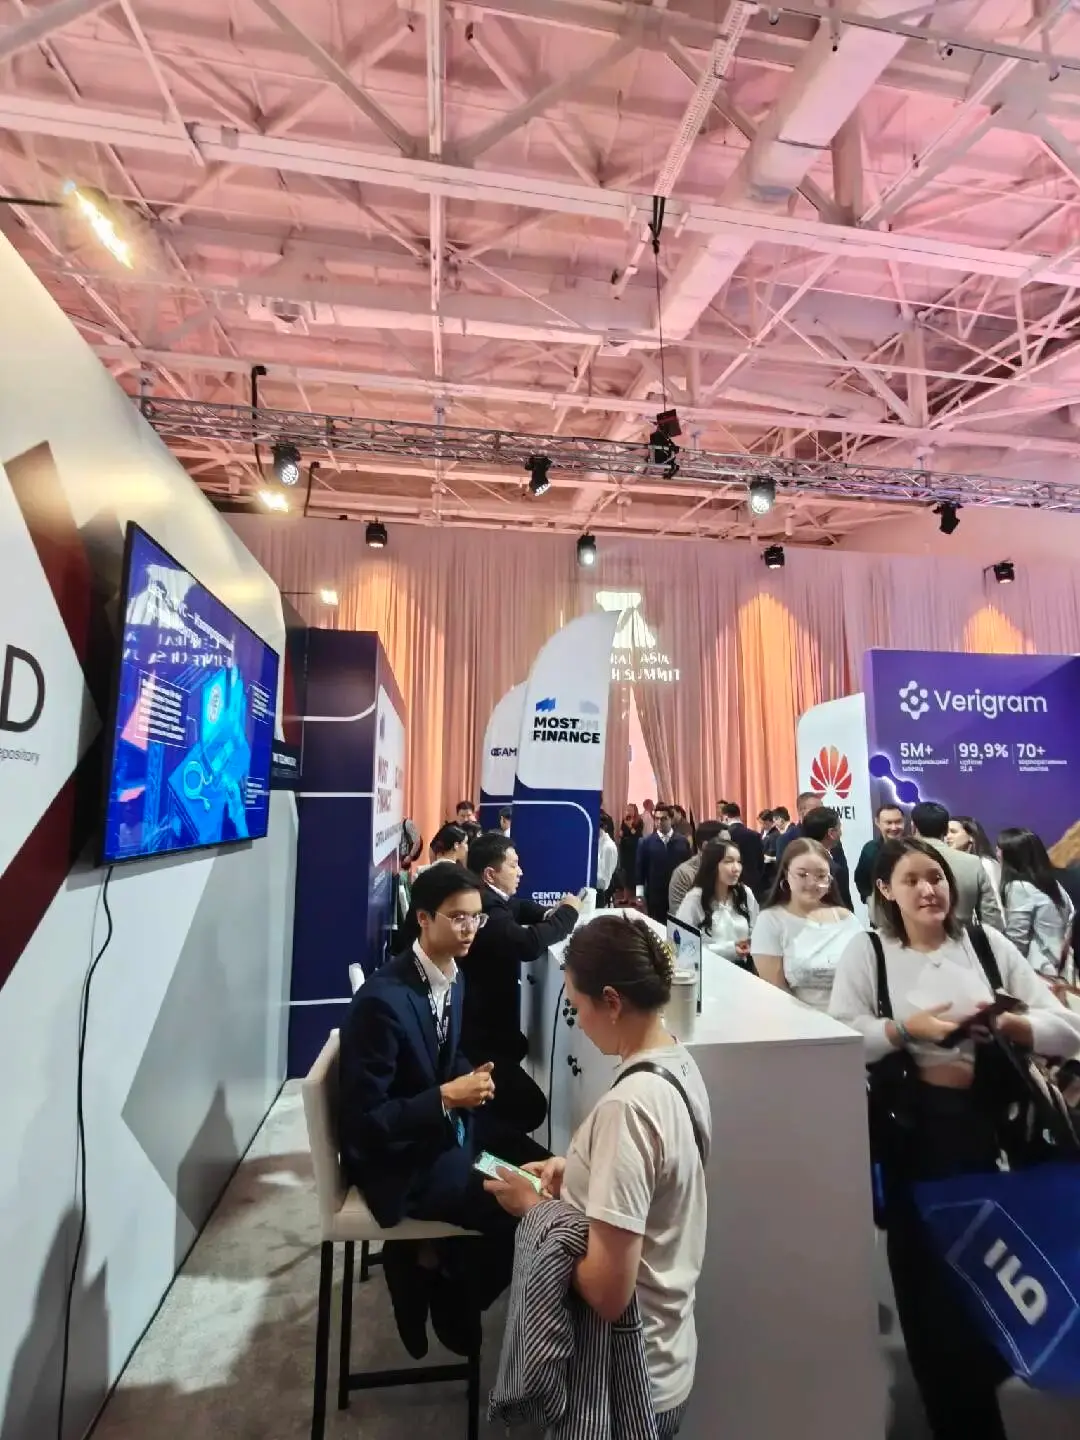
В полдень я быстро посетил Центральную Азию FinTech Summit. Место проведения напоминало художественную галерею, стендов не было особенно много, в основном это были местные обменники, платежные компании и финансовые учреждения. У Visa был довольно большой стенд, но, когда я проходил мимо, там, похоже, не было никаких дел, несколько человек сидели и играли в игры.
Я случайно поговорил с несколькими организациями на выставке, обменялся визитками и действительно получил несколько неожиданных результатов. Я также встретил коллег из UnionPay International и обсудил вопросы эмиссии карт и переводов.
Иногда в платежной отрасли происходят интересные вещи. То, что не удается объяснить за десять электронных писем, можно обсудить за десять минут на месте, и все примерно понимают, возможно ли сотрудничество, а остальное — продолжить следить за этим.
В полдень я пообедал с другом неподалеку и снова начал обсуждать, что еще можно сделать в платежной отрасли в ближайшие несколько лет.
II. Вечером обсуждали уже "темы 2026 года"
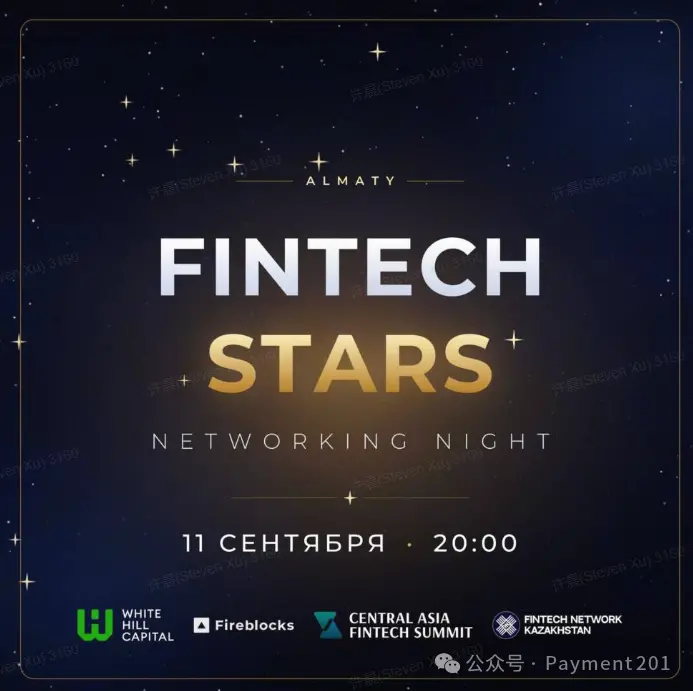
Вечером я посетил единственное мероприятие Fintech Network в Алматы в тот день.
Fireblocks был одним из организаторов, и я познакомился с Pave Bank, Tether (Би Син) и несколькими местными PSP и FinTech из Центральной Азии.
Темы обсуждений также были "2026". Различные конкретные бизнесы и сотрудничество не обходились без: Stablecoin, Cross-border Settlement, Banking Infrastructure, On/Off-ramp и того, что еще появится на рынке Центральной Азии.
Когда я посмотрел на часы, уже было десять вечера. Вернувшись, я открыл Telegram и обнаружил, что много друзей из центральноазиатских сообществ, с которыми я ранее общался, назначили встречи офлайн. Действительно, не успевал.
Хотя мероприятие называлось Центральная Азия FinTech Summit, на самом деле там были не только несколько стран Центральной Азии C5. Я также встретил друзей из Кавказа, например, из Грузии. С точки зрения платежей и финансовой отрасли, Центральная Азия и Кавказ часто рассматриваются как часть более крупного региона.
За несколько дней я также успел попробовать местную кухню. Мясо лошади, домашний хлеб, разливное пиво и грузинский гриль.
Алматы действительно имеет большой потенциал.
За несколько дней я ни разу не использовал наличные
Вернемся к платежам.
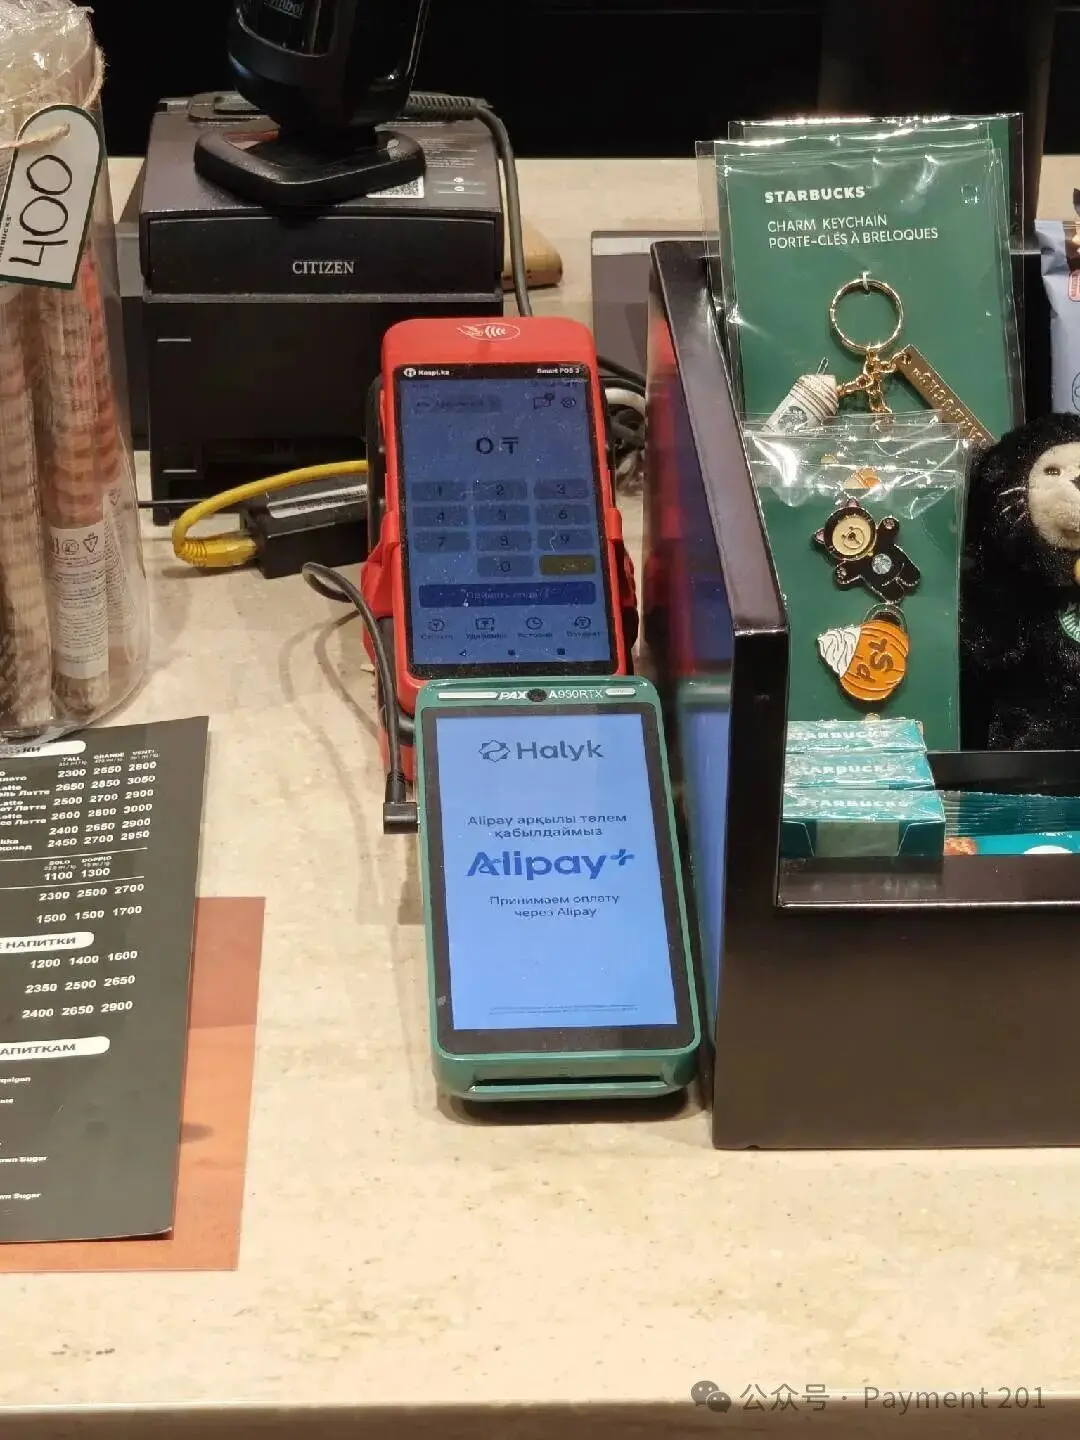
На этот раз в Алматы у меня был очень наглядный опыт:
На протяжении всего времени я не использовал наличные.
На обед, кофе, в торговом центре и для различных повседневных расходов, когда можно было расплатиться картой, я использовал Visa Card, в некоторых случаях также использовал Alipay+. Весь опыт платежей оказался гораздо более гладким, чем я себе представлял перед поездкой.
Перед поездкой у меня все же были некоторые стереотипы: будет ли в Алматы высокий процент наличных? Будет ли недостаточно акцепта карт? Много ли местных кошельков, и будут ли они разрозненными?
На самом деле, когда я приехал, по крайней мере в таком ключевом городе, как Алматы, эти опасения практически не подтвердились. Иностранный турист, полагаясь только на Visa + Alipay+, может вести повседневную жизнь практически без наличных.
В первой половине 2026 года жители Казахстана совершили около 7,1 миллиарда транзакций на сумму 92,1 триллиона тенге безналичным способом, в среднем более 39 миллионов транзакций в день.
Но на самом деле мир платежей, который я увидел как турист, и мир платежей, который ежедневно используют местные жители, на самом деле не один и тот же.
Туристы видят: Visa / Mastercard / International Wallet.
Местные потребители более знакомы с: Kaspi / Bank App / QR / P2P.
На следующем уровне начинают появляться:
Мгновенные межбанковские платежи + Унифицированный QR.
Именно с этого момента платежи в Казахстане становятся очень интересными.
Здесь нет типичного рынка, ориентированного на кошельки
Все знакомы с путем развития мобильных платежей в Китае за последние десять лет. Третьи кошельки, такие как Alipay и WeChat Pay, постепенно стали между потребителем и банковским счетом.
Банковский счет
↓
Кошелек
↓
Потребитель / Торговец
Банковский счет все еще внизу, но передний край потребителя был захвачен кошельком.
Казахстан, однако, не развивался полностью по этому пути.
Здесь настоящей силой, продвигающей цифровизацию платежей, является в значительной степени сами банки и платформы, связанные с банками.
Банковское приложение больше не является просто инструментом управления счетом. Оно превращается в: суперприложение. Поэтому, если мне нужно дать Казахстану ярлык, я бы предпочел назвать его:
Рынок суперприложений, ориентированных на банки.
Kaspi — самый Типичный ный пример здесь.
То, что действительно изменило Kaspi, не просто способ оплаты
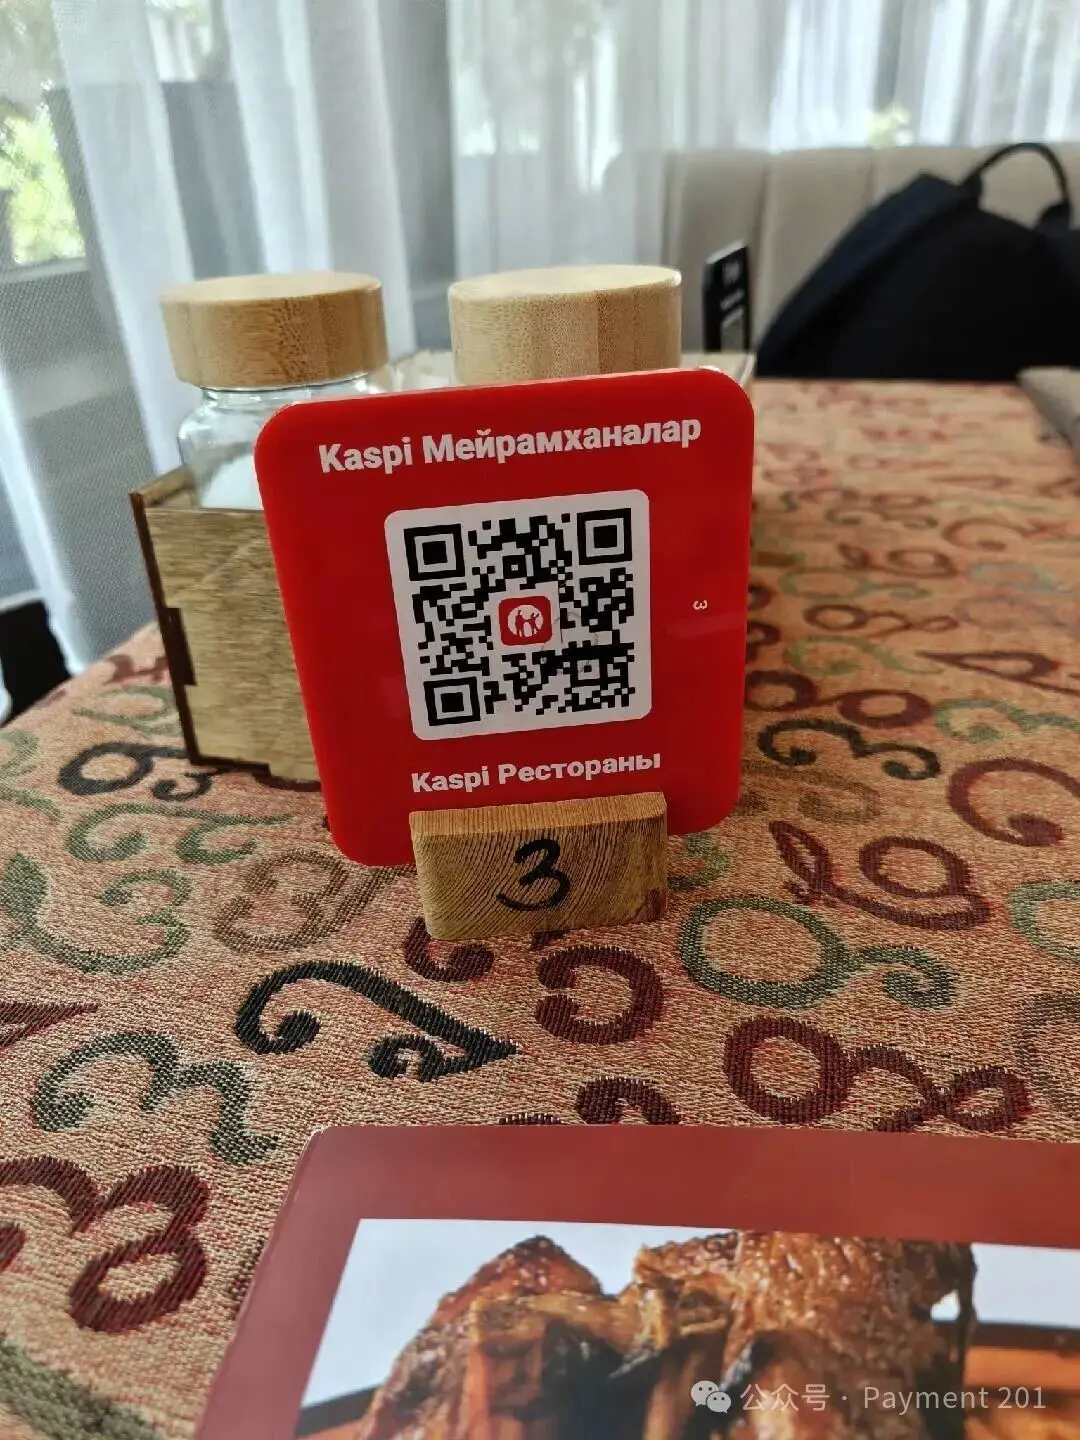
Многие люди впервые знакомятся с Kaspi и сразу понимают его как:
"Казахстанский Alipay."
Это удобно для понимания, но на самом деле немного умаляет значение Kaspi.
Kaspi не просто создал кошелек.
На стороне потребителя есть платежи, P2P, QR, оплата счетов, рынок, путешествия, рассрочка;
На стороне торговца есть Kaspi Pay, эквайринг, QR, B2B платежи, услуги для торговцев.
Платежи, банковские услуги, коммерция и кредиты все объединены в одну экосистему.
Но если просто перечислить эти продукты, то это все равно не объясняет, почему Kaspi так силен.
Действительно важно то, что стоит за этим — Flywheel:
Потребитель
↓
Платеж
↓
Торговец
↓
Рынок
↓
Кредит / Рассрочка
↓
Больше GMV
↓
Платеж
Потребители приходят из-за удобства платежей. Торговцы тоже должны прийти, потому что здесь находятся потребители. Чем больше торговцев, тем сильнее сеть акцептации. Рынок приносит торговцам больше сделок. Рассрочка и потребительское финансирование еще больше стимулируют потребление.
В конце концов, эти сделки снова возвращаются к платежам.
Таким образом, настоящая защита Kaspi никогда не была QR.
А именно: эффект сети, образованный потребителем + торговцем + платежом + коммерцией + кредитом.
В 2025 году активные потребители Kaspi Payments достигнут 14,6 миллиона, общий объем платежей TPV составит 44,2 триллиона тенге, количество платежных транзакций около 6,72 миллиарда; QR и карточные платежи в сумме составят 69% от TPV платежей.
Для страны с населением всего 20,6 миллиона это очень высокая плотность.
Но я считаю, что истинное значение Kaspi даже не в этих цифрах.
- Отношения традиционных банков и пользователей могут быть следующими: зарплата поступает, деньги хранятся, кредиты, время от времени открывается приложение.
- Kaspi превращает эти отношения в: покупки, еда, переводы, платежи, рассрочка, шопинг……
Это происходит каждый день.
Платеж становится самым важным высокочастотным входом в эти отношения.
Таким образом, в определенном смысле, Kaspi уже не просто приложение для платежей.
Оно очень близко к:
Частной платежной инфраструктуре.
Интересный рынок карт: Visa, Mastercard, MIR все присутствуют
Еще один интересный момент заключается в том, что Казахстан не является чисто рынком Visa / Mastercard.
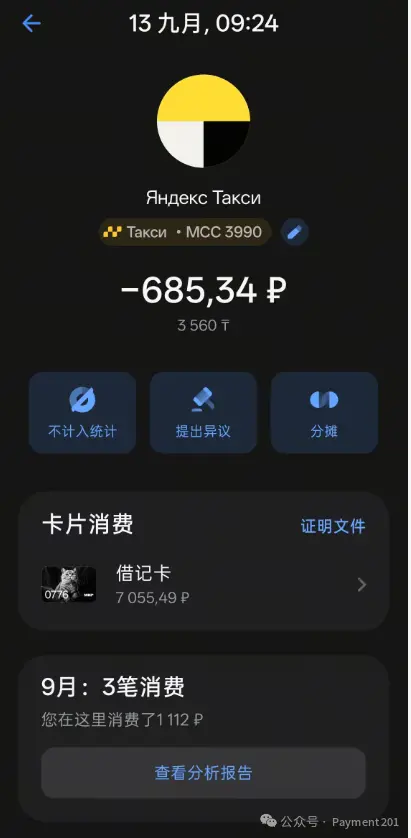
В некоторых случаях карты MIR также могут приниматься.
Конечно, это не означает, что MIR полностью охватывает Казахстан, акцептация MIR явно зависит от конкретного эквайера и сети POS, некоторые банки и терминальные сети все еще поддерживают MIR, некоторые уже приостановили.
Но именно этот нюанс делает казахстанские платежи более интересными.
На одном и том же рынке вы можете одновременно увидеть: Visa, Mastercard, UnionPay, MIR. А также: Kaspi QR / Bank QR / Unified QR.
С точки зрения платежной инфраструктуры, Казахстан на самом деле похож на перекресток платежных сетей.
На западе — это глобальная карточная сеть Visa / Mastercard.
На севере — сохраняется определенная связь с российской и СНГ платежной экосистемой.
На востоке — китайские туристы и торговцы могут видеть такие способы оплаты, как UnionPay, Alipay+.
А самая сильная местная платежная интерфейс для потребителей — это Kaspi и приложения различных банков.
Таким образом, казахстанские платежи трудно просто классифицировать как: "карточный рынок" или: "QR рынок". Это скорее: многоуровневый платежный рынок.
Платежные пути из разных стран, разных эпох и с разными технологическими путями здесь сосуществуют.
QR очень силен, но это не "QR убил карточки"
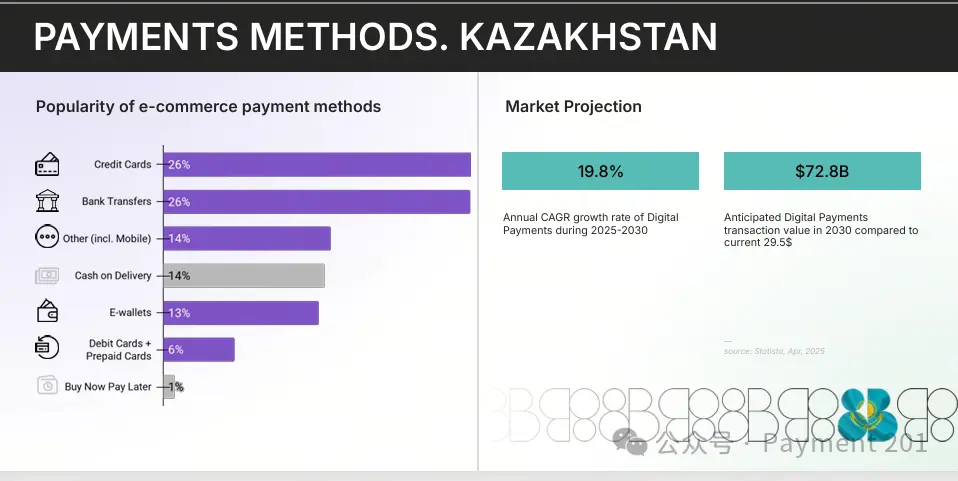
Именно поэтому я считаю, что нельзя описать Казахстан этой фразой: "QR заменяет карточку."
На месте я в основном использовал Visa, местные потребители активно используют QR, пользователи из России в некоторых сетях акцептации могут также использовать MIR.
Эти вещи могут полностью сосуществовать.
Потому что в платежах нужно различать две вещи: платежный интерфейс и платежный путь.
Потребитель открывает банковское приложение и сканирует QR-код — это интерфейс. Я прикладываю карту Visa — это тоже интерфейс.
Карта MIR завершает транзакцию на поддерживающем ее POS, за этим стоит другая схема и обработка.
Таким образом, на самом деле не происходит: один путь убивает другой путь.
А происходит: передний край платежного опыта становится все более мобильным, но базовый платежный путь становится все более многослойным.
Visa / Mastercard по-прежнему будут долго существовать в трансакциях через границу, туристических платежах, электронной коммерции и акцептации международных торговцев.
MIR больше отражает часть связи между казахстанской и российской платежной экосистемами. Kaspi и местные QR решают местные высокочастотные потребительские платежи. Unified QR продолжает двигаться к интероперабельности.
Разные пути решают разные проблемы.
Чем успешнее Kaspi, тем более очевидной становится следующая проблема
Если смотреть с точки зрения потребителя, замкнутый цикл Kaspi почти не имеет проблем. Открыл приложение, отсканировал, заплатил, готово.
Проблема возникает в структуре рынка.
Kaspi имеет своих потребителей, своих торговцев, свой QR, свой аккаунт, свою сеть эквайринга.
Другие банки также создают свои приложения, свои QR и свои сети торговцев. Для любого банка это вполне разумно.
Потому что:
Замкнутый цикл = защита.
Одно учреждение может контролировать UX, риски, ценообразование, опыт торговца, а затем с помощью кэшбэка, кредитов, рассрочки и коммерции постоянно увеличивать свою плотность сети.
Но когда несколько достаточно крупных замкнутых циклов существуют одновременно, с точки зрения всего платежного рынка, это становится другим словом:
Фрагментация.
Почему потребитель должен заботиться о том, какой банк у торговца? Почему торговец должен использовать разные QR для потребителей из разных банков? Почему каждый банк должен повторно строить свою сеть акцептации?
Поэтому я считаю, что предыдущий этап Казахстана решал вопрос: Как перейти на безналичные расчеты? Теперь он начинает отвечать на следующий вопрос: Как стать интероперабельным?
Kaspi решает проблему принятия, Unified QR начинает решать структуру рынка
Таким образом, изменения в казахстанских платежах, которые стоит наблюдать в 2026 году, на самом деле уже не Kaspi.
А именно:
Unified QR.
В июле 2026 года Казахстан официально запустит межбанковскую мобильную платежную систему. Основное внимание уделяется двум вещам: межбанковским переводам по номеру телефона и межбанковским QR-платежам.
При запуске все банки, предоставляющие розничные банковские услуги через мобильные приложения для частных клиентов, уже подключены.
Потребители могут через приложение своего банка переводить деньги пользователям другого банка в реальном времени; также они могут сканировать унифицированный QR торговца для завершения межбанковских платежей, больше не требуя, чтобы покупатель и продавец были в одном и том же банке.
Система поддерживает:
Круглосуточно, в реальном времени.
Ранее это могло быть:
Потребитель банка A
↓
Приложение банка A
↓
QR банка A
↓
Торговец банка A
Теперь постепенно превращается в:
Потребитель банка A
↓
Мобильное приложение банка A
↓
Межбанковский платежный путь
↓
Торговец банка B
Для обычного потребителя на поверхности произошла только одна вещь:
QR-коды стали взаимозаменяемыми.
Но платежи не смотрят на QR.
Действительно изменилось следующее: Addressing, Routing, Clearing, Acceptance. Начинаем переходить от Private Network к Interoperable Rail.
Система управляется Национальной платежной корпорацией, которая принадлежит Центральному банку Казахстана. За месяц эта межбанковская мобильная платежная система обработала более 8 миллионов транзакций на сумму 210 миллиардов тенге.
Поэтому я думаю, что можно подвести итог двумя фразами:
Kaspi решает проблему Adoption, Unified QR начинает решать проблему Market Structure.
Kaspi доказал, как быстро замкнутая система может привлечь потребителей и торговцев в мобильные платежи.
Unified QR решает другую проблему:
Рынок не может быть вечно разделен на отдельные частные сети.
Почему Kaspi уже так силен, и государству все равно нужно создавать Unified QR?
Этот вопрос на самом деле является ключевым моментом всей статьи. С точки зрения UX, Kaspi уже очень удобен. Потребители не жалуются каждый день: "Мне нужен единый государственный QR-код." У торговцев уже есть зрелая система Acceptance.
Так почему же нужно продолжать строить Interbank Rail?
Потому что платежная инфраструктура никогда не решает только UX.
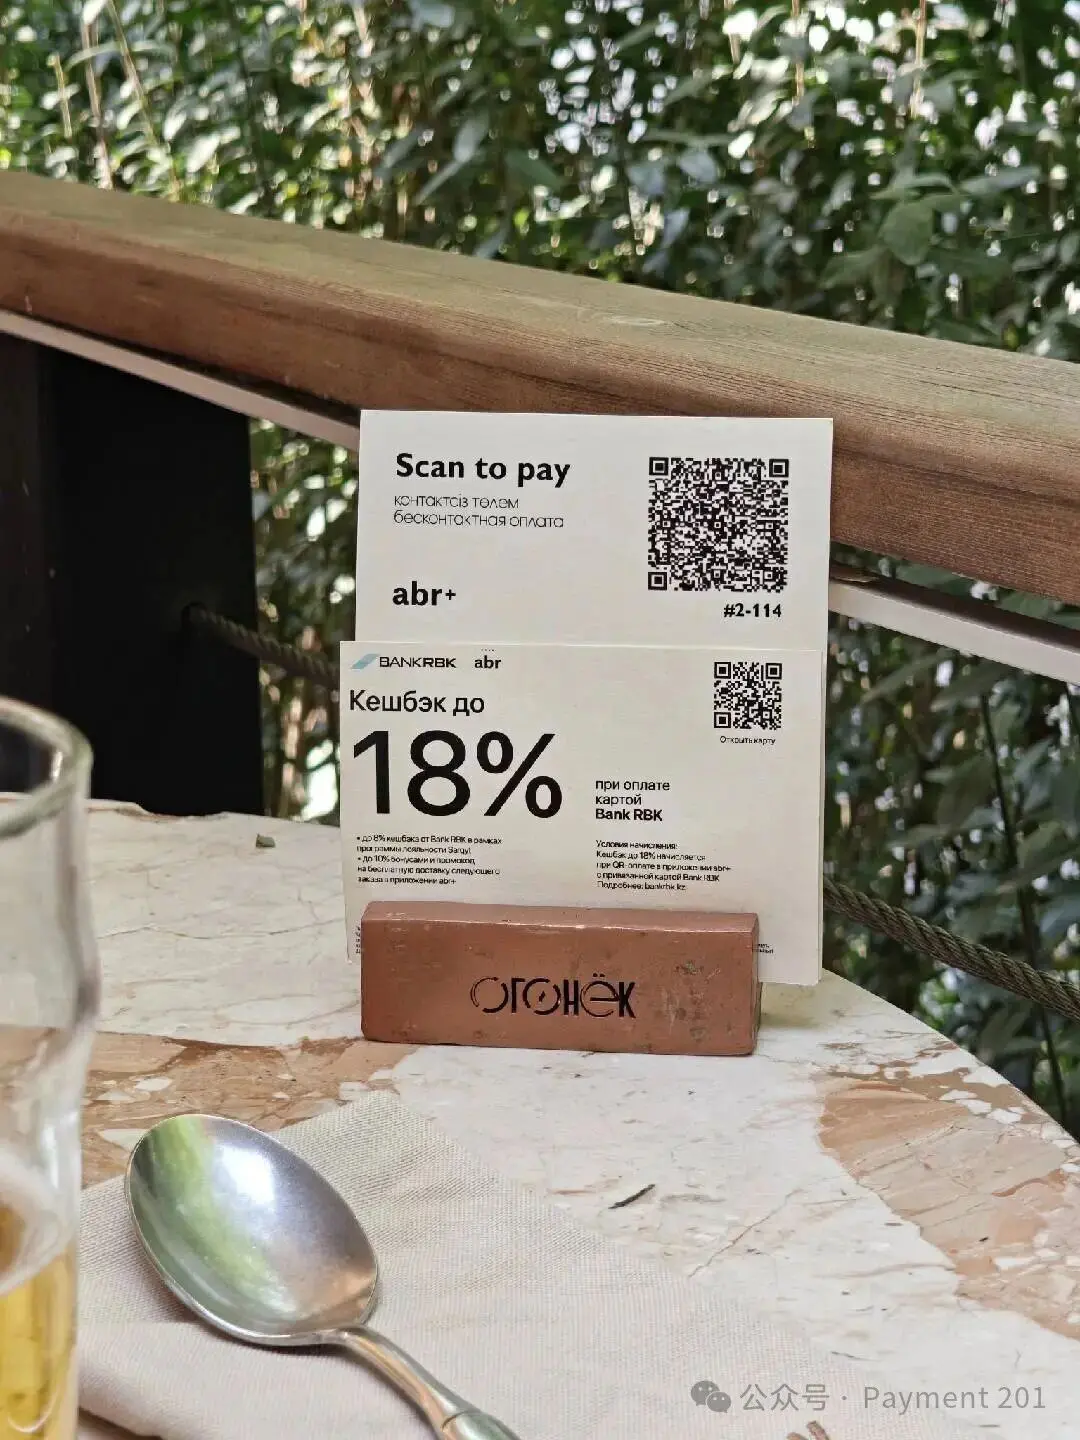
Первый вопрос: Competition.
Когда одна платформа одновременно имеет потребителей, торговцев, платежи, коммерцию и кредит, новый игрок сталкивается не просто с платежным продуктом.
А с целой сетью. Создавать QR-код с лучшим опытом не имеет смысла. Потому что люди не находятся у вас. Торговцы тоже не у вас.
В индустрии платежей часто так: технологии легко копировать, дистрибуцию трудно. Unified QR фактически декомпозирует сеть Acceptance и часть клиентской базы какого-либо банка. Между банками может быть меньше конкуренции: "У кого больше QR-торговцев." А больше конкуренции: продукт, UX, ценообразование, кредит, риск, данные, сервис.
Второй вопрос:
Acceptance Density.
Настоящая зрелая платежная сеть в конечном итоге должна стремиться к тому, чтобы:
Банк потребителей ≠ Банк торговцев, и это не влияет на платеж.
Visa, Mastercard, UnionPay на протяжении десятилетий в основном решали подобные проблемы.
Сегодня все больше стран внедряют Instant Payment + QR, просто повторяя это в мире A2A.
Это также процесс перехода от: Private Network к: Public Rail.
Далее идет целый набор национальной финансовой структуры
Unified QR не является изолированным проектом.
Центральный банк Казахстана на самом деле продвигает Interbank Mobile Payment, Unified QR, Open Banking, Digital Tenge и другие в рамках более широкой национальной цифровой финансовой инфраструктуры.
Если рассмотреть эти вещи по отдельности: QR, Instant Payment, Open Banking, Digital Identity, Anti-Fraud, CBDC, каждая из них является горячей темой в FinTech в последние годы.
Но действительно интересно то, что они в конечном итоге могут быть объединены в одну структуру:
Identity
↓
Bank Account
↓
Open API
↓
Payment Rail
↓
Clearing / Settlement
↓
Digital Money
↓
Risk Infrastructure
Поэтому, если сегодня посмотреть на Казахстанские платежи, если просто исследовать: почему Kaspi успешен?
На самом деле этого уже недостаточно, Kaspi является очень важным ответом на предыдущий этап, но этот рынок уже начинает задавать следующий вопрос.
Я сам использую Visa, но для PSP войти на местный рынок далеко не так просто
На этот раз в Алматы мой опыт платежей как туриста был очень прост. Visa, Alipay+, в принципе, этого достаточно.
Но: возможность оплаты для туриста и реальное вхождение торговца / PSP на этот рынок — это совершенно разные вещи.
На этот раз я снова встретил много китайцев. Инфраструктура, минералы, энергия, торговля ресурсами, логистика, трансграничный бизнес.
Эти бизнес-потоки обязательно будут сопровождаться все более сложными денежными потоками: сбор, FX, расчет, трансграничные выплаты. А также тем, что сейчас всех очень волнует: Stablecoin On/Off-ramp.
Если глобальный PSP войдет в Казахстан, его первая реакция может быть:
"Местные Visa / Mastercard очень распространены, разве мне не достаточно просто подключить Card Acceptance?"
Но, войдя в местную платежную структуру, нужно будет решить:
Local Entity
↓
Local Acquiring
↓
Kaspi / Local QR
↓
Unified QR
↓
KZT Collection
↓
Settlement
↓
FX
↓
Reconciliation
↓
Cross-border Payout
И многие ваши торговцы могут не иметь местного субъекта.
Поэтому часто бывает так, что чем более зрелой становится местная платежная структура, тем больше глобальному PSP нужно понимать местные условия. Глобальная Acceptance никогда не равняется просто подключению Visa / Mastercard. То, что называется глобальным, по сути, все еще состоит из отдельных локальных рельсов.
Возможности Stablecoin также не заключаются в том, чтобы местные жители использовали USDT для покупки кофе
Во время вечернего нетворкинга мы много говорили о Stablecoin.
Но если рассмотреть это в контексте всей структуры Казахстанских платежей, я понимаю это довольно просто: первое применение стабильной валюты определенно не розничное. Местному потребителю, чтобы купить чашку кофе, достаточно открыть приложение Kaspi или банка и отсканировать QR-код. Почему нужно сначала использовать USDT для оплаты? Платежи потребителей на переднем плане уже достаточно хороши. Stablecoin не нужно заново решать уже решенную проблему.
Его истинная ценность, вероятно, заключается в следующем: трансграничный B2B, казначейство, ликвидность в USD, On/Off-ramp, расчет для торговцев. А также в некоторых коридорах, где традиционный корреспондентский банкинг имеет низкую эффективность покрытия.
Другими словами:
Stablecoin здесь больше похож на слой ликвидности и слой расчетов, а не на замену местных потребительских платежей.
Передний план сбора может продолжать быть: Kaspi / Bank QR / Card / KZT. То, что видит торговец, может даже оставаться фиатным расчетом.
Но в дальнейшем казначейство, трансграничные денежные переводы и выплаты могут постепенно начать появляться: гибридный расчет в фиатной валюте и стабильной валюте.
Эти две вещи совершенно не противоречат друг другу. Я даже думаю, что именно это будет настоящей интересной частью инфраструктуры Stablecoin в ближайшие годы. Не то, что потребители используют для оплаты сегодня.
А то, как деньги текут после завершения платежа.
Первая половина Kaspi, вторая половина Payment Rail
Если упростить эволюцию Казахстанских платежей за последние десять лет, я думаю, что ее можно разделить на три этапа:
Безналичный
↓
Мобильный в первую очередь
↓
Взаимодействующий
Kaspi оказал огромное влияние на первые два этапа.
Он объединил потребителей, торговцев, платежи, коммерцию и кредит через Bank-led Super App. За счет замкнутой системы он достиг максимума в UX и плотности сети.
Но когда рынок уже сильно цифровизирован, следующий вопрос обязательно возникнет:
Как действительно соединить разные банки, разные QR-коды, разные сети торговцев?
Поэтому я думаю, что самым важным фактором в Казахстанских платежах в 2026 году будет не появление еще одного кошелька или еще одного PSP.
А именно:
Closed Loop → Interoperability.
Первая половина — это история Super App.
Вторая половина начинает превращаться в историю Payment Rail.
В заключение
Вернемся к Алматы.
Несколько дней я не использовал наличные. Для туриста опыт оплаты стал очень простым.
Но на самом деле интересно то, что турист видит только верхний слой всей Payment Stack.
На следующем уровне находятся: Kaspi / Bank App / QR / P2P.
Если посмотреть на Card Rail, то там: Visa / Mastercard / UnionPay / часть MIR Acceptance.
На следующем уровне: Межбанковские мгновенные платежи / Унифицированный QR.
Если посмотреть на трансакции между странами, то начинают появляться: Ликвидность стейблкоинов / Расчеты.
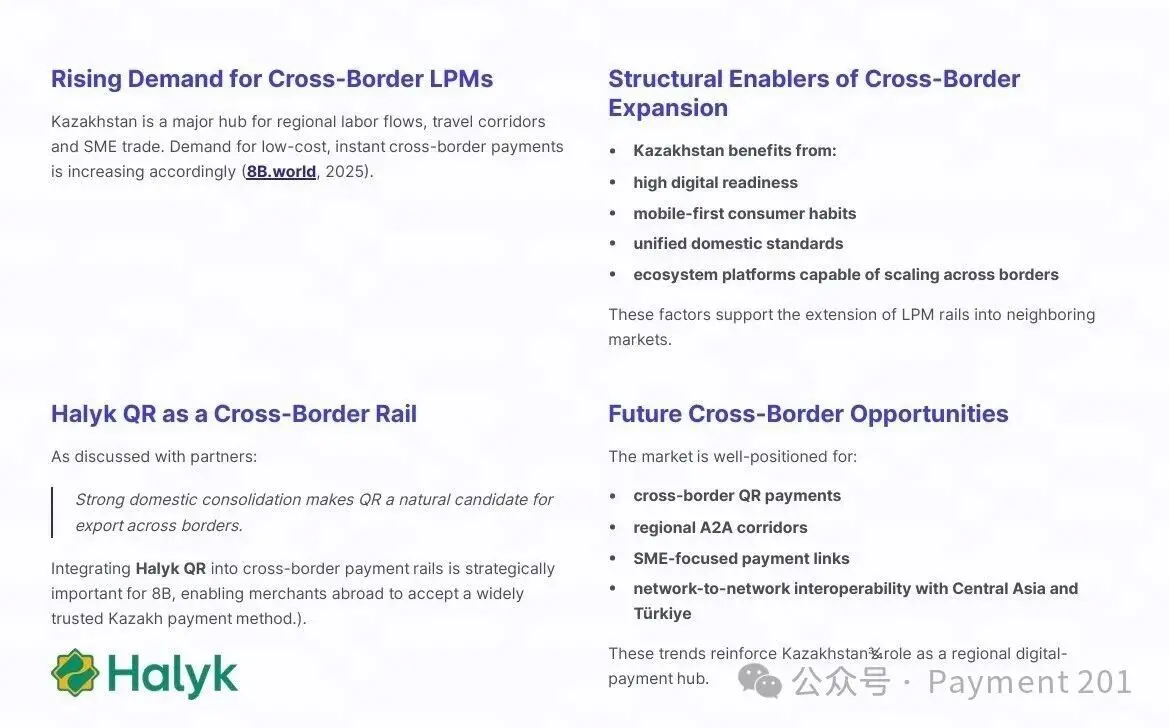
Изображение от 8b.world
Card, Super App, A2A, National Rail, Stablecoin. Несколько систем, пришедших из совершенно разных регионов и на разных стадиях, накладываются друг на друга на рынке с населением всего лишь более 20 миллионов человек.
Поэтому после этого возвращения моё главное осознание о Казахстане не в том, что:
"Здесь платежи более развиты, чем я думал."
А в том, что:
Он уже начал менять тему.
Прошлая проблема заключалась в том, как:
Перевести рынок от наличных к цифровым платежам?
Сегодня проблема всё больше становится:
Когда платежи уже достаточно цифровые, как действительно добиться совместимости?
Kaspi решил большую часть предыдущей задачи.
А Казахстан 2026 года уже начинает отвечать на следующую задачу.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





