








После одобрения токенизированных акций: Robinhood, Circle и следующий этап на цепочечном финансировании
 Ключевые тезисы

 Направление уже необратимо.
Автор: Оуэн(@xizhe_chan),Go2Mars Labs
Составлено: Shenchao TechFlow
17 сентября SEC официально одобрил «инновационное освобождение» для традиционной торговли акциями на блокчейне, но с ограничениями, такими как выравнивание прав на дивиденды и голосование, предварительное уведомление Публичная компания и пятилетний испытательный срок. В этой статье мы рассмотрим связь между «блокчейн-финансами» и RWA: это продолжает путь качественных активов Северной Америки на блокчейне, но его содержание выходит за рамки узкого понимания RWA, сосредотачиваясь на глобализации долларовых активов. Статья также анализирует основную логику поддержки Уолл-стритом (укрепление долларовой гегемонии) и использует Robinhood (активная сторона: основная сеть Robinhood Chain + стандарт ERC-8056) и Circle (финансовая сторона: публичный блокчейн Arc, USDC используется как Gas) в качестве примеров, чтобы очертить следующий этап блокчейн-финансов.
В этой статье будет проведен анализ миграции традиционных финансов на блокчейн на основе последнего решения SEC от 17 сентября, обсуждены концепции Onchain Finance (блокчейн-финансов) и проанализированы действия государственных регуляторов и институтов, а также ряд инициатив Robinhood и Circle, чтобы понять контекст и содержание этой трансформации.
Историческое решение: токенизированные акции официально одобрены
17 сентября 2026 года Комиссия по ценным бумагам и биржам США (SEC) приняла важное решение: официально одобрить торговлю традиционными акциями на блокчейне. Это решение, точнее, «инновационное освобождение» (Innovation Exemption), позволяет соответствующим токенизированным платформам ценных бумаг предоставлять официальные лицензии на торговлю ценными бумагами.
Это решение также имеет ряд ограничений, таких как:
- Токенизированные акции на блокчейне должны предоставлять такие же права, как и традиционные акции, такие как право на дивиденды и голосование.
- Платформа также должна заранее уведомлять соответствующие Публичная компания, которые могут выразить свое несогласие.
Кроме того, это всего лишь инновационная регуляторная структура на испытательный срок в пять лет и не равнозначна полному освобождению. Это решение продолжает ряд сигналов, уже появившихся на традиционном финансовом рынке США, представленных Нью-Йоркской фондовой биржей и NASDAQ с 2026 года, которые вместе показывают: основная система торговли ценными бумагами в США переходит на блокчейн.
"Robinhood Chain — самая быстрая EVM цепочка, достигшая 100 миллионов транзакций"
Источник: Влад Тенев (соучредитель Robinhood)
Ряд изменений выявляет очевидную тенденцию: миграция традиционных финансов на блокчейн стала важной тенденцией на капиталовложениях, блокчейн-финансы (Onchain Finance) — это один из важных нарративов следующего этапа всего капитального рынка.
1. Повторим: что такое блокчейн-финансы
Когда упоминается этот термин, большинство людей думает о RWA, то есть о токенизации активов традиционных финансов. Это понимание в определенной степени допустимо, поскольку суть блокчейн-финансов действительно основана на ранее популярной концепции RWA: токенизация традиционных активов для решения проблем эффективности традиционных финансов.
Но здесь нужно прояснить два момента: во-первых, концепция RWA в настоящее время подверглась слишком многим искажениям и стигматизации; во-вторых, то, что должно делать блокчейн-финанс, включает, но не ограничивается RWA.
1.1 Блокчейн-финансы: продолжение качественного пути RWA
Концепция блокчейн-финансов имеет значительное пересечение с RWA, но ее значение выходит за рамки RWA.
В настоящее время RWA фактически сформировала два совершенно разных пути.
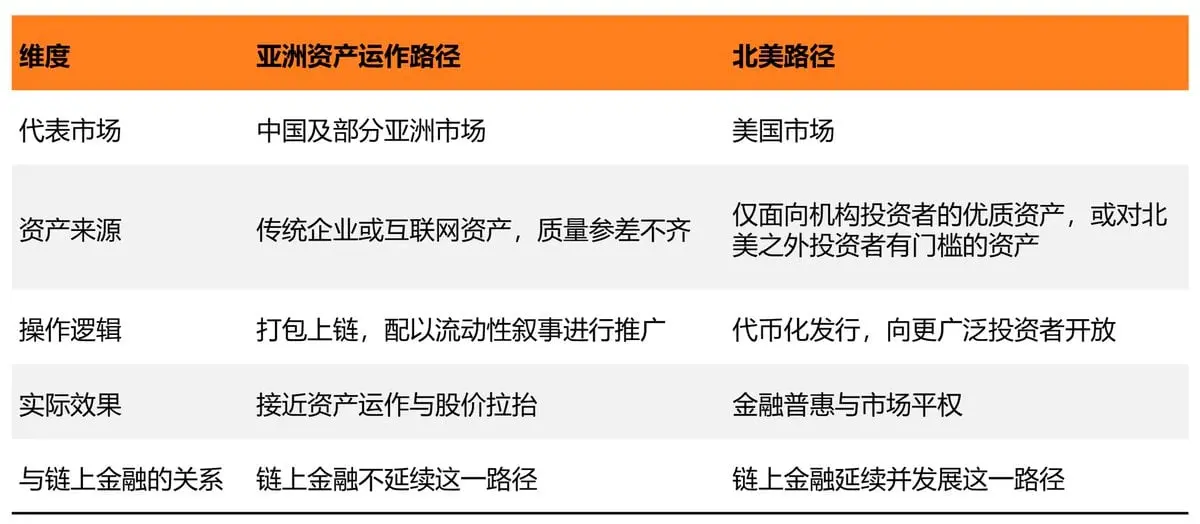
- Первый путь — это «операционный путь активов», представленный Китаем и азиатскими рынками: традиционные компании или интернет-гиганты упаковывают продукты, не имеющие реального рыночного спроса (PMF), на блокчейн и продвигают их с помощью нарратива о ликвидности, по сути, это операция с существующими активами, формирующая стратегию повышения цен на акции через связь с токенами, логика которой не отличается от предыдущих процедур банкротства и следования за слияниями.
- Второй путь — это путь Северной Америки, представленный США: упаковка качественных активов традиционных финансов на блокчейн, особенно тех активов, которые ранее были доступны только институциональным клиентам, с высокими барьерами для входа для розничных инвесторов, с целью достижения финансовой инклюзии через токенизацию.
То, что должно делать блокчейн-финанс, — это продолжать развиваться на основе североамериканского пути. Это первое заключение, к которому пришла статья: блокчейн-финансы прежде всего продолжают путь RWA в Северной Америке.
1.2 Блокчейн-финансы: содержание значительно превышает узкое понимание RWA
Блокчейн-финансы продолжают качественный путь RWA, в то же время их содержание значительно превышает узкое понимание RWA, что проявляется на трех уровнях.
Во-первых, у них разные точки зрения. Узкое понимание RWA сосредоточено на влиянии традиционных финансовых активов на ценообразование криптоактивов после их перехода в криптосферу; акцент блокчейн-финансов заключается в использовании блокчейна для решения долгосрочных проблем эффективности традиционных финансов, включая 24-часовую торговлю, скорость расчетов и барьеры для входа.
Во-вторых, блокчейн-финансы также подчеркивают двустороннюю связь между традиционными активами и криптоактивами. Мем-токены на Robinhood, которые обратным образом влияют на токены акций, являются одним примером, а блокчейн-прогнозные рынки, которые переоценивают традиционные финансовые активы и осуществляют хеджирование и арбитраж, являются другим примером; в дальнейшем будут проанализированы конкретные примеры.
В-третьих, логика, на которой основаны блокчейн-финансы, заключается в глобализации долларовых активов (то есть в укреплении «долларовой гегемонии»). Качественные активы, такие как акции и облигации США, благодаря каналам криптовалют могут достигать глобальных инвесторов с более низкими затратами, что и является основной оценкой поддержки блокчейн-финансов со стороны Уолл-стрита, что будет подробно рассмотрено в следующей части.
2. Почему блокчейн-финансы получили поддержку Уолл-стрита?
2.1 Четыре этапа отношения американских регуляторов к криптоактивам
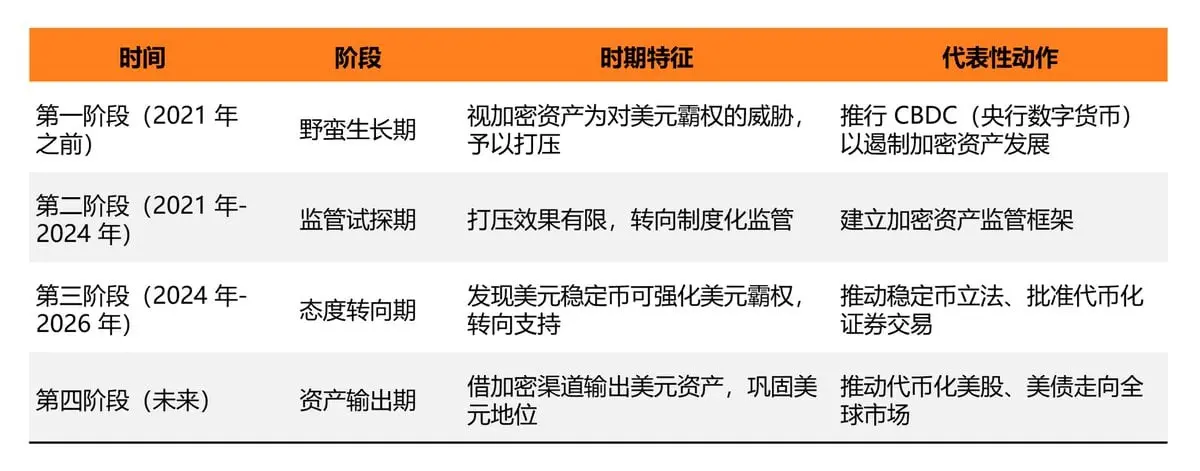
Многие люди могут задаться вопросом, почему американское правительство и основные учреждения Уолл-стрита изменили свою позицию с борьбы с криптовалютами на поддержку? Ответ заключается в поддержании и укреплении глобального статуса доллара, и этот переход отражается в четырех этапах отношения американских регуляторов к криптоактивам (см. таблицу ниже).
Анализ таблицы позволяет сделать следующие три вывода:
- Причина, по которой подавление на первом этапе уступило место институциональному регулированию на втором этапе, заключается в том, что путь цифровых валют центральных банков не достиг ожидаемых результатов: децентрализованные активы, такие как биткойн, не только не были подавлены, но и продолжали расти в масштабах, и регуляторы были вынуждены признать, что лучше направлять, чем блокировать, поэтому они перешли к созданию регуляторной структуры с помощью лицензий и раскрытия информации; с 2021 по 2024 годы были введены лицензии для бирж и требования по борьбе с отмыванием денег, все это шло по этому пути.
- Настоящий поворот произошел на третьем этапе. Американские регуляторы заметили, что доля стабильных монет в рынке превысила девяносто процентов, что значительно выше фактической доли доллара в глобальных расчетах (которая, как считается, составляет всего около сорока-пятидесяти процентов). Другими словами, стабильные монеты стали самым высокопроникаемым и быстрораспространяемым носителем доллара в цифровом мире, и это открытие напрямую изменило регуляторное отношение: от предотвращения криптоактивов к активному использованию криптоактивов; закон о стабильных монетах (закон GENIUS), принятый в 2025 году, и последующее разрешение SEC на торговлю токенизированными ценными бумагами — это конкретные результаты этого поворота.
- Четвертый этап все еще продолжается, и логика еще более углубляется: стабильные монеты сами по себе являются лишь носителем, а истинная долгосрочная ценность заключается в долларовых активах, которые они представляют. Поскольку крипто-каналы уже доказали свою эффективность в распространении доллара по всему миру, американские учреждения, естественно, будут рассматривать возможность использования того же канала для вывода таких реальных активов, как акции и облигации США за границу; это и есть ключевой контекст, который будет проанализирован в дальнейшем при рассмотрении двух путей Robinhood и Circle: один работает на стороне активов, другой — на стороне финансирования, оба в конечном итоге служат одной стратегической цели.
2.2 Блокчейн-финансы: самая сильная форма долларовой гегемонии
Укрепление долларовой гегемонии сосредоточено на глобальной стратегии доллара и долларовых активов, что соответствует двум путям блокчейн-финансов: на стороне финансирования используются облигации США как базовые активы, которые представляют доллар в форме стабильных монет; на стороне активов основное внимание уделяется акциям США, которые расширяются до частного кредитования, корпоративных облигаций и других инструментов финансирования реальных предприятий, которые представляют долларовые активы в форме токенизированных акций.
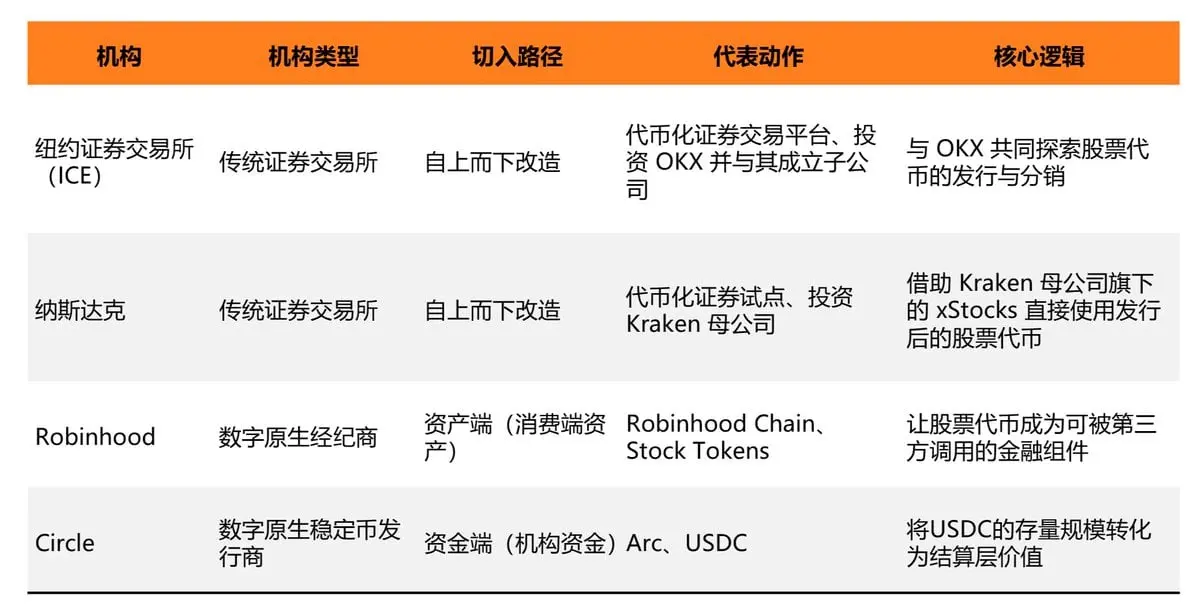
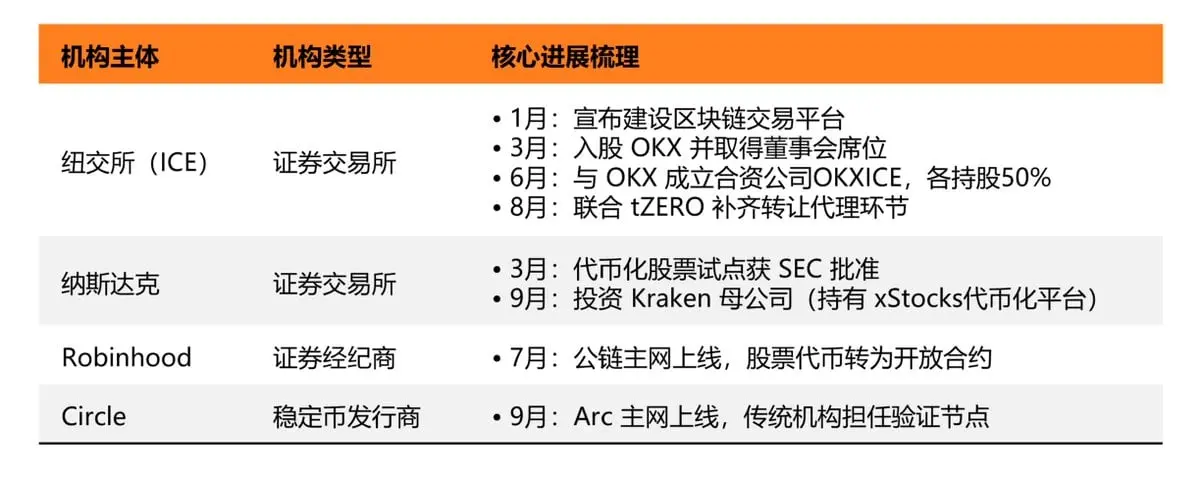
Если Нью-Йоркская фондовая биржа и NASDAQ представляют собой традиционные биржи, которые сверху вниз продвигают преобразование блокчейна, то Robinhood и Circle представляют собой две цифровые финансовые компании, которые, начиная с активов и финансирования, в конечном итоге направляются к одной стратегической цели.
"IPO будут проходить на блокчейне."
Источник: CZ (основатель Binance)
Таким образом, в этой статье мы выбрали Robinhood, представляющий токенизацию акций, и Circle, который является законным эмитентом стабильных монет, в качестве объектов исследования. Оба недавно запустили свои публичные блокчейны, что вызвало широкое обсуждение в отрасли; четвертая и пятая части этой статьи будут последовательно анализировать их.
3. Robinhood: активная сторона, представленная акциями
3.1 Структура выпуска токенов акций: эффект концентрации
Жизнеспособность токенов акций уже была подтверждена в отрасли. Согласно данным RWA.xyz, по состоянию на 17 сентября 2026 года распределенная стоимость токенов акций в сети достигла 2,82 миллиарда долларов, увеличившись на 13,1% за 30 дней, количество адресов, владеющих токенами, составило 3,63 миллиона, что на 125,34% больше по сравнению с месяцем ранее. Эти данные показывают, что способность к выпуску токенов акций больше не является барьером для входа в отрасль, и любая организация, обладающая квалификацией и источниками активов, может осуществить токенизацию.
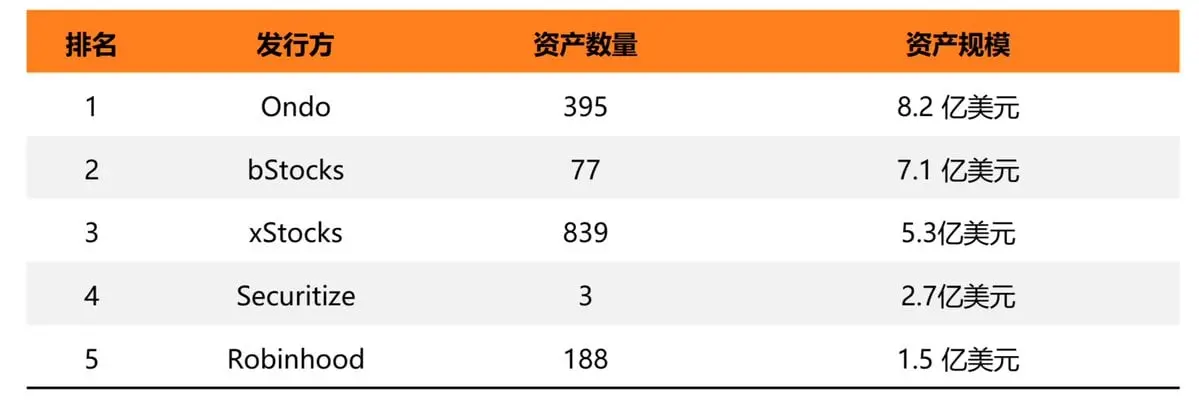
С точки зрения структуры эмитентов на рынке уже сформировалась явная концентрация: четыре эмитента — Ondo, bStocks, xStocks и Securitize — в совокупности превышают 2,3 миллиарда долларов, что составляет более 80% распределенной стоимости токенов акций в сети, Robinhood занимает пятое место с 188 активами и объемом около 150 миллионов долларов. У ведущих эмитентов также есть разные пути: некоторые выигрывают за счет количества активов, другие — за счет одного крупного актива. Эта структура означает, что акцент в конкурентной борьбе уже сместился с возможности выпуска на то, как эти токены будут использоваться после выпуска, что также является ключевым моментом анализа в следующих главах статьи.
3.2 Robinhood: от закрытых продуктов к открытым контрактам
Robinhood 30 июня 2025 года первым в Европе запустил токены акций, расширив свои услуги на 30 стран Европейского Союза и Европейской экономической зоны, охватив 400 миллионов пользователей. Токены изначально были выпущены на Arbitrum, пользователи могли наслаждаться нулевыми комиссиями, дивидендами и торговлей 24/5, охватывая более 200 акций и ETF. Однако на тот момент продукт был полностью закрыт в приложении Robinhood, и не имел принципиальных отличий в пользовательском опыте от обычных брокерских счетов.
Настоящий поворотный момент произошел 1 июля 2026 года: запустился основной блокчейн Robinhood, токены акций были преобразованы в стандартные контракты ERC-20, каждый актив получил независимый поток ценовой информации от Chainlink, что позволило сторонним разработчикам напрямую интегрировать эти токены в кошельки, DEX и кредитные рынки, без необходимости участия Robinhood.
Соучредитель Влад Тенев в открытом интервью 8 числа раскрыл, что в течение нескольких недель после запуска цепи было накоплено 10 миллиардов долларов объема торгов, обрабатывая 100 миллионов транзакций быстрее, чем любая другая публичная цепь ранее.
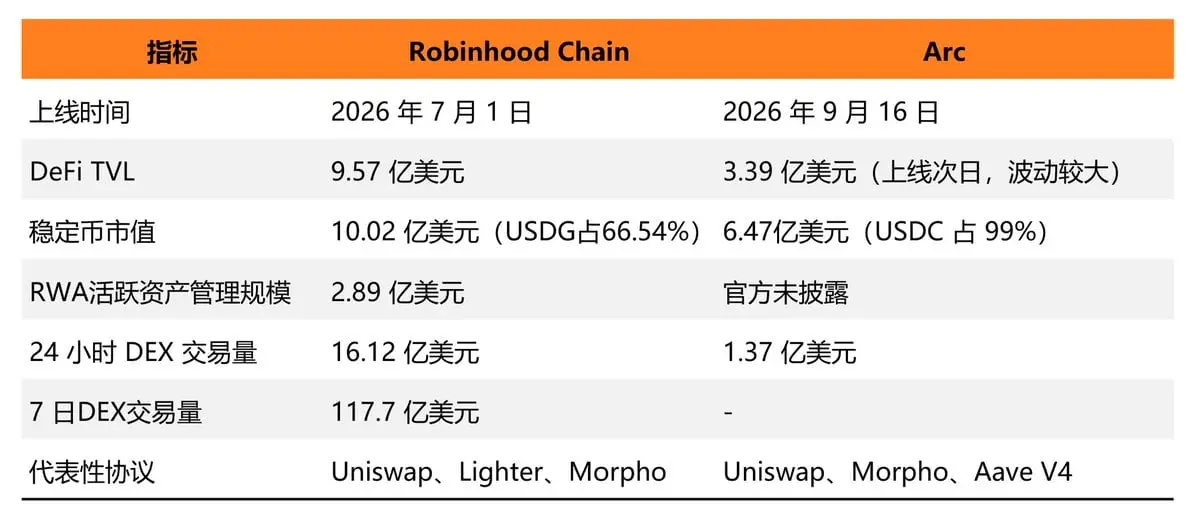
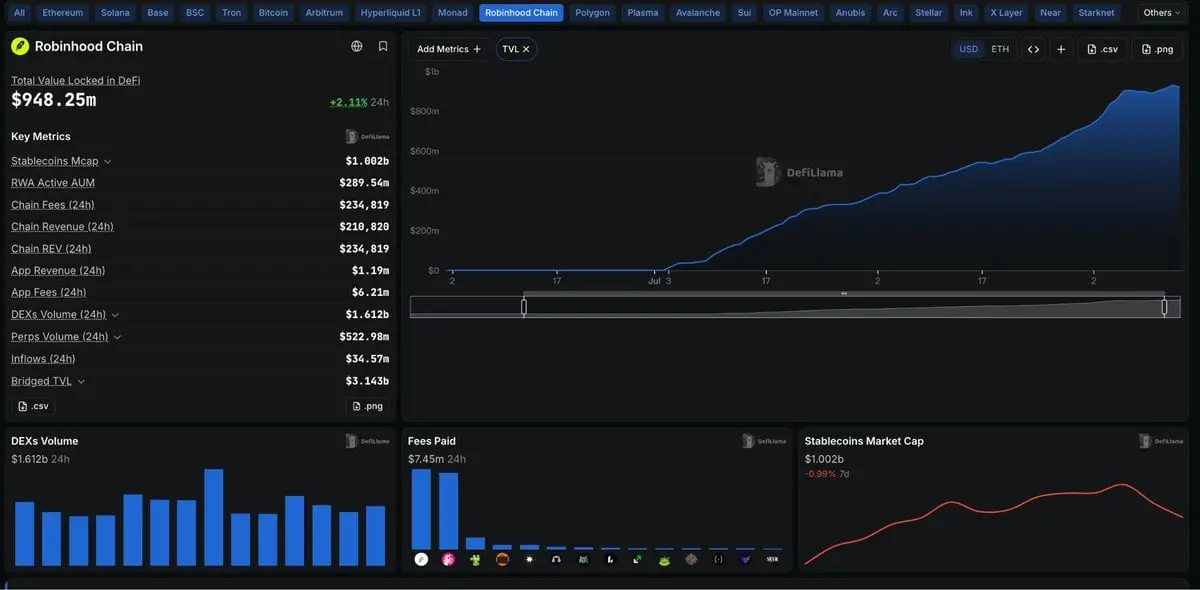
Согласно данным DefiLlama, через два месяца после запуска основной сети (по состоянию на 17 сентября) TVL на цепи достиг 957 миллионов долларов, объем торгов на DEX за 24 часа составил 1.612 миллиарда долларов, а объем торгов бессрочными контрактами — 523 миллиона долларов.
Суть этого изменения заключается в том, что Robinhood активно передал полный контроль над сценариями использования активов, вместо этого сделав стандартизированные интерфейсы контрактов источником конкурентного преимущества. Токены акций таким образом превратились из категории, которую можно было торговать только на собственной платформе, в финансовые компоненты, которые могут быть вызваны любым сторонним контрактом, что также является техническим предпосылкой для обсуждения механизма взаимодействия мем-токенов в шестой части.
3.3 Основные преимущества Robinhood Chain
Уникальность Robinhood Chain заключается не только в огромном шуме, который он создал после запуска, но и в том, что он уже накопил ресурсы, которые другие публичные цепи не могут сопоставить в области токенизации акций: готовые активы и каналы распределения, право на установление стандартов и позиционирование открытой инфраструктуры.
Первое — это преимущества активов и каналов. Robinhood сам владеет активами акций, имеет многолетний опыт соблюдения норм и операций в брокерских услугах, а также уже прошел путь токенизации акций, не нуждаясь в поиске депозитарных брокеров или сторонних эмитентов для завершения этой цепочки. Более того, у него уже есть пользователи и каналы распределения, десятки миллионов брокерских счетов сами по себе представляют собой готовый поток начального трафика, чего не хватает большинству новых публичных цепей на начальном этапе.
Второе — это право на установление стандартов. Robinhood совместно с Superstate предложил стандарт ERC-8056 для регулирования обработки действий компаний на цепи (таких как дивиденды и дробление акций), этот стандарт был включен в индекс предложений по улучшению Ethereum. Тот, кто первым установит стандарт, вероятно, заставит последующих следовать за ним, что является преимуществом на уровне технического влияния, более сложным для обхода, чем простое опирание на масштаб.
Третье — это позиционирование открытой инфраструктуры. Robinhood Chain не остановился на том, чтобы просто перенести акции на цепь, а сделал токены акций стандартизированными компонентами, которые могут быть напрямую вызваны любым сторонним контрактом. Отказ от полного контроля над сценариями использования привел к более быстрому расширению за счет участия большего числа разработчиков, в то время как Uniswap уже принял на себя основной объем торгов на этой цепи.
Сравнивая с предыдущим этапом, когда токены акций были ограничены закрытым приложением, этот переход от закрытого продукта к открытой инфраструктуре является основной ценностью, которую Robinhood продвигает в токенизации акций. Акции таким образом начинают обладать свойствами, аналогичными финансовым деривативам, превращаясь в финансовые компоненты, которые могут свободно вызываться любым контрактом на цепи.
Четыре, Circle: стабильные монеты как основа для расчетов на цепи
4.1 Стабильные монеты Circle Chain Arc
Circle выбрал путь финансирования. 16 сентября 2026 года основной блокчейн Arc официально запустился, USDC используется напрямую в качестве газа, транзакции могут достигать субсекундной определенности расчетов, одиннадцать учреждений совместно выполняют функции узлов валидации, охватывающих управление активами, клиринг, платежи, банки и другие области (список учреждений см. в таблице 5.2). В день запуска основные кредитные протоколы и платформы для спотовой торговли уже были синхронизированы, несколько токенизированных фондов денежного рынка также могут быть непосредственно торгуемыми или использоваться в качестве залога; StableFX (система сводки обмена стабильных монет) от Circle одновременно подключает более 10 местных стабильных монет, предоставляя возможность валютных расчетов 24/7.
Эта стратегия отличается от традиционного подхода учреждений, которые инвестируют в биржи или создают собственные системы сводки: Circle опирается на уже существующее преимущество глобального обращения USDC, превышающего 74 миллиарда долларов, с целью преобразовать существующие средства в реальные финансовые активности на цепи. Поэтому Arc с первого дня запуска завершил интеграцию всех активов, кредитных и торговых протоколов, не оставляя промежутков, как это делают большинство новых публичных цепей, ожидая, пока приложения постепенно присоединятся.
Ссылка для справки: http://rwa.xyz/
4.2 Роли: узлы валидации, кредитные протоколы и рынки ликвидности
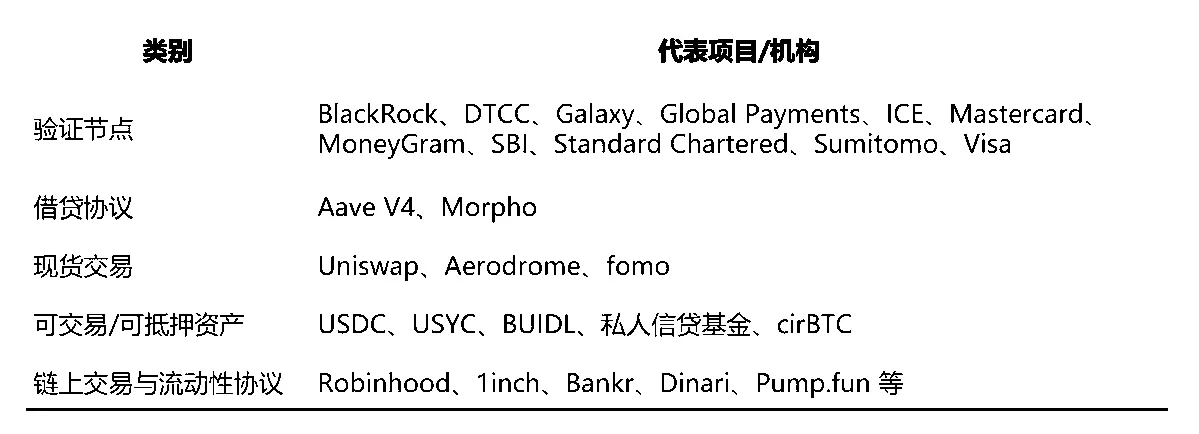
В день запуска Arc была четко определена структура ролей: узлы валидации отвечают за базовую безопасность и соблюдение норм, кредитные протоколы предоставляют услуги кредитного плеча и кредитования, спотовая торговля обеспечивает ликвидность, стабильные монеты и токенизированные фонды составляют слой активов, которые можно торговать и использовать в качестве залога. Эта система распределения ролей была готова в первый день запуска основной сети, что свидетельствует о том, что Circle провел значительную предварительную подготовку на уровне интеграции протоколов.
Состав узлов валидации охватывает различные роли, включая банки, платежные сети, управление активами и рейтинговые агентства, что явно отличается от большинства публичных цепей, которые в начале опирались на структуру валидации, состоящую в основном из майнеров или стейкеров, что указывает на то, что Arc с самого начала был спроектирован как инфраструктура для институциональных клиентов, а не как публичная цепь для розничных трейдеров.
4.3 Тенденция сближения активов и финансирования
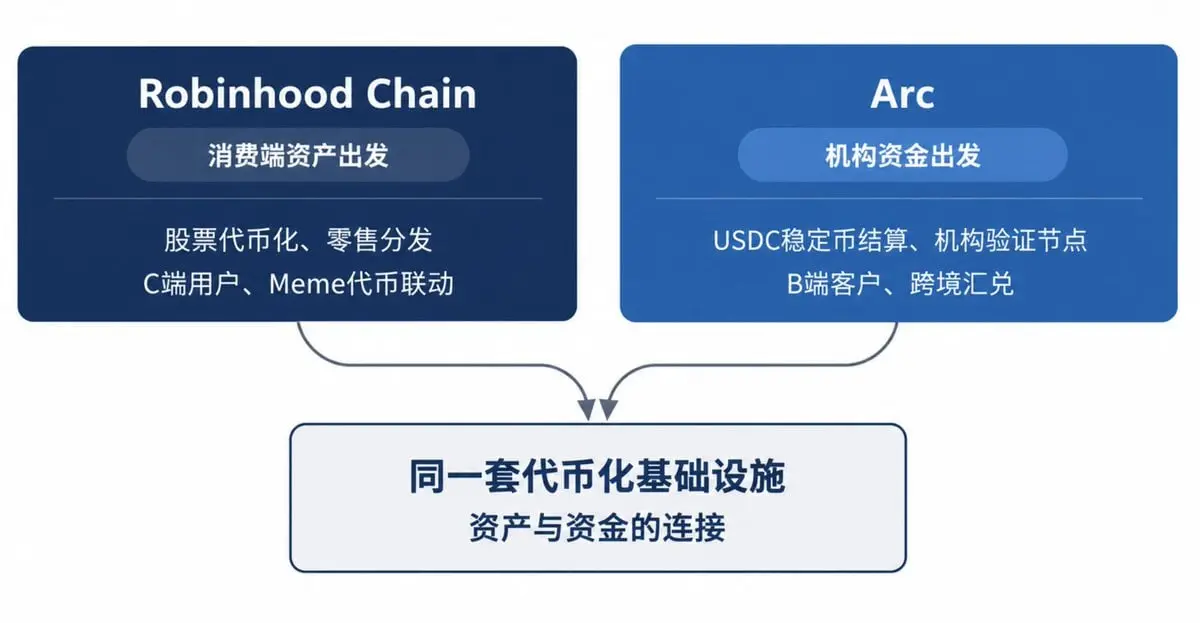
Robinhood и Circle имеют разные отправные точки: один начинает с потребительских активов (C-сторона), другой — с институциональных средств (B-сторона), но обе стороны в конечном итоге решают одну и ту же задачу: активы и финансирование изначально представляют собой две независимые системы, которые необходимо соединить с помощью одной и той же инфраструктуры токенизации.
В официальном списке на момент запуска Arc Circle отнес Robinhood и несколько других цепей торговых протоколов к одной категории, что является прямым отражением этого суждения. В настоящее время обе стороны еще не обнародовали конкретные продукты сотрудничества, но эта классификация уже достаточно говорит о том, что активы и финансирование стремятся к одной и той же инфраструктуре.
Эта тенденция сближения также объясняет вопросы, которые будут обсуждаться в шестой части: когда токены акций, мем-токены и другие типы активов должны подключаться к одной и той же системе расчетов, биржи и компании на уровне финансирования должны работать в рамках единого открытого стандарта контрактов, чтобы обеспечить взаимосвязь между приложениями. Система распределения Arc является конкретным проявлением этой тенденции на уровне инфраструктуры.
Пять, переоценка ценности мем-токенов: от спекулятивных активов до входа в ликвидность
В первых двух частях обсуждалось, как традиционные финансовые активы переходят на цепь, в этой части будет обсуждаться противоположное явление: спекулятивные активы, изначально существующие на цепи, начинают оказывать существенное обратное влияние на традиционные финансовые активы.
5.1 Традиционная позиция: спекулятивные активы без основ
Мем-токены также называются "земляными собаками", как особая категория активов, они часто подвергаются критике. Они не генерируют денежный поток, не имеют основ, их цена полностью зависит от настроения сообщества и передачи средств, колебания цен представляют собой нулевую сумму; в последние циклы их взлеты и падения обычно связаны с определенными нарративами или популярностью в социальных сетях, практически не имея связи с макроэкономической ликвидностью или данными реальной экономики, что также является причиной, по которой аналитические агентства долгое время исключали их из области фундаментального анализа.
Когда в отрасли обсуждают мем-токены, внимание обычно сосредоточено на развлекательных и спекулятивных свойствах, редко рассматривая их как активы, которые могут иметь реальную связь с экономикой: однако это восприятие начало меняться после запуска Robinhood Chain.
5.2 Механизм связывания: дизайн взаимодействия мем-токенов и токенов акций
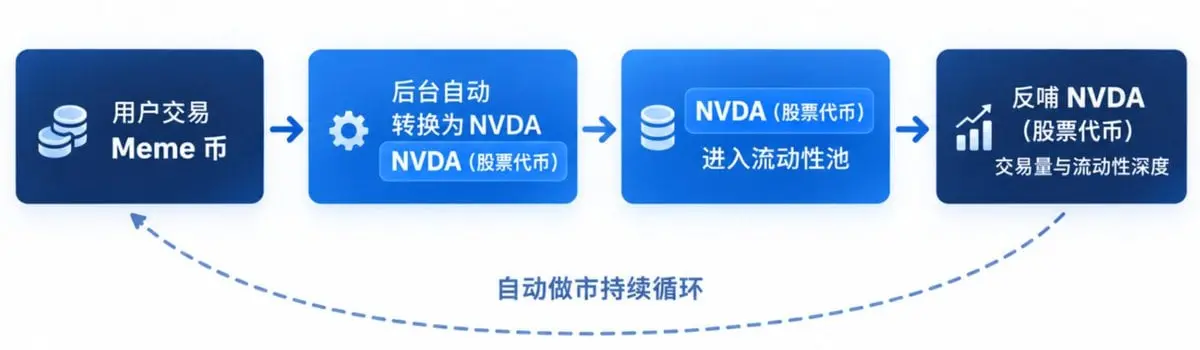
После запуска Robinhood Chain на цепи появилось несколько продуктов, которые напрямую связывают мем-токены и токены акций. Одним из самых представительных примеров является мем-токен $AI (Artificial Inu), выпущенный платформой для запуска токенов Long.xyz: он напрямую связывается с токеном акций NVIDIA $NVDA, каждая сделка с токеном AI сначала конвертируется в $NVDA на заднем плане, прежде чем попасть в пул ликвидности. Данные на цепи показывают, что $NVDA в какой-то момент более 20% своего объема обращения было заблокировано в пуле токенов $AI для автоматического маркетмейкинга.
Помимо парных мем-токенов с акциями, множество популярных мем-токенов, которые вспыхнули в начале запуска Robinhood Chain (таких как $CashCat), сами по себе привнесли в сообщество значительное внимание и трафик. Эти явления сами по себе не обладают устойчивостью, они являются типичным примером спекулятивной игры, но объективный результат заключается в том, что значительные объемы спекулятивных средств, изначально не связанных с токенами акций, были привлечены в Robinhood Chain через эти мем-проекты и через механизмы связывания вернулись к торговым площадкам токенов акций.
Общей чертой этой механики является то, что на переднем плане находятся спекулятивные активы, а на заднем плане — реальные токены акций, при этом цена передается через автоматических маркетмейкеров, и потоки средств, которые изначально считались шумовыми сделками, структурно направляются к реальным активам. Мем-токены отвечают за привлечение трафика, токены акций — за его удержание, вместе они образуют ранее не проектированный финансовый круговорот.
5.3 Эмпирические данные: двусторонний эффект передачи объемов торгов
Данные о комиссиях в сети предоставляют прямые доказательства этого взаимосвязанного эффекта. 1 сентября 2026 года, комиссия Robinhood Chain за один день достигла 3,75 миллиона долларов, превысив общую сумму комиссий основной сети Ethereum и сети Base за тот же день, установив тем самым исторический рекорд; 4 сентября эта цифра возросла до 6,04 миллиона долларов, что стало новым рекордом с момента запуска, основными источниками вклада продолжают оставаться торговля мем-токенами на платформах запуска, таких как Long.xyz и Pons. По данным независимого аналитического агентства Bitquery, по состоянию на 8 сентября, общая сумма комиссий, накопленных с момента запуска сети в июле, превысила 38 миллионов долларов, из которых около 70% было сосредоточено после 24 августа, а около 90% оставалось в самой сети.
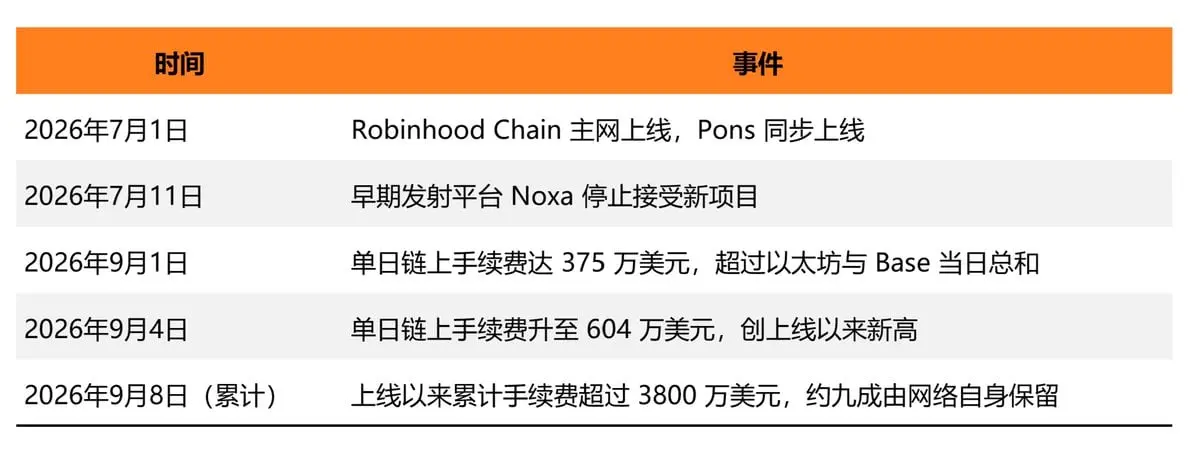
С точки зрения временных рядов, данные о комиссиях в сети на протяжении нескольких дней остаются на высоком уровне, что свидетельствует о том, что эта система взаимосвязей обладает определенной устойчивостью.
5.4 Оценка значимости: функциональная трансформация спекулятивных средств
До этого момента между спекулятивными средствами в сети и традиционными финансовыми активами практически не существовало существенной связи: спекулянты торговали мем-токенами, инвесторы держали акции, два рынка функционировали независимо друг от друга. Теперь мем-токены впервые нашли причину своей необходимости, став входом для привлечения трафика и средств к реальным активам. Для Robinhood высокочастотная торговля мем-токенами косвенно увеличила объем торговых операций с токенами акций и доход от комиссий в сети; для всей отрасли это впервые может быть подтверждено конкретными данными, что спекулятивные настроения в сети могут быть преобразованы в фактический объем торговых операций с традиционными финансовыми активами.
Эта механика затем нашла отклик на BNB Chain. 8 сентября 2026 года, основатель Binance Чжао Чанпэнг (CZ) опубликовал сообщение в социальных сетях, заявив, что "IPO будут проходить в сети".
"🚨 СЕГОДНЯ: SEC выдала приказ, предоставляющий временное, условное исключение для торговых площадок токенизированных ценных бумаг от определения "биржи" в Законе о биржах для торговли токенизированными акциями NMS с использованием инновационного разрешенного автоматизированного маркета."
Источник: Комиссия по ценным бумагам и биржам США (SEC)
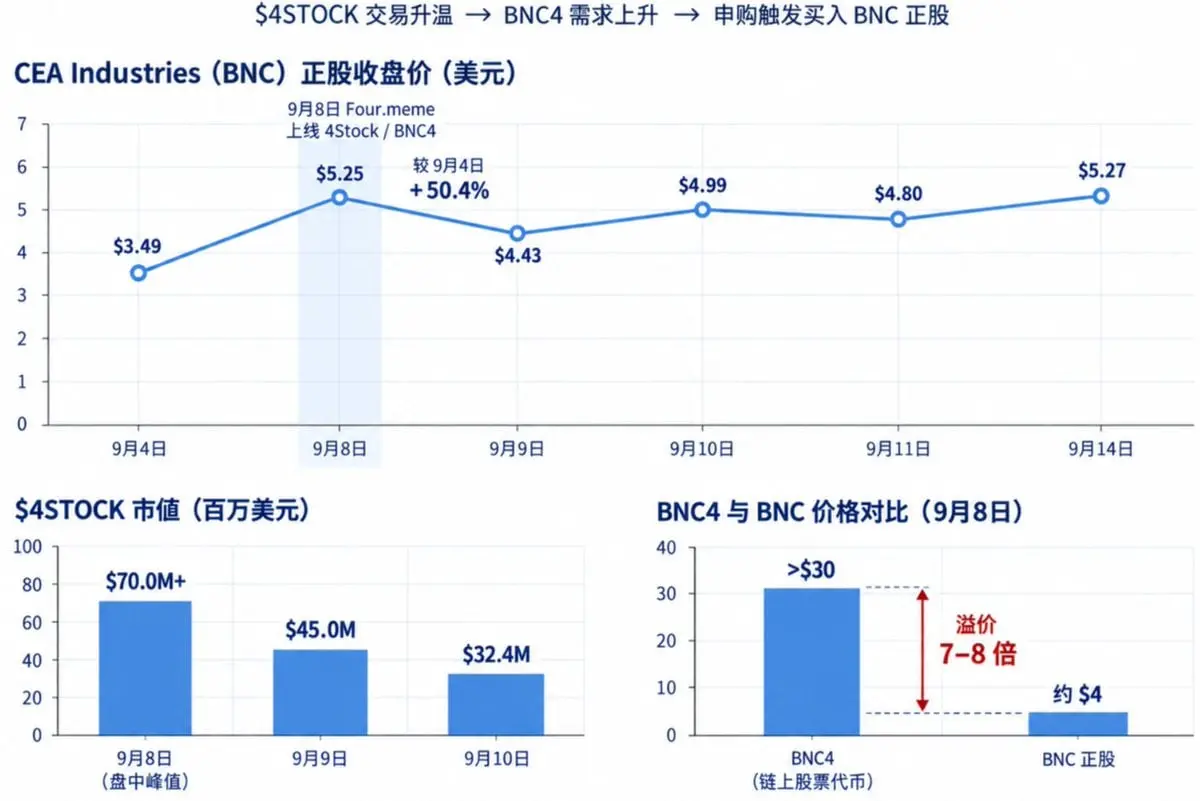
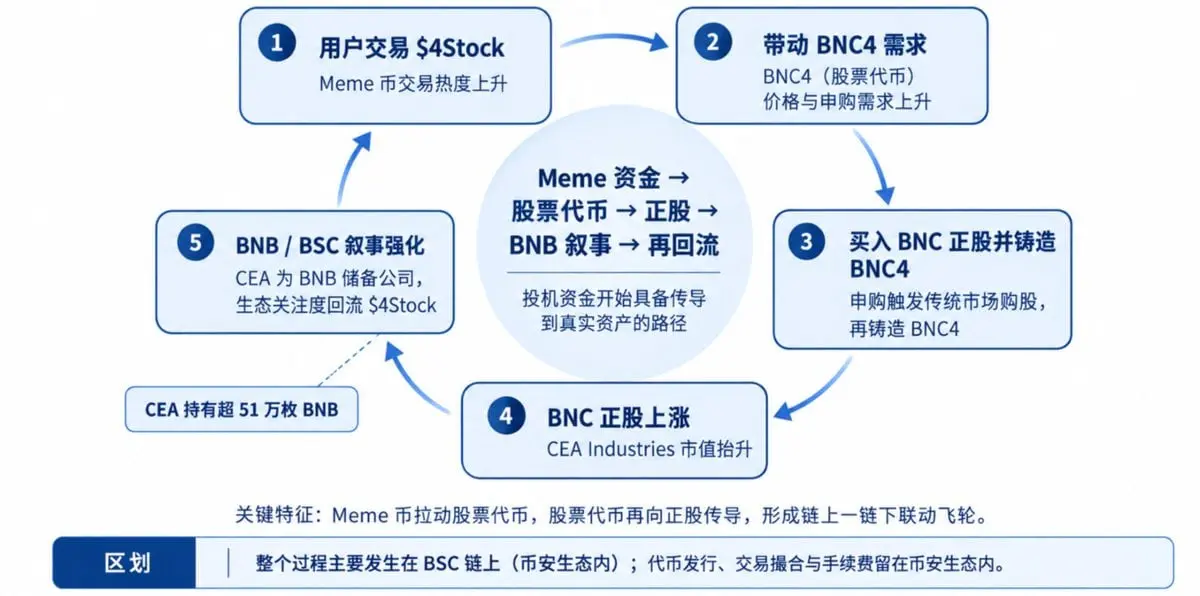
Платформа запуска мем-токенов на BNB Chain Four.meme вскоре представила новую структуру под названием "4Stock": сначала выпустив токен $BNC4, который привязан 1:1 к акциям компании CEA Industries (тикер BNC), затем на основе BNC4 выпустив мем-токен $4Stock.
Эта модель аналогична логике парного токена $AI и $NVDA на Robinhood Chain, с той разницей, что CEA Industries сама является компанией-оболочкой, основной деятельностью которой является владение резервами BNB, с запасом более 510 000 монет. В течение 3 часов после запуска, рыночная капитализация $4Stock достигла 90 миллионов долларов; в то же время цена BNC4 временно превысила 30 долларов, в то время как цена акций составляла около 4 долларов, что соответствует премии в 7-8 раз; цена акций CEA Industries в тот день перед открытием торгов выросла более чем на 80%, затем откатилась, но к закрытию все равно увеличилась более чем на 50% по сравнению с предыдущим торговым днем. Уолл-стрит действительно увидела: мем-токены могут подтолкнуть реальные акции.
Эта механика создала самоподдерживающийся цикл: мем-токены подтягивают токены акций, токены акций подтягивают реальные акции, а базовые активы реальных акций — это сам BNB, поэтому рост передается по той же цепочке обратно к началу. Весь процесс от выпуска токенов, торговли до расчета комиссий происходит внутри BNB Chain, а торговые сборы остаются в этой системе.
В отличие от модели DAT, основанной на постоянном увеличении доли биткойнов за счет собственного рыночного влияния, эта механика не требует дополнительных средств для покупки базовых активов, а лишь за счет ценовой взаимосвязи, возникающей от самой торговли, может повысить оценку каждого звена в цепочке, что также делает ее более настораживающей по сравнению с традиционной моделью DAT.
Эти взаимосвязи нарушают долгое время существующее представление о том, что спекулятивные активы и реальные активы не имеют ничего общего, и являются одним из наиболее интуитивно противоречивых явлений в текущем развитии финансов в сети: спекулятивный актив, не обладающий фундаментальными показателями, может получить реальные экономические функции благодаря механическому дизайну.
Конечно, такие взаимосвязи сопровождаются значительным искажением ценового обнаружения, премия $BNC4 относительно реальных акций не имеет механизма арбитража для своевременной коррекции, что отражает текущие явные недостатки рынка токенов акций в отношении глубины ликвидности и эффективности ценообразования, поэтому при участии в таких сделках следует проявлять осторожность.
Шесть, развитие и тенденции отрасли финансов в сети
6.1 Изменение позиции криптовалют: от выпуска активов к использованию активов
На данный момент можно выделить одну тенденцию: предложение доступных активов в сети стало относительно достаточным, и отрасли больше не нужно полагаться на постоянный выпуск новых токенов для поддержания интереса, старая логика "выпуск токенов, спекуляция, листинг" больше не работает.
С возникновением финансов в сети, акцент в отрасли сместился с выпуска активов на строительство инфраструктуры, основной задачей которой является использование существующих активов и предоставление услуг традиционным финансам. Роль публичных блокчейнов становится ближе к базовым каналам и инструментам обслуживания, а будущее направление — это привлечение качественных долларовых активов и предоставление услуг, соответствующих требованиям SEC, например, обеспечение равных прав на дивиденды и голосование для держателей токенов и акционеров.
6.2 Функционал мем-токенов и переопределение токенов акций
Ранее мем-токены воспринимались как чисто потребительские активы, случай Robinhood Chain показывает, что при наличии разумного механизма привязки, их торговая активность может быть напрямую преобразована в объем торгов реальными активами и доход от комиссий.
Это открытие может привести к появлению команд, занимающихся разработкой механизмов привязки активов, которые будут рассматривать "как направить трафик мем-токенов к реальным активам" как отдельное направление продукта, а не просто как инструмент маркетинга или привлечения трафика. Такой механизм дизайна выходит за рамки обычного выпуска токенов и включает алгоритмы автоматического маркетмейкинга, модели ценообразования между активами и параметры управления рисками, что ближе к финансовой инженерии и выходит за пределы простой операционной деятельности сообщества.
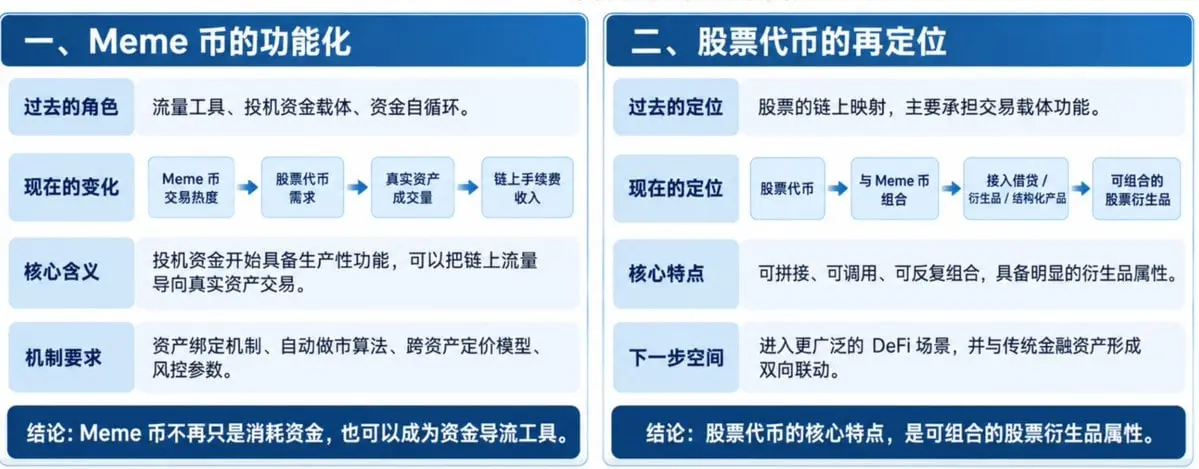
Это открытие также открывает новое окно наблюдения: токены акций, прошедшие комбинацию с мем-токенами, уже обладают свойствами, аналогичными финансовым деривативам, основная характеристика которых заключается в том, что они могут многократно комбинироваться и свободно использоваться в сети. В настоящее время проверена только одна комбинация токенов акций и мем-токенов, если в дальнейшем подключить другие DeFi механики, такие как кредитование, торговля деривативами, структурированные продукты и т.д., комбинируемость самих акций может стать ключевым нарративом следующего этапа.
Это также поднимает более фундаментальный вопрос: как токены акций, как комбинируемый дериватив, могут быть введены в более широкие DeFi сценарии и создать двустороннюю взаимосвязь с традиционными финансовыми активами, ответ на этот вопрос определит границы ценности, которые токены акций смогут достичь в следующем шаге.
6.3 Путь трансформации компаний DAT токенов
С объявлением MicroStrategy о начале продажи части своих биткойн-активов, а также примерами взаимосвязи токенов акций через внутренние платформы в системе Binance, группа компаний цифровых активов (DAT) сталкивается с двумя очевидными путями трансформации.
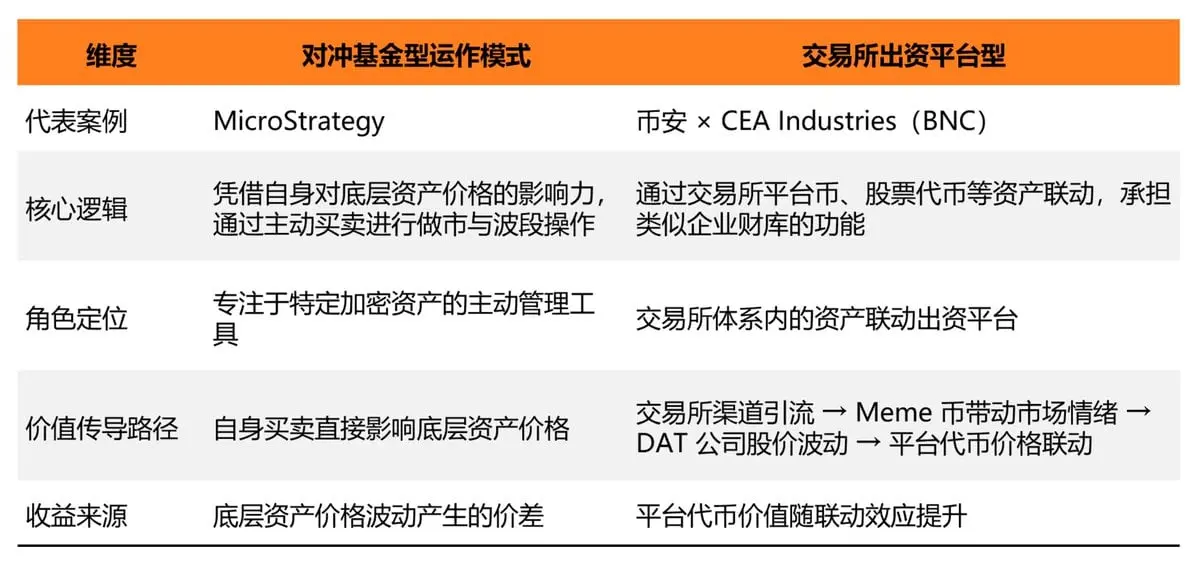
- Модель хедж-фонда: как MicroStrategy, используя свое влияние на цены базовых активов, проводить маркетмейкинг и высокие продажи, превращая компанию в активный инструмент управления, сосредоточенный на определенных криптоактивах.
- Внутренние платформы биржи: через взаимосвязь активов, таких как токены платформы и токены акций, выполнять функции, аналогичные корпоративным финансовым активам, взаимосвязь Binance через CEA Industries (BNC) является ранним примером этого пути: биржа выступает в качестве канала входа, используя мем-токены для создания рыночного настроения, подтягивая акции базовых компаний DAT, что, в свою очередь, влияет на цену токенов платформы.
Помимо этих двух путей, малые и средние компании DAT, не имеющие четкой позиции, в будущем столкнутся с серьезным давлением на выживание.
6.4 Стратегическая ценность публичных блокчейнов для криптоинститутов становится все более очевидной
Публичные блокчейны становятся ключевым компонентом инфраструктуры для институтов: если институт зависит только от третьих публичных блокчейнов для ведения бизнеса, доходы от комиссий и сетевых сборов будут продолжать поступать к операторам публичных блокчейнов, только действительно хорошо управляя своим публичным блокчейном, можно сохранить эту часть ценности в своей системе.
Circle, чтобы максимально сохранить комиссии и доходы в своей системе, выбрала создание Arc; Robinhood, чтобы продвигать внутреннюю токенизацию акций и контролировать базовые расчеты, также выбрала создание публичного блокчейна; BNB Chain от Binance через третьи платформы запуска, такие как Four.meme, стал важным каналом для взаимосвязи токенов платформы и мем-токенов: это также является основной причиной, по которой три стороны выбрали создание или глубокую привязку к публичным блокчейнам.
6.5 Будущая фокусировка: уровень соединения активов и средств
Действительно имеющие инвестиционную ценность сегменты находятся на уровне соединения активов и средств, в настоящее время все эти сегменты страдают от недостатка зрелых решений, команды, которые первыми решат проблему соединения, могут рассчитывать на получение наиболее определенной части этого промышленного прорыва.
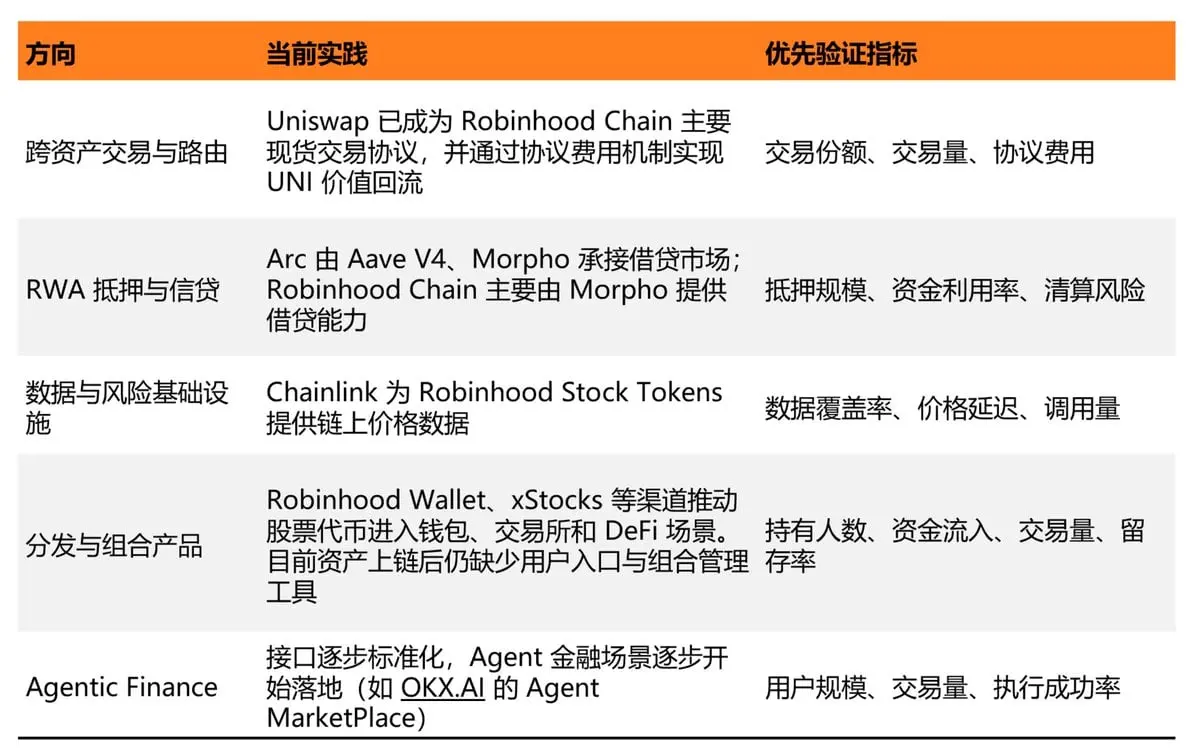
Среди указанных направлений, маршрутизация ликвидности между активами является одним из направлений, обладающих сильной реальной способностью к реализации, недавние результаты Uniswap являются конкретным примером.
С ростом объема спотовых торгов на Robinhood Chain и Arc, Uniswap занял большую долю спотовых торгов на обеих цепочках. В начале сентября 2026 года в одной из торговых сессий его доля составила более 1,3 миллиарда долларов от общего объема торгов на Robinhood Chain. Это изменение роли напрямую отразилось на ценах токенов: с середины августа по начало сентября 2026 года цена UNI выросла с около 3 долларов до более чем 7 долларов, увеличившись более чем на 100%.
Этот случай показывает, что учреждения, выпускающие токенизированные активы или создающие собственные блокчейны, не являются единственными бенефициарами. Проекты, обладающие входом в ликвидность кросс-активов и уже создавшие механизмы захвата ценности на уровне протоколов, также могут получать проверяемую прибыль от структурного роста объемов торгов, что стоит включить в конкретные исследования и мониторинг.
Семь、Заключение
Если рассмотреть события 2026 года в совокупности, они указывают на один и тот же вывод: онлайновые финансы вышли из концептуальной стадии и вошли в стадию реального внедрения, поддерживаемую SEC, Нью-Йоркской фондовой биржей, Nasdaq, Robinhood и Circle. Движущей силой этой трансформации является необходимость одновременного наличия капитала и активов в глобальной структуре доллара и долларовых активов. Circle и Robinhood выбрали эти два пути и оба оставили комиссионные и сборы за сделки в своих системах, создав собственные блокчейны.
В этой логике токены акций и мем-токены завершили свою трансформацию. Токены акций, которые ранее могли торговаться только на собственных платформах, стали финансовыми компонентами, которые могут вызываться любыми контрактами, обладая комбинируемыми свойствами, подобными деривативам: это самый контринтуитивный и наиболее заслуживающий дальнейшего мониторинга переменный фактор в этом цикле. Мем-токены, в свою очередь, опираясь на эту комбинируемость, нашли конкретные механизмы для привлечения реальных активов на Robinhood Chain и BNB Chain, такие как пары $$AI и $$NVDA, $4STOCK и BNC4, а также связь с акциями CEA Industries, что позволило спекулятивным капиталам впервые преобразоваться в реальный объем торгов традиционными финансовыми активами.
В то же время ценность на этапе выпуска активов снижается, и именно на стыке активов и капитала сейчас находится более определенное место для получения прибыли. Uniswap, получивший прибыль от удвоения цены UNI за счет захвата ликвидности, является примером того, что это предположение уже подтвердилось. Направления RWA залога и кредитования, инфраструктуры данных и рисков, а также Agentic Finance все еще находятся на ранних стадиях. Тот, кто первым решит проблему соединения, получит больше шансов на получение самой определенной части этого промышленного дивиденда.
Конечно, риски также очевидны: ликвидность вторичного рынка токенизированных акций довольно низка, а искажения цен, возникающие из-за связи мем-токенов и токенов акций, еще не были исправлены арбитражными механизмами. Сам регуляторный каркас все еще находится в переходном состоянии временного освобождения на пять лет и не сформировал долгосрочные стабильные институциональные соглашения. Эти структурные переменные определяют, насколько далеко могут зайти онлайновые финансы: но направление уже необратимо.
 Предупреждение о рисках
 Предупреждение о рисках

Популярные статьи




