Circle отвечает за выпуск, Coinbase контролирует пользователей: кто на самом деле зарабатывает на стейблкоинах?
 Ключевые тезисы

 Все смотрят, кто выпускает стейблкоины, но с точки зрения бизнес-модели на самом деле стоит обратить внимание на то, кто контролирует каналы распределения.
Автор:Darko,IOSG
Все смотрят, кто выпускает стейблкоины, но с точки зрения бизнес-модели, на самом деле важно следить за тем, кто контролирует каналы распределения.
Криптоиндустрия потратила десять лет на поиск продукта, который будет использоваться даже людьми вне этой сферы. Стейблкоин — это ответ. За последний год основные финансовые учреждения наконец поняли его.
Ключевое изменение заключается не в технологии, а в отношении институтов. Законопроект GENIUS, подписанный и вступивший в силу 18 июля 2025 года, впервые устанавливает федеральную регуляторную структуру для стейблкоинов в США. После этого OCC последовательно продвигала или одобряла национальные лицензии на трастовые банки для Circle, Ripple и Paxos. В июне 2026 года Visa, Mastercard и другие присоединились к Open Standard, состоящему более чем из 140 компаний, и запустили Open USD. Долларовые токены могли нормально функционировать с 2014 года, технологии не сделали резкого прорыва. Настоящий момент "Ага!" — это когда банки и карточные организации наконец поняли, что могут сделать стейблкоины.
По состоянию на 28 сентября 2026 года, DefiLlama показывает, что общая рыночная капитализация стейблкоинов составляет около 306,6 миллиарда долларов, из которых USDT составляет около 183,7 миллиарда долларов, а USDC — около 75,4 миллиарда долларов. По сравнению с данными, использованными в оригинале за середину июля 2026 года, общий объем немного увеличился, также увеличился и USDC. Базовый прогноз Citi все еще составляет 1,9 триллиона долларов к 2030 году.
Помимо энтузиазма, необходимо обратить внимание на две вещи.
Во-первых, объемы торгов в заголовке серьезно завышают реальные показатели использования. BCG и Allium оценивают, что в 2025 году общий объем переводов стейблкоинов составит около 62 триллионов долларов; исключив роботизированные сделки, маршрутизацию и внутренние переводы, останется только 4,2 триллиона долларов, из которых реальная сумма, использованная для покупки товаров и услуг, составляет около 350-550 миллиардов долларов. Реальный объем платежей ниже заголовка на один-два порядка.
Во-вторых, сокращение предложения и инновации в использовании могут происходить одновременно. В июне 2026 года предложение стейблкоинов сократилось на 7,7 миллиарда долларов, что стало наибольшим месячным снижением с 2022 года, но снижение составило всего 2,4%, и разрыв не произошел. В том же месяце скорректированный объем переводов достиг 1,79 триллиона долларов, что на 63% больше по сравнению с прошлым годом. Долларовые токены стали меньше, но их оборот стал быстрее.
Три причины за этим: Снижение рисков на крипторынке. BTC и ETH упали, из фондов ETF по биткойнам вышло более 4 миллиардов долларов. Когда трейдеры снижают кредитное плечо, они выкупают залоговые активы, но зарплаты и оборотный капитал компаний не исчезают одновременно. Рынок заранее реагирует на ограничения по процентам по стейблкоинам, установленные законом GENIUS. Соответствующие ограничения вступят в силу 18 января 2027 года, и часть средств уже была перенаправлена на токенизированные государственные облигации, которые все еще могут напрямую приносить доход. По состоянию на 24 сентября 2026 года объем токенизированных государственных облигаций США составляет около 14,9 миллиарда долларов, что ниже уровня около 16 миллиардов долларов в конце июля. Поэтому направление "средства продолжают течь от стейблкоинов к токенизированным государственным облигациям" заслуживает внимания, но недавние данные не показывают одностороннего роста. Увеличение скорости обращения денег. Standard Chartered оценивает, что стейблкоины в среднем оборачиваются около 6 раз в месяц, что вдвое больше, чем два года назад. То же количество платежей теперь не требует такого же объема стейблкоинов на счетах. Только первый пункт указывает на то, что спрос на стейблкоины все еще зависит от криптоцикла, и это не обязательно самый важный фактор.
Третий пункт наиболее важен, поскольку он не полностью совпадает с интересами эмитента. Доход от эмиссии примерно равен "замороженным средствам × доходности". Чем более распространены платежи, тем быстрее обращаются средства; для каждого доллара платежей требуется меньше стейблкоинов на счетах.
Залоговые активы остаются на месте и могут продолжать приносить прибыль эмитенту; оборотный капитал постоянно движется, что приводит к меньшему доходу от замороженных средств. Если тезис о платежах верен, эмитент получит больше объемов использования, но не обязательно сможет заработать больше на каждую единицу использования.
Таким образом, вопрос больше не в том, вырастут ли стейблкоины, а в том:
Если стейблкоины станут стандартным способом передачи долларов в интернете, какой уровень сможет оставить прибыль себе?
Эмиссия создает пул доходов, распределение определяет, как делить.
I. Откуда берутся деньги у стейблкоина и кто их забирает?
В экосистеме стейблкоинов есть пять уровней участников, зарабатывающих деньги, соответствующих трем бизнес-моделям: резервные проценты — это бизнес с процентными ставками, комиссии за поток средств — это бизнес с объемами сделок, инфраструктура — это бизнес SaaS.
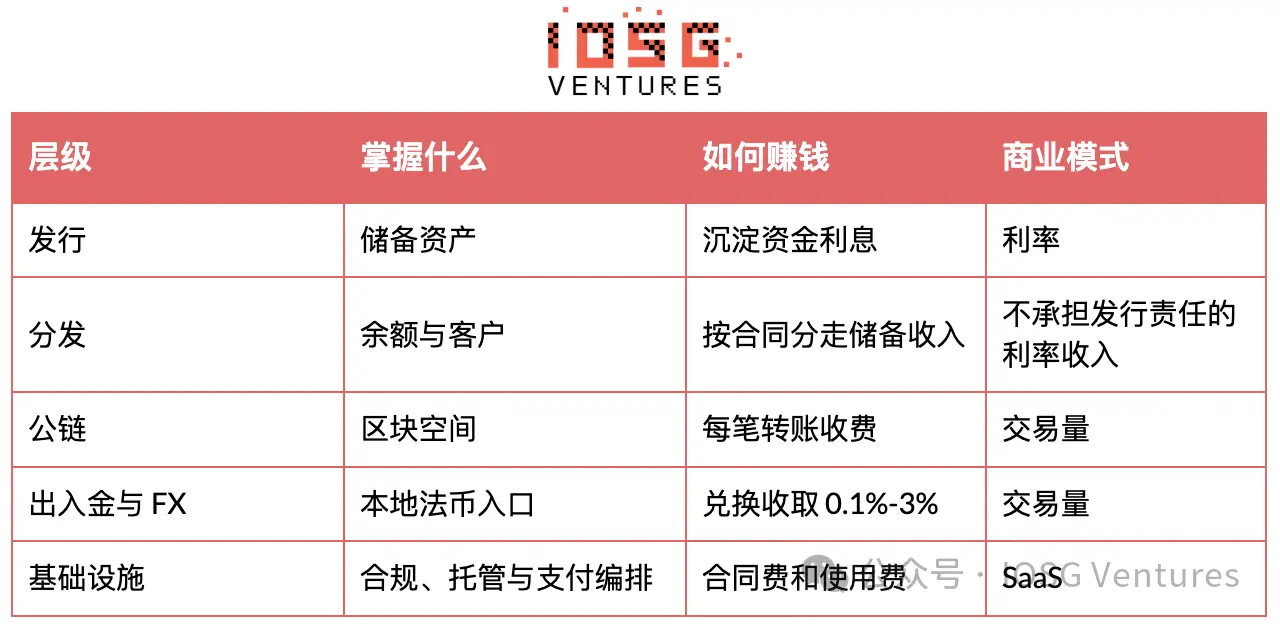
Здесь наибольшая асимметрия. Эмитенты создают самый большой пул прибыли, а распределители определяют, где будут находиться средства, но настоящая блокчейн-сеть, отвечающая за переводы, оказывается самой дешевой в цепочке ценностей.
II. Эмитенты зарабатывают на процентах, но не могут удержать всю прибыль
Circle уже вышла на биржу, и ее раскрытие информации наиболее полное, что делает ее подходящей для анализа.
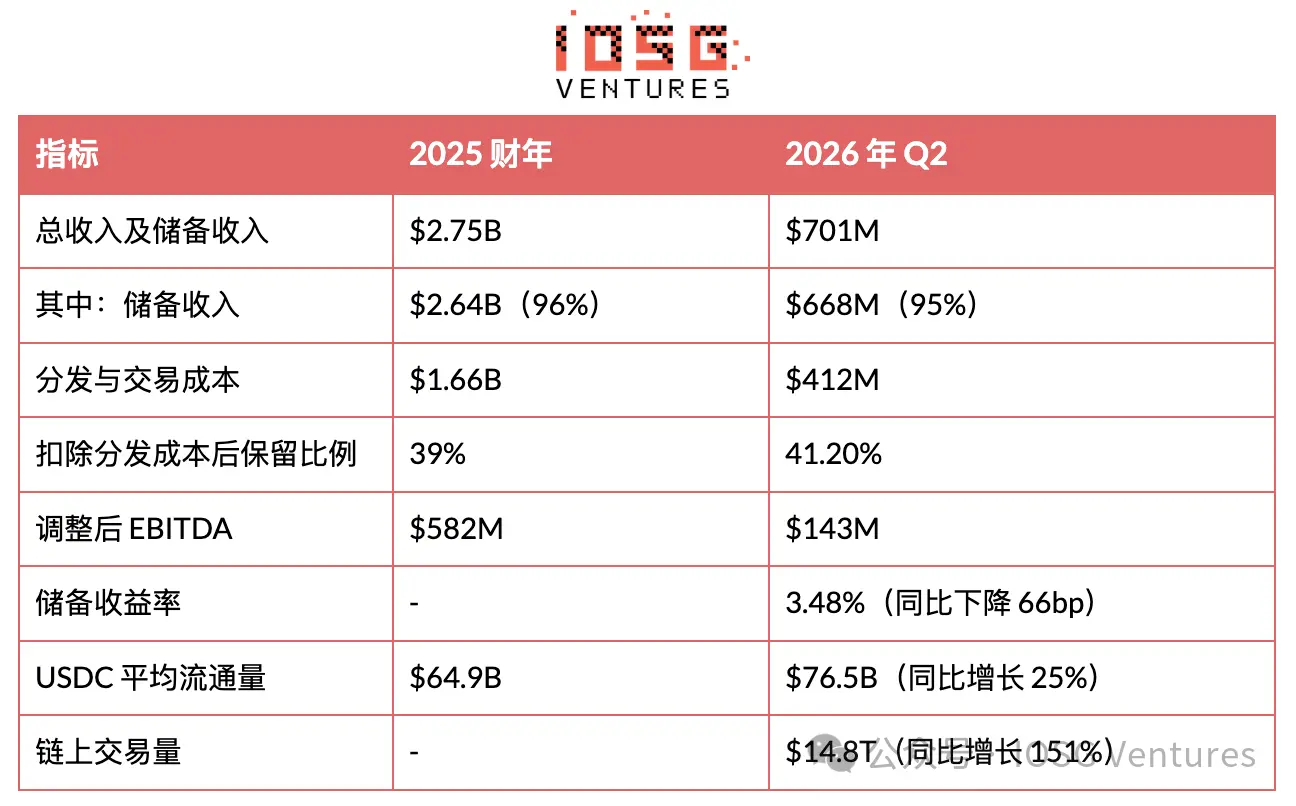 Эти цифры показывают три вещи.
Доход следует за замороженными средствами, а не за объемом платежей.
Circle зарабатывает на процентах за время, когда средства находятся на счете, а не на комиссиях за перемещение долларов. Во втором квартале 2026 года объем транзакций USDC на блокчейне увеличился на 151%, но это не привело к прямому увеличению резервного дохода.
На доход влияет процентная ставка, а не конкуренция.
Средний объем обращения USDC увеличился на 25%, но резервный доход увеличился всего на 5%. Резервная доходность упала на 66 базисных пунктов, что поглотило большую часть прироста, связанного с увеличением баланса. Это больше похоже на влияние снижения SOFR, а не на то, что USDC потерял долю из-за конкуренции.
Эмитенту остается менее половины.
Circle оставляет 39% после вычета затрат на распределение в 2025 году, а во втором квартале 2026 года этот показатель увеличился до 41,2%. Доля, которую забирает распределитель, не продолжает расти, но пул доходов, который он распределяет, сокращается с падением процентных ставок.
III. Кто контролирует пользователей, тот контролирует распределение
Ниже приведены четыре группы данных, которые все больше должны настораживать эмитентов. Circle получила лицензию, а Coinbase все равно не потеряла ни цента Согласно соглашению 2023 года, Coinbase может получать большую часть резервного дохода, генерируемого USDC на своей платформе, и делиться частью резервного дохода от USDC вне платформы. В втором квартале 2026 года Circle выплатила Coinbase связанные затраты на распределение в размере 324,6 миллиона долларов; в 2025 году общие затраты на выплаты основным распределителям составили около 1,66 миллиарда долларов.
Это трехлетнее соглашение вошло в окно продления в августе 2026 года. Circle подтвердила на телефонной конференции по результатам 5 августа, что соглашение будет продлено на тех же условиях до 2029 года.
Это самое убедительное доказательство в тексте. Circle уже получила лицензию на федеральный трастовый банк, платежная сеть растет, на рынке есть несколько примеров распределения, которые отдают 90%-100% резервного дохода каналам. Два месяца назад Coinbase снова присоединилась к альянсу Open USD, конкурирующему с USDC, и акции Circle упали примерно на 17% в тот день. Но это не изменило условия продления.
Причина проста: клиенты находятся у распределителей. Возможность продления контракта также в значительной степени зависит от порога производительности и не означает, что эмитент имеет право на переоценку.
Во втором квартале 2026 года средний баланс USDC в продуктах Coinbase достиг исторического максимума в 20 миллиардов долларов, что составляет более 30% от общего объема обращения USDC на конец квартала. Почти треть доходов Circle сосредоточена на платформе одного контрагента, а следующее полное окно продления не наступит до 2029 года. Hyperliquid: хотели выпустить собственный токен, чтобы получить проценты, но в итоге вернулись к USDC В сентябре 2025 года Hyperliquid запустила USDH, надеясь оставить резервный доход, соответствующий миллиардам долларов USDC на платформе, себе. Максимальный объем USDH составил всего около 21 миллиона долларов, и он прекратил работу 20 июня 2026 года.
Следующие шаги более интересны. На Hyperliquid находится около 6 миллиардов долларов USDC. Coinbase учитывает это в балансе платформы, получает соответствующий резервный доход и затем возвращает около 90% Hyperliquid. Почему это делает Coinbase, а не Circle напрямую? Потому что у Coinbase есть передаваемая прибыль канала. Установив баланс как средства на платформе, Coinbase сначала получает более высокий процент дохода, а затем все еще имеет пространство для возврата Hyperliquid. Экономические интересы Circle в обоих случаях остаются в основном фиксированными, и после продления они снова заблокированы на три года. USDG не зарабатывает на эмиссии, а отдает прибыль каналам Paxos отвечает за эмиссию Global Dollar, партнерская сеть включает Robinhood, Kraken, Galaxy и Mastercard. Партнеры могут оставить большую часть резервного дохода; если баланс остается на их платформе, процент может достигать 100%. Эмитент здесь больше похож на поставщика услуг, а не на центр прибыли.
Эта модель будет самоподдерживающейся. Robinhood Chain была запущена 1 июля 2026 года, установив USDG в качестве единственного нативного стейблкоина, выпустив 178 миллионов долларов за первую неделю и поддерживая 7% продукта Earn. Если канал может оставить прибыль, он, естественно, направит свои цепочки, брокерские услуги и 27 миллионов аккаунтов на наиболее желаемый стейблкоин. Open USD: более 140 компаний объединяются, чтобы превратить стейблкоины в бизнес каналов Open USD был запущен в июне 2026 года, за ним стоят более 140 участников, включая Visa, Mastercard и Coinbase. Он распределяет резервный доход между каналами распределения после вычета административных сборов. USDG доказывает, что каналы могут забирать доход через контракты; Open USD же прямо включает эту схему в дизайн продукта и включает крупные карточные организации.
Coinbase, с одной стороны, как крупнейший распределитель USDC завершает продление, а с другой стороны, присоединяется к Open USD. Его раскрытие показывает, что в первой половине 2026 года объемы стейблкоинов, сотрудничавших с Coinbase, составили 79% от общего объема торгов стейблкоинов, что выше, чем 55% в 2025 году. Каналы распределения могут оставаться нейтральными к токенам, чего эмитенты не могут.
IV. Падение процентной ставки на 300 базисных пунктов приводит к испарению почти 80% прибыли от эмиссии
Доход эмитента можно упростить как: замороженные средства × доходность, минус доля распределения, установленная контрактом, минус относительно фиксированные операционные расходы.
Предположим, что у эмитента есть 100 миллиардов долларов замороженных средств, 50% дохода идет каналам, а годовые операционные расходы составляют 600 миллионов долларов:
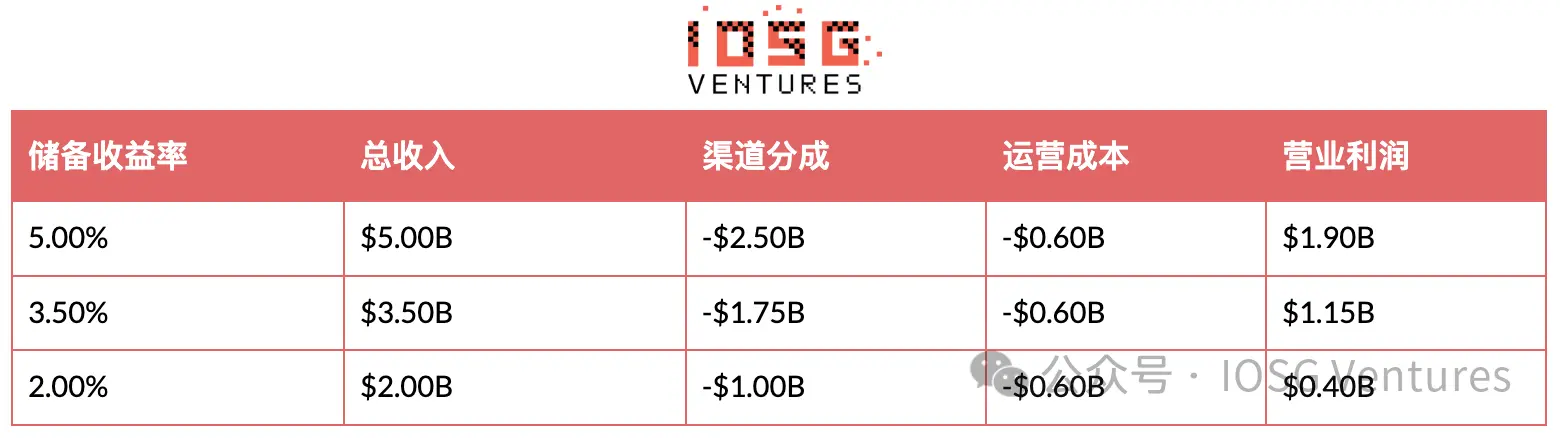
Если объем резервных средств не изменится, снижение доходности на 300 базисных пунктов приведет к потере около 79% операционной прибыли. Чтобы продолжать зарабатывать $1.9B при доходности 2%, объем резервных средств должен увеличиться до примерно $250B. Иными словами, масштаб должен вырасти на 150%, чтобы прибыль вернулась на исходный уровень.
Это уже не гипотеза. Фактическая доходность резервов Circle во втором квартале 2026 года составила 3.48%, что как раз соответствует значениям на втором уровне. Предположение о 50% распределении каналов даже является консервативным: общая выручка за квартал составила $701M, а расходы на распределение, транзакции и другие затраты составили $412M.
Конечно, Circle не сидит сложа руки.
На конец квартала годовой объем транзакций Circle Payments Network достиг $14.7B, увеличившись на 76% по сравнению с предыдущим кварталом; на 31 июля он уже вырос до $23B. Компания повысила прогноз по не резервным доходам на весь год до $310M-$330M. Однако из этой суммы $242M поступили от разовой продажи токенов, что не является устойчивым доходом. Платежная сеть тогда еще не начала взимать плату, поэтому на самом деле следует обращать внимание на тарифы, а не на объем транзакций.
Circle также расширяется вниз по цепочке. На момент написания оригинала Arc планировала запуститься 16 сентября; на момент обновления этой статьи публичная основная сеть Arc уже была запущена в срок, в первый день в ней участвовали более 100 учреждений и строителей экосистемы, такими как BlackRock, DTCC, ICE, Mastercard, Standard Chartered и Visa, которые выступали или участвовали в валидации и интеграции. Circle использует все еще достаточные доходы от резервных средств для покупки позиции на уровне расчетов.
Tether выглядит как исключение, но данные за второй квартал 2026 года показывают, что прямое сравнение может ввести в заблуждение. Tether отчитался о операционной прибыли около $1.5B, объем выпуска USDT составил около $184.6B, а объем держания американских государственных облигаций составил около $115B, и у него нет таких огромных распределений каналов, как у Circle. Однако компания подчеркивает, что операционная прибыль не включает изменения рыночной стоимости удерживаемого золота и биткойнов, а эти два класса активов значительно упали в этом квартале. Избыточные резервы снизились с $8.23B до $4.11B. Объем предложения увеличился, но буфер из-за изменения цен на активы сократился вдвое.
Та же самая бухгалтерская методология также увеличила прибыль, часто упоминаемую в 2024 году. Из заявленных $13B прибыли около $5B приходят от нереализованных доходов. Если исключить колебания рыночной стоимости с обеих сторон, Tether больше напоминает бизнес по получению дохода от государственных облигаций в размере $1B-$1.5B за квартал: объем большой, чувствителен к процентным ставкам и несет риски, которые регулируемые эмитенты обычно не могут взять на себя.
Настоящая граница не между "регулируемыми" и "офшорными", а между собственным распределением и арендованным распределением. Circle арендует каналы, условия зафиксированы до 2029 года; Tether уже построил сеть до наступления эпохи регулирования. Банки и платежные компании, если они напрямую контролируют клиентов, обычно могут оставить прибыль значительно выше 41%.
Пункт 5. Даже если публичные блокчейны развиваются быстро, они обычно могут зарабатывать лишь небольшую долю
При переводах на Solana или Base стоимость часто составляет менее одного цента. По сравнению с процентами, которые генерируются от хранения одного доллара в резерве в течение года, комиссия за перевод почти незначительна. Публичные блокчейны взимают плату только при перемещении средств, тогда как эмитенты зарабатывают каждый день, пока баланс существует.
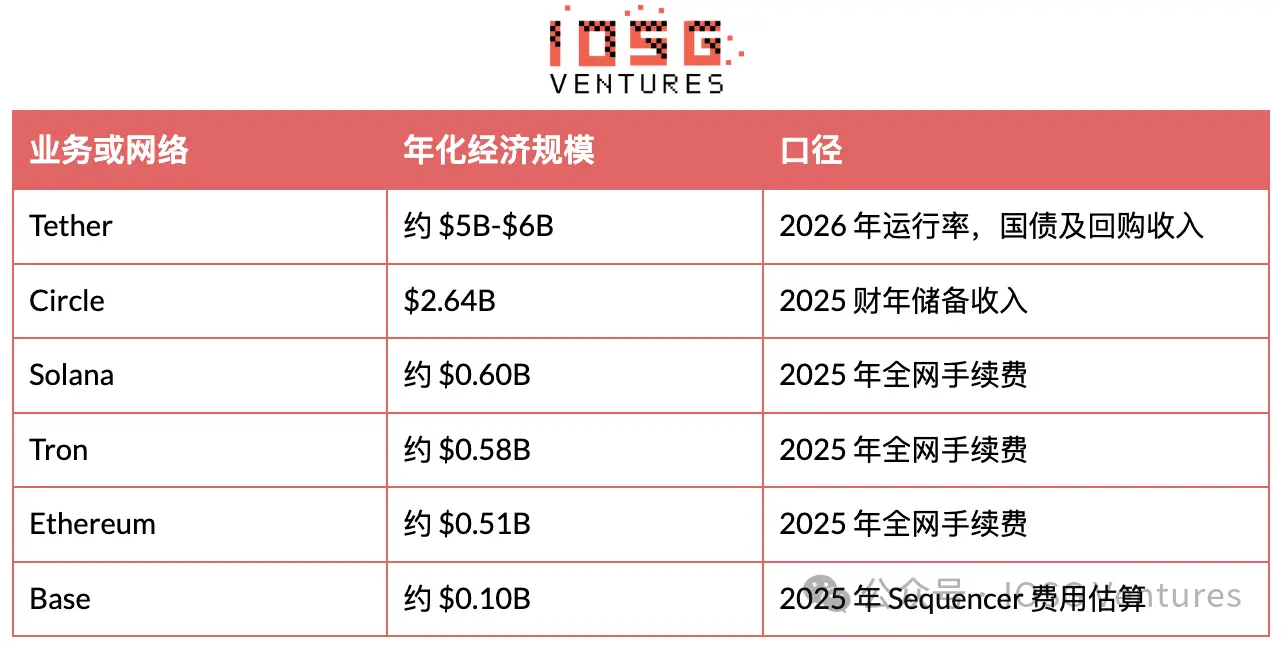 Эти цифры могут использоваться только для направленного сравнения, так как данные от разных поставщиков не согласованы, особенно Tron подвержен влиянию статистических методов.
Tron является наиболее вдохновляющим исключением. BCG оценивает, что в 2025 году Tron обработал около $235B-$375B реальных экономических платежей стабильной валюты, что превышает другие публичные блокчейны. Причина не в пропускной способности, а в том, что некоторые трансакционные каналы уже сформировали стандарты вокруг Tron: поддержка бирж, интеграция кошельков, глубокая ликвидность USDT и долгосрочные пользовательские привычки.
Тем не менее, Tron также не имеет клиентов. Услуга пополнения и вывода средств привлекает пользователей, кошельки предоставляют интерфейс, Tether предоставляет доллары. Tron является расчетной платформой этого канала, а не распределителем.
Нейтральное блокчейное пространство трудно получить с высокой прибылью, поскольку публичные блокчейны постоянно конкурируют за то, кто предложит более низкие цены. Только когда ликвидность и пользовательские привычки делают пользователей зависимыми, платформа может устанавливать цены. Крупнейший победитель скрыт вне цепочки: Министерство финансов США Согласно соглашению 2023 года, Coinbase может получать большую часть доходов от резервов, созданных USDC на своей платформе, и часть доходов от резервов вне платформы. Расходы Circle на распределение, связанные с Coinbase во втором квартале 2026 года, составили $324.6M; общие расходы на основных распределителей в 2025 году составили около $1.66B.
Это трехлетнее соглашение вступает в окно продления в августе 2026 года. Circle на телефонной конференции по результатам 5 августа подтвердила, что соглашение будет продлено на тех же условиях до 2029 года.
Это является самым убедительным доказательством в тексте. На тот момент Circle уже получила лицензию федерального трастового банка, платежная сеть росла, а на рынке было несколько примеров распределительных партнерств, которые передавали 90%-100% доходов от резервов каналам. Два месяца назад Coinbase также присоединилась к альянсу Open USD, конкурирующему с USDC, и акции Circle упали примерно на 17% в тот день. Но это не изменило условий продления.
Причина проста: клиенты находятся у распределителей. Возможность продления контракта также в значительной степени зависит от порога производительности и не означает, что эмитент имеет право на переоценку.
Во втором квартале 2026 года средний баланс USDC в продуктах Coinbase достиг исторического максимума в $20B, что составляет более 30% от общего объема обращения USDC на конец квартала. Почти треть доходной базы Circle сосредоточена на платформе одного контрагента, а следующее полное окно продления придется ждать до 2029 года. Все предыдущие участники на самом деле борются за один и тот же пул доходов: проценты от резервных активов. Откуда берутся проценты? Ответ обычно не появляется на диаграмме цепочки стоимости стабильной валюты.
Законопроект GENIUS требует, чтобы эмитенты держали наличные или государственные облигации США со сроком не более 93 дней. Он не только регулирует стабильные валюты, но и юридически создает спрос на краткосрочные государственные облигации США.
На конец второго квартала 2026 года Tether держал около $115B государственных облигаций США и называет себя крупнейшим ненадежным держателем. Резервы Circle в размере около $79B в основном находятся в фондах, управляемых BlackRock. МВФ указывает, что совокупный объем государственных облигаций, удерживаемых двумя компаниями, уже превышает объем Саудовской Аравии.
Около 99.8% предложения стабильных валют оценивается в долларах, поэтому независимо от того, на каком уровне в конечном итоге будет взята стоимость, рост стабильных валют приведет к спросу на T-bill. Standard Chartered предполагает, что объем стабильных валют достигнет $2T к 2028 году, что соответствует максимуму около $1T нового спроса на покупку государственных облигаций США. Такие покупатели почти не существовали пять лет назад и не требуют премии за срок.
Но необходимо добавить два ограничения. Во-первых, стабильные валюты по сравнению с примерно $7T индустрией фондов денежного рынка все еще очень малы, они являются растущими маржинальными покупателями и еще не могут считаться доминирующими. Во-вторых, влияние входящих и исходящих средств на доходность несимметрично. Исследование BIS показало, что приток в $3.5B может снизить доходность 3-месячных государственных облигаций примерно на 2-2.5bp; аналогичный объем оттока может повысить ее на 6-8bp. Возврат средств оказывает примерно в три раза большее влияние на безрисковую процентную ставку, чем покупка. Таким образом, сокращение предложения на $7.7B в июне является не только индикатором настроений.
Пункт 6. Действительно стабильный бизнес скрыт в пополнении, FX и соблюдении норм
Пополнение и FX. Переводы в цепочке дешевы, но вход и выход из цепочного мира не дешевы. BCG оценивает, что комиссии за пополнение и вывод на биржах составляют около 0.1%-1%, у профессиональных сервисов — 1%-3%, а у крипто-АТМ могут достигать 7%. Трансакционные каналы на развивающихся рынках также должны учитывать более высокие FX спреды. Это самые широкие торговые прибыли на всей цепочке ценности и сосредоточены в местах с самой жесткой потребностью: получение долларов. Соблюдение норм, хранение и платежная организация. Регулирующие органы не могут просто подключить кошелек и запустить бизнес. Проверка списков, мониторинг транзакций, управление ключами, хранение, услуги резервирования и аудируемые отчеты в основном требуют внешних закупок. Хотя это не так ярко, как доходы от резервов, но доход более стабилен: долгие контрактные циклы, высокие затраты на переключение и отсутствие зависимости от поддержания процентной ставки на уровне 5%, а также от того, продлит ли какой-либо канал контракт.
Эта сфера может не забирать самый большой пул прибыли, но независимо от того, какая стабильная валюта в конечном итоге победит, она сможет взимать плату.
Пункт 7. После запрета на выплату процентов эмитенты становятся более ценными
Законопроект GENIUS запрещает эмитентам выплачивать проценты только за то, что пользователи держат валюту, но не запрещает независимым биржам или кошелькам использовать свои доходы от резервов для субсидирования вознаграждений.
Первоначальная цель законодательства заключалась в том, чтобы сохранить стабильные валюты как инструменты платежа, а не превращать их в заменители депозитов. Однако фактический рыночный эффект оказался другим: поскольку эмитенты не могут использовать доходы для привлечения балансов, конкуренция смещается к распределению доходов с каналами, которые контролируют пользователей. Эмитенты платят распределителям, а распределители решают, передавать ли часть из этого пользователям.
Таким образом, запрет на выплату процентов за держание валюты фактически защищает прибыль каналов. USDG и Open USD были разработаны именно с использованием этого пространства.
Это преимущество также вызывает споры. Банковские группы хотят расширить ограничения на третьи стороны, а некоторые законопроекты о рыночной структуре 2026 года также пытаются более широко ограничить пассивные доходы. Границы еще не определены.
Банки также сталкиваются с выбором: самостоятельно выпускать и нести затраты, предоставлять услуги хранения и резервирования для стабильных валют других, присоединяться к альянсам или наблюдать за оттоком депозитов. Моя базовая оценка заключается в том, что большинство уже объявленных банковских стабильных валют в конечном итоге станут продуктами альянса или инфраструктурным сотрудничеством. Выпуск имеет явные эффекты масштаба, и редко одна банка имеет достаточно большую распределительную сеть, чтобы самостоятельно создать ликвидность.
Пункт 8. Заключение: стабильные валюты будут товаризироваться, но вход не будет
Visa не выпускает карты, не выдает кредиты и не взимает напрямую комиссию за обмен; эти задачи выполняют банки. Visa зарабатывает на сети.
Создание платежных инструментов не означает контроль над прибылью. Ценность в конечном итоге будет направлена к той стороне, которая контролирует дефицитные контрольные точки: сети обработки, распределительные каналы, ликвидность или клиентские отношения.
Стейблкоины быстро восстанавливают эту структуру. Из этого можно сделать три вывода. Эмиссия будет постепенно стандартизироваться. Законопроект GENIUS не упростил процесс эмиссии, одобрение, ликвидность, инфраструктура выкупа и доверие по-прежнему остаются барьерами, лицензия Circle действительно имеет значение. Но требования регуляторов заставляют эмитентов держать аналогичные резервные активы, правила раскрытия также будут унифицированы, каждая регулируемая долларовая стейблкоин обещает одно и то же. Дифференциация будет смещаться на токены. Лицензия Circle была получена до окна продления, но не изменила условия Coinbase. Снижение процентных ставок будет сжимать прибыль от замороженных средств, и это уже началось. Доходность резервов упала на 66 базисных пунктов, что привело к тому, что рост на 25% среднего объема обращения принес только 5% роста доходов от резервов. Любая модель эмитента, рассчитанная на 5% ставку, должна быть пересчитана на 2%. Рост объема обращения может компенсировать снижение ставок, но это должно происходить до того, как распределение каналов и фиксированные расходы начнут размывать прибыль. Более сложным является то, что наиболее способствующие принятию сценарии платежей требуют наименьшего остатка для поддержки каждой долларовой транзакции. Каналы распределения имеют право на торг. Продление контракта Coinbase — это самое информативное событие в мире стейблкоинов в 2026 году, и информация как раз исходит от "ничего не изменилось". Circle входит в окно продления с федеральной лицензией, растущей платежной сетью и 90%-100% доходов, передаваемых каналам, с открытыми сопоставимыми примерами; у Coinbase более 30% остатка USDC, и они также присоединились к конкурентному альянсу, не имея обязательств по повторным переговорам. В конечном итоге соглашение продлилось на тех же условиях до 2029 года.
Для инвесторов в активы можно использовать следующие критерии:
Провести стресс-тестирование чистой модели эмиссии с использованием более низкой доходности и более высокой доли распределения каналов.
Рассматривать дату продления как информационное событие, а не просто как рискованное событие. Механизм автоматического продления обычно более выгоден для каналов.
Разделить разовые доходы и устойчивые доходы. Продажа токенов и стимулы за листинг могут улучшить показатели в переходный период, действительно важно — это ставка сбора, соответствующая объему платежей.
Сосредоточиться на компаниях, контролирующих входы для пополнения и вывода средств, а также определенные платежные каналы, особенно на новых рынках с дефицитом долларов и более широкими FX спредами.
Комплаенс, хранение и торговая инфраструктура наименее чувствительны к процентным ставкам, но все же необходимо учитывать риски регулирования и циклические риски.
Не следует рассматривать объем транзакций как доход. USDC обрабатывает $14.8 трлн за квартал, но по-прежнему в основном зарабатывает на статичных остатках.
Если это действительно "Аха!" момент для валюты, уроки, полученные из индустрии ИИ, не в том, что базовая модель обязательно будет коммерциализирована, а в том, что способности быстро распространяются, цены будут снижаться, и право на торг в конечном итоге перейдет к дефицитным возможностям распределения и клиентским отношениям.
Сами стейблкоины могут становиться все более взаимозаменяемыми, но пути получения, хранения и расходования стейблкоинов пользователями не изменятся. Обновление данных и примечания к источникам
Финансовые и операционные данные Circle за Q2 2026: https://www.circle.com/pressroom/circle-reports-second-quarter-2026-results
Запуск основной сети Circle Arc: https://www.circle.com/pressroom/circle-launches-arc-mainnet-an-economic-operating-system-for-the-internet
10-Q Circle за Q2 2026: https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
10-Q Coinbase за Q2 2026: https://www.sec.gov/Archives/edgar/data/1679788/000167978826000088/coin-20260630.htm
Соглашение о сотрудничестве Circle-Coinbase: https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/coinbasecollaborationagree.htm
Запись о лицензии OCC и условиях одобрения: https://www.occ.gov/topics/charters-and-licensing/interpretations-and-decisions/2026/interpretations-and-actions-jan-2026.html
Объявление Open USD: https://www.fireblocks.com/blog/open-usd-stablecoin-infrastructure-partner
Аудит резервов Tether за Q2 2026: https://tether.io/news/tether-posts-strong-q2-performance-generates-1-5b-net-operating-profit-maintains-4-11b-reserve-buffer-and-expands-gold-holdings-to-more-than-146-tons/
Рыночная капитализация и предложение стейблкоинов: DefiLlama, снимок на 28 сентября 2026 года, https://defillama.com/stablecoins
Токенизированные государственные облигации США: RWA.xyz, снимок на 24 сентября 2026 года, https://app.rwa.xyz/treasuries
Примечание: различные платформы данных могут иметь разные подходы к статистике предложения стейблкоинов, объемам ончейн-транзакций и комиссиям за транзакции в публичных сетях. Данные Tether основаны на аудиторском отчете BDO и не являются аудитом по стандартам GAAP США. Данные Citi и Standard Chartered являются прогнозами и не должны рассматриваться как окончательные результаты.
 Предупреждение о рисках
 Предупреждение о рисках