








HIP-3: Дорогой входной билет, который не купишь за деньги
 Ключевые тезисы

 Деньги, заработанные на управлении этими биржами, составляют примерно одну пятую от суммы, которая была бы зафиксирована в стейкинге.
Автор:Mario Chow,IOSG
Десять команд зарегистрировали свои бессрочные рынки на Hyperliquid, большинство из них заблокировали около $40M HYPE. Одна из них занимает 97.8% объема торгов и только что снизилась на 44% за месяц. В этой статье мы ответим на вопрос, что купили остальные девять, все цифры взяты из блокчейна, а не из объявлений.
Все цифры в этой статье взяты напрямую из открытого API Hyperliquid: perpDexs, metaAndAssetCtxs, ежедневные candleSnapshot для всех 519 зарегистрированных активов, delegatorSummary, userNonFundingLedgerUpdates и clearinghouseState{dex}. "30 дней" означает полный UTC календарный день с 15 августа 2026 года по 13 сентября, "предыдущие 30 дней" - с 16 июля по 14 августа, "7 дней" - с 7 по 13 сентября. HYPE оценивается в $79.73. Данные маршрутизации в разделе 7 взяты из Flowscan, так как объем торгов по коду строителя не может быть собран из открытого API.
Резюме
HIP-3 снова стал меньшинством на Hyperliquid. Рынок, развернутый строителями, составил 25.8% бессрочного объема торгов за 30 дней, в то время как в прошлом месяце он составлял 57.1%. Это изменение в основном связано с увеличением знаменателя: объем торгов по основным рынкам удвоился, а сам HIP-3 идет вниз.
Лидеры сжимаются. Trade[XYZ] за 30 дней составил $64.60B, снизившись на 44.2% по сравнению с предыдущим периодом, 7-дневный средний объем упал с $5.36B/день в начале августа до $2.01B/день. Это падение примерно наполовину соответствует снижению объемов торгов в сегменте хранения и ИИ на реальном рынке, другая половина - это собственное снижение этого места. С 18 августа он больше не показывал однодневный объем, превышающий основной ордербук.
Entropy (io) лидировал на рынке в течение целой недели, а затем вернулся назад. Его доля на Nebius в течение трех недель составила 8.7%, 53.1%, 20.4%, объем торгов также упал три недели подряд. Обратный сигнал в открытых позициях: открытый интерес вырос на 37%, до $51.4M.
Активы для расчетов по-прежнему являются линией жизни, записи все еще 6 на 6. Все места, которые использовали нестабильные монеты, отличные от USDC, полностью прекратили торговлю; те, кто выжил, все используют USDC.
Активы не могут удержать свои цены. По текущей начальной цене аукциона, один актив стоит около $39,900, купить все активы Paragon на онлайн-рынке обойдется примерно в $1.04M, что эквивалентно доходу от комиссий Trade[XYZ] за две недели.
Никто не конкурирует по ценам. Все рынки акций работают на deployerFeeScale = 1.0 с режимом роста, фактические ставки Trade[XYZ] составляют 0.427 bp, Entropy 0.400 bp. Все места, кроме лидеров, независимо от их состояния, за всю жизнь заработали всего $747,000 на доле от развертывания.
I. Десять развертывателей на рынке
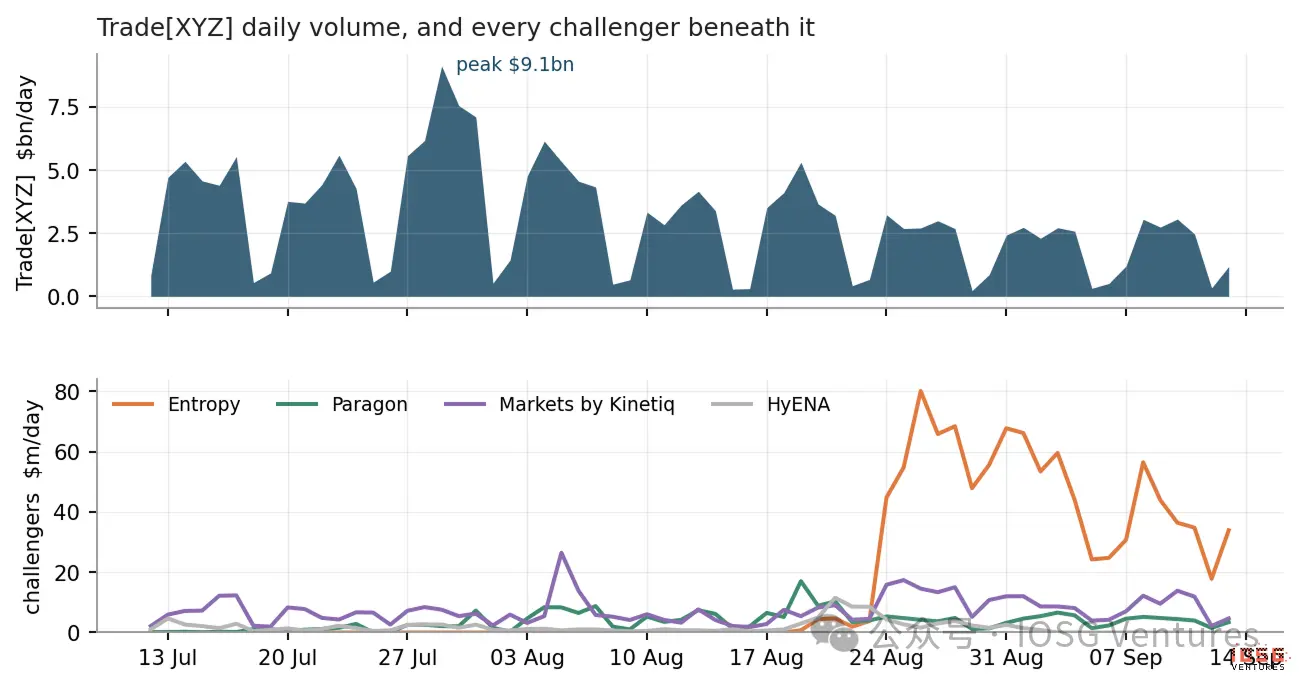
▲ Дневной объем торгов Trade[XYZ], а также всех его соперников ниже. Масштаб по оси Y на двух графиках отличается примерно в 100 раз.
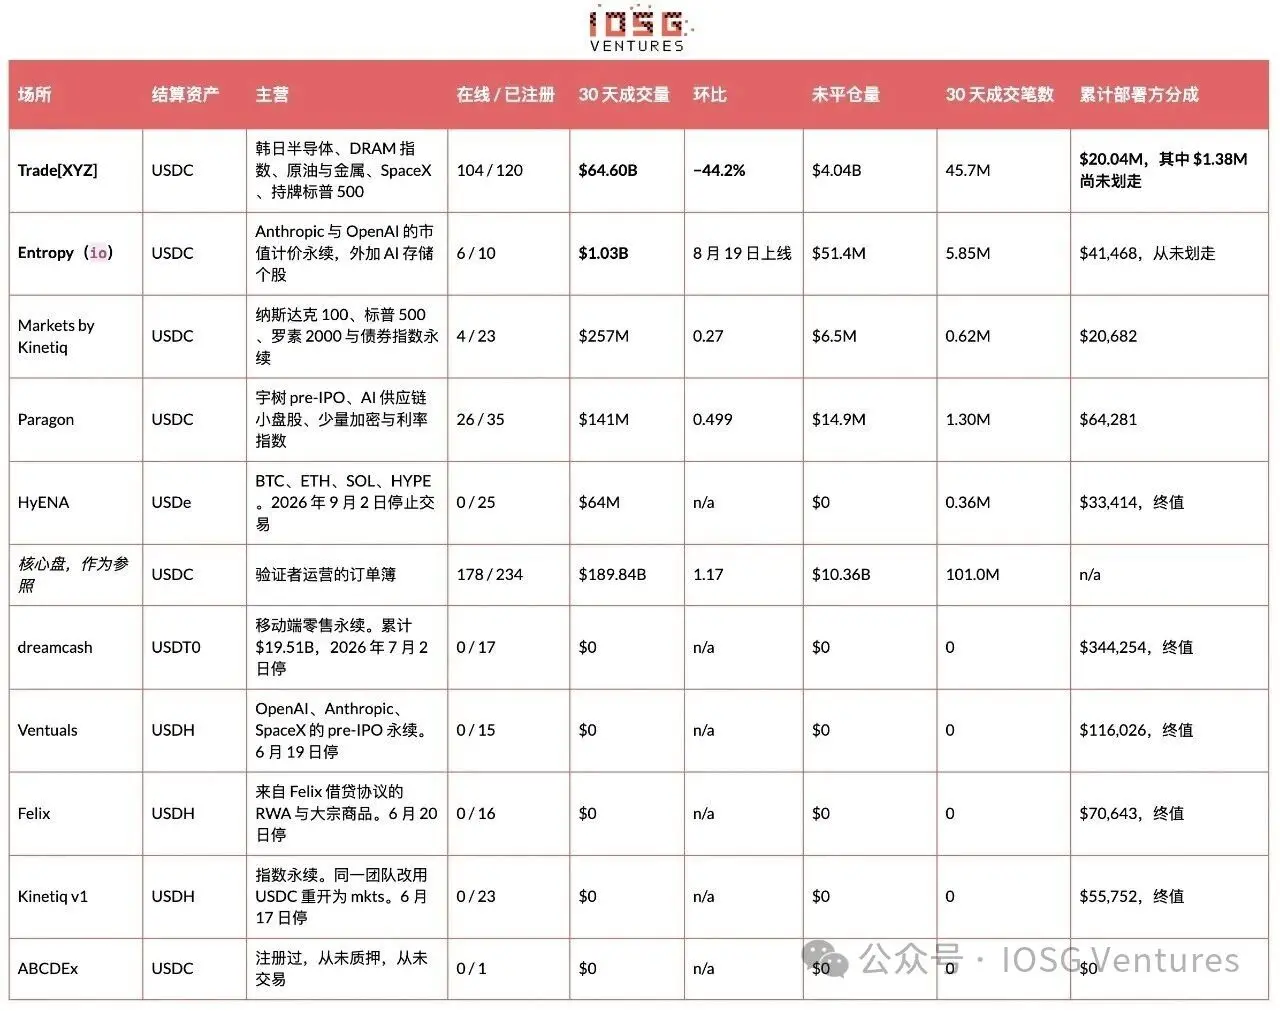 "Количество сделок" берется из поля n дневного K-рейта в окне. Открытое API не может предоставить количество независимых трейдеров.
В истории всего лишь десять компаний зарегистрировали бессрочные DEX, и до сих пор не появилось одиннадцатой. Четыре из них торгуют, пять остановились, одна никогда не открывалась. Trade[XYZ] занимает 97.8% объема торгов HIP-3 за 30 дней и 97.6% за последние 7 дней.
Ситуацию с соперниками можно описать несколькими словами. Entropy за 26 дней сделал $1.03B, шесть онлайн-рынков, полагаясь на собственные оракулы, а не на список активов. Это единственное место, которое действительно когда-либо опережало лидера на рынке с котировками. Paragon - единственный соперник, который выглядит как рынок, с 26 онлайн-рынками и распределением в хвосте, в то время как Trade[XYZ] за один раз вошел в пять его активов, в этом месяце он также вырос на 49.9%. Markets by Kinetiq купили 23 актива, 95% объема сосредоточено на двух индексных бессрочных контрактах. HyENA завершилась: рынок полностью снят, открытые позиции обнулились, за всю жизнь заработали $33,414.
II. Доля HIP-3 и почему ее легко неправильно интерпретировать
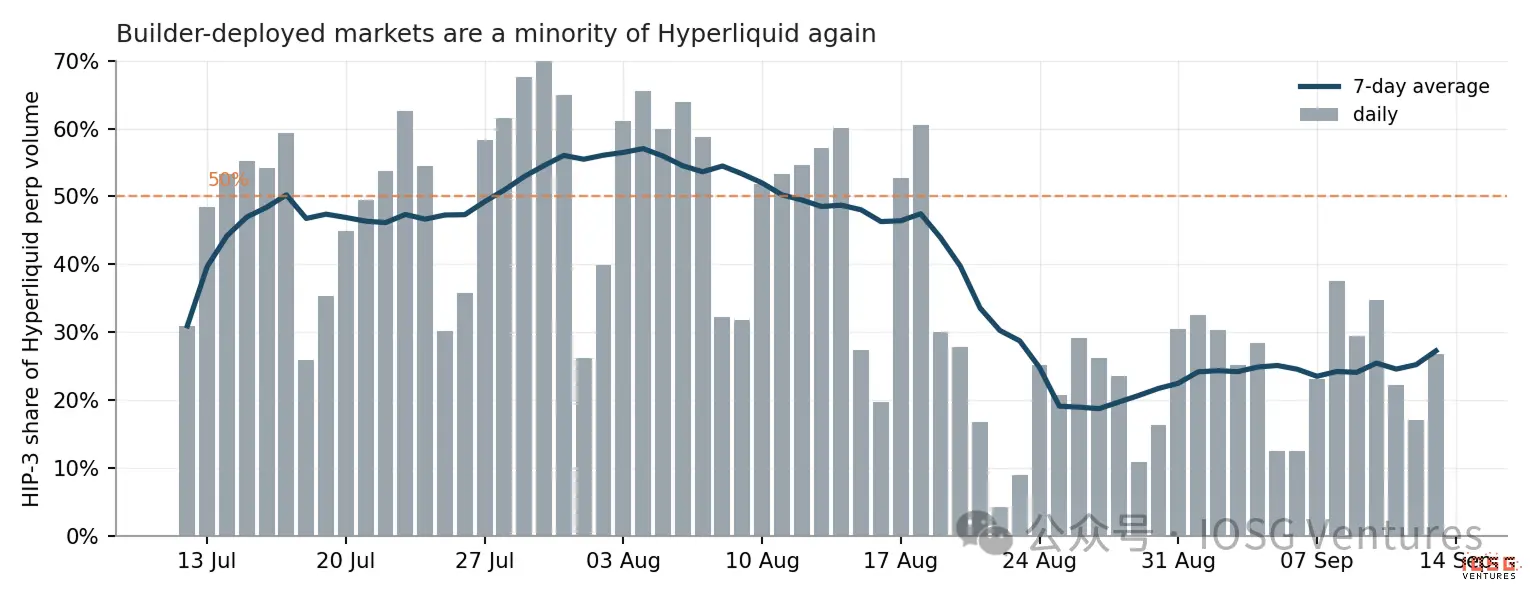
▲ Доля HIP-3 в бессрочных объемах торгов Hyperliquid, рассчитанная по дням.
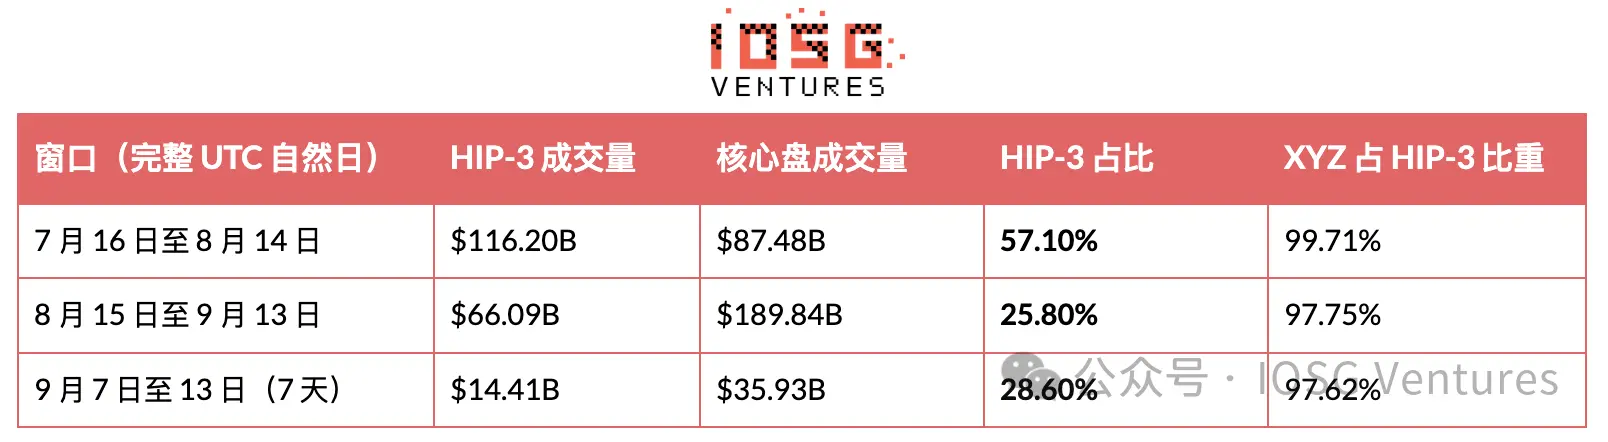
7-дневное среднее значение в середине июля превысило 50%, в начале августа достигло почти 57%, затем упало ниже 30%, с 20 августа не поднималось выше. 18 августа объем торгов одного из строителей превысил общий объем всех валидаторов Hyperliquid. С тех пор этого не произошло.
Это соотношение на самом деле говорит о его знаменателе. Числитель - это рынок акций, знаменатель - это крипторынок, а колебания происходят на стороне крипты. 57% было зафиксировано в период низкой активности крипты, 26% - когда тот же рынок акций столкнулся с активностью, в то время как объем бессрочных контрактов по основным рынкам вырос на 117%. За последние семь дней доля даже вернулась к 28.6%, в то время как Trade[XYZ] продолжает сокращаться. Прежде чем ссылаться на любую долю HIP-3, сначала уточните, чем занималась крипта в тот период. На самом деле нужно смотреть на абсолютные объемы, а абсолютные объемы ухудшаются. Trade[XYZ] за 30 дней составил $64.60B, что на 44.2% меньше по сравнению с прошлым месяцем, 7-дневный средний объем упал с $5.36B/день в начале августа до $2.01B/день, а сам рынок упал на 62%. Крупнейший рынок SK Hynix упал до $8.50B. Оба фактора снижения доли реальны. А следующий раздел объяснит, что большая часть этого фактора HIP-3 вовсе не является вопросом конкуренции. Основная причина снижения объема - это переход сегмента хранения в состояние покоя, а не потеря доли Прямо интерпретировать падение на 44% как "лидер проигрывает" - это самое простое объяснение, но данные этого не поддерживают. Метод проверки очень прост: если снижение вызвано конкуренцией, мы должны увидеть, что сами активы продолжают торговаться, просто доля, захваченная Trade[XYZ], уменьшается. На самом деле произошло то, что сами активы успокоились.
Нет никаких распродаж. Если взять за основу объем торгов в начале августа, когда он достиг пика, цена каждого крупного рынка сегодня выше.
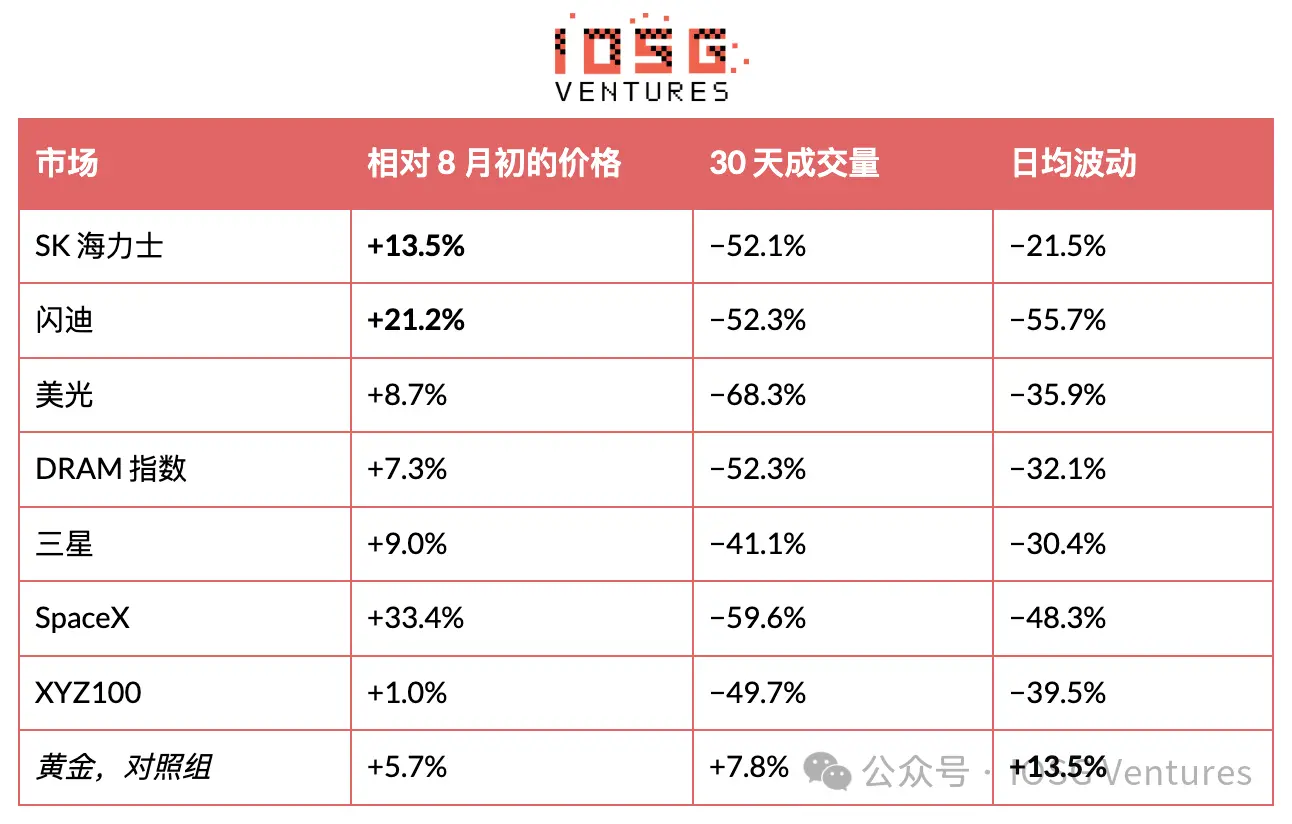
На самом деле упал только тот объем, который могут пройти эти активы за день, в то время как объем торгов на площадке почти синхронно следовал за этим. 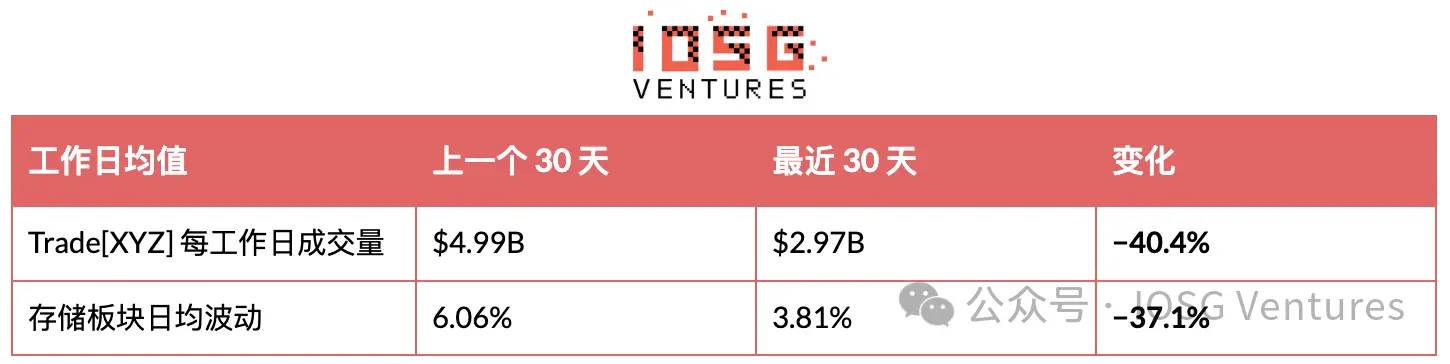
Все вышеперечисленное относится к рабочим дням, поскольку в выходные фондовый рынок закрыт, а Trade[XYZ] продолжает торговать, включая выходные, это явно преувеличивает эту связь. Если смотреть только на рабочие дни, коэффициент корреляции между среднедневной волатильностью сегмента хранения и объемом торгов на площадке составляет +0.47, выборка 45 дней. Золото является естественной контрольной группой: это единственный крупный рынок, где внутридневная волатильность возросла в этом месяце, и объем торгов также увеличился. Серебро является исключением из этой модели.
Однако волатильность - это лишь заменяющая переменная. Более прямой тест - это сравнить реальный объем торгов по тем же девяти активам, и ответ таков: традиционный рынок объясняет лишь около половины.
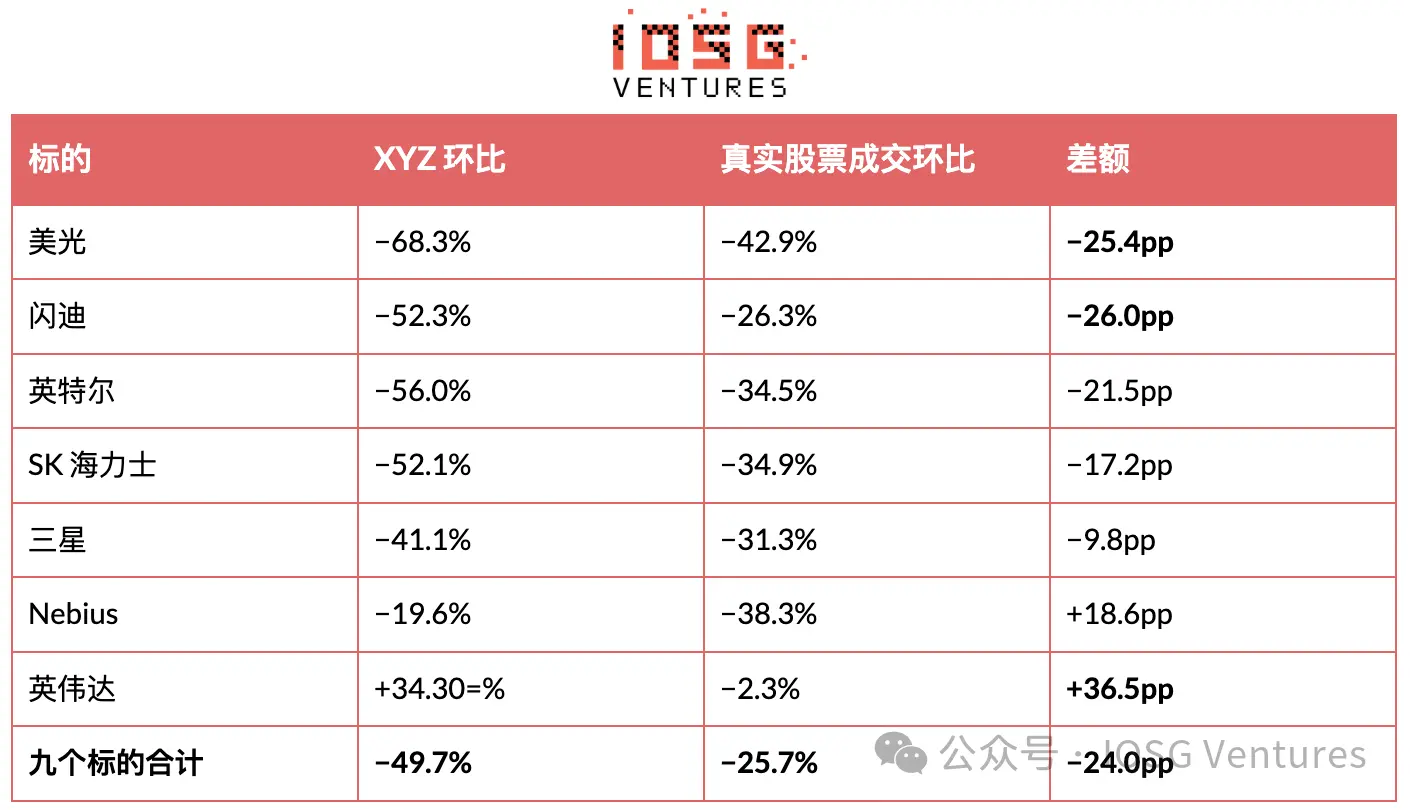
Реальный объем торгов в сегментах хранения и ИИ действительно упал на 25.7%, эта половина реальна. Но XYZ упал на 49.7%, почти в два раза больше. Дополнительные 24 процентных пункта не были предоставлены отраслью.
Кроме того, наибольшие разрывы находятся как раз в его ядре: SanDisk −26.0pp, Micron −25.4pp, Intel −21.5pp, SK Hynix −17.2pp. Он даже обошел реальный рынок по Nvidia (+36.5pp) и Nebius (+18.6pp), но эти два рынка очень малы.
Конкуренция также не объясняет этот разрыв. За все 30 дней объем торгов SanDisk у Entropy составил $523M, в то время как объем торгов SanDisk у XYZ уменьшился на $6.14B, поэтому соперник смог захватить лишь около 8% из этого.
Остальное больше похоже на ротацию капитала. В тот же период объем бессрочных торгов по основным рынкам Hyperliquid вырос на 117%, в то время как HIP-3 упал, а общий объем обеих сторон также увеличился на 26%. Деньги не покинули Hyperliquid, они просто вернулись с рынка акций на крипторынок.
Привязка по масштабу. За те же 30 дней эти девять активов на своих торговых площадках составили $2,004.7B, XYZ на них составил $23.5B, что составляет 1.2%. Общий объем $64.60B от всех 104 рынков XYZ составляет всего 3.2% от реального объема торгов этих девяти имен. Наивысшая проницаемость у SK Hynix - 9.1%, наименьшая у Broadcom - 0.1%, а эта кривая сама по себе показывает, чем является этот бизнес: проницаемость активов, недоступных крипто-торговцам, высока, а проницаемость акций крупных американских компаний, доступных всем, низка.
Таким образом, в этом снижении присутствуют оба фактора: примерно половина - это бета-сегмента, другая половина - это собственное снижение. Расчеты в разделе 6 учитывают только фактический объем торгов, не спрашивая, откуда он пришел, поэтому учет комиссии не затрагивается. Но важно рассматривать эти две половины отдельно: та половина, что относится к сегменту, вернется, а вот собственная половина этого места может и не вернуться.
Три. Перетасовка и единственная переменная с предсказательной силой
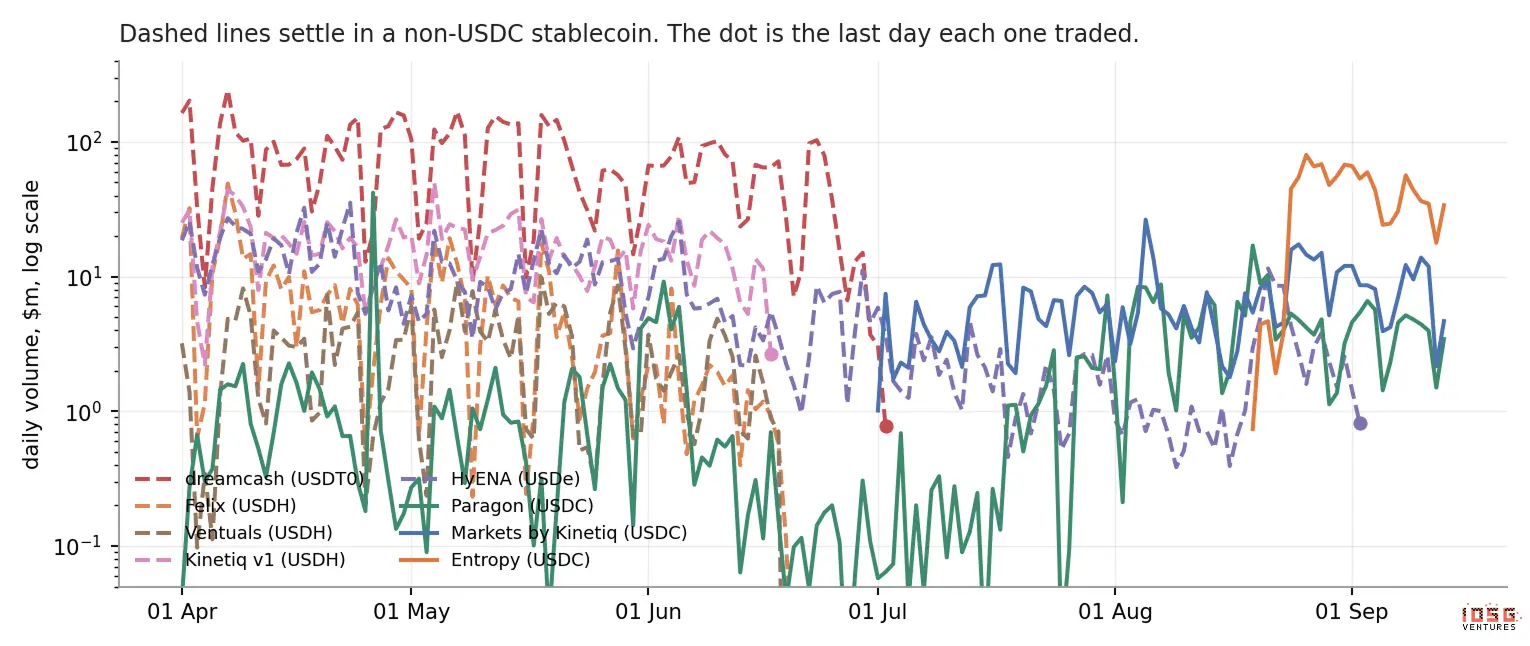 ▲ Ежедневный объем торгов в каждом месте HIP-3, логарифмическая координата. Пунктирная линия обозначает расчет с использованием нестабильной валюты, круглая точка — последний день, когда была сделка.
На сегодняшний день шесть мест прекратили торговлю, и переменная, отделяющая их, не является выбором активов, уровнем команды или историческим объемом торгов, а является стабильной валютой, используемой для расчетов.
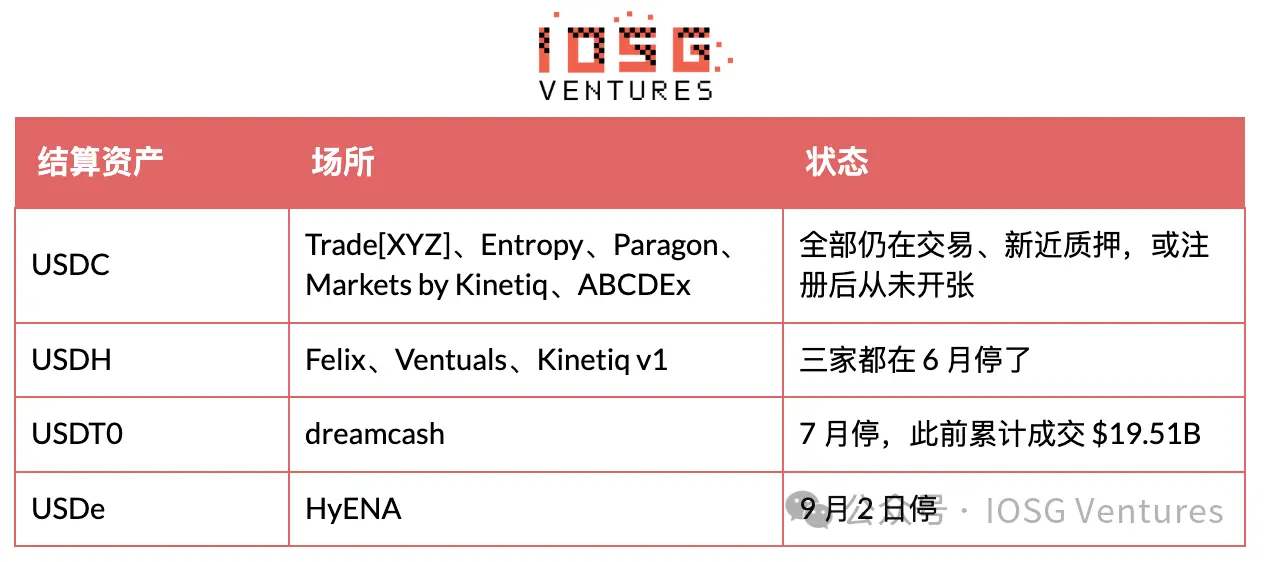 Механизм сам по себе очень прост: трейдеры должны сначала обменять одну стабильную валюту, чтобы сделать первый заказ, и они не хотят обменивать. Феликс — самый яркий пример. Сначала поддержка USDH была основана на небольших скидках на комиссии, которые были стерты, как только запустился Growth Mode, после чего этот расчетный актив остался только с трением.
Kinetiq — это группа контрольных экспериментов. Единственная операционная компания, которая выжила после закрытия, поступила следующим образом: закрыла место USDH и перенесла идентичный индексный продукт на USDC. Исторический объем торгов ничего не предсказывает: dreamcash совершил сделки на $19.51B, что больше, чем весь объем за июнь, и все равно закрылся. Entropy в августе вошел с большим количеством средств, чем у любого предыдущего участника, и при выборе USDC не проявил никакого колебания. Что на самом деле определяет расчетный актив, и что не определяет Читать о доминировании USDC как о пункте соглашения вполне естественно, но документы Hyperliquid говорят об обратном. В рамках Aligned Quote Assets v2 (запущен в конце августа на USDC, Coinbase выступает в роли казначейского развертывателя, Circle — в роли технического развертывателя), после корректировки затрат, доходы от резервов USDC на Hyperliquid составляют около 90%, которые распределяются между соглашением и попадают в Assistance Fund. Начисление процентов происходит каждые 30 дней, и платеж производится на 8-й день после окончания каждого периода, поэтому первый платеж должен поступить в начале октября, и на данный момент ни одного цента еще не поступило.
AQAv2 явно не делает того, что наклоняет в сторону HIP-3. Документы написаны очень прямо: никаких привилегий по комиссиям или объемам торгов, другие активы по-прежнему поддерживаются на HIP-3 perpetual. Преимущества по ставкам относятся к AQAv1, где для мест предоставляются более низкие комиссии для тейкеров, более высокие комиссии для мейкеров и более высокий объем торгов, а USDC не входит в AQAv1 и структурно не может войти, потому что эта категория требует, чтобы стабильные валюты принадлежали исключительно Hyperliquid. Настоящие привилегии AQAv2 направлены на контракты событий и операционные perpetual для валидаторов, и нужно ждать последующих обновлений, которые не относятся к этому рынку.
Таким образом, вопрос расчетного актива определяется ликвидностью и однократным действием на уровне компании, а не проектированием ставок. USDH прекратит работу 17 июля 2026 года, держатели смогут обменять его на USDC по курсу 1:1, Coinbase получит его брендовые активы и станет казначейским развертывателем USDC. Сегодня в предложении стабильных валют на Hyperliquid USDC составляет 98.3%, USDT — 1.2%, остатки feUSD, USDe и USDH составляют около одной тысячной. Место, использующее другие активы для расчетов, не понесло убытков по ставкам. Оно требует от своих трейдеров покинуть единственный глубокий пул.
Оценим масштаб AQAv2, при условии, что официальные цифры никогда не публиковались. USDC на Hyperliquid составляет $6.77bn, SOFR около 3.6%, при 90% распределении эта линия указывает на примерно $200M в год. Оценка третьих сторон, основанная на $5bn, колеблется от $135M до $160M. Внешние источники не могут определить корректировку затрат в ставках AQA, это информация, предоставленная валидаторами, уровень которой не раскрыт, поэтому каждое число здесь является расчетным, а не измеренным.
HyENA добавила второй механизм. Поскольку она использует криптоактивы, она была исключена из Growth Mode, и на тех же активах выставила цену примерно 5 базисных пунктов, в то время как ее основной рынок оценивался примерно в 3 базисных пункта, качество сделок было хуже. Она потратила около $0.88M на активы, за всю жизнь заработав $33,414.
Остановка не равна выходу. HyENA уже сняла все 25 рынков, открытые позиции обнулились, но ее залог все еще составляет 508,915 HYPE, примерно $40.6M, и за двенадцать дней не было инициировано никаких выводов. Феликс и dreamcash полностью вернули свои залоги, сейчас их показания равны нулю, у Ventuals осталось только 7,967. Место, которое закрыло все рынки, но оставило $40M залога на блокчейне, либо медленно ликвидируется, либо занимает это место для чего-то другого.
Что на самом деле убило Ventuals, стоит отдельно упомянуть, потому что следующий продукт будет спроектирован вокруг этого. Недостаток ликвидности — это лишь симптом, механизм заключается в ставках на капитал: pre-IPO perpetual не имел сжимающего якоря, ставки на капитал однажды достигли около 8,700% годовых, независимо от того, правильная ли цена, длинные позиции будут ликвидированы. Entropy зафиксировала годовые ставки на капитал около 10% и рассчитывает по своему ценовому индикатору TWAP, а не пытается следовать внешней цене. Дизайн его контрактов в целом можно рассматривать как список исправлений для конкретной причины смерти Ventuals. Сначала смотрите на ставки на капитал и дизайн расчетов, затем на список активов.
Четыре. Структура рынка Trade[XYZ] и почему он не включает OpenAI
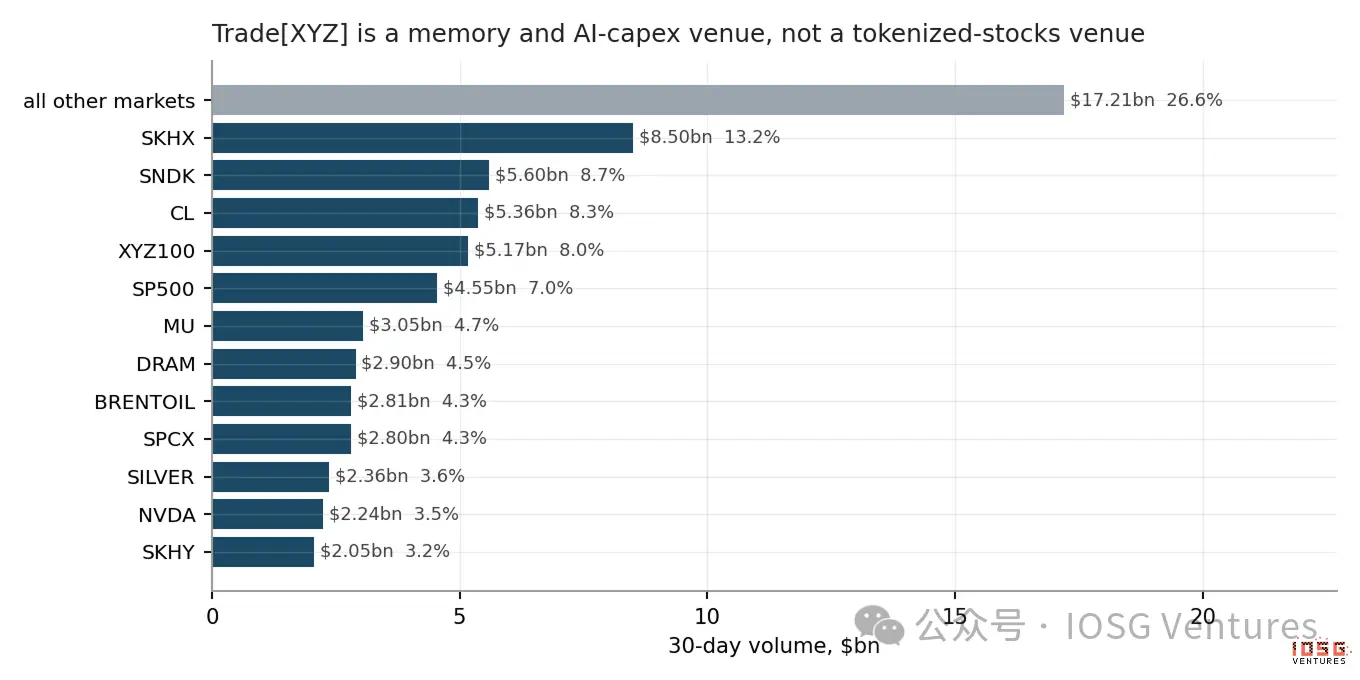 ▲ Наибольший объем торгов за 30 дней на Trade[XYZ].
Десять крупнейших рынков занимают 66.7% рынка, а объем торгов вне шести крупнейших составляет $32.4B. NVIDIA занимает 3.5%. Четыре компании: Apple, Tesla, Alphabet и Microsoft в сумме составляют 3.3%, что лишь четверть от SK Hynix. Стандартный нарратив токенизированных американских акций не включает этих гигантов. Trade[XYZ] фактически управляет местом для торговли капитальными затратами на хранение и ИИ 24/7, а также нефтью, металлами и индексными продуктами: полупроводники Кореи и Японии, синтетический индекс DRAM, SpaceX, собственная корзина XYZ100, лицензированный индекс S&P 500. Его территория — это активы, которые крипто-трейдеры не могут найти в другое время. И именно это является целью атаки Entropy, точка входа — SanDisk и Nebius, а не Apple. Почему не включается OpenAI Самый интуитивный ответ — это то, что он избегает непубличных компаний, что неверно. Pre-IPO на самом деле является одним из его более успешных направлений. Только за 30 дней SpaceX составил $2.80B, что составляет 4.3% рынка, занимая девятое место. Далее идут Yushu с $511M, Changxin Storage с $317M, Zhipu с $156M, MiniMax с $92M, SHEIN с $27M, а Changjiang Storage уже зарегистрирован и ожидает выпуска.
У этих имен есть одна общая черта: у них есть наблюдаемые вторичные цены и известное количество акций. SpaceX регулярно проводит выкуп, предоставляя четкую цену за акцию; у этих китайских компаний есть активный серый рынок pre-IPO на материке, и количество акций можно получить из бизнес-документов и раундов финансирования. Таким образом, это место может обращаться с ними так же, как с другими активами, по цене за акцию.
OpenAI и Anthropic не имеют ничего подобного. Их вторичные сделки заключены в SPV, сделка — это право на долю фонда, обсуждаемая общая оценка, а не цена за акцию. Если принудительно указывать цену за акцию, это равносильно созданию собственного знаменателя. Проблема здесь заключается в практике ценообразования, а не в желании. Решение Entropy заключается в том, чтобы вообще не указывать цену за акцию, а просто указывать саму компанию, 1 контракт = $1bn рыночной капитализации, по текущей средней цене Anthropic близок к $2.17tn, OpenAI — к $1.53tn.
Но это не создает конкурентного преимущества. Лидеры могут добавить объект, оцененный по рыночной капитализации, в любое время, потратив около $39,900. Кроме того, их собственная дорожная карта указывает в другом направлении: 16 зарегистрированных, но не активированных объектов, в очереди находятся уран, алюминий, индекс доллара, VIX, кукуруза, пшеница, TTF, южнокорейская она, индийский Nifty, бразильский Ibovespa, Ibiden и KSTR, а также Changjiang Storage и H100. Это макроэкономика и сырьевые товары, а не передовые лаборатории ИИ.
Есть один структурный момент, который стоит запомнить. Trade[XYZ] не настроил oracleUpdater, то есть не использует свои ключи развертывателя для передачи ценовых индикаторов; в то время как Entropy и Felix оба указывают на одного и того же стороннего обновляющего 0x94757f8d… Entropy публично заявила, что RedStone является источником ценовых данных для ее рынка Anthropic, что объясняет, почему два места, не имея никакой связи, используют один и тот же адрес обновления, хотя на блокчейне этот адрес не имеет метки. Самостоятельные оракулы не имеют проблем с активами, имеющими справочные цены, но когда ценовой индикатор должен быть "создан", его природа меняется, и создание ценового индикатора — это именно тот бизнес, который выбрала Entropy.
Пять. Лоб в лоб и неделя, когда Entropy была впереди
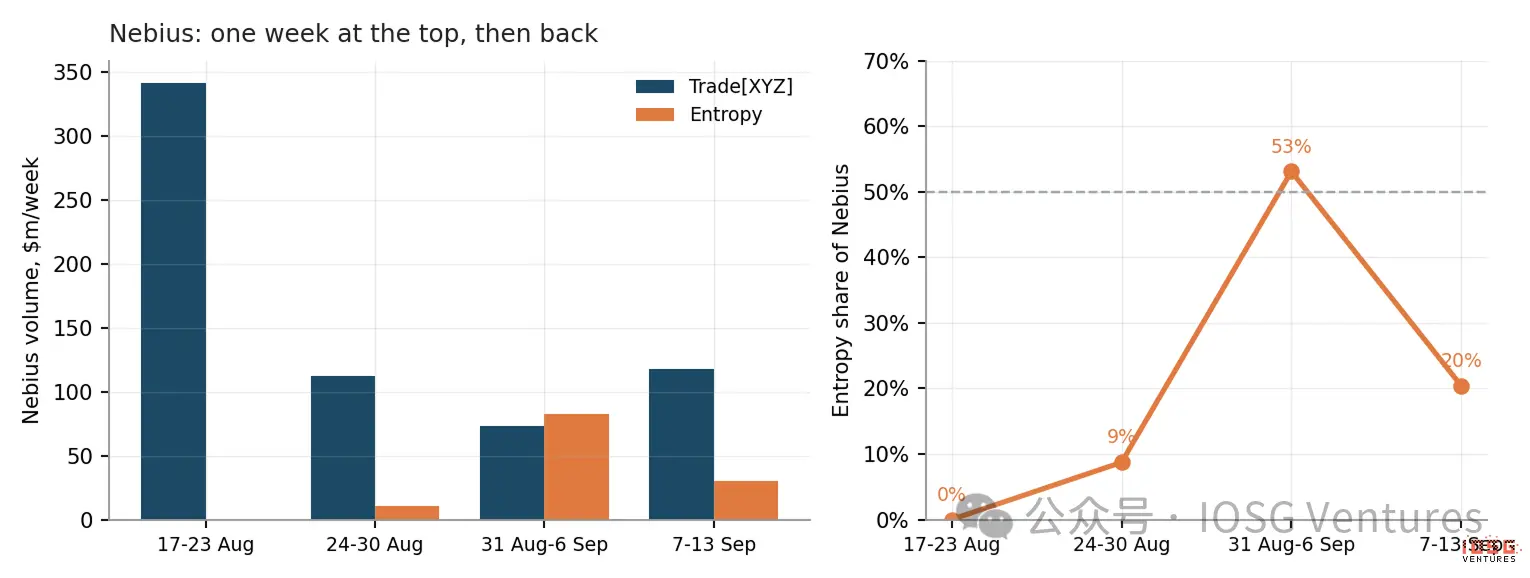 ▲ Недельный объем торгов Nebius и доля Entropy в нем.
В настоящее время девять объектов одновременно активны на двух местах HIP-3. Каждое место больше не занимает отдельные, неперекрывающиеся сегменты рынка, любое имя, которое стоит выставить дважды, уже стало нормой.
 Занимаемая позиция уменьшает долю, а не рынок
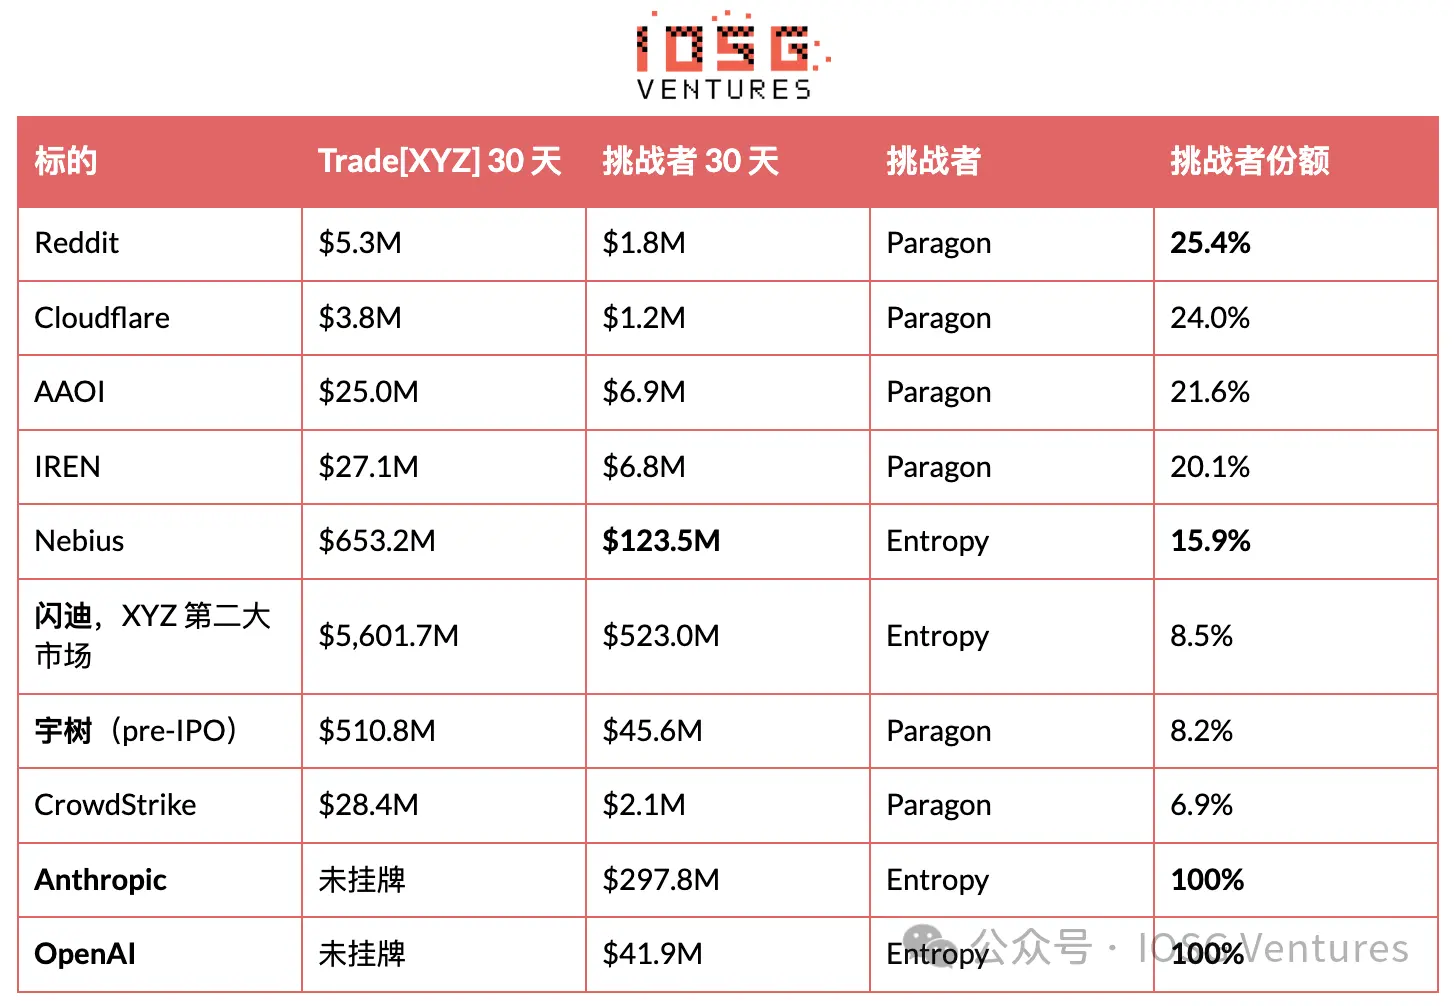
Trade[XYZ] зарегистрировала пять основных объектов Paragon, но не активировала их. 18 августа все они были открыты за один день, и сегодня все пять из них находятся в лидерах. Заполнение этой пустоты стоило около трех дней дохода от комиссий, и было завершено за одно послеобеденное время. Непонятно, были ли эти объекты устрашением или изначально находились в очереди на запуск, данные на блокчейне это не показывают.
Что можно оценить, так это результат. Прошло четыре недели, Paragon по-прежнему удерживает 20-25% от этих пяти, и общий объем торгов за месяц увеличился на 49,9%. Уровень торговых заявок Paragon примерно в 11 раз меньше, чем у Trade[XYZ], Paragon занимает только 8,2% в этой паре, но объем торгов Paragon за тот же период почти удвоился. Лидер не забрал объем у конкурента, он расширил рынок вокруг конкурента. Вход в рынок и обладание рынком — это разные вещи. Entropy лидировала на Nebius в течение недели, затем вернула позиции
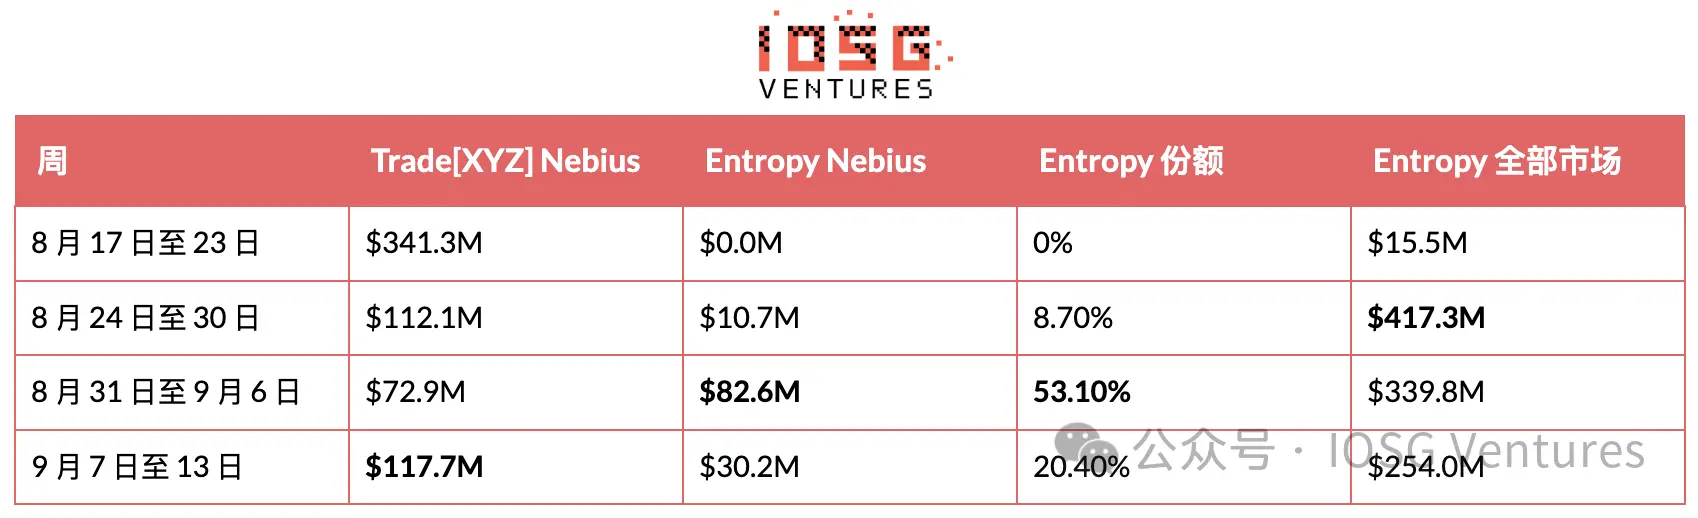
В течение одной недели объем торгов Entropy на Nebius действительно превысил объем Trade[XYZ], чего никогда не удавалось достичь конкуренту HIP-3. В следующую неделю объем торгов Nebius у лидера вырос на 61%, а у Entropy упал на 63%, и конкурент снова вернулся к одной пятой этой пары. SanDisk рассказывает ту же историю, только более тихо: доля Entropy в последние недели колебалась около 13%, а за весь 30-дневный период составила 8,5%.
Таким образом, это лидерство действительно имело место, но длилось всего неделю. Честный вывод: Entropy доказала, что может войти в рынок, где активно торгует лидер, но еще не доказала, что может удержать свои позиции. Ее общий объем торгов уже три недели подряд падает, с $417M до $254M.
Обратный сигнал исходит от запасов. Объем торгов за неделю упал на 39%, в то время как открытые позиции Entropy увеличились на 37% до $51.4M, из которых один объект Anthropic составляет $29.9M. Объем торгов, который создается, будет взаимно компенсироваться, не оставляя запасов, поэтому, несмотря на снижение доли торгов, открытые позиции продолжают накапливаться, указывая на реальные позиции, а не на пустую активность. Эти два факта направлены в противоположные стороны, и на самом деле следует следить за этой самой напряженностью, а не за любым отдельным числом.
Объем здесь нужно учитывать с оговорками. Entropy не имеет токенов и не подтверждала аирдропы, но в ее бэкэнде уже виден параметр pointsMultiplier, а на странице рейтинга написано "скоро запустится", поэтому часть трафика создается в ожидании, а не в использовании продукта, и снаружи эти два аспекта неразрывны. Масштаб также следует учитывать: Entropy за месяц составляет около $1.0B, Trade[XYZ] — $64.6B, это 1.6% от лидера. Она выигрывает в конкретных битвах, а не в этом сегменте.
Зарегистрированные ею объекты, ожидающие запуска, раскрывают следующий шаг. Entropy держит EWY, SBE, TCNT и один индекс DRAM. Индекс DRAM является четвертым по величине продуктом Trade[XYZ], а EWY — это Южная Корея. Следующая схватка, похоже, будет направлена прямо на ключевую территорию лидера, а не на поиск безконкурентного имени pre-IPO.
Два правила подсчета
Учитываются только онлайн-заявки. Разработчики HIP-3 часто регистрируют объекты задолго до их активации, такие объекты будут возвращать оракулу markPx, но midPx равен null, isDelisted равно true, открытые позиции равны нулю, нет истории свечей. У Trade[XYZ] 16 объектов, у mkts 19, у Paragon 9, у Entropy 4. 25 объектов HyENA — это другое дело, они были активированы и затем отключены.
Код не равен объекту. para:STX — это Seagate, средняя цена 799; основной STX — это Stacks, средняя цена 0.27. Если просто сопоставить коды, можно создать десятый рынок, который не существует. Сначала проверьте среднюю цену.
Шесть, экономические расчеты: стоимость одного места и доходы всего уровня
Никто не конкурирует по цене, потому что ставки уже достигли дна Все сводится к двум параметрам каждого актива, оба из которых открыты в metaAndAssetCtxs: growthMode и deployerFeeScale. Полная ставка — это base × (1 + s), base — это стандартная таблица постоянных ставок, s — это коэффициент разработчика, который может быть установлен от 0 до 3.00, в режиме роста максимальная ставка составляет 1.00. Разработчик получает s / (1 + s), поэтому при s = 1.00 делит пополам. Режим роста также уменьшает полное число на как минимум 90%, при условии, что рынок не пересекается с постоянными ставками, управляемыми валидатором, что исключает криптоактивы и криптоиндексы.
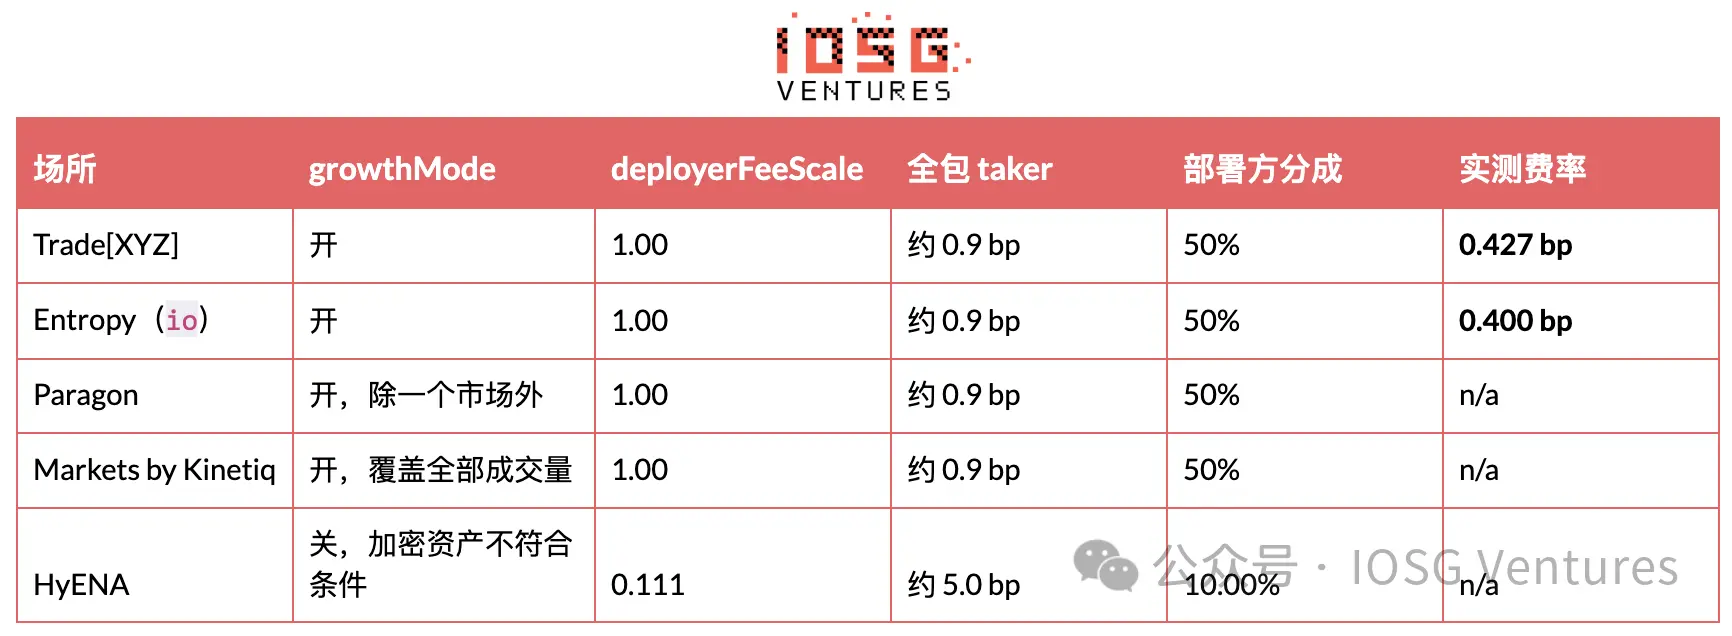
Все торговые площадки для акций независимо свелись к одной и той же конфигурации: максимальная доля разработчика, режим роста включен. Entropy вошла с дифференцированными продуктами и венчурным капиталом, не пытаясь сбивать цены. Единственная площадка, которая не находится в этой конфигурации, — это та, что только что прекратила торговлю.
Не полагаясь на агрегаторы, можно точно рассчитать долю разработчика. Доход от комиссий накапливается на счетах площадок, принимающих платежи: clearinghouseState с полем dex может показать невыведенный баланс, а переводы появляются в userNonFundingLedgerUpdates, где форма — это sourceDex, равная названию площадки, send. Переводы происходят нерегулярно, поэтому нужно измерять между двумя переводами. Trade[XYZ] с 27 августа накопила $1,380,592, что соответствует объему торгов $32.30B, то есть 0.427 bp, примерно $79,000 в день. Entropy никогда не проводила переводов, поэтому ее накопленные комиссии можно считать напрямую: $1.036B торгов соответствует $41,468, то есть 0.400 bp.
Две статьи расходов, совершенно разные по своей природе
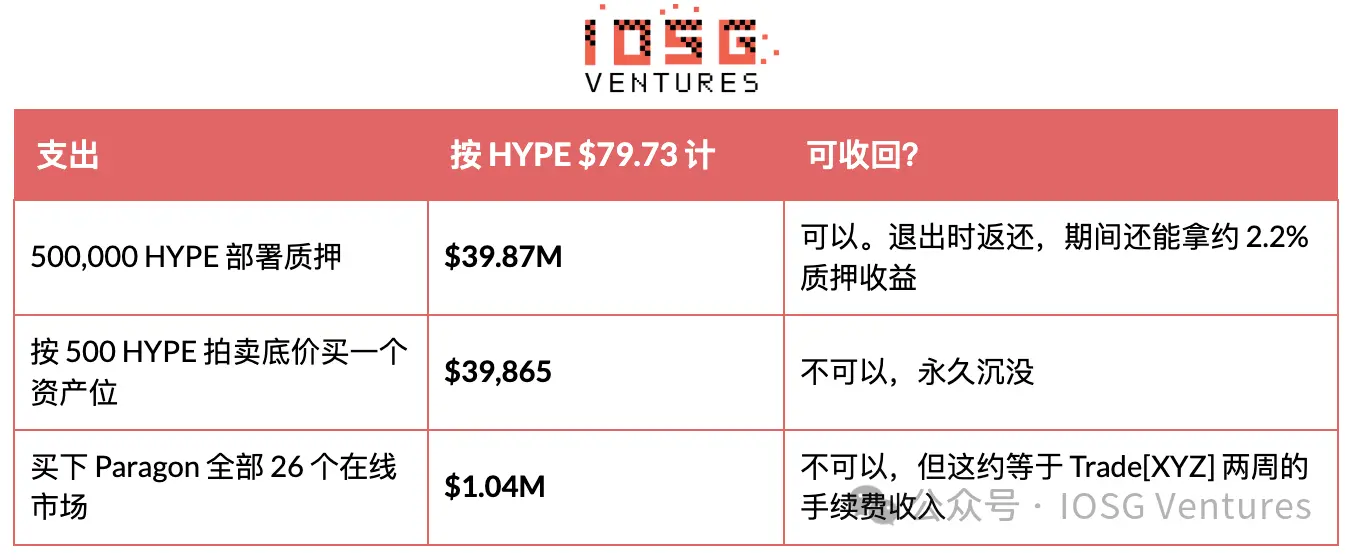
Залог — это самый пугающий показатель, но он вернется. Никто не забирает эти деньги. Они переданы валидатору и продолжают приносить доход от залога, возвращаются в том же виде при выходе. С момента развертывания они будут заблокированы как минимум на 183 дня и могут быть конфискованы голосованием валидаторов за злонамеренные действия на рынке (например, за предоставление неверных цен оракулов), и даже в течение 7-дневного периода разблокировки они могут быть конфискованы, поэтому чистый выход займет как минимум 190 дней. Felix и dreamcash полностью вернули свои средства, сейчас их показатели равны нулю.
Текущий залог: Entropy 500,973, Paragon 500,712, HyENA 508,915 (остановлен, но не разблокирован), Kinetiq 588,489 (один залог одновременно покрывает km и mkts), Trade[XYZ] 500,488 плюс еще 500,269 на другом адресе. ABCDEx имеет только 1,004 HYPE, никогда не был заложен.
Деньги на активных позициях — это те, о которых никто не говорит и которые действительно не вернутся. Любые три первых актива на постоянном DEX бесплатны, после этого каждый новый рынок нужно будет купить за HYPE на голландском аукционе, который длится 31 час, начальная цена — в два раза больше последней цены сделки, линейно уменьшается до минимальной цены в 500 HYPE. Аукцион, который начался 14 сентября, стартовал с минимальной цены в 500 и также завершился на 500, так что одно место для актива стоит около $39,900, а спрос на места для активов по сравнению с ценой сделки в 582 HYPE неделю назад уже снизился.
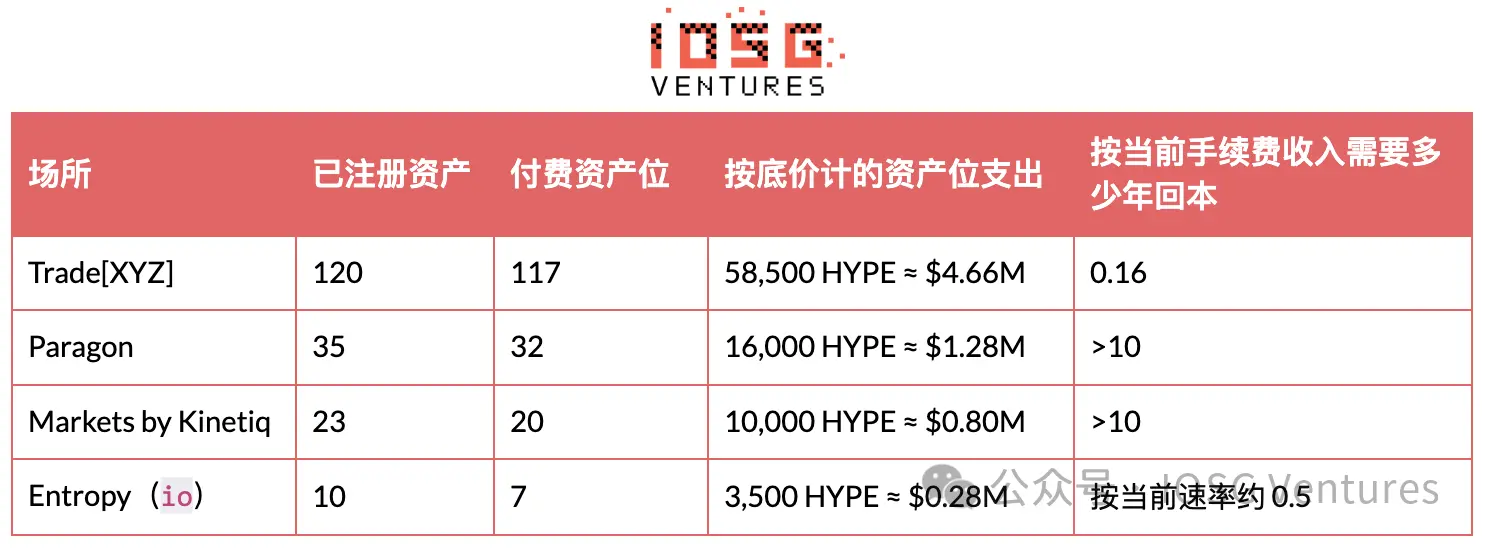 Последний столбец — это главное. Комиссии Trade[XYZ] за примерно восемь недель могут полностью покрыть все счета по объектам. Каждому конкуренту, кроме Entropy, требуется больше времени, чем время существования HIP-3; а Entropy смогла пройти, только потому что она купила семь мест для активов, а не тридцать.
Время продолжит увеличивать эту асимметрию. Приостановка рынка бесплатна и обратима, оплаченные места могут быть сначала заморожены, а затем снова открыты, именно так появляются "ожидающие объекты". Резервные места накапливаются по количеству исторических развертываний, формула — 7 + 0.2 × количество развертываний на аукционе, поэтому у Trade[XYZ] примерно 30 мест, которые можно использовать немедленно, у новых участников только 7. Площадка, открывающаяся сегодня и планирующая создать 20 рынков, может сразу выставить 10, остальные должны ждать в очереди на аукционе, самый быстрый — через 31 час. Ответ Entropy — не следовать этому ритму: она открыла только пять рынков и сделала так, чтобы каждый из них имел значение. Ловушка дохода от залога Каждый конкурент, кроме Entropy, зарабатывает больше на пассивном доходе от залога, чем на управлении биржей. Общая доля Paragon за всю жизнь составляет $64,281, в то время как $39.87M залога при ставке около 2.2% составляют примерно $877,000 в год, что примерно в 14 раз больше.
Это не утешение. Эти доходы — это HYPE, который будет дополнительно выпущен в резерве протокола в будущем, по сути это инфляция, а не доход, это размытое возмещение для принудительно удерживаемой позиции, и единица измерения — это актив, который оператор уже пассивно покупает. Если HYPE упадет на 30%, этот залог потеряет $12.0M, что превышает десятилетние доходы. За последние восемь дней HYPE упал с $88.37 до $79.73, и каждая заложенная сумма уменьшилась на $4.3M. Какой бизнес может поддерживать этот пул комиссий Режим роста фиксирует фактическую ставку около 0.4 bp, разработчик получает половину. Trade[XYZ] удерживает 97.8% доли, с годовым объемом около $786B, доля разработчика за год составляет около $29M. Скорее это потолок для лидера, чем в текущем объеме торгов и текущей минимальной ставке, это почти вся премия на уровне всей площадки.
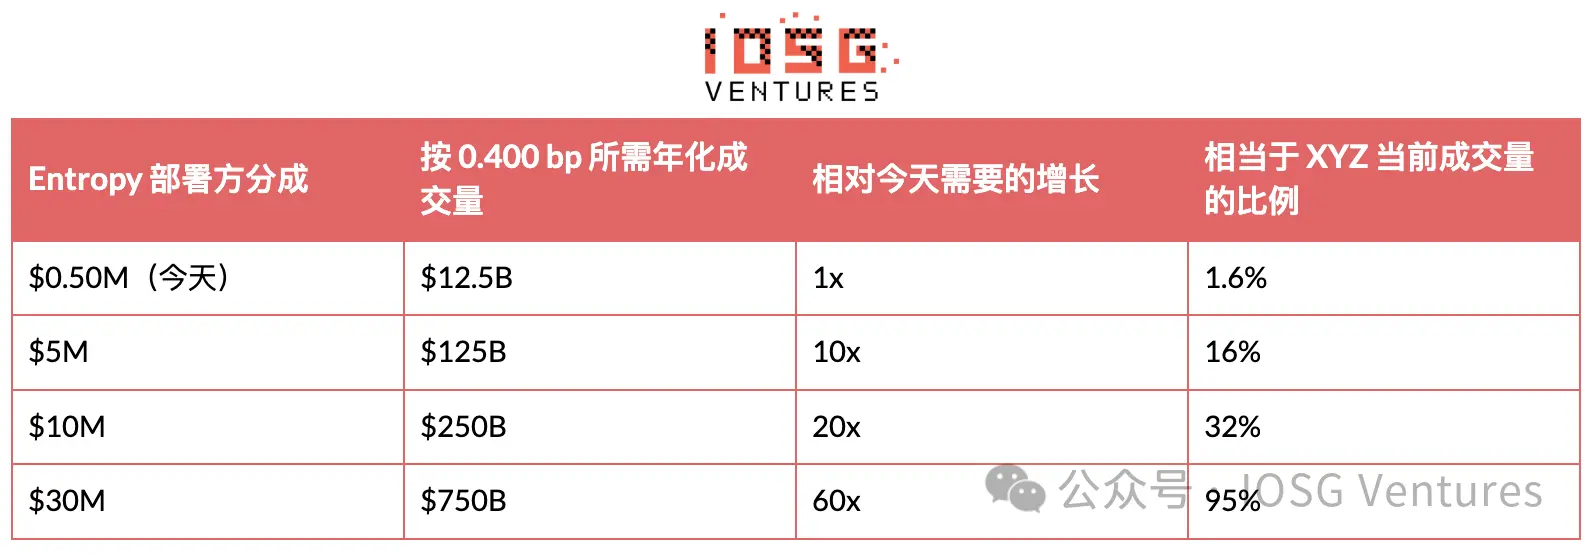
На уровне площадок за пределами лидеров сегодня находится около $167M HYPE, и каждая из них, независимо от успеха, за всю свою жизнь заработала всего $747,000 в виде доли от развертывания. Если сравнить это с рядом $14M начального раунда, эта арифметика показывает: при текущем объеме сделок и текущем уровне комиссий операторы HIP-3 не могут оценить себя по торговым сборам. Стоимость претендентов может исходить только из других источников: токенов, фронт-эндов, клиентских отношений или какого-то продукта, который еще не оценен протоколом.
Семь, что действительно можно удержать
HIP-3 намеренно коммерциализировал большую часть того, что площадка могла бы удержать. Стейкинг можно купить, актив можно купить, уровень комиссий общий, даже распределение общее, потому что каждая пара HIP-3 может быть достигнута с одного и того же фронт-энда.
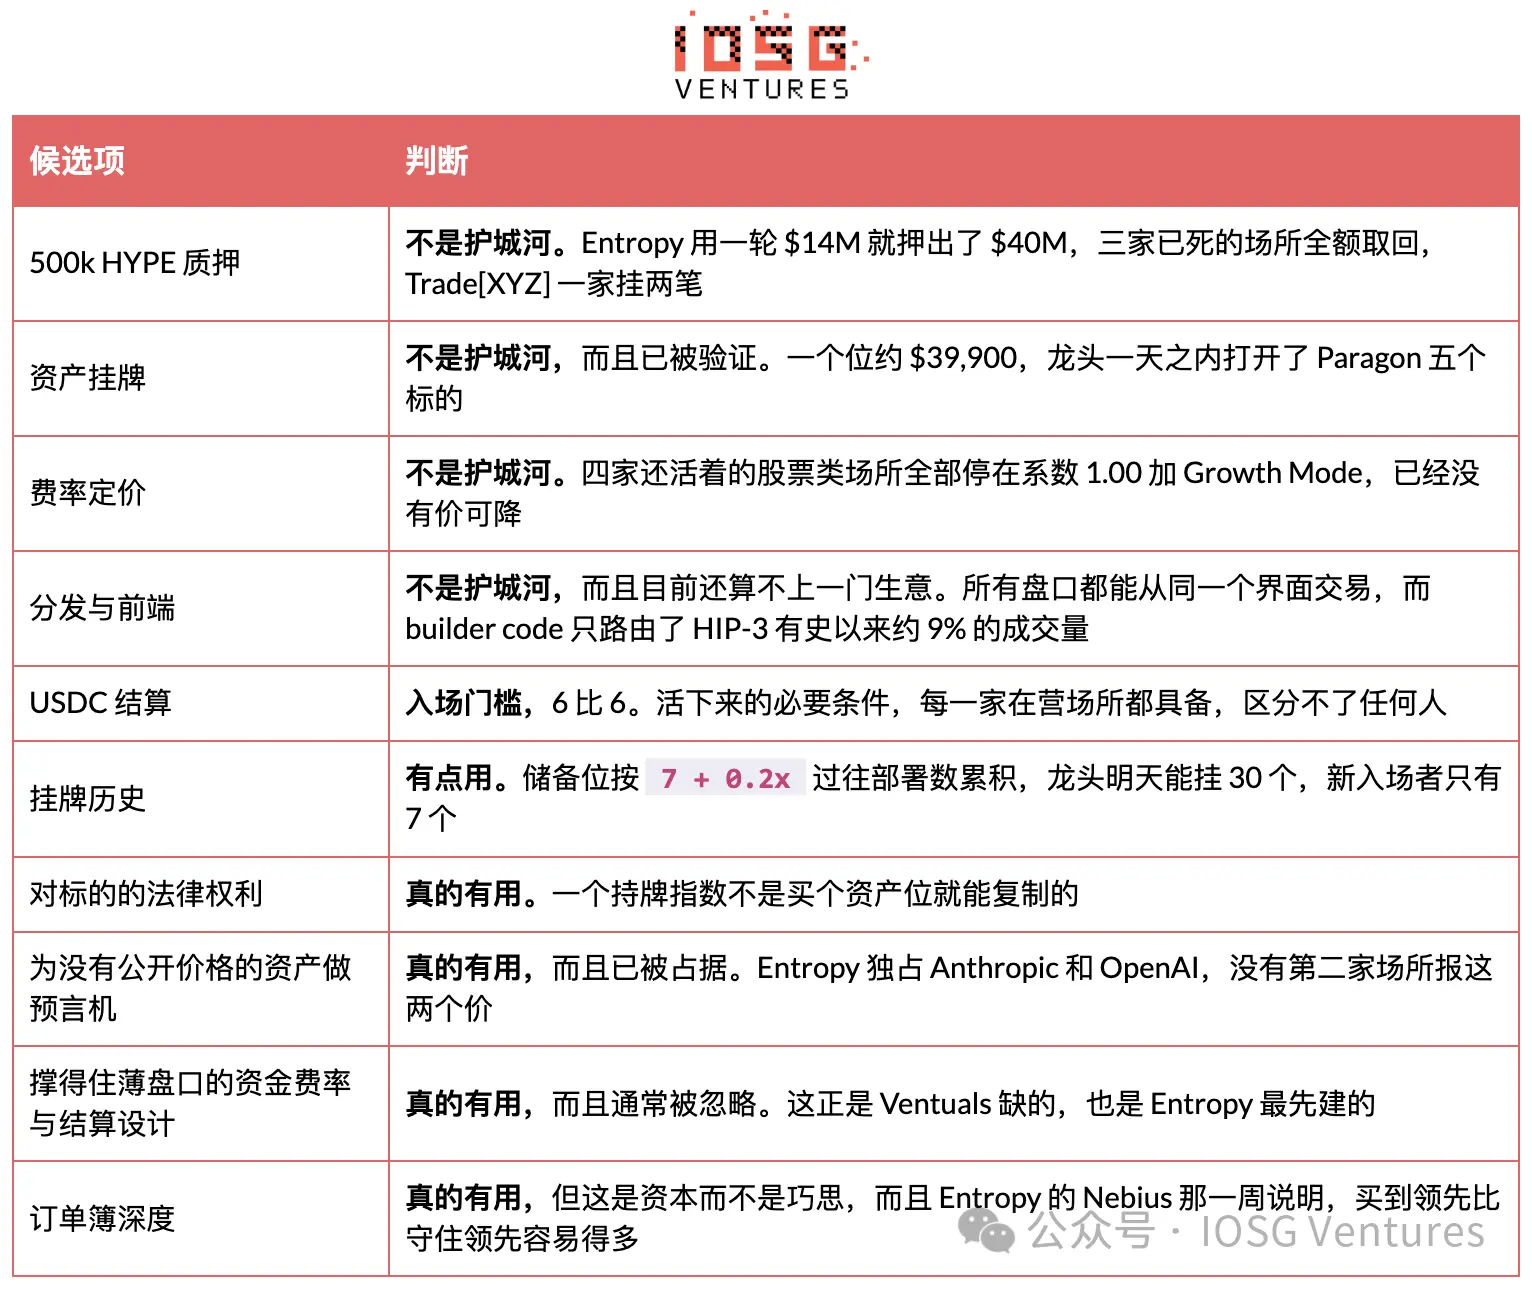 Полезный вопрос для фильтрации не "какие активы вы хотите разместить", потому что активы можно купить. А "что у вас есть, что нельзя купить за деньги, которые тратит лидер". Среди всех площадок, которые работали на HIP-3, только одна имеет четкий ответ на этот вопрос, и ее ответ — это набор оракулов и проектирование расчетов, а не список активов.
Почему Entropy является этим исключением, стоит сказать точно, потому что ответ не в активе. Он был основан исследователями и трейдерами из Citadel Securities, Optiver, Millennium и Polymarket, и эта скамейка проявляется в двух местах. Одно — это глубина ордеров, которая была на первый день запуска, именно это поразило Nebius. Другое — это набор ставок и проектирование расчетов, которые читаются как прямая реакция на смерть Ventuals. Его начальный раунд в $14M был возглавлен Ribbit Capital, а основная деятельность Ribbit — это розничные брокеры и финансовые технологии, а не DeFi, что указывает на амбиции удерживать клиентов, а не просто извлекать выгоду из протокола. Важно отметить, что Entropy Advisors, глубоко связанный с Arbitrum DAO, и стартап по хранению, также названный Entropy, в который инвестировала a16z, — это совершенно разные компании, не следует читать из названия никаких связей с Hyper Foundation.
Собрав все это вместе, этот сегмент все еще кажется тонким. Одна компания, которая сокращается, занимает 97.8% объема сделок. Круг претендентов держит $167M HYPE, а взамен получает в общей сложности $747,000 исторических сборов. А единственная команда, которая действительно может сделать ставку, только что продемонстрировала, что может занять рынок на неделю, но не удержать его.
Сравнительно удобной альтернативой является получение своей доли от сборов протокола, а не доли оператора, у нее нет блокировок, нет рисков конфискации и нет операционной нагрузки. Но она также не является основной частью постоянных сборов Hyperliquid, и факты уже доказали, что доля HIP-3 более 50% — это иллюзия в период низкой активности криптовалют, а не тренд. Уровень маршрутизации и фактический объем трафика Builder code — это самое близкое к "распределению бизнеса" на HIP-3. Фронт-энд помечает заказы, отправленные самим себе, зарабатывая на этом сборы для строителей, и совершенно не требует залога. Flowscan насчитал 819 таких меток.
Объем трафика, с которым они сталкиваются, действительно невелик. Объем сделок, проходящих через маршрутизацию, составляет около $52.6B, что составляет около 9% от исторического объема HIP-3 в $587B; за последние 30 дней около $5.3B, что соответствует $66.09B, примерно 8%. Более 90% трафика вообще не имеют фронт-энд меток, и это именно то, как должен выглядеть рынок, управляемый маркет-мейкерами и API-трейдерами.
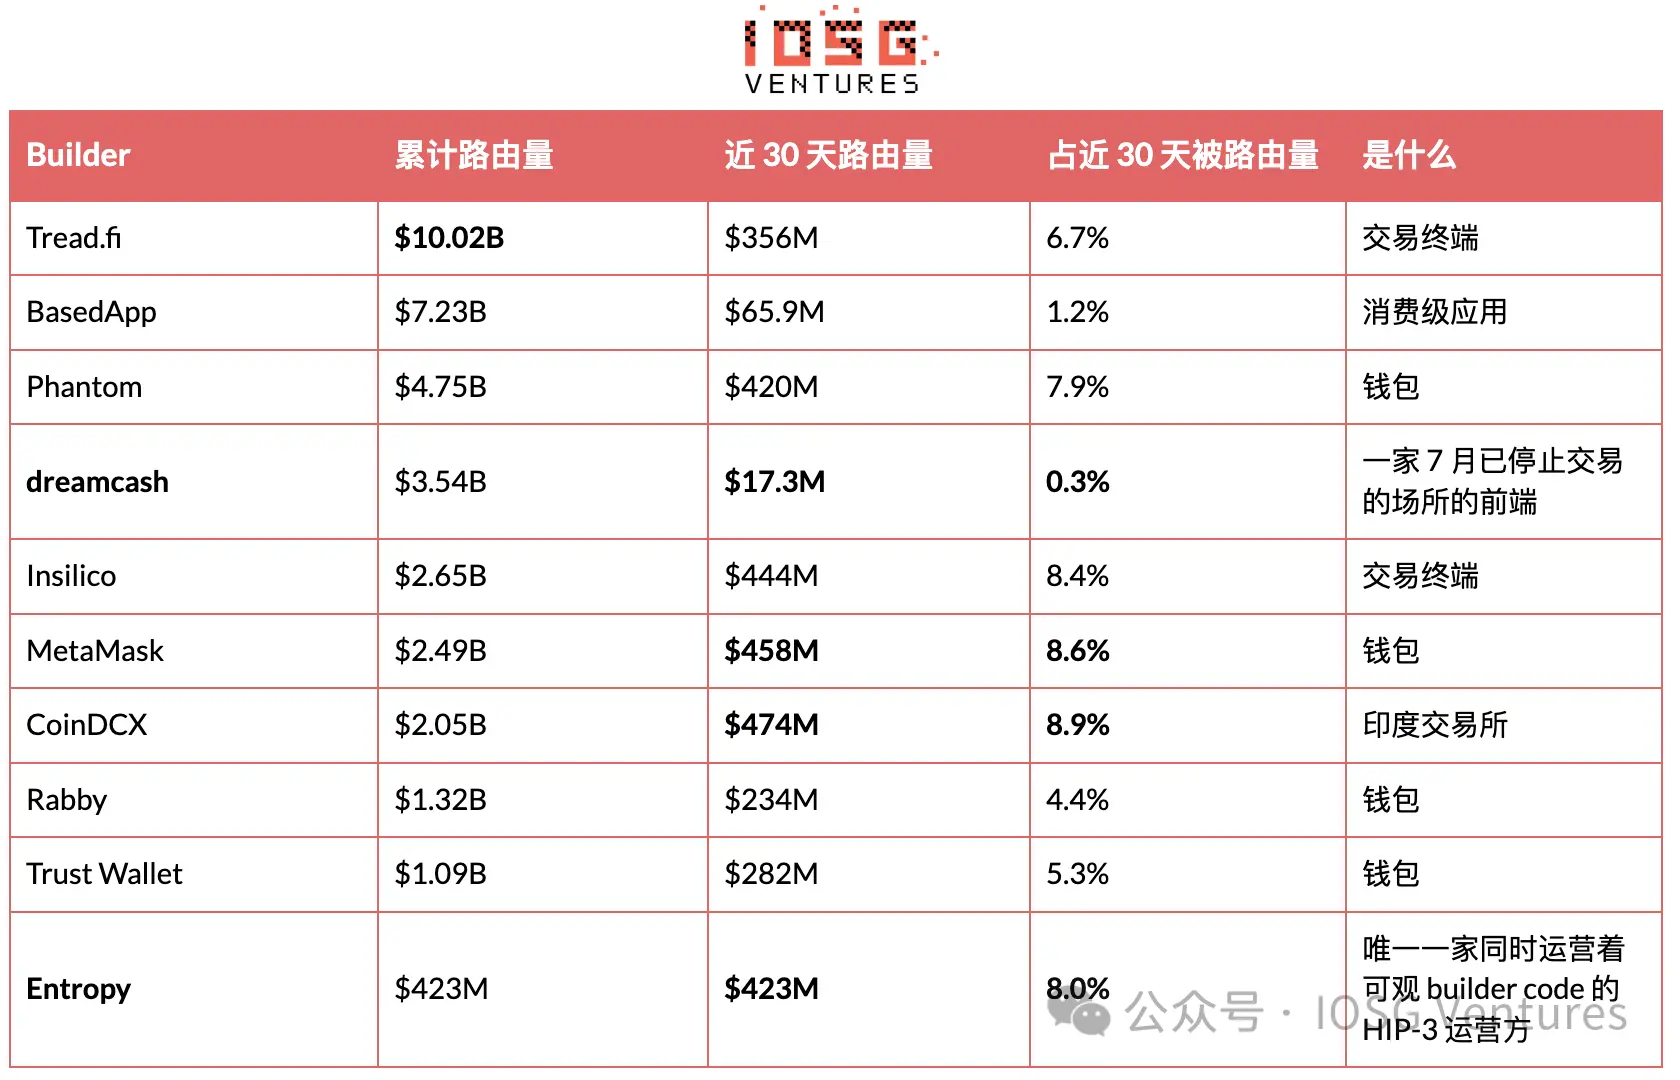 Числитель четвертого столбца — это все $5.30B, маршрутизированные builder code за последние 30 дней, а не объем сделок HIP-3 в $66.09B. Если заменить на последний, то даже крупнейшая CoinDCX составит всего 0.7%. Эти десять компаний в таблице составляют 59.7% от маршрутизированного объема, а Flowscan насчитал всего 819 builder code, так что оставшиеся 809 делят оставшиеся 40%.
В этой таблице есть две вещи, которые стоит выделить. Объем маршрутизации Entropy в $423M полностью произошел за последние 30 дней, в то время как за тот же период его собственная площадка сделала сделки на $1.03B, что означает, что примерно 40% объема пришло с фронт-энда, который он контролирует. Амбиции Ribbit в области розничных брокеров проявились в данных, а не остались в пресс-релизах, и это бизнес, который отличается от "быть оператором".
Другая вещь — это dreamcash, урок здесь более чистый. Его площадка перестала работать с 2 июля, его собственные данные показывают ноль, но его builder code за последние 30 дней все еще маршрутизировал $17.3M, в сумме $3.54B. Бизнес развертывания и бизнес фронт-энда можно четко разделить, и только один из них требует $40M для входа.
На третьей стороне есть легкая ловушка с подсчетом. Рейтинги площадок обычно по умолчанию сортируются по накопленному объему сделок, поэтому площадка, остановившаяся несколько месяцев назад, все еще может выглядеть значительной. dreamcash показывает 3.3% доли сделок HIP-3 в полном временном представлении, в то время как в любом недавнем окне это $0. Прежде чем ссылаться на любую долю, сначала убедитесь, что она рассчитана по какому окну. Таким образом, действительно стоит следить за фронт-эндом, в большинстве случаев это не операторы. Coinbase 12 сентября представила упрощенный интерфейс постоянных контрактов в кошельке, управляемый Hyperliquid, охватывающий криптовалюту, токенизированные акции и прогнозные рынки, нацеленный на пользователей за пределами США. Материнская компания Kraken также обсуждает возможность подключения связанных с Hyperliquid постоянных контрактов к регулируемой площадке в США. Обе компании не будут ставить на те 500,000 HYPE. Заключение: трудно быть оптимистом по поводу еще одного оператора HIP-3 Собрав все вышесказанное, новая площадка HIP-3 сталкивается с такой группой цифр.
Общий объем сделок HIP-3 за пределами лидеров за 30 дней составляет $1.49B, что в годовом исчислении примерно $18.1B. При измеренной ставке в 0.400 bp это составляет $725,000 доли развертывания в год, которую должны разделить четыре площадки. А эти четыре сегодня держат около $167M HYPE. Тот же капитал, ставший пассивным стейкингом на 2.2%, за год составит $3.67M.
Это означает, что деньги, заработанные на этих биржах, составляют примерно одну пятую от того, что можно было бы заработать, просто ставя те же средства на месте.
Это не рынок, который еще не был разработан, а рынок, который уже оценен почти в ноль, причины для этого были изложены в предыдущих разделах. Актив стоит $39,900, так что что бы вы ни выставляли, это не удержится; уровень комиссий общий, нет цены, чтобы снизить; распределение также общее, а builder code сталкивается только с 9% трафика; расчетные активы уже 6 к 6 сжаты до USDC, а AQAv2 явно не предоставляет HIP-3 никаких преференций по ставкам, так что протокол также не собирается субсидировать этот уровень.
Еще более сложным является потолок. XYZ с долей 97.8%, с каждым структурным преимуществом, на своих девяти именах, которые он предлагает, достигает лишь 1.2% реальных сделок, и в основном хранимых активах его относительная доля продолжает снижаться. Новому участнику предстоит столкнуться не с "лидером, который слишком велик", а с "лидером, который уже слишком мал и продолжает уменьшаться".
Исключение все еще одно, как уже было написано: право, которое никто не может купить, набор оракулов, который никто не может создать, или набор ставок и проектирования расчетов, которые могут выжить на тонком рынке. Entropy — единственный подходящий вариант, и его опередили всего на неделю. Список активов не является ответом, это подтверждается двумя независимыми наборами данных, говорящими об одном и том же. Что может изменить этот вывод
Entropy сможет удерживать рынок в течение месяца, а не недели, и удерживать долю SanDisk, а не колебаться около 13%. Снижение доли сделок при накоплении открытых позиций — это самый важный сигнал, потому что он более надежен, чем объем сделок.
Запуск индекса DRAM Entropy и корейских активов. Эти два напрямую нацелены на ядро лидера, а не на еще одно имя без конкуренции в pre-IPO, результат будет гораздо более чистым тестом, чем Nebius.
Условия токенов могут сделать так, чтобы расчеты по акциям были приемлемыми. Расчеты по сборам не могут быть сделаны, а токены сегодня еще не существуют.
Сектор pre-IPO может продолжать существовать. Объем сделок Anthropic снизился после первой недели, объем OpenAI в день открытия составил $5.3M, сейчас около $4M. Если хотя бы один из них будет стабильным, это станет категорией, а не разовым событием.
Первая выплата AQAv2 будет осуществлена в начале октября. Это будет первый раз, когда можно будет наблюдать реальный масштаб доходов протокола от этой линии USDC, чтобы сопоставить с текущим диапазоном оценок третьих сторон от $135M до $200M.
Уровень комиссий может ослабнуть. Hyperliquid в начале августа отправил сигнал, что последующие обновления позволят операторам HIP-3 увеличивать ставки по отдельным активам до трех раз, то есть вернуть скидку режима роста. В настоящее время нет графика, а каждое число в разделе 6 основано на текущем уровне.
Запуск лицензируемого рынка. HIP-3* был объявлен 3 сентября, это набор опциональных белых списков на блокчейне, позволяющий операторам ограничивать, какие кошельки могут торговать на определенном рынке, с утверждением, что это направлено на соблюдение норм и доступ для учреждений, в настоящее время только в тестовой сети. Это первый механизм, который может сделать "право доступа", а не "актив", дефицитом.
Появление команды, обладающей эксклюзивными данными или лицензиями на индексы, и действительно имеющей потребность в 7×24 в крипто-активах. Это все еще тот тип конфигурации, в которой логика захвата позиций полностью теряет свою силу.
Есть доказательства того, что объем сделок лидера не выдержит окончания режима роста. Его измеренная ставка в 0.427 bp составляет примерно одну десятую от того, что должен был бы получить тот же рынок по стандартной ставке, если это освобождение является обременительным, то стабильность лидера не так высока, как показывает доля.
HyENA освободит свои 508,915 HYPE, это подтвердит, что эта площадка завершила свою работу, а не находится в спячке.
Некоторые ограничения
Аргумент о захвате позиций основан на измеренной доле, но мотивация остается предположительной. Пять активов запущены в один день, это также можно объяснить как поток, который просто завершился в тот день.
Оценка Entropy основана только на данных за 26 дней. Лидирующая позиция Nebius и последующий разворот — это данные за одну неделю, по одному среднему активу, и оба не должны рассматриваться как уже установленные выводы.
Фон команды и раунды финансирования основаны на корпоративных объявлениях и медийных отчетах, это не является чем-то, что можно проверить на блокчейне.
Выводы о волатильности в разделе 2 основаны на корреляции за 45 рабочих дней, а не на причинно-следственном анализе. Объем торгов и фактическая волатильность также могут одновременно зависеть от одного и того же фактора, самым очевидным кандидатом является общее снижение капиталовложений в AI.
Количество сделок не равно количеству трейдеров, открытое API не может выявить независимых трейдеров.
Связанные цифры по доходности капитала рассчитаны на основе HYPE $79.73 и 2.2% годовой ставки по стейкингу, при этом последнее является параметром протокола, а не обязательством контракта, и будет снижаться с увеличением общего объема стейкинга в сети.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





