








Почему Circle решает создать собственную цепочку? Полный разбор перед запуском основной сети Arc
 Рынок всегда оценивал его двояко: с одной стороны, его рассматривают как водораздел для традиционного капитала, входящего в блокчейн, с другой стороны, его резко критикуют за отклонение от децентрализации и превращение в частный альянс традиционных финансов.
Автор: SoSoValue Research
Сеть Layer 1 Arc, разработанная компанией Circle, будет открыта для публичного использования 16 сентября 2026 года. С момента начала проекта в августе 2025 года, открытия публичной тестовой сети 28 октября 2025 года и завершения институционального предпродажа на сумму 222 миллиона долларов с оценкой в 3 миллиарда долларов в мае 2026 года, мнения о ней остаются поляризованными: одни считают её поворотным моментом для традиционного капитала в блокчейне, другие же критикуют её за отход от децентрализации и превращение в частную альянсовую цепочку традиционных финансов.
Обе точки зрения имеют свои обоснования. Мы временно отложим официальные рекламные заявления и проанализируем с четырех сторон: почему Circle решила создать свою цепочку, какой у неё механизм консенсуса, чем эта цепочка отличается от других и как обычные пользователи могут участвовать.
1. Почему Circle создает публичную цепочку
USDC долгое время выпускался на Ethereum, Solana и других основных L2. Как пользователь этих сетей, а не оператор, Circle сталкивается с тремя структурными ограничениями.
Финансовые трения, вызванные двойной валютой. При выполнении трансакций за границу или крупных переводах компании должны дополнительно приобретать и держать ETH или SOL для оплаты сборов. Это создает дополнительный риск на балансе компании, дополнительный обмен валюты и дополнительные налоговые вопросы.
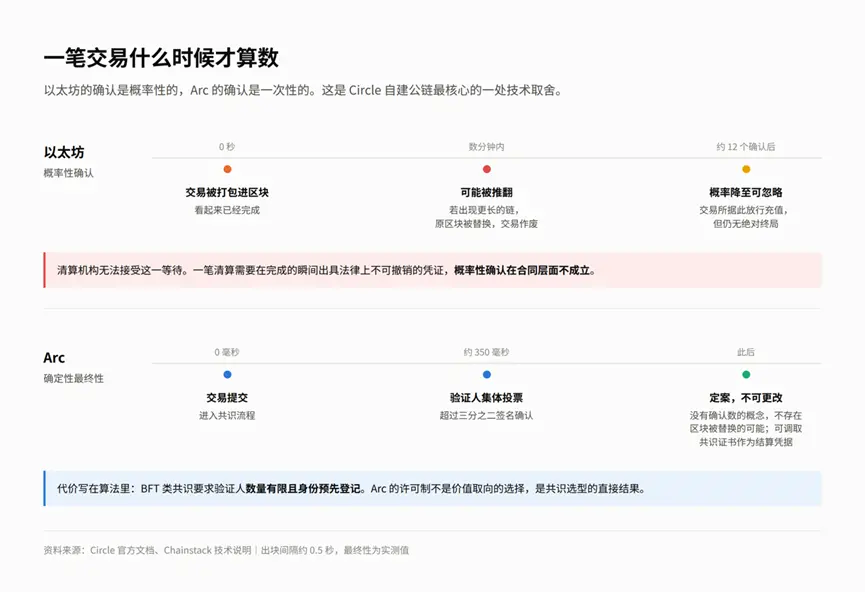
Подтверждение транзакций может быть отменено. В сетях типа Ethereum упаковка транзакций в блок не равнозначна окончательному подтверждению. Если появляется другая более длинная цепь, оригинальный блок будет заменен, и транзакции будут аннулированы. Это явление называется перераспределением блоков, вероятность которого быстро уменьшается с накоплением последующих блоков, и биржи требуют ожидания нескольких подтверждений, чтобы дождаться снижения этой вероятности до незначительного уровня.
Пользователи криптовалют уже привыкли к этому процессу ожидания, но клиринговые учреждения не могут это принять. Клиринговый бизнес требует предоставления юридически необратимого документа в момент завершения транзакции, вероятностное подтверждение не имеет юридической силы.
Отсутствие контроля над протоколом. Жесткие форки базовой публичной цепи, перегрузка MEV, колебания цен на Gas и сбои в сортировщиках выходят за рамки контроля рисков Circle.
Arc не позиционируется как универсальная публичная цепочка для захвата ликвидности DeFi, а представляет собой сеть расчетов, специально предназначенную для стабильных монет, токенизации реальных активов (RWA) и валютных расчетов.
2. Регуляторная структура: один закон вступил в силу, другой ожидает голосования
Выбор архитектуры Arc, помимо коммерческих мотивов, также обусловлен регуляторными ограничениями. Поняв этот уровень, можно различить, какие дизайны исходят от предпочтений Circle, а какие — от юридических обязательств.
Вступивший в силу закон GENIUS
18 июля 2025 года закон GENIUS вступил в силу, став федеральной регуляторной основой для стабильных монет в США.
Этот закон устанавливает четыре основных обязательства для эмитентов: резервы должны состоять из высоколиквидных качественных активов, ежемесячно публиковать отчеты о резервах и проходить квартальную проверку третьими сторонами; эмитенты с непогашенными обязательствами свыше 10 миллиардов долларов должны получить федеральную лицензию и стать "уполномоченными эмитентами стабильных монет" (PPSI); PPSI классифицируются как финансовые учреждения в соответствии с Законом о банковской тайне, и соблюдение требований по борьбе с отмыванием денег и идентификации клиентов является обязательным; эмитенты не могут выплачивать держателям проценты или доходы, что является законодательно установленным разделением между стабильными монетами и банковскими депозитами.
Федеральная корпорация страхования депозитов США (FDIC) четко заявила, что резервные активы, поддерживающие стабильные монеты, не подпадают под действие федерального страхования депозитов.
Сравнивая с вышеупомянутыми пунктами, некоторые дизайны Arc можно напрямую соотнести с этим законом. Встроенный в протокол механизм черного списка соответствует обязательствам эмитента в соответствии с Законом о банковской тайне; USDC, как родной Gas, не имеет активов с процентными выплатами на цепи, что является результатом запрета на доходы; обязательный аудиторский след, генерируемый EIP-7708, служит требованиям по предоставлению доказательств для ежемесячной отчетности и квартальной проверки.
Иными словами, степень централизации Arc имеет установленный законом нижний предел. Как PPSI, даже если Circle намерена создать сеть, устойчивую к цензуре, это невозможно.
Закон CLARITY, ожидающий голосования
Сенат 15 сентября проведет процедурное голосование по закону CLARITY, а основная сеть Arc запустится на следующий день. Эти два события близки по времени, но не зависят друг от друга, и результаты голосования не повлияют на график запуска Arc. Влияние этого закона на Arc сосредоточено в среднесрочной перспективе.
Во-первых, разделение юрисдикции. Закон передает рынок цифровых товаров в юрисдикцию Комиссии по торговле товарными фьючерсами (CFTC), а часть, касающаяся ценных бумаг, остается в ведении Комиссии по ценным бумагам и биржам (SEC). 16 токенов, уже признанных товарами, четко попадают под контроль CFTC, что составляет около 78% от общей рыночной капитализации криптоактивов.
Во-вторых, юридическая основа токенизированных ценных бумаг. Одним из самых важных аспектов нарратива Arc является план DTCC перенести активы DTC на цепь во второй половине 2027 года для атомарных расчетов со стабильными монетами. Отсутствие этого плана не связано с техническими условиями, а с юридической определенностью, предоставляемой законодательством о рыночной структуре. Если закон не будет принят, эта основа будет отсутствовать, и сложность реализации вышеупомянутой интеграции значительно возрастет.
В-третьих, квалификация токена ARC. Закон устанавливает путь для токенов, чтобы избежать признания ценными бумагами: четырехступенчатый "тест зрелости цепи" с жестким лимитом в 20% на объем владения.
Здесь есть предположение, которое необходимо проверить самостоятельно: в начальном распределении ARC Circle оставляет за собой 25%, что превышает этот лимит, а экосистема занимает 60%, фактическое право контроля над которой не раскрыто. Если дата TGE не будет определена долгое время, это может опровергнуть данное предположение — достаточно наблюдать, как Circle в конечном итоге распорядится этими 25%. Следует отметить, что в белой книге не было сделано никаких заявлений о статусе ARC как ценной бумаги.
Закон также содержит два пункта, косвенно связанных с Arc. Пункт о доходах от стабильных монет запрещает выплаты, имеющие характер процентов по банковским депозитам, но разрешает вознаграждения, связанные с торговлей, платежами, маркет-мейкингом, предоставлением ликвидности, управлением, верификацией и ставками, 78 банковских ассоциаций считают, что эта граница легко обходится на практике; пункт 604 освобождает разработчиков неуправляемого программного обеспечения от регистрации в качестве денежных переводчиков и обязательств по Закону о банковской тайне, правоохранительные органы выступают против, считая, что это открывает путь к уклонению от соблюдения.
Перспективы голосования не внушают оптимизма. Процедурное голосование лишь определяет, может ли закон перейти к стадии обсуждения, а не будет ли он окончательно принят. Республиканцы занимают 53 места в сенате, среди них Рэнд Пол и Джош Хоули уже выразили явное несогласие, а Том Тилли поддерживает законопроект при условии усиления этических норм; среди демократов на стадии комитета только двое проголосовали "за", еще семеро совместно выпустили заявление, в котором указали на недостатки законопроекта в трех областях: этические нормы, защита потребителей и незаконные финансы. Вероятность принятия этого законопроекта на Polymarket упала с 82% в феврале до 16% в конце августа.
Если голосование провалится, результатом будет не сохранение статус-кво, а возвращение к пути, когда регуляторы будут разрабатывать правила по отдельности — SEC с "Project Crypto", CFTC, Управление по контролю за валютой (OCC) и Министерство финансов будут действовать независимо, а комплексное законодательство может быть отложено до 2029 года.
3. Механизм консенсуса: транзакция не изменяется после подтверждения
Консенсусный механизм Arc называется Malachite и разработан командой Informal Systems, занимающейся формальной верификацией Tendermint, которая в 2025 году была интегрирована в Circle. Исполнительный уровень использует Reth, полностью совместимый с инструментальной цепочкой Solidity. Интервал между блоками составляет около 0,5 секунды, идентификатор основной сети — 5042.
Этот механизм обеспечивает детерминированную окончательность: после подачи транзакции валидаторы голосуют коллективно, и при получении более двух третей подписей транзакция считается окончательной и не может быть изменена, время подтверждения составляет около 350 миллисекунд. Здесь не существует концепции числа подтверждений, а также отсутствует возможность замены блоков, риск перераспределения в механизме исключен.
Цена написана в самом алгоритме. Консенсус типа BFT зависит от голосования валидаторов для достижения согласия, что требует ограниченного числа участников и предварительной регистрации их идентичности, иначе голосование невозможно учесть. Лицензирование Arc не является выбором ценностной ориентации, а является прямым результатом выбора консенсуса. Этот момент будет обсуждаться снова, когда речь пойдет о структуре валидаторов.
4. Основные отличия от универсальной публичной цепочки
Для соблюдения требований к соблюдению норм Arc внесла следующие изменения на базовом уровне.
|-----------------------|------------------------------------------------------|--------------------------------------------------------------------------------------| | Изменения | Механизм | Фактическое влияние | | USDC как родное топливо | USDC напрямую используется как топливо на цепочке и для оценки, целевая ставка составляет 1 цент, 1 секунда. | Ситуации, когда держатели стабильной монеты не могут проводить транзакции из-за отсутствия токенов газа, больше не возникают; это также означает, что топливо сети является обязательством Circle. | | Разница в точности двойного интерфейса | USDC как родной актив имеет 18 знаков после запятой, а открытый интерфейс ERC-20 имеет 6 знаков, оба работают с одной и той же суммой. | Основной источник интеграционных сбоев, указанный в официальной документации. Одна и та же сумма, вызываемая через разные интерфейсы, отличается в 10¹² раз, ошибка выравнивания приводит к неправильному расчету средств. | | Закрытие публичной очереди транзакций | Публичная очередь (mempool) для транзакций перед входом в блок не открыта для внешнего доступа, интерфейс фильтрации ожидающих транзакций возвращает -32001. | В других сетях эта очередь видима, и боты могут использовать ее для опережающих сделок или для арбитража, вставляя чужие транзакции между своими. После закрытия этого уровня Arc, опережение и сэндвичи больше не имеют места; цена заключается в том, что обычные арбитражные боты и инструменты мониторинга на цепочке одновременно теряют источник данных. | | Соблюдение правил перенесено на уровень протокола | Механизм черного списка помещен на уровень выполнения консенсуса. | Транзакции, инициированные адресами, подлежащими санкциям, напрямую терпят неудачу на нижнем уровне, независимо от того, достаточно ли средств на счете. Права на заморозку USDC перенесены с умного контракта на саму сеть. | | Принудительное создание журналов транзакций | EIP-7708: Все перемещения родного USDC автоматически инициируются системным адресом, вызывая стандартное событие Transfer. | Протокольный уровень принудительно сохраняет полный аудит, что сводит к нулю затраты на сверку; дизайн конфиденциальности должен обойти этот путь по умолчанию. | | Встроенные валютные расчеты | В сети имеется встроенная система запроса цен и синхронной валютной расчета (PvP). | Две платежа, связанные с обменом валюты, выполняются одновременно в одном контракте, либо обе сделки завершаются, либо ни одна не завершается, не возникает ситуации, когда одна сторона заплатила, а другая нет. Этот модуль указывает на традиционную систему клиринга валюты CLS. | | Транзакции могут быть отменены | На неизменяемом реестре накладывается слой обратных платежей, создаваемый по согласованию обеих сторон. | Соответствует обязанностям банков по доверительному управлению и исправлению ошибок; в отличие от отказа по кредитной карте, отмена требует двустороннего согласия. Свойства против цензуры уступают место. |
Есть еще два аспекта, которые необходимо подтвердить перед интеграцией.
Первый — это стоимость запросов. Обычные узлы хранят только полное состояние за последний период времени, более ранние данные должны запрашиваться у архивных узлов, которые хранят всю историю, что стоит дороже. Arc определяет это ограничение как 127 блоков позади цепочки, примерно 1 минута; для Ethereum это около 25 минут. То есть, запись транзакции час назад на Arc уже считается историческими данными, за которые нужно платить. Операционные расходы приложений, таких как кошельки, торговые площадки и сервисы данных, будут значительно выше, чем у Ethereum.
Второй — это сертификаты консенсуса. Arc предоставляет интерфейс arcgetCertificate, который позволяет запрашивать доказательства, какие валидаторы подписали и подтвердили конкретную транзакцию; arcgetVersion используется для запроса версии узла. Первое имеет значение для организаций, так как это является доказательством завершения расчета, которое можно архивировать, а также техническим аспектом "юридически необратимого документа", упомянутого в первом разделе.
Что касается конфиденциальности, Arc предлагает опциональные конфиденциальные переводы, сумма скрыта, но адрес остается видимым, реализуя это с помощью TEE — изолированной области внутри чипа, которую нельзя прочитать извне. Безопасность этого уровня конфиденциальности основана на производителях аппаратного обеспечения, а не на криптографических предположениях. Противоквантовый маршрут продвигается по четырем этапам, начиная с этапа создания, который поддерживает кошельки с противоквантовой подписью, которые пользователи могут создавать напрямую, без необходимости последующей миграции.
Что касается кросс-цепи, родная интеграция CCTP и Gateway. Подход CCTP заключается в уничтожении соответствующего USDC на оригинальной цепи, одновременно создавая эквивалентное количество нового USDC на Arc, при этом не существует третьих сторон, которые бы хранили средства, и нет риска атак на кросс-цепи, пользователи получают именно USDC, выпущенный Circle, а не токены, выпущенные кросс-цепью. Gateway же собирает балансы пользователей на нескольких цепях в один адрес. Это преимущество исходит от идентичности эмитента, а не от технологии.
Пять, структура валидаторов
Собрание валидаторов Arc в настоящее время полностью закрыто. Circle объявил, что основными валидаторами являются 11 компаний, вместе с Circle это 12 узлов:
- Финансовая инфраструктура и биржи: DTCC (Американская депозитарная трастовая и клиринговая компания), ICE (материнская компания Нью-Йоркской фондовой биржи)
- Сети расчетов и платежей: Visa, Mastercard, MoneyGram, Global Payments
- Управление активами и транснациональные банки: BlackRock, Standard Chartered, SBI Group, Sumitomo Corporation
- Крипто и комплексные учреждения: Galaxy, Circle
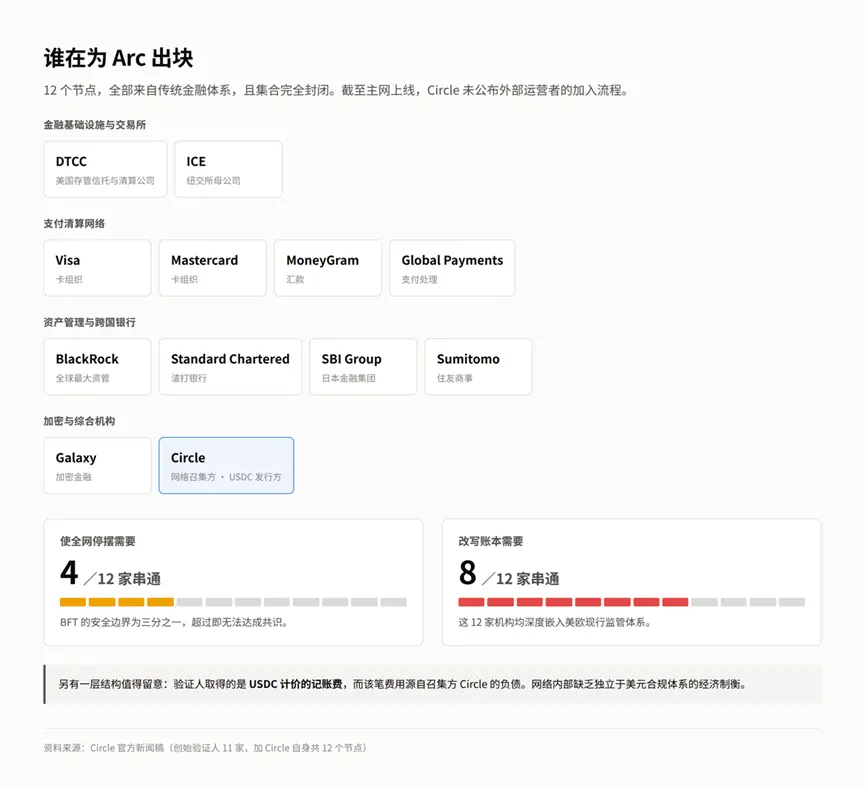
Безопасная граница BFT составляет одну треть: из 12 узлов, 4 могут сговориться, чтобы остановить всю сеть, 8 могут изменить реестр. Все 12 указанных учреждений глубоко интегрированы в существующую регуляторную систему США и Европы. На момент запуска основной сети Circle не опубликовал процесс присоединения внешних операторов к собранию валидаторов.
Есть еще один уровень структуры, который стоит отметить: валидаторы получают комиссию за ведение учета, оцененную в USDC, и эта плата исходит из обязательств инициатора Circle. Внутри сети отсутствует экономический баланс, независимый от системы соблюдения правил доллара.
Критика Адама Кокрана направлена на то же самое место: "Это не L1, называть это L1 — оскорбление. Это частная, предварительно одобренная альянсная цепь валидаторов." Его аргументация заключается в том, что использование USDC в качестве газа устраняет экономические стимулы для валидаторов оставаться независимыми, что делает централизацию неизбежной.
Ответ защитников заключается в том, что Arc изначально не предназначен для DeFi, и учреждения готовы нести централизационные затраты ради предсказуемых расходов и плавного доступа.
Спор идет о определениях. Более значимый вопрос заключается в том, раскрыта ли модель доверия: если понимать Arc как "институциональную расчетную сеть, реализованную с помощью технологии блокчейн", его дизайн самодостаточен; если оценивать по стандартам публичной цепи, то он не соответствует требованиям по противодействию цензуре.
Шесть, текущее состояние токена ARC
ARC и запуск основной сети 16 сентября являются двумя независимыми событиями, в настоящее время токен не выпущен и TGE не запущен.
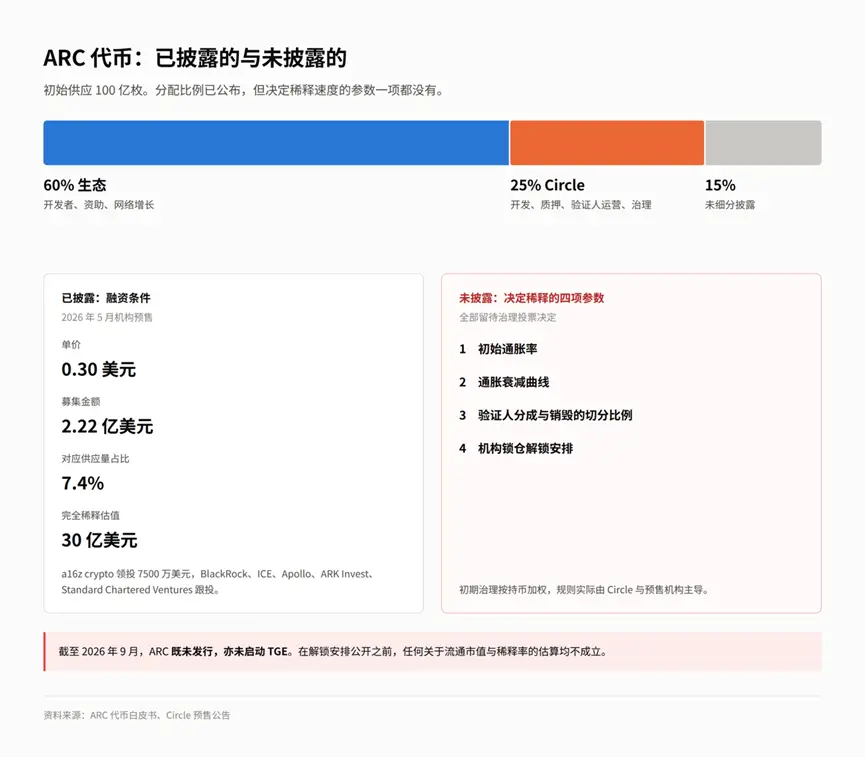
Раскрытые параметры. Начальное предложение составляет 10 миллиардов токенов, из которых 60% распределяется в экосистеме, 25% сохраняется Circle, нераспределенная часть составляет около 15%.
Финансирование. В мае 2026 года завершена предпродажа на сумму 222 миллиона долларов, цена за токен составляет 0,30 долларов, что соответствует 7,4% объема предложения и полной оценке в 30 миллиардов долларов. a16z crypto возглавил раунд с инвестициями в 75 миллионов долларов, BlackRock, ICE, Apollo, ARK Invest, Standard Chartered Ventures также инвестировали.
Функции токена. Поддержка перехода сети от PoA к PoS (в первом случае блоки создаются назначенными учреждениями, во втором — узлами, ставящими токены); параметры экономического управления; конвертация комиссии за стабильные монеты в ARC при расчете, распределяемая между валидаторами и ставщиками. Стабильность затрат для пользователей и захват ценности для токенов разделены на два уровня.
Нераскрытые параметры. Начальная ставка инфляции, кривая снижения инфляции, пропорции распределения и уничтожения для валидаторов, планы разблокировки для учреждений. Все эти параметры будут определены на голосовании по управлению, а начальное управление будет основано на весе токенов, фактически правила будут определяться Circle и учреждениями, участвующими в предпродаже.
До публикации планов разблокировки любые оценки рыночной капитализации и уровня разбавления не имеют оснований.
Семь, границы участия обычных пользователей
Текущий этап (тестовая сеть)
Возможные действия. Получение тестовых USDC и EURC, выполнение базовых взаимодействий на Uniswap, Curve, развертывание контрактов через Remix или участие в системе баллов Architects Arc House — пять уровней порога составляют 500, 3,500, 15,000, 40,000, 90,000 баллов, соответствующие привилегиям включают значки, приоритетную регистрацию на мероприятия, квартальные отчеты от команды Circle и сопутствующие товары, самый высокий уровень включает компенсацию за поездки.
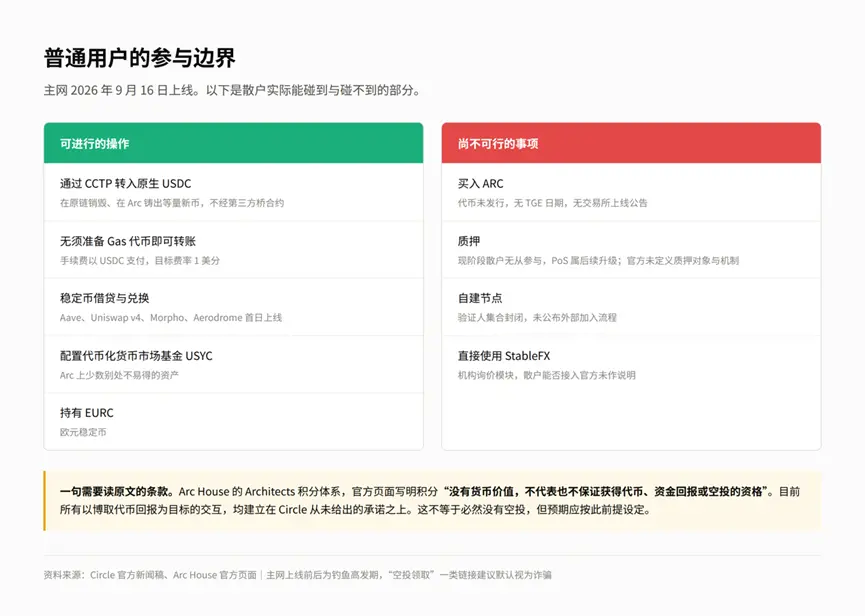
Необходимая для прочтения оригинала строка. На официальной странице указано, что баллы Architects "не имеют денежной стоимости и не гарантируют получение токенов, возврат средств или право на аирдроп". В настоящее время все взаимодействия, направленные на получение токенов в качестве вознаграждения, основаны на обещаниях, которые Circle никогда не давал. Это не означает, что аирдропов не будет, но ожидания должны быть установлены на основе предыдущих предположений.
Запуск основной сети
Доступные операции. Перевод в нативный USDC через CCTP; перевод без необходимости подготовки дополнительных токенов Gas; кредитование и обмен стейблкоинов на Aave, Uniswap v4, Morpho, Aerodrome; настройка токенизированного денежного рынка USYC; владение EURC.
Недоступные операции. Покупка ARC (не выпущен); стейкинг (в настоящее время розничные инвесторы не могут участвовать, PoS будет обновлен позже; есть вторичные источники, утверждающие, что в первый день основной сети можно будет ставить, но официально не определены объекты и механизмы стейкинга); создание собственных узлов. StableFX является модулем для институциональных запросов, неясно, смогут ли розничные инвесторы подключиться напрямую, официально не разъяснено.
Восемь, можно ли воспроизвести мем-ажиотаж Robinhood
Перед запуском Arc в Robinhood произошел всплеск мемов, что привлекло внимание пользователей к запуску Arc и к тому, сможет ли он продолжить воспроизводить мем-ажиотаж Robinhood.
Цели и фактическое направление Robinhood Chain
Robinhood Chain запустится 1 июля 2026 года, позиционируется как регулируемая площадка для подключения токенизированных активов реального мира к DeFi, якорный продукт - это Stock Tokens ------ цепочечные версии акций таких компаний, как Nvidia и Apple. Этот дизайн тогда широко рассматривался как парадигма для традиционных брокеров, входящих в цепочку.
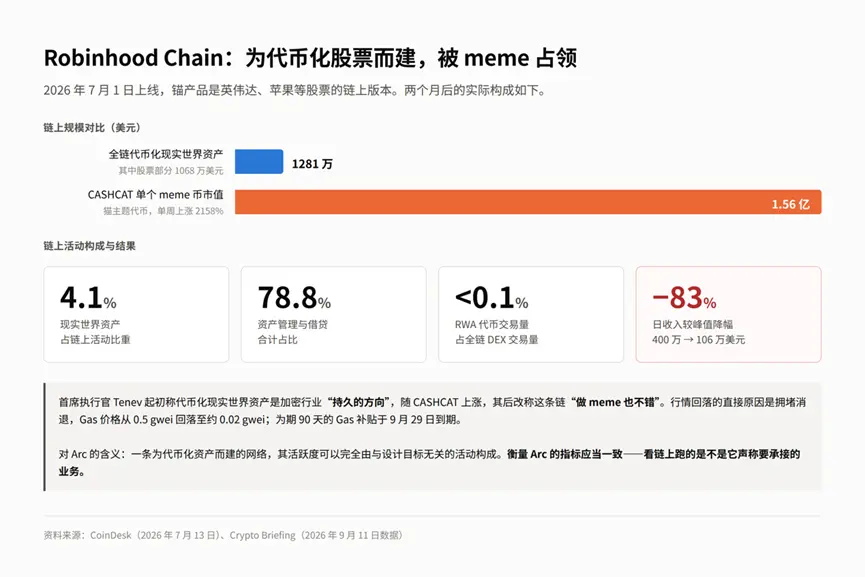
Фактическое направление отклонилось от проектируемой цели. После запуска основными активностями на цепочке стали мемы: токен с темой кошки CASHCAT за одну неделю вырос на 2158%, его рыночная капитализация достигла 156 миллионов долларов, в то время как общая стоимость токенизированных активов реального мира на всей цепочке составила 12.81 миллиона долларов, из которых часть акций составила 10.68 миллиона долларов. По доле, активы реального мира составили 4.1% от активности на цепочке, управление активами и кредитование составили 78.8%. Генеральный директор Тенев изначально заявил, что токенизированные активы реального мира - это "постоянное направление" криптоиндустрии, но после роста CASHCAT он заявил, что "на этой цепочке тоже неплохо делать мемы".
За два месяца объем торгов DEX в этой сети превысил 34.6 миллиарда долларов, предложение стейблкоинов превысило 1 миллиард долларов. В то же время фактический объем торгов токенами реальных активов составил менее 30 миллионов долларов, что составляет менее 0.1% от общего объема торгов DEX на цепочке.
Текущие результаты
Рынок уже откатился. Дневной доход снизился с пиковых 4 миллионов долларов до 1.06 миллиона долларов 11 сентября, что составляет снижение на 83% по сравнению с пиковыми значениями и снижение на 76% по сравнению с предыдущей неделей. Прямой причиной стало снижение мемной активности, цена Gas упала с 0.5 gwei до примерно 0.02 gwei, что привело к исчезновению премии за комиссии, ранее поднимавшей доход. 90-дневная субсидия на Gas истечет 29 сентября, и пользователи должны будут платить по рыночным ставкам. Материнская компания Robinhood Markets во втором квартале зафиксировала снижение доходов от криптоторговли на 38% до 100 миллионов долларов.
Кроме того, два события выявили структурные проблемы этой модели. 4 сентября в сети произошел сбой в производстве блоков как минимум на 14 минут, причина не была раскрыта. В то же время генеральный директор AMC Entertainment Адам Арон публично выступил против существования токенов акций AMC на этой цепочке, заявив, что они не зарегистрированы в соответствии с законами США о ценных бумагах, потребовал прекратить торговлю и угрожал судебным иском; генеральный юрисконсульт Robinhood Дэн Галлахер отклонил этот запрос. Ранее OpenAI также отрицала наличие партнерских отношений с Robinhood.
Проблема заключается в юридической конструкции Stock Tokens: это долговые ценные бумаги, выпущенные Robinhood Assets Limited, которые предоставляют ценовую экспозицию, но не предоставляют владельцам права собственности или требования к базовым компаниям, поэтому их можно выпускать без согласия базовой компании. Этот дизайн поддерживал быстрое расширение, но также привел к постоянному трению с токенизированными компаниями.
Для сравнения, Arc выбрала противоположный путь в этом вопросе: не выпускать собственные ценные бумаги, а дождаться, когда DTCC перенесет активы DTC на цепочку во второй половине 2027 года. Этот путь гораздо медленнее, но не столкнется с проблемами, подобными AMC.
Четыре условия для поддержки мем-ажиотажа
Платформа Pons 3 сентября за 24 часа собрала около 5.95 миллиона долларов в виде комиссий, заняв четвертое место среди глобальных протоколов, превысив Pump с 4.64 миллиона долларов, а также Robinhood Chain, которая в тот же период собрала 4 миллиона долларов. 2 сентября в один день через Pons было выпущено почти 25 тысяч токенов, объем торгов составил 544 миллиона долларов; с июля было выпущено около 646 тысяч токенов из более чем 167 тысяч адресов создателей. Токен PONS за неделю вырос на 300%, что стало возможным благодаря механизму выкупа и сжигания, который аннулировал около 29% первоначального предложения. С момента запуска в июле сеть собрала около 20 миллионов долларов в виде комиссий, из которых около 18 миллионов долларов осталось. Robinhood взимает несколько базисных пунктов за каждую сделку и делит доход с Arbitrum. Генеральный директор Тенев заявил, что разработчики используют эту сеть "в том направлении, о котором мы не думали".
Если разобрать, то условия, поддерживающие этот раунд рынка, можно выделить четыре.
Во-первых, операторы сети получают прямую выгоду. Robinhood получает доход от мем-трейдинга, поэтому их позиция является молчаливым одобрением.
Во-вторых, существует готовый розничный вход. Приложение Robinhood и сама база пользователей являются каналами для привлечения.
В-третьих, существуют активы на цепочке, которые можно спекулировать. Механизм выкупа и сжигания PONS превращает комиссии в цену токена.
В-четвертых, самоподдерживающийся цикл. Активность на цепочке генерирует комиссии, которые используются для выкупа токенов и повышения их цены, рост цен снова привлекает новых участников.
Эти четыре условия в Arc не выполняются
Все четыре условия не выполняются.
Первое условие противоположно. Верификаторы Arc включают Visa, Mastercard, BlackRock и DTCC, а Circle является публичной компанией на Нью-Йоркской фондовой бирже. Сеть, которая планирует в 2027 году взять на себя расчет активов DTC, если появится мем-трейдинг, создаст риск общественного мнения, а не доход, и у Circle есть черный список на уровне протокола. Проблема не в том, может ли это быть реализовано технически, а в том, хочет ли оператор это сделать ------ это различие в Arc гораздо важнее, чем в других сетях.
Второе условие отсутствует. Каналы распределения Arc - это карточные организации и управляющие активами, а не спекулянты. Поддержка MetaMask и Binance Wallet является точкой подключения, но не является каналом для привлечения.
Третье условие отсутствует. ARC еще не выпущен, комиссии выражены в USDC, нет родного токена на цепочке для выкупа, сжигания или спекуляции, в целом отсутствует сегмент, который мог бы создать эффект богатства от роста цен.
Четвертое условие, на которое полагались, было устранено. Arc закрыла публичные очереди для торговли, мгновенные покупки новых токенов и упаковка своих ордеров с другими ордерами на уровне протокола невозможно. Прибыль платформ, таких как pump.fun и Pons, во многом происходит от этого. После устранения этого уровня экономическая модель платформы запуска нуждается в переписывании.
С другой стороны, пространство не закрыто полностью. Arc совместима с EVM, любой может развернуть ERC-20 и создать торговый пул; Uniswap v4 и Aerodrome запустились в тот же день, при этом механизмы стимулов Aerodrome изначально были нацелены на длинные хвостовые активы; USDC как низкая и предсказуемая стоимость Gas на самом деле дружелюбен к высокочастотной спекуляции; нарративы вроде "первый мем на цепочке от BlackRock" сами по себе обладают потенциалом для распространения.
Некоторые проекты уже работают над этим. ARCLaunch заявляет, что запустится до и после запуска основной сети, предлагая создание токенов, торговлю, кросс-цепочку, запуск на Uniswap, распределение для создателей и программы рекомендаций. Этот проект не связан с Circle, его реклама распространяется через платные пресс-релизы, оригинальный текст помечен как спонсируемый контент. Этот сигнал сам по себе заслуживает внимания.
Еще одно, что легко может быть неправильно понято: ожидания аирдропа перед TGE сами по себе могут привести к определенному объему взаимодействий, форма данных близка к рынку, но механизмы воздействия совершенно разные.
Вывод заключается в том, что рынок трудно сформировать, даже если он сформируется, его трудно поддерживать. Если он действительно появится, его структура будет более хрупкой, чем у Robinhood Chain ------ отсутствие поддержки от выкупа родного токена, отсутствие привязки интересов со стороны оператора, ликвидность полностью зависит от внешнего ввода USDC, скорость вывода будет только быстрее. В то время как Robinhood Chain при наличии всех четырех условий после пикового значения в начале сентября снизила дневной доход на цепочке на 83% за две недели.
Более важным уроком, оставленным Robinhood Chain, является то, что сеть, построенная для токенизированных активов, может полностью состоять из активности, не связанной с проектируемыми целями, и эта часть активности быстро исчезает после снижения субсидий и охлаждения спекуляций. Arc может не повторить этот процесс, но показатели для его оценки должны быть едиными ------ смотреть, действительно ли на цепочке происходит то, что она утверждает, что будет поддерживать.
Девять, ключевые моменты для дальнейшего наблюдения
Содержимое раскрытия 16 сентября. Дорожная карта TGE, стандарты допуска верификаторов, начальные экономические параметры, если эти три пункта все еще находятся в состоянии ожидания, экономическая модель сети будет открытой в обозримом будущем. Результаты процедурного голосования по закону CLARITY 15 сентября будут опубликованы заранее, регуляторные нарративы и продуктовые нарративы должны оцениваться отдельно.
Направление потоков капитала и готовность интеграции. Необходимо различать "планируемый доступ" и "фактическое развертывание" в объявлениях, фонд BUIDL BlackRock объемом около 2.87 миллиарда долларов описан как ожидаемый, а не завершенный. Отчеты о объемах торгов в тестовой сети различаются, в феврале 2026 года было 166 миллионов сделок, есть также утверждение о 671.5 миллиона сделок, доля аирдроп-фермеров не поддается оценке.
Интеграция DTCC во второй половине 2027 года. Этот план предполагает токенизацию активов DTC на Arc и завершение атомных расчетов со стейблкоинами. Если это будет реализовано в срок, это будет первым случаем, когда традиционная система расчетов ценных бумаг подключается к публичной цепочке; до этого это была лишь намерение.
Конкуренция среди аналогичных сетей. Arc конкурирует с Tempo, поддерживаемым Stripe и Paradigm, за институциональные расчеты, а Stable и Plasma от Tether нацелены на розничные и оффшорные платежи. Результаты распределения четырех сетей будут видны в течение года.
Десять, выводы
В рамках черного списка на уровне протокола, механизма отзыва и границ, составленных из 12 регулируемых валидаторов, активы на Arc по своей юридической и технической природе ближе к банковскому депозитному сертификату в криптоформате, а не к самоуправляемым активам, устойчивым к цензуре. Разница в том, что этот сертификат не имеет страхования депозитов, FDIC четко указал, что резервы стейблкоинов не находятся под защитой. Этот факт должен определять масштаб инвестиций больше, чем любые параметры производительности.
Arc никогда не собирался угождать криптооригинальной идеологии, его клиентами являются Уолл-стрит и транснациональные расчетные каналы. Если цель — низкофрикционная трансакция долларов через границу, корпоративные платежи и доходы от реальных активов, это хороший продукт для расчетов; если цель — получить неопределенные доходы от эмиссии токенов, временные затраты определены, вероятность дохода неизвестна.
Критерием успеха или неудачи Arc является его способность взять на себя клиринговые операции традиционных финансов, а не активность розничных инвесторов в сети. Ответ не в 16 сентября, а в том, сможет ли интеграция DTCC реализоваться в 2027 году, и до этого момента, действительно ли на этой сети происходят реальные расчеты или просто накрутка объемов.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





