Франклин Темплтон: Какова следующая большая возможность?
 Ключевые тезисы

 Универсальные агенты, как правило, зарабатывают больше, когда пользователи тратят больше, в то время как финансовые агенты могут добиться успеха, помогая пользователям сократить расходы.
Автор: Franklin Templeton Digital Assets
Составлено: Цзя Хуан, ChainCatcher
С усилением возможностей открытых весовых AI моделей ценность и дифференцированные преимущества продуктов могут постепенно смещаться в сторону Harness. Это программный слой, построенный вокруг модели, который предоставляет контекст, инструменты и память для модели, а также распределяет запросы пользователей к наиболее подходящей модели.
Джулиан Лав, управляющий партнер криптобизнеса Franklin Templeton, выступает за создание нейтрального, децентрализованного цепочного Harness и исследует, какое влияние это изменение может оказать на пользователей AI, разработчиков и всю экосистему блокчейна.
Универсальный Личный Агент начинает входить в потребительскую сферу. А управление финансами может потребовать специализированного агента, чьи механизмы стимулов, регуляторные квалификации и инфраструктура работы отличаются от универсальных продуктов.
Сегодня пользователям необходимо самостоятельно собирать разрозненную финансовую информацию. Большинство людей управляют финансами между различными приложениями и счетами, не имея возможности увидеть единую финансовую картину, и каждое действие требует ручного выполнения.
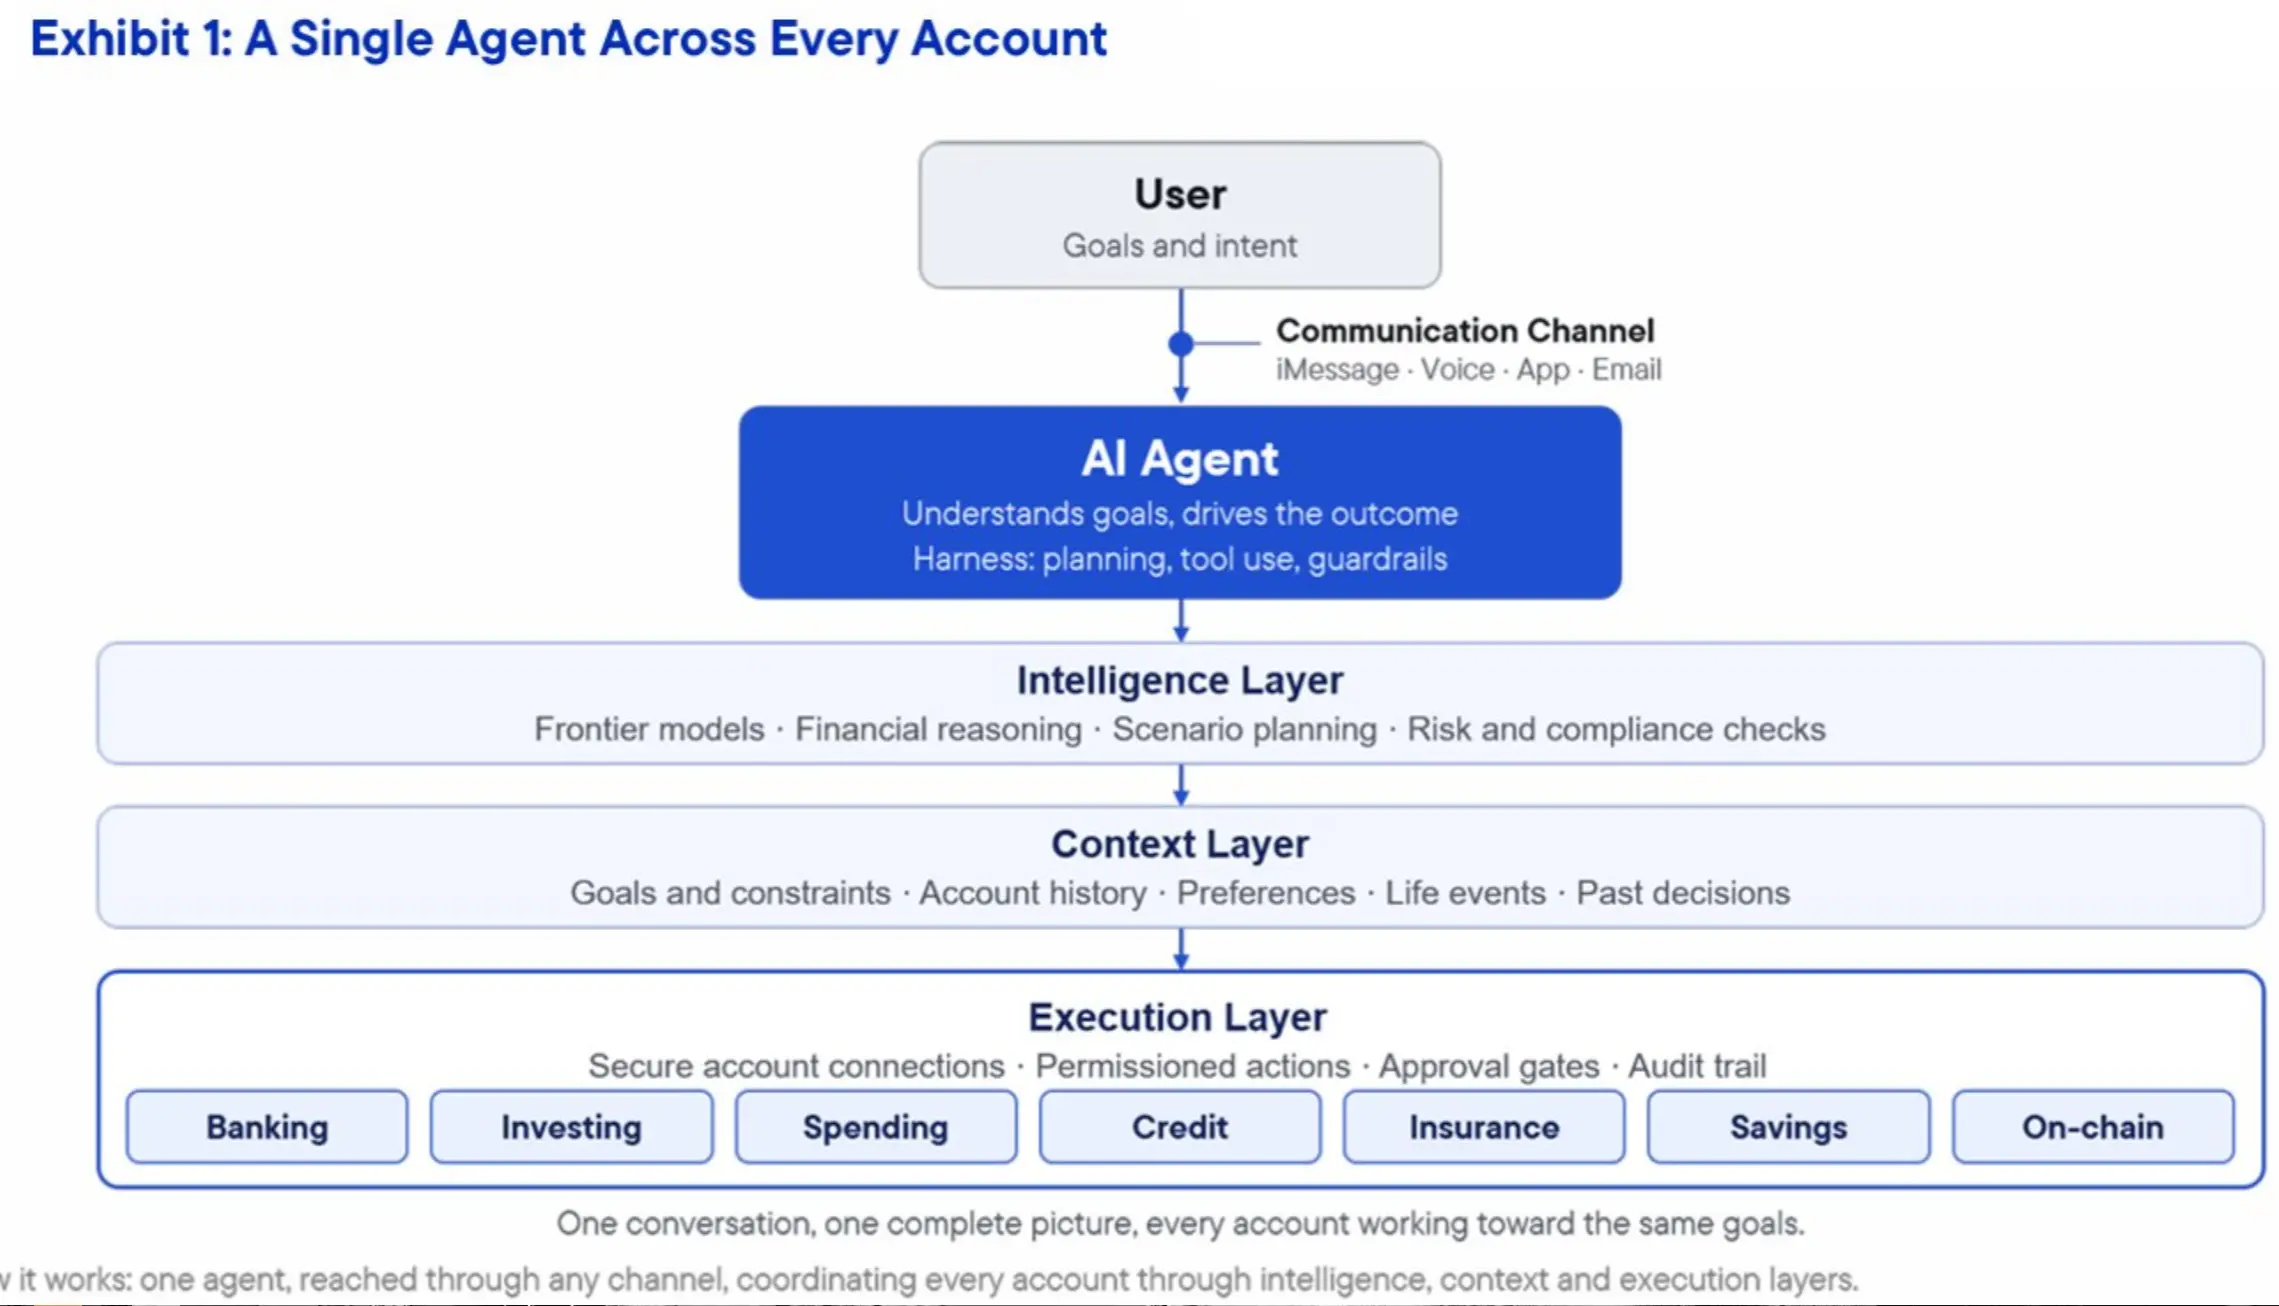
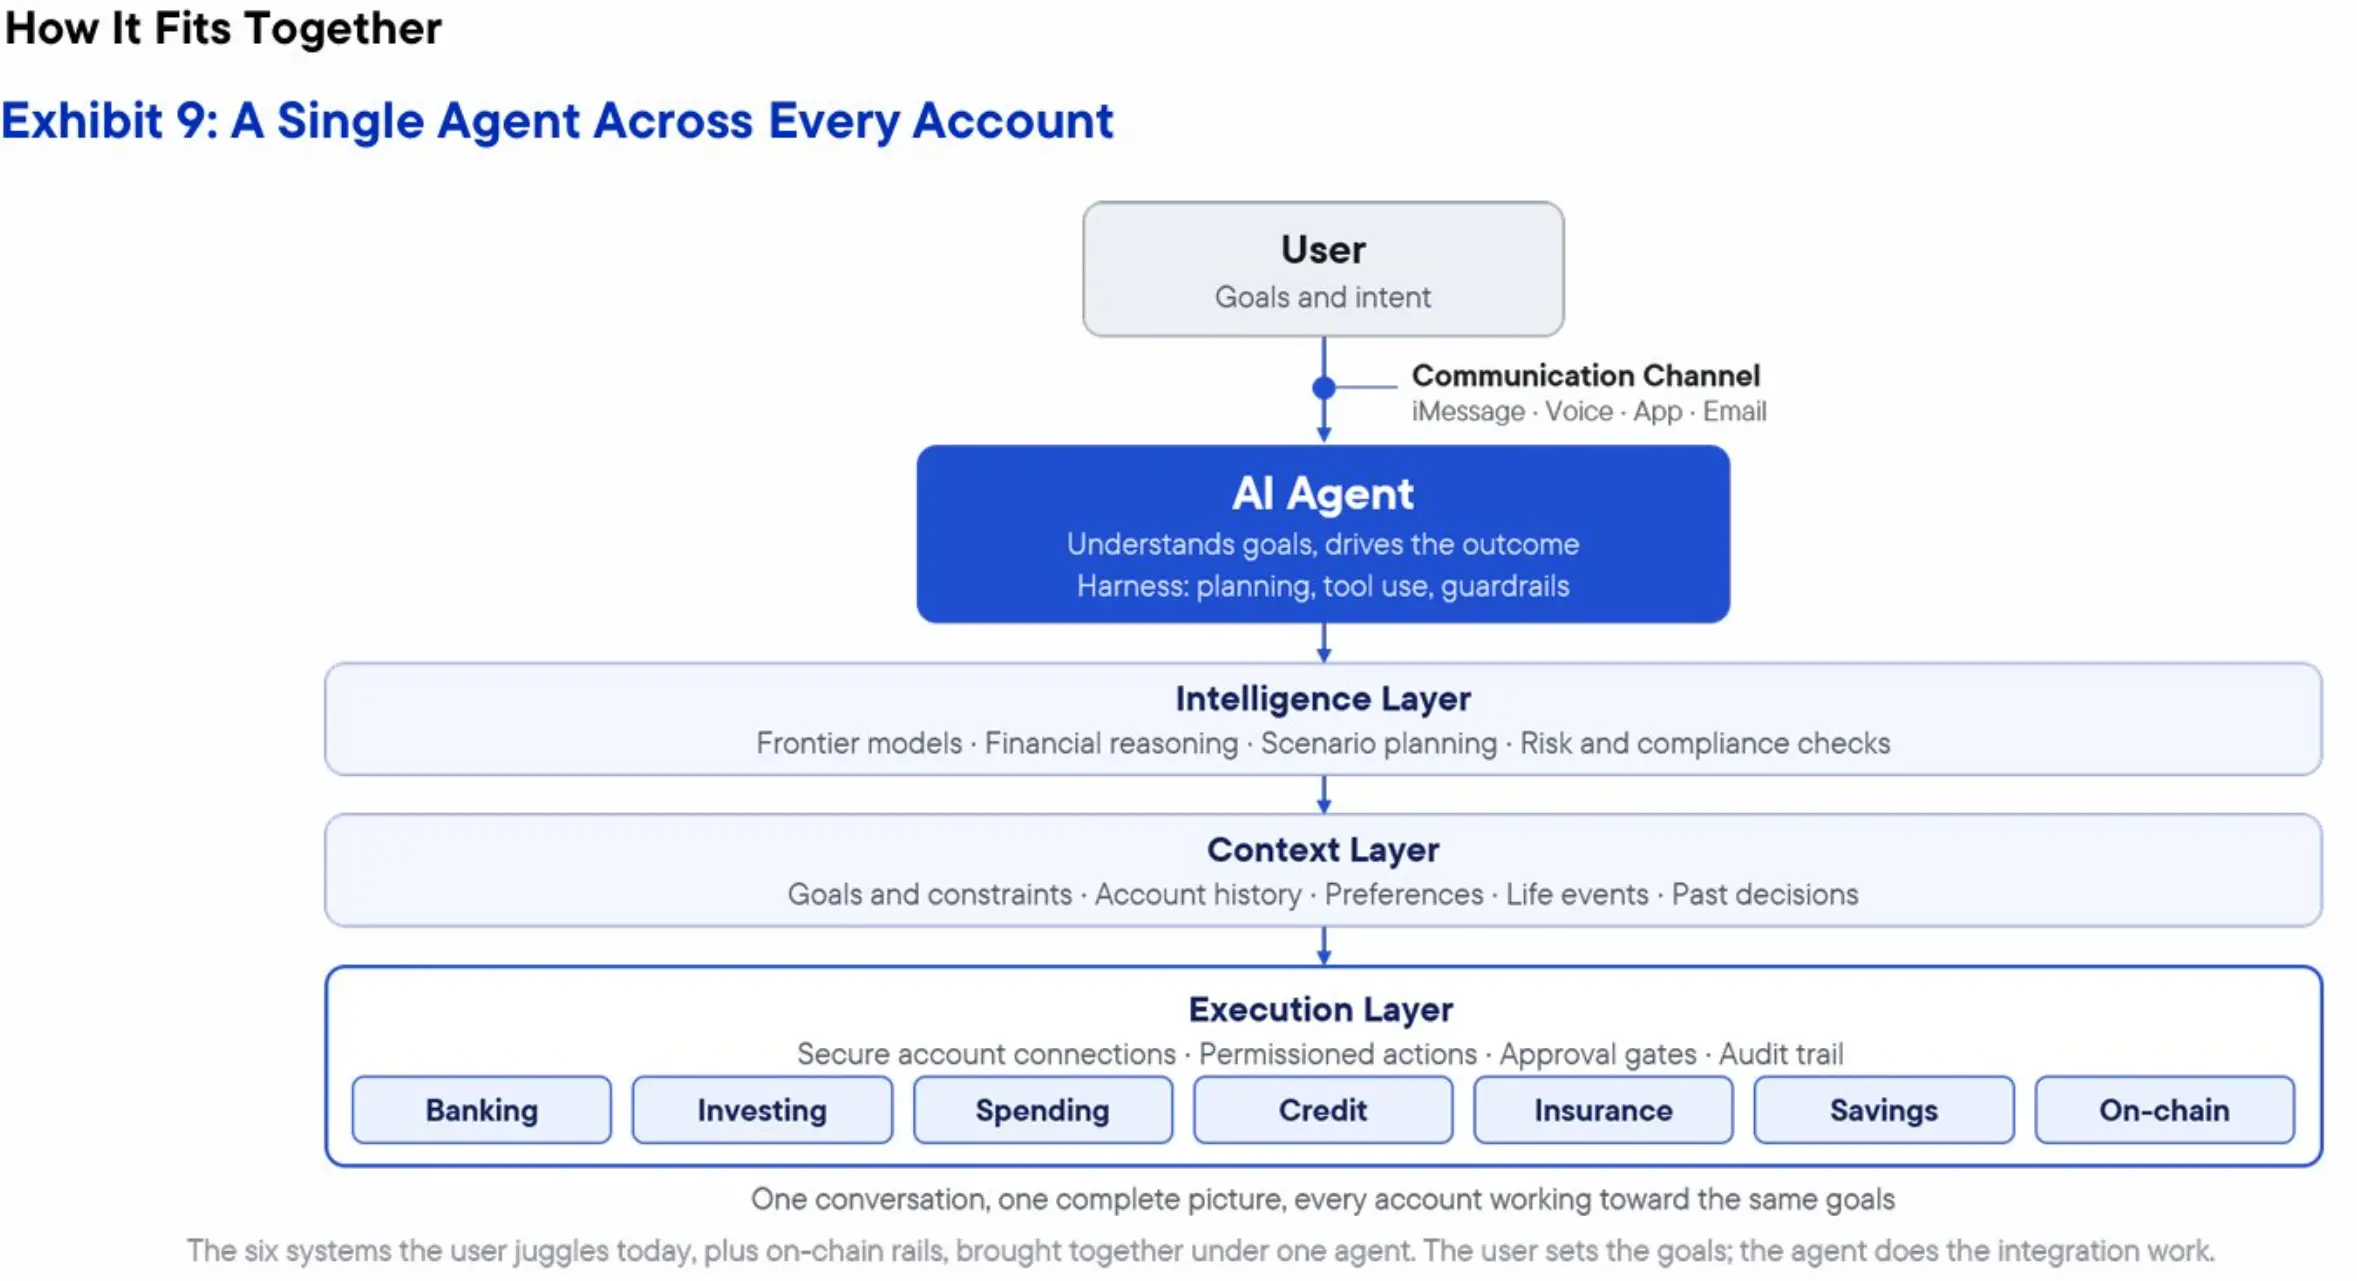
В будущем людям, возможно, потребуется лишь связаться с одним агентом. Пользователи смогут общаться с ним через текстовые сообщения, голос, приложения или электронную почту, а агент также сможет активно связываться с пользователями через эти каналы. Он понимает полное финансовое состояние пользователя и может действовать между различными счетами, помогая пользователям достигать своих целей.
Личные агенты, такие как Instinct, Muse и Grok Bot, хорошо справляются с повседневными задачами, связанными с финансами, но они не предназначены специально для управления финансами, и бизнес-модели большинства продуктов будут поощрять пользователей увеличивать расходы.
Специализированный финансовый агент может лучше подойти для выполнения этой роли. Универсальные агенты, как правило, зарабатывают больше, когда пользователи тратят больше, в то время как финансовые агенты могут добиться успеха, помогая пользователям сократить расходы.
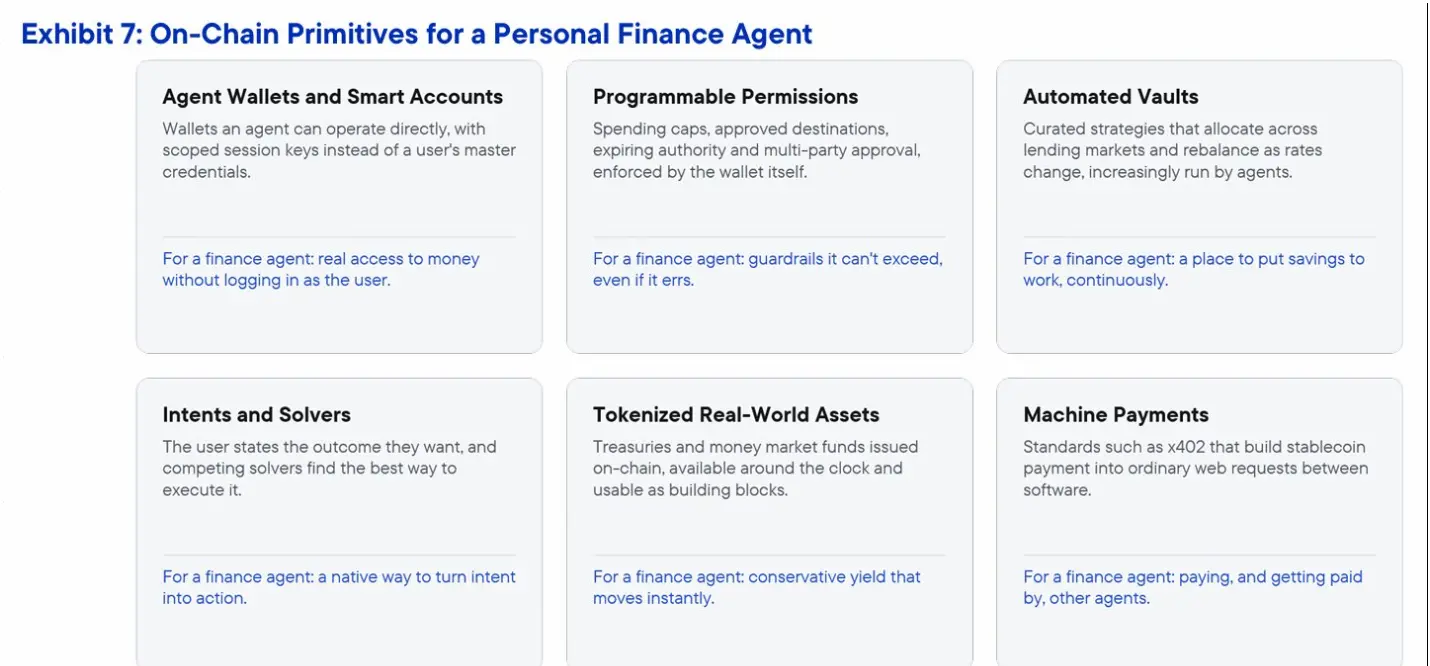
Криптоинфраструктура подходит для использования агентами. Цепочная финансовая инфраструктура уже начала строить основные компоненты, необходимые для финансовых агентов, включая кошельки агентов, программируемые разрешения, автоматизированные казначейства и машинные платежи.
Для большинства людей управление финансами означает управление рядом счетов. Финансовая жизнь человека может включать текущий счет в одном банке, 401(k) счет, предоставленный поставщиком пенсионного плана работодателя, брокерский счет, две-три кредитные карты, полисы от разных страховых компаний, а также высокодоходные сберегательные счета, открытые в других учреждениях для получения более высокой процентной ставки.
Каждый счет имеет свои способы входа, приложения и уведомления, а также предоставляет пользователям различные рекомендации. Они не связаны друг с другом. Полное финансовое состояние семьи существует только в сознании пользователя, и только тогда, когда у пользователя есть время собрать эту информацию.
Это бремя замедляет действия пользователей или заставляет их пропускать некоторые вещи, в конечном итоге приводя к значительным потерям.
Два прогресса начинают менять эту ситуацию.
Личный агент, то есть AI помощник, теперь способен понимать намерения пользователей, выраженные на повседневном языке, взвешивать различные варианты и общаться с пользователями через различные каналы.
Цепочная финансовая инфраструктура строит основные компоненты, позволяя программному обеспечению самостоятельно владеть, перемещать средства и получать доход от средств.
Первый предоставляет способности понимания, второй — способности выполнения. Полагаться только на одну из сторон не решит проблему.
В этой статье утверждается, что будущее личных финансов может быть единым входом: пользователи могут связываться с одним и тем же агентом через подходящие для них каналы, будь то текстовые сообщения, голос, приложения или электронная почта, а агент также сможет активно связываться с пользователями через эти каналы. Он понимает полное финансовое состояние пользователя, осознает цели пользователя и может действовать между различными счетами, помогая пользователю достигать этих целей.
В статье также утверждается, что эту роль, возможно, не будут выполнять ведущие универсальные Личные Агенты, а специализированные финансовые агенты, работающие на криптоинфраструктуре, поскольку бизнес-модели универсальных Личных Агентов часто будут поощрять потребление.
Далее в статье будет рассмотрено, как люди сегодня управляют финансами, что может делать и чего не может делать Личный Агент, почему специализированный финансовый агент может лучше подойти для этой роли и почему криптоинфраструктура подходит для финансовых агентов.
Как люди сегодня управляют личными финансами
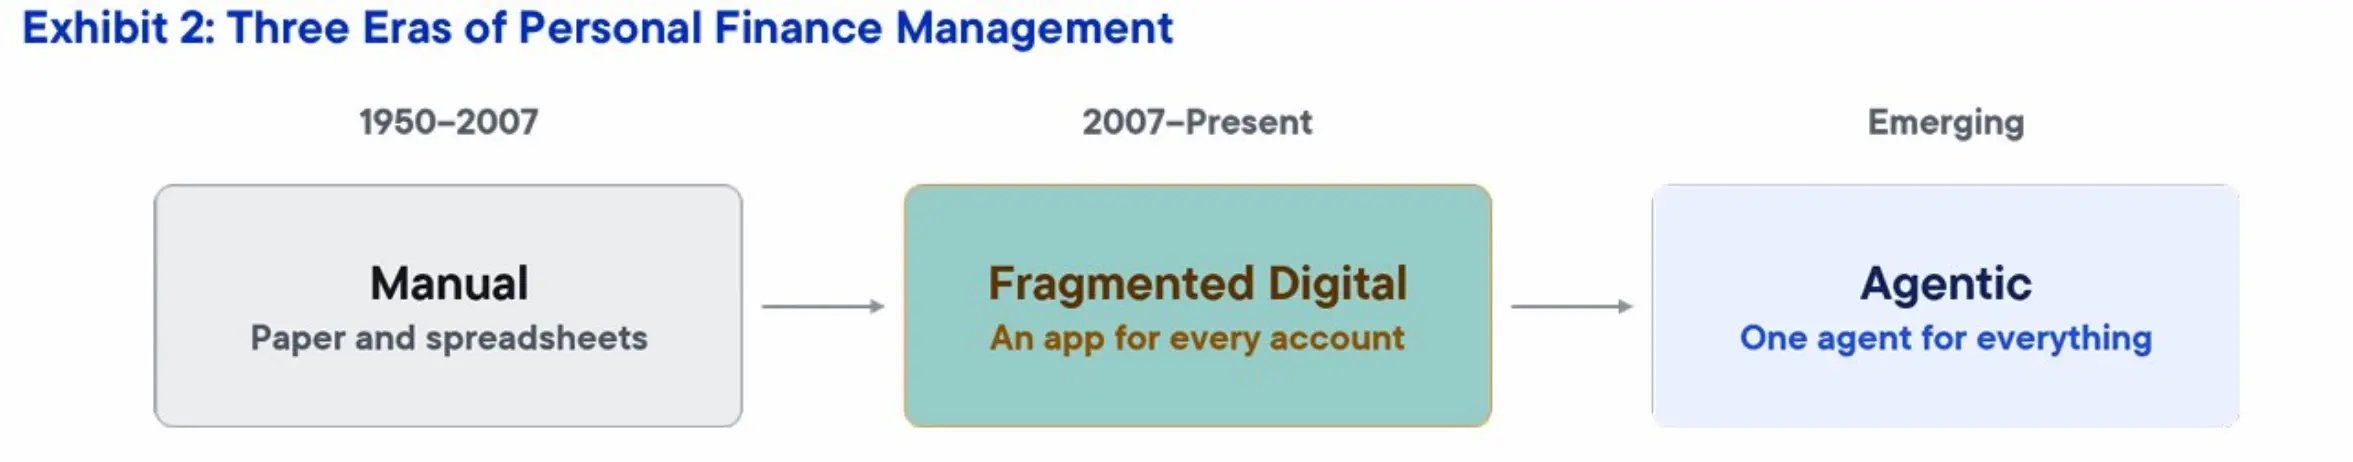
Несмотря на то, что финансовые технологии развиваются уже почти 20 лет, многие по-прежнему в основном управляют финансами вручную: открывают приложения по одному, чтобы проверить баланс, переводят средства между различными учреждениями для оплаты счетов, запоминают сроки платежей в своей голове и сверяют всю информацию с помощью электронных таблиц, когда у них есть время.
Каждый продукт сам по себе работает неплохо. Действительно трудоемким является соединение работы между этими продуктами.
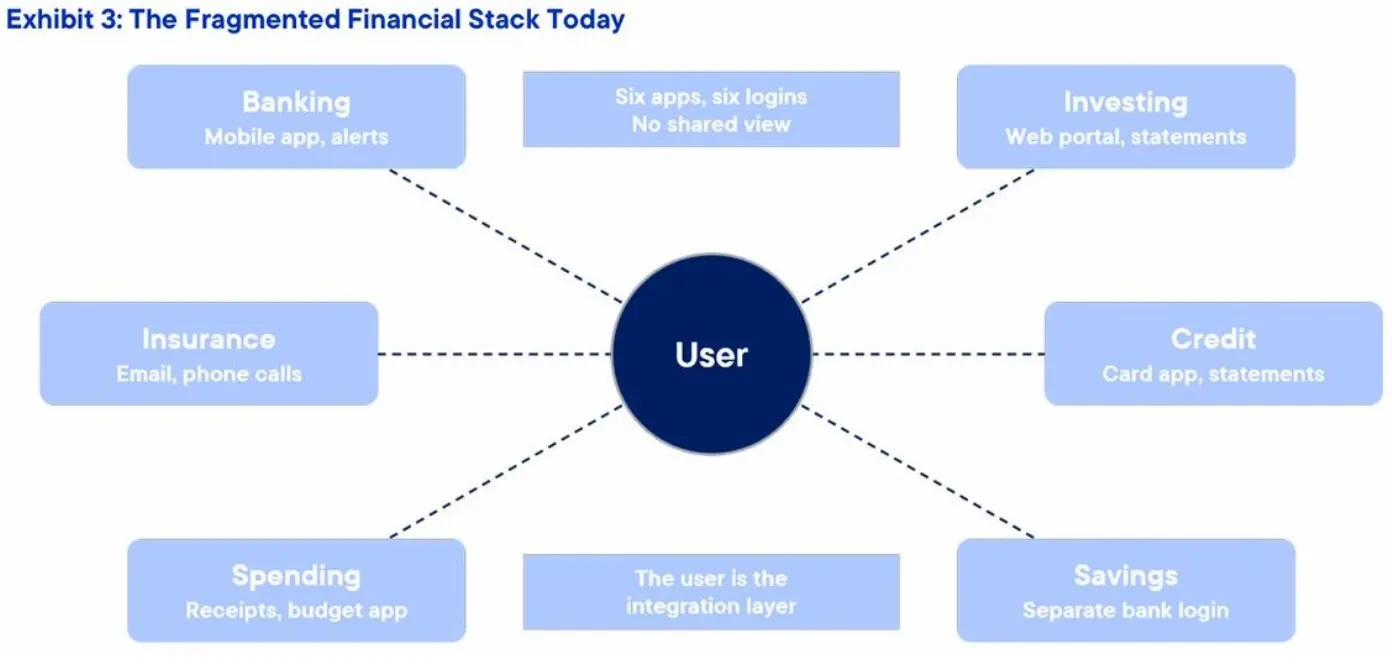
В чем проблема:
Отсутствие единого взгляда. Чистые активы, денежные потоки и прогресс в достижении целей разбросаны по различным учреждениям, и данные между учреждениями не обмениваются.
Реактивное управление, отсутствие проактивного управления. Люди обычно осознают расходы, изменения процентных ставок или упущенные возможности только после того, как они уже понесли убытки.
Рекомендации либо дорогие, либо слишком общие. Цены на персонализированное финансовое планирование в основном ориентированы на богатых, в то время как другие получают лишь общие рекомендации.
Решения постоянно откладываются. Когда каждое действие требует поиска информации, входа в учетные записи и перевода средств, люди часто предпочитают ничего не делать.
Идеи не могут стать действиями. "Мне следует больше откладывать" часто остается лишь мыслью, потому что нет никаких инструментов, которые могли бы превратить это в план и реализовать его.
Личный Агент: почему личным финансам может понадобиться специализированный агент
Первой технологией, которая может изменить эту ситуацию, является Личный Агент.
Личный Агент — это универсальный AI помощник, действующий от имени пользователя. Они могут отвечать на вопросы, проводить исследования, составлять тексты, упорядочивать дела и все чаще способны действовать в приложениях пользователя.
На данный момент, если их применять к личным финансам, они очень хорошо справляются с повседневными задачами, связанными с финансами, но не так хорошо подходят для прямого управления финансами.
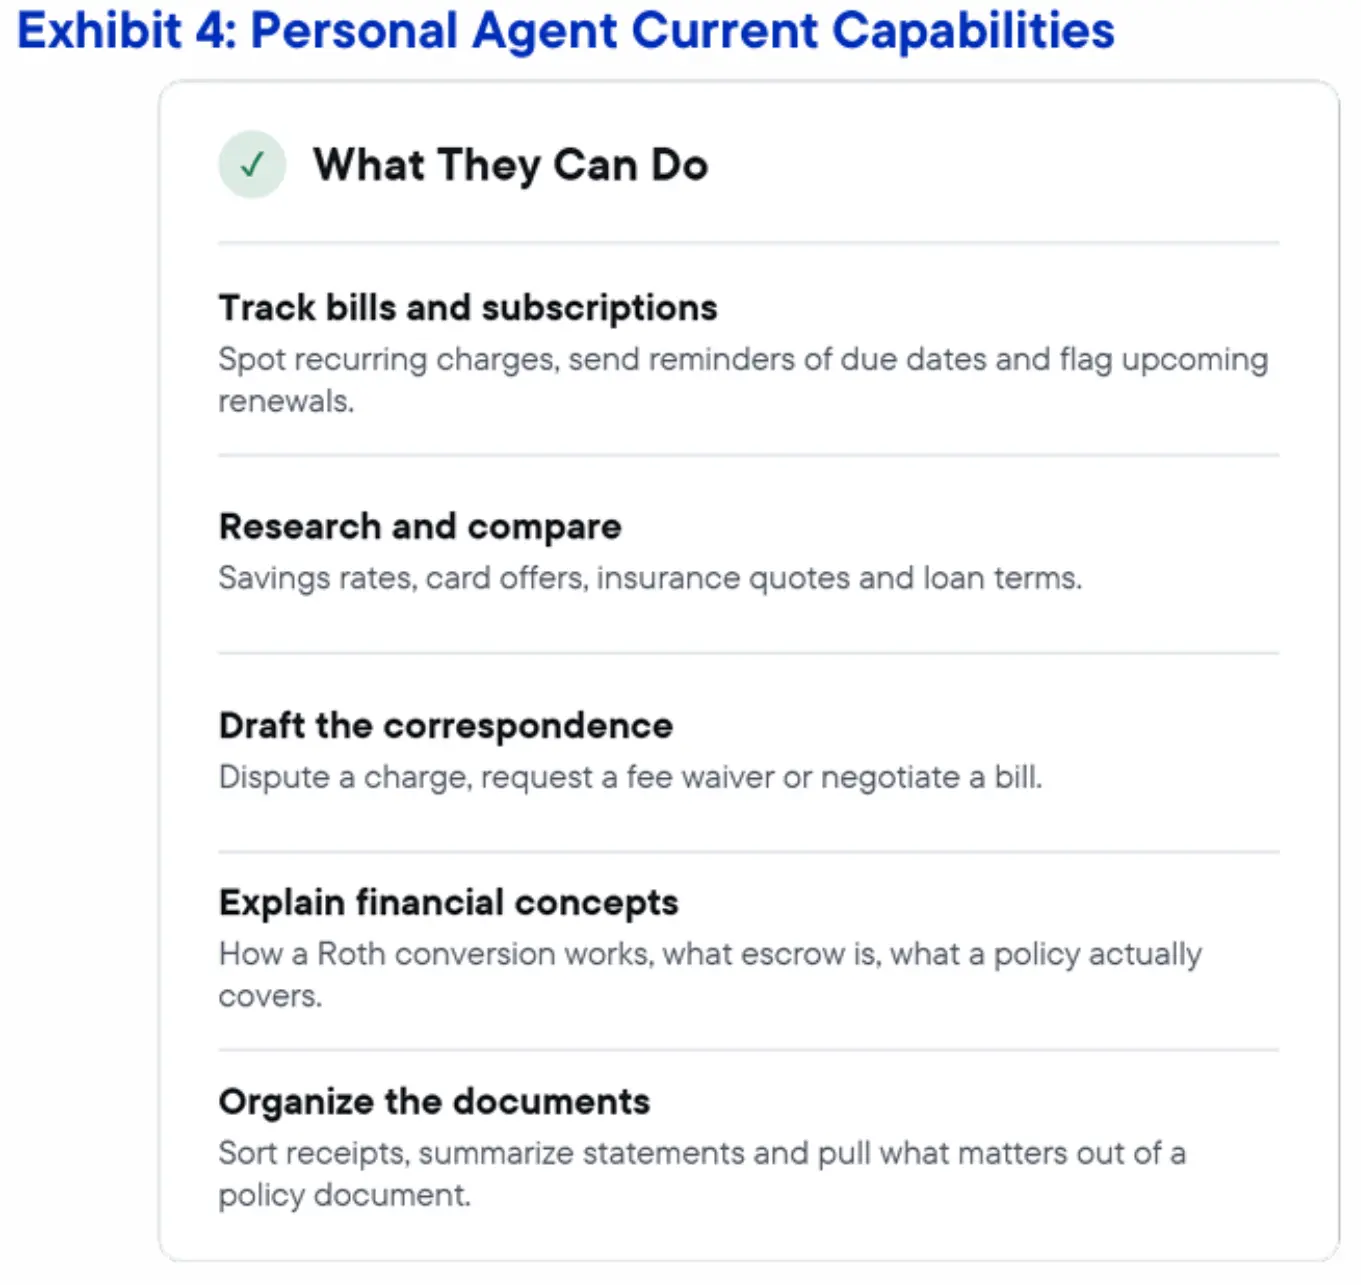
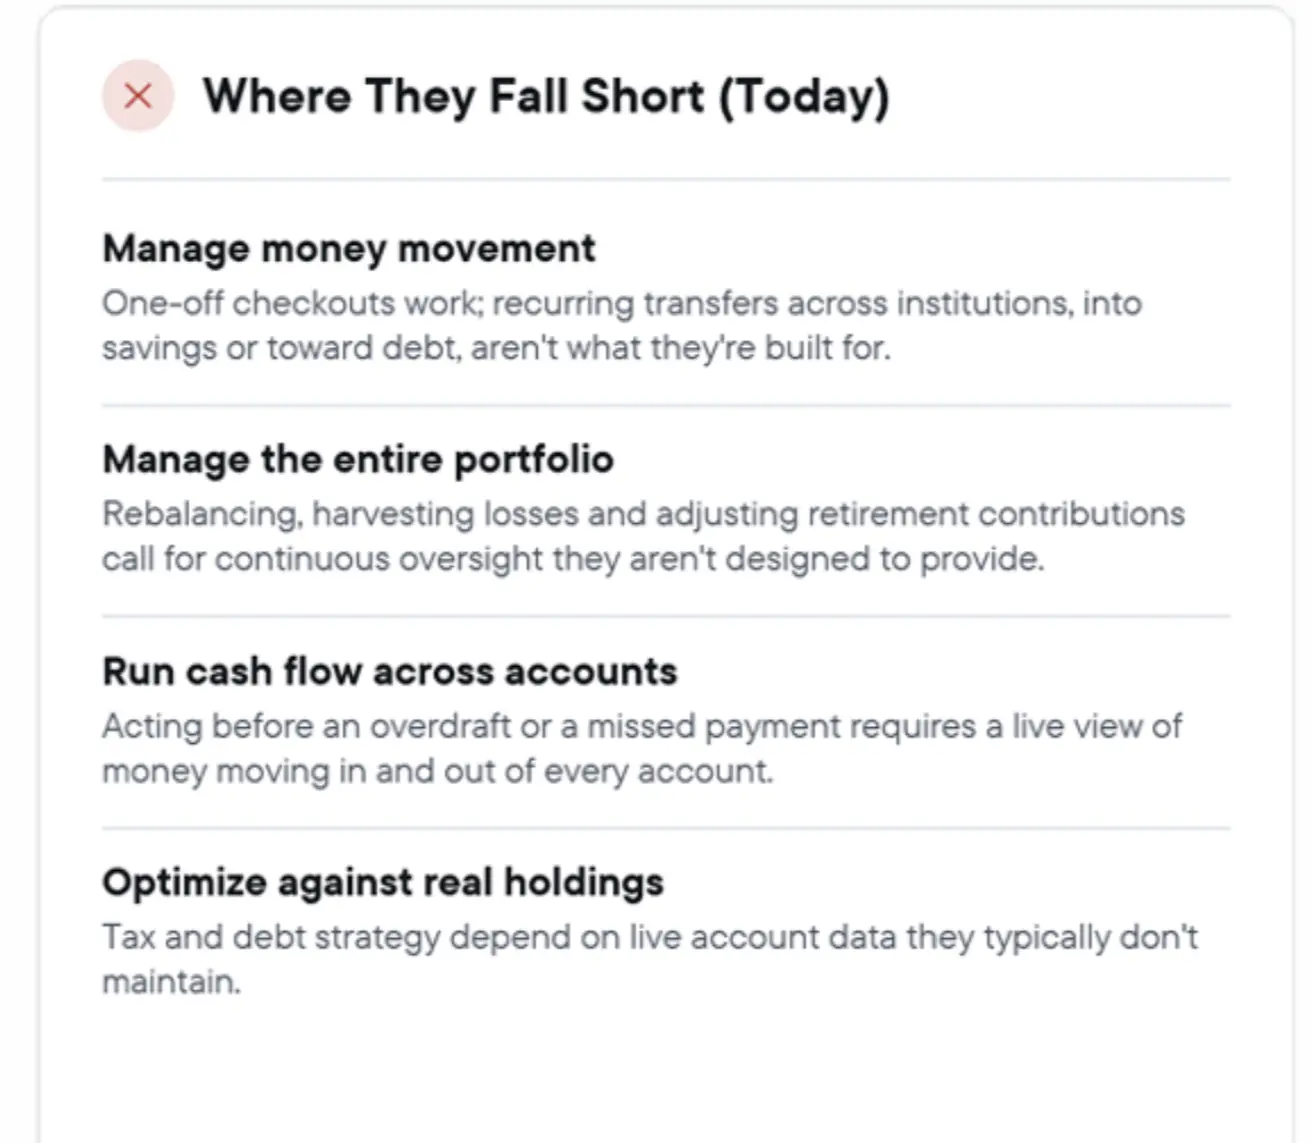
Ведущие универсальные агенты
2026 год станет прорывным годом для универсальных Личных Агентов.
Пользователи могут связываться с Instinct через текстовые сообщения или телефон, чтобы он забронировал, купил или отменил подписку. Muse от Meta может отправлять электронные письма, бронировать поездки, заполнять формы и завершать покупки, используя как свои приложения, так и WhatsApp. Grok Bot от SpaceX AI оснащен независимыми облачными компьютерами для каждого агента, позволяя ему входить в существующие приложения пользователей и действовать как человек.
Эти агенты уже сталкиваются с финансовыми вопросами: платежи, отмена сборов, переговоры по счетам. Борьба за Личных Агента только начинается, и Meta с 3,6 миллиарда активных пользователей, стартап, оцененный в 10 миллиардов долларов, и SpaceXAI борются за то, чтобы стать агентами, которым люди готовы доверить свою повседневную жизнь.
На сколько эти агенты смогут участвовать в управлении финансами, пока остается открытым вопросом. Несколько факторов указывают на то, что новый класс специализированных финансовых агентов может лучше подойти для этой роли: они работают так же, как сегодняшние Личные Агенты, но с самого начала были построены вокруг управления финансами.
Механизмы стимулов: смотрите, куда идут деньги
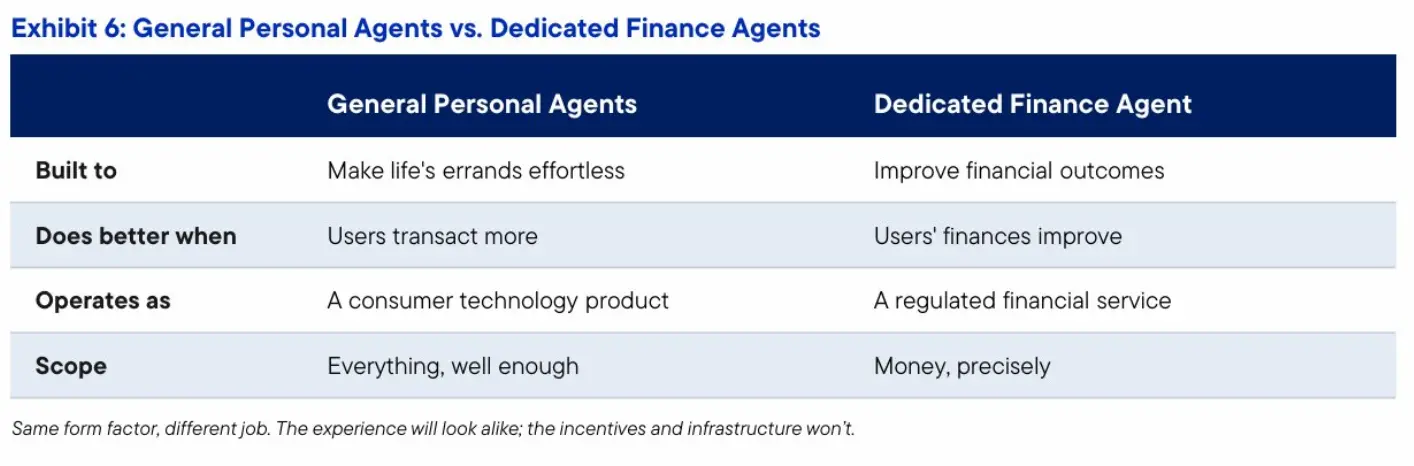
Самым важным фактором являются экономические интересы. Компании, разрабатывающие универсальные агенты, обычно зарабатывают больше, когда пользователи тратят больше, их доход может поступать от рекламы, транзакционных сборов или комиссий от продавцов.
А финансовые агенты часто должны добиваться успеха, делая противоположное.
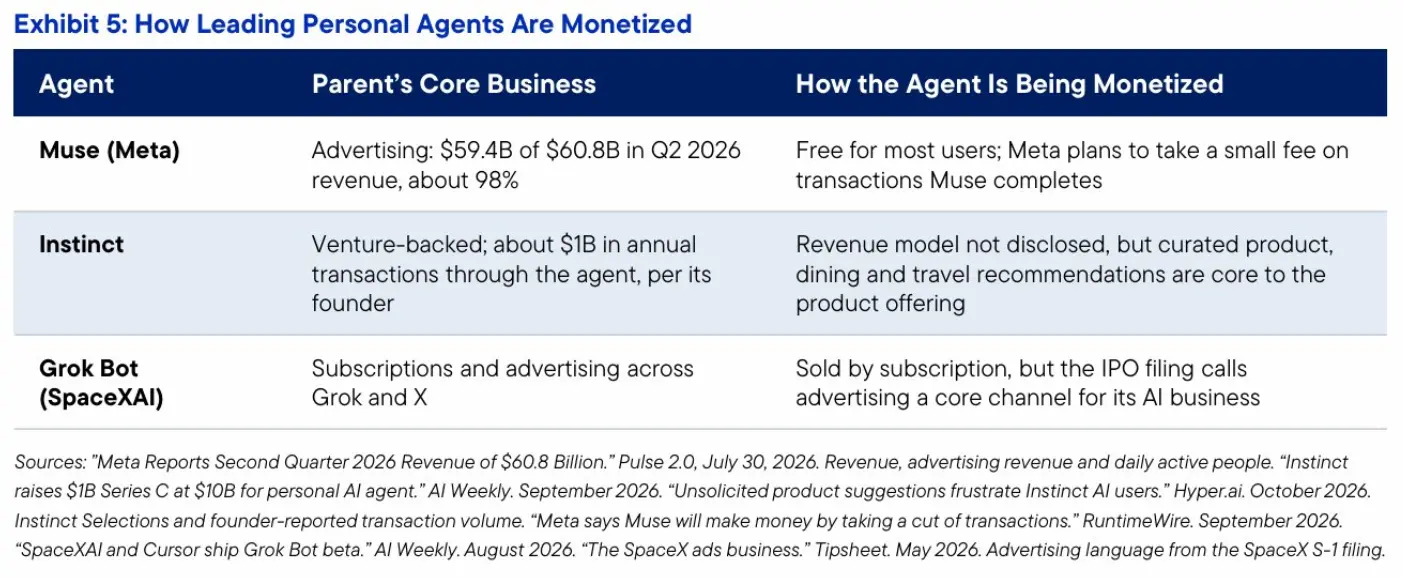
Второй квартал 2026 года Meta получила около 98% своего дохода от рекламы. На конференции Connect в сентябре Цукерберг заявил, что Muse останется бесплатным для большинства пользователей, и Meta ожидает, что в будущем она будет зарабатывать небольшие сборы с покупок, бронирований и других транзакций, завершенных с помощью Muse. В то же время Meta также объявила о новых партнерствах с такими ритейлерами, как Walmart, Best Buy, Gap, Sephora и Wayfair.
Основатель Instinct заявил, что продукт обрабатывает около 1 миллиарда долларов транзакций в год, более половины из которых связано с путешествиями. В конце сентября Instinct начал предлагать пользователям отобранные товары, рестораны и рекомендации по путешествиям через функцию под названием Instinct Selections. Некоторые ранние пользователи критиковали, что они не запрашивали эти рекомендации.
Grok Bot продает подписки через SuperGrok и Cursor. Однако документы о подаче IPO его материнской компании указывают на рекламу как на основной канал монетизации AI-бизнеса и сообщают, что компания планирует интегрировать рекламу в реальное время в диалоги.
Агент, доходы которого растут с увеличением объема транзакций, может стать отличным помощником по покупкам, но может также стать финансовым консультантом с конфликтом интересов. Работа финансового агента часто заключается в том, чтобы убеждать пользователей не покупать определенные товары, и его бизнес-модель также должна поддерживать такое поведение.
Кроме механизма стимулов, еще два фактора указывают на тот же вывод.
Во-первых, перевод средств, рекомендации по инвестициям и управление долгами требуют лицензий и требований к соответствию, в некоторых случаях также требуют доверительной ответственности. Поэтому компании универсальных агентов, если они хотят выполнять эти задачи, должны создать регулируемый финансовый бизнес помимо бизнеса потребительских технологий.
Во-вторых, личные финансы больше ориентированы на профессиональную глубину, а не на охват. Универсальным агентам необходимо обрабатывать тысячи повседневных задач достаточно хорошо; финансовым агентам необходимо сверять каждый счет, рассчитывать налоговые последствия на основе фактических активов пользователя, организовывать порядок погашения долгов и обеспечивать точность каждого вычисленного числа.
Это требует специализированных систем понимания информации, проверки и выполнения, о которых будет рассказано в дальнейшей части статьи, а не просто добавления финансовых навыков к универсальному агенту.
Какие возможности можно использовать
Передовые персональные финансовые агенты, вероятно, будут заимствовать успешные аспекты современных персональных агентов: отсутствие необходимости изучать новый интерфейс, использование текстовых сообщений и голосовых вызовов в качестве основных каналов связи, активное взаимодействие с пользователями и запоминание их информации.
Форма такого продукта постепенно становится ясной. Неясно только, кто сможет завоевать доверие пользователей, когда речь идет о финансах, и стать основным поставщиком этой услуги.
Наиболее вероятная конечная форма — это разделение труда: универсальный персональный агент управляет повседневной жизнью, а финансовый агент управляет финансами, координируя действия между собой.
Связь между агентами уже начала появляться, например, Instinct используется для координации сети различных пользовательских агентов. Таким образом, когда пользователь спрашивает своего повседневного агента, может ли он позволить себе поездку, этот вопрос может быть передан финансовому агенту, который действительно понимает финансовое положение пользователя.
В этой модели универсальный агент выполняет роль управляющего, а специализированный финансовый агент — роль главного финансового директора.
Основные моменты: Персональный агент хорошо справляется с повседневными финансовыми делами, но их бизнес-модель, регуляторные требования и широкий функционал делают их не совсем подходящими для непосредственного управления финансами. Агенты, которые имеют схожий опыт использования, но специально разработаны для финансового управления, могут лучше выполнять эту роль.
Финансовые агенты: почему криптоинфраструктура подходит для AI-агентов
Второе достижение — это финансовые агенты, то есть программное обеспечение, способное самостоятельно владеть, передавать средства и получать доход от капитала.
Традиционные финансы уже имеют аналогичные продукты, такие как интеллектуальные консультанты, автоматическое объединение наличных и регулярные платежи по счетам. Но эти продукты ограничены внутри одной организации, их целевой аудиторией являются человеческие владельцы счетов, а не программное обеспечение, действующее от имени пользователей.
По структурным причинам более значимые достижения происходят на блокчейне.
Криптоинфраструктура по умолчанию открыта. Агенты могут иметь свои собственные кошельки и взаимодействовать с любым протоколом напрямую через код, без необходимости имитировать вход пользователя или ждать, пока разные системы завершат интеграцию.
Эти инфраструктуры могут устанавливать правила через код. Таким образом, ограничения, установленные пользователем, не только являются правилами, которые агент должен соблюдать, но и могут быть принудительно выполнены кошельком. Если агент ошибается или подвергается манипуляциям, транзакция не может быть завершена.
Эти инфраструктуры работают круглосуточно, стабильные монеты могут быть рассчитаны за считанные секунды, токенизированные активы также могут приносить доход 24 часа в сутки.
Они также обладают проверяемостью, поскольку каждая операция записывается в публичный реестр, и пользователи могут проверять это самостоятельно.
Тем не менее, эти инфраструктуры также несут реальные риски, включая уязвимости смарт-контрактов и отклонение стабильных монет. Управление этими рисками от имени пользователей также является частью работы агентов.
Однако именно эти характеристики сделали основные компоненты финансовых агентов первыми на блокчейне. В настоящее время большинство этих приложений обслуживают трейдеров и крипто-родных пользователей.
Но в целом они составляют основу, необходимую для выполнения операций персональными финансовыми агентами.
Основные моменты: Криптоинфраструктура уже позволяет агентам выполнять широкий спектр операций в рамках проверяемых пользователем правил, а финансовые агенты на блокчейне также строят необходимые инструменты для выполнения операций. Сейчас не хватает агента, который мог бы использовать эти возможности и управлять общими финансовыми делами пользователей.
Будущее: единый вход
Если объединить способ использования персонального агента с возможностями, которые строятся в финансовых агентах на блокчейне, и применить это к продукту, специально разработанному для управления финансами, то контуры решения становятся ясными: агент, который понимает пользователя, может связываться с ним через различные каналы и управлять всеми его счетами.
В этой модели пользователю больше не нужно самостоятельно интегрировать различные счета. Пользователь может общаться с одним и тем же агентом через самый удобный в данный момент канал: отправить текстовое сообщение, стоя в очереди в магазине, отправить голосовое сообщение, возвращаясь домой, открыть приложение, когда нужно более детально рассмотреть вопрос, или отправить электронное письмо, когда нужно обработать документы.
Когда возникают вопросы, требующие внимания, агент также будет активно связываться с пользователем, будь то приближающийся срок оплаты счета, изменение процентной ставки или отклонение прогресса по какому-либо целевому показателю от плана.
От намерений к результатам
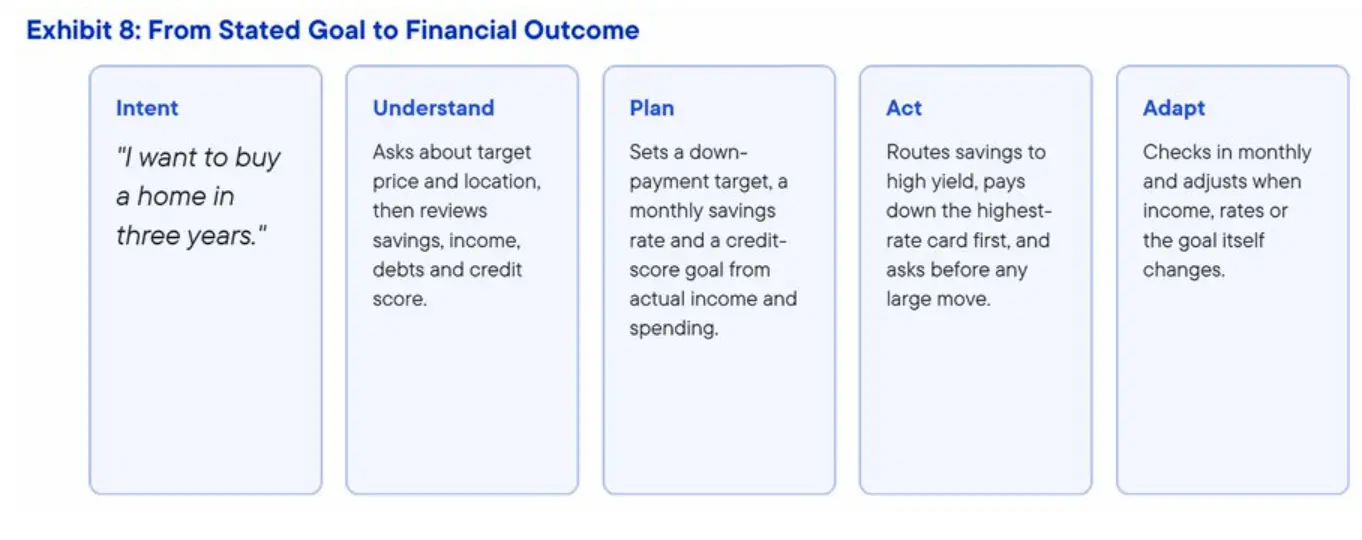
Критерий оценки этого продукта очень прост: может ли он преобразовать цель, выраженную на повседневном языке, в конечный результат?
Ниже приведен пример распространенной цели, чтобы продемонстрировать этот процесс.
Что нужно построить
Чтобы предоставить такой опыт, нельзя просто наложить чат-бота на банковский счет. Продукт должен одновременно хорошо справляться с тремя аспектами, ни один из которых не может отсутствовать.
Профессионально и активно
Глубокое понимание финансовых продуктов, стратегий и возможностей, а не просто наличие общих знаний.
Предсказание потребностей до того, как пользователь заметит проблему, например, снижение процентной ставки, приближающийся срок оплаты счета или появление более дешевых страховых продуктов.
Преобразование намерений и целей пользователя в конкретные финансовые результаты.
Постоянное продвижение этих результатов, а не ожидание, пока пользователь сделает запрос.
Непрерывно и взаимосвязано
Обмен одной и той же памятью между всеми каналами, позволяя пользователю продолжать разговор, начатый в текстовом сообщении, через голосовой вызов без необходимости повторного объяснения.
С обновлением информации, связанной с транзакциями и изменениями баланса, пользователю не нужно вручную обновлять данные.
Установление безопасных, авторизованных соединений с каждым учреждением, с которым работает пользователь.
Работа в фоновом режиме и активное связывание с пользователем, когда возникают вопросы, требующие внимания.
На основе доверия
Объяснение каждого предложения простым языком, включая факторы, которые необходимо учитывать.
Операции, имеющие значительное влияние, требуют одобрения пользователя; повседневные операции выполняются автоматически в пределах установленных пользователем лимитов.
Полная запись того, что агент сделал и почему, с возможностью для пользователя ознакомиться с ней.
Обеспечение того, чтобы пользователь всегда имел контроль: права могут быть изменены или отозваны в любое время.
Почему именно сейчас
Этот продукт получает все большее признание.
В этом году ранние пользователи начали связываться с агентами через текстовые сообщения и наблюдать, как они выполняют задачи. Соответствующая инфраструктура также уже появилась: модели, способные проводить финансовые рассуждения, постоянно расширяющиеся открытые банковские соединения между финансовыми учреждениями и платежная инфраструктура, которую уже используют агенты.
В то же время компании, которые имеют наилучшие условия для непосредственного контакта и обслуживания потребителей, то есть современные универсальные поставщики персональных агентов, сталкиваются со структурными конфликтами интересов, когда речь идет о финансовом управлении.
Это оставляет возможности для специализированных участников, но эта возможность может не продлиться долго.
Такие участники могут в первую очередь строить продукты на основе криптотехнологий. С вступлением в силу законодательства о стабильных монетах в США, блокчейн-инфраструктура сможет поддерживать реальные операции с момента запуска продукта, в то время как традиционные счета могут постепенно подключаться через открытые банки с течением времени.
Первый, кто завоюет доверие пользователей, сможет связываться с ними через различные каналы и действительно поможет пользователям управлять финансами и достигать целей, вероятно, определит эту категорию продуктов.
Стоит обратить внимание на команды, которые смогут объединить удобство использования персонального агента, возможности блокчейн-операций и механизмы доверия на финансовом уровне.
 Предупреждение о рисках Предупреждение о рисках