








SemiAnalysis снова снижает прогноз капитальных затрат на вычислительные мощности AI: снижение на 41% в 2029 году, в 2030 году останется только 923 миллиарда долларов
 Ключевые тезисы

 SemiAnalysis снизил прогноз капитальных затрат на глобальные AI-ускорители на 28%, 41% и 40% на 2028–2030 годы, с 15.31 триллиона долларов в 2030 году до 923 миллиарда долларов; NVIDIA занимает 66% сокращения поставок логических кремниевых чипов, средняя цена Feynman предполагается на уровне около 110 тысяч долларов, снижена до 78 тысяч долларов.
В то время как глобальный сектор ИИ-вычислений переживает резкое падение, исследовательская организация в области полупроводников SemiAnalysis снова делает шаг назад.
В своем последнем обновлении модели они значительно снизили прогнозы капитальных затрат, отгрузок, спроса на HBM и потребления электроэнергии для глобальных ИИ-ускорителей.
Наиболее значительные корректировки касаются периода с 2028 по 2030 годы: прогноз капитальных затрат на 2028 год снижен на 28%, на 2029 и 2030 годы — на 41% и 40% соответственно.
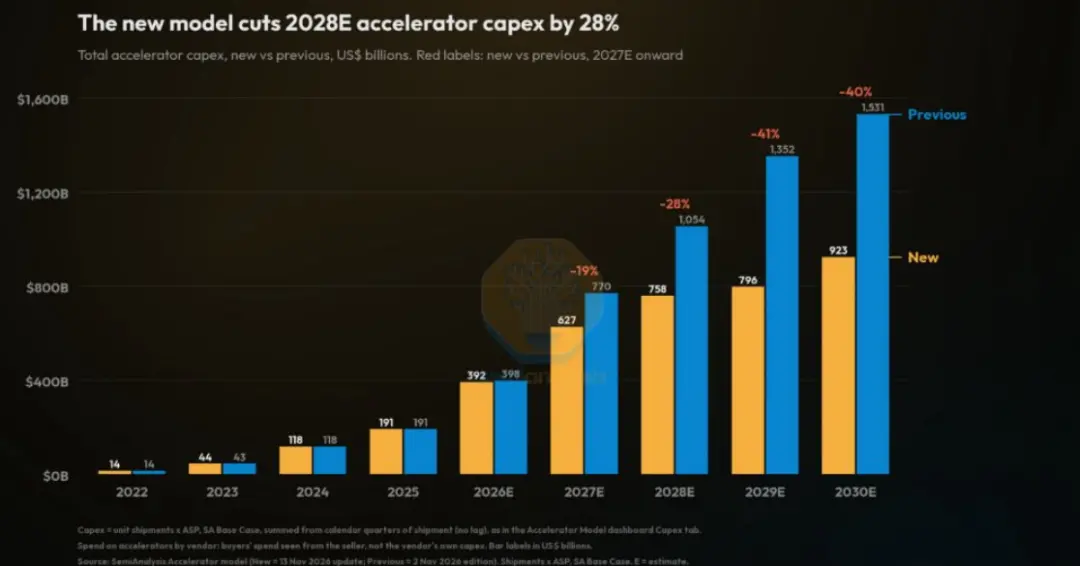
Согласно новой модели, капитальные затраты на глобальные ИИ-ускорители в 2030 году снизятся с ранее прогнозируемых 1,531 триллиона долларов до 923 миллиардов долларов, что составляет сокращение на 608 миллиардов долларов.
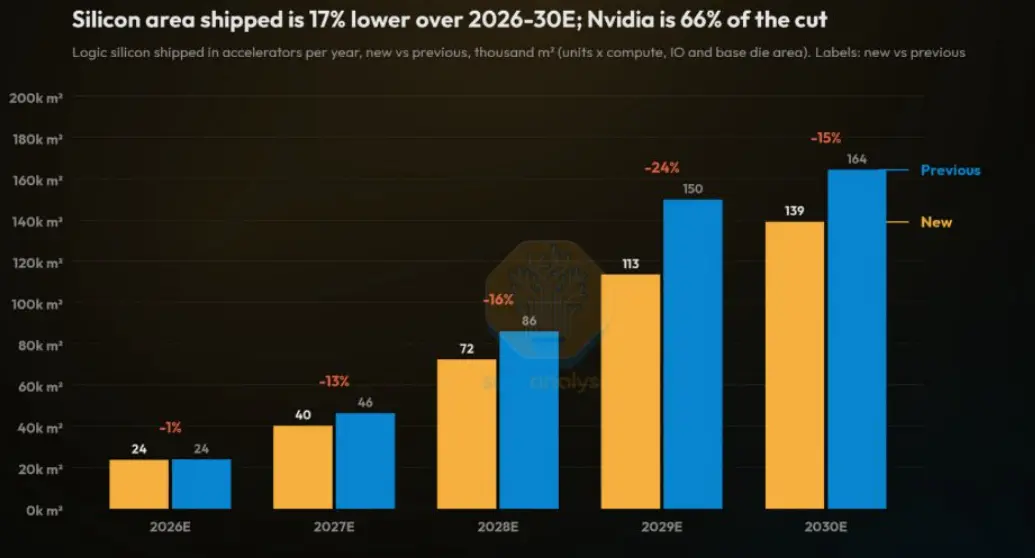
В то же время, прогнозируемая площадь отгрузки логических кремниевых чипов ускорителей на 2026-2030 годы была снижена на 17%, при этом 66% сокращения приходится на NVIDIA.
Воздействие этих цифр в первую очередь проявляется в том, что ранее существовавший нарратив о "бесконечном расширении" ИИ-инфраструктуры был разрушен.
В последние два года капиталовые рынки в целом предполагали, что облачные компании и ИИ-лаборатории будут продолжать активно инвестировать в вычислительные мощности, что приведет к переоценке таких сегментов, как GPU, HBM, оптические модули, электроэнергия для дата-центров и жидкостное охлаждение.
Однако коррекция от SemiAnalysis показывает, что прогноз капитальных затрат на 2026 год в основном остается стабильным, а настоящий явный перелом происходит только после 2027 года, особенно в 2029 и 2030 годах, когда ежегодные инвестиции, изначально превышающие 1 триллион долларов, теперь снижены до диапазона от 800 миллиардов до 900 миллиардов долларов.
Снижение связано с тремя основными причинами:
Во-первых, замедление роста доходов от ИИ. В третьем квартале у передовых ИИ-лабораторий наблюдается снижение темпов роста новых годовых регулярных доходов, что побуждает учреждения пересмотреть, смогут ли доходы от токенов продолжать покрывать высокие затраты на вычислительные мощности.
Во-вторых, ужесточение условий финансирования. Инвесторы в долги и акционерный капитал становятся более осторожными к проектам, которые не имеют долгосрочных обязательств по закупкам от облачных сервисов, что повлияет на разработку земельных участков, электроэнергии и строительных объектов для дата-центров.
В-третьих, усиливающиеся ограничения со стороны американских регуляторов и по подключению к сети, ожидается, что из 5,8 ГВт дата-центров, которые будут введены в эксплуатацию во второй половине 2027 года и первой половине 2028 года, будут отложены.
Влияние на цепочку поставок неравномерно распределено.
NVIDIA испытывает наибольшее воздействие, не только прогноз отгрузок был значительно снижен, но и предположение о средней цене новых продуктов серии Feynman также было значительно уменьшено.
Например, средняя цена Feynman снижена с примерно 110 тысяч долларов до примерно 78 тысяч долларов, а Feynman Ultra — с примерно 175 тысяч долларов до примерно 98 тысяч долларов.
Это указывает на то, что конкуренция в области ИИ-чипов переходит от "у кого больше мощностей" к "у кого лучше соотношение цена-качество", платформы замены, такие как TPU, Trainium и AMD GPU, ослабляют ценовые полномочия NVIDIA.
Снижение спроса на HBM и электроэнергию также заслуживает внимания.
Прогноз мировых отгрузок HBM на 2028 год снижен на 30%, а потребление электроэнергии ИИ-ускорителей на 2030 год — на 34%.
Это не означает, что сегменты хранения и электроэнергии теряют свою ценность, а скорее указывает на то, что цепочка поставок переходит от борьбы за мощности и электроэнергию к распределению мощностей в зависимости от доходности.
Доля HBM в спецификациях материалов для ИИ-ускорителей все еще остается высокой, HBM4, передовая упаковка и кастомизированное хранение все еще имеют структурные возможности; узкие места на стороне электроэнергии также не исчезнут полностью, просто ритм заказов будет больше зависеть от конкретных проектов и сроков подключения к сети.
Для рынка эта волна снижения больше похожа на предварительную корректировку для устранения пузыря.
Ранее рынок легко воспринимал инвестиции в ИИ-вычисления как односторонний восходящий тренд, но на самом деле они подвержены влиянию проверки доходов, ограничений финансирования, подключения к сети, эффективности чипов и конкурентной среды.
В дальнейшем необходимо внимательно следить за прогнозами капитальных затрат облачных компаний, видимостью заказов на ускорители, изменениями контрактных цен на HBM, временем ожидания подключения дата-центров к сети, а также долей нагрузки на вывод в общей вычислительной мощности.
Если спрос на вывод продолжит расти, стоимость единицы вычислительной мощности снизится, а эффективность использования повысится, цепочка поставок все еще получит структурную поддержку; если долгосрочные проекты окажутся трудными для проверки доходности, прогноз капитальных затрат все еще может быть пересмотрен.
В настоящее время глобальный сектор ИИ-вычислений переживает болезненное снижение оценок и стадию разрыва пузыря.
Тем не менее, до сих пор невозможно определить, завершен ли этот этап; хотя оценки, кажется, уже значительно упали, проблема заключается в том, были ли параметры прогнозирования в оценочной модели также пересмотрены, если нет, то оценки могут не выглядеть заниженными.
Лучший способ — это терпеливо ждать, пока рынок сам очистится.
Можно ожидать, что инерция рынка часто приводит к чрезмерным колебаниям; хотя негативных факторов много, сектор ИИ-вычислений значительно откатился, но если рынок чрезмерно скорректирует, это действительно может привести к тому, что оценки окажутся на крайне низком уровне, в сочетании с различными кредитными средствами и распродажами, которые будут очищены, а короткие позиции окажутся на исторически высоком уровне, это может привести к резкому росту прибыли.
Что касается того, когда этот шанс появится, это остается на усмотрение рынка.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





