








Cổ phiếu chu kỳ hay cổ phiếu tăng trưởng? Báo cáo tài chính Q2 của Coinbase tiết lộ "sự khác biệt về định giá"
 Quan điểm cốt lõi

 Liên tiếp 3 quý thua lỗ ròng, nhưng xu hướng đa dạng hóa doanh thu đã xuất hiện.
Tác giả: Golem,Odaily Sao Hỏa Nhật Báo
Ngày 31 tháng 7, Coinbase đã công bố báo cáo tài chính quý 2 năm 2026. Giám đốc điều hành Coinbase, Brian Armstrong, đã đăng bài trên nền tảng X để tóm tắt quý này, "Mặc dù môi trường thị trường trong quý hai rất khó khăn, nhưng Coinbase vẫn tiến bước vững chắc giữa nhiều yếu tố gây rối," và nhấn mạnh những thành tựu đạt được trong quý 2, như hơn 90% khối lượng giao dịch stablecoin được tập trung trên Base; thị phần giao dịch tiền điện tử đạt mức cao kỷ lục mới, đạt 10,3%; doanh thu từ thị trường dự đoán tăng gấp đôi, tăng 106% so với quý trước, v.v.
Tổng thể báo cáo chỉ báo tin vui mà không báo tin buồn, đây là phong cách nhất quán của Coinbase, nhưng thị trường sẽ không diễn kịch cùng họ, doanh thu quý 2 năm 2026 của Coinbase vẫn chưa đạt kỳ vọng.
Báo cáo tài chính cho thấy, doanh thu tổng cộng của Coinbase trong quý 2 năm 2026 là 1,22 tỷ USD, giảm 19% so với cùng kỳ năm trước, giảm 14% so với quý trước, không đạt kỳ vọng của thị trường (1,29 tỷ USD); doanh thu giao dịch là 599 triệu USD, cũng thấp hơn kỳ vọng của thị trường là 628 triệu USD; lỗ ròng đạt 359 triệu USD, Coinbase đã liên tiếp ghi nhận lỗ ròng trong ba quý* (Chú thích Odaily: lỗ ròng quý 4 năm 2025 là 666,7 triệu USD, lỗ ròng quý 1 năm 2026 là 394,1 triệu USD)*.
Do đó, Coinbase (NASDAQ: COIN) đã giảm hơn 5% sau giờ giao dịch.
Thị phần đạt mức cao kỷ lục, nhưng thị phần giao dịch tiền điện tử vẫn tiếp tục thu hẹp
Trong cuộc gọi báo cáo tài chính quý 2, Coinbase thậm chí không giải thích nguyên nhân lỗ ròng trong quý này, mà chọn cách tránh né, tập trung trả lời các câu hỏi không liên quan đến hoạt động môi giới tiền điện tử. Trong quý 1 năm 2026, Coinbase đã quy nguyên nhân lỗ ròng cho sự yếu kém của thị trường tiền điện tử và ảnh hưởng của việc giảm giá trị tài sản tiền điện tử, nhưng Odaily Sao Hỏa trước đó đã phân tích bản chất của lỗ ròng là do người dùng liên tục rời bỏ, doanh thu giao dịch tiền điện tử giảm mạnh. *(Đọc thêm: * Lỗ ròng quý 1 là 394 triệu USD, Coinbase chỉ có thể bám vào Circle )
Đến quý 2, tình hình cũng không cải thiện, doanh thu giao dịch vẫn tiếp tục giảm. Báo cáo tài chính cho thấy, tổng doanh thu giao dịch của Coinbase trong quý 2 đạt 599 triệu USD, trong đó doanh thu từ giao dịch của nhà đầu tư nhỏ lẻ chiếm phần lớn, đạt 452 triệu USD, giảm 30% so với cùng kỳ năm trước, giảm 20% so với quý trước, thậm chí lùi về mức doanh thu của năm 2023. Theo báo cáo tài chính, khối lượng giao dịch tiền điện tử của nhà đầu tư nhỏ lẻ đã giảm 24%.
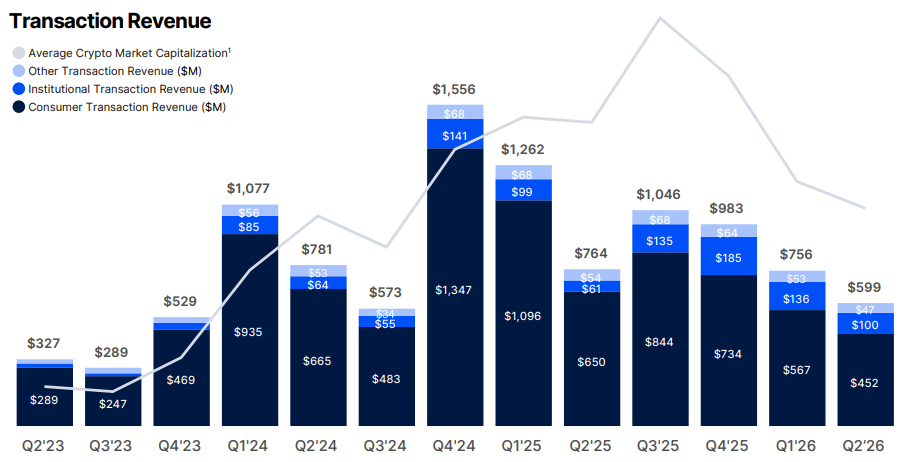
Doanh thu giao dịch quý 2 năm 2026 của Coinbase
Dù đã tồi tệ như vậy, doanh thu giao dịch từ nhà đầu tư nhỏ lẻ vẫn là nguồn thu lớn nhất trong báo cáo tài chính quý này của Coinbase, nguồn thu thứ hai là doanh thu từ stablecoin, đạt 292 triệu USD. Nếu báo cáo tài chính tiết lộ rằng thị phần giao dịch tiền điện tử của Coinbase trong quý 2 đạt 10,3% kỷ lục mới, thì tại sao doanh thu giao dịch của họ vẫn giảm mạnh, phải chăng như một số nhà phân tích đã nói, người dùng không rời bỏ, chỉ là do thị trường tiền điện tử yếu kém, nhu cầu giao dịch của nhà đầu tư nhỏ lẻ giảm?
Nhưng sự thật là Coinbase đã chơi một trò chơi chữ, vì theo cách tính của Coinbase, trong đó còn bao gồm giao dịch sản phẩm phái sinh, thị trường dự đoán và cổ phiếu token hóa, không chỉ giới hạn trong thị phần giao dịch tiền điện tử. Do đó, thị phần giao dịch tiền điện tử của Coinbase có thể tăng từ 9,1% trong quý 1 lên 10,3% hiện tại, thì 1% tăng trưởng này chủ yếu đến từ các sản phẩm mới.
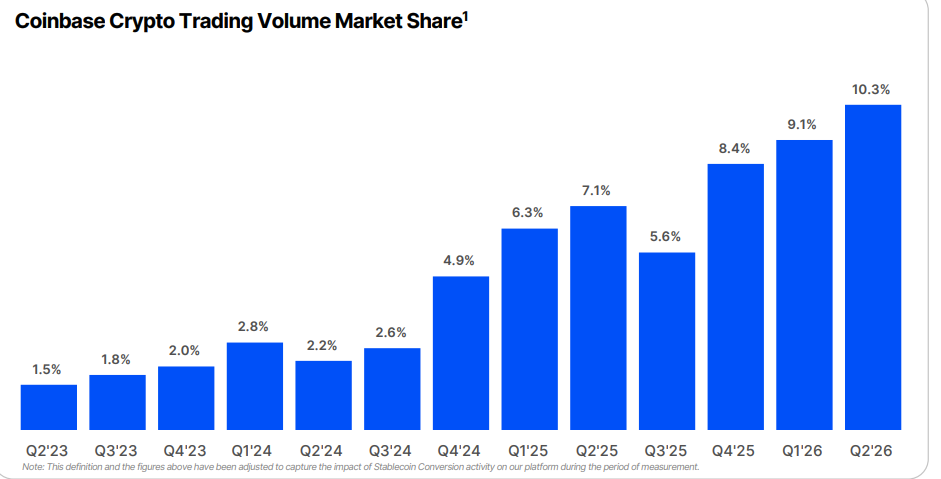
Thay đổi thị phần giao dịch tiền điện tử của Coinbase theo quý
Theo báo cáo tài chính, sự tăng trưởng của thị trường dự đoán đã phần nào bù đắp cho tác động của việc giảm khối lượng giao dịch tiền điện tử của nhà đầu tư nhỏ lẻ đối với doanh thu. Nhưng theo cách tính của Coinbase, mặc dù doanh thu từ thị trường dự đoán đã tăng hơn gấp đôi so với quý 1, doanh thu hàng năm chỉ đạt 100 triệu USD, điều này có nghĩa là doanh thu thực tế có thể không đủ 30 triệu USD, do đó việc bù đắp cho sự mất mát doanh thu từ giao dịch của nhà đầu tư nhỏ lẻ chỉ có thể được mô tả là muối bỏ bể.
Tóm lại, giao dịch tiền điện tử vẫn là trụ cột doanh thu của Coinbase, mặc dù Coinbase đang nỗ lực phát triển các lĩnh vực khác để xây dựng cái gọi là "sàn giao dịch mọi thứ", và cũng đã đạt được tăng trưởng, nhưng tốc độ tăng trưởng và mức doanh thu của họ không làm hài lòng thị trường và nhà đầu tư. Trong các lĩnh vực như thị trường dự đoán, sản phẩm phái sinh tiền điện tử và giao dịch cổ phiếu token hóa đã hình thành cấu trúc thị trường, Coinbase với tư cách là một người tham gia mới có sức cạnh tranh thấp, việc họ muốn dựa vào các sản phẩm mới để tăng trưởng mạnh mẽ và chuyển lỗ thành lãi về mặt tài chính hiện tại không có triển vọng lạc quan.
Cổ phiếu chu kỳ hay cổ phiếu tăng trưởng
Tuy nhiên, nói đi cũng phải nói lại, định giá hiện tại của Coinbase phụ thuộc vào việc xem xét nó như một cổ phiếu chu kỳ hay cổ phiếu tăng trưởng.
Nếu xem như một cổ phiếu chu kỳ, doanh thu của Coinbase thực sự bị ảnh hưởng bởi chu kỳ thị trường gấu tiền điện tử hiện tại, các sản phẩm mới cũng không giúp họ thoát khỏi giới hạn chu kỳ, trong khi sự rời bỏ của người dùng và sức cạnh tranh trong sàn giao dịch cũng là vấn đề rõ ràng.
Vì vậy, từ góc độ này, việc giá cổ phiếu Coinbase giảm là hợp lý, thậm chí mọi thứ Coinbase đang làm dường như chỉ là để chờ đợi đến chu kỳ thị trường tăng giá. Brian Armstrong trong cuộc gọi báo cáo tài chính cũng đã nói, "Tôi tin rằng Bitcoin sẽ trở lại mạnh mẽ, nó luôn trải qua những chu kỳ như vậy, giá sẽ luôn tăng và giảm. Nhưng chúng ta phải có chiến lược đa dạng hóa doanh thu, đây là cốt lõi của chiến lược vận hành sàn giao dịch." Ý ngầm là, khi thị trường tăng giá trở lại, mọi thứ sẽ tốt đẹp hơn.
Nếu xem Coinbase như một cổ phiếu tăng trưởng trong tương lai, thì hiện tại Coinbase thậm chí đang ở trạng thái bị định giá thấp.
Trước tiên từ cấu trúc doanh thu, mặc dù Coinbase hiện chưa đạt được sự đa dạng hóa doanh thu, giao dịch tiền điện tử vẫn là hoạt động kinh doanh chính của họ, nhưng nguồn doanh thu đã cho thấy xu hướng đa dạng hóa. Theo báo cáo tài chính, doanh thu của Coinbase hiện đã không còn phụ thuộc vào phí giao dịch Bitcoin, 88% doanh thu ròng đến từ giao dịch không phải Bitcoin, trong khi vào năm 2020, phí giao dịch Bitcoin chiếm hơn 55%; đồng thời doanh thu từ đăng ký và dịch vụ của Coinbase trong quý này đạt 555 triệu USD, chiếm 48% doanh thu ròng, gần như tương đương với doanh thu giao dịch (599 triệu USD).
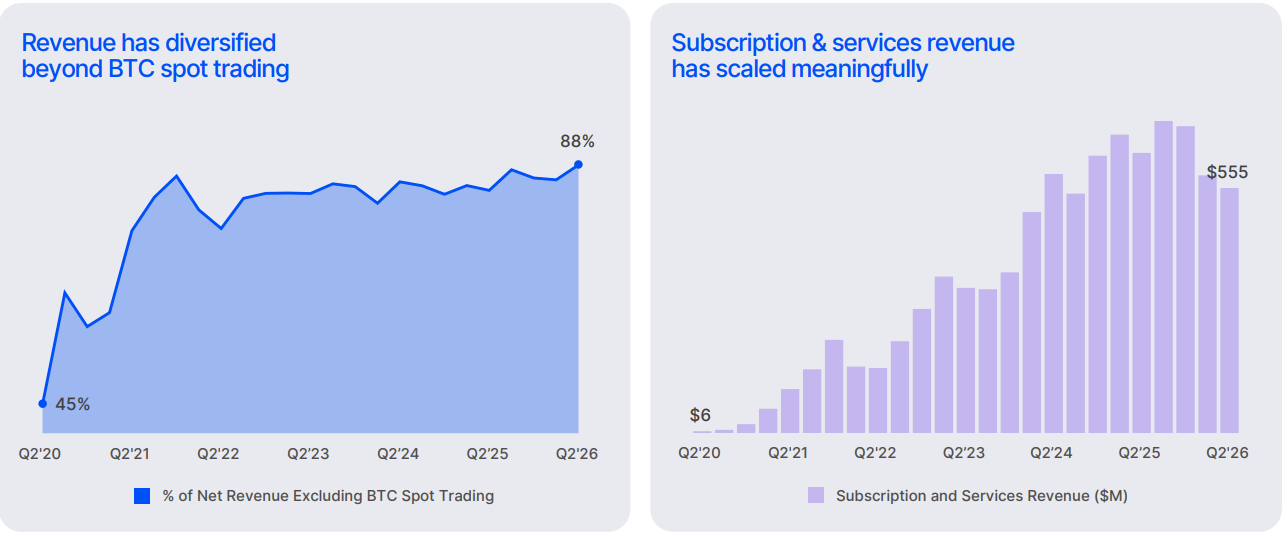
Tỷ lệ doanh thu phí giao dịch Bitcoin của Coinbase và tăng trưởng doanh thu từ đăng ký và dịch vụ theo quý
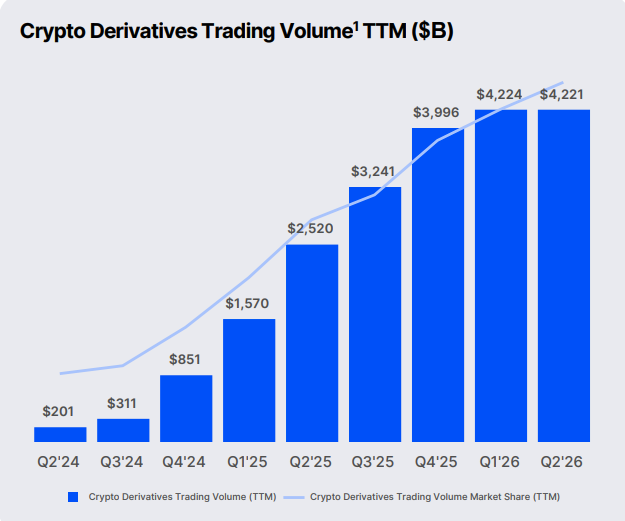
Hơn nữa, số lượng người dùng trả phí của Coinbase One trong quý này đã đạt mức cao kỷ lục, doanh thu từ phí đăng ký tăng lên 114 triệu USD. Khối lượng giao dịch sản phẩm phái sinh tiền điện tử trong quý 2 không giảm, mà vẫn giữ nguyên so với quý 1, đạt 4,221 triệu USD, Coinbase đã mua lại Deribit, trong tương lai có thể cung cấp giao dịch sản phẩm phái sinh tiền điện tử cho người dùng quốc tế, khối lượng giao dịch trên thị trường có khả năng tăng mạnh.
Do đó, nhìn từ góc độ phát triển, có thể đến quý 3 năm 2026 hoặc quý 1 năm 2027, tổng doanh thu từ các lĩnh vực khác của Coinbase sẽ thay thế doanh thu từ giao dịch tiền điện tử trong doanh thu. Khái niệm "sàn giao dịch mọi thứ" mà Coinbase muốn xây dựng không có nghĩa là họ phải đứng đầu trong mọi lĩnh vực (như thị trường dự đoán, sản phẩm phái sinh tiền điện tử và giao dịch cổ phiếu token hóa), hầu hết các nhà đầu tư cũng không có kỳ vọng như vậy, việc có thể chuyển lỗ thành lãi và đạt được doanh thu đa dạng hóa đã là phù hợp với kỳ vọng.
Bởi vì, nhà đầu tư chú trọng đến tiềm năng tương lai của Coinbase, chủ yếu trong lĩnh vực stablecoin và kinh tế môi giới.
Trong cuộc gọi báo cáo tài chính, CFO Alesia Haas một lần nữa nhấn mạnh rằng thỏa thuận chia sẻ doanh thu giữa Coinbase và Circle sẽ tiếp tục. Doanh thu từ stablecoin của Coinbase trong quý 2 năm 2026 đạt 292 triệu USD, vẫn là nguồn thu lớn thứ hai của Coinbase, đồng thời USDC tích lũy trong nền tảng và sản phẩm của Coinbase đã đạt mức cao kỷ lục, hơn 30% USDC lưu thông đều được lưu trữ trên Coinbase. Hơn nữa, Coinbase trong báo cáo tài chính đã tiết lộ, trong năm qua, Coinbase đã chiếm 50% giá trị kinh tế toàn bộ của USDC, và sự hợp tác trên chuỗi rộng hơn trong tương lai và tích hợp sản phẩm cũng sẽ thúc đẩy việc sử dụng rộng rãi USDC.
Đồng thời, Coinbase cũng không muốn chỉ phụ thuộc vào USDC, đang trở thành một nền tảng đa stablecoin. Coinbase là một trong những thành viên sáng lập của OUSD, và các loại stablecoin mà nền tảng hỗ trợ cũng đang ngày càng tăng lên.
Trong lĩnh vực kinh tế môi giới trên chuỗi, Coinbase là người dẫn đầu trong lĩnh vực tài chính môi giới trên chuỗi (AIFi). Hiện tại, theo báo cáo tài chính, hơn 99% giao dịch môi giới trên chuỗi đều sử dụng USDC, và hơn 90% giao dịch stablecoin môi giới đều được thực hiện trên Base, trong quý 2 năm 2026, hơn 97% giao dịch môi giới trên chuỗi sử dụng giao thức x402 của Coinbase.
Hơn nữa, vị trí dẫn đầu của Base trong kinh tế môi giới sẽ không bị lung lay bởi sự cạnh tranh giá thấp từ các người tham gia mới trên thị trường, vì nó đã đủ rẻ. Brian Armstrong trong cuộc gọi báo cáo tài chính cho biết, "Giá thanh toán của Base dưới 0,01 USD, thời gian thanh toán dưới 1 giây. Từ góc độ này, nó rất cạnh tranh."
Mặc dù vị trí dẫn đầu của Base trong kinh tế môi giới hiện tại chưa tạo ra đóng góp doanh thu đáng kể cho Coinbase, nhưng lĩnh vực này có giá trị thương mại tương lai rất lớn. Kinh tế môi giới hiện được công nhận là giao điểm tốt nhất giữa blockchain và AI, trong tương lai, kinh tế môi giới cần hệ thống thanh toán và hệ thống danh tính, đây chính là nơi mà Base và giao thức x402 sẽ phát huy tác dụng. Theo ước tính của Coinbase, đến năm 2030, các nhà môi giới sẽ xử lý 3-5 nghìn tỷ USD giao dịch môi giới, nếu Base có thể chiếm 40% thị phần, ngay cả khi thu phí 0,1%, doanh thu cũng sẽ đạt hàng tỷ USD.
Mặc dù tình hình kinh doanh hiện tại của Coinbase không lạc quan, nhưng tương lai cũng không hoàn toàn u ám, điều này phụ thuộc vào cách mà nhà đầu tư nhìn nhận và thời gian đầu tư của họ.
 Cảnh báo rủi ro
Bài viết nổi bật





