








Circle Tại sao phải tự xây dựng một chuỗi? Phân tích đầy đủ trước khi Arc ra mắt mạng chính
 Thị trường luôn có hai cách đánh giá về nó: một bên coi nó là bước ngoặt cho việc các vốn truyền thống tham gia vào blockchain, một bên chỉ trích nó đã đi ngược lại với phi tập trung, trở thành một chuỗi liên minh tư nhân của tài chính truyền thống.
Tác giả: SoSoValue Research
Mạng Layer 1 tự phát triển của Circle, Arc, dự kiến sẽ mở mạng chính công khai vào ngày 16 tháng 9 năm 2026. Từ khi khởi động dự án vào tháng 8 năm 2025, mở mạng thử nghiệm công khai vào ngày 28 tháng 10 năm 2025, đến tháng 5 năm 2026 hoàn thành đợt bán trước cho các tổ chức với định giá 3 tỷ USD, thị trường luôn có hai cách nhìn nhận: một bên coi đây là bước ngoặt cho việc đưa vốn truyền thống vào blockchain, trong khi bên kia chỉ trích rằng nó đi ngược lại với phi tập trung, trở thành một chuỗi liên minh tư nhân của tài chính truyền thống.
Cả hai quan điểm đều có cơ sở. Chúng ta tạm thời để sang một bên các tuyên bố chính thức, và phân tích từ bốn góc độ: Tại sao Circle lại tự xây dựng một chuỗi, cơ chế đồng thuận của nó, sự khác biệt giữa chuỗi này và các chuỗi khác, và người dùng bình thường có thể tham gia vào những gì.
Một, Tại sao Circle tự xây dựng chuỗi công khai
USDC đã được phát hành lâu dài trên Ethereum, Solana và các L2 chính. Là người sử dụng các mạng này chứ không phải là nhà vận hành, Circle phải đối mặt với ba ràng buộc cấu trúc.
Sự ma sát tài chính do hai loại tiền tệ. Doanh nghiệp thực hiện thanh toán xuyên biên giới hoặc chuyển khoản lớn phải mua thêm và giữ ETH hoặc SOL để thanh toán phí giao dịch. Điều này tạo ra một khoản mở rộng bổ sung trên bảng cân đối kế toán của doanh nghiệp, một lần chuyển đổi ngoại tệ bổ sung và một vấn đề thuế bổ sung.
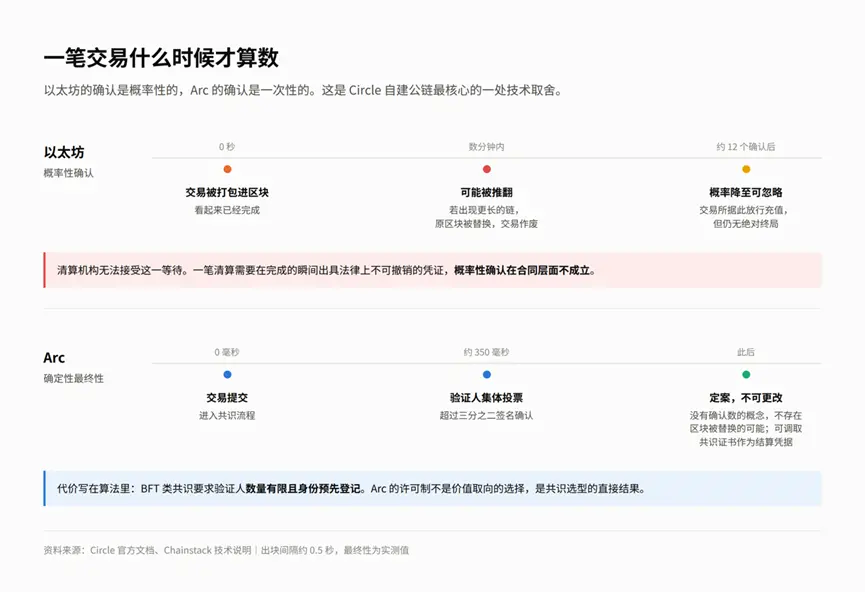
Xác nhận giao dịch có thể bị đảo ngược. Trong các mạng như Ethereum, việc giao dịch được đóng gói vào khối không đồng nghĩa với việc xác nhận cuối cùng. Nếu mạng xuất hiện một chuỗi dài hơn khác, khối ban đầu sẽ bị thay thế, và giao dịch đó sẽ bị hủy bỏ. Hiện tượng này được gọi là tái cấu trúc khối, xác suất xảy ra giảm nhanh chóng theo sự tích lũy của các khối tiếp theo, yêu cầu sàn giao dịch phải chờ một số xác nhận, tức là chờ xác suất đó giảm xuống mức có thể bỏ qua.
Người dùng tiền điện tử đã quen với quá trình chờ đợi này, nhưng các tổ chức thanh toán không thể chấp nhận. Các dịch vụ thanh toán yêu cầu phải cấp chứng nhận không thể thu hồi về mặt pháp lý ngay tại thời điểm giao dịch hoàn tất, xác nhận theo xác suất không có giá trị hợp đồng.
Thiếu quyền kiểm soát giao thức. Các phân nhánh cứng của chuỗi công khai, tắc nghẽn MEV, biến động giá Gas và sự cố của bộ sắp xếp đều nằm ngoài khả năng kiểm soát rủi ro của Circle.
Vị trí của Arc không phải là một chuỗi công khai tổng quát để tranh giành tính thanh khoản DeFi, mà là một mạng lưới thanh toán chuyên dụng cho stablecoin, tài sản thế giới thực được mã hóa (RWA) và thanh toán ngoại hối.
Hai, Khung pháp lý: Một đã có hiệu lực, một đang chờ bỏ phiếu
Lựa chọn cấu trúc của Arc, ngoài động cơ thương mại, một phần khác đến từ ràng buộc pháp lý. Làm rõ điều này mới có thể phân biệt được thiết kế nào xuất phát từ sở thích của Circle, thiết kế nào xuất phát từ nghĩa vụ pháp lý.
Luật GENIUS đã có hiệu lực
Vào ngày 18 tháng 7 năm 2025, Luật GENIUS có hiệu lực, trở thành khung pháp lý liên bang cho stablecoin kiểu thanh toán tại Mỹ.
Luật này đặt ra bốn nghĩa vụ cốt lõi cho các nhà phát hành: Dự trữ phải được cấu thành từ tài sản chất lượng cao có tính thanh khoản cao, công bố báo cáo dự trữ hàng tháng và chấp nhận kiểm toán hàng quý từ các tổ chức bên thứ ba; các nhà phát hành có nợ chưa thanh toán vượt quá 10 tỷ USD phải có giấy phép liên bang, trở thành "nhà phát hành stablecoin được cấp phép" (PPSI); PPSI được phân loại là tổ chức tài chính theo Luật Bảo mật Ngân hàng, yêu cầu chống rửa tiền và nhận diện khách hàng là bắt buộc; nhà phát hành không được trả lãi hoặc lợi tức cho người nắm giữ, đây là ranh giới pháp lý giữa stablecoin kiểu thanh toán và tiền gửi ngân hàng.
Công ty Bảo hiểm Tiền gửi Liên bang Mỹ (FDIC) đã làm rõ rằng tài sản dự trữ hỗ trợ stablecoin không nằm trong phạm vi bảo hiểm của liên bang.
So với các điều khoản trên, một số thiết kế của Arc có thể tìm thấy nguồn gốc trực tiếp. Cơ chế danh sách đen tích hợp trong lớp giao thức tương ứng với nghĩa vụ của nhà phát hành theo Luật Bảo mật Ngân hàng; USDC là tài sản Gas gốc mà không có tài sản trả lãi trên chuỗi, là kết quả của lệnh cấm lợi tức; dấu vết kiểm toán bắt buộc được tạo ra bởi EIP-7708 phục vụ cho yêu cầu chứng minh công bố hàng tháng và kiểm toán hàng quý.
Nói cách khác, mức độ tập trung của Arc có một giới hạn tối thiểu do pháp luật quy định. Là PPSI, ngay cả khi Circle có ý định xây dựng một mạng lưới chống kiểm duyệt, họ cũng không thể thực hiện.
Luật CLARITY đang chờ bỏ phiếu
Thượng viện sẽ tiến hành bỏ phiếu quy trình về Luật CLARITY vào ngày 15 tháng 9, mạng chính của Arc sẽ ra mắt vào ngày hôm sau. Hai thời điểm này gần nhau nhưng không có mối quan hệ phụ thuộc, kết quả bỏ phiếu không ảnh hưởng đến kế hoạch ra mắt của Arc. Luật này ảnh hưởng đến Arc chủ yếu trong trung hạn.
Thứ nhất, phân định quyền tài phán. Luật sẽ phân loại thị trường hàng hóa kỹ thuật số thành hàng hóa tương lai thuộc Ủy ban Giao dịch Hàng hóa Tương lai (CFTC), phần chứng khoán sẽ được giữ lại tại Ủy ban Chứng khoán và Giao dịch (SEC). 16 loại token đã được xác định là hàng hóa sẽ thuộc sự quản lý của CFTC, tổng cộng chiếm khoảng 78% tổng giá trị thị trường tài sản tiền điện tử.
Thứ hai, cơ sở pháp lý cho chứng khoán mã hóa. Một trong những điểm nặng ký nhất trong câu chuyện của Arc là DTCC dự kiến sẽ chuyển tài sản được lưu ký DTC lên chuỗi vào nửa cuối năm 2027, hoàn thành thanh toán nguyên tử với stablecoin. Điều thiếu không phải là điều kiện kỹ thuật mà là sự chắc chắn pháp lý mà luật về cấu trúc thị trường cung cấp. Nếu luật không được thông qua, nền tảng này sẽ thiếu hụt, và độ khó trong việc triển khai tích hợp trên sẽ tăng lên đáng kể.
Thứ ba, định tính của token ARC. Luật đã thiết lập một con đường cho token thoát khỏi sự công nhận chứng khoán: một bài kiểm tra "chuỗi trưởng thành" bốn bước, kèm theo giới hạn cứng 20% về tỷ lệ nắm giữ.
Tại đây có một suy diễn cần tự xác minh: Trong phân phối ban đầu của ARC, Circle giữ lại 25%, cao hơn giới hạn đó, phần sinh thái chiếm 60%, quyền kiểm soát thực tế chưa được công bố. Nếu TGE vẫn chưa xác định ngày, điều này có thể chứng minh suy diễn đó là sai------ quan sát cách Circle xử lý 25% này là đủ. Cần lưu ý rằng, tài liệu trắng không xác định thuộc tính chứng khoán của ARC.
Luật còn có hai điều khoản khác liên quan gián tiếp đến Arc. Điều khoản lợi tức stablecoin cấm lợi tức có tính chất tiền gửi ngân hàng, nhưng cho phép phần thưởng liên quan đến giao dịch, thanh toán, tạo lập thị trường, cung cấp tính thanh khoản, quản trị, xác thực và đặt cọc, 78 hiệp hội ngân hàng đã ký tên cho rằng ranh giới này dễ dàng bị lách về mặt kỹ thuật; Điều 604 miễn trừ cho các nhà phát triển phần mềm không quản lý khỏi việc đăng ký nhà chuyển tiền và nghĩa vụ theo Luật Bảo mật Ngân hàng, các cơ quan thực thi pháp luật phản đối, cho rằng điều này mở ra một con đường tránh khỏi sự tuân thủ.
Triển vọng bỏ phiếu không khả quan. Bỏ phiếu quy trình chỉ quyết định xem luật có thể vào quy trình tranh luận hay không, không phải là thông qua cuối cùng. Đảng Cộng hòa chiếm 53 ghế tại Thượng viện, trong đó Rand Paul và Josh Hawley đã rõ ràng phản đối, Thom Tillis đặt điều kiện hỗ trợ là tăng cường điều khoản đạo đức; về phía Đảng Dân chủ, chỉ có hai người bỏ phiếu ủng hộ trong giai đoạn ủy ban, bảy người khác đã cùng nhau phát biểu rằng dự thảo có những thiếu sót về điều khoản đạo đức, bảo vệ người tiêu dùng và tài chính bất hợp pháp. Tỷ lệ cược thông qua luật này trên Polymarket đã giảm từ 82% vào tháng 2 xuống còn 16% vào cuối tháng 8.
Nếu bỏ phiếu thất bại, kết quả không phải là duy trì hiện trạng, mà là sự trở lại của quy định theo cách mà các cơ quan tự lập quy định------ SEC với "Dự án Crypto", CFTC, Văn phòng Kiểm soát Tiền tệ (OCC) và Bộ Tài chính mỗi bên tự hành động, luật tổng hợp có thể bị trì hoãn đến năm 2029.
Ba, Cơ chế đồng thuận: Giao dịch một khi đã xác nhận sẽ không thay đổi
Công cụ đồng thuận của Arc là Malachite, đến từ Informal Systems------ nhóm chuyên về xác thực hình thức Tendermint, đã gia nhập Circle vào năm 2025. Lớp thực thi sử dụng Reth, hoàn toàn tương thích với chuỗi công cụ Solidity. Thời gian giữa các khối khoảng 0,5 giây, ID chuỗi chính là 5042.
Cơ chế này cung cấp tính cuối cùng xác định: Giao dịch được gửi đi sẽ được các xác thực viên bỏ phiếu tập thể, nếu hơn hai phần ba chữ ký xác nhận thì sẽ được quyết định, không thể thay đổi sau đó, thời gian thực tế khoảng 350 mili giây. Trong đó không có khái niệm về số lượng xác nhận, cũng không có khả năng khối bị thay thế, rủi ro tái cấu trúc đã bị loại trừ ở cấp độ cơ chế.
Chi phí được ghi trong chính thuật toán. Đồng thuận loại BFT dựa vào sự đồng thuận của các xác thực viên thông qua bỏ phiếu, yêu cầu số lượng người tham gia hạn chế và danh tính phải được đăng ký trước, nếu không thì không thể thống kê phiếu bầu. Chế độ cấp phép của Arc không phải là lựa chọn về giá trị, mà là kết quả trực tiếp của việc chọn lựa đồng thuận. Điều này sẽ được quay lại khi thảo luận về cấu trúc xác thực viên.
Bốn, Sự khác biệt chính với chuỗi công khai tổng quát
Để đáp ứng yêu cầu tuân thủ, Arc đã thực hiện các thay đổi sau trong lớp nền.
|-----------------------|------------------------------------------------------|--------------------------------------------------------------------------------------| | Mục thay đổi | Cơ chế | Ảnh hưởng thực tế | | USDC như Gas gốc | USDC trực tiếp đóng vai trò là nhiên liệu trên chuỗi và được sử dụng để định giá, tỷ lệ mục tiêu là 1 cent, 1 giây. | Tình huống nắm giữ stablecoin nhưng không thể chuyển khoản do thiếu token Gas sẽ không còn xảy ra; đồng thời có nghĩa là nhiên liệu của mạng này là khoản nợ của Circle. | | Sự khác biệt về độ chính xác của hai giao diện | USDC như tài sản gốc có 18 chữ số thập phân, giao diện ERC-20 công khai có 6 chữ số, cả hai thao tác trên cùng một số dư. | Nguồn gốc lỗi tích hợp chính được nêu trong tài liệu chính thức. Số dư cùng một giao dịch gọi qua các giao diện khác nhau có sự chênh lệch 10¹² lần, sai sót trong việc căn chỉnh sẽ dẫn đến tính toán sai về tài chính. | | Đóng khu vực chờ giao dịch công cộng | Khu vực xếp hàng công cộng trước khi giao dịch vào khối (mempool) không mở cho công chúng, giao dịch đang chờ sẽ trả về -32001. | Trong các mạng khác, khu vực chờ này có thể nhìn thấy công khai, robot dựa vào đó để thực hiện giao dịch trước hoặc chèn giao dịch của người khác để kiếm lợi. Arc đóng lớp này lại, việc chạy trước và sandwich không còn tồn tại; cái giá phải trả là các robot kiếm lợi thông thường và công cụ giám sát trên chuỗi sẽ đồng thời mất nguồn dữ liệu. | | Cơ chế chặn tuân thủ hạ xuống tầng giao thức | Cơ chế danh sách đen được đặt ở tầng thực thi đồng thuận. | Giao dịch từ địa chỉ bị trừng phạt sẽ trực tiếp thất bại và quay lại ở tầng dưới, không liên quan đến việc số dư có đủ hay không. Quyền đóng băng USDC đã được chuyển từ hợp đồng thông minh lên mạng lưới. | | Bắt buộc tạo nhật ký chuyển khoản | EIP-7708: Tất cả các chuyển động của USDC gốc đều được hệ thống tự động kích hoạt sự kiện Transfer tiêu chuẩn. | Tầng giao thức bắt buộc lưu giữ đầy đủ dấu vết kiểm toán, chi phí đối chiếu gần như bằng không; thiết kế về quyền riêng tư phải tránh con đường mặc định này. | | Thanh toán ngoại hối tích hợp sẵn | Hệ thống hỏi giá tổ chức và thanh toán ngoại hối đồng bộ trên chuỗi (PvP) được tích hợp sẵn. | Hai khoản thanh toán liên quan đến việc đổi tiền được thực hiện đồng thời trong cùng một hợp đồng, hoặc cả hai đều thành công, hoặc cả hai đều không thành công, không xảy ra tình huống một bên đã thanh toán trong khi bên kia chưa thanh toán. Mô-đun này hướng tới hệ thống CLS của thanh toán ngoại hối truyền thống. | | Giao dịch có thể bị hủy | Trên sổ cái không thể thay đổi, một lớp thanh toán ngược được chồng lên, tạo ra giao dịch ngược với sự đồng ý của cả hai bên. | Phù hợp với trách nhiệm ủy thác của ngân hàng và nhu cầu sửa lỗi; khác với việc từ chối thanh toán thẻ tín dụng ở chỗ việc hủy bỏ phải có sự đồng ý của cả hai bên. Tính chất chống kiểm duyệt do đó nhường chỗ. |
Còn hai chi tiết cần xác nhận trước khi tích hợp.
Thứ nhất là chi phí truy vấn. Node thông thường chỉ giữ trạng thái đầy đủ trong một khoảng thời gian gần đây, dữ liệu cũ hơn phải được truy xuất từ node lưu trữ toàn bộ lịch sử, chi phí cao hơn. Arc xác định vị trí của ranh giới này là lùi lại 127 khối so với đầu chuỗi, khoảng 1 phút; Ethereum khoảng 25 phút. Điều này có nghĩa là, một giao dịch cách đây một giờ, trên Arc đã thuộc về dữ liệu lịch sử cần phải trả phí để truy xuất. Chi phí hoạt động của ví, trang thông tin và các ứng dụng dịch vụ dữ liệu sẽ do đó cao hơn rõ rệt so với Ethereum.
Thứ hai là chứng chỉ đồng thuận. Arc cung cấp giao diện arcgetCertificate, có thể truy xuất chứng từ xác nhận giao dịch nào được ký bởi các người xác thực; arcgetVersion được sử dụng để truy vấn phiên bản node. Ý nghĩa của cái trước đối với các tổ chức là, nó là một chứng nhận hoàn thành thanh toán có thể lưu trữ, cũng là điểm rơi về mặt kỹ thuật của "chứng từ không thể hủy bỏ về mặt pháp lý" được đề cập ở phần đầu.
Về mặt quyền riêng tư, Arc cung cấp chuyển khoản bí mật tùy chọn, số tiền bị che khuất nhưng địa chỉ vẫn có thể nhìn thấy, thực hiện dựa trên TEE------một khu vực cách ly bên trong chip mà bên ngoài không thể đọc được. Tính an toàn của lớp quyền riêng tư này được xây dựng trên nền tảng nhà sản xuất phần cứng, chứ không phải trên giả thuyết mật mã. Lộ trình chống lượng tử được thúc đẩy qua bốn giai đoạn, giai đoạn khởi đầu đã hỗ trợ ví ký hiệu chống lượng tử, người dùng có thể tạo trực tiếp mà không cần di chuyển sau đó.
Về mặt chuỗi chéo, tích hợp gốc CCTP và Gateway. CCTP thực hiện bằng cách tiêu hủy USDC tương ứng trên chuỗi gốc, đồng thời đúc ra số lượng USDC mới tương đương trên Arc, trong quá trình này không có hợp đồng cầu thứ ba nào giữ tiền, cũng không có rủi ro bị tấn công cầu chuỗi chéo, người dùng nhận được chính USDC do Circle phát hành, chứ không phải token chứng nhận phát hành từ cầu chuỗi chéo. Gateway thì tập hợp số dư của người dùng trên nhiều chuỗi về cùng một địa chỉ. Lợi thế này đến từ danh tính của bên phát hành, chứ không phải từ công nghệ.
Năm, cấu trúc người xác thực
Tập hợp người xác thực của Arc hiện tại hoàn toàn khép kín. Circle công bố 11 tổ chức xác thực sáng lập, cộng với Circle tự nó là 12 node:
- Cơ sở hạ tầng tài chính và sàn giao dịch: DTCC (Công ty lưu ký và thanh toán của Mỹ), ICE (Công ty mẹ của Sở giao dịch chứng khoán New York)
- Mạng lưới thanh toán và thanh toán: Visa, Mastercard, MoneyGram, Global Payments
- Quản lý tài sản và ngân hàng đa quốc gia: BlackRock, Standard Chartered, SBI Group, Sumitomo Corporation
- Tổ chức tiền điện tử và tổng hợp: Galaxy, Circle
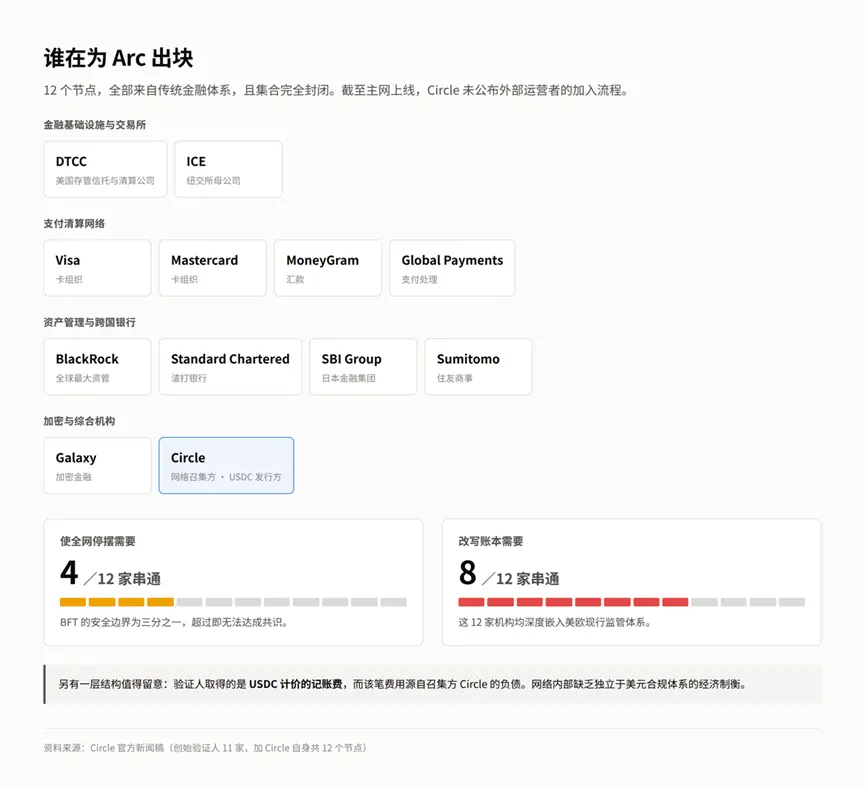
Ranh giới an toàn của BFT là một phần ba: Trong 12 node, 4 tổ chức thông đồng có thể làm cho toàn mạng ngừng hoạt động, 8 tổ chức thông đồng có thể sửa đổi sổ cái. Tất cả 12 tổ chức trên đều sâu sắc gắn bó với hệ thống quản lý hiện hành của Mỹ và châu Âu. Tính đến thời điểm ra mắt mạng chính, Circle chưa công bố quy trình cho phép các nhà điều hành bên ngoài gia nhập tập hợp người xác thực.
Còn một cấu trúc khác đáng chú ý: người xác thực nhận được phí ghi sổ tính bằng USDC, và khoản phí này đến từ khoản nợ của bên triệu tập Circle. Bên trong mạng thiếu sự cân bằng kinh tế độc lập với hệ thống tuân thủ đô la Mỹ.
Sự chỉ trích của Adam Cochran nhắm vào cùng một điểm: "Đây không phải là L1, gọi nó là L1 là một sự xúc phạm. Đây là một chuỗi liên minh riêng tư, được xác thực trước." Con đường lập luận của ông là: việc sử dụng USDC làm Gas đã loại bỏ động lực kinh tế để người xác thực giữ độc lập, do đó tập trung hóa trở thành điều tất yếu.
Phản biện của bên bảo vệ là, Arc vốn không được xây dựng cho DeFi, các tổ chức sẵn sàng chịu chi phí tập trung để có chi phí dự đoán và kết nối thuận lợi.
Hai bên đang tranh cãi về định nghĩa. Vấn đề có ý nghĩa thực tế hơn là liệu mô hình tin cậy có được công bố một cách trung thực hay không: theo cách hiểu "mạng lưới thanh toán của tổ chức được thực hiện bằng công nghệ blockchain", thiết kế của Arc là tự nhất quán; theo tiêu chuẩn của chuỗi công khai về khả năng chống kiểm duyệt, thì không đạt yêu cầu.
Sáu, tình trạng token ARC
ARC và việc ra mắt mạng chính vào ngày 16 tháng 9 là hai vấn đề độc lập, hiện tại chưa phát hành, cũng chưa khởi động TGE.
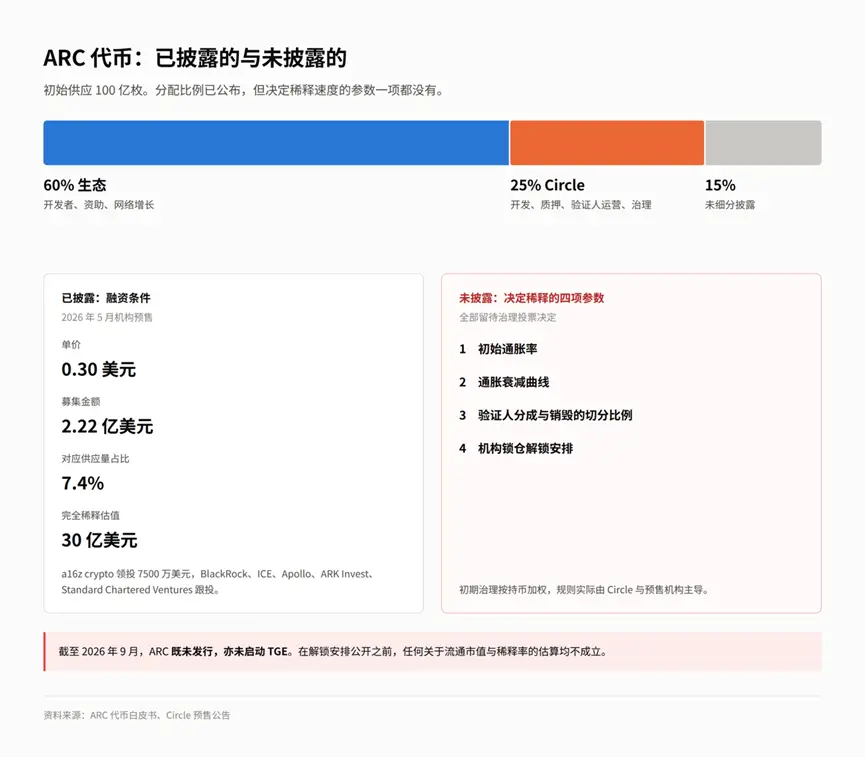
Thông số đã công bố. Cung cấp ban đầu là 10 tỷ token, trong đó phân bổ cho hệ sinh thái là 60%, Circle giữ lại 25%, phần chưa phân chia công bố khoảng 15%.
Tình hình tài chính. Hoàn thành đợt bán trước 222 triệu USD vào tháng 5 năm 2026, giá đơn vị 0.30 USD, tương ứng với 7.4% lượng cung và 30 tỷ USD định giá hoàn toàn pha loãng. a16z crypto dẫn đầu với 75 triệu USD, BlackRock, ICE, Apollo, ARK Invest, Standard Chartered Ventures tham gia đầu tư.
Chức năng của token. Hỗ trợ mạng chuyển từ PoA sang PoS (trong đó PoA do các tổ chức chỉ định lần lượt tạo khối, còn PoS do các node đặt cược token tạo khối); tham số kinh tế quản trị; chuyển đổi phí giao dịch stablecoin thành ARC trong quá trình thanh toán, phân phối cho người xác thực và người đặt cược. Tính ổn định phí ở phía người dùng và việc thu giá trị ở phía token được tách ra thành hai lớp.
Thông số chưa công bố. Tỷ lệ lạm phát ban đầu, đường cong giảm lạm phát, tỷ lệ chia sẻ và tiêu hủy của người xác thực, kế hoạch mở khóa và giải phóng cho các tổ chức. Các thông số trên đều chờ quyết định từ bỏ phiếu quản trị, trong khi quản trị ban đầu được tính theo trọng số nắm giữ token, quy tắc thực tế do Circle và các tổ chức bán trước dẫn dắt.
Trước khi kế hoạch mở khóa được công bố, bất kỳ ước tính nào về giá trị thị trường lưu thông và tỷ lệ pha loãng đều không có giá trị.
Bảy, ranh giới tham gia của người dùng thông thường
Giai đoạn hiện tại (mạng thử nghiệm)
Các thao tác có thể thực hiện. Nhận USDC và EURC thử nghiệm, hoàn thành tương tác cơ bản trên Uniswap, Curve, triển khai hợp đồng qua Remix, hoặc tham gia hệ thống điểm Architects của Arc House------năm mức ngưỡng lần lượt là 500, 3,500, 15,000, 40,000, 90,000 điểm, tương ứng với quyền lợi bao gồm huy hiệu, ưu tiên đăng ký sự kiện, báo cáo quý với đội ngũ Circle, hàng hóa, mức cao nhất bao gồm trợ cấp đi lại.
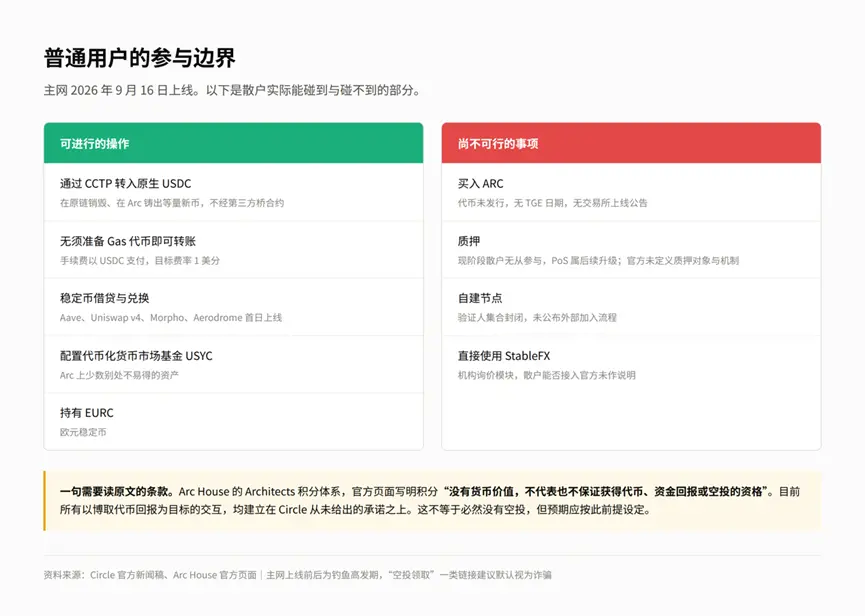
Cần đọc một điều khoản trong văn bản gốc. Trang chính thức ghi rõ, điểm Architects "không có giá trị tiền tệ, không đại diện và không đảm bảo quyền nhận token, hoàn trả tiền hoặc quyền nhận airdrop." Hiện tại, tất cả các tương tác nhằm mục đích nhận lại token đều dựa trên những cam kết mà Circle chưa bao giờ đưa ra. Điều này không có nghĩa là không có khả năng airdrop, nhưng kỳ vọng nên được thiết lập theo các giả định trước đó.
Sau khi ra mắt mạng chính
Các hoạt động có thể thực hiện. Chuyển đổi USDC gốc thông qua CCTP; không cần chuẩn bị thêm token Gas để hoàn thành chuyển khoản; thực hiện cho vay và trao đổi stablecoin trên Aave, Uniswap v4, Morpho, Aerodrome; cấu hình quỹ thị trường tiền tệ token hóa USYC; nắm giữ EURC.
Các vấn đề chưa thể thực hiện. Mua ARC (chưa phát hành); staking (hiện tại nhà đầu tư nhỏ lẻ không thể tham gia, PoS là nâng cấp sau này; có nguồn thứ cấp cho biết có thể staking vào ngày đầu ra mắt mạng chính, nhưng chính thức chưa xác định đối tượng và cơ chế staking); tự xây dựng node. StableFX là mô-đun hỏi giá cho tổ chức, không rõ nhà đầu tư nhỏ lẻ có thể trực tiếp kết nối hay không, chính thức chưa có thông báo.
Tám, Liệu cơn sốt meme của Robinhood có thể sao chép?
Trước khi Arc ra mắt, Robinhood đã xuất hiện một làn sóng cơn sốt meme, và đã thu hút sự chú ý của người dùng đối với việc ra mắt Arc, xem liệu nó có thể tiếp tục sao chép cơn sốt meme của Robinhood hay không.
Mục tiêu thiết kế và hướng đi thực tế của Robinhood Chain
Robinhood Chain ra mắt vào ngày 1 tháng 7 năm 2026, định vị là một nơi được quản lý, cho phép tài sản thực tế được token hóa kết nối với DeFi, sản phẩm neo là Stock Tokens------phiên bản trên chuỗi của các cổ phiếu như Nvidia, Apple. Thiết kế này khi đó được coi là mô hình cho sự gia nhập của các công ty chứng khoán truyền thống vào chuỗi.
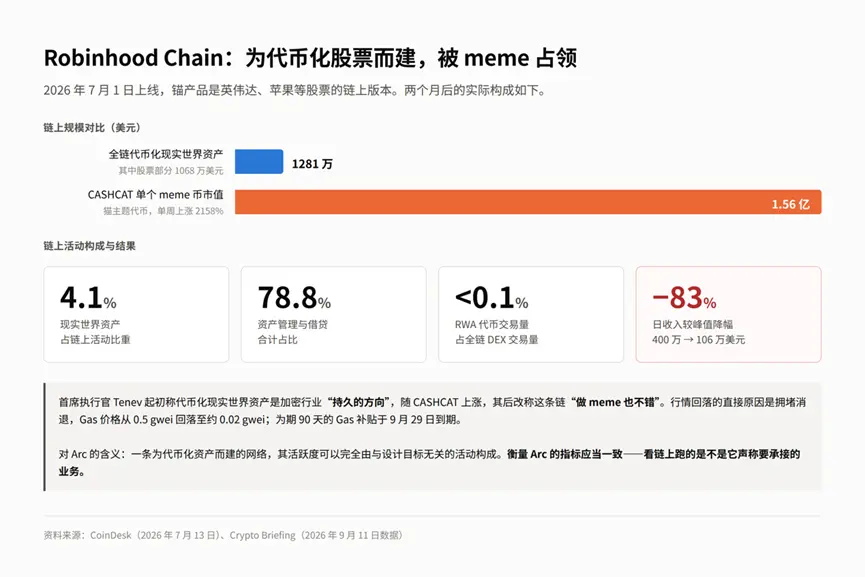
Hướng đi thực tế đã lệch khỏi mục tiêu thiết kế. Sau khi ra mắt, hoạt động trên chuỗi chủ yếu là meme: một token chủ đề mèo CASHCAT đã tăng 2158% trong một tuần, với vốn hóa thị trường đạt 156 triệu USD, trong khi tổng quy mô tài sản thực tế được token hóa trên toàn chuỗi là 12.81 triệu USD, trong đó phần cổ phiếu là 10.68 triệu USD. Tính theo tỷ lệ, tài sản thực tế chiếm 4.1% hoạt động trên chuỗi, quản lý tài sản và cho vay tổng cộng 78.8%. Giám đốc điều hành Tenev ban đầu cho rằng tài sản thực tế được token hóa là "hướng đi bền vững" của ngành công nghiệp tiền điện tử, nhưng sau khi CASHCAT tăng giá, ông lại cho rằng chuỗi này "cũng tốt để làm meme".
Trong vòng hai tháng, khối lượng giao dịch DEX của mạng này đã vượt quá 34.6 tỷ USD, nguồn cung stablecoin vượt 1 tỷ USD. Trong cùng thời gian, khối lượng giao dịch thực tế của tài sản thực tế được token hóa thấp hơn 30 triệu USD, không đủ 0.1% khối lượng giao dịch DEX toàn chuỗi.
Kết quả hiện tại
Thị trường đã giảm. Doanh thu hàng ngày đã giảm từ đỉnh 4 triệu USD xuống còn 1.06 triệu USD vào ngày 11 tháng 9, giảm 83% so với đỉnh, giảm 76% so với tuần trước. Nguyên nhân trực tiếp là sự tắc nghẽn meme đã giảm, giá Gas giảm từ 0.5 gwei xuống khoảng 0.02 gwei, phí giao dịch đã đẩy cao doanh thu trước đó cũng biến mất. Chương trình trợ cấp Gas kéo dài 90 ngày sẽ hết hạn vào ngày 29 tháng 9, khi đó người dùng sẽ phải trả theo tỷ lệ thị trường. Công ty mẹ Robinhood Markets đã ghi nhận doanh thu giao dịch tiền điện tử giảm 38% so với năm trước xuống còn 100 triệu USD trong quý II.
Hai vấn đề khác đã phơi bày những vấn đề cấu trúc của mô hình này. Vào ngày 4 tháng 9, việc sản xuất khối của mạng này đã bị gián đoạn ít nhất 14 phút, lý do không được công bố. Cùng thời gian, Giám đốc điều hành AMC Entertainment Adam Aron đã công khai phản đối sự tồn tại của token cổ phiếu AMC trên chuỗi, cho rằng nó chưa được đăng ký theo luật chứng khoán Mỹ, yêu cầu ngừng giao dịch và đe dọa kiện tụng; Giám đốc pháp lý của Robinhood Dan Gallagher đã từ chối yêu cầu này. Trước đó, OpenAI cũng đã phủ nhận mối quan hệ hợp tác với Robinhood.
Vấn đề nằm ở cấu trúc pháp lý của Stock Tokens: nó là chứng khoán nợ do Robinhood Assets Limited phát hành, cung cấp khả năng tiếp cận giá mà không cấp quyền sở hữu hoặc quyền yêu cầu cho người nắm giữ đối với công ty cơ sở, do đó không cần sự đồng ý của công ty cơ sở để phát hành. Thiết kế này hỗ trợ mở rộng nhanh chóng, nhưng cũng mang lại sự ma sát liên tục với các doanh nghiệp được token hóa.
Điều đáng lưu ý là Arc đã đi theo hướng ngược lại trong cùng một vấn đề: không tự phát hành chứng chỉ giá mà chờ DTCC vào nửa cuối năm 2027 để chuyển tài sản được lưu ký DTC lên chuỗi. Con đường này chậm hơn nhiều, nhưng sẽ không gặp phải các vấn đề như AMC.
Bốn điều kiện hỗ trợ cơn sốt meme
Nền tảng phát hành Pons vào ngày 3 tháng 9 đã thu phí giao dịch khoảng 5.95 triệu USD trong 24 giờ, đứng thứ tư trên toàn cầu, cao hơn Pump với 4.64 triệu USD, cũng cao hơn 400 triệu USD mà Robinhood Chain thu được trong cùng thời gian. Ngày 2 tháng 9, Pons đã phát hành gần 25,000 token trong một ngày, với khối lượng giao dịch 544 triệu USD; kể từ tháng 7, tổng cộng đã phát hành khoảng 646,000 token, đến từ hơn 167,000 địa chỉ người tạo. Token PONS đã tăng 300% trong một tuần, động lực đến từ cơ chế mua lại và tiêu hủy của giao thức, đã hủy bỏ khoảng 29% nguồn cung ban đầu. Mạng này đã thu được khoảng 20 triệu USD phí giao dịch kể từ khi ra mắt vào tháng 7, trong đó khoảng 18 triệu USD được giữ lại. Robinhood thu phí vài điểm cơ bản cho mỗi giao dịch, chia sẻ với Arbitrum. Giám đốc điều hành của họ, Tenev, cho biết các nhà phát triển đang sử dụng mạng này theo "cách mà chúng tôi không nghĩ đến".
Phân tích ra, có bốn điều kiện hỗ trợ cho đợt tăng giá này.
Thứ nhất, bên vận hành mạng trực tiếp được hưởng lợi. Robinhood thu được doanh thu từ giao dịch meme, do đó lập trường của họ là ngầm chấp nhận.
Thứ hai, có sẵn kênh tiếp cận bán lẻ. Ứng dụng của Robinhood và cơ sở người dùng chính là kênh dẫn lưu.
Thứ ba, có tài sản trên chuỗi để đầu cơ. Cơ chế mua lại và tiêu hủy của PONS đã chuyển phí giao dịch thành giá token.
Thứ tư, vòng lặp tự củng cố. Hoạt động trên chuỗi tạo ra phí giao dịch, phí được sử dụng để mua lại token đẩy giá token lên, giá token tăng lại thu hút người tham gia mới.
Tình hình tương ứng của bốn điều kiện này trên Arc
Tất cả đều không tồn tại.
Điều đầu tiên ngược lại. Các xác thực viên của Arc bao gồm Visa, Mastercard, BlackRock và DTCC, Circle bản thân là công ty niêm yết trên sàn chứng khoán New York. Một mạng dự kiến sẽ tiếp nhận tài sản lưu ký DTC vào năm 2027, nếu xuất hiện các điểm đầu tư meme, sẽ tạo ra rủi ro dư luận chứ không phải doanh thu, trong khi Circle nắm giữ danh sách đen ở cấp độ giao thức. Vấn đề không phải là liệu có thể thực hiện về mặt kỹ thuật hay không, mà là bên vận hành có muốn hay không------sự khác biệt này quan trọng hơn nhiều trên Arc so với các mạng khác.
Điều thứ hai không tồn tại. Kênh phân phối của Arc là các tổ chức thẻ và các tổ chức quản lý tài sản, không phải là các nhà đầu cơ. Sự hỗ trợ từ MetaMask và Binance Wallet là điểm kết nối, không tạo thành kênh dẫn lưu.
Điều thứ ba vắng mặt. ARC chưa phát hành, phí giao dịch được tính bằng USDC, không có token gốc nào để mua lại, tiêu hủy hoặc đầu cơ, phần thiếu vắng hoàn toàn trong việc tạo ra hiệu ứng tài sản từ giá token tăng.
Điều thứ tư phụ thuộc vào cơ sở hạ tầng đã bị loại bỏ. Arc đã đóng khu vực chờ giao dịch công cộng, việc mua trước khi mở bán token mới và việc đóng gói và sắp xếp đơn hàng của mình với đơn hàng của người khác không thể thực hiện ở cấp độ giao thức. Lợi nhuận từ các nền tảng phát hành như pump.fun và Pons một phần lớn đến từ đây. Khi thiếu phần này, mô hình kinh tế của nền tảng phát hành cần phải được viết lại.
Mặt khác, không gian vẫn chưa hoàn toàn đóng lại. Arc tương thích với EVM, bất kỳ ai cũng có thể triển khai ERC-20 và thiết lập pool giao dịch; Uniswap v4 và Aerodrome đã ra mắt vào ngày đầu tiên, cơ chế khuyến khích của cái sau vốn đã hướng đến tài sản dài hạn; USDC với chi phí Gas thấp và có thể dự đoán, lại thân thiện với đầu cơ tần suất cao; câu chuyện về "meme đầu tiên trên chuỗi của BlackRock" tự nó đã có sức lan tỏa.
Các dự án hiện có đang chuẩn bị cho điều này. ARCLaunch tuyên bố sẽ ra mắt vào thời điểm trước và sau khi mạng chính hoạt động, cung cấp tạo token, giao dịch, cross-chain, phát hành Uniswap, chia sẻ cho người tạo và chương trình giới thiệu. Dự án này không liên quan đến Circle, quảng cáo của nó được phân phối qua kênh thông cáo báo chí trả phí, văn bản gốc được ghi chú là nội dung tài trợ. Tín hiệu này đáng để ghi nhận.
Cũng có một điều dễ bị hiểu lầm: kỳ vọng airdrop trước TGE sẽ mang lại một lượng tương tác, hình thái dữ liệu gần giống như thị trường, nhưng cơ chế thúc đẩy hoàn toàn khác.
Kết luận là thị trường khó có thể hình thành, ngay cả khi hình thành cũng khó duy trì. Nếu thực sự xuất hiện, cấu trúc của nó sẽ yếu hơn Robinhood Chain------thiếu hỗ trợ từ việc mua lại token gốc, thiếu sự ràng buộc lợi ích từ bên vận hành, tính thanh khoản hoàn toàn phụ thuộc vào USDC chuyển vào, tốc độ rút lui chỉ sẽ nhanh hơn. Trong khi Robinhood Chain đã có đủ bốn điều kiện, thị trường đã giảm từ đỉnh cao vào đầu tháng 9, doanh thu hàng ngày trên chuỗi đã giảm 83% trong vòng hai tuần.
Điều đáng ghi nhớ hơn là bài học khác mà Robinhood Chain để lại: một mạng được xây dựng cho tài sản token hóa, có thể hoàn toàn được cấu thành từ các hoạt động không liên quan đến mục tiêu thiết kế, và phần hoạt động này sẽ nhanh chóng biến mất khi trợ cấp giảm và đầu cơ hạ nhiệt. Arc chưa chắc sẽ lặp lại quá trình này, nhưng các chỉ số để đánh giá nó nên nhất quán------xem liệu hoạt động trên chuỗi có phải là những gì nó tuyên bố sẽ tiếp nhận hay không.
Chín, Các điểm quan sát tiếp theo
Nội dung công bố vào ngày 16 tháng 9. Lịch trình TGE, tiêu chuẩn tiếp cận xác thực viên, các tham số kinh tế ban đầu, nếu ba mục này vẫn ở trạng thái chưa xác định, mô hình kinh tế của mạng này sẽ thuộc dạng mở trong thời gian có thể dự đoán. Kết quả bỏ phiếu quy trình của dự luật CLARITY vào ngày 15 tháng 9 sẽ được công bố trước, câu chuyện quản lý và câu chuyện sản phẩm nên được đánh giá riêng biệt.
Dòng tiền và mức độ sẵn sàng tích hợp. Cần phân biệt giữa "kế hoạch kết nối" và "triển khai thực tế" trong thông báo, quỹ BUIDL của BlackRock có quy mô khoảng 2.87 tỷ USD, được mô tả là dự kiến chứ không phải đã hoàn thành. Các báo cáo về khối lượng giao dịch trên mạng thử nghiệm không đồng nhất, tháng 2 năm 2026 là 166 triệu giao dịch, còn có thông tin khác cho rằng tổng cộng 671.5 triệu giao dịch, trong đó tỷ lệ của những người nông dân airdrop không thể xác định.
Tích hợp DTCC vào nửa cuối năm 2027. Kế hoạch này dự kiến sẽ token hóa tài sản lưu ký DTC trên Arc và hoàn thành thanh toán nguyên tử với stablecoin. Nếu đúng thời hạn, đây sẽ là lần đầu tiên hệ thống thanh toán chứng khoán truyền thống kết nối với chuỗi công khai; trước đó, nó chỉ là một ý định.
Cạnh tranh giữa các mạng tương tự. Arc đang cạnh tranh với Tempo được hỗ trợ bởi Stripe và Paradigm để giành lấy thanh toán tổ chức, Stable của Tether và Plasma chủ yếu tập trung vào bán lẻ và thanh toán offshore. Kết quả phân luồng của bốn mạng sẽ rõ ràng trong vòng một năm.
Mười, Kết luận
Trong khuôn khổ của danh sách đen ở tầng giao thức, cơ chế có thể thu hồi và 12 nhà xác thực được quản lý, tài sản trên Arc về mặt pháp lý và kỹ thuật gần giống như một chứng chỉ tiền gửi ngân hàng dưới dạng tiền điện tử, thay vì tài sản tự lưu trữ không thể kiểm duyệt. Sự khác biệt là chứng chỉ này không có bảo hiểm tiền gửi, FDIC đã rõ ràng rằng dự trữ stablecoin không nằm trong phạm vi bảo vệ. Điều này nên quyết định quy mô đầu tư hơn bất kỳ tham số hiệu suất nào.
Arc chưa bao giờ có ý định phục vụ cho tư tưởng gốc của tiền điện tử, khách hàng của họ là Phố Wall và các kênh thanh toán xuyên quốc gia. Nếu mục tiêu là chuyển tiền đô la xuyên biên giới với ít ma sát, thanh toán doanh nghiệp và lợi nhuận từ RWA, thì đây là một sản phẩm thanh toán có trải nghiệm tốt; nếu mục tiêu là kiếm lợi nhuận từ việc phát hành tiền chưa xác định, chi phí thời gian là xác định, nhưng xác suất lợi nhuận thì không rõ ràng.
Thước đo thành công hay thất bại của Arc là liệu nó có thể tiếp nhận các hoạt động thanh toán của tài chính truyền thống hay không, chứ không phải là mức độ hoạt động trên chuỗi của các nhà đầu tư nhỏ lẻ. Câu trả lời không nằm ở ngày 16 tháng 9, mà ở việc liệu tích hợp DTCC vào năm 2027 có thể thực hiện hay không, và trước đó, điều đang hoạt động trên mạng này thực sự là thanh toán hay chỉ là thao túng số liệu.
 Cảnh báo rủi ro
Bài viết nổi bật





